
水素圧縮機市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.12 十億米ドル |
| 市場規模 (2031) | 1.49 十億米ドル |
| 成長率 (2026 - 2031) | 5.89 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水素圧縮機市場分析
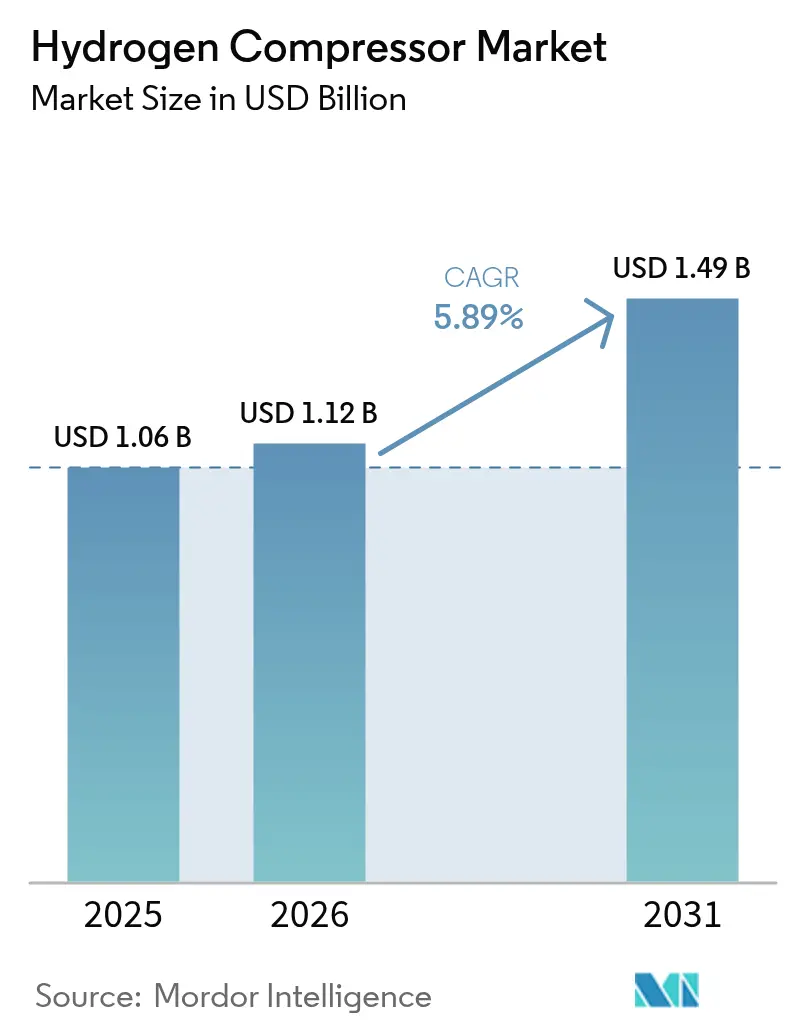
水素圧縮機市場規模は、2025年の10億6,000万米ドルから2026年には11億2,000万米ドルに成長し、2026年~2031年にかけてCAGR 5.89%で2031年までに14億9,000万米ドルに達すると予測される。
- 中期的には、肥料や石油精製所などのエンドユーザー産業からの水素需要の増加、および輸送向けの水素パイプラインインフラの世界的な導入拡大といった要因が、予測期間中に水素圧縮機市場を牽引すると予想される。
- 一方、製造活動の急激な落ち込みや世界貿易の縮小、高関税および長期化する貿易政策の不確実性による産業・経済活動の減速は、水素を使用する産業からの資本財需要を低下させ、対象市場の成長を抑制すると予想される。
- しかしながら、太陽光や風力などのよりクリーンなエネルギー源と組み合わせた電気分解による水素製造における技術的進歩と新興の製造源は、市場成長に十分な機会をもたらす可能性が高い。
- アジア太平洋地域は予測期間中に水素圧縮機市場を支配すると予想されており、需要の大部分は中国、インド、日本から生じる見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
エンドユーザー産業からの水素需要の増加
世界各国は、特に尿素およびアンモニア生産において、多様な産業にわたる水素利用を拡大している。この方法は、水素と窒素を融合してアンモニアを生成し、その後二酸化炭素で処理して尿素を製造するものである。
水素は半導体、特殊金属、炭素鋼の製造において重要な役割を果たしている。エレクトロニクス分野では主に還元剤として使用され、高純度水素はガスクロマトグラフィーのキャリアガスとして利用されている。
石油精製や医薬品から製造業に至るまで、水素は小規模・大規模を問わず無数の産業プロセスの礎となっている。冶金分野では還元剤として機能し、化学産業では基本的な原材料となっている。特に、水素はアンモニア生産に不可欠であり、アンモニアは肥料やメタノールの主要原料であり、メタノールはさらに各種ポリマーの製造に使用される。
精製所は水素を活用して中間石油製品を精製している。ニュージーランドに本拠を置く水素評議会のデータによると、世界の水素生産量の約55%がアンモニア合成に向けられ、25%が精製所に、10%がメタノール生産に割り当てられており、残りの10%がその他の用途に使用されている。
さらに、水素はメタノール(CH3OH)生産においても不可欠である。メタノールは一酸化炭素の接触水素化によって合成される。メタノール需要の高まりを受け、今後10年の後半には多数の大規模プロジェクトが始動する予定である。一例として、2025年5月、デンマーク南部の町カッソが世界初の商業規模のeメタノールプラントを公開した。この1億5,000万ユーロ(1億6,700万米ドル)規模の事業は、年間4万2,000メートルトン(5,300万リットル相当)のeメタノールを生産する予定である。
多くの経済の礎である鉄鋼産業は、グローバルバリューチェーンにおいて重要な役割を担っている。鉄鋼・鉄の生産において水素の重要性が増す中、その需要は大幅な成長が見込まれる。例えば、2025年3月の世界鉄鋼協会のレポートによると、アラブ諸国は2025年2月に353万1,000トンの粗鋼を生産し、2024年2月比で5.4%増加した。エジプトが89万3,600トン(6.4%増)で生産をリードし、次いでサウジアラビアが81万2,800トン(6.3%減)、アルジェリアが46万トン(31.4%増)となった。累計では、アラブ諸国の粗鋼生産量は2025年1月から2月にかけて1.5%増加し、合計710万トンとなった。
結論として、各種エンドユーザー産業における水素需要の増加は、予測期間中の市場成長に大きな影響を与えると予想される。

セグメント分析
化学産業が市場を支配
水素圧縮機は化学産業において、特にアンモニアおよびメタノールの生産、水素化プロセス、精製所用途において重要な役割を果たしている。これらの圧縮機は各種化学製造に不可欠な水素ガスの圧力を高める。水素、特にグリーン用途における需要の急増が水素圧縮機市場の成長を牽引している。
水素は化学産業のコアプロセス、特にアンモニアおよびメタノールの合成において不可欠である。通常、水素は天然ガスの水蒸気メタン改質(SMR)によって現地で生成され、パイプライン供給はより稀である。水素と窒素を融合して合成されるアンモニアは、肥料や爆発物などの主要原料である。
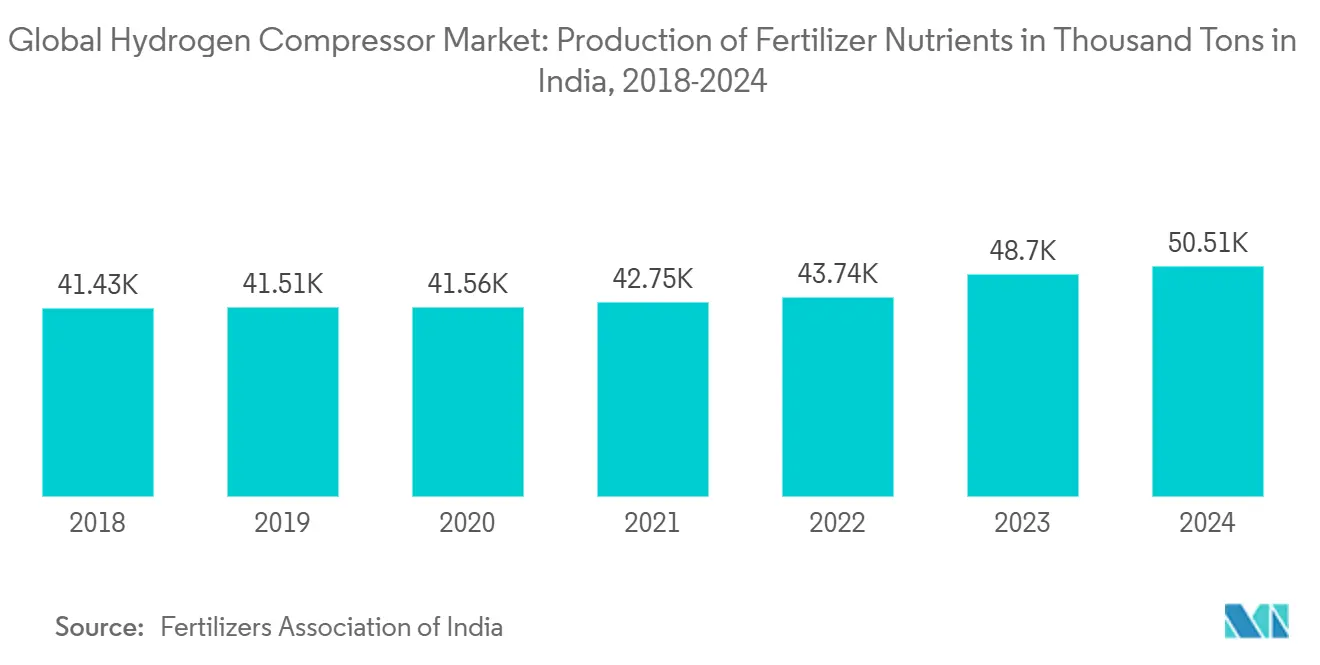
インド肥料協会のデータは、同国の肥料栄養素生産量の着実な増加を示している。2022年~2023年の4,869万8,600トンから、2023年~2024年には5,050万5,400トンに増加した。農業を基盤とするインドは世界有数の肥料生産国・消費国であり、同セクターの重要性を示している。
世界的に農業用肥料の需要は増加傾向にある。国際肥料産業協会は、2018年/2019年の1億8,590万メートルトンから2023年/2024年には1億9,540万メートルトンへの増加を報告しており、同セクターの持続的な成長を裏付けている。
注記: NA
地域分析
界の水素コンプレッサー市場
水素コンプレッサー市場は、技術の進歩およびクリーンエネルギー源としての水素の採用拡大に牽引され、著しい成長を遂げています。これらのコンプレッサーは、エネルギー、自動車、化学セクターをはじめとするさまざまな産業における水素の貯蔵、輸送、および利用において重要な役割を果たしています。市場は、水素を持続可能なエネルギーソリューションとして推進する政府の取り組みや、世界的な効率的水素インフラへの需要の高まりによってさらに強化されています。さらに、脱炭素化への関心の高まりと再生可能エネルギー源への移行が、革新的な水素コンプレッサー技術の開発に向けた機会を創出しています。市場はまた、コンプレッサーの効率性、信頼性、およびコスト効率を向上させるための研究開発への投資増加も見られており、予測期間中の市場拡大をさらに後押ししています。
アジア太平洋地域の水素コンプレッサー市場
アジアの水素コンプレッサー市場は、グリーン政策への政府投資の増加に牽引され、著しい成長を遂げています。これらの取り組みは、世界的な持続可能性目標に沿う形で、水素をクリーンエネルギー源として推進することを目的としています。中国、日本、韓国などの国々は、多額の資金援助と戦略的政策に支えられ、水素技術の採用において地域をリードしています。こうした投資の急増は、水素の生産、貯蔵、および流通インフラの強化につながり、地域全体での水素コンプレッサーの需要を押し上げることが期待されています。
中国は、化学、石油・ガス、製造業セクターにわたる力強い成長に支えられ、急成長する水素コンプレッサー市場におけるリーダーシップを確固たるものにしています。これにより、同国は今後数年間にわたって安定した緩やかな拡大を遂げる見通しです。
2024年12月、中国国家統計局は、2024年1月から11月の化学原料および製品製造セクターにおける9.5%の成長を発表しました。政府の財政刺激策に支えられたこの成長は、化学産業にとって2025年がより安定した年になることを示唆しています。
中国のプロパン脱水素(PDH)能力は、2024年および2025年に向けて大幅な拡大が見込まれています。この拡大を牽引する要因としては、初期資本支出の削減、プロピレン収率の向上、および信頼性の高いコスト効率に優れたプロピレン供給が挙げられ、いずれも同国のクリーンエネルギー目標と合致しています。OilChemは、2024年までに726万トン/年の新規PDHユニットが累積的に追加され、続いて2025年にはさらに605万トン/年が追加されると予測しています。この能力の急増は、水素コンプレッサー市場に対して強気の見通しをもたらしています。
2025年半ばまでに、中国の精製業界における重要なプレーヤーであるSinopecは、内モンゴルにおいて大規模なグリーン水素プロジェクトを主導しています。8億3,100万米ドルの多額の投資を伴うこのプロジェクトは、年間3万トンのグリーン水素の生産を目標としています。この取り組みは、隣接する化学プラントにおける石炭由来の「ブラックH2」への依存を大幅に削減するものであり、持続可能性に向けた重要な転換を示しています。
中国の石油化学産業は、石油化学の自給自足を目指す同国の野心に牽引されて成長を続けています。この勢いを反映し、Aramco、SINOPEC、および福建石油化工有限公司(FPCL)のコンソーシアムは、2024年11月に福建省において総合的な精製・石油化学ハブの建設に着工しました。2030年の完成を目標とするこの複合施設は、年間1,600万トンの石油精製ユニット、エチレン生産設備、パラキシレン製造能力、および専用の原油ターミナルを備える予定です。
欧州の水素コンプレッサー市場
欧州の水素コンプレッサー市場は、地域における脱炭素化への関心の高まりとクリーンエネルギー源への移行に牽引され、著しい成長を遂げています。水素コンプレッサーは、水素の貯蔵、輸送、および利用において重要な役割を果たしており、水素インフラの整備に不可欠な存在となっています。欧州連合が2050年までにネットゼロ排出を達成するというコミットメントのもと、コンプレッサーを含む水素技術への投資は増加が見込まれています。さらに、グリーン水素生産の促進を目的とした政府の取り組みや資金援助プログラムが、市場の拡大をさらに後押ししています。輸送、エネルギー、製造業などの産業における水素の採用拡大も、欧州全域での高度な水素コンプレッサーソリューションへの需要に寄与しています。
世界のインフラ向け水素コンプレッサー市場
水素コンプレッサーは化学および石油・ガスセクターにとどまらず、自動車および発電産業においても存在感を高めています。さらに、水素パイプライン、地下貯蔵施設、輸出入ターミナルといった世界的な取り組みが、水素貯蔵インフラプロジェクトの開発を牽引しています。低排出水素および水素系燃料に重点を置くこれらの取り組みは、世界的な脱炭素化の目標と共鳴しています。
北米の水素コンプレッサー市場
自動車向け小売燃料の分野において、水素コンプレッサーは不可欠な存在であり、車両への充填ニーズに対応するために水素ガスを加圧します。充填システムの要件に応じて、圧縮レベルは一般的に250バールから700バールの範囲に及びます。輸送セクターが脱炭素化へと舵を切る中、圧縮水素は特に欧州および北米の主要市場において、重要なエネルギーキャリアとしての地位を確立しつつあります。
2024年9月までに、H2 MOBILITY、HOERBIGER、およびARIELのコンソーシアムは、デュッセルドルフに欧州初の水素充填ステーションを開設し、水素充填の基準を再定義しようとしています。1日あたり5トンを超える充填能力を誇るこのステーションは、水素駆動のトラックやバスからの急増する需要に対応するものです。
水素セクターの多様なニーズに応えるべく、ARIELとHOERBIGERは小型で高性能なコンプレッサーの共同開発に取り組んでいます。この最先端の革新は、スロバキアのトルナヴァにある同社の最新鋭施設で生産が予定されているHOERBIGERのHCP 500水素コンプレッサーパッケージの中核をなすものです。HCP 500は、HOERBIGERの独自システム「eHydroCOM」を搭載しており、広範な調整範囲にわたって精密な流量制御を実現し、業界にとって不可欠な資産として位置づけられています。
北米における化学産業の拡大は、水素コンプレッサー市場の成長を大幅に牽引しています。水素インフラへの投資増加およびクリーンエネルギー源としての水素採用の拡大に伴い、同地域における水素コンプレッサーの需要は大幅な成長が見込まれています。この傾向は、水素エネルギーを推進する政府の取り組みや水素製造技術の進歩によってさらに支えられています。北米は、確立された産業基盤と持続可能性への関心のまりにより、世界の水素コンプレッサー市場において重要な地位を占めています。水素の最大消費セクターの一つである同地域の化学産業は急速に拡大しており、水素コンプレッサーへの需要をさらに押し上げています。さらに、主要市場プレーヤーの存在と継続的な研究開発活動が、同地域における水素コンプレッサーの技術的能力の向上に寄与することが期待されています。予測期間においては、化学、石油・ガス、エネルギーなどさまざまな産業における水素採用の拡大に牽引され、安定した成長が見込まれます。
水素コンプレッサーは石油・ガス産業において不可欠であり、水素化分解や脱硫などのプロセスを支援しています。2024年、米国エネルギー情報局は、2020年以降の石油精製における水素正味投入量が2.3%増加したと報告しており、精製セクターにおける水素コンプレッサーへの需要の高まりが浮き彫りになっています。
化学産業向け水素コンプレッサー市場
化学産業は、特にアンモニアおよびメタノールの製造において、水素コンプレッサーへの依存度を高めています。水素がこれらの化学品の製造および産業用熱の供給において重要な役割を果たす中、効率的な圧縮システムへの需要が高まっています。
米国市場
米国の水素コンプレッサー市場は、Atlas Copco、日立、およびNel Hydrogenなどの著名なプレーヤーが主導しており、多様な産業ニーズに対応した先進的なコンプレッサー技術を提供しています。これらの企業は、さまざまなセクターにわたる水素圧縮ソリューションへの高まる需要に対応しながら、イノベーションを推進しています。
日本の水素コンプレッサー市場
2024年4月、三井E&S株式会社は、水素ステーション設備および生産機器向けに特化した大流量水素コンプレッサーを発表しました。水素を50MPaまで圧縮し、流量95kg/hを実現するこれらのコンプレッサーは、水素の貯蔵および流通における効率性の向上を約束するものです。
テキサスおよびガルフコーストの水素コンプレッサー市場
2025年1月、テキサスおよびガルフコーストにおけるサプライチェーンの成長強化を目的として、ヒューストン港湾局は米国運輸省から2,500万米ドルの補助金を受領しました。この補助金は、バイポートにパイプラインベースの燃料補給ソリューションをトラックに提供する水素充填ステーションを設置するために充当されます。
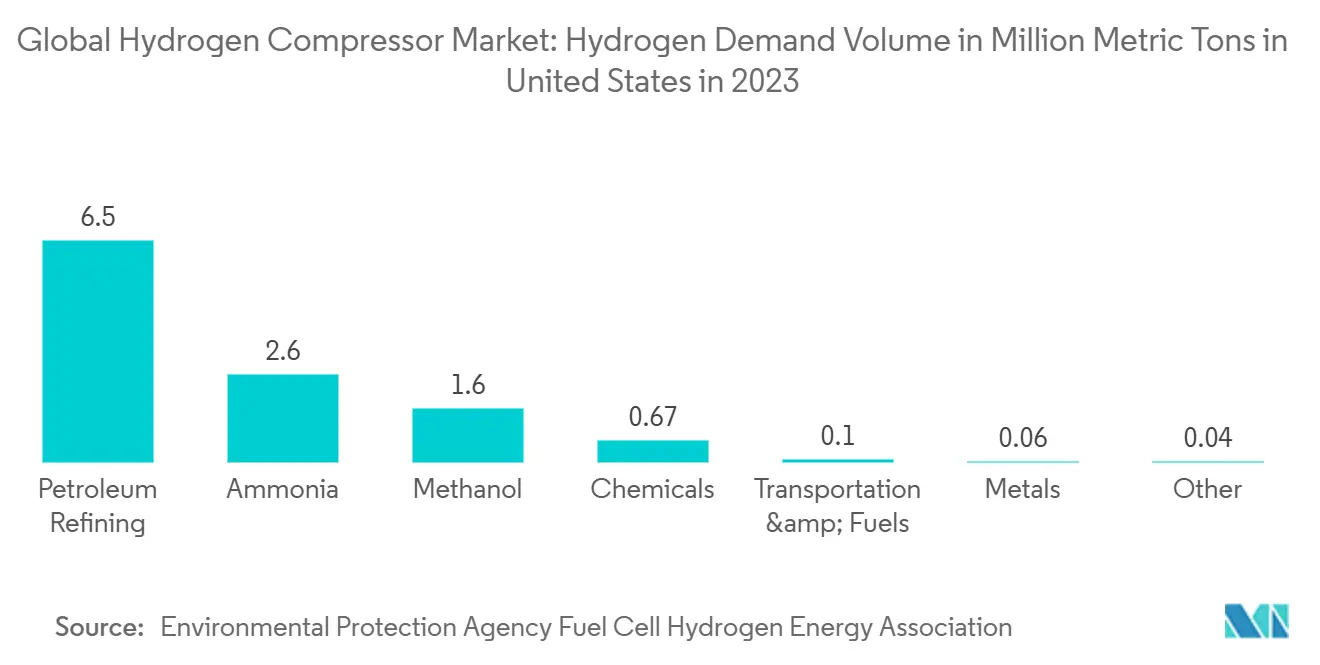
2023年、米国の石油精製セクターは約650万メトリックトンの水素を需要し、他のすべてのセクターを上回り、水素の主要エンドユーザーとしての地位を確立しました。一方、輸送・燃料セクターの消費量はわずか10万メトリックトンにとどまりました。
規制環境
水素圧縮機の導入は、産業合成、パイプライン/供給圧縮、モビリティ用水素充填など最終用途によって異なる、重複する圧力設備規格と水素特有の安全規格によって形作られている。充填インフラについては、EU代替燃料インフラ規則(規則(EU)2023/1804、AFIR)が、規定された充填所性能と参照規格(水素充填ポイント用のEN 17127:2024を含む)を通じて技術的適合性の基盤となっている。これらのプロジェクトに供給される圧縮機パッケージは、EU圧力設備指令(PED)などの基本的な圧力設備要件にも準拠する必要があり、ドイツでは第14次製品安全令(14. ProdSV)による国内実施が求められる。
北米では、水素充填用圧縮機パッケージは一般にANSI/CSA HGV 4.8-2012(R2023)および水素技術に関するNFPA 2を参照しており、産業ユーザーは用途や信頼性要件に応じてAPI 618/ISO 13707などの既存の圧縮機規格を指定し続けている。政策プログラムや安全規則の制定も、適合圧縮機の能力がどこで最初に引き出されるかに影響を与えている。米国では、42 USC 16161aが、地域クリーン水素ハブを設立する米国エネルギー省プログラム(2022年から2026年に発表された80億米ドル規模のプログラム)を支えており、これにより圧縮・供給機器の調達に許認可、安全性、相互運用性の要件が組み込まれている。カリフォルニア州では、SB-804が州消防局長に対し2028年7月1日までに水素パイプライン安全基準を採用するよう期限を定め、検査体制は2027年1月1日から開始されるため、パイプラインおよび関連圧縮インフラに対する水素専用の監督強化が進んでいる。
バリューチェーン分析
水素圧縮機のバリューチェーンは、圧力比、純度クラス、容量、サイクルプロファイルなどの技術設計と使用条件の仕様策定から始まり、その後、鍛造圧力容器部品、バルブおよびシール系統、駆動系、計測機器、安全システムなどの部品供給へと移行する。OEMはこれらを統合し、多くの場合スキッドマウント形式でパッケージ化された製品とし、冷却系、制御系、安全インターロックを組み込んだ後、工場出荷前試験を実施し、化学、精製、パイプライン/ターミナル、モビリティ用途の最終ユーザー向けに現地設置を行う。ISO/TC 197などの機関による規格および認証作業や、水素に特化したANSIの調整活動が部品選定や文書作成に影響を与える一方、最終ユーザーの仕様では、産業用途にはAPI 618/ISO 13707、充填システムにはNFPA 2/ANSI-CSAのパッケージ要件といった既存の圧縮機規格が頻繁に参照される。
下流では、流通は一般にEPC主導のプロジェクト、水素製造業者、充填所インテグレーターへの直接的なOEM販売に依存している。予備部品、シール、バルブ、定期的なオーバーホールを含むアフターサービスは、本レポートの対象範囲が工場出荷時の単価を測定しているにもかかわらず、運用上の依存関係を生み出している。最近のプロジェクト受注は、再生可能水素生産から流通に至るこのチェーンを示しており、例えばHoerbigerはノルウェーのフィスカにある60MW施設向けにAgder Hydrogen Hub ASにHCP 500パッケージを供給(2025年5月)、Burckhardt Compressionは北欧諸国のHydrogen Solutions ASのプロジェクト向けに最大515バールの高圧ソリューションを供給(2026年7月)している。バリューチェーン全体で指摘されている課題には、高信頼性の水素対応圧縮機に関する地域的な供給能力の限界や、トレーラー充填および充填インフラ展開のリードタイムを短縮するために迅速に拡張可能な標準化部品の必要性が挙げられる。
競合状況
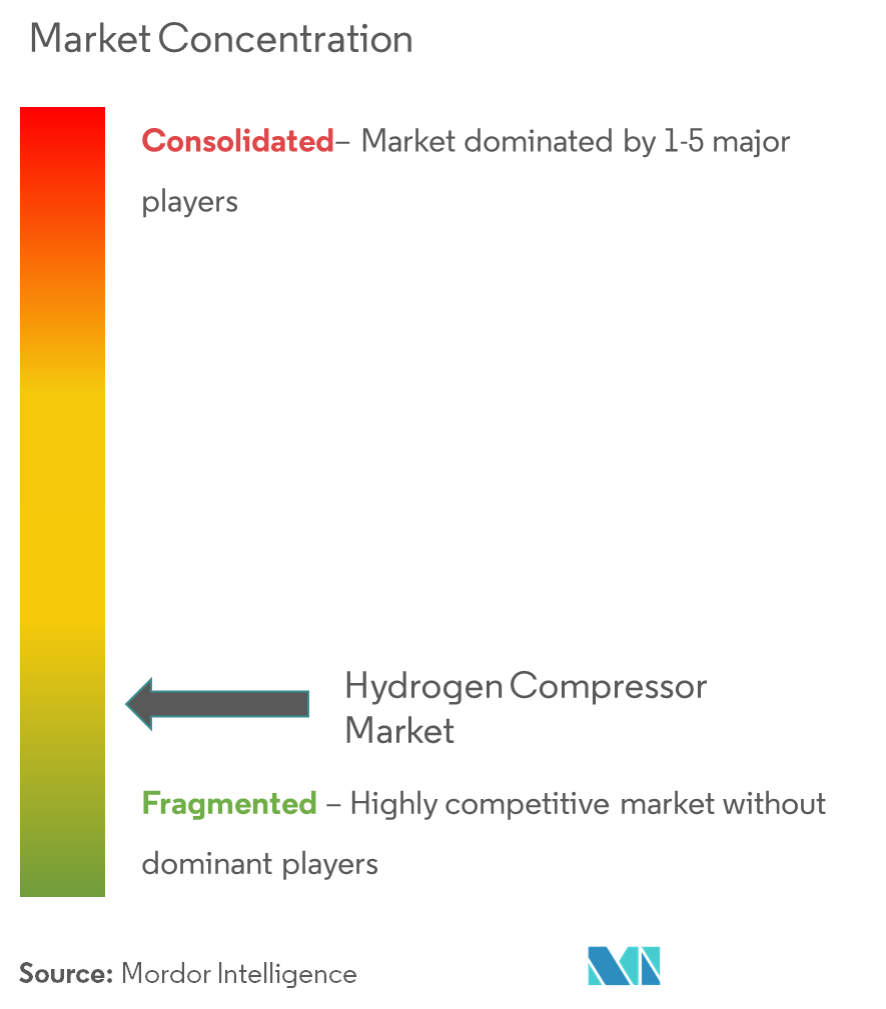
水素圧縮機市場は半分断化されている。主要企業には(順不同で)Bauer Compressors Inc.、Ariel Corporation、Burckhardt Compression AG、Howden Group Ltd、Atlas Copco Groupが含まれる。
水素圧縮機産業リーダー
-
Ariel Corporation
-
Burckhardt Compression AG
-
Howden Group Ltd
-
Atlas Copco Group
-
Corken Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
水素コンプレッサー市場
- Corken Inc.
- Ariel Corporation
- Burckhardt Compression AG
- Hydro-Pac Inc.
- Haug Sauer Kompressoren AG
- Sundyne Corp.
- Howden Group Ltd
- Indian Compressors Ltd
- Atlas Copco Group
- Ingersoll Rand Inc.
市場機会と将来展望
インフラ主導の需要は水素圧縮機にとって重要な機会であり、特に政策が最低性能基準を設定し、それが直接圧縮性能の要求につながる場合に顕著である。EUでは、AFIRが2030年12月31日までにTEN-Tコアネットワーク沿いに、少なくとも1日1トンの容量と700バールの充填圧力を持つ、公共利用可能な水素充填所を要求しており、これが大型車両用充填用途向けの標準化された高圧圧縮パッケージの需要を支えている。米国では、42 USC 16161aに基づいて設立された地域クリーン水素ハブプログラム(2022年から2026年の80億米ドル規模のプログラム)が、複数拠点での生産・流通体制構築に結びついており、圧縮機の選定はプラント内圧縮だけでなく、トレーラー充填、パイプライン注入、ターミナル運用にも及んでいる。
技術プログラムや発表されたプロジェクト受注も、高圧・高処理量用途における差別化の機会を示している。川崎重工業は2026年3月、NEDOグリーンイノベーション基金の支援を受け、播磨工場において水素液化用の遠心式水素圧縮機の実証を開始し、より大容量の圧縮技術を液化および大規模取扱いに結びつけた。DIN、DKE、DVGW、VDI、VDMAが2026年1月に開始したNRM H2 Plus共同プロジェクトなどの標準化の取り組みは、水素および誘導体に関する相互運用性および適合性の摩擦を軽減することを目指しており、圧縮機パッケージの認証サイクルを短縮できる可能性がある。プロジェクト面では、Burckhardt Compressionが2026年7月にHydrogen Solutions ASから北欧の再生可能水素プロジェクト(20MWから40MW規模)向けに最大515バールの圧縮設備の受注を得たことは、トレーラー充填やハブ構築などの流通志向構成に使用される500バール超のシステムに対する需要を浮き立たせている。
Recent Industry Developments in 水素コンプレッサー市場
- 2026年7月:Burckhardt Compressionは、Hydrogen Solutions AS(HYDS)から北欧における生産能力20MWから40MWの再生可能水素プロジェクト向けに最大515バールの高圧水素圧縮ソリューションを供給する契約を受注した。この受注は、トレーラー充填やハブ物流などの流通志向構成に適した標準化された高圧パッケージへの需要を強化している。
- 2026年2月:TIL Limitedsの取締会は、Tulip Compression Private Limited(TCPL)の60%株式取得を承認し、TILがCNG、LNG、水素燃料機器にわたるクリーンエネルギー製造分野への参入を可能にした。この動きは、水素関連の圧縮・充填機器分野に製造上の展開力を持つ新たな産業系オーナーが加わることで、競争環境を拡大させている。
- 2025年4月:Burckhardt Compressionは、スウェーデンにおいて水素トレーラー充填用途向けにMD10-Lダイアフラム圧縮機パッケージの契約を確保した。この受注は、生産拠点から下流ユーザーへ水素を移送するために高純度・高圧の圧縮が求められる流通インフラの継続的な拡大を示している。
水素コンプレッサー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、産業処理、貯蔵、パイプライン輸送、充填用途向けに水素圧力を高める水素圧縮機ユニットから生じる収益を対象とする。収益は主要地域における機器販売時点で計上される。
対象範囲の除外事項:レンタル機器群、再生圧縮機、および元の機器販売とは別に課金されるアフターサービス契約のみの契約は除外する。
セグメンテーション概要
- 技術
- 単段式
- 多段式
- タイプ
- 油性
- 無油式
- エンドユーザー産業
- 化学
- 石油・ガス
- その他エンドユーザー産業
- 地域(地域市場分析{市場規模および需要予測、2028年まで(地域のみ)})
- 北米
- 米国
- カナダ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧
- スペイン
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- マレーシア
- インドネシア
- タイ
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、水素量とプロジェクトパイプラインが機器の受注パターンを形成するため、圧縮に関する需要背景を構築することから始まる。国際エネルギー機関(水素のトラッキングと見通し)、米国エネルギー情報局(エネルギーおよび製油所指標)、Eurostat(産業出力指標)、UN Comtrade(圧縮機および関連機器分類の貿易動向)、米国特許商標庁(圧縮設計の特許動向)などの公的資料を使用する。
これらに加え、企業の年次報告書、投資家向け説明資料、業界団体の刊行物を確認し、生産能力の増加、製品の位置付け、標準的な納期サイクルを整理する。企業の収益への関与や主要契約発表を確認するため、企業財務情報、ニュースおよび財務データ、特許検索、入札・契約追跡をカバーする有料サブスクリプションも利用する。これらの情報源は、公開情報が限られている場合の補完に役立つ。ここに記載したデスクソースは例示であり、データ収集および検証の過程では他の公開資料やデータセットも参照される。
一次インタビューおよび調査
一次インタビューおよび調査は、デスクモデルの整合性を確認し、圧縮機がどのように仕様策定・購入されているかに関する前提を一致させるために用いられる。OEM関連の関係者、EPCおよびプロジェクトチーム、流通業者およびインテグレーター、水素製造、精製、化学処理、充填インフラの各分野の最終ユーザーと、主要な消費地域全体にわたり意見交換を行った。これらの議論は、発注される典型的な圧力クラス、平均的なプロジェクトリードタイム、用途別のオイルフリーとオイルベースの選好比率を確認するために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部(CXO):14% | APAC: 43% |
| 中堅企業:42% | 機能別/部門責任者:33% | EMEA:32% |
| 中小プレーヤー:22% | マネージャー:53% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、水素の生産・消費に関する指標と発表されたインフラ整備計画を用いて、地域別・用途別の想定機器需要プールを再構築するトップダウン方式で行われる。その後、モデルは観察された発注動向を用いて圧縮機技術・種類ごとに価値を配分し、圧力等級と構成を反映した代表的な価格帯を用いて収益へ変換する。
合計値の妥当性を保つため、水素圧縮に関連する供給企業の収益サンプルの積み上げ、主要プロジェクト種別の標準的な出荷台数の確認、一般的な充填所・産業用構成におけるサンプルASPと数量の掛け合わせ検証といった、選択的なボトムアップ推計と結果を照合する。追跡される主要インプット(例示)には、水素生産能力の増加、充填所プロジェクトの件数とタイミング、製油所・化学プラントの水素使用指標、高純度用途におけるオイルフリー採用率、機器価値に影響する典型的な圧力範囲仕様などが含まれる。
予測に際しては、プロジェクトのタイミングや政策主導のインフラ整備が地域を超えて急速に変化する可能性があるため、シナリオ分析が用いられる。成長シナリオは、一次情報で検証された予想水素能力の立ち上げおよびプロジェクト稼働スケジュールに結び付けられ、材料および製造リードタイムに起因する価格変動に応じて調整される。ボトムアップの可視性が不完全な場合には、対象需要プールに保守的な浸透率を適用してギャップを処理し、その結果を貿易動向や報告されている受注残と照合して確認する。
データ検証と更新サイクル
検証は、単一の前提が最終数値に過度な影響を与えないよう、複数の層で行われる。出力結果は、プロジェクト件数、地域の水素整備計画、観察された価格帯などの独立した指標と比較され、その後、差異が確認されたうえで承認される。大きな不一致が判明した場合、チームは単位の前提、換算係数、プロジェクト立ち上げのタイミングを再確認し、その後、何が変化したかを確認するためインタビュー対象者へ的を絞った再接触を行う。
本レポートは年次で更新され、主要な政策発表、大規模プラントの稼働開始スケジュールの変化、機器リードタイムの急激な変動など、重大な事象が発生した場合には随時更新される。提供前には、アナリストが主要な入力値と計算内容を再度確認し、古い時点の情報ではなく最新の状況をクライアントへ提供する。
Mordor Intelligenceの水素圧縮機市場規模と他の公表推計との比較
水素圧縮機の公表市場規模は、同じ広範な業界を指していても異なる場合があり、これは集計ルールが常に同一ではないためである。差異は通常、収益範囲に何が含まれるか、どの年を基準年とするか、圧力クラス間で価格をどのように平均化するか、また新たなプロジェクトの遅延や前倒しが判明した後に推計が更新されるかどうかから生じる。
この表は、一部の他の数値と比較して明らかな差を示しており、Mordor Intelligenceのモデルでは、新規製造された圧縮機ユニットおよび標準的なOEM保証について工場出荷時点で収益を計上し、レンタル機器群、再生機器、単独のサービス契約は除外している。一部の推計では、より広範な圧縮機分類を混在させているか、水素専用の機器需要を明確に分離せずに広範な用途を積み上げているように見え、これが合計値を押し上げる可能性がある。一方、保守的な推計では、稼働スケジュールが年内で変動する際に充填所や産業プロジェクトのタイミングを過小評価することが多い。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.12 B (2026) | |
| グローバルコンサルティングA | USD 2.15 B (2025) | より早い基準年と、新規水素専用ユニット販売を超えて隣接する圧縮機需要を取り込む可能性のある広範な用途枠組みを使用しており、機器収益とプロジェクト周辺で捕捉される他の価値を明確に分離していない。 |
| 業界出版社B | USD 1.86 B (2024) | 異なる基準年とより長い予測期間に依拠しており、公開範囲ではレンタル、再生機器、サービス付帯項目の除外が明示されていないため、契約の計上方法によって合計値が膨らむ可能性がある。 |
ベンチマークを並べて確認すると、主な要因は成長期待だけでなく、対象範囲と計上ロジックがギャップの多くを説明していることがわかる。需要を観察可能な水素整備指標に結び付け、価格設定と対象範囲を地域間で一貫させることで、この推計は買い手が実際のプロジェクト活動と照合できる、再現可能な手順に基づいたものとなっている。
レポートで回答される主要な質問
水素圧縮機市場の規模はどのくらいか?
水素圧縮機市場規模は2026年に11億2,000万米ドルに達し、CAGRは5.89%で成長して2031年までに14億9,000万米ドルに達すると予測される。
水素圧縮機市場の現在の規模はどのくらいか?
2026年、水素圧縮機市場規模は11億2,000万米ドルに達すると予測される。
水素圧縮機市場の主要プレーヤーは誰か?
Bauer Compressors Inc.、Ariel Corporation、Burckhardt Compression AG、Howden Group Ltd、Atlas Copco Groupが水素圧縮機市場で事業を展開する主要企業である。
水素圧縮機市場で最も成長が速い地域はどこか?
アジア太平洋地域が予測期間(2026年~2031年)において最も高いCAGRで成長すると推定される。
水素圧縮機市場で最大のシェアを持つ地域はどこか?
2025年、アジア太平洋地域が水素圧縮機市場において最大の市場シェアを占めている。
本水素圧縮機市場レポートはどの年を対象としており、2025年の市場規模はどのくらいか?
2025年、水素圧縮機市場規模は10億6,000万米ドルと推定された。本レポートは水素圧縮機市場の過去の市場規模として2020年、2021年、2022年、2023年、2024年、2025年を対象としている。また、本レポートは2026年、2027年、2028年、2029年、2030年、2031年の水素圧縮機市場規模も予測している。