
ホームケア包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 39.18 十億米ドル |
| 市場規模 (2031) | 50.07 十億米ドル |
| Growth Rate (2026 - 2031) | 5.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
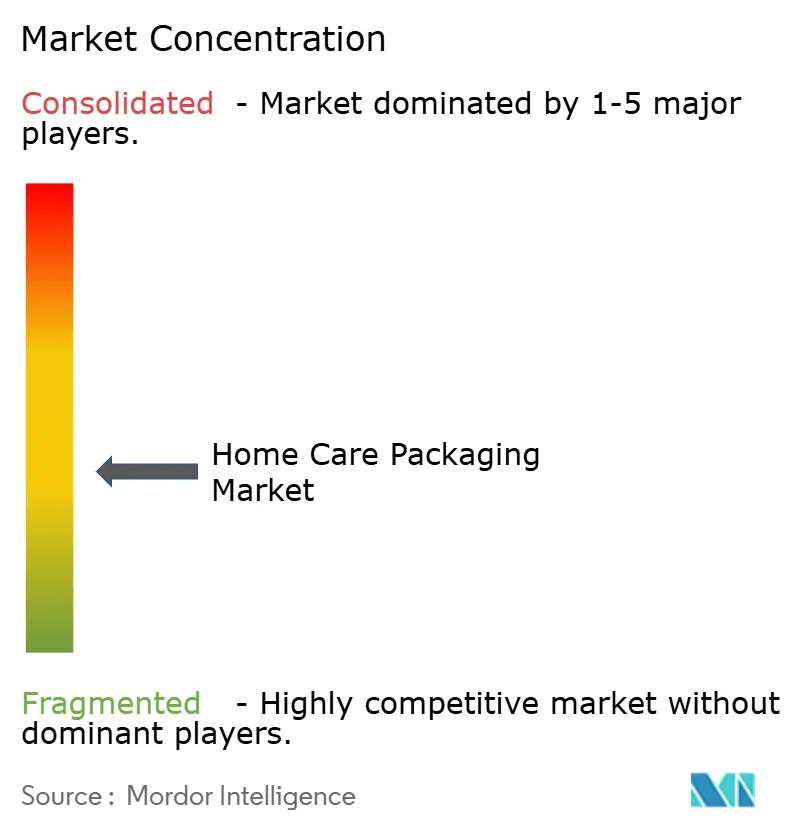
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるホームケア包装市場分析
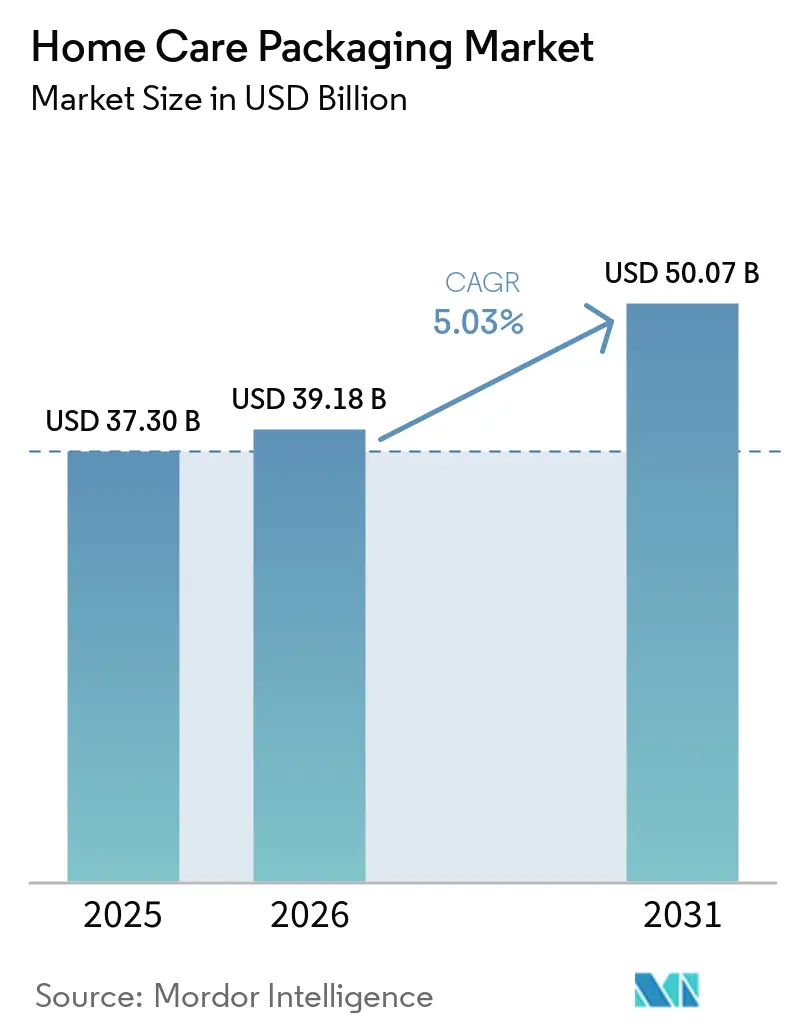
2026年のホームケア包装市場規模は397億1,800万米ドルと推定され、2025年の373億米ドルから成長し、2031年には500億7,000万米ドルに達する見込みであり、2026年から2031年にかけてCAGR 5.03%で成長する。この拡大は、衛生製品への安定した需要、電子商取引の普及拡大、および持続可能なソリューションへの政策支援を反映している。2025年2月に発効した欧州連合の包装および包装廃棄物規則により、2030年までにすべての包装を再生可能にすることが義務付けられており、この勢いはさらに強化されている。[1]Hazel O'Keeffe、「新EU包装および包装廃棄物規則 – 主要事項と今後の課題」、PackagingLaw.com、packaginglaw.com 特にポリエチレンおよびポリプロピレンにおける原材料価格の変動はコストの不安定要因となる一方、軽量化およびバイオベースのイノベーションを促進している。アジア太平洋地域は都市化と可処分所得の増加により引き続き優位を保ち、中東は経済多角化を背景に最も急速な地域成長を記録している。Amcorによる84億米ドルのBerry Global買収に代表される企業統合は、原材料インフレと迫りくる拡大生産者責任(EPR)費用に対処するためのスケール拡大への動きを示している。
主要レポートのポイント
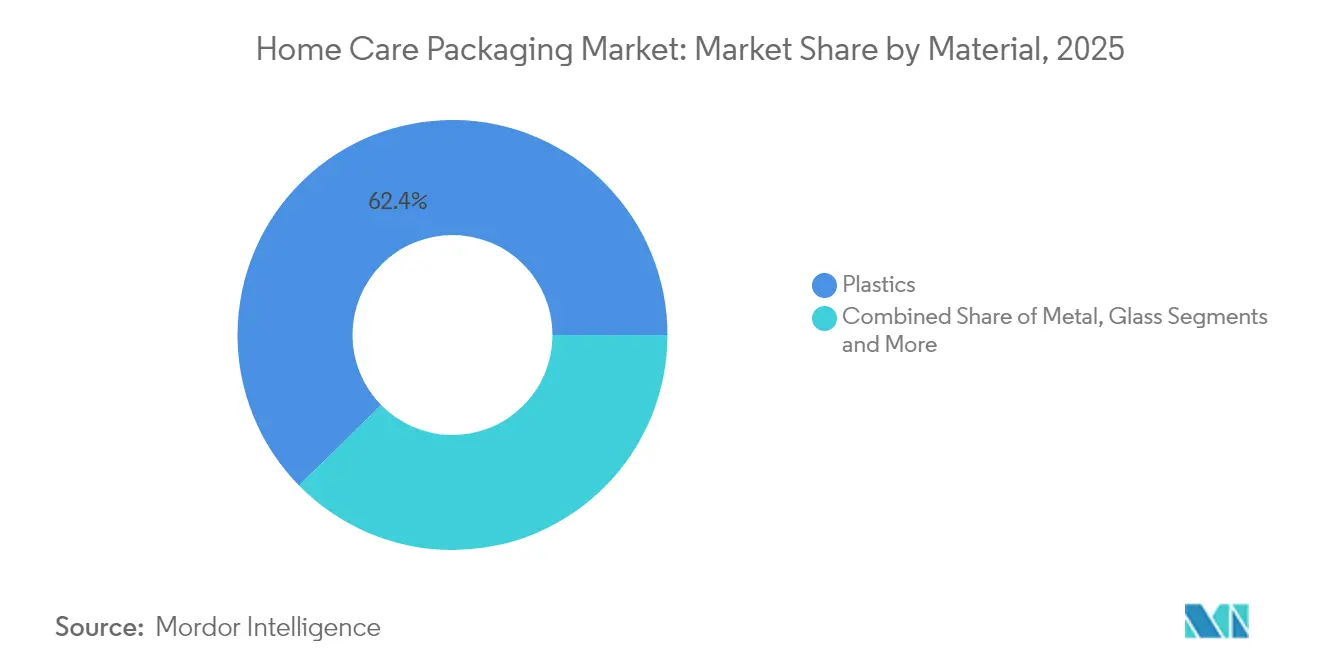
- 素材別では、プラスチックが2025年のホームケア包装市場シェアの62.35%を占めてトップとなり、バイオプラスチックは2031年にかけてCAGR 11.55%で成長する見込みである。
- 包装タイプ別では、ボトルおよび硬質容器が2025年の売上高の46.40%を占め、詰め替えパウチおよびディスペンシングシステムは2031年にかけてCAGR 9.42%で拡大する見込みである。
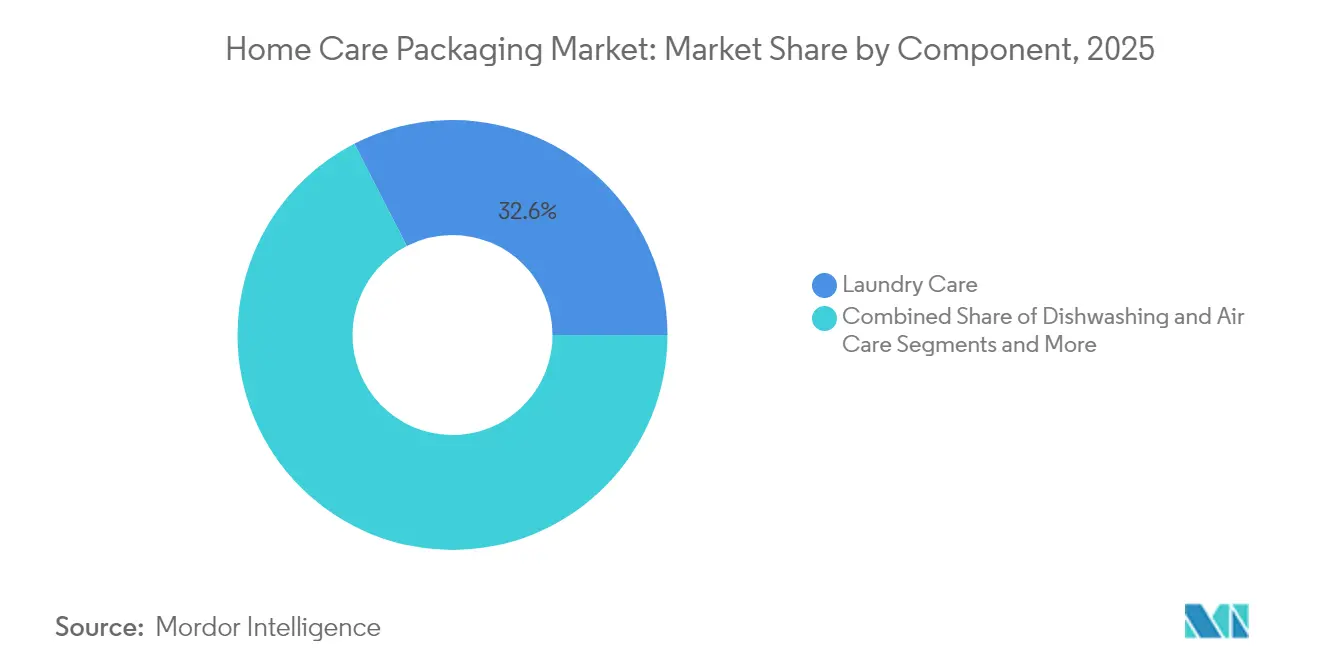
- 製品カテゴリー別では、ランドリーケアが2025年のホームケア包装市場規模の32.55%を占め、エアケアはCAGR 7.88%(2026年~2031年)で最も急成長するセグメントである。
- フォームファクター別では、液体が2025年のホームケア包装市場規模の45.05%のシェアを占めてトップとなり、カプセルおよびタブは予測期間中にCAGR 10.43%で成長する見込みである。
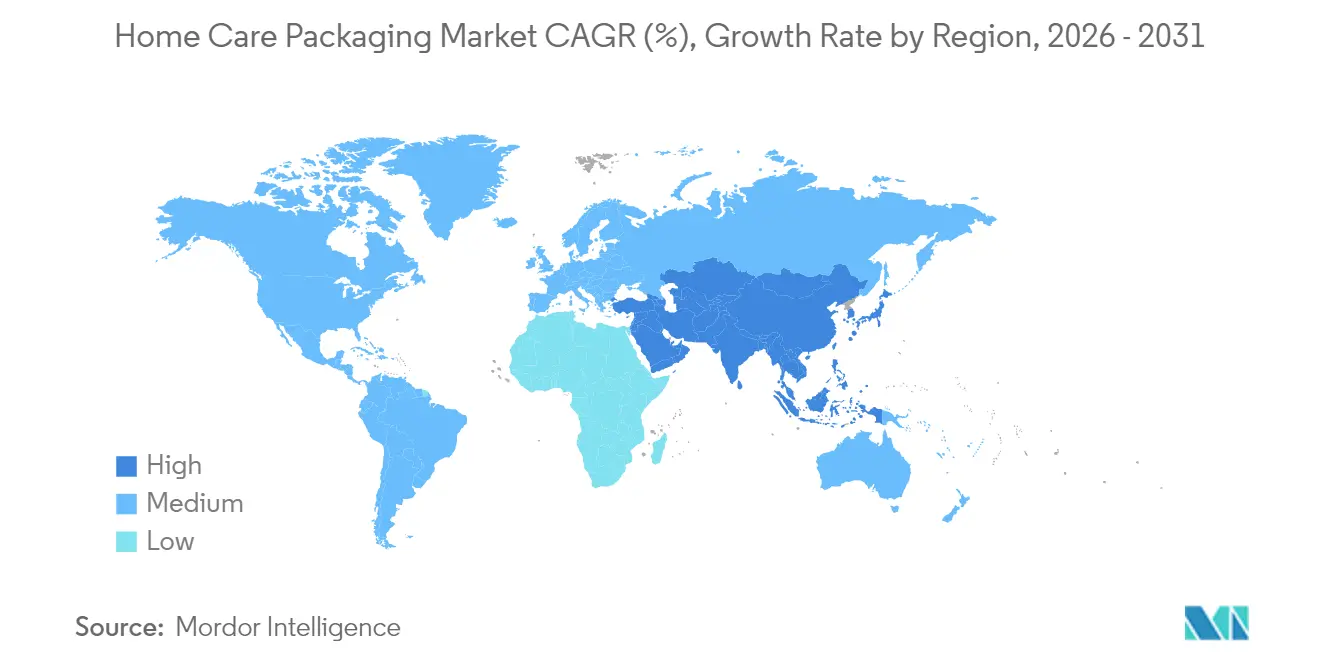
- 地域別では、アジア太平洋地域が2025年のホームケア包装市場シェアの38.45%を占め、中東は2031年にかけてCAGR 7.41%を記録する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プレミアム化の進展とブランド主導のSKU増殖 | +1.2% | グローバル(北米、アジア太平洋) | 中期(2~4年) |
| リサイクル可能なモノマテリアル包装に対するサーキュラーエコノミー義務 | +0.8% | 欧州、北米からアジア太平洋へ拡大 | 長期(4年以上) |
| 電子商取引の急成長による耐衝撃性フォーマットへの需要加速 | +0.9% | グローバル(北米、アジア太平洋) | 短期(2年以内) |
| アジアの都市世帯における単回投与利便性包装の選好 | +0.6% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2~4年) |
| IoT対応スマートディスペンサーおよび詰め替えエコシステム | +0.4% | 北米・EU、アジア太平洋でパイロット実施 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム化の進展とブランド主導のSKU増殖
高級クリーニング製品への需要が、機能的な収納を超えたパッケージングイノベーションを牽引している。ブランド各社は高度なバリア技術、スマートクロージャー、独自の美観を採用し、より高い価格帯を正当化している。2024年発売されたTide evoファイバータイルは、プラスチックを溶解可能な6層ファイバー構造に置き換え、プレミアム志向の消費者をターゲットとしている。[2]Melissa Griffen、「新しいTide洗剤タイルによるプラスチックパッケージングの廃止」、Packaging World、packworld.com 中東における美容関連支出の力強い成長が、ホームケアパックに対する同様の期待を高めている。Silganの顕著な売上成長が示すように、ディスペンシングおよびスペシャルティクロージャーのメーカーが恩恵を受けている。プレミアム化は同時に、デザイン性の高い小型フォーマットを促進し、樹脂コスト変動に対するマージンの耐性を高める。このトレンドは先進国市場と新興市場の双方に及び、ホームケアパッケージング市場における棚上競争を再編している。
リサイクル可能なモノマテリアル包装に対するサーキュラーエコノミー義務
規制当局は生産者に対し、容易なリサイクルを可能にする設計への移行を促している。EUの包装および包装廃棄物規則(PPWR)は2030年までに100%のリサイクル可能性を義務付け、使い捨てプラスチック飲料ボトルに30%のリサイクル含有量を要求しており、モノマテリアル構造への移行を余儀なくしている。ユニリーバの紙ベース洗剤ボトルは、企業の研究開発が迫りくる割当量にどのように対応しているかを示している。現在63カ国が正式なEPR制度を運用しており、廃棄物管理コストを自治体から生産者へ移転し、リサイクルを考慮した設計アプローチを奨励している。モノマテリアルフィルムに特化したコンバーターは価格決定力を高める一方、多層バリアサプライヤーは設備を刷新しなければ受注減少に直面する。長期的には、コンプライアンス投資がホームケア包装市場全体の軌道を安定させ、支援することが期待される。
電子商取引の急成長による耐衝撃性フォーマットへの需要加速
オンライン小売チャネルは、追加的な取り扱い、温度変化、長期にわたる流通サイルに耐えられるパッケージングを必要とする。アジア太平洋地域における返却可能輸送用パッケージングは、予測期間中に大幅な成長が見込まれている。パッケージングの軽量化は輸送コストを削減するが、段ボール価格の上昇によりコンバーターはデザインの最適化を迫られている。耐損傷性フレキシブルフィルム、強化PETボトル、デュアルパーパス二次包装が普及しつつある。ホームケアパッケージング市場と密接に関連するパーソナルケアパッケージングは大幅に拡大しており、売上の相当な割合がオンラインで生み出されている。オムニチャネル対応の要件が、ホームケアパッケージング市場における耐破損ソリューションへの需要を加速させている。
アジアの都市世帯における単回投与利便性包装の選好
狭い居住空間、多忙なライフスタイル、および高まる衛生意識が、アジアにおける単回投与フォーマットを推進している。単位投与量ランドリーカプセルは廃棄物を最小化し、保管を容易にし、2024年に720万世帯と予測される日本の介護世帯のニーズに合致している。水溶性フィルム、精密ディスペンシングキャップ、およびコンパクトな硬質容器が成長を支えている。単位当たりの高いマージンが低容量を補い、ホームケア包装市場における価値成長を求めるブランドにとって魅力的である。利便性文化が東南アジアおよび中東に広がるにつれ、単回投与の人気はランドリーを超えて食器洗いおよび表面洗浄セグメントにも広がる可能性が高い。小型フォーマット充填ラインに特化した機械サプライヤーは、新たな収益源に直面している。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 石油化学樹脂価格の変動 | -0.7% | グローバル(北米、欧州) | 短期(2年以内) |
| 欧州における拡大生産者責任費用 | -0.3% | 欧州から北米へ拡大 | 中期(2~4年) |
| ブランド公約のための食品グレードPCR樹脂の不足 | -0.4% | グローバル、先進国市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学樹脂価格の変動
ポリエチレンおよびポリプロピレン価格の変動はコンバーターのマージンを圧迫し、価格戦略を複雑にする。PEは2024年から2025年にかけて操業停止および原料価格の急騰により1ポンド当たり数回の5セント値上げを記録した。PETはトロピカルストーム・アルベルトによるサプライチェーン混乱後に1.1%の上昇を見た。小規模コンバーターはヘッジ手段を持たず、ホームケア包装市場においてコスト転嫁またはマージン侵食を余儀なくされている。価格変動は軽量化および代替基材への関心を加速させる。バイオベースまたはリサイクル原料への移行を迅速に進められるコンバーターは、化石燃料価格変動に対するクッションを確保できる。
欧州における拡大生産者責任費用
EPR(拡大生産者責任)規制は、廃棄物管理コストを生産者に割り当てることで、パッケージング経済を再構築している。フランスは消費者への詳細な情報提供を義務付け、スペインはパッケージへの分別シンボルの表示を求めている。これらの費用はパッケージング全体の支出を増加させる。オレゴン州とコロラド州も同様の枠組みを導しており、より広範なグローバル採用を示唆している。ブランド各社はコンプライアンスデータベースへの投資と、リサイクルが困難なフォーマットの再設計を迫られている。これらの要件は短期的なコスト圧力をもたらし収益性に影響を与えるものの、長期的には循環型経済の目標との整合を促進し、ホームケアパッケージング業界のより健全な成長見通しを支える。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
プラスチック優位の中でバイオプラスチックが台頭プラスチックは2025年のホームケア包装市場シェアの62.35%を占め、コスト効率が高くバリア性に優れたアプリケーションにおける確固たる役割を示している。このセグメントは成熟したサプライチェーンと多用途な加工技術を引き続き活用している。しかし、CAGR 11.55%で成長するバイオプラスチックは、規制当局とブランドが再生可能原料を優先する中、設計の議論においてますます重要な位置を占めている。
紙および板紙は高いリサイクル率と低い炭素フットプリントにより再び注目を集めているが、重量と耐湿性の問題から主流の液体洗剤への採用は限定的である。金属は加圧エアゾールにおいてニッチな重要性を保ち、ガラスは電子商取引における破損リスクから使用は限定的である。バイオプラスチックの勢いはPLAおよびPHA樹脂への投資を促し、コンバーターは酸素バリア要件を満たすモノマテリアルフィルムの試験を行っている。リサイクル含有量の義務が厳格化するにつれ、PCRとバイオベース原料の相溶化ブレンドがホームケア包装市場のサプライ安定性とコスト競争力を強化できる。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


包装タイプ別:
詰め替えシステムが硬質容器を変革ボトルおよび硬質容器は2025年のホームケア包装市場規模の46.40%を占め、従来の生産ラインと伝統的なフォーマットへの消費者の親しみを反映している。軽量HDPEおよびPETボトルは優れた落下衝撃耐性とブランド訴求力から引き続き主流である。しかし、CAGR 9.42%で拡大する詰め替えパウチおよびディスペンシングシステムは、素材節約とサーキュラーループの利便性を通じて価値提案を再定義している。Aptarのダーモコスメティクス向けリサイクル可能エアレスボトルとB-CAPのエコ投与キャップは、イノベーションが確立されたフォーマットをいかに近代化するかを示している。
パウチは物流効率をもたらし、輸送重量と容積を削減し、電子商取引の収益性にとって重要である。軽量詰め替えサシェと組み合わせた再利用可能なディスペンサーはライフサイクル排出量を削減し、EPR費用構造と共鳴する。一方、金属缶とスティックパックは特定の供給方式を必要とするスペシャルティクリーナーにおける役割を維持している。すべてのタイプにわたり、コンバーターはリサイクル指示のためのQRコードを統合し、消費者のサーキュラースキームへの参加を促進し、ホームケア包装市場の将来成長を支えるコンプライアンス指標を向上させることを目指している。
製品カテゴリー別:
ランドリー主導市場でエアケアが加速ランドリーケアは2025年のホームケア包装市場規模の32.55%を確保し、高頻度の使用サイクルとブランドロイヤルティに支えられている。カプセル、濃縮液体、および詰め替えパックがセグメントに浸透し、P&GのTide evoタイルはプラスチックフリーの未来を示唆している。CAGR 7.88%(2031年まで)で成長するエアケアは、フレグランスイノベーションと高まる室内空気質への関心を活かしている。欧州だけでも香り増強剤の売上高は2028年までに30億ユーロに達すると予測されている。
食器洗い、表面洗浄、およびトイレ用洗剤はコンパクト濃縮物と抗菌効果の訴求により着実な成長を示している。殺虫剤はより厳しい規制に直面し、バイオ活性物質と子供に安全なクロージャーへの移行を促している。清掃、フレグランス、および消毒効果を組み合わせた製品が登場し、バリアフィルムとベントキャップに新たな性能要件をもたらしている。これらのダイナミクスにより、競争の激しいホームケア包装市場における差別化の維持にパック開発者は多忙を極めている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
フォームファクター別:
カプセルが液体の優位に挑戦液体は2025年のホームケア包装市場シェアの45.05%を占め、確立された充填インフラと消費者の親しみに支えられている。しかし、CAGR 10.43%で成長するカプセルおよびタブは、こぼれのない取り扱いと正確な投与量を提供し、過剰使用を制限しながら単位経済性を高めている。水溶性ポリビニルアルコールフィルムは二次廃棄物を排除し、持続可能性の公約と整合している。粉末、ジェル、およびフォームフォーマットは重作業用クリーナーおよびクリング用途においてニッチな関連性を保っている。キャップまたはサシェに組み込まれたスマート鮮度センサーはリアルタイムの品質保証を提供し、価値認識を高めている。
液体からカプセルへの継続的な移行は、高精度投与装置と耐湿性パウチへの需要を加速させる。フォームファクターの多様性はブランドが価格帯をセグメント化するのにも役立ち、エントリーレベルのSKUを手頃に保ちながらプレミアム利便性パックへのアップセルを可能にする。この幅広さはホームケア包装市場内での収益安定性を支え、継続的な研究開発投資を促進する。
地域分析
アジア太平洋地域ホームケア包装市場
アジア太平洋地域は2025年のホームケア包装市場シェアの38.45%を占め、中国、インド、東南アジアにおける急速な都市化、電子商取引の成長、中産階級の拡大を反映して首位を維持しています。中国が近く施行する再生食品接触プラスチックに関する制は、地域全体で新たなコンプライアンス基準を設定することになります。日本の高齢化社会は、小規模世帯に適した開けやすいパッケージや単回使用洗剤への需要を押し上げています。地域の包装機械への投資は2024年までに180 ビリオン 米ドルを超えると予測されており、コンバーターの規模拡大を支えています。
中東ホームケア包装市場
中東は最も成長が速い地域であり、湾岸協力会議市場におけるプレミアム化に支えられ、2031年までのCAGRは7.41%に達します。上質なホームケア包装への波及需要が生まれる地域のビューティー・パーソナルケア支出は、2027年までに470 ビリオン 米ドルに達する見込みです。高温気候はバリア性能の強化とUV安定顔料を必要とし、サプライヤーの仕様を形成しています。サウジアラビアが湾岸協力会議の医薬品売上の34.6%を占めることは、衛生的な一次包装における並行した機会を浮き彫りにしています。
北米、欧州および中南米ホームケア包装市場
北米と欧州は依然として重要な市場ですが、規制の締め付けが強まっています。EU包装・包装廃棄物規則だけでも、グローバルブランドオーナーの再設計予算を押し上げています。一方、オレゴン州とコロラド州は2025年7月までに拡大生産者責任制度を導入し、生産者負担による資源回収モデルを拡大しています。中南米は新興の有望市場として台頭しており、原材料コストの上昇が2025年に紙製包装の価格を押し上げ、市場の成熟化を示しています。総じて、地域固有の規制と消費者行動が、ホームケア包装市場全体にわたって多様な成長経路を維持しています。

規制環境
規制は、設計段階からのリサイクル可能性、再生材使用、生産者責任へと移行しており、欧州は家庭用品向け包装に最も厳しい要件を設定している。EUの包装・包装廃棄物規則(PPWR、規則(EU)2025/40)は2025年2月11日に発効し、主要規定は2026年8月12日から適用され、ボトル、パウチ、カートン、家庭用品に使用される計量吐出部品にわたり、計画段階から運用上の施行段階へと移行する。
EU全域の規則に加えて、実施は欧州委員会の指針とさらなる標準化作業によって支えられており、その中には、家庭用堆肥化性に関するEU全域の標準を欧州標準化団体に策定要請する2026年2月12日という委員会の期限が含まれる。PPWRはまた、調和されたラベリングの節目(特に施行法に基づく2028年8月12日の材料組成の調和ラベリング)を設定しており、調和標準が存在しない場合には加盟国が家庭用堆肥化性を要求することを認めており、これにより包装仕様の断片化が広がり、地域全体でのSKU合理化が複雑化する可能性がある。
競争環境
業界統合が競争構造を再形成している。AmcorによるBerry Globalの統合は240億米ドルの売上高を誇るリーダーを形成し、6億5,000万米ドルのシナジー効果が期待されている。2024年にはSmurfit KappaがWestRockを127億米ドルで買収することに合意し、International PaperがDS Smithを72億米ドルで買収するなど、規模と地理的な広がりを求める動きが顕著である。これらの取引は調達力の強化、より広い技術ポートフォリオ、および変動する樹脂コストに対する強い交渉力を可能にし、ホームケア包装市場において重要な優位性をもたらす。
技術力がリーダーと追随者をますます区別している。SilganによるWeener Packagingの買収はディスペンシングソリューションのパイプラインを強化し、Q4 2024の売上高が前年比22%増加した。接続型ディスペンサー、自動在庫システム、およびリサイクル可能なエアレスポンプに関する特許出願は研究開発の強度を示している。スマート機能とリサイクル可能性を融合できる企業がファーストムーバーの優位性を獲得する。
資源確保とリサイクル能力が競争の焦点として浮上している。食品グレードPCRの不足は事前購入契約とリサイクル業者との合弁事業を促進している。高度な選別技術または化学的リサイクルに投資する企業はサーキュラーエコノミーへの対応力を確保する。バイオベースバリアコーティング、クローズドループ詰め替えインフラ、および充填ラインのAI駆動予測保全においてホワイトスペースの機会が存在し、ホームケア包装業界内での差別化への道筋を提供している。
ホームケア包装業界リーダー
Amcor PLC
Sonoco Products Company
Ball Corporation
RPC Group
Winpak Ltd
- *免責事項:主要選手の並び順不同
ホームケアパッケージング市場
- Amcor plc
- Ball Corporation
- RPC Group (Berry Global)
- Winpak Ltd
- Aptar Group Inc.
- Sonoco Products Company
- Silgan Holdings
- Constantia Flexibles GmbH
- DS Smith plc
- Can-Pack SA
- ProAmpac LLC
- Berry Global Group
- Mondi plc
- Huhtamaki Oyj
- Smurfit Kappa Group
- Sealed Air Corp.
- WestRock Company
- Albea Group
- Gerresheimer AG
- Tetra Pak

市場機会と将来展望
コンプライアンス主導の再設計は、単一素材のリフィル包装、濃縮製品や単回投与形態向けの紙ベース構造、リサイクル可能性を前提に設計された計量吐出システムに新たな余地を生み出している。2026年のブランドの動きはこの変化の現在の証拠を示している:レキットはオーストラリアでフィニッシュの食器洗い機用タブレットを75%紙ベースで縁石回収可能な包装に切り替えた(2026年4月)。一方カオ・インダストリアル(タイランド)は、SCGP、SCGC、Dowと共にマジックリーン フロアクリーナー向けに単一素材で100%リサイクル可能なリフィルバッグを商業化した(2026年6月)。これらの動きは、ヒートシール可能なリサイクル可能フィルム、単一素材のリサイクル流れに適合するバリアコーティング、リフィルおよび濃縮SKUに合わせた加工能力への需要を後押ししている。
カートンベースおよび再生可能/PCRポリマー混合構造も家庭用品分野で採用が進んでおり、リサイクル可能性の要件を損なわずにプレミアム化を可能にするより複雑なクロージャーも増えている。オルクラ ホーム アンド パーソナル ケアは、消費者利用後再生ポリエチレンとバイオサーキュラーポリエチレンを混合したElopak D-Pakカートンを用いてKlar洗剤の展開を拡大した(2026年6月)。またP&Gはリサイクル可能な紙包装でタイド エボ洗剤タイルを発売した(2026年2月)。PPWRが2026年8月12日から適用され、包装設計と物質規制が厳格化する中、材料、インク・接着剤、計量吐出部品を各地域で適合させることができる供給業者は、グローバルブランド所有者による再処方および包装再検証プログラムを通じて短期的な参入機会を見出すことができる。
Recent Industry Developments in ホームケアパッケージング市場
- 2026年6月:レキットはオーストラリアでフィニッシュの食器洗い機用タブレット向けに75%紙ベースで縁石回収可能な包装を発売し、プラスチック多用の形態を高回転率の家庭用品SKUから置き換えた。この動きは、バリア性能と陳列性能を維持しつつリサイクル可能性の期待に応える紙ベース構造やコーティング・接着剤システムの用途を拡大するものである。
- 2026年5月:アムコアは、英国のオケード・リテールの再利用可能包装プロジェクトで使用される特注の2kgおよび3kgのリフィル可能容器の生産継続を発表した。これには洗濯用液体などの日用品カテゴリーが含まれる。試験の拡大は、耐久容器の仕様、洗浄・返却ロジスティクス、家庭用品向けリフィル形態の相互運用性に関する規模の学習を支援する。
- 2024年12月:スミュルフィット・ウエストロックは、ケベック州ワーウィックの工場拡張に4,000万米ドルを投資した。追加された能力は、eコマース対応の二次包装を含む、家庭用品流通全体で使用される段ボールおよび紙ベースの包装形態向けの供給を支える。


ホームケアパッケージング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、洗濯ケア、食器洗い、表面・トイレ用洗剤、エアケア、殺虫剤、ポリッシュなどのホームケア製品の保管、保護、ディスペンシング、輸送に使用されるパッケージングを対象とし、一次包装および関連する二次包装の金額ベースで測定される。
対象外:容量10リットルを超える産業用・業務用バルクパックは除外される。
セグメンテーション概要
- 素材別
- プラスチック
- 紙および板紙
- 金属
- ガラス
- バイオプラスチック
- 包装タイプ別
- ボトルおよび硬質容器
- パウチおよびバッグ
- カートンおよび段ボール箱
- 金属缶およびエアゾール
- 詰め替えパウチおよびディスペンシングシステム
- スティックパックおよびサシェ
- 製品カテゴリー別
- ランドリーケア
- 食器洗い
- 表面洗浄およびトイレ用洗剤
- エアケア
- 殺虫剤
- ポリッシュおよびスペシャルティクリーナー
- フォームファクター別
- 液体
- 粉末
- カプセル・タブ
- ジェル
- スプレー・フォーム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビューに移行する前に需要の外縁を設定し、前提条件を現実的に保つために活用された。貿易の方向性についてはUN Comtradeおよび各国税関ポータルなどの公開資料を参照し、パッケージングおよび化学品ラベリングの文脈については米国EPAおよび欧州委員会を、ホームケア消費に関連するマクロ指標については世界銀行やOECDなどのソースを参照した。
パッケージング需要をエンドユース活動と結びつけるため、パッケージング協会のリリースやサステナビリティロードマップ、ならびにパッケージングコンバーターおよびホームケア製品オーナーの年次報告書、投資家向け資料、信頼性の高い報道も参照した。企業のフットプリントおよびパッケージングエクスポージャーの推定値を相互確認するため、企業財務・インテリジェンス、ニュース・財務情報、ならびにパッケージング素材・フォーマットのフローを検証するための輸出入貨物レベルデータベースに特化した有料サブスクリプションを活用した。ここに挙げたソースはあくまで例示であり、データ収集、検証、リサーチの明確化のために他の多くの公開文書やデータセットも参照している。
一次インタビューおよびサーベイ
一次調査は、ホームケアブランド向けにパッケージングを購入または仕様決定するパッケージング生産者、素材サプライヤー、コンバーター、および川下ステークホルダーとのインタビューおよびサーベイを中心に実施された。アジア太平洋地域、EMEA、アメリカ大陸にわたってインプットを収集しため、モデルはローカルのフォーマット嗜好、規制上の圧力ポイント、および観察された価格変動パターンを反映しており、その後、前提条件はデスク指標に対して三角測量で検証された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:18% | アジア太平洋地域:41% |
| 中位層:54% | 機能・ユニットリーダー:38% | EMEA:36% |
| 中小規模プレイヤー:19% | マネージャー:44% | アメリカ大陸:23% |
市場規模算定と予測
規模算定は、ホームケア消費シグナルをパックフォーマットミックスおよび典型的な素材使用量を用いてパッケージング価値に変換し、フォーマットおよび素材レベルで価格マッピングを行うトップダウン型需要再構築を用いて構築された。その後、合計値はサプライヤーおよびコンバーターの収益エクスポージャーに対する確認や、ボトル、ポーチ、金属缶などの一般的なフォーマットに対するサンプリングされた平均販売価格×数量計算など、選択的なボトムアップ近似値によって裏付けられ、外れ値の調整に活用された。
モデルで使用した主要インプットには、ホームケアカテゴリー別数量(洗濯、食器洗い、表面洗剤、エアケア、殺虫剤)、パックフォーマットシェア(硬質対軟質、リフィル普及率)、樹脂および紙の価格動向、素材使用量に影響する軽量化・再生材含有率目標、二次包装ニーズを変化させるeコマース出荷ミックスが含まれる。サブ地域またはニッチフォーマットで直接的な数量シグナルが乏しい場合は、家計支出や貿易連動素材入手可能性などのプロキシ変数を適用し、インタビューで再検証した。
予測は、業界参加者から収集した変数レベルの見通しに裏付けられたシナリオ分析を用いて作成された。シナリオは、リフィル採用の期待される変化、サステナビリティコンプライアンスのタイムライン、および素材別パッケージング価格の推移に基づいて設定された。モデルのステップを再現可能な状態に保つことで、合計値を隠れた調整ではなく明確なインプットによって説明・ストレステストできるようにした。
データ検証と更新サイクル
アウトプットは、カテゴリー需要シグナル、パッケージングミックスの前提条件、および示唆される価格設定という3つの層にわたる三角測量によって確認され、極端な乖離が早期に検出された。地域別および主要フォーマット別に分散チェックを実施し、異常値が検出された場合は基礎的なドライバーを再確認し、必要に応じて回答者への再コンタクトを行った。
承認前に、モデルと説明文は多段階のアナリストレビューを経て、論理が現場および公開データで起きていることと一致しているかを確認する。レポートは年次で更新され、主要な規制変更や原材料価格の急激な変動など重大なイベントが発生した場合には中間更新が行われる。納品直前にアナリストが最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceのホームケアパッケージング市場規模と他の公表推計値との比較
ホームケアパッケージングの公表市場価値がしばしば異なるのは、各出版社がホームケア製品の対象範囲を独自に定義し、一次包装と二次包装にわたるパッケージング層の計算方法が異なるためである。また、あモデルが素材別の詳細なパックフォーマットミックスと価格設定を使用し、別のモデルが調整ステップの少ない広範なパッケージング合計を使用する場合にも差異が生じる。
容量10リットルを超える産業用・業務用バルクパックはMordor Intelligenceの対象範囲外であり、これらの大型フォーマット用途が同一の需要プールに混入されると合計値が高くなる場合がある。また、リフィルポーチがスタンドアロンフォーマットとして評価されるか、フレキシブルパッケージング全体にまとめられるか、樹脂および紙の価格変動がどの程度速く反映されるか、市場が固定カレンダーのみで更新されるか主要原材料の動向後に再確認されるかによっても差異が生じる。
ベンチマーク比較
| ソース | 市場規模 | リサーチ手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 390.18億米ドル(2026年) | |
| 業界出版社A | 451.70億米ドル(2025年) | より早い基準年を使用しており、製品およびパッケージング層にわたってより広いホームケア対象範囲を適用しているとみられ、後年のミックスおよび価格前提条件が適用される前の出発値を引き上げる可能性がある。 |
| 業界出版社B | 339.20億米ドル(2026年) | フォーマットの対象範囲をより厳格に絞り込んでいるか、プラスチックおよび紙系パッケージング全体にわたる素材価格の推移前提条件をより保守的に設定していることを反映した、低い2026年出発値から始まっている。 |
総じて、これらの数値が主に乖離する原因は、対象範囲の境界、基準年の整合性、およびパッケージングミックスと素材価格が価値に変換される方法にある。同一の需要ドライバーセットを一貫した変換ステップで処理し、インタビューフィードバックと照合することで、市場規模は年度ごとに再現・説明しやすくなる。


レポートで回答される主要な質問
ホームケア包装市場の現在の規模はどのくらいか?
市場は2026年に397億1,800万米ドルと評価され、CAGR 5.03%で2031年までに500億7,000万米ドルに達すると予測されている。
どの地域がホームケア包装市場をリードしているか?
アジア太平洋地域は都市化、所得向上、および急速な電子商取引の成長により、グローバル収益の38.45%を占めている。
詰め替えパウチが硬質ボトルよりも速く成長しているのはなぜか?
詰め替えパウチは素材使用量を削減し、サーキュラーエコノミー規制に整合し、IoT対応ディスペンサーシステムをサポートし、2026年から2031年にかけてCAGR 9.42%を推進している。
EPR費用は包装生産者にどのような影響を与えるか?
拡大生産者責任は廃棄物管理コストをブランドに移転し、包装支出を2~5%引き上げるが、リサイクル可能なモノマテリアル設計を奨励する。
ホームケア包装におけるリサイクル含有量を取り巻く課題は何か?
食品グレードPCRの入手可能性の制限、長い規制承認プロセス、およびバージン樹脂より20~40%高いコストが、公的な持続可能性公約の履行を妨げている。
最終更新日:



