
Eコマース包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 89.07 十億米ドル |
| 市場規模 (2031) | 168.66 十億米ドル |
| Growth Rate (2026 - 2031) | 13.62 % |
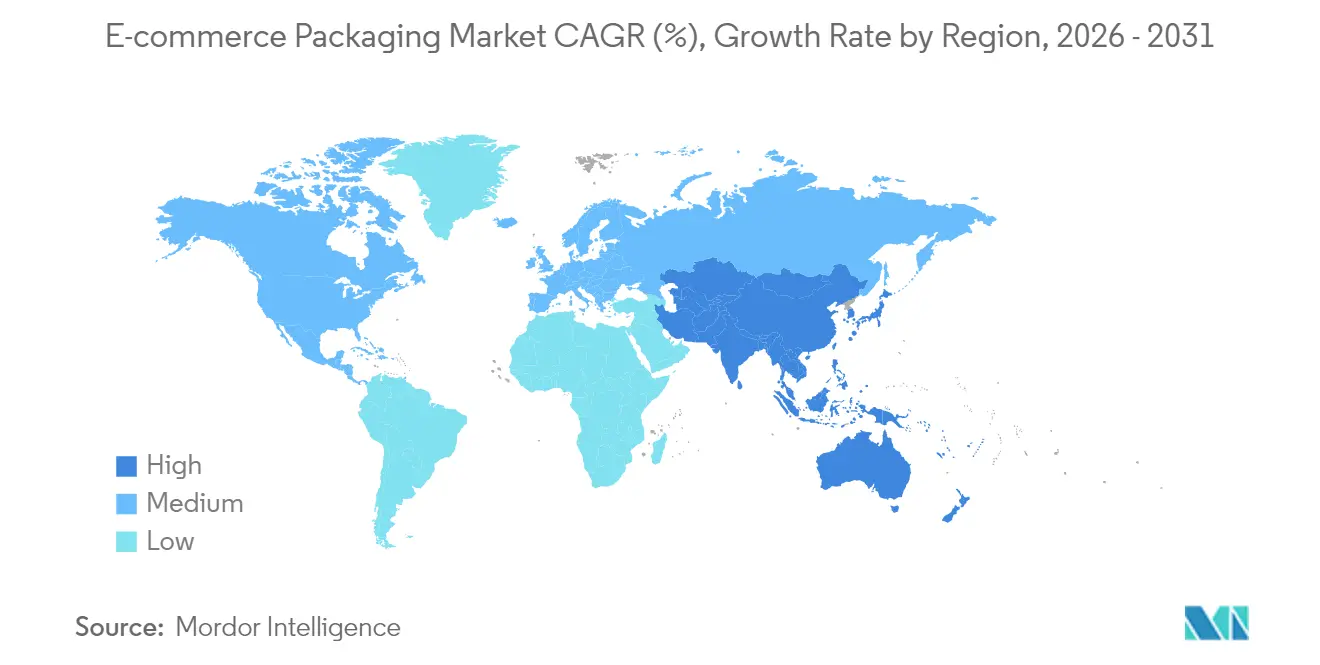
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
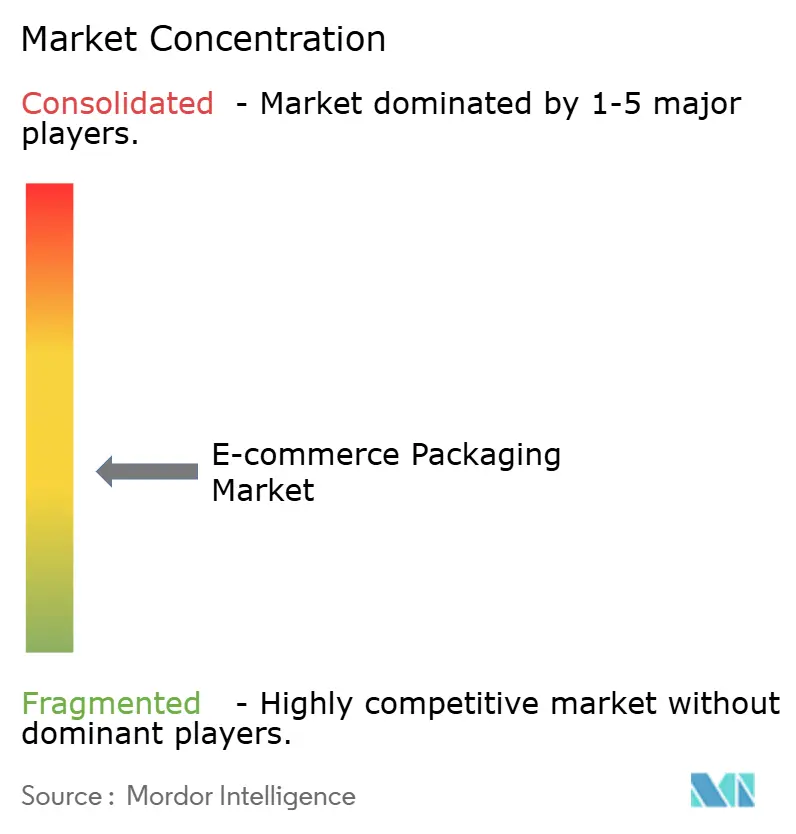
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEコマース包装市場分析
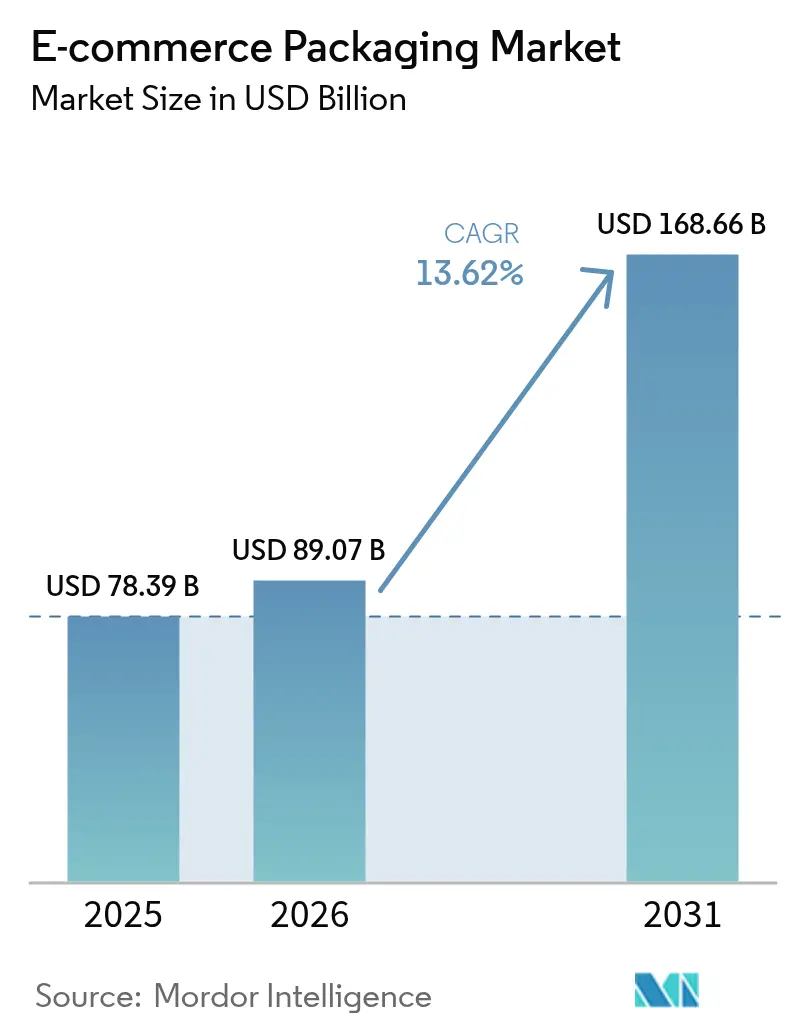
Eコマース包装市場の規模は、2025年の783億9,000万米ドルから2026年には890億7,000万米ドルに成長し、2026年〜2031年のCAGR 13.62%で2031年までに1,686億6,000万米ドルに達する見込みです。
数量成長は、オンライン小売取引の急増に起因しており、個別小包の配送が、かつての店舗への一括配送に取って代わっています。リサイクルが困難な素材に対するペナルティを課す規制上の義務と、自動化およびフィット・トゥ・プロダクト設計ソフトウェアの急速な進歩が相まって、よりスマートで軽量かつ持続可能な包装への需要を牽引し続けています。紙、バイオプラスチック、モノマテリアルフレキシブルフィルムへの素材転換は、ブランドがオムニチャネル物流ネットワーク内での商品保護を維持しながら、新たなリサイクル含有量割当に対応するにつれて加速しています。一方、プレミアムな開封体験に対する消費者の期待が高まる中、販売者は美観とライフサイクル末端の循環性のバランスを取ることを余儀なくされており、包装はコストセンターから収益を生み出すブランド資産へと昇格しています[1]サステナブル・パッケージング・コアリション、「保護包装設計ガイド」、sustainablepackaging.org。
レポートの主要ポイント
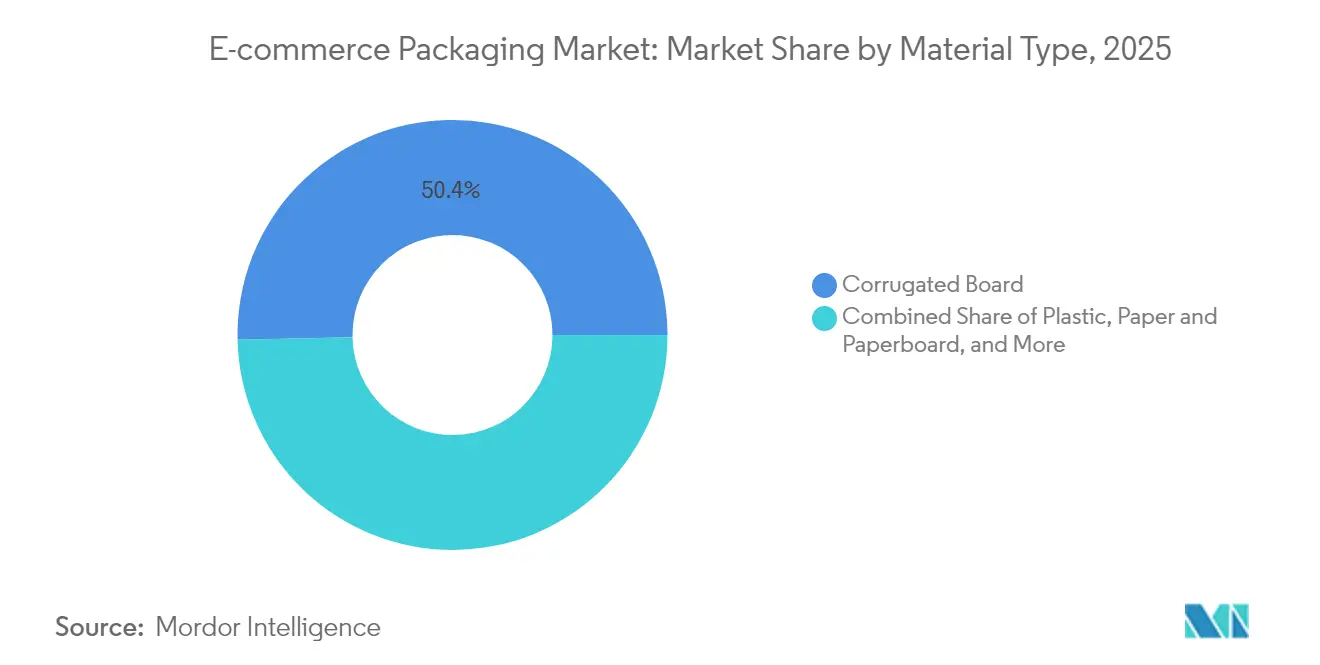
- 素材タイプ別では、段ボールが2025年のEコマース包装市場シェアの50.35%を占め、バイオプラスチックは2031年にかけてCAGR 14.72%で拡大する見込みです。
- 包装形態別では、箱およびカートンが2025年のEコマース包装市場規模の61.20%を占め、保護用ボイドフィルおよびクッション材システムは2031年にかけてCAGR 15.95%で拡大しています。
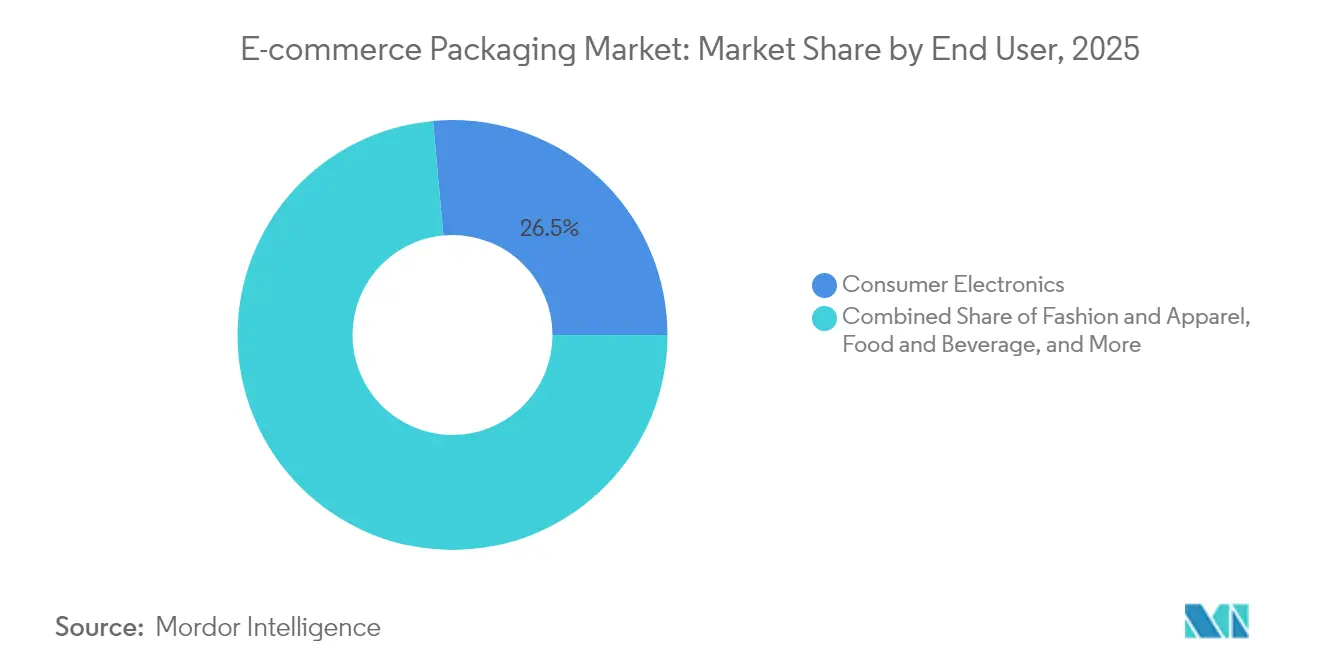
- エンドユーザー別では、民生用電子機器が2025年のEコマース包装市場規模の26.45%を占め、食料品およびクイックコマースは2026年から2031年にかけてCAGR 14.55%で最も速く成長する見込みです。
- 地域別では、アジア太平洋が2025年のEコマース包装市場において51.30%の収益シェアを占め、2031年にかけてCAGR 15.39%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オンライン小売GMVの爆発的成長 | +3.20% | グローバル、アジア太平洋が先行 | 短期(2年以内) |
| DIM重量課金削減に向けた軽量・フレキシブル形態へのシフト | +2.10% | 北米およびEUが先行、アジア太平洋へ波及 | 中期(2〜4年) |
| 持続可能性規制が紙およびバイオベース素材の採用を加速 | +2.80% | EUが中核、北米が追随、アジア太平洋は選択的 | 中期(2〜4年) |
| ブランドエンゲージメントチャネルとしての「開封体験」 | +1.40% | グローバル、プレミアムセグメントは先進国市場に集中 | 長期(4年以上) |
| 素材廃棄を削減するAI対応フィット・トゥ・プロダクト自動化 | +1.90% | 北米およびEUが早期採用、アジア太平洋がスケールアップ | 中期(2〜4年) |
| クイックコマースおよびサブスクリプション小売の急速な台頭 | +2.40% | 世界の都市部、インドおよび中国が最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オンライン小売GMVの爆発的成長
Eコマースの商品取扱高(GMV)は世界中で二桁成長を続けており、増加する注文のすべてが保護包装に入って出荷されることで、包装需要は小売売上高の見出し数字を上回るペースで増加しています。中国の165か所の越境パイロットゾーンだけで2024年に1日あたり約2,000万個の小包を処理しており、国レベルのGMV拡大が段ボールおよびメーラーの消費を直接押し上げていることを示しています。インドの都市部のクイックコマース事業者は現在、10〜15分以内の食料品配達を目標としており、壊れやすい生鮮品が大型クレートではなく個別に出荷されるため、包装対製品比率が上昇しています。サブスクリプションコマースは、定期的な出荷がブランドカートンで毎月補充品を届けることで、さらに数量を増幅させています。深圳のフルフィルメントハブから欧米の消費者への越境コマースにおける長い輸送ルートは、マルチモーダルな取り扱いに耐えられる厚いフルートグレードと設計されたクッション材の必要性を高めています。これらの数量および性能面の変化が、世界のEコマース包装市場の成長軌道を支えています。
軽量・フレキシブル形態へのシフト
宅配便の容積重量価格設定は半空のカートンにペナルティを課すため、販売者は空間と輸送費を削減する適正サイズのメーラー、折りたたみ式ポーチ、マチ付きバッグの採用を促されています。アマゾンのオンデマンド包装イニシアチブは、機械学習ソフトウェアと各注文にフィルムを密封するオートバガーを組み合わせることで、配送中の損傷を24%削減し、出荷物流コストを5%削減しました。ファストファッションなど低マージンカテゴリーは、包装コストを製品価値の5%以下に抑えるためにフレキシブルポリメーラーに依存しており、モノマテリアルフィルムは密度向上を犠牲にすることなくリサイクル規制に対応しています。早期採用は米国とヨーロッパで最も強いですが、ラストマイルコストが総物流費の30%を超えることもあるアジア太平洋でもトレンドが加速しています。宅配便が容積重量価格設定を厳格化するにつれ、軽量形態はEコマース包装市場においてシェアを拡大していく可能性が高いです。
持続可能性規制が紙およびバイオベース素材の採用を加速
2025年1月に施行された欧州連合の包装および包装廃棄物規制は、2030年までにすべてのプラスチック包装に30%のリサイクル含有量を義務付け、リサイクル不可能な形態にはエコモジュレート型拡大生産者責任(EPR)手数料を課しています。規制に対応する企業は手数料の倍増を回避するために紙ベースの包材やバイオベースポリマーに転換し、Eコマース包装の「紙化」を触媒しています。パタゴニアはバージンファイバーの配送箱を農業廃棄物由来の成形繊維に置き換え、路肩リサイクル要件を満たしながら森林資源の使用を大幅に削減しました。カリフォルニア州、オレゴン州、コロラド州でも同様の枠組みが手数料体系を北米に拡大しています。先行企業はサプライチェーンの信頼性を獲得し、将来の市場アクセス障壁を回避することで、持続可能性規制はEコマース包装市場の成長に対して最も高いプラスの影響をもたらす要因の一つとなっています。
ブランドチャネルとしての開封体験
包装は今や配送容器とストーリーテラーの両方の役割を担っています。H&Mが再設計した紙製メーラーは年間2,000トンのプラスチックを削減しながら、顧客体験を向上させる印刷された内側グラフィックを追加しました。ラグジュアリーD2Cブランドは、商品の真正性を証明しポスト購入のデジタルエンゲージメントを促進するNFCチップをリジッドボックスに埋め込んでいます。ソーシャルプラットフォームはこれらの取り組みを増幅させており、「開封」動画はEコマースコンテンツの視聴数上位に繰り返しランクインしています。ユーザー生成コンテンツが低コストのマーケティング乗数となるにつれ、バリュー小売業者でさえブランドティッシュや可変印刷ボックスライナーを導入しています。しかし、美観とリサイクル性の両立という二重の必要性から、ブランドはライフサイクル末端の適合性を維持するために水性インク、デボッシング、モノマテリアル接着剤への投資を余儀なくされています。美しさと責任をめぐるこの相互作用のダイナミクスが、より広いEコマース包装市場内のプレミアムセグメントの成長を支えています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プラスチック禁止およびEPR手数料がコンプライアンスコストを増加 | -1.80% | EUが主要、グローバルサプライチェーンへ波及 | 短期(2年以内) |
| クラフト紙および樹脂価格の変動 | -2.30% | グローバル、北米およびヨーロッパが最も影響を受ける | 短期(2年以内) |
| 越境配送における損傷および返品率 | -1.10% | グローバル貿易ルート | 中期(2〜4年) |
| データギャップの中でのカーボンフットプリント監査 | -0.90% | 先進国市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格なプラスチック禁止およびEPR手数料がコストを押し上げ
拡大生産者責任(EPR)制度は各素材の実際のリサイクル可能性に応じた手数料を課しており、一部のEU市場ではリサイクルが困難な多層ポーチのコストが2倍になっています。カリフォルニア州のプラスチック汚染防止法は販売されるすべての包装1キログラムに定額手数料を課し、ブランドにポートフォリオの見直しかペナルティの吸収を迫っています。規制対応スタッフを持たない中小オンライン販売者は手数料申告を完了するのに苦労しており、コンプライアンス固定費を大量の取引量に分散できる統合プレーヤーに競争上の優位性をもたらしています。これらの財務的な逆風は、今後2年間のEコマース包装市場の潜在的なCAGRを抑制しています。
クラフト紙および樹脂価格の変動がマージンを圧迫
エネルギー価格の急騰と製紙工場の操業停止により、2025年初頭に北米のライナーボード価格が1トンあたり70米ドル上昇し、製箱工場のマージンが歴史的な10%の閾値を下回りました。フレキシブルフィルムコンバーターは、メキシコ湾岸のクラッカー設備の停止が供給を逼迫させた同四半期に12%の樹脂価格変動に直面しました。包装コストが製品の着地コストの3〜8%に上限が設定されることが多い中、ブランドオーナーは価格上昇を吸収するか消費者に転嫁するかのトレードオフに直面しており、需要を軟化させる可能性があります。このような変動は設備増強への投資を制約し、Eコマース包装業界における素材転換を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
バイオプラスチックが段ボール優位の中でイノベーションを牽引段ボールは、コスト効率の高さ、高い積み重ね強度、ほぼ普遍的な路肩リサイクル可能性により、2025年のEコマース包装市場の50.35%を占めました。このセグメントは、国内および輸出出荷向けに段ボールフルートグレードを規格化する中国の国家宅配包装品質基準の恩恵を引き続き受けています。一方、バイオプラスチックは規制上の追い風と消費者意識の変化を反映し、2031年にかけてCAGR 14.72%で最も成長の速い素材グループを形成しています。コンバーターはPLAとポストコンシューマーリサイクル材を混合し、引張性能を損なうことなくEUの30%リサイクル含有量閾値を満たすメーラーを製造しています。東南アジア全域での拡張可能な発酵施設への投資により、バイオ樹脂のプレミアムが徐々に低下し、プレミアムコスメティクスやオーガニック食品販売者を超えた幅広い採用が可能になるでしょう。
ブランドオーナーは、スコープ3排出量を削減するために、段ボールの信頼性の高い保護性能と再生可能な代替素材のバランスを取っています。段ボールが数量を支配する一方で、バイオプラスチックは差別化をもたらします。D2C電子機器販売者は、目に見える持続可能性のアップグレードとして堆肥化可能なフィルムシュリンクスリーブを宣伝しています。従来のPEおよびPP事業者は、機械的リサイクルに対応したモノマテリアルバリアントを設計することでシェア防衛を図っています。再生可能ポリマーと化石由来ポリマーの共存は、一夜にして入れ替わるのではなく移行期にあることを示しており、両方の素材クラスターがEコマース包装市場に不可欠であり続けることを保証しています。


包装形態別:
保護ソリューションが従来の箱を上回る成長箱およびカートンは、アパレルから小型家電まで多様なSKUにわたる汎用性を反映し、2025年のEコマース包装市場規模の61.20%を生み出しました。しかし、保護システム、ボイドフィルクッション、成形パルプ、エアピローは、小売業者が輸送中の損傷に起因する返品に取り組む中、CAGR 15.95%で拡大しています。米国の消費財企業は2024年に損傷関連の評価損に約10億米ドルを費やしており、破損率を1%未満に下げる厚いパッディングと設計されたインサートへの投資を促しています。ファッション商品向けフレキシブルメーラーの並行成長はリジッドカートンに取って代わり、容積廃棄物とラストマイルのCO₂排出量を削減しています。
コールドチェーンEグロサリーはさらに特殊断熱材への需要を高めています。冷凍食品や生物学的製剤の温度管理小包は、内容物を48時間にわたって2℃〜8℃に保つ相変化ライナーを必要とし、保護包装の収益を押し上げています。自動化されたキッティングラインは、適正サイズの段ボールシェルとオンデマンドエアクッションを組み合わせ、性能とスループットのバランスを取っています。統合された形態ポートフォリオはコンバーターに優位性をもたらし、単一契約で複数のニーズに対応し、Eコマース包装業界内での地位を強化することを可能にしています。
エンドユーザー別:
クイックコマースが食料品包装を変革民生用電子機器は2025年のEコマース包装市場シェアの26.45%を占め、高い平均注文額と多層保護の必要性に牽引されて最大の購買グループであり続けました。スマートフォン、ノートパソコン、ゲームコンソールは長い小包ネットワークを経由するため、帯電防止バッグとカスタムEPSコーナーブロックが不可欠です。アパレルが僅差で続きますが、食料品およびクイックコマースチャネルが2031年にかけてCAGR 14.55%で最も速く成長しています。高密度都市部での超高速配達は、冷蔵商品からの結露に耐えるバイオワックスコーティングされた漏れ防止紙袋を好みます。 都市部のダークストア事業者は1時間に数百件のマイクロオーダーを出荷するため、人間工学的なトートからバッグへの移送ステーションとスリムなネスト可能クレートが必要です。別の成長ノードであるミールキット企業は、食品安全と持続可能性教育を融合させ、エンドユーザーの廃棄方法を案内するQRコードを保冷剤に統合しています。コスメティクスおよびパーソナルケアブランドはプレミアムな開封体験に投資しており、印刷クラフト紙で包まれたリジッドボードボックスがラグジュアリーポジショニングを強化する触覚的な手がかりを提供しています。各業種はこのように独自の機能的・ブランディング要件を課しており、Eコマース包装市場全体にわたって製品開発パイプラインを維持しています。
地域分析
アジア太平洋地域のEコマース包装市場
アジア太平洋地域は2025年に51.30%の収益シェアでEコマース包装市場をリードしており、2031年にかけて15.39%のCAGRで拡大しています。中国の国家規格GB 43352-2023は宅配パッケージの必須性能指標を定義し、600万の活発なオンライン販売業者全体で均一な品基準の普及を促進しています。同時に、インドのクイックコマース売上は2025年から2030年の間に3倍となり、モンスーンの湿気の中でも機能する軽量かつ耐久性のある袋への需要を高めています。東南アジアのマーケットプレイスも同様の規制を採用し、紙製クッション材を活用してプラスチック廃棄物を削減することで、地域全体の勢いを強化しています。
北米のEコマース包装市場
北米は第2位に位置しています。カリフォルニア州のプラスチック発生源削減目標と、カナダによるリサイクル困難な発泡材の禁止措置が、基材転換の加速を促しています。フルフィルメントセンターはAI駆動の箱選択ツールに投資し、段ボール使用量を12%削減することで、コストと持続可能性の両目標を支援しています。また、米国ではオンライン食料品の普及率が2025年に16%に達するにつれ、コールドチェーンのイノベーションが育まれており、食品および医薬品分野における温度安定性ライナーへの需要が高まっています。
EMEAのEコマース包装市場
欧州は循環性に関するグローバルな試験場であり続けており、PPWRのリサイクル含有量および再利用義務が、最終的に世界規模で普及するフォーマットを形成しています。ドイツの小売業者は、人口密集した都市地区において使い捨てパッケージを80%削減する返却可能なEグローサリークレートの試験運用を行っています。一方、中東およびアフリカは普及において後れを取っているものの、越境プラットフォームが物流の足跡を拡大するにつれ、二桁台の成長を記録しています。インフラの格差と通関の複雑さが数量を抑制しているものの、スマートフォン普及率の上昇が長期的な上昇余地を解放し、新興地域をEコマース包装市場の将来的な拡大に組み込んでいます。

規制環境
Eコマース向け包装をめぐる規制環境は、リサイクル性、空間効率、環境訴求の根拠づけをめぐって厳格化が進んでいる。欧州連合では、包装及び包装廃棄物規則(PPWR)である規則(EU)2025/40が2025年2月11日に発効し、2026年8月12日から適用される。これにより指令方式の柔軟性は、越境Eコマースの流れにおける素材選定やパッケージ設計に影響を与える直接適用可能な要件へと置き換えられる。
再生材含有率やEPR関連要件に加え、PPWRは小包輸送に関連する設計面での制約も追加している。これには、実施法や2030年の適合期限に紐づく、Eコマース向け、集合、輸送用の包装を充填する事業者に対する空隙率上限50%が含まれる。欧州委員会は加盟国間での一貫した適用を支援するため、2026年にPPWRガイダンスを発行した。また米国では、連邦取引委員会のグリーンガイド見直しプロセス(2022年に連邦官報告示により開始)が、Eコマース向け包装やマーケティング資料においてブランドがリサイクル性やその他のサステナビリティ訴求をどのように裏付けるかを引き続き規定している。
バリューチェーン分析
Eコマース包装のバリューチェーンは、クラフトライナーボード、再生繊維、ポリマー樹脂(バイオベース原料を含む)といった上流原料から始まり、段ボール箱製造、フレキシブルフィルムの押出・加工、成形パルプ製造、保護包装製造といった加工工程へと続く。下流では、フルフィルメントセンター、3PL、ブランドオーナーがパッケージ形態や印刷仕様を指定するが、これらの要件は流通・返品プロセスにおいて大規模に効率的に実行できるものをますます反映するようになっている。
コンプライアンスと自動化は、任意の付加機能ではなく、バリューチェーンを支える不可欠な要素になりつつある。2026年、CJ Logisticsは空隙削減のため、AIベースの過剰包装検知を26のフルフィルメントセンターに導入した。Fraunhofer IMLやIgepa GroupのCASTN SaaSといったソフトウェアツールは、空間効率規則への対応を支援するため、段ボール箱セットを最適化する。素材面の革新も、提携や代替原料を通じて上流へと広がっており、Amazonが農業廃棄物を生分解性包装材料に変換するためにIIT Roorkeeと進める取り組みや、Specialized Packaging GroupのEcoFlexのような成形パルププラットフォーム(再生繊維によるフォーム代替や、より迅速な金型サイクルを目指す)が挙げられる。
競合環境
Eコマース包装市場は中程度の分散を特徴としていますが、コンプライアンスコストの上昇に伴い統合が加速しています。Amcorは2025年4月にBerry Globalとの84億米ドルの全株式交換取引を完了し、フレキシブルフィルムと特殊カートンの深いポートフォリオを持つ240億米ドルの収益チャンピオンを誕生させました。3か月前には、International PaperがDS Smithを買収し、5億1,400万米ドルのシナジーを目標にヨーロッパの段ボール事業を拡大しました。Smurfit KappaはWestRockと2024年に合併してSmurfit WestRockを形成し、40か国以上に500以上のコンバーティングプラントを即座に擁することになりました。
規模が重要なのは、今後のEPR手数料がライフサイクルデータと閉ループインフラへの投資を要求するためであり、これは中小の独立系企業には手の届かないことが多いです。主要グループはデジタルツインとSaaSコンフィギュレーターを展開し、容積、重量、排出量のトレードオフをリアルタイムでモデル化して、クライアントが予算とESG目標の両方を達成できるよう支援しています。一方、中規模の専門企業はコールドチェーンおよび再利用可能包装のニッチ市場に足場を築いており、スペインのスタートアップCool Chainの9日間ゲルパックソリューションはミールキット企業の配達半径を拡大しており、コモディティ段ボールのマージンが圧縮される中でも、性能主導のサブセグメントが価格決定力を維持できることを示しています。
持続可能性の信頼性が購買候補リストを形成しています。リサイクル含有量のディスプレイボックス、水性インク、認定堆肥化可能メーラーが差別化を生み出しています。しかし、原材料コストの変動が収益性を脅かしています。垂直統合された大手企業は自社製紙工場を通じてクラフトライナーリスクをヘッジしていますが、外部供給に依存するコンバーターはスポット購入とパススルー条項を使い分けています。規制当局とマーケットプレイスがリサイクル可能性の開示基準を引き上げるにつれ、単なる生産能力ではなく技術パートナーシップが、Eコマース包装業界内の将来のシェア変動を左右する可能性が高いです。
Eコマース包装業界のリーダー企業
Amcor PLC
Mondi PLC
International Paper Company
Smurfit Kappa Group PLC
DS Smith PLC
- *免責事項:主要選手の並び順不同
Eコマース包装市場
- Amcor plc
- Mondi plc
- International Paper
- Smurfit Kappa Group
- DS Smith plc
- WestRock Company
- Georgia-Pacific LLC
- Sealed Air Corporation
- Ranpak Holdings Corp.
- Pregis LLC
- Klabin SA
- Rengo Co. Ltd
- Stora Enso Oyj
- Nippon Paper Industries
- Oji Holdings
- Ranpak Holdings Corp
- Packhelp SA
- Shorr Packaging Corp.
- Packsize Intl.
- Packsize International

市場機会と将来展望
設計上の制約や文書化要件は、特にEUのPPWRが2026年8月12日から適用開始されるのに伴い、適正サイズ化の自動化、空隙検知、コンプライアンス対応の包装仕様策定ワークフローに対する需要を生み出している。PPWRには、2030年に向けて充填済みEコマース包装に対する空隙率上限が50%に達する規定が含まれており、これにより意思決定の比重がフルフィルメント業務側にさらに移行しつつある。こうした状況下で、AIによるパッケージ選定、段ボールセット最適化ツール、標準化された包装ライブラリは、容積重量によるペナルティを軽減しつつ、ラベリングや報告の要件との整合を図るのに役立っている。
循環型・再利用型モデルも、名称のあるプログラムや提携を通じて、特定の限定的な経路でのパイロット段階を超えて広がりつつある。2026年3月、FedExとReturnityは、最大50回の出荷サイクルを想定した再利用可能なB2B用箱ソリューションを開始し、反復的な出荷ネットワーク全体でのクローズドループ包装への商業的な道筋を示した。素材・生産能力面では、Amazonが2026年2月に発表したIIT Roorkeeとの提携により、インドのフルフィルメント向けに農業廃棄物由来の生分解性素材を目指している。フィルム・フレキシブル包装の生産能力計画も進行しており、Oben Groupが2026年6月に合意した12メートル幅のBOPPライン(年間94,000メートルトンの生産能力)や、Amcorの2026年7月の東莞拠点拡張プロジェクトが挙げられ、いずれも軽量化・高スループット化されたEコマース向け形態を支えることを目指している。
Recent Industry Developments in Eコマース包装市場
- 2026年6月:Amcorは英国のスタートアップKelpiと提携し、繊維系包装のコーティング技術向けに海藻由来素材を評価した。この協業は、繊維基材における次世代バリア性能の実現を目指しており、リサイクル性・循環性要件のもとで紙ベースのEコマース向け形態への移行を後押しするものである。
- 2025年4月:Mondiは、Schumacher Packagingの西欧事業の買収を完了し、10億平方メートル超の包装生産能力を獲得した。この取引により、Mondiの地域的な加工拠点網が拡大し、Eコマース及びオムニチャネルサプライチェーンからの大量の段ボール需要に対応する規模が拡大した。
- 2024年11月:Smurfit KappaはWestRockと合併し、Smurfit WestRockを設立した。これにより、加工ネットワークを拡大したより大規模な統合包装サプライヤーが誕生した。この統合により、小包輸送やリテールレディなEコマース用途で使われる段ボール・繊維系包装のエンドツーエンドの対応力が強化された。


Eコマース包装市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、Eコマース包装市場は、オンラインチャネルを通じて購入された商品を梱包、保護、出荷するために使用される包装製品を対象とし、小包ネットワーク全体で使用される外装及び保護形態を含む。
対象範囲外:Eコマースのフルフィルメント及び小包配送の流れに入らない、非出荷型の小売陳列用包装は除外する。
セグメンテーション概要
- 素材タイプ別
- プラスチック
- 紙および板紙
- 段ボール
- フレキシブルフィルムおよびメーラー
- バイオプラスチック
- その他
- 包装形態別
- 箱およびカートン
- メーラーおよび封筒
- 保護包装(ボイドフィル、クッション材、ライナー)
- ラベル、テープおよびクロージャー
- 特殊・再利用可能システム
- エンドユーザー別
- ファッションおよびアパレル
- 民生用電子機器
- 食品および飲料
- パーソナルケアおよびコスメティクス
- 食料品およびクイックコマース
- ホームおよびリビング・家具
- その他のオンライン小売業者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- 英国
- ドイツ
- フランス
- イタリア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、検証
デスクリサーチ
数値構築を確定する前に、需要プールと出荷用包装の文脈を定義するためデスクリサーチを実施した。Eコマース活動、小包の流れ、包装材料に関する公開データを収集し、モデルへの入力値が観測・再現可能なものに紐づくようにした。
参照した情報源には、貿易・価格動向に関する各国統計局や税関ポータルなどの非有料情報源、入手可能な場合の郵便・小包規制当局の公表資料、紙・段ボール・プラスチック関連の業界団体ページ(サステナビリティ及びリサイクルデータを含む)が含まれる。また、典型的なパッケージ重量や性能要件を確認するため、査読を経た包装・材料関連の文献も活用した。企業の開示資料、決算資料、信頼性の高い報道は、生産能力の増強、価格動向に関するコメント、構成比の変化を把握するために用いた。企業財務・インテリジェンス向けの有料サブスクリプション、また有用な場合には特許データベースも、収益エクスポージャーやイノベーションの方向性を検証するために選択的に用いた。これらのデスク情報源は例示であり、データポイントの収集、相互確認、明確化のために追加の公開情報源も用いた。
一次インタビュー及び調査
一次調査は、包装加工業者、素材サプライヤー、物流・フルフィルメント関係者、パッケージ設計や注文プロファイルを左右する大口の購買側ユーザーを中心に実施した。APAC、EMEA、南北アメリカ地域全体で専門家インタビューと構造化調査を実施し、数量の牽引要因、価格変動、代替パターンを確認した。前提条件のばらつきが大きい場合は、出荷・フルフィルメントからの実運用シグナルと合計値が整合するまで反復的に見直した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):15% | APAC:44% |
| ミドルティア:56% | 機能・部門責任者:39% | EMEA:35% |
| 小規模プレイヤー:15% | マネージャー:46% | 南北アメリカ:21% |
市場規模算定及び予測
市場規模の算定は、トップダウン方式から始まり、Eコマースの注文活動と小包出荷の強度を、パッケージ形態の利用状況と平均パッケージ重量の前提を用いて包装需要に変換する。次に、素材及び形態別の混合価格を用いて金額を算出する。同一の注文でも異なる包装ニーズが生じ得るため、特に段ボール箱とメーラーの構成比、カテゴリー別の保護包装の強度については、構成比を慎重に取り扱った。
実用的なモデルとするため、地域別のEコマース浸透率、小包量の増加、出荷あたりの平均品目数、適正サイズ化の採用状況、紙・段ボール・プラスチックの素材価格動向など、クライアントとの議論で説明可能な限定された入力項目に絞り込んだ。予測は、インタビューで示された方向性と規模感に基づくシナリオ分析を用いて策定し、短期的な変動が非現実的な急変を生まないよう、必要に応じて平滑化した。ボトムアップ的な推定は、サプライヤーの収益エクスポージャー確認や、平均販売価格×数量のスポットチェックなど、選択的に用いた。国別指標が欠落している場合は、類似市場からの保守的な代替比率を用いてギャップを埋めた。
データ検証及び更新サイクル
算出結果は、包装材料需要の方向性、生産能力・稼働率に関するコメント、モデル化した傾向とおおむね整合すべき貿易や価格動向といった独立したシグナルと照合して確認した。ある地域または素材ラインで外れ値的な変化が見られた場合は、前提条件を再検討し、フォローアップ確認を用いて再検証を実施した上で、承認前に2回目のアナリストレビューを行った。
本レポートは年次で更新され、原材料コストの急変、包装に関する主要な規制変更、大規模な生産能力の動きなど、重要な出来事が発生した場合には中間更新を追加する。納品前には最終確認を行い、数値が最新の公開指標及びインタビューによる検証済みの知見と整合していることを確認する。
Mordor Intelligenceによる Eコマース包装市場規模算定と他の公開推計値との比較
Eコマース包装の公開市場規模は、同じ市場を扱っているように見えても、しばしば異なる値を示す。これは、各発行元が対象となる製品や基準年の定義について異なる判断を下しているためである。また、価格の適用方法、構成比の変化を想定する速度、地域別合計を実際の出荷活動に照らして再調整しているかどうかによっても差が生じる。
主な相違点は、テープや一部の小売用包装が合計に含まれているかどうかである。Mordor Intelligenceは、Eコマース包装をオンライン注文のフルフィルメントに紐づく出荷用及び保護用の形態として扱い、当該年のインタビュー入力値と照らして再確認された、素材及び形態の混合価格を用いて価格付けを行っている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 89.07 B (2026) | |
| 業界誌発行元A | USD 76.90 B (2024) | より早い基準年と、テープや一部の関連出荷用資材を含み得るより広範な製品リストを用いており、これにより対象となる価値プールが変化し、2026年価格ベースの構成比との比較可能性が低下する。 |
| 業界調査グループB | USD 76.00 B (2024) | 素材、エンドユーザー、包装、チャネルといった幅広いセグメント区分を挙げているが、フルフィルメント専用の包装と一般小売用包装との重複について明確さが限られており、基準年の通貨や価格前提が合計値を大きく左右し得る。 |
表全体を見ると、差異の多くは基準年の整合性と、各発行元がオンライン注文を中心にどのように包装の対象範囲を定めているかに起因する。対象範囲をフルフィルメント向け出荷用パッケージに紐づけ、実際の市場確認によって価格構成を更新し続けることで、算出結果は地域や時間を超えて追跡・再現しやすくなる。


レポートで回答される主要な質問
Eコマース包装市場の現在の価値はいくらですか?
Eコマース包装市場は2026年に890億7,000万米ドルと評価されています。
Eコマース包装市場はどのくらいの速さで成長すると予測されていますか?
CAGR 13.62%で成長し、2031年までに1,686億6,000万米ドルに達すると予測されています。
どの地域がEコマース包装市場をリードしていますか?
アジア太平洋が2025年に51.30%の収益シェアで首位を占め、2031年にかけて最も高い成長見通しを持っています。
Eコマース包装において最大の数量を占める素材はどれですか?
段ボールが引き続き支配的な素材であり、2025年のグローバル数量の50.35%を占めています。
保護包装形態が勢いを増しているのはなぜですか?
小売業者は損傷削減に注力しており、ボイドフィルおよびクッション材ソリューションはCAGR 15.95%で成長し、返品を削減して顧客体験を向上させています。
規制は素材選択にどのような影響を与えていますか?
EUおよび北米のリサイクル含有量義務が、ブランドを紙およびバイオベースの代替素材へと向かわせており、EPR手数料の増加を回避しながら循環経済の目標を支援しています。
最終更新日:



