
創傷ケア管理デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
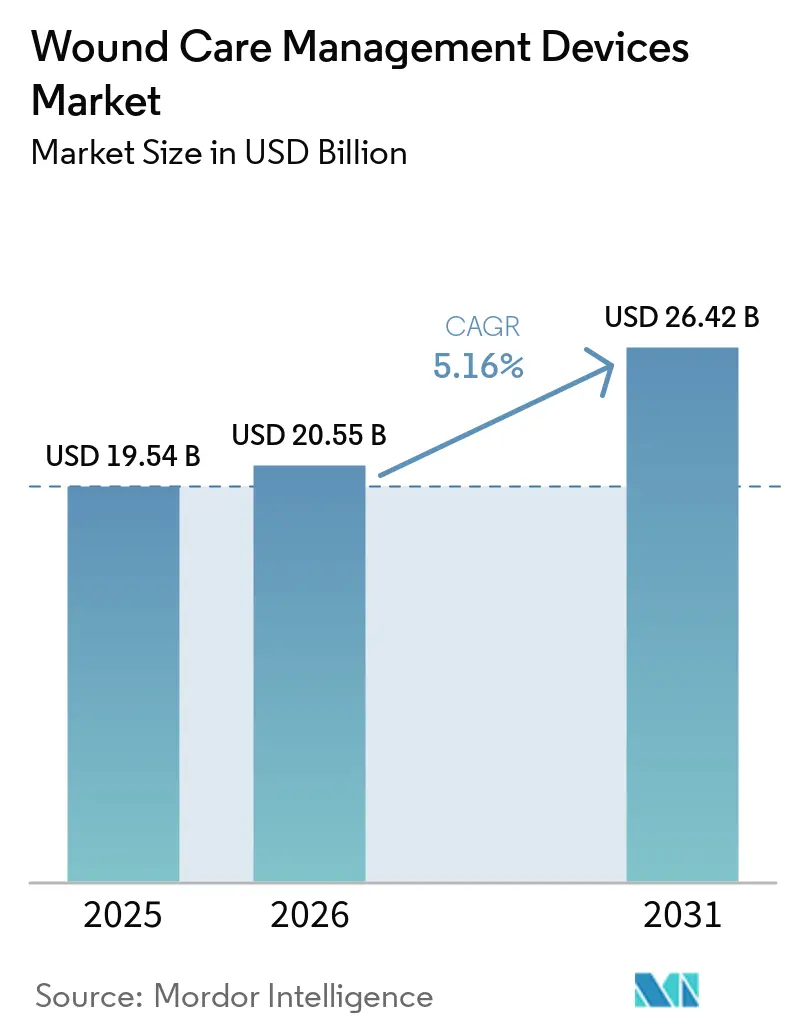
| 市場規模 (2026) | 20.55 十億米ドル |
| 市場規模 (2031) | 26.42 十億米ドル |
| 成長率 (2026 - 2031) | 5.16 % |
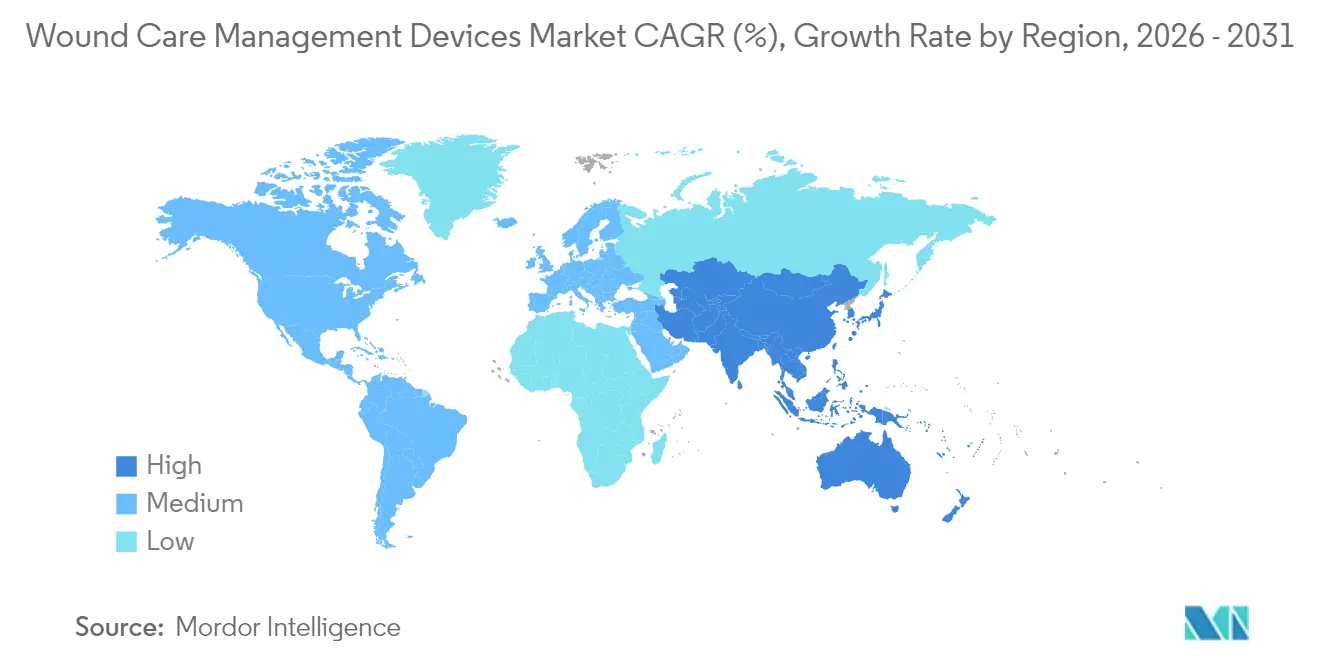
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
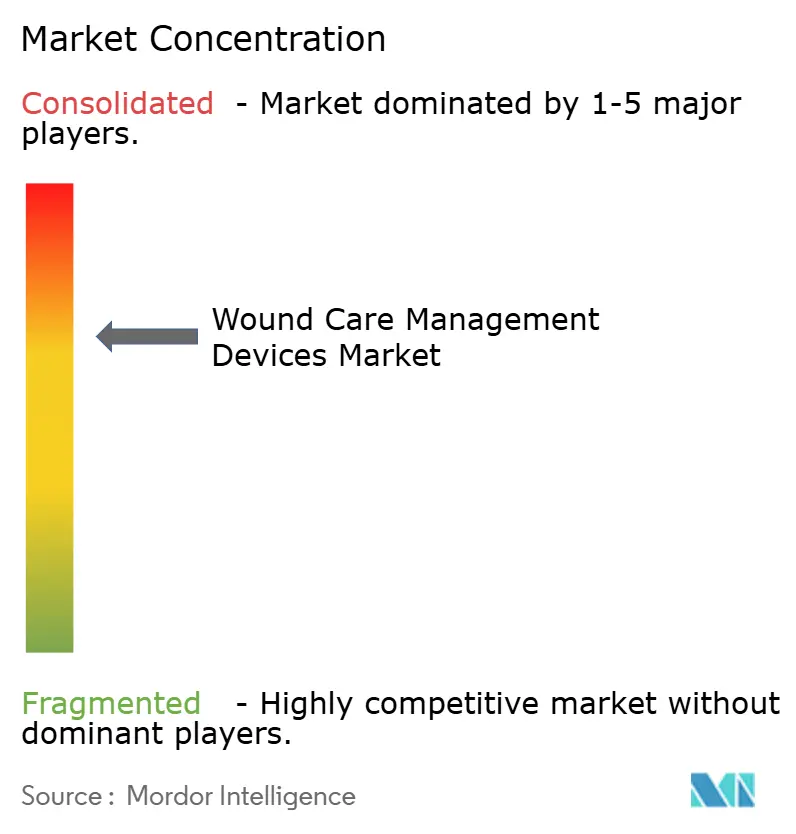
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる創傷ケア管理デバイス市場分析
創傷ケア管理デバイス市場規模は2025年に195億4,000万米ドルと評価され、2026年の205億5,000万米ドルから2031年には264億2,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.16%です。高齢化人口、糖尿病有病率の上昇、外科手術件数の着実な増加が持続的な需要の追い風となっています [1]。病院は再入院を抑制するために陰圧創傷療法(NPWT)とスマートドレッシングへの投資を進める一方、小売業者は在宅治療を可能にする市販品の品揃えを拡充しています。藻類由来の止血ゲルや生体工学的組織マトリックスなどの革新的技術が治癒時間を短縮し、長期コストを低減しています。米国および欧州連合における規制経路では、クラスⅠの液体絆創膏やその他の低リスクデバイスが迅速審査の対象となり、商業化が加速しています。市場の既存企業はAI専門企業との提携を通じて、ドレッシングやポンプにリアルタイムイメージングと意思決定支援機能を組み込む取り組みを進めています。
主要レポートのポイント
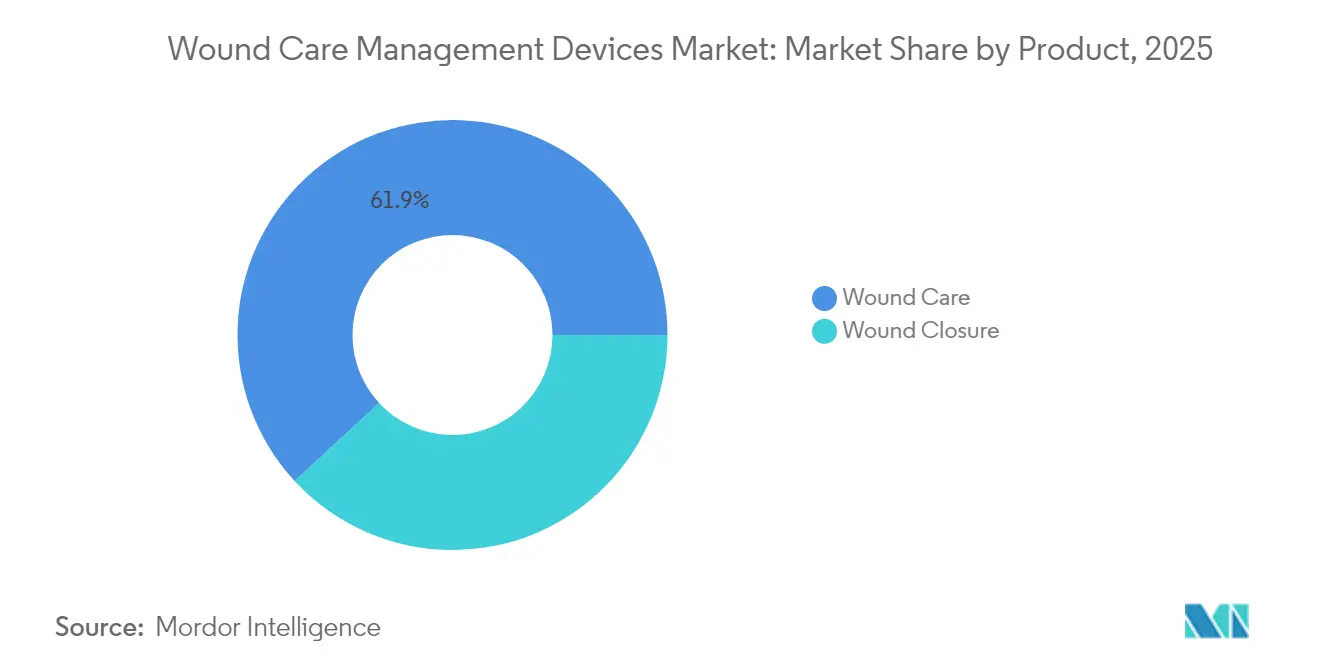
- 製品カテゴリー別では、創傷ケアが2025年の創傷ケア管理デバイス市場シェアの61.88%を維持し、創傷閉鎖製品は2031年にかけて最速の5.62%のCAGRを記録しました。
- 創傷タイプ別では、慢性創傷が2025年の創傷ケア管理デバイス市場規模の57.92%のシェアを占め、急性創傷は2031年にかけて5.74%のCAGRが見込まれています。
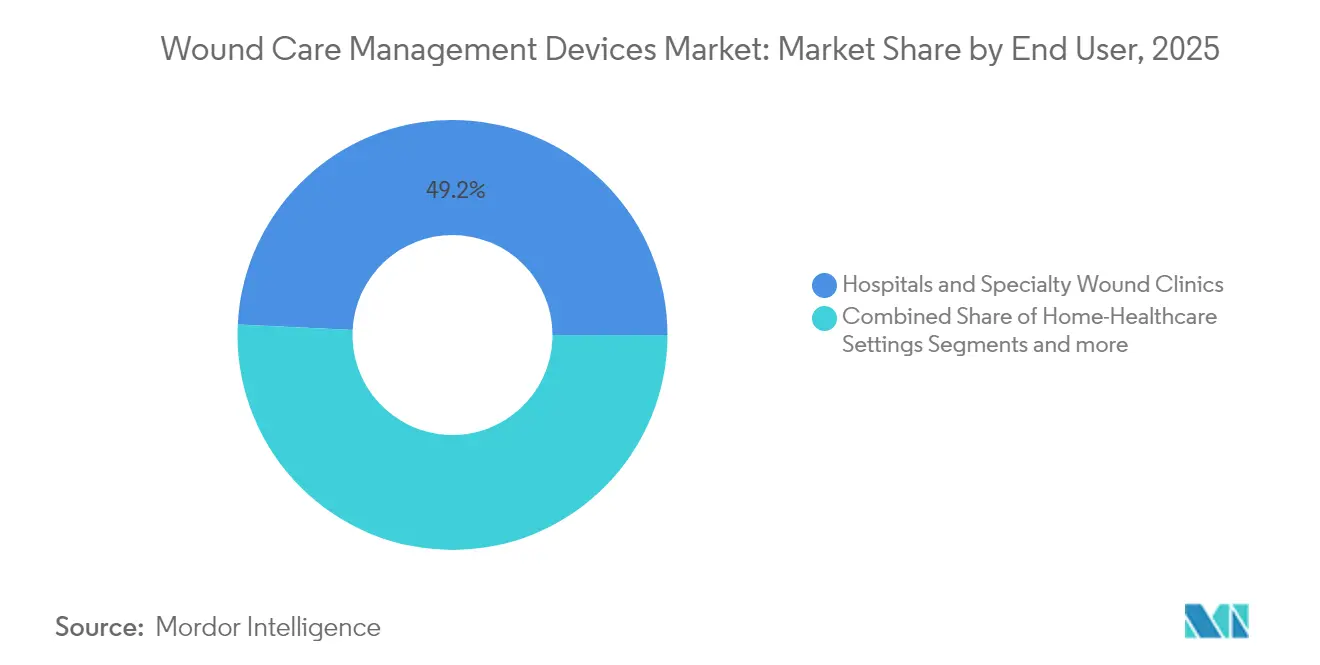
- エンドユーザー別では、病院および専門クリニックが2025年に49.22%の収益シェアを保持しており、在宅医療は2031年にかけて5.81%のCAGRで成長すると予測されています。
- 購入形態別では、機関調達が2025年収益の58.84%を占め、小売および市販チャネルは2031年にかけて5.86%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年に39.86%の収益シェアを保持しており、アジア太平洋地域は2031年にかけて6.03%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性創傷・糖尿病性創傷の発生率の上昇 | +1.2% | 北米・欧州が最も高く、世界的に関連性あり | 長期(4年以上) |
| 世界的な外科手術件数の増加 | +0.9% | 先進市場が先行、新興市場が追随 | 中期(2~4年) |
| 製品・素材の継続的なイノベーション | +0.8% | 北米・EUが先行、アジア太平洋地域が採用 | 中期(2~4年) |
| 在宅ケアおよび単回使用NPWTへのシフト | +0.7% | 北米・欧州が先行、アジア太平洋地域が拡大 | 短期(2年以内) |
| AI対応創傷イメージングと意思決定支援 | +0.5% | 北米・EUが中核、アジア太平洋地域へ波及 | 中期(2~4年) |
| 成果ベースの償還改革 | +0.4% | 北米・EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性創傷・糖尿病性創傷の発生率の上昇
糖尿病性足潰瘍は現在、糖尿病患者の15%に影響を与えており、病院は先進的ドレッシングと持続血糖モニタリングを組み合わせた多職種連携プログラムを採用するようになっています。時間ゲーティング中赤外線光音響センサーにより深度選択的な血糖値測定が可能となり、臨床医は合併症が発生する前に治療を調整できます。早期介入戦略により入院日数が短縮され、切断リスクが低下しています。支払者はこれらの成果に対し、ドレッシング、センサー、遠隔医療フォローアップをカバーするバンドル支払いで報いています。そのため、メーカーはドレッシングに電子機器を統合して水分、pH、温度データを送信し、デバイス設計を慢性ケアプロトコルに合わせています。
世界的な外科手術件数の増加
2025年には世界的に選択的手術およびトラウマ手術が回復し、高度な創傷閉鎖ストリップ、組織シーラント、およびNPWTキャニスターへの需要が増加した。頭皮におけるモース顕微鏡手術のトライアルにより、ピンチグラフトが膝下部位の第二意図治癒プロトコルと比較して治癒時間を短縮することが確認された [2]。外来手術センターがスループットを拡大するにつれ、日帰り退院モデルに適したコンパクトなNPWTポンプが導入されている。超音波ガイド下デブリードマンは感染リスクを未然に防ぎ、リアルタイムイメージングにより米国の高ボリューム病院における再入院ペナルティの削減に貢献した。これらの結果は、予算上の制約があるにもかかわらず、調達チームが閉鎖ポートフォリオを刷新する動機となっている。
製品・素材の継続的なイノベーション
銀ナノ粒子を担持したキトサンドレッシングは、TGF-βおよびEGF発現を刺激しながら広域スペクトルの抗菌活性を発揮し、組織再生を促進します [3]。スタートアップ企業は幹細胞エクソソームをハイドロゲルマトリックスに積層し、虚血性創傷における血管新生を誘発しています。持続可能性への配慮が基材選択を左右するようになり、サプライヤーは生分解性ポリマーとリサイクル可能な二次包装へと移行しています。デバイスメーカーは、センサーが検出した酸素濃度が設定閾値を下回ると成長因子を放出するスマートパッチをテストしています。これらのアクティブシステムにより、創傷ケア管理デバイス市場は受動的な被覆材から、その場で適応する治療薬へと移行しています。
在宅ケアおよび単回使用NPWTデバイスへのシフト
200g未満の使い捨てNPWTキットにより、患者は商用電源ポンプなしで歩行でき、外来償還コードに沿った治療が可能となります。遠隔ダッシュボードが圧力と滲出液レベルを看護師に送信し、クリニック訪問なしで設定を調整できるため、ドイツとミシガン州のパイロットプログラムではフォローアップ移動コストが半減しました。在宅ケア機関はこれらのキットを看護師実践家が提供する教育モジュールとバンドルし、アドヒアランスを高め治療サイクルを短縮しています。薬局が単回使用ポンプ用に事前にカットされたドレッシングを取り扱うことで、小売チャネルが恩恵を受け、農村地域へのアクセスが拡大しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における償還の限界 | -0.6% | アジア太平洋地域、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 高度療法の総コストの高さ | -0.4% | 世界全体、価格感応度の高い経済圏で顕著 | 中期(2~4年) |
| 単回使用ディスポーザブルの環境負荷 | -0.3% | 北米・EUの規制上の焦点 | 長期(4年以上) |
| 熟練した創傷ケア看護師の不足 | -0.2% | 高齢化する労働力を抱える先進市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
新興市場における償還の限界
東南アジアおよびラテンアメリカの多くの公的保険者は依然として基本的なガーゼのみをカバーしており、NPWTや生体工学的皮膚代替物の普及が遅れています。農村部のクリニックはサプライチェーンのギャップに直面することが多く、アクセスがさらに制限されています。政府は、一次ドレッシングが効果を示さない場合に糖尿病性足潰瘍に対する高度ドレッシングを償還する段階的給付パッケージを試験的に導入していますが、予算上限は依然として厳しい状況です。ポリウレタンフォームを国内で調達しキャニスターを現地で充填するローカルアセンブラーが価格障壁を下げていますが、臨床医のトレーニングが遅れています。官民パートナーシップが、負担可能性のギャップを埋めるためにデバイスと成果ベースのファイナンシングをバンドルし始めています。
高度療法の総コストの高さ
包括的なコストモデルによると、高度なポンプ、ディスポーザブル、サービス契約は、12週間の治癒サイクルにわたって標準的なドレッシングと比較して費用を3倍にする可能性があります。病院管理者はデバイス使用と合併症の減少または入院期間の短縮を結びつける実世界のエビデンスをますます要求しています。メーカーは、治癒のマイルストーンが達成されない場合にデバイスコストの一部を返金するリスクシェア契約で対応しています。北米の支払者は現在、電気紡糸ナノファイバースキャフォールドなどの新しいクラスの展開を遅らせながら、処方集への収載を承認する前に医療経済ドシエを義務付けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
創傷ケアの優位性がイノベーションを牽引創傷ケアセグメントは、臨床医が複雑な症例に抗菌フォーム、ハイドロファイバー、ポータブルNPWTシステムを好んだことから、2025年収益の61.88%を占めました。この優位性は、創傷ケア管理デバイス市場が感染リスクを低減し肉芽形成を支援する製品へと移行し続けていることを示しています。ステープル、接着剤、吸収性有棘縫合糸を含む創傷閉鎖製品は、整形外科および心臓血管手術件数の増加に支えられ、2031年にかけて5.62%のCAGR見通しを記録しました。従来のガーゼは低重症度の環境では引き続き重要ですが、術後創傷に対して銀またはPHMBを含浸させたドレッシングにシェアを譲っています。
AIチップをドレッシングに統合するメーカーは、自動水分アラートと組み込み抗菌薬の投与を可能にし、褥瘡予防のための病院プロトコルを満たしています。一方、局所生物製剤は病院薬局から外来輸液センターへと移行し、リーチを拡大しています。創傷ケア管理デバイス市場では、スマートセンサー層とハイドロゲル薬物リザーバーを組み合わせたコンビネーション製品が見られ、新たに発行されたバンドルCPTコードの下での償還を支援しています。材料科学とデジタルモニタリングを連携させるサプライヤーは、グループ購買組織が設定するテンダーにおいて交渉力を高めています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
創傷タイプ別:
慢性ケアの複雑性がプレミアムソリューションを牽引慢性創傷は2025年収益の57.92%を占め、糖尿病性足潰瘍、褥瘡、静脈性下腿潰瘍のリソース集約性を反映しています。これらの適応症は長期的な治療を必要とし、監査で再入院の減少が確認された場合に支払者は高級ドレッシングを承認します。外傷および術後切開を含む急性創傷は、世界的な手術件数の増加により5.74%のCAGRで拡大しています。熱傷センターは酵素デブリードマン剤と生合成皮膚代替物を組み合わせて植皮の必要性を低減しています。
電子健康記録に組み込まれた予測アルゴリズムが潰瘍リスクのある患者を特定し、免荷シューズと水分管理フォームの早期適用を促します。褥瘡プロトコルは現在、荷重を再分配するためにマットレスエアセルを調整するサーフェスセンサーを採用しています。糖尿病性潰瘍管理は、灌流不全を検出するハンドヘルドイメージング分光計の恩恵を受け、ケアパスウェイの早期段階で臨床医を血管インターベンションへと誘導しています。このようなワークフローの変化が、創傷ケア管理デバイス市場内でのプレミアム製品需要を強化しています。
エンドユーザー別:
在宅医療の変革が加速病院および専門創傷クリニックは2025年に49.22%のシェアで最大の購入者であり続けましたが、支払者が入院外でのケアを推進するにつれ、在宅医療機関は5.81%のCAGRという最速の軌跡を示しました。一般人による使用が検証されたポータブルNPWTとスマート包帯がこの移行を支えています。長期ケア施設は褥瘡予防パッドと体位変換補助具への継続的なニーズを維持し、安定したデバイス交換を支えています。
看護師実践家が現在、タブレット連携イメージングアプリを使用してリアルタイムで表面積と滲出液の色を定量化するモバイル創傷ラウンドを主導しています。遠隔医療ポータルが形成外科医による非同期レビューをスケジュールし、農村部の家庭への専門家のリーチを拡大しています。これらのモデルが対象患者プールを拡大し、創傷ケア管理デバイス市場があらゆる環境で価値を獲得できるようにしています。ハードウェアとソフトウェアダッシュボードをバンドルするベンダーは複数年のサービス契約を交渉でき、収益を安定させることができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
購入形態別:
小売チャネルの拡大が消費者の自立を反映病院、クリニック、政府テンダーを含む機関購買が2025年の世界売上高の58.84%を占めました。それにもかかわらず、高度なフォーム、ハイドロゲル、シリコーンドレッシングが薬局の棚に並ぶにつれ、小売および市販チャネルは2031年にかけて5.86%のCAGRを記録する見込みです。オンラインマーケットプレイスがアクセスをさらに民主化し、遠隔地の介護者にローカルディストリビューターが在庫する以上の幅広いカタログを提供しています。
消費者向けパッケージには現在、自己適用への不安に対応するステップバイステップのQRコード動画が含まれています。薬局は週末に認定看護師が常駐する創傷ケアキオスクを設置し、軽傷に対するアドバイスのギャップを埋めています。遠隔相談プラットフォームがeコマースサイトと提携し、バーチャル診察が処方されたドレッシングの当日配送をシームレスにトリガーします。その結果、創傷ケア管理デバイス市場は病院の予算サイクルへの依存を低減するオムニチャネルの回復力を構築しています。
地域分析
北米の創傷ケア管理デバイス市場
北米は創傷ケア管理デバイス市場をリードしており、2025年の市場収益の39.86%を占めています。高度な保険モデルが高品質ドレッシング、NPWT、および生体工学的組織への資金提供を行っています。米国では、バリューベース契約における包括払いが迅速な創傷閉鎖と合併症の減少に報酬を与え、病院が次世代ハイドロゲルおよびセンサー搭載フォームの試験導入を促進しています。食品医薬品局は低リスクの液体絆創膏を510(k)認可の対象から除外しており、消費者向け製品の市場投入期間を短縮しています。カナダの単一支払者制度は、2025年に外来クリニックの負荷を18%削減した在宅ケアNPWTパイロットプログラムへの投資を行っています。メキシコは外科施設のアップグレードを継続し、中価格帯の創傷閉鎖ストリップおよびポリウレタンフィルムの入札を開始しています。
欧州の創傷ケア管理デバイス市場
欧州は成熟しながらもイノベーションをけ入れる市場であり続けています。各国の医療制度は、センサー搭載ドレッシングが治癒サイクルの短縮を示すエビデンスがある場合にそれをカバーする慢性創傷バンドルに資金を提供しています。ドイツの病院は、新たな褥瘡報告義務に準拠するためにAIガイド画像診断を採用しており、デバイスの更新を促進しています。英国は、携帯型画像診断タブレットを活用したコミュニティナース主導の糖尿病性足部プログラムを展開しています。一方、南欧はEU医療機器規則(MDR)の文書要件を満たしながらもコスト効率の高いハイドロゲルを追求しており、中価格帯サプライヤーにニッチ市場を創出しています。
アジア太平洋地域の創傷ケア管理デバイス市場
アジア太平洋地域は創傷ケア管理デバイス市場において最も急速な勢いを示しており、医療インフラの拡充と選択的手術能力の向上に牽引され、2031年までのCAGRは6.03%を記録しています。中国の集中一括調達スキームにはNPWTポンプが含まれるようになり、価格上限を満たすためのキャニスターおよびフォームドレッシングの国内製造を促進しています。日本は在宅ケアドレッシングおよびセンサーパッチを償還する在宅高齢者ケア政策を優先しており、脆弱な皮膚に適した超薄型シリコーン接着剤のイノベーションを促進しています。インドの州保険プログラムは三次医療機関における糖尿病性足部潰瘍向け高度ドレッシングのカバーを開始し、地方都市への浸透を図るディストリビューターネットワークを触媒しています。東南アジア全域では、民間病院が遠隔皮膚科ポータルを備えた専門創傷クリニックを通じて差別化を図り、地域市場のリーチを拡大しています。
規制環境
低リスクの創傷ケア製品と、材料・ソフトウェア・能動的治療を組み合わせたより複雑な医療機器とでは、規制要件に依然として差がある。米国では、FDAがリスクベースの機器監督を維持しており、2026年2月に同機関は品質システム検査技術(QSIT)からの移行を実施し、創傷被覆材、NPWTシステム、モニタリング関連付属品にわたる査察準備の方法が変化した。
欧州では、規則(EU)2017/745(EU MDR)に基づく適合対応が、創傷ケア製品群における技術文書、UDI、市販後安全性監視の在り方を引き続き規定している。2026年3月、欧州委員会は2つの委任規則(C(2026) 1798およびC(2026) 1809)を採択し、確立された技術(WET)のリストを拡大した。これにより、創傷・外科ケアに関連する追加の機器カテゴリーについて、一部のMDRエビデンスおよび文書化の負担が軽減される。EUDAMEDモジュール要件も2026年に特定の報告業務フローで運用開始となり、データ対応が可能な品質・安全性監視システムの必要性が一層強まった。別途、米国通商代表部が2026年6月に公表した第301条関税措置案は、EU、英国、スイスの製造拠点に依存するグローバルに統合されたサプライチェーンにコストと調達に関する新たな検討事項をもたらした。
競合環境
創傷ケア管理デバイス市場は適度に集約された状態にあり、上位5社が世界収益の大部分を占めています。多国籍企業は基本的なガーゼからAI対応ドレッシングまでの幅広いカタログを活用し、有利なディストリビューター条件を交渉するスケールを持っています。スタートアップ企業は単回使用NPWT、生体活性フォーム、またはセンサーパッチに注力し、概念実証後に大手企業にライセンス供与することが多いです。2025年には複数のAIイメージング企業が既存のドレッシングメーカーと提携し、コンタクト層に深度カメラを組み込んだことで競争激化が高まりました。
戦略的合併が垂直統合を強化しています。Berry GlobalとGlatfelterの提携により、抗菌フォーム用の高度なスパンレース基材を確保する36億米ドルの特殊素材サプライヤーが形成されました。同様の提携により、既存企業は通気性フィルムとハイドロコロイド接着剤への独自アクセスを得て、マージンを守っています。一方、Smith+NephewのNPWTデバイスに関する7,500万米ドルの米国国防総省契約は、政府テンダーがシェアを迅速に変動させる可能性を示しています。
規制上の機動性がますます決定的になっています。スマート包帯のブレークスルーデバイス指定を取得した企業は、より遅い競合他社に先んじて支払者の注目と臨床試験予算を獲得します。知的財産の堀は現在、材料科学特許と機械学習アルゴリズムを組み合わせており、従来の実施自由度評価を複雑にしています。創傷ケア管理デバイス市場でのシェアを守るため、確立されたブランドは実世界のパフォーマンスデータを製品改善ループにフィードバックする市販後サーベイランスプラットフォームへの投資をますます増やしています。
創傷ケア管理デバイス産業リーダー
-
Medtronic PLC
-
Smith & Nephew
-
ConvaTec Group PLC
-
Coloplast
-
Solventum
- 注:主要企業の掲載順は順位を示すものではありません。
創傷ケア管理デバイス市場
- Solventum
- Smiths Group
- Convatec
- Molnlycke Health Care
- Cardinal Health
- Coloplast
- Hartmann Group
- Medtronic
- B. Braun
- Integra LifeSciences
- Essity Medical
- Johnson & Johnson
- Baxter
- Organogenesis
- Kinetic Concepts
- Medela
- Medline Industries
- Lohmann & Rauscher
- Teleflex Medical
- Devon Medical
市場機会と将来展望
看護業務負担を軽減しつつ、褥瘡予防や慢性創傷対応を支える創傷被覆材の市場には、特に病院がプロトコルを在宅医療のワークフローへ移行させる中で、新たな余地が生まれている。具体例として、スミス・アンド・ネフューが2026年3月に米国で発売したALLEVYN COMPLETE CARE Foam Dressingが挙げられ、高性能な創傷管理と予防を軸に位置付けられ、初期市場を超えたより広範な展開計画が示されている。この種のプラットフォーム更新は、予防から治療までをカバーする標準化された製品群を提供するサプライヤーにとって新たな余地を生み出し、これにより病院、専門創傷クリニック、長期療養施設、在宅医療の各現場にわたって処方リストを合理化する調達担当者を支援できる。
技術開発の方向性は、受動的な被覆から多モーダルでデータに基づく治療へと移行しており、研究活動と規制上の明確化の両方がこれを支えている。2026年7月、FDAは慢性創傷製品開発に関するガイダンス草案を公表し、臨床試験デザイン、エンドポイント、リアルワールドエビデンスの活用について取り上げた。これにより開発者は、先進的な創傷被覆材、NPWT関連製品、モニタリング機能を備えたソリューションのエビデンスパッケージを構築しやすくなる。並行して、2026年に報告された電気刺激と制御された送達点を組み合わせるフレキシブルなバイオエレクトロニクス創傷被覆材に関する学術研究は、センシング、治療、遠隔モニタリングを単回使用または簡素化されたシステムに統合する次世代機器の機会を示しており、在宅医療の普及や成果に基づく購買との整合性が見込まれる。
Recent Industry Developments in 創傷ケア管理デバイス市場
- 2026年7月:FDAは慢性創傷治療を目的とした製品開発に関するガイダンス草案を公表し、臨床試験デザイン、エンドポイント、リアルワールドエビデンスの役割を取り上げた。この更新により、開発者は先進的な創傷被覆材、機器を用いた治療、モニタリング支援型ケア経路のエビデンスの組み立て方をより厳格化し、臨床上の主張に関する支払者・提供者の審査の一貫性を高める。
- 2026年4月:欧州委員会はMDRに基づく確立された技術リストを拡大し、追加の創傷ケア機器カテゴリーを含めた。この規制上の動きにより、対象範囲が拡大した製品群のエビデンスおよび文書化の負担が軽減され、加盟国全体でのデータ安全性監視要件との整合が図られる。
- 2025年5月:スミス・アンド・ネフューは、米国国防省から先進的な創傷治療システムを供給する7,500万米ドル規模の契約を獲得した。この受注は、大規模な政府調達がNPWTおよび先進創傷治療の導入に与える影響を裏付けるとともに、施設向け調達におけるサービス能力と供給の信頼性の重要性を再確認させるものである。
創傷ケア管理デバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、急性創傷および慢性創傷における創傷閉鎖、保護、および治癒を支援するために使用される創傷ケア管理デバイスから生み出される収益を対象とする。これには、あらゆる主要地域にわたる医療機関および小売チャネルを通じて販売されるデバイス主導の治療法および関連消耗品が含まれる
対象外の範囲:市販の消毒薬、基本的な応急処置用ガーゼ、および創傷ケアデバイスとして販売されていない医薬品バイオロジクスは除外する。
セグメンテーション概要
- 製品別
- 創傷ケア
- ドレッシング
- 従来のガーゼ・テープドレッシング
- 高度ドレッシング
- 創傷ケアデバイス
- 陰圧創傷療法(NPWT)
- 酸素・高気圧システム
- 電気刺激デバイス
- その他の創傷ケアデバイス
- 局所薬剤
- その他の創傷ケア製品
- ドレッシング
- 創傷閉鎖
- 縫合糸
- 外科用ステープラー
- 組織接着剤、ストリップ、シーラント・グルー
- 創傷ケア
- 創傷タイプ別
- 慢性創傷
- 糖尿病性足潰瘍
- 褥瘡
- 静脈性下腿潰瘍
- その他の慢性創傷
- 急性創傷
- 外科的・外傷性創傷
- 熱傷
- その他の急性創傷
- 慢性創傷
- エンドユーザー別
- 病院・専門創傷クリニック
- 長期ケア施設
- 在宅医療環境
- 購入形態別
- 機関調達
- 小売・OTCチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公衆衛生および医療システムの指標を用いて需要コンテキストとケア設定の構成を構築し、それをデバイス使用パターンにマッピングすることから始まる。ベースラインの疾病負担と支出コンテキストについては、疾病負担トレンドに関して世界保健機関、医療支出コンテキストに関して世界銀行、創傷関連リスク因子に関して米国疾病予防管理センターの刊行物、および病院・長期ケア利用に関してOECD医療統計を参照することが一般的である。
臨床像を対応可能なデバイス市場に変換するため、規制および標準に関するシグナル(例:FDAデバイスデータベースおよび選定されたISO関連ガイダンスノート)をレビューする。次に、メーカーの申請書類、投資家向けプレゼンテーション、および医療協会のページから価格設定と採用に関するシグナルを確認する。貿易ローおよびサプライサイドの妥当性確認には、企業財務情報およびインテリジェンスサブスクリプションと並行して、出荷レベルの輸出入データを使用し、主に地域別の入手可能性とカテゴリー規模を確認する。上記のソースは例示的なものであり、網羅的ではなく、データ収集、検証、および明確化の過程で追加の参考資料が使用される。
一次インタビューおよびサーベイ
一次調査は、実際の市場境界を検証し、病院、クリニック、および在宅ケア設定全体でデバイスがどのように購入・使用されているかを確認するために使用される。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域のメーカー、流通業者、臨床医、および調達担当者と対話することで、モデルが確定される前に治療構成、チャネル価格ロジック、および採用タイミングの前提条件を修正することができる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:16% | アジア太平洋地域:37% |
| 中間層:41% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ地域:36% |
| 小規模プレイヤー:21% | マネージャー:47% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップを組み合わせた手法を用いて構築されており、まず治療済み創傷プールとケア設定の活動を再構築し、次に浸透率と治療構成の前提条件を通じてデバイス需要に変換する。ユニットロジックの一貫性を保つため、各主要デバイスグループを患者エピソードごとの現実的な使用率と、インタビューで確認された平均販売価格レンジに結びつける。
モデルは、年度ごとに追跡される少数の市場フィンガープリントを使用する。これらには、慢性創傷に影響を与える糖尿病有病率シグナル、急性創傷を促進する入院・手術件数、入院および外来設定における陰圧創傷療法の採用状況、在宅ケアへのシフト指標、および大規模市場における償還・入札行動に連動した価格変動が含まれる。小規模国のデータギャップが存在する場合は、類似したケア設定構成と所得水準を持つ代理市場を使用してブリッジし、その後、輸入パターンとインタビューフィドバックに照らして出力を再確認する。
予測については、異なる償還・人員配置条件下で治療採用とケア移行がどの程度迅速に変化しうるかを反映するためにシナリオ分析を適用する。最終的なカーブは、主要地域におけるデバイス浸透率の変化と予想される価格推移に関する専門家コンセンサスを用いて調整され、前提条件は繰り返し更新できるよう文書化される。
データ検証と更新サイクル
アウトプットは、地域別の手術活動、医療支出の方向性、および公開情報からのカテゴリーレベルの成長に関する記述を含む独立したシグナルと照合される。次に、これらのシグナルをチャネルで起きていることについて一次回答者が報告する内容と比較する。モデルが異常な急上昇を示す場合は、サインオフ前に関連する前提条件レベルまでドライバーを遡り、外れ値の入力を再検証する。
公開前に、分析は計算エラーおよびスコープの不一致を早期に発見するための多段階の内部レビューを経る。レポートは年次で更新され、採用または価格パターンを変える可能性のある重要なイベントが発した場合には中間更新が行われる。納品直前に、アナリストが最新の確認作業を行い、クライアントが利用可能な最新の見解を受け取れるようにする。
Mordor Intelligenceのグローバル創傷ケア管理デバイス市場推計と他の公表推計との比較
創傷ケア管理デバイスの市場価値が出版社によって異なることは一般的であり、これは出版社が必ずしも同じ製品バスケットを集計しているわけではないためである。また、デバイスと消耗品の貢献度をどのように扱うかを含め、異なるケア設定や価格前提条件に需要を紐付けている場合もある。
起点として使用される年や為替換算の方法も、成長ストーリーが類似して見える場合でも差異を広げる可能性がある。このカテゴリーにおける主要なドライバーは、推計が市販の消毒薬や基本的な応急処置用ガーゼなどの非デバイス品目を含めているかどうか、およびバイオロジクス治療が同じ支出プールの一部として扱われているか別に保持されているかどうかである。もう一つの違いは、治療デバイスと関連消耗品の集計方法から生じており、一部のモデルでは圧療法のより速い浸透率変化を適用したり、よりフラットなグローバル価格カーブを想定したりしている。この差異は、Mordor Intelligenceが行っているように、除外された非デバイス品目をデバイス合計から除外することで最もよく説明される。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 19.54 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 22.37 ビリオン 米ドル(2025年) | より高い値は、治療デバイスをより広範な創傷ケア品目と組み合わせた広範な製品バスケットと一致しており、デバイス収益からの市販品および基本的な応急処置カテゴリーの明示的な分離が少ない。 |
| 産業調査グループB | 23.25 ビリオン 米ドル(2025年) | この推計は、より広範なスコープと設定全体での治療デバイスのより迅速な採用想定を反映している可能性が高く、地域別の価格設定とチャネル構成がインタビュー確認で通常サポートされるよりも均一に扱われている。 |
公表された3つの数値全体にわたり、差異の主な原因はデバイス市場として何が集計されるか、および治療構成価格が地域ごとにどの程度迅速に変化することが許容されるかにある。入力を明確な需要指標に結びつけ、隣接する非デバイス支出を分離することで、新たな利用率または価格シグナルが出現した際に繰り返し適用できる透明性の高い合計値に到達する。
レポートで回答される主要な質問
創傷ケア管理デバイス市場の現在の価値はいくらですか?
市場は2026年に205億5,000万米ドルと評価されており、2031年までに264億2,000万米ドルに達すると予測されています。
最も高い収益を生み出す製品カテゴリーはどれですか?
高度な創傷ケアドレッシングおよび関連システムが2025年収益の61.88%を占め、最も支配的な製品グループとなっています。
在宅医療が病院購買よりも速く成長しているのはなぜですか?
ポータブルNPWTデバイスとスマートドレッシングが安全な自己管理を可能にし、支払者が入院コストの低減を報いることで、2031年にかけて在宅ケアの5.81%のCAGRが促進されています。
AI技術は創傷ケアにどのような影響を与えていますか?
AI対応イメージングプラットフォームが客観的な創傷測定を提供し、デブリードマンを誘導し、自動ドレッシング調整をトリガーすることで、治癒アウトカムを改善しフォローアップ訪問を削減しています。
新興市場での採用を妨げているものは何ですか?
償還の限界とデバイスコストの高さが普及を遅らせていますが、官民パートナーシップと国内製造の消耗品が負担可能性のギャップを埋めることを目指しています。
どの地域が最も速い市場成長を見せますか?
アジア太平洋地域は、外科能力の拡大、医療インフラへの投資、高度ドレッシングへのアクセス拡大により、最も速く成長している地域です。