
先進的創傷ケア管理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 13.44 十億米ドル |
| 市場規模 (2031) | 18.22 十億米ドル |
| 成長率 (2026 - 2031) | 6.28 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる先進的創傷ケア管理市場分析
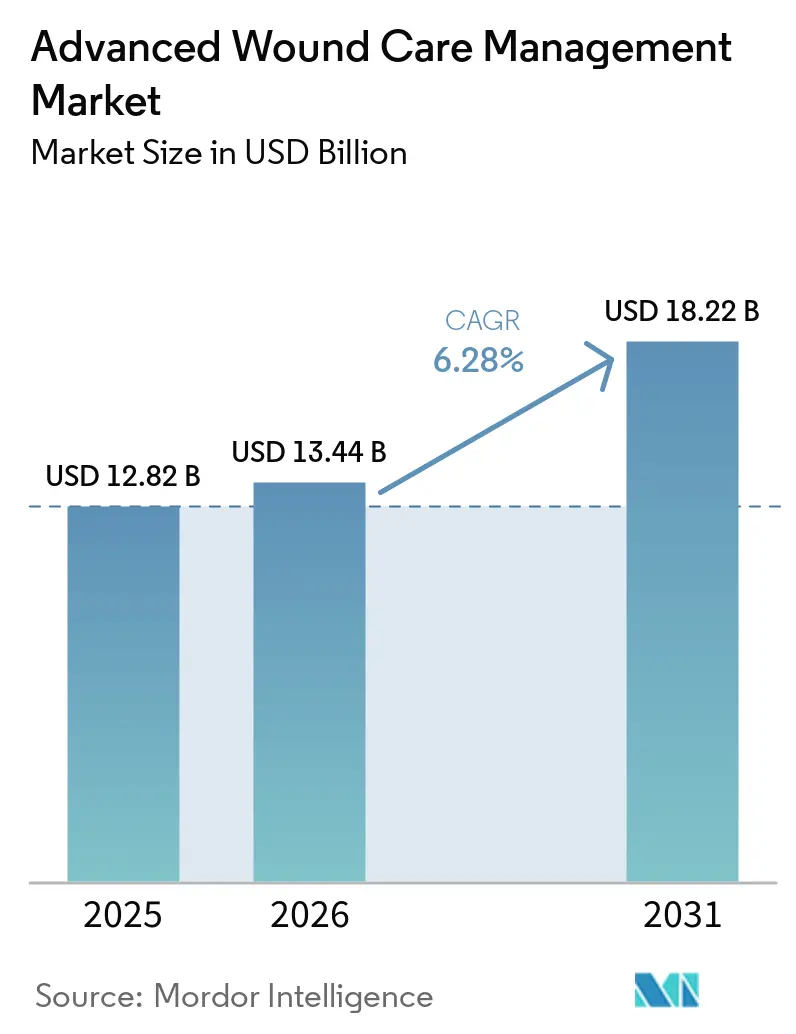
先進的創傷ケア管理市場規模は、2025年の128億2,000万米ドルから2026年には134億4,400万米ドルに増加し、2026年~2031年にかけてCAGR 6.28%で成長して2031年までに182億2,000万米ドルに達する見込みです。
急速な技術導入、高齢化人口、糖尿病有病率の上昇、そして成果に基づく償還に向けた支払者の動向が相まって、治療プロトコルを再形成しています。臨床医は、受動的な被覆よりも陰圧療法システムや生体工学的グラフトなど治癒時間を短縮する治療法を好み、病院の購買担当者は完全な製品バンドルを供給できるベンダーを評価しています。在宅での監督なしの使用を想定した携帯型デバイスは、病院の壁を越えてケアの継続性を拡大しており、デジタルモニタリングプラットフォームはドレッシングを予防的介入を支援するデータソースへと変えています。臨床的エビデンスを支払者の要件に合致させることができるメーカーは、コスト回避を実証した製品を中心に処方集が絞り込まれる中でシェアを獲得しています。
主要レポートのポイント
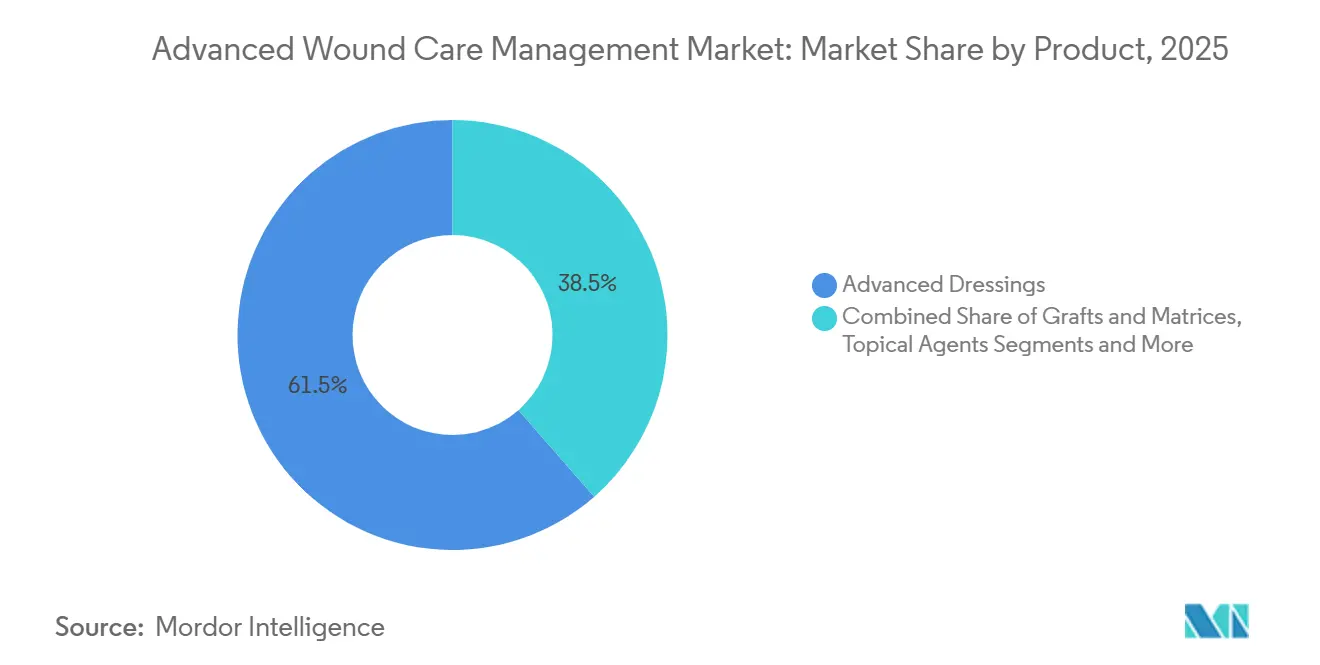
- 製品別では、先進的ドレッシングが2025年に61.46%の収益シェアをリードし、デバイス・アクセサリーは2031年までに9.46%のCAGRで拡大する見込みです。
- 創傷タイプ別では、外科的・外傷性創傷が2025年に33.66%の収益シェアを占め、熱傷およびその他の複雑な創傷は2031年までに10.34%のCAGRで成長すると予測されています。
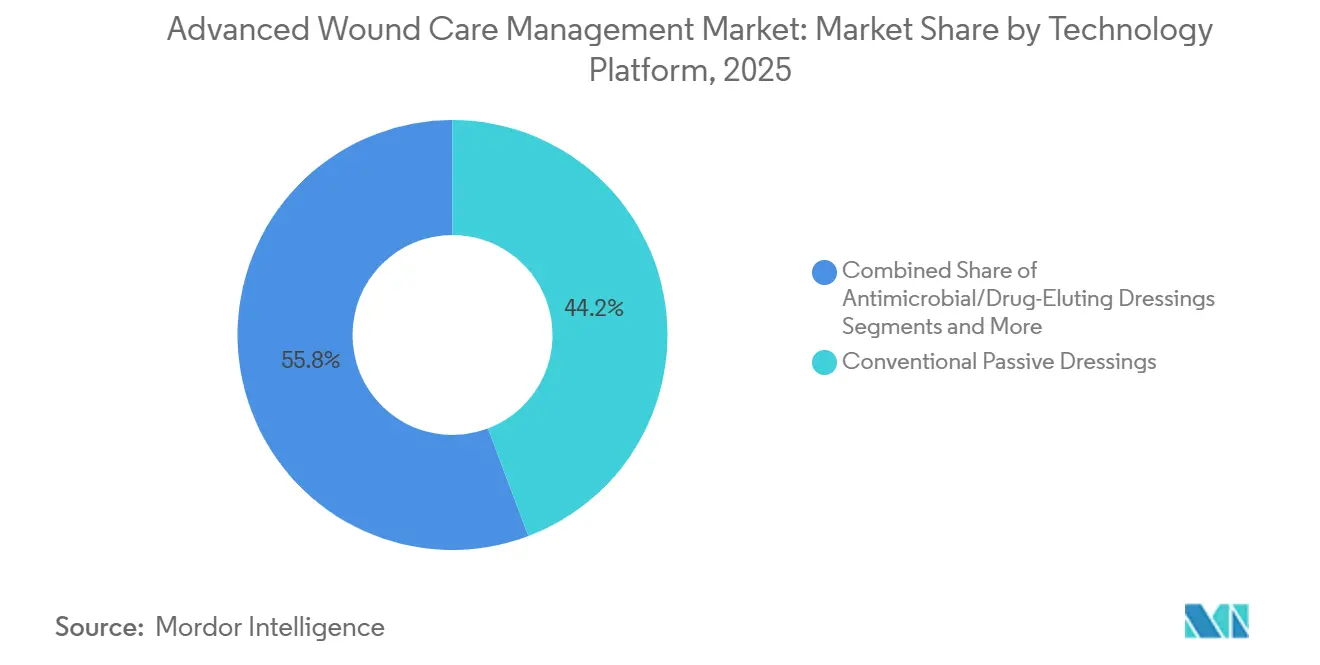
- テクノロジープラットフォーム別では、従来型パッシブドレッシングが2025年に44.24%のシェアを保持し、スマートセンサー統合プラットフォームは2031年までに9.35%のCAGRで上昇する見込みです。
- 患者年齢層別では、成人(18~64歳)が2025年に53.37%のシェアを占め、高齢者コホート(65歳以上)は2026年~2031年の間に8.03%のCAGRで拡大する見込みです。
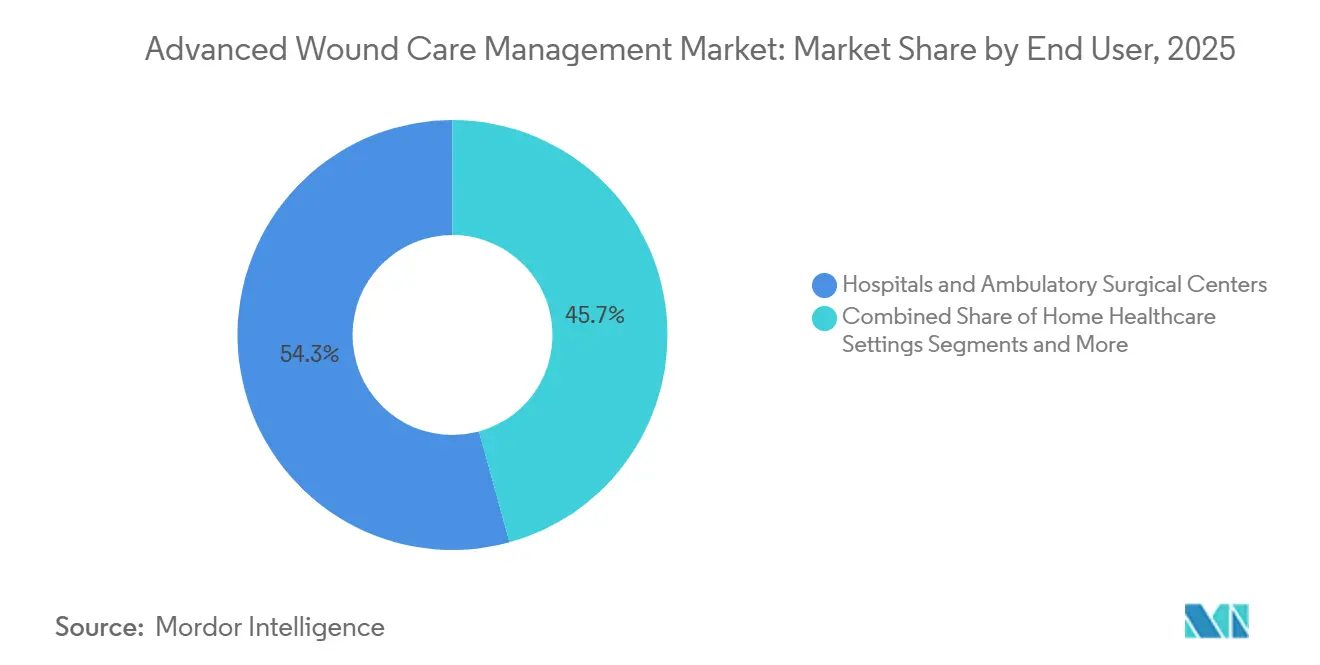
- エンドユーザー別では、病院および外来手術センターが2025年に54.28%のシェアを獲得し、在宅医療は2031年までに10.54%のCAGRが見込まれています。
- 流通チャネル別では、病院直接調達が2025年の収益の61.57%を占め、電子商取引は2031年までに10.68%のCAGRで拡大する見込みです。
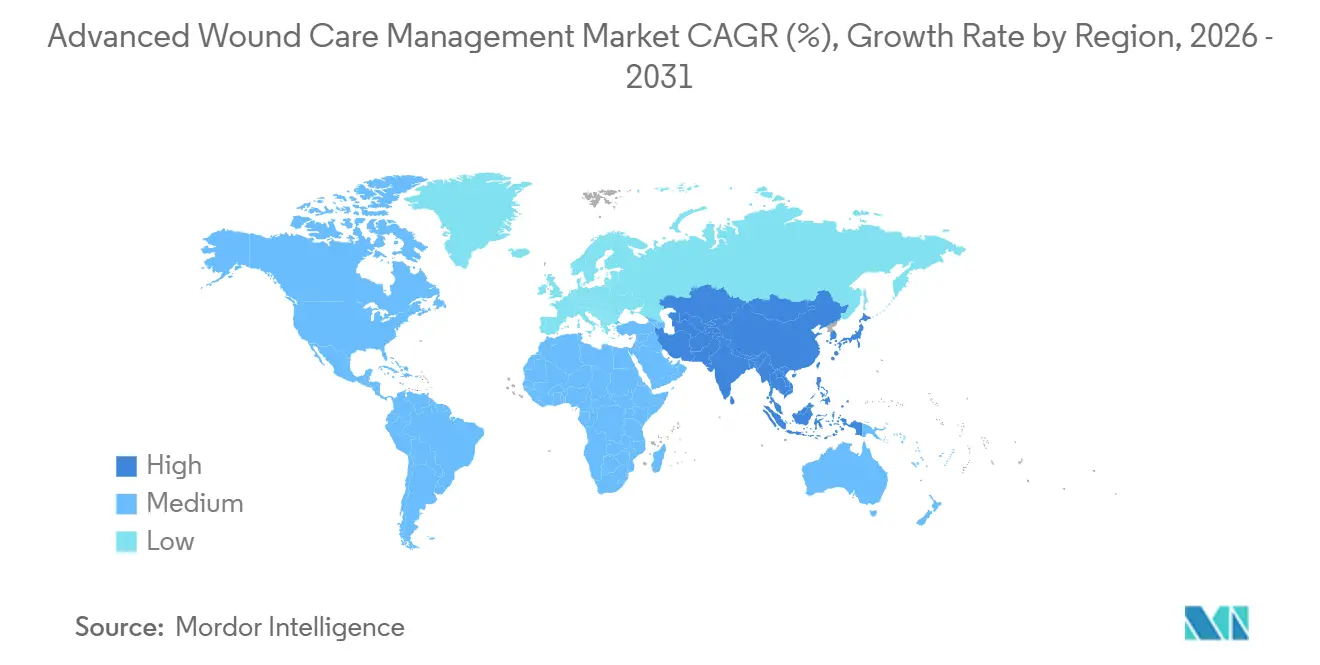
- 地域別では、北米が2025年の世界収益の36.41%を生み出し、アジア太平洋地域は2031年までに8.04%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 糖尿病および高齢化に関連する慢性創傷 | +1.8% | 世界全体、特にアジア太平洋地域および北米 | 長期(4年以上) |
| 次世代抗菌・保湿ドレッシング | +1.2% | 北米、欧州、都市部のアジア太平洋地域 | 中期(2~4年) |
| 償還の拡大と在宅医療 | +1.4% | 北米および西欧 | 中期(2~4年) |
| 遠隔モニタリング向けスマートセンサードレッシング | +0.9% | 北米、西欧、湾岸協力会議市場のパイロットプログラム | 長期(4年以上) |
| 生物学的製剤および幹細胞皮膚代替物 | +0.7% | 北米、欧州、アジア太平洋地域での経路開拓 | 長期(4年以上) |
| バイオ由来の持続可能な素材 | +0.3% | 欧州、北米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
糖尿病および高齢化人口に関連する慢性創傷の有病率急増
糖尿病の罹患率は上昇を続け、高齢者が人口に占める割合も増加しており、治癒困難な潰瘍を抱える患者が継続的に流入している。米国および西欧では、再入院ペナルティにより、慢性創傷の予防が病院にとって財務上の優先課題となっている。Medtronicは、高齢患者における処置件数の増加を受け、2024会計年度の創傷管理部門において高い一桁台の成長を記録した。[1] 医療システムは現在、アドバンスト創傷被覆材、生物学的グラフト、および陰圧療法デバイスを、高コストな合併症を低減するためのツールとして位置づけている。切断術や長期入院がペイヤーの支出を押し上げるなか、包括的な創傷ソリューションへの需要は高まっている。多職種連携による外来センターへの投資も、一貫したプロトコル採用をさらに後押ししている。
次世代抗菌・保湿ドレッシングの急速な採用
病院は、外科部位感染を抑制するために銀、ポリヘキサニド、ハチミツ、ヨウ素ドレッシングを標準化しています。パンデミック時代の感染管理措置が抗菌バリアの価値を浮き彫りにしたことで、処置の転換が加速しました。Smith & Nephewは2024年のデータを発表し、PICOシングルユース陰圧プラットフォームが感染率を低下させたことを示し、その後ALLEVYN LIFEフォームが予防バンドルに採用されました。保湿フォームとハイドロコロイドはドレッシング交換回数を減らし、看護師の時間を解放して患者の快適性を向上させます。処方集委員会が単価ではなくエピソード総コストを重視するようになるにつれ、再入院削減を実証する臨床データを持つサプライヤーが優先的地位を獲得します。プロトコル更新に関するスタッフトレーニングを提供するベンダーサポートプログラムも採用を促進します。
償還の拡大と在宅医療の活用
米国および欧州の支払者は、病院外で使用される携帯型陰圧デバイスおよび先進的ドレッシングの料金スケジュールを承認しました。そのため在宅医療は最も成長の速いエンドユーザーチャネルとして台頭しており、在宅での回復を望む患者の意向によって成長が強化されています。英国の国立医療技術評価機構は積極的なガイダンスパイプラインを持ち、地域の償還を形成するとともに欧州の同業機関にも影響を与えることが多いです。[2] アイルランドの保健サービス庁は掲載を査読済みエビデンスと価格ベンチマークに結び付けており、実証された価値を持つ製品のみが公的スキームに参入できるようにしています。[3] シングルペイシェント使用向けに設計された携帯型ポンプは臨床管理を簡素化し、訪問看護師が病院への再入院なしに複雑な創傷を管理できるようにします。遠隔サポートを伴うデバイスとドレッシングの組み合わせを構築するメーカーが競争上の優位性を獲得します。
遠隔創傷モニタリングを可能にするスマートセンサー統合ドレッシング
pH、温度、酸素センサーを組み込んだドレッシングが電子健康記録にデータを送信し、臨床医が早期に悪化を特定できるようにします。遠隔モニタリングプラットフォームに投資する病院はこれらのドレッシングを採用して入院期間を短縮し、救急受診を減らします。Smith & NephewのLEAFシステムは2024年に発売され、既存のポートフォリオに患者の動作分析機能を追加し、同年のデバイス収益の20.6%成長に貢献しました。規制経路は進化中ですが、支払者はすでに遠隔患者モニタリングコードを償還しており、ビジネスケースは明確です。採用は北米および西欧に集中しており、湾岸協力会議市場のパイロットプログラムは急増する糖尿病負担に対応しています。予測分析との統合により、予防がケアパスウェイに組み込まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 患者一人当たりの高コストと断片化した償還 | -0.8% | ラテンアメリカ、中東・アフリカ、東南アジア | 中期(2~4年) |
| 認定創傷ケア専門家の不足 | -0.6% | 世界全体、農村部および新興市場で最も深刻 | 長期(4年以上) |
| アルギン酸塩およびフォーム原材料のサプライチェーンリスク | -0.4% | 世界全体、海藻収穫がサプライラインを支配する地域での露出 | 中期(2~4年) |
| ナノ技術および生体工学的ドレッシングに関する規制上の曖昧さ | -0.3% | 世界全体、FDAとEMAの分類が異なる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興経済国における患者一人当たりの高コストと断片化した償還
先進的創傷治療は治療サイクルあたり500米ドル以上のコストがかかることが多く、多くの新興国の平均月収を上回る数字です。これらの市場では自己負担支出が主流であり、公的処方集はプレミアムデバイスや生物学的製剤を除外する傾向があります。メーカーは州レベルまたは首長国レベルの承認プロセスをナビゲートする必要があり、それぞれ異なる申請フォーマットがあるため、市場投入までの時間が長くなります。富裕層の都市部患者にサービスを提供する民間病院は最新製品を採用しますが、ボリュームは限られたままです。その結果、従来のガーゼと低価格フォームが公的システム全体で継続使用され、全体的な成長ポテンシャルを抑制しています。
世界的な認定創傷ケア専門家の不足
先進的創傷ケア管理市場は、デブリードマンを実施し、陰圧ポンプを適用し、センサーデータを解釈できる看護師や医師に依存しています。多くの国では欠員率が報告されており、一般開業医が専門的なトレーニングなしに複雑な創傷を管理している状況です。認定プログラムの規模拡大には4~6年かかるため、次の10年前に需要を満たす供給は見込めません。補完策として、ベンダーは簡略化されたインターフェースを持つデバイスを設計し、オンライントレーニングモジュールを提供していますが、病院は依然として必要な専門知識を持たない技術への投資をためらっています。このような労働力のギャップにより、特に農村部での採用はポテンシャルを下回っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
ドレッシング主導のポートフォリオ内でデバイスが勢いを獲得デバイスおよびアクセサリー(主に陰圧ポンプ)は9.46%のCAGRを記録し、セグメント階層の中で最も速い成長となります。先進的ドレッシングは61.46%のシェアで数量面の優位性を維持し、先進的創傷ケア管理市場の経済的基盤であり続けます。携帯型NPWTと感染低減を結びつけるエビデンスが支払者の支持を強化し、Smith & NephewのRENASYS EDGEの発売はユーザーフレンドリーな設計が採用を加速させることを示しました。グラフトおよびマトリックスは、自家移植が適さない三度熱傷や糖尿病性潰瘍などのニッチな適応症を占めています。局所製剤はこれらの製品を補完し、特に陰圧療法に先行する酵素的デブリードマンプロトコルで使用されます。
価格感応度が公的施設での生物学的製剤を抑制しているものの、専門センターでの標的型償還が安定した需要を育んでいます。デバイスは、病院が入院期間の短縮によって取得コストを相殺できるため、バンドル支払いとの整合性を享受しています。その結果、統合されたデバイスとドレッシングのソリューションを持つサプライヤーがクロスセルの相乗効果を獲得します。資本設備の提供を欠く競合他社は、調達委員会がフルポートフォリオパートナーを中心にベンダーリストを統合するにつれ、周辺化のリスクにさらされます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
創傷タイプ別:
複雑な症例が平均以上の成長を牽引熱傷およびその他の複雑な創傷は10.34%のCAGRで上昇し、現在支出の33.66%を占める外科的・外傷性創傷を大きく上回ります。発展途上国における産業活動の増加と都市交通の増大が重篤な外傷の発生率を高め、先進的グラフトの対象市場を拡大しています。Kerecisの魚皮マトリックスは重篤な糖尿病性足潰瘍において標準治療に対する優位性を実証し、従来のグラフトに代わる生物学的代替物を検証しました。外科部位は安定した収益基盤であり続けますが、先進的ドレッシングがほとんどの手術室ですでに標準化されているため、成長は緩やかになります。褥瘡予防が規制上の注目を集め、長期ケア施設が予防的フォーム使用に向かっています。
糖尿病性足潰瘍および静脈性下肢潰瘍は数ヶ月の治療を必要とするため、繰り返しの収益をもたらします。ただし、多くの医療システムでは償還上限が製品ミックスをコスト効率の高い選択肢に制限しています。段階的なポートフォリオを提供するメーカーは、臨床ニーズと支払者の制約を一致させ、創傷クラス全体での参加を維持できます。全体として、創傷病因の多様性は差別化されたソリューションを必要とし、セグメント固有の価値提案を明確にできるベンダーが上昇余地を獲得します。
テクノロジープラットフォーム別:
センサーとバイオアクティブがパッシブアプローチに挑戦スマートセンサードレッシングは、医療提供者がモニタリングをコミュニティに移行するにつれ、9.35%のCAGRで全ての同業を上回ります。パッシブフォームとガーゼは依然として大量の基本ケアを担い、2025年収益の44.24%を占めていますが、プライベートラベルの競争によるマージン圧縮に直面しています。銀またはヨウ素を供給する薬剤溶出バリアントは、別途局所使用なしに感染管理の要件を満たし、ワークフロー効率を向上させます。無細胞真皮マトリックスを含む生体工学的基材は、熱傷センターや多職種糖尿病クリニックで足場を築いています。
再使用可能およびシングルユースの両方の陰圧システムは、高滲出性創傷を対象とするプロトコルの中心であり続けます。PICOなどのシングルペイシェントデバイスは在宅ケアのニーズに対応し、バンドル化された再入院ペナルティに適合します。電気および超音波刺激は難治性潰瘍のニッチ療法として継続しています。製品の高度化に伴い規制の複雑さが増すため、企業は臨床試験パイプラインと市販後サーベイランスを維持する必要があります。コモディティとプレミアム技術の間の拡大する格差は、先進的創傷ケア管理市場内でのR&D主導の差別化の重要性を強調しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
患者年齢層別:
高齢者のニーズが将来の上昇余地を牽引18~64歳の成人は、純粋な人口規模と高い外科的処置件数により、2025年収益の53.37%を供給しました。高齢者コホートは、平均余命の延長とコモービディティ負担の増大を反映して8.03%のCAGRが見込まれています。褥瘡および静脈性下肢潰瘍は高齢者に不均衡に多く見られ、長期の治療期間が必要なため、延長装着時間を持つ先進的ドレッシングが有利です。センサー対応プラットフォームにより、介護者は早期の組織損傷を検出でき、潰瘍予防に関連する品質指標と整合します。
小児創傷は、非外傷的除去と粘着強度の低減に焦点を当てた小規模だが専門的なセグメントを構成します。ボリュームが限られているためイノベーションは漸進的ですが、病院は不安を軽減する子供向けデザインを評価しています。市場メッセージングは現在、青年向けの低プロファイルNPWTポンプから虚弱な高齢者の圧力を分散するフォームカットアウトまで、年齢に適したソリューションを強調しています。ライフステージ別にポートフォリオをセグメント化できるプレイヤーは、最大限の関連性のためにマーケティングと臨床教育を調整できます。
エンドユーザー別:
在宅医療が高速成長チャネルとして台頭病院および外来センターは依然として54.28%でリードしていますが、携帯型治療プラットフォームが相当量を在宅ケアにシフトさせています。在宅医療は、施設外で使用される陰圧ポンプを償還するメディケア政策に後押しされ、10.54%のCAGRで拡大する見込みです。Smith & NephewのPICOシステムはデバイスの小型化と使いやすさを体現し、病院が治療強度を維持しながら入院日数を削減するのを支援しています。長期ケア施設は価格意識が高く、予防的フォームドレッシングに大きく依存していますが、品質連動型資金調達がセンサー技術の段階的採用を促しています。
病院は診断群分類支払いの締め付けに直面し、より早期の患者退院を迫られています。その結果、メーカーは病棟から在宅へシームレスに移行する製品ラインを作成し、ケアの継続性を維持しています。訪問看護師と介護者向けの教育プログラムが差別化要因となり、アドヒアランスとアウトカムを支援します。先進的創傷ケア管理市場は、クロスセッティングコーディネーションを習得した企業を評価します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタルコマースがアクセスを再定義病院直接購買は世界的な価値の61.57%を占め、大量割引を確保するグループ購買組織によって支えられています。現在最小のチャネルである電子商取引は、テレヘルスポータルと統合されたサブスクリプションプラットフォームを通じて慢性創傷患者が用品を再注文するにつれ、10.68%のCAGRで繁栄する見込みです。企業はチャネルコンフリクトに直面しており、オンライン販売が価格を露出させ、ディストリビューターのマージンを侵食します。それでも、デジタルストアフロントは農村部ユーザーへのリーチを広げ、消費パターンに関するデータ収集を可能にします。
小売薬局および医療用品店は、ウォークイントラフィックと小規模クリニックに対応し、適度なマージンで即時入手可能性を提供します。処方箋が必要な先進的デバイスは専門的な設定に縛られたままですが、市販のフォームとアルギン酸塩が救急用品と並んで棚に並んでいます。機関契約と消費者の利便性を融合させたオムニチャネル戦略が競争優位性を支えます。物流とデジタルマーケティングに投資するベンダーは、次のオンライン普及の波が先進的創傷ケア管理市場を席巻する前にファーストムーバーの利益を確保します。
地域分析
北米アドバンスト創傷ケア管理市場
北米は2025年の収益の36.41%を占め、広範な保険適用、専門臨床医の高い密度、およびNPWTの広範な普及に支えられています。バンドル支払いモデルは再入院を削減する介入に報酬を与え、プレミアム生物製剤およびコネクテッドドレッシングを財務的に魅力的なものにしています。規制上の経路は明確に定義されており、迅速な製品導入を可能にしています。病院は統合型創傷センターを活用してプロトコルを標準化し、アウトカムを監視しています。
欧州アドバンスト創傷ケア管理市場
欧州は、公的医療制度が積極的な価格上限を交渉する中、緩やかではあるが着実な成長を示しています。英国国立医療技術評価機構は引き続き技術評価を公表しており、その指針は地域全体の病院処方集に影響を与えています。アイルランドのエビデンス連動型価格設定の枠組みは支出を抑制しつつも、検証済みのイノベーションへの患者アクセスを確保しています。コールドプラズマおよびその他の新規モダリティは、広範な採用に先立ち追加的な現地エビデンスを待っており、近期の加速を緩和しています。
アジア太平洋アドバンスト創傷ケア管理市場
アジア太平洋地域は2031年までに8.04%のCAGRで最も急速な成長を遂げており、中国およびインドにおける都市部の糖尿病有病率が14%を超えることによって活性化されています。官民病院の建設拡大および規制の調和により、機器承認のタイムラインが短縮されています。日本および韓国は高齢化社会の中でハイエンドソリューションを採用していますが、償還上限が数量の拡大を抑制しています。多国籍メーカーは国内販売業者と携し、価格規制メカニズムおよび地域入札サイクルに対応しています。異質性にもかかわらず、未充足ニーズの規模により、アジア太平洋地域はアドバンスト創傷ケア管理市場における主要な拡大エンジンとして位置づけられています。
中東・アフリカアドバンスト創傷ケア管理市場
中東およびアフリカは低い基盤から前進しています。湾岸協力会議加盟国における高い糖尿病罹患率が需要を支えていますが、自己負担支払いが依然として高コスト生物製剤の普及を制限しています。南アフリカは民間保険の浸透拡大によりサブサハラ地域の勢いを牽引しています。サプライチェーンの制約および労働力不足が、より広範な地域の進展を抑制しています。
南米アドバンスト創傷ケア管理市場
南米はブラジルおよびアルゼンチンが主導しており、民間病院は熱傷および外科的創傷に対するプレミアム治療を重視しています。通貨の変動性および経済サイクルが購買力に影響を与えていますが、三次医療センターへの的を絞った投資が機器受注の緩やかなパイプラインを維持しています。より範な普及は、より深い償還の整合性および臨床医トレーニングインフラの整備を待っています。
規制環境
先進創傷ケアに関する規制は、医療機器(ドレッシング材、NPWTシステム、刺激装置)に加え、境界的な物質ベース製品にも及ぶ。製品が抗菌または生体工学的な効能を謳う場合、分類および証拠要件が厳格化されている。米国では、機器規則(21 CFR Part 878に基づく創傷関連分類を含む)に基づくFDAの監督が、特定の抗菌創傷ドレッシング材および洗浄剤をより高リスクの機器クラスへ再分類する2023年11月の規則案によって再構築されつつあり、最終決定が公表されるまで抗菌製品ポートフォリオの計画に不確実性が生じている。
欧州では、規則(EU)2017/745(MDR)が臨床エビデンス要件および市販後義務を引き続き牽引している。欧州委員会は、特定の機器構成に関する表示および使用説明書などの分野で行政負担を軽減するため、COM(2025)1023(2025年12月)などの簡素化提案を進めた。性能表示に関する規格も進化しており、CENは抗菌創傷ドレッシング材の試験方法に関するEN 17854:2024を発行した一方、EN 13726は吸収性や水蒸気透過性といったドレッシング性能属性の実験室評価のために更新された(SIST EN 13726:2024を含む)。これらの更新は、入札および認証機関審査に使用される検証書類に影響を与えている。
バリューチェーン分析
バリューチェーンは、原材料(フォーム、ハイドロコロイド、アルギン酸塩、シリコーン、抗菌剤、生物学的原料)から、加工、コーティングまたは含浸、無菌包装、バリデーションを経て、病院直接調達やグループまたは枠組み契約が主流の施設向けチャネルへと続く。同時に、慢性創傷の補充需要に対応する専門販売およびオンライン供給が拡大している。滅菌能力および検証済み試験方法へのアクセスは、ポートフォリオがより高性能な抗菌製品やセンサー搭載製品へシフトするにつれて依然として中心的な制約であり、品質システム、トレーサビリティ、市販後監視の水準を引き上げている。
製造業者および流通業者は、地域生産能力と冗長な物流によって耐性を強化している。2026年6月、モルンリケ・ヘルスケアはミッケリ(フィンランド)およびオールダム(英国)にわたり4,000万ユーロの投資を発表し、創傷ケア製品の生産量を年間約1億ユニット引き上げ、滅菌能力を倍増させる計画を示した。これによりリードタイムが短縮され、大規模な入札需要への対応が支えられると見込まれる。流通リスクも依然として顕在化しており、2026年6月11日にカリフォルニア州トレーシーにあるメドライン・インダストリーズの流通施設で発生した火災により、供給を代替ネットワーク経由で再ルーティングする必要が生じた。このことは、サプライヤーが重複する拠点および複数の供給経路に依存する理由を浮き彫りにしている。ニッチ流通業者やプラットフォームは、クリニックおよび在宅ケア提供者向けにマルチブランド調達および償還支援の統合を進めている。
競合ランドスケープ
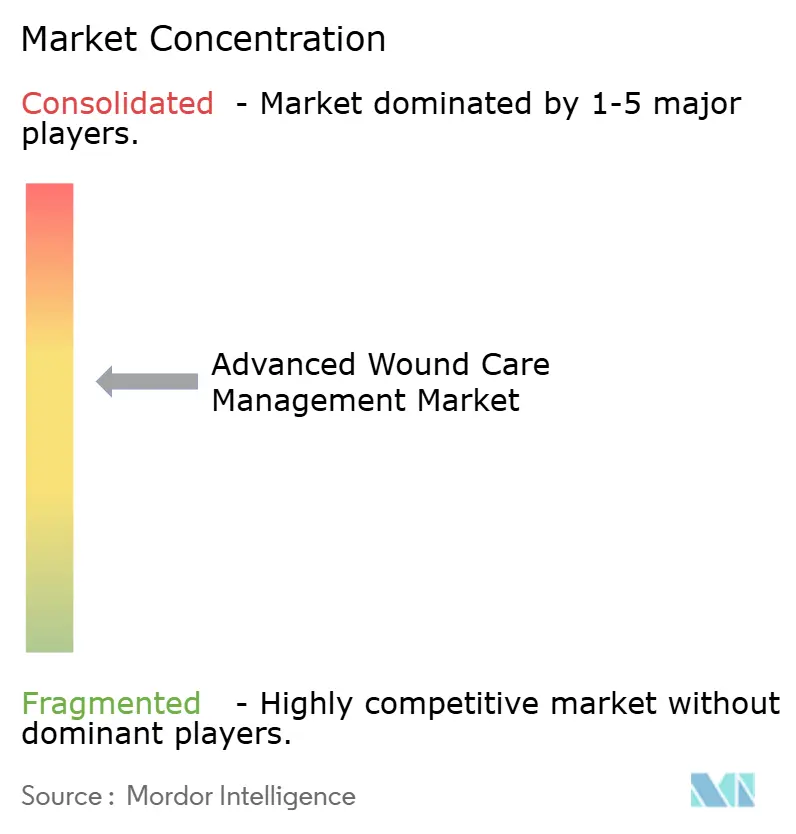
上位5社のサプライヤーにはSmith & Nephew、Mölnlycke、ConvaTec、Coloplast、Solventumが含まれ、セクターに中程度の集中プロファイルをもたらしています。ドレッシング、デバイス、生物学的製剤にわたるポートフォリオの幅広さが、バンドル入札における優先サプライヤーの地位を確保します。Mölnlyckeは2025年3月に創傷洗浄専門企業を買収し、垂直統合を強化してドレッシングラインに前処置能力を追加しました。Smith & NephewはRENASYSおよびPICOプラットフォームとLEAFアナリティクスを活用して複数年の病院契約を獲得しており、2024年のデバイスの二桁成長が戦略の有効性を実証しました。
ニッチイノベーターはセンサードレッシングと魚皮マトリックスのホワイトスペースを攻略しています。ColoplastのKerecis買収合意により、生物学的製剤のフットプリントが130カ国以上に拡大し、排泄ケア以外への収益の多様化が図られました。デジタル能力が決定要因として台頭しており、イメージングソフトウェアと遠隔モニタリングダッシュボードを統合するベンダーが価値に基づく購買の下でスティッキネスを向上させています。コモディティフォームとガーゼセグメントはプライベートラベルの侵食によるマージン圧縮に直面しており、確立されたブランドはエビデンスに裏付けられたプレミアムラインを強調するよう促されています。
オムニチャネル流通が現在、価格交渉に影響を与えています。電子商取引は標準価格を露出させてディストリビューターのレバレッジを侵食し、病院システムはスタッフトレーニングや在庫最適化を含むサービスバンドルを要求しています。機関、小売、オンラインのタッチポイントをオーケストレーションできる企業が戦略的柔軟性を獲得します。規制が進化し支払者モデルが発展するにつれ、競争上の差別化は先進的創傷ケア管理市場内での単純な製品数よりも、データで実証されたアウトカムとデジタルエンゲージメントにますます依存するようになります。
先進的創傷ケア管理業界リーダー
-
Smith & Nephew
-
ConvaTec Group PLC
-
Coloplast A/S
-
Mölnlycke Health Care AB
-
Solventum
- 注:主要企業の掲載順は順位を示すものではありません。
アドバンスト創傷ケア管理市場 このレポートでカバーされる企業
- Advanced Medical Solutions Group
- Advancis Medical
- B. Braun
- Cardinal Health
- Coloplast
- Convatec
- Derma Sciences (Integra)
- DeRoyal Industries
- Genewel Co., Ltd.
- Hollister
- Integra LifeSciences Corp.
- Lohmann & Rauscher GmbH
- Medline Industries
- Medtronic
- MiMedx Group Inc.
- Molnlycke Health Care
- Organogenesis
- Hartmann Group
- Smiths Group
- Solventum
- Urgo Medical
市場機会と将来展望
機会は、エビデンス、デジタルワークフロー、拡張可能な製造が交差する領域、とりわけドレッシング交換の負担を軽減し在宅退院モデルを支援する在宅ケア経路やプレミアムフォームおよびNPWTエコシステムに集中している。規制の近代化も業務上の触媒となっている。FDAの品質マネジメントシステム規則(QMSR)は2026年2月2日に発効し、品質要件を現代的なQMS慣行によりいっそう整合させ、接続機能付きおよび抗菌ポートフォリオにおいて、成熟した設計管理、苦情処理、トレーサビリティを備えたサプライヤーへのプレミアムを高めている。
生産能力の拡大と、より構造化された臨床エビデンス要件は、製造規模と差別化された臨床効能を組み合わせられるベンダーにとっての空白地帯を生み出している。最近の投資はこの方向性を裏付けており、モルンリケ・ヘルスケアによる2026年6月の4,000万ユーロの製造・滅菌能力拡大や、コンバテックによる2026年7月の南ウェールズ・リムニー創傷ケア施設拡張への2,400万英ポンドの投資(新規ハイドロファイバー生産ラインを含む)は、大量生産される先進ドレッシング材の供給確保を目的としている。エビデンス面では、2026年7月の慢性創傷製品開発に関するFDAの更新草案指針の動き、およびデジタル創傷評価と標準化された写真記録を重視する提案は、スマートドレッシングおよびモニタリング対応プロトコルへのより明確な道筋を示している。これは、リアルワールドデータの取得を提出可能なエンドポイントおよび支払者向けの成果ナラティブへと転換できるサプライヤーに有利に働く。
最近の産業開発事情 アドバンスト創傷ケア管理市場
- 2026年5月:スミス・アンド・ネフューは、EWMA 2026にてRENASYS EDGE陰圧創傷治療システムを発表し、既存プラットフォームに加えて携帯型NPWT製品ラインを拡充した。この展開は、病院および在宅の両環境における設置の簡素化と治療の継続性を目指しており、機器とドレッシングの統合ソリューションを好む購買者向けの包括ケア経路を支えている。
- 2025年5月:コンバテックは、抗菌性および抗バイオフィルム特性を有する一酸化窒素発生型マルチモーダルドレッシング技術であるConvaNioxについて、主要市場での規制承認を取得した。この承認により、先進抗菌ドレッシングへのアクセスが拡大し、創傷ケアポートフォリオにおけるコンバテックの競争的地位が強化された。
- 2024年1月:コロプラストは、3DFitテクノロジーを活用し、褥瘡予防および創傷管理向けにBiatain Silicone Fitを米国で発売した。この展開により、病院や長期ケア施設が回避可能な合併症を減らすために予防バンドルを標準化する中で、予防用および管理用フォームにおけるコロプラストの地位が強化された。
アドバンスト創傷ケア管理市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、臨床および在宅環境において複雑な急性・慢性創傷の管理に使用されるアドバンスト創傷ケア製品および治療システムから生じるグローバル収益を対象としており、対象製品は治癒支援、感染管理、および滲出液管理を目的として選定されたものである。
対象外の範囲:乾燥ガーゼ、粘着テープ、脱脂綿などの基本的な応急処置用消耗品は本市場に含まれない。
セグメンテーション概要
- 製品別
- 先進的ドレッシング
- デバイスおよびアクセサリー(例:NPWT)
- グラフトおよびマトリックス
- 局所製剤
- 創傷タイプ別
- 外科的・外傷性創傷
- 糖尿病性足潰瘍
- 褥瘡
- 静脈性下肢潰瘍
- 熱傷およびその他の複雑な創傷
- テクノロジープラットフォーム別
- 従来型パッシブドレッシング
- 抗菌・薬剤溶出ドレッシング
- スマートセンサー統合ドレッシング
- 生体工学的皮膚代替物
- 陰圧創傷治療システム
- 電気および超音波刺激デバイス
- その他
- 患者年齢層別
- 小児(0~17歳)
- 成人(18~64歳)
- 高齢者(65歳以上)
- エンドユーザー別
- 病院および外来手術センター
- 在宅医療設定
- 長期ケアおよびリハビリテーション施設
- 流通チャネル別
- 病院直接調達
- 小売・専門店
- 電子商取引
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、仮定を観察可能な医療シグナルに結びつけるために活用された。世界保健機関、米国FDA医療機器データベース、メディケア・メディケイドサービスセンター、OECD医療統計、各国保健省の刊行物などの公的情報源を参照し、創傷有病率の代理指標、処置件数、およびケア環境の変化を把握した。
また、主要な治療タイプの製品範囲、チャネル経路、および価格動向をマッピングするため、年次報告書、投資家向けプレゼンテーション、製品カタログ、プレスリリースも参照した。さらに、企業財務情報、ニュース、特許活動を集約した有料サブスクリプションサービスを活用し、製品ローンチおよびポートフォリオ構成変化のクロスチェックを効率化した。ここに記載したデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他の多数の公開文書も使用している。
一次インタビューおよびサーベイ
一次調査は、アドバンスト創傷ケアの購買および利用に日常的に携わるメーカー、販売業者、臨床医、および調達チームを対象とした専門家インタビューおよび構造化サーベイを通じて実施された。本市場はグローバル市場であるため、成熟した医療システムおよび発展途上の医療システムの双方をカバーし、陰圧創傷治療の利用状況やアドバンスト被覆材への切り替えなどの採用仮定をモデル確定前に検証できるよう努めた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:14% | アジア太平洋:46% |
| 中位層:50% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:15% | マネージャー:55% | 南北アメリカ:23% |
市場規模算定と予測
規模算定はトップダウン方式で開始し、創傷発生シグナルおよび処置件数を治療可能な需要プールに変換し、これをケア環境別の製品ックスおよび標準的な治療利用状況に連結する。合計値は、主要な被覆材カテゴリーにおける単価×推定数量のサンプリングや、販売業者のスループットに関するチャネルチェックなど、選択的なボトムアップ検証によって裏付けられ、最終数値の現実性を担保している。
モデルへの入力値には、糖尿病や高齢化人口動向などの慢性創傷負担指標、入院・外来手術件数、陰圧創傷治療およびその他のアドバンストモダリティの採用率、標準被覆材からアドバンスト被覆材へのミックスシフト、主要製品グループ別の平均販売価格の動向が含まれる。小規模国においてボトムアップの視認性が不十分な場合は、類似市場の代理利用率を用いてギャップを補完し、インタビューフィードバックを用いて調整した。
予測においては、臨床採用の見通し、償還の方向性、および病院の購買行動を反映したベースケースを中心にシナリオ分析を適用し、その後、患者一人当たりの支出動向の含意に対する整合性チェックを実施した。仮定は再現可能な水準でシンプルに保たれており、明確な外部シグナルが変化た際には各主要変数を更新する。
データ検証と更新サイクル
アウトプットは、治療創傷一件当たりの推定消費量、病院一施設当たりの購買パターン、および地域別成長方向を独立した医療活動指標と比較することで検証される。モデルが急激な変動を示した場合は、承認前にドライバーを再確認し、外れ値となっている国や特定の製品ラインを精査する。
仮定、計算、および年度間の推移について論理的・数学的整合性を確認する多段階の内部レビューを実施している。レポートは年次で更新され、償還変更、主要製品ローンチ、供給障害などの重要事象が発生した場合には中間改訂が行われる。納品前には最終確認を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのグローバルアドバンスト創傷ケア管理市場の市場規模と他の公表推計値との比較
アドバンスト創傷ケアの公表市場規模は、類似した内容に見えても差異が生じることがある。主な理由は、含まれる製品範囲および計上される販売時点が同一ではないためであるまた、治療デバイスと消耗品被覆材の取り扱い方法や、基準年が最新の価格およびチャネル変化を反映して更新されているかどうかによっても差異が生じる。
主な乖離は、基本的な応急処置材料や広義の創傷消耗品が合計に含まれているかどうかに起因しており、Mordor Intelligenceはアドバンスト被覆材、生体工学的代替物、成長因子ゲル、および治療デバイスのみを計上し、工場出荷価格、入札価格、および販売業者の請求書シグナルを通じて価値を追跡している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 12.82 ビリオン 米ドル(2025年) | |
| 業界出版社A | 10.65 ビリオン 米ドル(2024年) | より古い基準年と広範なセグメンテーションの視点を使用しており、製品ミックスの仮定に影響を与える可能性がある。治療デバイスの採用状況や最近の価格動向が十分に反映されていない場合、合計値が低くなる傾向がある。 |
| グローバルコンサルタントB | 13.02 ビリオン 米ドル(2026年) | より後の年度を起点とし、創傷治療デバイスおよびアクティブケアの普及仮定が異なる可能性があり、ケア環境全体での利用強度のモデル化方法によって2026年の合計値が変動しうる。 |
3つの数値間の乖離の大部分は、年度の選択とアドバンストケアとして真に分類されるものと隣接する基本的な消耗品との区別、およびデバイス採用と価格の更新速度によって説明される。観察可能な需要シグナルに入力値を結びつけ、チャネルおよび臨床フィードバックによって検証することで、得られた推計値は計画立案において透明性と再現性を維持している。
レポートで回答される主要な質問
先進的創傷ケア管理市場の現在の価値はいくらですか?
市場は2026年に138億4,400万米ドルであり、2031年までに182億2,000万米ドルに達すると予測されています。
最も速く成長している製品セグメントはどれですか?
デバイスおよびアクセサリー、特に陰圧システムは、2031年までに9.46%のCAGRで上昇すると予測されています。
在宅医療が創傷管理において重要な理由は何ですか?
償還インセンティブと携帯型技術により、複雑な創傷治療を在宅で継続することが可能となり、セグメントの10.54%のCAGRを牽引しています。
最も強い成長見通しを示す地域はどこですか?
アジア太平洋地域は、高い糖尿病有病率と拡大する医療インフラにより、8.04%のCAGRが期待されてリードしています。
スマートドレッシングはケア提供をどのように変えていますか?
センサー統合ドレッシングはリアルタイムデータを送信し、臨床医が早期に介入して再入院を減らし、遠隔モニタリングプログラムを支援するのに役立ちます。