
Mordor Intelligenceによるマネージドサービス市場分析
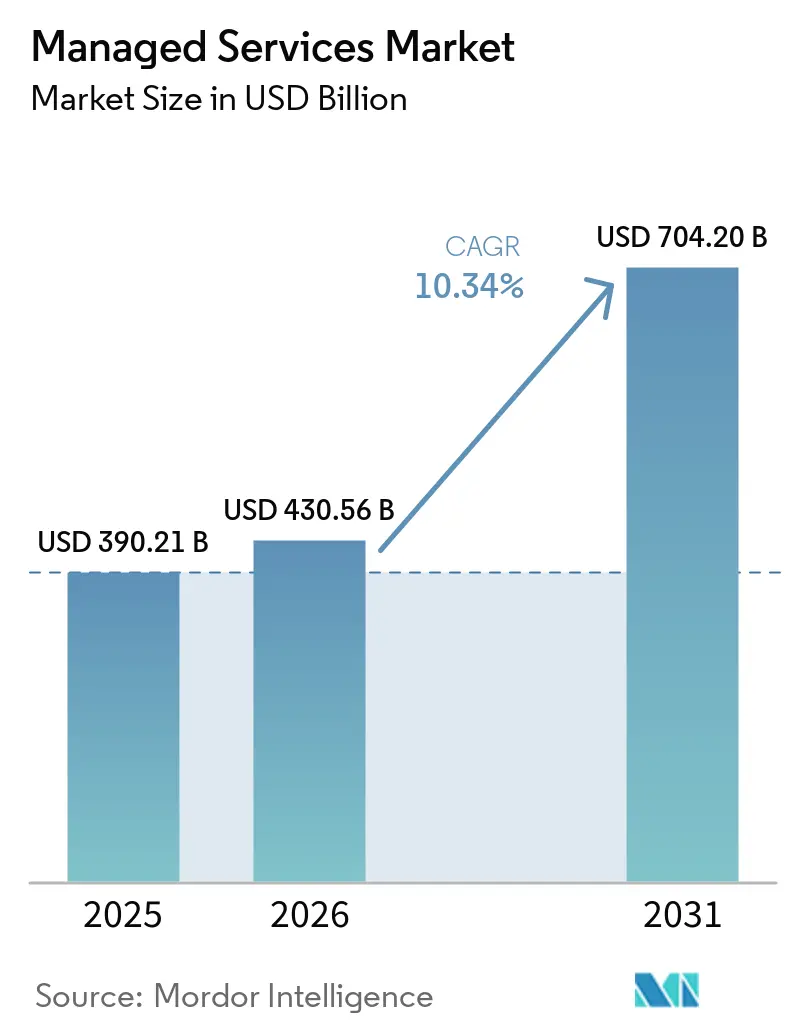
マネージドサービス市場規模は、2026年の4,306億米ドル、2027年の4,751億米ドルから2032年までに7,589億米ドルへと拡大し、2027年から2032年にかけてCAGR 9.82%を記録すると予測されています。
ハイブリッドクラウド運用とサイバーセキュリティ上の義務により、移行プロジェクトからインフラおよびアプリケーションの継続的な管理責任へと需要が拡大しています。インドでは、マネージドネットワーク運用を購入する通信事業者が、複数の接続技術を一つの責任ある提供者のもとで運用する必要があります。マネージドサービスプロバイダー(MSP)は、この広範なスコープを継続的な契約に転換しながら、デリバリーを複雑にする統合作業とデータ取り扱い条件を吸収しなければなりません。コスト最適化の圧力により、それらの関係を維持するためには検証可能なリターンが重要となります。移行スコープのみにづいて継続的な運用の価格を設定すると、移行終了後に統合およびデータ取り扱いコストをプロバイダーが負担することになりかねません。
主要レポートのポイント
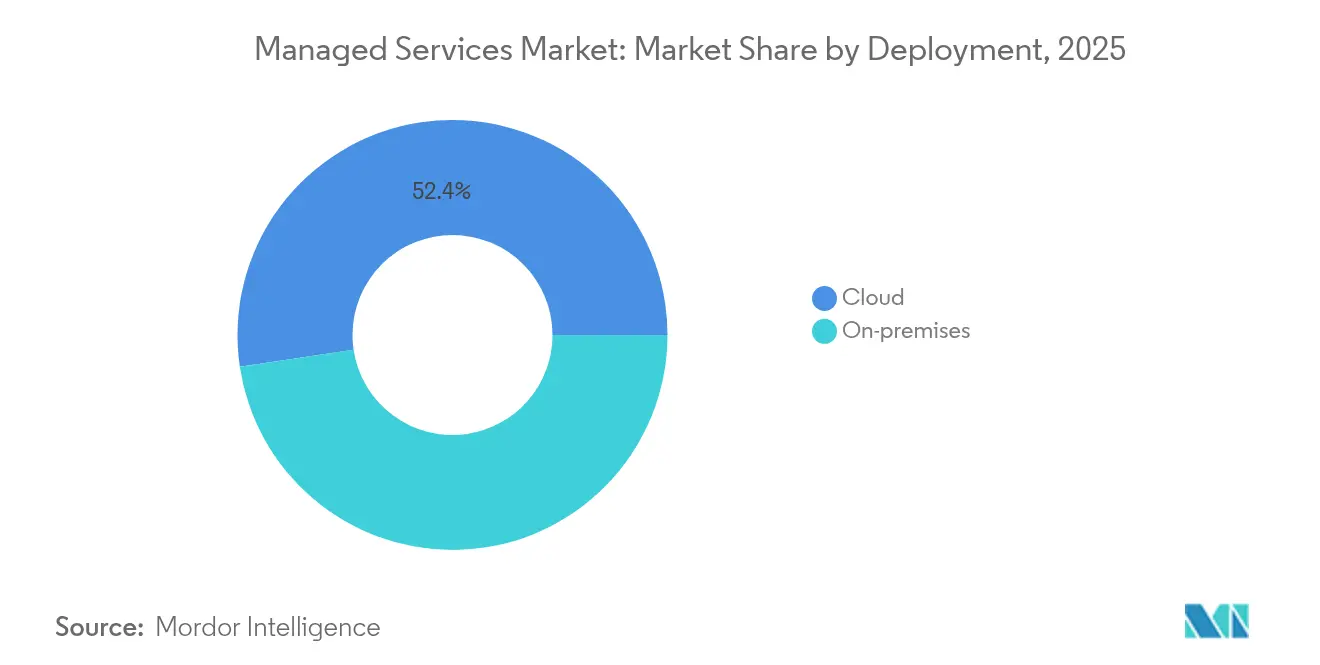
- 展開形態別では、クラウドが2026年のマネージドサービス市場シェアの53.17%を占め、2027年から2032年にかけてCAGR 11.5%で最も速く成長するセグメントと予測されています。
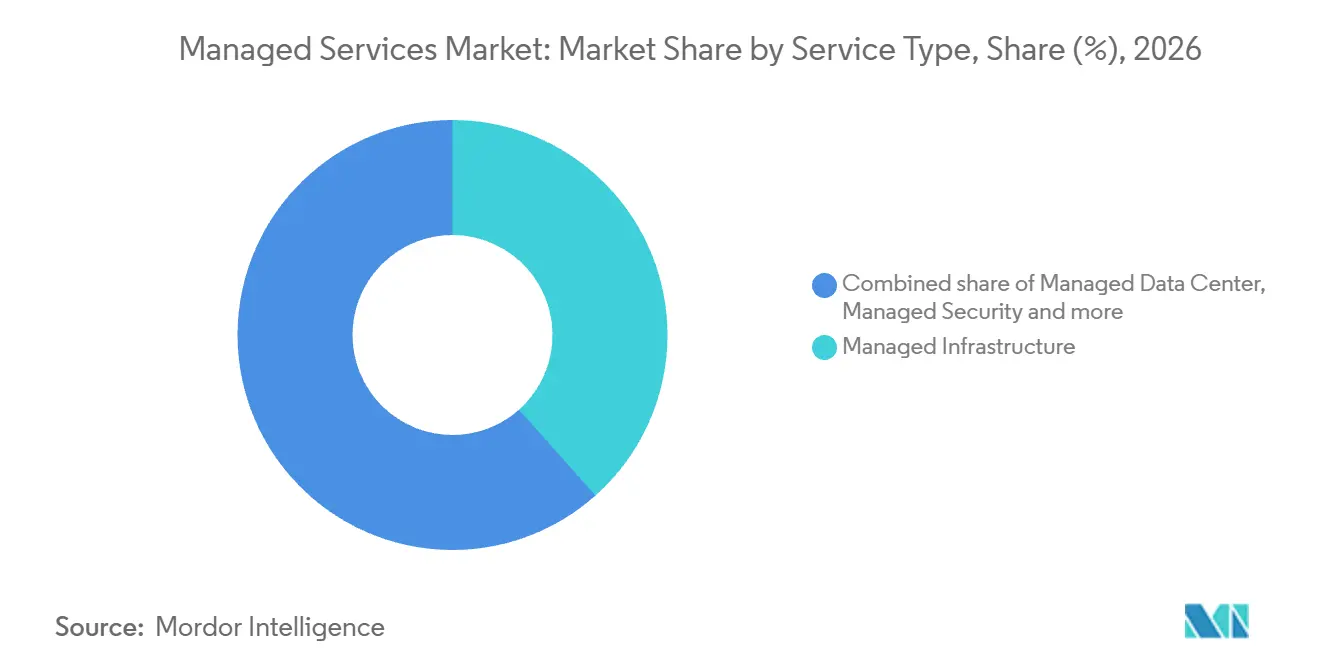
- サービスタイプ別では、マネージドインフラが2026年のマネージドサービス市場規模の38.42%のシェアを占め、マネージドセキュリティが2027年から2032年にかけてCAGR 11.85%で最も速く成長すると予測されています。
- 大企業が企業規模カテゴリーをリードし、2026年の収益シェアは66.9%を占めました。一方、中小企業は2027年から2032年にかけてCAGR 10%で最も速く成長すると予測されています。
- エンドユーザー業種別では、BFSIが2026年の収益シェア33.96%でリードし、ヘルスケアおよびライフサイエンスセグメントが2027年から2032年にかけてCAGR 10.55%で最も速く成長すると予測されています。
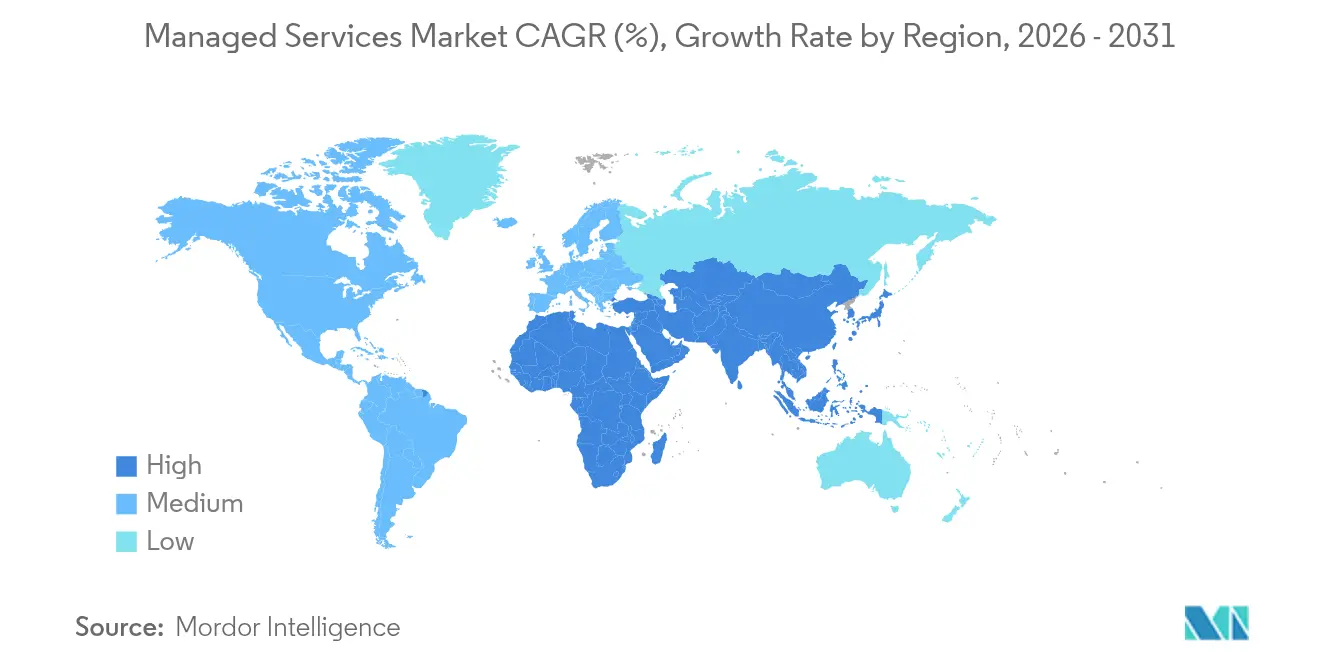
- 地域別では、北米が2026年の収益シェア32.17%でリードし、アジア太平洋が2027年から2032年にかけてCAGR 10.75%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 成長要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドクラウド運用モデルへの移行 | +3.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 企業IT予算におけるコスト最適化圧力 | +2.7% | 米国、英国、ドイツ | 短期(2年以内) |
| サイバー脅威の増大とコンプライアンス義務の高まり | +3.2% | 欧州連合加盟国 | 短期(2年以内) |
| リモートマネージドサービスを必要とするエッジコンピューティングの展開 | +2.1% | オーストラリアの遠隔地 | 中期(2〜4年) |
| 24時間365日対応のマネージド検知・対応に対するサイバー保険引受審査 | +1% | 英国 | 短期(2年以内) |
| マネージド電力・冷却を推進するサステナビリティおよびグリーンIT規制 | +0.8% | 欧州連合加盟国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイブリッドクラウド運用モデルへの移行
ハイブリッドクラウドの展開は、既存のプライベートインフラとパブリッククラウドにまたがって運用を継続する必要があるため、マネージドサービス需要の期間を拡大させます。Flexeraが2025年冬に実施し、2026年に発表した世界753名の技術専門家および経営幹部を対象とした調査では、回答者の73%がハイブリッドクラウドを利用していると回答し、前年比3ポイント増加しました。この広範な利用状況は、新規移行プロジェクトだけでなく、既存の運用基盤にとっても調整が重要であることを示しています。両環境を維持するバイヤーにとって、マネージド運用は個々のワークロードが展開環境間を移動する間も継続的な監視を提供できます。プロバイダーのサービス境界は、移行作業から統合された環境全体の運用へと拡張できます。商業的な機会は共存を管理することにあり、クラウド移行の完了がサービス関係の終了を意味するとは限りません。
企業IT予算におけるコスト最適化圧力
コスト管理を求めるクラウドバイヤーは、運用上の意思決定と測定可能な消費削減を結びつけるマネージドサービスへの口部を生み出します。Flexeraが2025年冬に実施し、2026年に発表した調査では、回答者の68%がクラウドコスト最適化を優先事項として挙げており、前年比4ポイント減少しました。シェアは低下したものの、依然として過半数がクラウド支出管理に対する相当なニーズを認識しています。プロバイダーは、不要な消費を特定し、是正措置を後続の請求に結びつける継続的なサービスを通じてこの優先事項に対応できます。繰り返しの消費レビューにより、エンゲージメントは初期の移行やコスト評価を超えた運用目的を持つことになります。これにより、節約額がサービス料金を上回ることを条件として、その優先事項を追求するバイヤーの間で継続的なマネージドコスト最適化サービスへの開口部が生まれます。
サイバー脅威の増大とコンプライアンス義務の高まり
サイバーセキュリティのアウトソーシングは、顧客自身のシステムへの脅威だけでなく、外部サービス関係によってもたらされるリスクにも対処しなければなりません。2024年11月から2025年10月を対象とするVerizonの2026年データ侵害調査報告書のデータセットでは、侵害の48%にサードパーティが関与しており、前データセットから60%増加しました。[1] このリスクへの露出は、サプライヤーアクセスとサービス関係全体にわたる協調対応を含む保護の商業的根拠を強化します。EUのNIS2指令は、エンティティ規模の閾値およびその他のスコープ規則に従い、EU内で事業を行う適格なマネージドサービスプロバイダーをサイバーセキュリティリスク管理フレームワークの対象に含めています。バイヤーとプロバイダーは、どのシステムとアクセス権が保護の対象となるかを定義する理由を持っています。プロバイダー自身のデリバリーシステムに関する保証は、顧客資産の保護と並んで、マネージドセキュリティの提案に含まれるべきです。
リモートマネージドサービスを必要とするエッジコンピューティングの展開
IDCの2025年分析では、ほとんどのエッジロケーションには近くにITスタッフがいないため、リモートモニタリング、管理、および一定の自律性が現代のエッジソリューションの一般的な特性として説明されています。2025年10月までに、Swiftはオーストラリアおよびその他の地域で150以上のローカライズされたWowza Streaming Engineインスタンスをオンサイトに展開し、完全マネージドインフラによるライブおよびオンデマンドビデオデリバリーを実現しました。このアーキテクチャは、エッジの展開がローカライズされたコンピューティングと継続的な運用要件を組み合わせる方法を示しています。このようなフットプリントを拡大するオペレーターにとって、すべてのサイトを個別のサービスエンゲージメントとして扱うと、引き継ぎとサポートの取り決めが増加します。マネージドフリートモデルは、サイト固有の介入が必要な場合に備えながら、ロケーション全体に共通の監視と復旧手順を適用できます。その経済的な魅力は、各サイトで完全な管理体制を再構築することなく、ロケーションが増加するにつれて運用カバレッジを拡大できる点にあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権とプライバシー規制の継続 | -1.5% | 欧州連合加盟国 | 長期(4年以上) |
| マルチベンダー統合とレガシー相互運用性の課題 | -1.1% | 英国 | 中期(2〜4年) |
| 長期MSP契約におけるベンダーロックインリスクと高い解約コスト | -0.6% | 英国 | 長期(4年以上) |
| MSP内の人材不足によるサービス品質のスケーラビリティ制限 | -0.3% | 欧州・中東・アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データ主権とプライバシー規制の継続
国境を越えたマネージドITデリバリーは、顧客の適法なデータ処理の取り決めに適合しなければならず、プロバイダーがサプライネットワーク全体で業務を自由に再割り当てできる範囲を制限します。GDPR第28条は、処理者が、連合または加盟国の法律が別途要求しない限り、移転を含む文書化されたコントローラーの指示に従うことを要求しています。その例外が適用される場合、法律が重要な公益上の理由から通知を禁止しない限り、処理者は処理前にコントローラーに通知しなければなりません。関与するサブプロセッサーは同じデータ保護義務を受け、第三国への移転はGDPRの適用される移転条件を満たさなければなりません。これらの義務により、サブコントラクティングと移転の設計がサービスデリバリーの一部となります。追加のデリバリー関係はそれらの義務に適合しなければならず、国境を越えたサービス拡大にガバナンス作業が加わります。
マルチベンダー統合とレガシー相互運用性の課題
サービスの引き継ぎは、現行プロバイダーのレガシー環境に関する知識に依存する場合があり、新規プロバイダーが運用責任を引き受けるまでの速度を制約します。Ordnance Surveyの2025年9月の入札では、現行プロバイダーの文書が遅延または欠落した場合、国家地下資産登録(NUAR)データ変換・取り込みサービスの立ち上げ、レガシーシステムの理解、および初日のデリバリーが妨げられる可能性があると警告しました。この依存関係により、サービスを支える情報は、移転される技術資産と並んで商業的に重要となります。段階的な引き継ぎにより、新規チームがより広範な運用責任を受け入れる前に文書をテストできます。プロバイダーは、完全なサービスを確実に価格設定・デリバリーできるようになる前に、欠落している運用知識を回復するために必要な時間と労力を考慮しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開形態別:
クラウド運用は移行を超えて拡大クラウドは最大かつ最も速く成長する展開セグメントであり、2026年の収益の53.17%を占め、2027年から2032年にかけてCAGR 11.5%が予測されています。Flexeraの2026年レポートでは、2025年冬の調査における欧州の178名の回答者のうち58%がパブリッククラウドの管理にMSPを利用しており、前回の調査の57%から増加しました。ほぼ横ばいの採用率は、プロバイダーが追加の責任を構築できる確立された運用関係を示しています。これらの既存ユーザーにとって、更新は継続的なサービス品質に依存する可能性があり、初期移行作業を超えた商業基盤を生み出します。確立されたクラウドアカウントにより、プロバイダーは初めてアウトソーシングする顧客のみに依存することなく、運用責任を追加する余地が生まれます。
クラウド契約は、定義された移行業務と、その後の環境に対する責任を組み合わせることもできます。2026年7月1日、Atrium HomesはBridgeallにエンドツーエンドのマネージドIT契約を授与し、残りのオンプレミスサービスをMicrosoft 365、Azure、およびSaaSへ移行することが含まれていました。この契約はまた、エンドユーザーシステム、サーバー、ネットワーク、セキュリティ、音声、および接続性にわたるマネージドサービスの継続も要求しました。この複合的なスコープは、移行と安定稼働デリバリーを同一の商業的業務の一部として扱います。プロバイダーの機会は、展開の変更を継続的な運用関係に転換しながら、デリバリーの経済性を保護するために移行作業を別途価格設定することにあります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
インフラ規模とセキュリティの専門化マネージドインフラは2026年のマネージドサービス市場規模の38.42%のシェアを占めました。Kyndrylは2025年3月31日に終了した2025年度の総収益として151億米ドルを報告し、ITインフラサービスの最大プロバイダーであると説明しました。[2] 2026年5月、BroadridgeはKyndrylとの契約を延長し、KyndrylはBroadridgeのデータセンター、ネットワークアーキテクチャ、および次世代量子安全プラットフォームを含むコアメインフレーム環境の近代化に投資することになりました。最大のサービスセグメントは、確立された運用関係を戦略的な技術刷新と結びつけ、更新提案に近代化をもたらすことができます。この延長はKyndrylに新たな投資リスクをもたらすため、更新の確保と同様に契約の経済性も重要です。
マネージドセキュリティは、2027年から2032年にかけてCAGR 11.85%で最も速く成長するサービスセグメントと予測されています。2026年6月までに、Proximus NXTはベルギーの連邦公共サービス財務省にSECaaS2マネージドセキュリティプログラムを実装し、公共サービスを中断することなく移行を完了したと報告しました。完了した移行は、公共部門のバイヤーに対するサービス提案の具体的な部分として実装の信頼性を示します。セキュリティの取り決めを変更しながら継続中のサービスを保護するには、移行計画と運用サービスが連携して機能する必要があります。公共サービスの継続性を維持する移行は、運用サービスに含まれるコントロールと並んで、セキュリティプロバイダーに具体的なデリバリー実績を与えます。

注記: 個別セグメントのシェアはレポート購入時に入手可能
企業規模別:
大企業が契約スコープを主導し、中小企業はセキュリティを重視大企業は2026年のマネージドサービス市場シェアの66.9%を占めました。2025年2月、SkanskaはDXC TechnologyとグローバルなITインフラ運用に関する契約を締結し、サービスとそれを管理する従業員は2025年7月1日から移転が予定されました。この契約は、技術的なサービススコープと並んで組織的な移転を伴い、最大の企業規模セグメントにおける業務の幅広さを示しています。グローバルな運用責任を割り当てるバイヤーにとって、移行設計は業務を行う人員と管理するシステムを結びつけなければなりません。システムと並んで運用スタッフを引き継ぐことができるプロバイダーは、このスコープの業務においてより有利な立場にあります。
中小企業(SME)は、2027年から2032年にかけてCAGR 10%で最も速く成長する企業規模セグメントと予測されています。2025年7月にオーストラリア中小企業組織評議会(COSBOA)が実施した調査(オーストラリアの中小企業841社の有効回答)では、35%がサイバーおよびデジタルセキュリティのためにサードパーティのマネージドITプロバイダーを利用していることが判明しました。セキュリティに特化したサービスの採用は、バイヤーがすべてのIT責任を一度に移転する必要のない参入点を提供します。明確に範囲が定められたセキュリティサービスは、より広範な責任が発展する可能性のある運用関係を確立でき、初期の提案を実証済みのユースケースに合わせることができます。
エンドユーザー業種別:
共有バンキングプラットフォームと臨床アプリケーションが需要を形成BFSIは2026年の収益の33.96%を占め、最大のエンドユーザーセグメントでした。2025年5月、Finanz InformatikはIBMとソフトウェアおよびハードウェアインフラの近代化に関する契約を締結しました。[3] Finanz Informatikは自社のデータセンターを通じて340以上の貯蓄銀行およびその他のネットワークパートナーにITサービスを提供しています。この共有プロバイダー構造は、インフラの意思決定を広範な銀行顧客ネットワークと結びつけ、単一の近代化プログラムに一機関を超えた関連性をもたらします。この取り決めにおける購買決定は、貯蓄銀行にサービスを提供する共有IT組織にあり、インフラサプライヤーに中央の商業的な相手方を与えます。
ヘルスケアおよびライフサイエンスセグメントは、2027年から2032年にかけてCAGR 10.55%で最も速く成長するエンドユーザーセグメントと予測されています。Epicアプリケーション管理サービスを利用するヘルスケアITリーダーを対象としたNordicの2026年調査では、61%がアウトソーシングされたマネージドサービスはITの補完的なものではなく戦略の中核であると回答しました。このアプリケーション固有の集団において、この結果は継続的なサービスデリバリーをコア運用モデルの内部に位置づけます。このニーズに対応するプロバイダーは、マネージドサービスのスコープをバイヤーがすでに依存しているアプリケーション環境と結びつけなければなりません。サービスの拡大、Epicユーザーがすでに外部プロバイダーに委託しているアプリケーションレベルの責任の上に構築できます。
地域分析
北米マネージドサービス市場
北米は2026年のマネージドサービス市場シェアの32.17%を占め、最大の地域市場となりました。DXCは2026年3月31日に終了した2026年度において、米国の地理的市場の収益として32.1億米ドルを報告し、これは総収益の25.4%を占め、前年比9.9%減少しました。この規模は大手プロバイダーの地域ビジネスを示す一方、その減少は地域リーダーシップがすべてのサプライヤーに収益成長を保証するわけではないことを示しています。
アジア太平洋マネージドサービス市場
アジア太平洋は、2027年から2032年にかけてCAGR 10.75%で最も速く成長する地域と予測されています。2025年6月、Bharti AirtelはEricssonにインド全土のネットワークを4G、5G NSAおよびSA、固定無線アクセス、プライベートネットワーク、ネットワークスライシングにわたってネットワーク運用センターを通じて管理する複数年契約を授与しました。指定されたスコープは、一つの運用業務のもとで国内フットプリント内の複数のネットワーク技術を組み合わせています。この契約は複数年にわたり、4Gおよび5Gだけでなくプライベートネットワークとネットワークスライシングにも及ぶため、プロバイダーのリターンは契約期間中にこれらの技術を共同で運用することに依存します。
南米、欧州、中東・アフリカ全体で、マネージドサービスは公益事業、自治体、病院の個別の運用要件に対応しています。ブラジルのPBGÁSは2025年にLANLINK SERVIÇOS DE INFORMÁTICA S.A.と2026年12月までのITインフラサポートおよびテクノロジーモニタリングの契約を締結しました。オランダでは、オランダ自治体協会が2025年7月にValid Managed Services B.V.と職場、サーバー、電話、ネットワーク、サービスデスク、ローカルサポート管理の契約を締結し、移行中の中断のないサービスを要求しました。2025年5月、Al-Moammar Information Systemsはサウジアラビア保健省と2,700床を有する南西部38病院のデジタルインフラ管理、運用、保守、修理に関する5年契約を締結しました。これらのバイヤーにとって、引き継ぎ条件は公益事業、自治体、病院の各環境にわたる継続的な運用を保護しなければなりません。
地域版
すべての地域
規制の枠組みと見通し
この比較は、金融セクターの顧客情報を処理するマネージドITプロバイダーの観点から選択された管轄区域を評価しています。米国では、FTC保護規則(Safeguards Rule)が対象となる金融機関に対し、有能なサービスプロバイダーを選定するための合理的な措置を講じ、契約によって保護措置を要求し、リスクに応じてプロバイダーを評価することを義務付けています。FTCは、既存の期限が2026年12月31日に満了する規則の情報収集許可の3年間延長を提案しました。この比較全体において、商業的な問題は顧客データの義務が契約、運用場所、およびコンプライアンスを実証するための継続的な作業をどのように形成するかです。
規制比較表
| 判断要素 | 米国 | 英国 | インド | アルゼンチン |
|---|---|---|---|---|
| 主要当局 | 連邦取引委員会 | 情報コミッショナー | サイバー指令に関するCERT-In | 公共情報アクセス機関(AAIP) |
| 主要な法令または指令 | FTC保護規則および情報収集許可更新の提案 | 英国GDPR処理者契約;適格MSPのセキュリティ、報告、登録義務の提案 | CERT-In指令;段階的なデジタル個人データ保護規則(2025) | 法律第25.326号の国際移転フレームワークおよびサービスプロバイダーモデル条項 |
| 商業的効果 | 対象機関にサービスを提供するプロバイダーに対する保護コミットメントとリスクベースの再評価 | 文書化された処理指示(英国法の例外あり);開始後3ヶ月以内の登録義務の提案 | 認識から6時間以内に特定のインシデントを報告;ICTログをインド国内で180日間のローリング期間にわたって安全に保持 | 適切な移転先、法定例外、明示的同意、および契約上の移転ルート |
| 現在の政策の魅力度 | 中 | 中 | 低 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||||
米国は適格プロバイダーに対して実行可能な契約ルートを提供しており、提案された許可更新は規則固有の行政負担の継続性を支援します。英国の処理者契約フレームワークは運用上の基準を提供し、適格な中規模および大規模MSPに対する提案された義務は、国王裁可および二次立法の施行後にセキュリティおよび報告作業を追加することになります。インドの対応およびローカルログの義務はデリバリーのオーバーヘッドを増加させ、2025年11月13日の通知は1年後および18ヶ月後にさらなるデータ保護規則グループを予定しています。アルゼンチンの移転例外とモデル条項は国境を越えた契約の継続性を支援し、AAIPの2025年の対話は2023年の法案を議会への再提出のために更新しようとしました。
バリューチェーンの段階
この比較は、基盤となるクラウドリソース、サービス統合、および継続的な運用を追跡し、各段階で利用可能なサプライヤーの収益を区別しています。AWSはほとんどのクラウドサービスに従量課金制の価格設定を使用しており、マネージド運用レイヤーの下に使用量ベースのリソースコストを生み出しています。デリバリーの末端では、NATOの通信情報機関が2025年6月にProximus-Thalesコンソーシアムを2029年末まで請負業者所有・請負業者運用モデルによる完全マネージドコアネットワークサービスに選定しました。この取り決めは、運用責任がテクノロジーの管理からサービスが稼働する環境の提供まで拡張できることを示しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 基盤となるクラウドリソースの提供 | AWSなどのクラウドサービスサプライヤー | ほとんどのクラウドサービスの使用料 | 変動するリソース使用が運用サービスのコスト基盤を複雑にする | サービスレベルの消費モニタリングとリソース配分を連携させる |
| サービス環境の統合と実装 | DXC Technologyなどのエンタープライズアプリケーションインテグレーター | タイム・アンド・マテリアル、単価、または固定価格の取り決めによるサービス料 | 統合作業が業務のスコープ設定に使用された前提を超える可能性がある | 実装を段階的に進め、より広範な責任を受け入れる前にインターフェースを検証する |
| 継続的なマネージド運用のデリバリー | ProximusおよびThalesなどのコンソーシアムサービスプロバイダー | マネージド運用サービス契約の収益 | 広範なサービスバンドルは参加サプライヤー間の責任を不明確にする可能性がある | コンソーシアム全体で運用上のオーナーシップとエスカレーション義務を割り当てる |
| 情報源: Mordor Intelligence | ||||
価値の獲得は、リソース消費の販売から統合作業の実行、そして運用コミットメントの維持へとシフトします。DXCの一般契約書式は、サービス作業と単位ベースのデリバリーが異なる基準で認識されるため、サプライヤーがスコープと請求構造を整合させなければならない理由を示しています。使用量価格のクラウドインプットと固定サービスコミットメントを組み合わせるプロバイダーにとって、レジリエンスは顧客の合意した料金を超える消費から収益を保護することも意味します。
競争環境
市場集中度
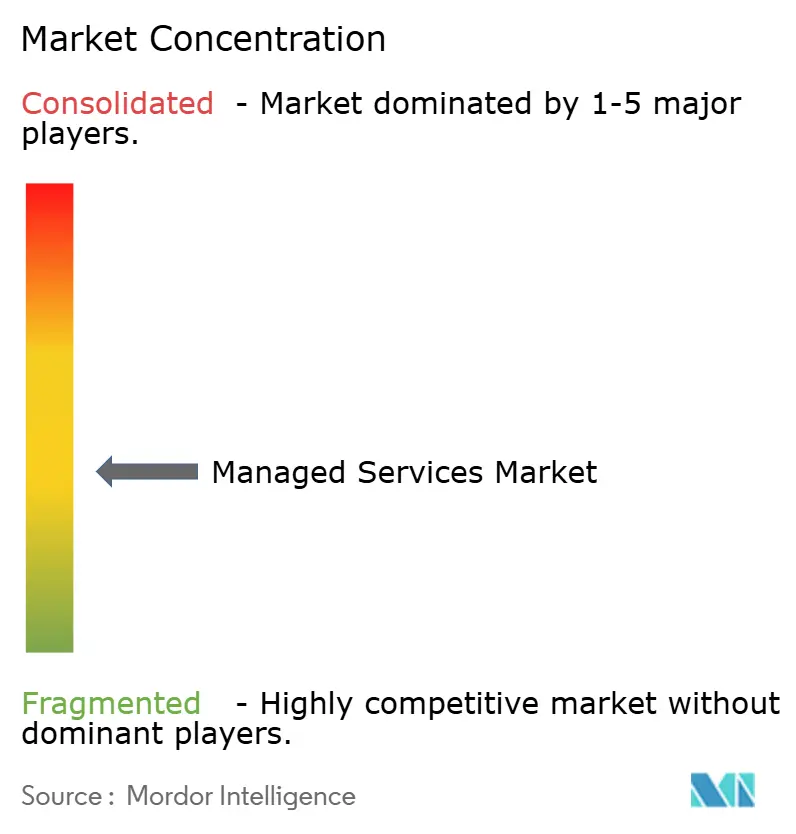
Fujitsu Ltd、Cisco Systems Inc.、IBM Corporation、AT&T Inc.、Hewlett Packard Enterprise(HPE)は、ITサービス、ネットワーキング、インフラにまたがる分散したフィールドの主要参加者です。FujitsuとSuper Micro Computerの2025年4月の発表では、SupermicroサーバーのSupportDeskメンテナンスおよび運用サポートを含むマネージド生成AIインフラサービスを2025年7月に開始する予定が示されました。2025年11月、CiscoはハイブリッドメッシュファイアウォールサービスをデプロイするMSP向けの管理およびライセンス機能を発表し、AT&Tはマネージド接続を、HPEはインフラおよびハイブリッド・マルチクラウドサービスを提供しています。これらの役割は、サーバーサポート、セキュリティツール、接続性、インフラ運用にわたってバイヤーに複数の参入点を生み出します。2026年10月1日、Calian Group Ltd.はヒューストンを拠点とする米国商業ITビジネスをTrace3に売却し、クライアント関係とマネージドサービス、エンジニアリング、ローカルデリバリーの能力を移転し、これらの主要参加者以外でデリバリーリソースを再配分しました。
2025年3月、IBM Consultingは北米および欧州の法人融資クライアント向けにFinastraのレンディングクラウドサービスを支援するコラボレーションを発表しました。IBMは設計と実装を提供しており、継続的なマネージドサービスを提供すると発表し、その運用サービスをFinastraのソフトウェア提供の中に位置づけました。2026年5月、IBM ConsultingはOracle Cloud Infrastructure上のIBM Maximoのマネージドサービス提供を発表し、アプリケーションとそのインフラの両方を管理できるようにしました。これらの取り決めは、IBMがソフトウェアの展開とその後の運用を結びつける方法を示しており、Maximoの提供はサービススコープに指定されたクラウドインフラへの責任を追加します。
2025年1月17日から適用されるEUのデジタル運用レジリエンス法(DORA)は、金融機関にサービスを提供する指定された重要なICTサードパーティプロバイダーに対して、主任監督者に情報要求、調査、検査の権限を与えています。2025年12月までに、欧州監督当局はIBMをDORAに基づく重要なICTサードパーティプロバイダーとして指定しました。監督者はICTセキュリティ、品質プロセス、サービス条件の措置を勧告し、プロバイダーの対応に関する報告を要求することができます。IBMの指定により、金融機関に提供するICTサービスは欧州監督当局による直接監督下に置かれ、運用レジリエンスが金融サービスにおけるポジショニングの一部となります。この指定により、IBMのレジリエンスコントロールは、金融サービスバイヤーにとって契約交渉と同様に規制検査の対象となります。
マネージドサービス業界のリーダー
-
Fujitsu Ltd
-
Cisco Systems Inc.
-
IBM Corporation
-
AT&T Inc.
-
Hewlett Packard Enterprise(HPE)
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドサービス市場 このレポートでカバーされる企業
- IBM Corporation
- Cisco Systems Inc.
- Fujitsu Ltd
- AT&T Inc.
- Hewlett Packard Enterprise (HPE)
- Microsoft Corporation
- Verizon Communications Inc.
- Dell Technologies Inc.
- Nokia Corporation
- Deutsche Telekom AG (T-Systems)
- Rackspace Technology Inc.
- Tata Consultancy Services Ltd
- Wipro Ltd
- Accenture plc
- Capgemini SE
- HCL Technologies Ltd
- Cognizant Technology Solutions
- NTT DATA Group Corp.
- DXC Technology Co.
- Lumen Technologies Inc.
- Orange Business
市場参加者にとっての主要な機会
この比較は、公共部門のアプリケーション運用、アプリケーションセキュリティ、およびオプションのクラウドまたは職場拡張における機会を特定しています。2026年10月、Atosはロンドン警視庁からサービス管理、アプリケーション管理、アプリケーションセキュリティに関する6年契約を獲得し、2年間の延長オプションがあります。バイヤーはマネージドクラウドおよびデジタルワークプレイスサービスを追加するオプションを持っています。商業的な開口部は、継続的なコア業務を独自の条件で価格設定・評価できる追加スコープから分離することにあります。
市場機会表
| 機会 | 今が好機な理由 | バイヤー・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| マネージドアプリケーション運用 | アプリケーション管理は確約された公共部門の契約の一部を形成している | 公共部門のアプリケーションオーナー | サービス管理と明確なアプリケーション運用責任を統合する | 信頼性の高い引き継ぎのための十分なアプリケーション知識の習得 | Atosなどのアプリケーション管理プロバイダー |
| マネージド運用内のアプリケーションセキュリティ | セキュリティはアプリケーション管理とともに授与されたコアスコープに含まれている | 公共部門のセキュリティおよびアプリケーションオーナー | アプリケーションサービスモデルにセキュリティ責任を組み込む | 継続的なアプリケーション運用との保護の調整 | アプリケーション運用とセキュリティを組み合わせるプロバイダー |
| モジュール式クラウドおよびワークプレイス拡張 | 授与された契約には潜在的な追加サービススコープが含まれている | より広範なマネージドサービス責任を検討している公共部門バイヤー | 明確なデリバリー境界を持つクラウドおよびワークプレイス拡張の価格設定 | インフラおよびデバイスチーム全体でのアプリケーション責任の維持 | 隣接するアプリケーションサービスで契約しているプロバイダー |
| 情報源: Mordor Intelligence | |||||
中心的な開口部は、バイヤーにサービス境界の拡張を求める前に信頼性の高いアプリケーション運用を確立することにあります。クラウドオプションは、バイヤーがそのスコープを選択した場合、契約プロバイダーのアプリケーションパフォーマンスへの責任を拡張できます。拡張の価値はバイヤーが追加スコープを選択したときに生まれるため、コア業務はそれ自体で実行可能な経済性を持つ必要があります。
最近の産業開発事情 マネージドサービス市場
- 2026年10月:Atosがロンドン警視庁からサービス管理、アプリケーション管理、アプリケーションセキュリティに関する6年契約を獲得し、2年間の延長オプションがあります。マネージドクラウドおよびデジタルワークプレイスサービスはオプションの追加項目です。
- 2026年10月:Trace3がCalian Group Ltd.の米国商業IT資産の購入を完了し、マネージドサービス、エンジニアリング、ローカルデリバリーにおける専門知識、クライアント関係、および能力を追加しました。
- 2026年7月:Atrium HomesがBridgeallに2026年7月1日付でエンドツーエンドのマネージドITサービス契約を授与し、残りのオンプレミスサービスのMicrosoft 365、Azure、SaaSへの移行を含みます。
マネージドサービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
マネージドサービス市場は、世界中の組織に対するアウトソーシングされた情報技術機能の継続的なサードパーティ管理への年間支出を測定します。オンプレミスおよびクラウド展開にわたる契約デリバリーを対象とし、価値はサービスタイプ、企業規模、エンドユーザー業種、地域によって分類されます。
スコープの除外:単発のコンサルティングプロジェクト、純粋なハードウェア再販、およびマネージドサービス契約に紐付いていない非管理クラウド消費は除外されます。
セグメンテーションの概要
- 展開形態別
- オンプレミス
- クラウド
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- サービスタイプ別
- マネージドデータセンター
- マネージドセキュリティ
- マネージドコミュニケーション
- マネージドネットワーク
- マネージドインフラストラクチャ
- マネージドモビリティ
- その他
- 企業規模別
- 中小企業(SME)
- 大企業
- エンドユーザー業種別
- BFSI
- ITおよび通信
- ヘルスケアおよびライフサイエンス
- 製造業
- 小売業および電子商取引
- 政府および公共部門
- エネルギーおよびユーティリティ
- メディアおよびエンターテインメント
- その他(教育、非営利)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
二次調査は、ハイブリッド展開とクラウドガバナンスに関するFlexeraの2026年クラウド現状調査、グローバルおよび地域の接続性に関する国際電気通信連合の2025年ファクト&フィギュアズ、サードパーティのサイバーリスクに関するVerizonの2026年データ侵害調査報告書、ICTセクターおよびテクノロジートレンドに関するOECDデジタル経済アウトルック2024などのソースを活用しています。これらのソースは、公開規制資料および市場開示と並んで採用およびリスク指標を組み立てるのに役立ち、プロバイダーの提出書類および投資家向け資料は継続的なサービス収益と運用スコープを明確にします。
企業の年次報告書、10-K提出書類、投資家向けプレゼンテーション、契約通知、および信頼性の高い報道は、サービス定義、顧客構成、買収、契約条件、地理的活動を明確にすることでこれらのソースを補完します。これらの例は網羅的なものではなく、さらなるソースが収集、検証、明確化に役立てられています。
一次インタビューおよびサーベイ
構造化されたインタビューおよびサーベイの質問は、マネージドサービスプロバイダー、エンタープライズテクノロジーバイヤー、および経営幹部、機能的サービスリーダー、デリバリーまたは調達を担当するネージャーを含むサービスチャネル参加者を対象とします。彼らのインプットは、契約されたサービススコープ、顧客およびサービス構成、価格設定、需要に関する二次的な解釈をテストし、未解決の相違点は推定値が調整される前に提出書類、公開された契約証拠、および独立した市場指標と照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部(CXO):20% | アジア太平洋:38% |
| 中位層:42% | 機能・部門リーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:24% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
推定は、IT機能の契約された継続的なサードパーティ管理への年間顧客支出のトップダウン測定から始まり、プロバイダーのサービス収益の集計や顧客またはサービス量別のサンプリングされた契約価値などの選択的なボトムアップチェックを使用します。主要指標には、ハイブリッドおよびクラウド運用の採用、エンタープライズIT支出、サイバーセキュリティおよびコンプライアンス要件、地域の接続性とテクノロジーの普及、および開示されたマネージドサービス収益が含まれます。これらは総需要を説明し、報告された収益構成、契約スコープ、バイヤーの証拠からサービス、展開、顧客規模、業種、地理的シェアを構築するのに役立ちます。多変量回帰は、観察が比較可能な場合に歴史的支出をこれらの指標に関連付けることができ、関係または先行指標が安定していない場合はシナリオ分析が使用されます。顧客支出は現在価値で予測され、証拠が許す場合は価格またはサービス構成の変化が分離されます。選択的なボトムアップチェックはトップダウン合計に調整され、欠落している契約またはプロバイダーの詳細は比較可能な公開開示とインタビュー証拠を使用して境界が設定され、経験豊富な市場参加者は最終調整前に変数レベルの予測が運用および購買条件を反映しているかどうかをテストできます。
データ検証と更新サイクル
アナリストはプロバイダーの開示、契約証拠、規制およびテクノロジー指標、バイヤーまたはプロバイダーのインプットを三角測量し、独立したシグナルを比較して、異常な成長、シェアの変化、または収益とサービス活動の不一致を調査します。第二のアナリストがソースのトレーサビリティ、計算、スコープの一貫性、および異常の説明をレビューし、主任アナリストが承認前に相違点を解決します。重大なソースの矛盾、変更された契約条件、または未説明の外れ値が残る場合は、フォローアップの質問または再連絡が行われます。モデルは年次で更新され、重大なイベントがプロバイダーのカバレッジまたは需要を変化させた場合はサイクル間で更新され、新鮮な事前デリバリーレビューで確認されます。
Mordor Intelligenceのグローバルマネージドサービス市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。マネージドサービス市場は、世界中の組織に対するアウトソーシングされた情報技術機能の継続的なサードパーティ管理への年間支出を測定します。
主要なギャップの要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。主要指標には、ハイブリッドおよびクラウ運用の採用、エンタープライズIT支出、サイバーセキュリティおよびコンプライアンス要件、地域の接続性とテクノロジーの普及、および開示されたマネージドサービス収益が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4,751億米ドル(2027年) | |
| グローバルコンサルタンシーA | 2,702億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年の値4,751億米ドルを2年後の時点で43.1%下回っています。2025年のベースは比較年より前であり、成長は2032年まで予測されています。 |
| グローバルコンサルタンシーB | 2,700億米ドル(2023年) | 2023年のベースでは、この推定値は本レポートの2027年の値4,751億米ドルを4年後の時点で43.2%下回っています。2023年のベースは比較年より前であり、公表された予測は2030年まで成長を見込んでいます。 |
Mordor Intelligenceのアナリストはプロバイダーの開示、契約証拠、規制およびテクノロジー指標、バイヤーまたはプロバイダーのインプットを三角測量し、独立したシグナルを比較して、異常な成長、シェアの変化、または収益とサービス活動の不一致を調査します。
レポートで回答される主要な質問
マネージドサービス市場の規模と成長見通しは?
市場は2027年に4,751億米ドル、2032年までに7,589億米ドルに達し、2027年から2032年にかけてCAGR 9.82%が見込まれます。
マネージドITサービスの需要を牽引するものは何ですか?
ハイブリッドクラウド運用とサイバーセキュリティ上の義務が継続的なサービスを支援しています。Flexeraの2025年冬の調査(2026年レポートに掲載)では、回答者の73%がハイブリッドクラウドを利用していることが判明しました。
マネージドITの支出をリードするサービスカテゴリーはどれですか?
マネージドインフラが2026年の収益の38.42%でリードし、マネージドセキュリティは2027年から2032年にかけてCAGR 11.85%で最も速く成長すると予測されています。
マネージドITサービスで競合している企業はどこですか?
主要参加者にはFujitsu Ltd、Cisco Systems Inc.、IBM Corporation、AT&T Inc.、Hewlett Packard Enterprise(HPE)が含まれます。
マネージドIT契約の拡大を制限するものは何ですか?
データ取り扱いの義務とレガシー引き継ぎのリスクがデリバリーを複雑にします。Ordnance Surveyの2025年9月の入札では、現行プロバイダーの文書の遅延がサービスの立ち上げを妨げるリスクが特定されました。
マネージドITサービスの需要と成長をリードする地域はどこですか?
北米が2026年の収益の32.17%でリードし、アジア太平洋は2027年から2032年にかけてCAGR 10.75%で最も速く成長すると予測されています。