
近接センサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.93 十億米ドル |
| 市場規模 (2031) | 7.81 十億米ドル |
| 成長率 (2026 - 2031) | 5.66 % |
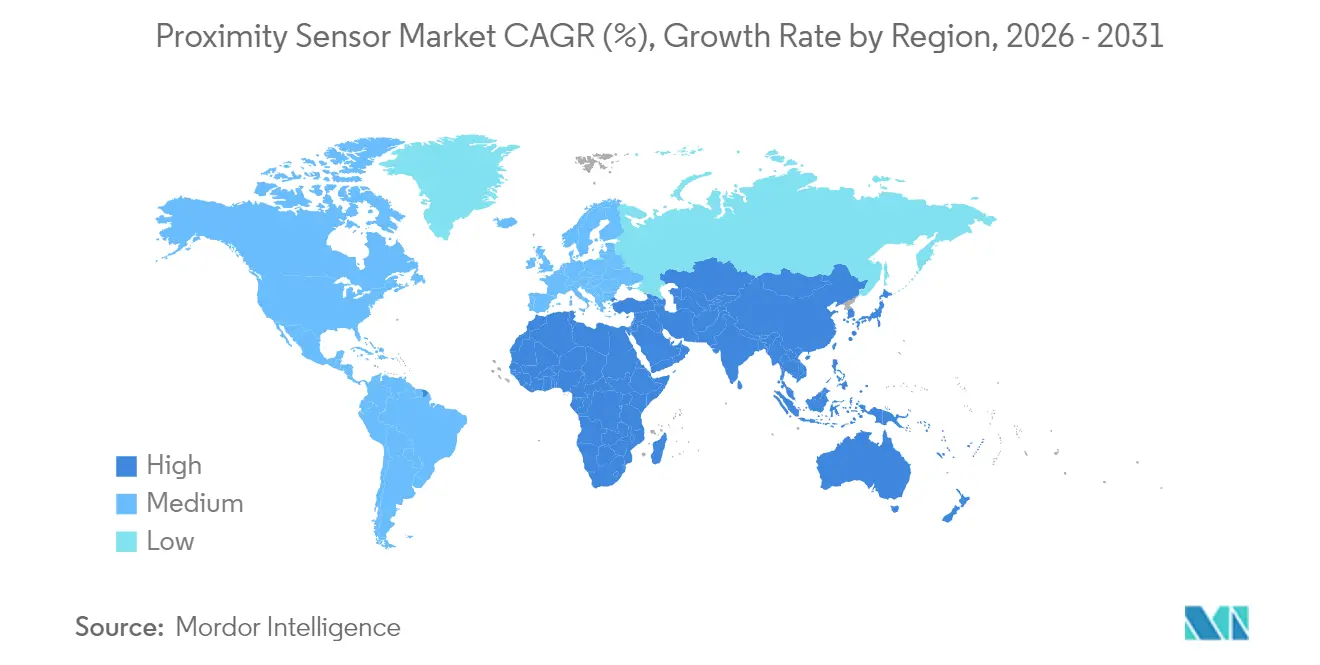
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
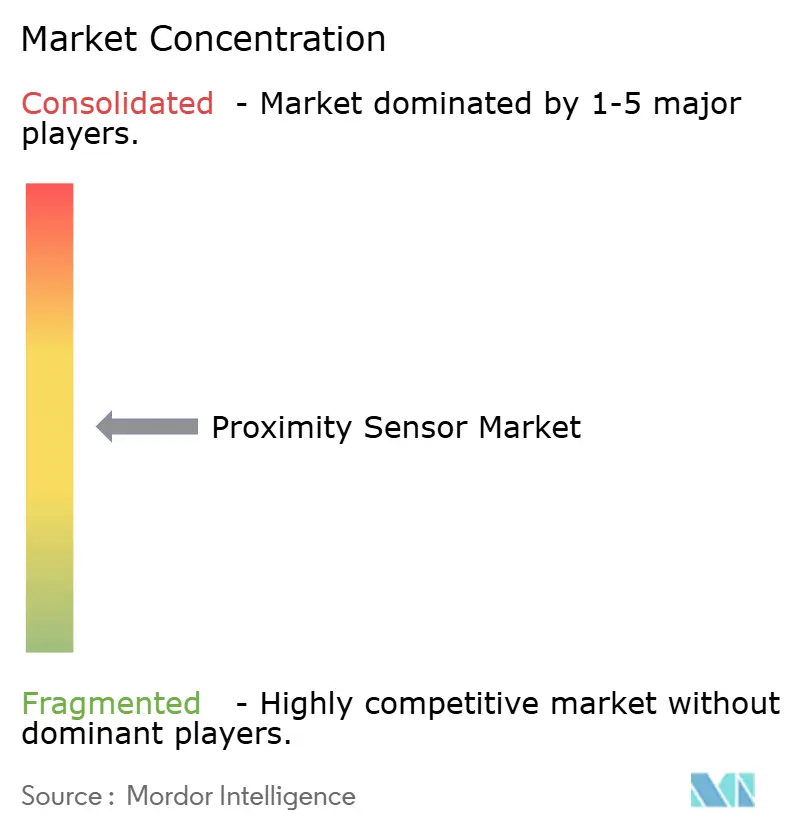
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる近接センサー市場分析
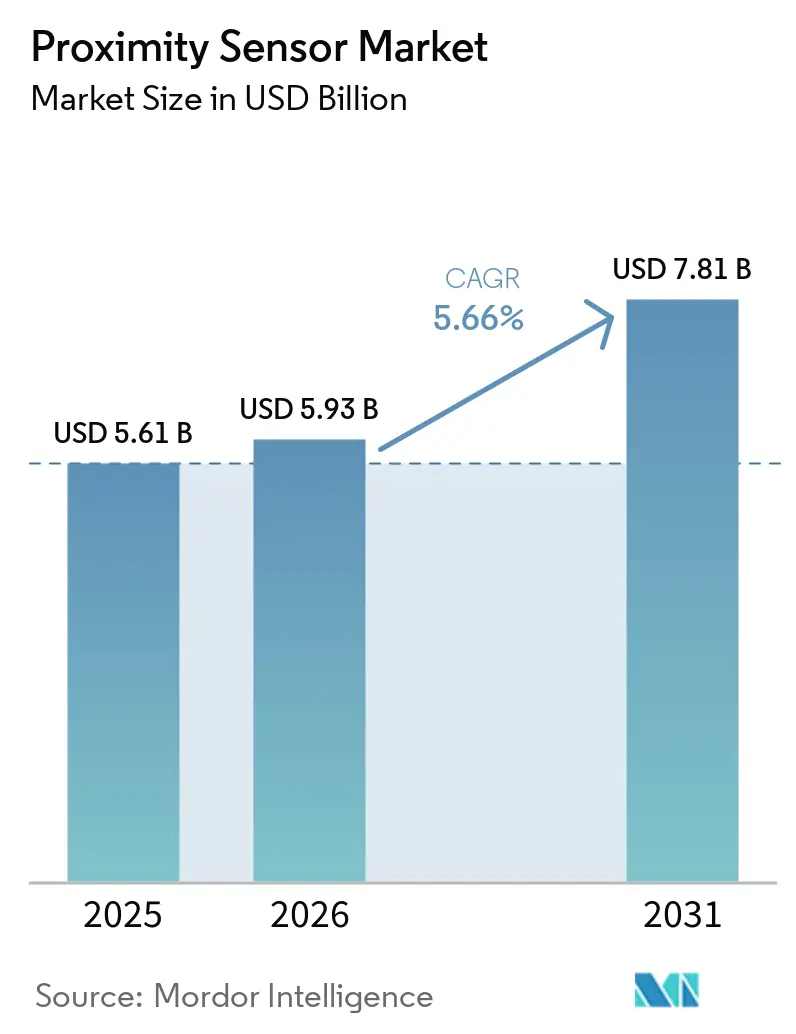
近接センサー市場規模は、2025年の57億1,000万米ドルから2026年には59億3,000万米ドルに成長し、2026年〜2031年にかけてCAGR 5.66%で2031年までに78億1,000万米ドルに達すると予測されています。2025年の市場規模57億1,000万米ドルは、電動パワートレイン、航空宇宙安全指令、および精密・堅牢・コスト効率の高い検知デバイスを必要とするインダストリー4.0レトロフィットプログラムの交差点によって支えられています。IO-Link対応センサーがリアルタイム診断をエッジコントローラーに供給し、工場のダウンタイムを削減することで成長の勢いが増す一方、ISO 26262認定デバイスに関する自動車OEMの要求が機能安全ポートフォリオへのサプライヤー投資を加速させています。銅コイルへの価格圧力の高まりと、高出力EVインバーターにおける電磁適合性(EMC)の必要性が短期的な成長を抑制しているものの、固体航空センサーへの規制シフトおよびホール効果・MEMS・バルク音響波デバイスのハイブリッド化の急速な普及が、近接センサー市場の長期的なポジティブな見通しを強化しています。
主要レポートのポイント
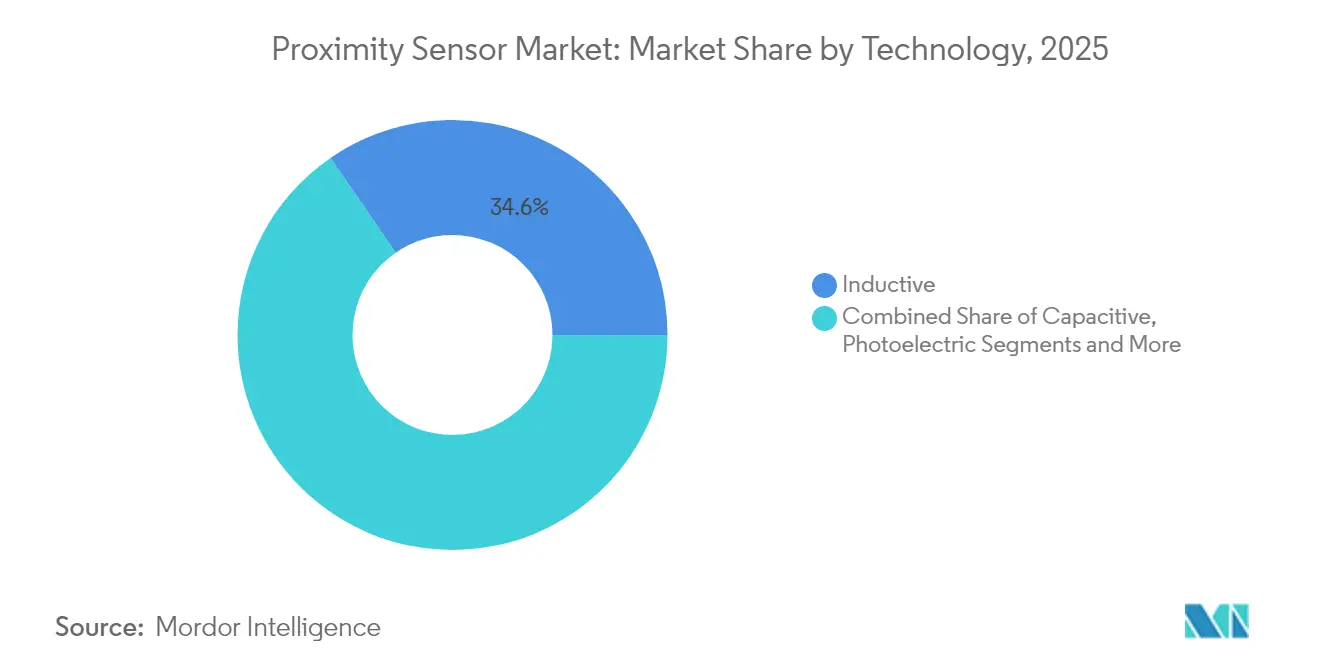
- 技術別では、誘導型デバイスが2025年の近接センサー市場シェアの34.60%をリードし、容量型バリアントは2031年にかけて最速の9.35% CAGRを記録する。
- 製品タイプ別では、固定距離モデルが2025年の売上高の59.30%を占め、調整可能距離センサーは8.12% CAGRで拡大した。
- 検知範囲別は、0〜20 mmバンドが2025年の近接センサー市場規模の44.40%を占め、40 mm超のデバイスは6.95% CAGRで上昇した。
- 筐体別では、円筒形パッケージが2025年の近接センサー市場規模の47.50%のシェアを保持し、ミニチュア/PCBユニットは最高の8.02% CAGRを記録する。
- 出力タイプ別では、デジタル形式が2025年の市場シェアの66.20%を占めて支配的であり、IO-Linkおよびスマートインターフェースは9.22% CAGRで急増する。
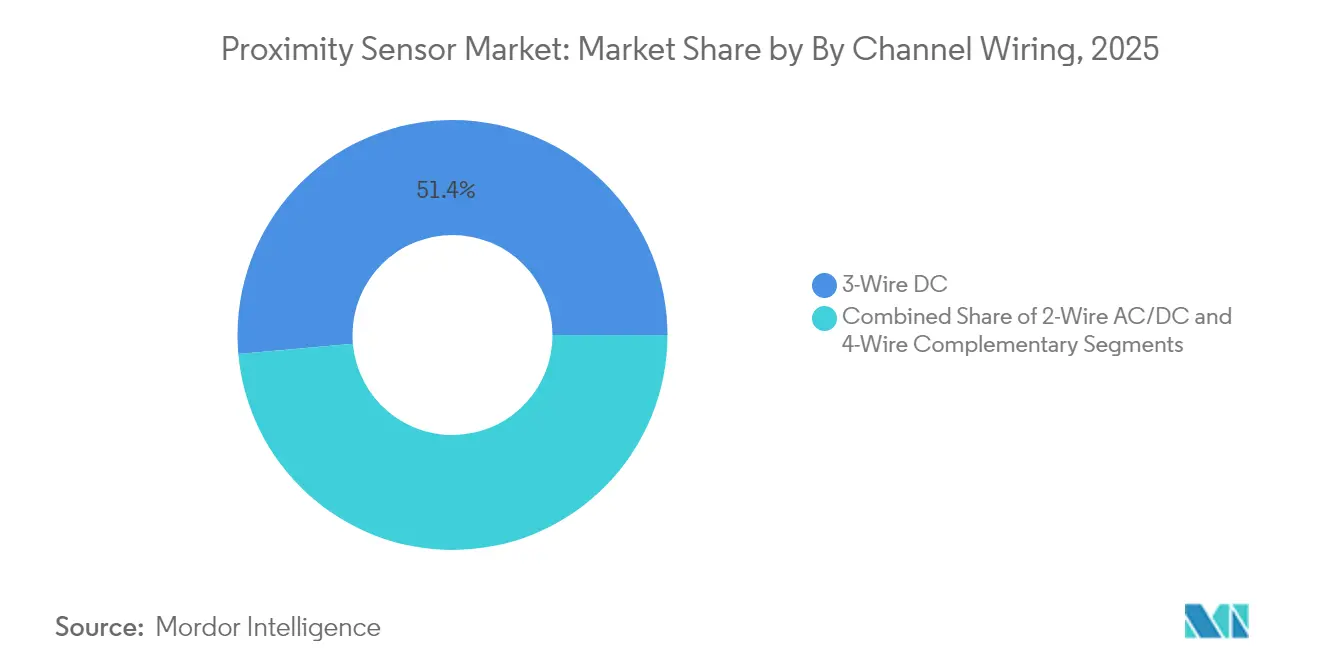
- 配線別では、3線式DCが2025年に51.40%のシェアで標準を維持し、4線式相補回路は9.24% CAGRを記録する。
- エンドユーザー別では、自動車用途が2025年の市場シェアの26.60%を占め、産業オートメーションおよびロボティクスが最強の7.62% CAGRを記録する。
- 地域別では、アジア太平洋が2025年の近接センサー市場の35.70%を占め、中東が最速の7.18% CAGRをもたらした。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
近接センサー市場のドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| インダストリー4.0主導によるアジアのブラウンフィールド工場でのレトロフィット需要 | +1.2% | APACが中心、中東・アフリカへの波及 | 中期(2〜4年) |
| ISO 26262認定非接触ポジショニングに関する自動車OEMの要求 | +0.9% | 欧州・北米での早期成果を伴うグローバル | 短期(2年以内) |
| スマートフォンにおけるミニLED・マイクロLEDバックライト統合(APAC) | +0.7% | APACが中心、特に中国・日本・韓国 | 短期(2年以内) |
| 固体式着陸装置近接センサーへのFAAおよびEASAの移行 | +0.4% | 北米・EU、グローバル航空への影響を伴う | 長期(4年以上) |
| 欧州の離散型製造ラインにおけるIO-Link採用 | +0.6% | 欧州、北米・APACへの波及を伴う | 中期(2〜4年) |
| 建物オートメーションおよびスマートインフラのIoT統合 | +0.5% | グローバル、先進市場への集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0主導によるアジアのブラウンフィールド工場でのレトロフィット需要
中国、ベトナム、インドネシアのメーカーは、新工場を建設するよりもIO-Link対応近接センサーで既存ラインをアップグレードすることを好み、5G対応モニタリングによって15〜20%の効率向上と30%のコスト削減を実現しています [gsma.com]。PLCフレンドリーなピンアウトを持ちながらクラウド対応診断機能を備えたドロップイン円筒型デバイスを提供するサプライヤーがレトロフィット入札を支配しています。レガシー制御との互換性により、購入者は長時間のダウンタイムから保護され、近接センサー市場は少なくとも2028年まで活況を維持しています。
ISO 26262認定非接触ポジショニングに関する自動車OEMの要求
欧州および米国の車両プログラムは現在、迷走磁場に敏感なホール効果デバイスを排除し、ASIL C/Dに適合した誘導型リニアおよびロータリーセンサーを指定しています。Melexisが導入したデュアルダイアーキテクチャは、12mmストロークにわたって±0.85%の精度を達成し、ブレーキ、ペダル、ステアリングモジュールに内蔵冗長性を提供しています [melexis.com]。認証コストが二層のサプライ環境を生み出し、中小企業はIPのライセンス取得または市場撤退を迫られ、近接センサー市場のさらなる集約が進んでいます。[1]
スマートフォンにおけるミニLED・マイクロLEDバックライト統合(APAC)
折りたたみ式スマートフォンとARヘッドセットは高輝度バックライトを採用しており、センサーメーカーは太陽光キャンセル機能と5µA以下のアイドル電流を持つ超小型部品を設計することを余儀なくされています。Vishayの2.0mm×1.0mm×0.5mmのVCNL36828Pは、バッテリー効率に優れたパッケージ密度の高いソリューションへの推進を体現しています [vishay.com]。スマートフォンセクターの生産量は、近接センサー市場の成長をAPACサプライチェーンに緊密に結びつけています。[2]
固体式着陸装置近接センサーへのFAAおよびEASAの移行
2025年1月のFAA規則は着陸装置状態の固体式検知器を優遇し、商業機隊全体でのレトロフィットを促進しています [faa.gov]。Crane Aerospaceの継続的な健全性モニタリングを備えたELDEC誘導型ユニットは、航空会社が求める信頼性と重量削減の効果を示しています [craneae.com]。認証サイクルは4年以上かかり、航空宇宙グレードの近接センサー市場製品への長期的な需要を支えています。
近接センサー市場の抑制要因影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 欧州における誘導型部品表(BOM)に影響するコイル銅コストの変動 | -0.8% | 欧州、グローバルサプライチェーンへの二次的影響 | 短期(2年以内) |
| 高出力EVインバーターにおけるEMCコンプライアンス不適合(米国) | -0.5% | 北米、グローバルEV市場への波及 | 中期(2〜4年) |
| 食品グレード光電センサーにおける結露による誤動作 | -0.3% | グローバル、食品加工地域への集中 | 短期(2年以内) |
| 中東プロジェクトを遅延させるATEXゾーン認証のリードタイム | -0.4% | 中東、石油・ガスおよび石油化学セクターへの影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
欧州における誘導型部品表(BOM)に影響するコイル銅コストの変動
銅スポット価格の3年ぶりの高値により、コイルコストが最大25%上昇し、電力料金の高騰にすでに悩まされているドイツおよびイタリアのセンサーメーカーの利益率を圧迫しています。大手ベンダーは銅供給をヘッジまたは垂直統合していますが、中小企業は四半期ごとの価格表の見直しに直面し、競争力が損なわれています。
高出力EVインバーターにおけるEMCコンプライアンス不適合(米国)
800Vアーキテクチャで動作する電動SUVおよびピックアップトラックは、シールドされていない近接センサーを乱す広帯域干渉を生み出し、コストのかかる再設計を招いています。ベンチテストでは、伝導EMIスパイクがCISPR 25の制限を超えており、フィルターの再調整とシールドが必要となっています。これは検証タイムラインを長引かせ、近接センサー市場の短期的な収益ポテンシャルを制限する障壁となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
近接センサー市場セグメント分析
技術別:
静電容量型の急成長にもかかわらず誘導型センサーがリード誘導型ユニットは2025年の売上高の34.60%をもたらし、市場全体に普及するプレスラインおよびCNC機械における金属検出のデファクトスタンダードとしての地位を確立した。堅牢なフェライトコアコイルはオイル、削屑、振動に耐え、アジア太平洋地域の工場への後付けに最適である。容量型デバイスは9.35% CAGRで進歩し、誘導型デバイスが機能しない製薬クリーンルームでプラスチック筐体や液面を検知するようになった。ホール効果による角度検出と容量型による存在検出を組み合わせたハイブリッド化のトレンドが、設置を簡素化しSKU数を削減するマルチフィジックスASICへとサプライヤーを向かわせている。
容量型の採用が加速しているのは、1つのセンサーがガラス、樹脂、または穀物レベルを機械的接触なしにカバーできるため、食品安全規制に合致するからである。光電型SKUは埃の多いコンベヤー上での10 mターゲティングを必要とするニッチ市場を維持し、超音波型バリアントは光学的手法が通用しない化学タンクに対応する。磁気xMRセンサーは、界磁方向制御のためにミリ度精度を必要とするEVトラクションモーターにおいてシェアを拡大している。磁気近接センサーは自動車において電磁ビームを放射し、磁場の変化を検知する。これらの移行が総じて、近接センサー市場を多様かつ強靭に保っている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
固定距離型の優位性が調整可能距離型の挑戦に直面コスト効率に傾倒し、固定距離型シリンダーは2025年の出荷量の59.30%を占めました。年間を通じて同一のドアパネルを製造する自動車プレス工場は、偶発的な再校正を避けるために固定閾値を好みます。しかし、電子機器組立における短いバッチ生産が、IO-Linkパラメータ化を備えた調整可能距離型モデルのCAGR 8.12%を促進しています。生産エンジニアはハードウェアを交換するのではなくオンボードファームウェアを調整し、段取り替え時間を大幅に削減しています。ライツアウト運転に向かう工場では、スマート調整可能デバイスがEQタイムスタンプとサイクルカウントをMESダッシュボードに供給し、デジタルツインを深化させ、近接センサー市場のプロファイルを高めています。
メンテナンスチームは、1つの調整可能センサーが複数の治具距離をカバーする場合に予備部品が削減されると述べており、高い定価を相殺しています。サプライヤーはLEDガイドティーチモードとNFCスマートフォンセットアップで競争し、使いやすさを強化しています。長期的には、ファームウェア駆動の範囲調整が柔軟な工場でのデフォルトになると予想されています。
検知範囲別:
短距離アプリケーションが数量を牽引し、長距離が最速成長スマートフォンのピックアンドプレースステージ、電動モーターの転流、スナップフィット品質検査により、0〜20 mmセンサーは2025年の市場規模の44.40%を占めている。その固体堅牢性は機械式リミットスイッチを凌駕し、誤検出を低減する。しかし、倉庫自動化、自律移動ロボット、パレットシャトルシステムは2メートル以上の見通し距離での安全確保を必要とし、40 mm超のデバイスを6.95% CAGRで押し上げている。サプライヤーは霧中でも4 m検出が可能な増幅トランシーバーとビームフォーミング光学系で対応し、360°ロボット認識のためのLiDARおよびレーダーを補完している。
イントラロジスティクスでは、高解像度ビジョンのコストをかけずに長距離近接検知によって死角衝突を回避できる。ハイブリッド超音波・光電スタックがこの分野に参入し、距離と存在を1つのSKUに統合することで、高層ラッキングにおける故障と配線作業を削減している。
筐体・フォームファクター別:
円筒型標準が小型化需要に対応レガシーM12/M18/M30ねじ付きバレルは、グローバルな取り付け互換性とIP67シーリングにより、近接センサー市場規模の47.50%のシェアを占めている。工具不要のロックナットとクイックディスコネクトM12プラグにより、自動車塗装ラインでの交換が簡素化される。しかし、コンシューマーエレクトロニクスOEMは折りたたみ式スクリーンに対応するため3 mm未満のPCBマウントフットプリントを要求しており、小型化デバイスの8.02% CAGRを促進している。ボードレベルセンサーはケーブルハーネスを排除し、大量生産SMTラインでの組み立て時間を短縮する。
矩形ブロックはバレルが危険に突出するコンベヤー側壁にフラッシュマウントされ、リングセンサーはボトリングプラントでキャップの存在を確認する。あらゆる形状において、サプライヤーはリフローはんだ付けおよびエンジンルーム温度に耐えるため105 °C定格のオーバーモールドプラスチックを採用し、近接センサー市場の設計自由度を拡大している。
出力タイプ別:
デジタルの優位性がスマートインターフェース成長に挑戦されるデジタルNPN/PNP出力は2025年の近接センサー市場シェアの66.20%を依然として占め、ガンドリル操作のシンプルな停止/動作に対応している。それにもかかわらず、スイッチングサイクルとコア温度を記録するIO-Linkノードは9.22% CAGRで加速している。1本のケーブルが電力、データ、リモートプログラミングを担い、アナログI/Oモジュールを削減し予知保全の回収期間を短縮する。アナログ4〜20 mAラインはバルブ位置フィードバックに残存するが、新型PLCがデジタルフィールドバスを優先するにつれて地位を失いつつある。
モーションインテグレーターはヒストグラム診断によってコイルの経年劣化を事前に察知し、センサーをコストセンターからIIoT資産へと転換する。サプライヤーはドリフトを検知するエッジインテリジェンスをバンドルし、計画外ダウンタイムを削減することで、市場全体の平均販売価格を押し上げる論拠となっている。
チャンネル配線別:
3線式DC標準が4線式補完型の成長に直面伝統的な3線式トポロジーは、シンプルさと高スイッチング速度のバランスにより51.40%の市場シェアを維持している。対照的に、4線式相補出力は、自動車のASILプログラムが診断カバレッジのためにデュアルチャンネルを要求するため9.24% CAGRを記録している。セーフティコントローラーは2つの出力をクロスチェックしてショートやスタックオン故障を検出し、ステアバイワイヤおよびバッテリーセル生産ラインにおいて不可欠である。サプライヤーはセルフテストパルスを統合し、機械を停止させることなく定期的な証明テストを容易にすることで、近接センサー産業へのこれらデバイスの組み込みをさらに深めている。
2線式AC/DCは、保守スタッフがユニバーサル電源互換性を好む低仕様コンベヤーおよびHVACダクト用途に留まっている。この分野においても、高度なエネルギー計測タスクが3線式給電IO-Linkノードの採用を促進し、レガシーシェアを侵食している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
自動車のリーダーシップが産業オートメーション成長に挑戦されるEVトラクションモーター、バッテリー熱管理ループ、および先進運転支援システムが、2025年の自動車向け近接センサー市場シェアの26.60%を確保している。各電気自動車にはICEパワートレインのカムシャフトトリガーに代わる30個以上のセンサーが搭載されている。しかし、無人工場と協働ロボットが産業オートメーション分野で7.62% CAGRを牽引している。予知保戦略はIO-Link近接イベントログを活用してベアリング潤滑とサーボ交換のスケジュールを立てる。
航空宇宙プログラムでは、フラップおよびギアの機械式リミットスイッチが200 °C連続定格の誘導型近接ユニットに置き換えられ、点検間の飛行時間が延長されている。コンシューマーエレクトロニクスOEMはVRヘッドセットレンズにセンサーを組み込み、ユニット数量を拡大している。食品・飲料セクターは衛生監査を満たすためEHEDG準拠のステンレスボディとIP69K洗浄防水を要求し、近接センサー産業における適用範囲を広げている。
地域分析
アジア太平洋地域の近接センサー市場
アジア太平洋地域は、中国の工場デジタル化補助金、日本のロボティクス輸出リーダーシップ、および韓国の半導体投資に支えられ、2025年の近接センサー市場シェアの35.70%を維持しました。IO-Linkセンサーによる既存ラインのレトロフィットは、新たな建屋を必要とせずに生産量を向上させ、地域の設備投資制限に合致しています。部品メーカーはスマートフォンクラスター近傍にセンサー組立拠点を集約し、タイトな製品サイクルの中でリードタイムを短縮しています。各国政府は5Gプライベートネットワークを補助し、リアルタイム品質ループを支えるセンサーデータバックボーンを確立しています。
欧州近接センサー市場
欧州はプレミアム購買基盤であり続けています。ドイツのTier-1サプライヤーはステア・バイ・ワイヤ向けにASIL-D準拠の誘導型エンコーダー要求し、フランスの航空宇宙インテグレーターは過酷なタービンベイ向けにELDECセンサーを指定しています。銅価格の継続的な変動と高い電力料金が欧州のBOMを押し上げ、コイル巻線の一部を中央ヨーロッパへ移転させる一方、R&Dセンターはオリジナル機器メーカー近傍に維持されています。欧州のネットゼロ工場推進は、スクラップとエネルギー廃棄を削減するIO-Link診断機能の導入を促進し、近接センサー市場全体での高度なユースケースの普及を強化しています。
北米近接センサー市場
北米は、航空宇宙、エネルギー、および急成長するEVサプライチェーンに集中した、安定しているが成熟した消費を記録しています。米国のエネルギーグリッド近代化プログラムは、ブレーカーポジションおよびバルブ状態を監視する近接センサーのニッチ市場を開拓しています。Schneider Electricの7億米ドルの設備投資は、工場校正済みセンサーを組み込んだデジタル化スイッチギアおよびパネルボードに対する国内需要を示しています。カナダの鉱山自動化とメキシコの自動車組立輸出が地域需要を深化させています。
中東・アフリカおよび南米の近接センサー市場
中東は最も高い7.18%のCAGRを記録しており、サウジアラビアの石油化学・公益事業プラントでは、サイトごとに数百のIO-Link近接ノードを備えた予知保全スイートが導入されています。アフリカと南米は自動化導入の初期段階にあるものの、物流および食品加工プラントを通じて基盤を整備しており、グローバル近接センサー市場に対する長期的な上昇余地を提供しています。
規制環境
産業機械やオートメーションで使用される近接センサーは、誘導式、静電容量式、超音波式、光電式、磁気式を対象とする近接スイッチに関するIEC 60947-5-2:2019に基づいて適格性が評価されることが一般的である。これはOEMや試験機関が用いる基本的な電気的、環境的、機能的要件の基盤となっている。人体保護用途については、IEC TS 62998-1:2019が人体保護に使用されるセンサーシステムの安全要件を定めており、安全関連の展開における文書化と検証手法を強化している。
欧州では、機械やビルシステムに組み込まれる近接センサーは通常、EMC指令(2014/30/EU)および低電圧指令(2014/35/EU)に基づくCEマーキング義務に適合しており、廃棄時の設計選択はWEEEの影響を受けている。EU機械規則(EU)2023/1230は2027年1月に発効し、機械制御アーキテクチャで使用される安全関連センサーについて、追跡可能な適合性評価と技術文書の重要性を高める。標準化も継続しており、EN IEC 60730-2-23:2025(2025年6月)は、自動電気制御に使用される電気センサーおよびセンシング素子の安全性、信頼性、性能要件を規定している。
バリューチェーン分析
近接センサーのバリューチェーンは、半導体および材料の投入(成熟ノードのIC、磁性材料、銅コイル、光学部品、そしてエンジニアリングプラスチックおよびスチール製ハウジング)から始まる。次にセンサーモジュール設計(ASICおよびファームウェア、EMC対策、機能安全文書)と製造工程(コイル巻線、SMT、オーバーモールド、校正、試験)を経て、オートメーション向け販売代理店、OEM直販、システムインテグレーターにわたる販売チャネルへと至る。供給の強靭性とリードタイム管理は、センサーICおよび補助コントローラーに用いられる成熟ノードのウェーハ生産能力へのアクセスに密接に関連しており、これが大手ベンダーの間でデュアルソーシングと地域分散型生産戦略を後押ししている。
下流では、プラットフォームおよび技術パートナーシップが、工場やスマートインフラで使用される、より広範な認識・診断スタックと個別の近接センシングをますます結び付けている。例えば、SICKはAevaのFMCWセンシング技術を産業用センシング製品ラインに統合した(2026年6月)。ExcelitasはAcconeerと戦略的契約を結び、レーダーセンサーを世界的に販売するとともに、PIR動体検知とレーダーを組み合わせた在席検知向けのセンサーフュージョンソリューションを共同開発することとした(2026年5月)。製造拠点の側面では、TDKが米国内でApple製品向けの先端センサー製造を開始すると発表し(2026年3月)、大量生産のセンシングプログラムに対して現地化の取り組みが部品の入手可能性、適格性評価サイクル、物流リスクにどのように影響しうるかを浮き立たせている。
競合環境
Keyence、Omron、Pepperl+Fuchs、SICKは、幅広いカタログ、自社ASICs、グローバルサービスチームを通じて、適度に分散したフィールドを固定しています。彼らは人工知能をセンサーマイクロコントローラーに組み込み、スイッチングポイントを自己調整しコイル疲労を警告することでシェアを守っています。MelexisとAllegro MicroSystemsは、機能安全指標を満たす自動車xMRおよび誘導型チップに集中し、より高い平均販売価格を実現しています。Crane Aerospace & Electronicsは、DO-160Gテストの実績によって保護された低量・高仕様の航空ユニットを支配しています。
戦略的パートナーシップが激化しています:SICKはEndress+Hauserにプロセスアナライザー販売を譲渡し、物流と工場オートメーションのリソースを解放しました。DatalogicによるM.D. Micro Detectorsの買収は、スキャナーのルーツに円筒型誘導型とIO-Link専門知識を追加し、競争力を広げました。R&Dは磁気、静電容量型、超音波スタックを1つの筐体に組み合わせたハイブリッドセンサーに向かい、部品数を削減し設置を容易にしています。これはより軽いケーブルロームを求めるOEMが重視する特性です。エッジネイティブ分析は、センサーをサイバーセキュリティで強化された産業用イーサネットネットワークのスマートノードとして位置づけ、近接センサー市場を単純なオン/オフ検知を超えて高めています。
ホワイトスペースのフロンティアには、スマートビルオートメーションが含まれており、在室駆動のHVAC制御がミリ波および赤外線近接センサーを使用してLEED認定オフィスのエネルギーコストを削減しています。サプライヤーは、2031年まで年間7.9%拡大すると予測されるビルオートメーション制御システムをターゲットに、バッテリーレスのエネルギーハーベスティングノードと互換性のある低消費電力設計を微調整しています。その結果、規模、IP、ドメイン固有の認証が勝者を決定する、ダイナミックでありながら集約が進む近接センサー市場が形成されています。
近接センサー業界リーダー
-
Keyence Corporation
-
Omron Corporation
-
Pepperl+Fuchs GmbH
-
Sick AG
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
近接センサー市場 このレポートでカバーされる企業
- Keyence Corporation
- Omron Corporation
- Pepperl+Fuchs GmbH
- Sick AG
- Panasonic Holdings Corp.
- Honeywell International Inc.
- STMicroelectronics N.V.
- Schneider Electric SE
- Rockwell Automation Inc.
- IFM Electronic GmbH
- Turck Holding GmbH
- Datalogic SpA
- Delta Electronics Inc.
- Autonics Corporation
- Balluff GmbH
- Banner Engineering Corp.
- Texas Instruments Inc.
- Broadcom Inc.
- Littelfuse Inc.
- Baumer Group
- Vishay Intertechnology
- BorgWarner Inc.
- Allegro MicroSystems
- Leuze electronic GmbH
市場機会と将来展望
ダウンタイムがコストとなる場合、受動的で個別の出力から、工場や施設のソフトウェアに情報を供給するネットワーク化された診断機能付き近接センシングへの移行に機会が存在する。Rockwell AutomationがFactoryTalkプラットフォームに高度な近接センサー診断機能を統合したこと(2025年2月)、およびIO-Linkなどのスマートインターフェースが基本的なデジタル出力より速く成長しているというレポートのセグメンテーションは、サプライヤーにとって実践的な方向性を示している。パラメータ設定、イベントログ、状態指標をまとめて提供することで、立ち上げ時間を短縮し、予知保全のワークフローを支援できる。
ホワイトスペースは、用途がより高い堅牢性、小型化、より厳しいコンプライアンス条件を要求する場合にも存在する。Pepperl+Fuchsが統合IO-Linkインターフェースを備えた高温対応誘導式センサーを発売したこと(2024年11月)は、過酷な熱環境でも診断機能を維持するセンサーへの需要を示しており、一方で家電製品の小型化と低電力要件は、コンパクトな近接ソリューション(ウェアラブルやAR/VRデバイスで使用される極小パッケージや低アイドル電流設計を含む)への需要を後押ししている。需要側では、オートメーション密度の上昇によりセル当たりのセンシングポイント数が増加しており、IFRが2023年の世界産業用ロボット設置台数を44,303台(12%増加)と報告していることは、エンドエフェクター、安全インターロック、および工場内物流における近接センシングの導入基盤を拡大している。これらの兆候は、カタログ仕様だけで競争するのではなく、IO-Link対応ポートフォリオ、堅牢設計、ソフトウェア統合型診断への継続的な投資を支えている。
近接センサー市場における最近の業界動向
- 2026年7月:Keyence Corporation of Americaは、パルス発振とデュアルコイル検出を特徴とし、フラッシュ取付け対応のER series誘導式近接センサーを発表した。モデルはIP68GおよびIP69K対応である。この発売は、洗浄、汚染、侵入保護が予期せぬ停止を引き起こす環境を対象としており、Keyenceの高スペック産業用センシングにおける地位を強化している。また、工場オートメーションにおける堅牢でメンテナンス性の高い近接センシングを中心としたプレミアム化の傾向を強めている。
- 2026年6月:SICK AGは、AevaのFMCWセンシング技術を産業用センシング製品ラインに統合すると発表し、レーダーベースの在席検知を拡大した。この統合により、複数技術を組み合わせたポートフォリオが強化され、困難な工場環境でも高解像度の検知が可能となり、より高度な診断や予知保全プログラムを支援している。
- 2024年10月:BinMasterはSenix Corporationを買収し、産業用オートメーション向けの水位・距離測定用ToughSonic超音波センシング製品を追加した。この買収により、光学式や誘導式の手法が効果を発揮しにくい用途(液体、粉塵、扱いにくい表面など)における超音波近接センシング型の製品ラインの深みが広がった。また、ベンダーがより少数のサプライヤーで多様な産業環境に対応するため、複数技術を組み合わせた製品群を構築するという、ポートフォリオの統合傾向を浮き立たせている。
近接センサー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、近接センサー市場は、電磁場または放射線などの技術を用いて物体の存在または位置を物理的接触なしに検出するセンサーから得られる収益を対象としています。市場規模は、主要な産業用および商業用エンドユースにわたるグローバルレベルで金額ベースにて算出しています。
調査範囲の除外事項:センサーが分離可能なコンポーネントとして産業用または商業用バリューチェーンに販売されていない、消費者専用の用途は除外しています。
セグメンテーション概要
- 技術別
- 誘導型
- 静電容量型
- 光電型
- 磁気型(ホール効果およびリード)
- 超音波型
- 赤外線型およびその他
- 製品タイプ別
- 固定距離型センサー
- 調整可能距離型センサー
- 検知範囲別
- 0〜20mm
- 20〜40mm
- 40mm超
- 筐体・フォームファクター別
- 円筒型
- 矩形型
- スロット・チャンネル型
- 小型・PCBマウント型
- リング型・透過型
- 出力タイプ別
- デジタル型(NPN/PNP)
- アナログ型(0〜10V / 4〜20mA)
- IO-Linkおよびその他のスマートインターフェース
- チャンネル配線別
- 2線式AC/DC
- 3線式DC
- 4線式補完型
- エンドユーザー産業別
- 航空宇宙・防衛
- 自動車
- 産業オートメーションおよびロボティクス
- コンシューマーエレクトロニクスおよびウェアラブル
- 食品・飲料加工
- ヘルスケアおよび医療機器
- 建物オートメーションおよびスマートインフラ
- その他の産業(鉱業、農業、海洋)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要と供給の初期像を構築し、その後、産業別の数量、価格、採用状況について現実的な範囲を設定するために活用されました。国連コムトレードの貿易統計、OECDおよび世界銀行のマクロ経済指標、標準規格の文脈に関するISO刊行物、および関連するIEC資料などの公的・公式参考資料を活用しました。
実際の導入状況と入力デーを結びつけるため、政府の製造業生産高データ、通関・関税分類ノート、センシング技術および産業オートメーションのトレンドを扱う査読済み学術誌も参照しました。さらに、製品ポジショニングとエンドマーケットへのエクスポージャーを把握するため、企業の開示資料、年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高い報道機関の記事を精査しました。有料サブスクリプションは、製品活動と投資シグナルを相互確認するための企業財務データおよび特許ランドスケープ分析にのみ使用しました。ここに記載されているソースは例示であり、データ収集、検証、および明確化の過程では他の公的参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、各エンドユース産業においてどの近接センシング技術が採用されているか、また地域ごとの典型的な価格設定と交換パターンがどのようなものかを検証することに重点を置きました。デスクリサーチからの前提条件を修正し、最終モデルに一貫して反映できるよう、センサーエコシテムの参加者(製造、流通、システムインテグレーション、産業エンドユーザー)を幅広く対象にヒアリングを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:15% | APAC:44% |
| 中位層:51% | 部門・ユニットリーダー:25% | EMEA:33% |
| 中小規模プレイヤー:20% | マネージャー:60% | アメリカ大陸:23% |
市場規模算定と予測
市場はまず、生産、貿易、製造活動の指標を産業別・地域別の現実的な近接センサー需要プールに変換するトップダウンアプローチで構築されました。次に、主要エンドユースの技術別推定出荷量に対してサンプリングした平均販売価格(ASP)を乗じる選択的なボトムアップ推計と、チャンネルチェックによる合計値の妥当性検証を通じて、総計を裏付けました。
モデルで使用した入力データには、産業オートメーション支出シグナル、自動車生産量と電動化ミックス、工場ロボティクスおよび機械安全の展開強度、環境別の典型的な検出距離と筐体の好み、センシング技術別のASP動向(例示であり網羅的ではない)が含まれます。直接的な数量分割が一貫して入手できない場合は、エンドユーザーの生産高成長率や関連センサーカテゴリーの輸出入動向などの代理指標を用いてギャップを補完し、インタビューのフィードバックで示唆される普及率を再確認しました。予測にあたっては、製造業生産高、オートメーション投資サイクル、自動車生産台数に裏付けられたシナリオ分析を活用し、一次回答者によってトレンドの方向性が確認された後にのみ最終的な予測パスを選定しました。
データ検証と更新サイクル
モデルのアウトプットは独立した市場シグナルと照合され、数値が確定される前に外れ値が調査されます。地域、技術ミックス、価格前提にわたって分散チェックを実施し、異常な変動がモデリングエラーではなく明確なドライバーによって説明されるようにしています。ギャップが残る場合は、問題が地域市場の変化、分類の不一致、またはタイミングの影響によるものかどうかを確認するために回答者に再連絡します。
データセット全体で計算、前提条件、および連関が一しているよう、複数ステップのアナリストレビューを実施しています。レポートは年次で更新され、重要なイベントが需要、供給、または価格の方向性を変える場合には中間更新も行われます。納品前に、アナリストが主要な入力データに対して最新の確認作業を行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのグローバル近接センサー市場規模と他の公表推計値との比較
近接センサーの公表市場規模は、テーマが同一に見えても、各調査会社が収益として計上する対象について異なるスコープルール、価格ポイント、タイミングを使用しているため、差異が生じることがあります。また、一部の調査が出荷指標に重点を置き、他の調査がエンドユーザー支出シグナルに重点を置く場合にも差異が現れます。
この市場において主な差異の要因となるのは、産業用および商業用の近接センサー収益のみが計上されているかどうか、技術カテゴリーの分類方法、および地域をまたいだASP変化の反映方法です。一部の推計では隣接するセンサーカゴリーが混在していたり、消費者向け用途が多く含まれていたりする一方、製造業生産高や貿易フローとの明確な相互確認なしに、より速いオートメーションや車載エレクトロニクスの採用を前提としているものもあります。これがMordor Intelligenceにおいてスプレッドが見られる理由です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.93 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 4.74 ビリオン 米ドル(2026年) | この数値は現年度の収益捕捉においてより保守的であり、公開サマリーでは技術スコープ、エンドユースカバレッジ、および地域をまたいだ価格正規化の取り扱いが明確に記載されていません。 |
| 産業パブリッシャーB | 5.32 ビリオン 米ドル(2025年) | この推計は異なる年度を基準としており、特にアプリケーションの境界や技術別のASP更新方法に関して、除外事項の詳細が限定的な形で提示されています。 |
表全体を見渡すと、スプレッドの大部分はスコープの明確さ、年度の選択、および価格と採用状況のモデルへの反映方法によって説明さます。スコープが明確に定義され、貿易動向やエンドマーケット生産高などの外部シグナルと照合されている場合、算出された合計値は追跡、再現、および大幅な変動なしに更新することが容易になります。
レポートで回答される主要な質問
近接センサー市場の現在の価値はいくらですか?
近接センサー市場は2026年に57億9,300万米ドルと評価されており、2031年までに78億1,000万米ドルに達すると予測されています。
どの地域が近接センサー市場をリードしていますか?
アジア太平洋がグローバル売上の35.70%を保持しており、中国の工場デジタル化、日本のロボティクスリーダーシップ、韓国の電子機器製造によって牽引されています。
どの技術が最大の近接センサー市場シェアを持っていますか?
誘導型センサーは、金属が多い産業環境での堅牢性により、2025年に34.60%のシェアでリードしています。
IO-Link対応センサーはどのくらいの速さで成長していますか?
スマートIO-Linkおよび類似インターフェースは、メーカーがリアルタイム診断と予知保全を求めるため、CAGR 9.22%で拡大しています。
ISO 26262認定センサーが重要性を増している理由は何ですか?
自動車OEMは機能安全基準を満たすために安全定格の非接触位置センサーを必要とし、プレミアム需要を促進しサプライヤー戦略を再形成しています。
今日の近接センサーサプライヤーに影響する主な制約は何ですか?
銅価格の変動が誘導型センサーコイルのコストを押し上げており、エネルギー集約型の銅加工に依存する欧州メーカーに特に影響しています。