
自動車用圧力センサー市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
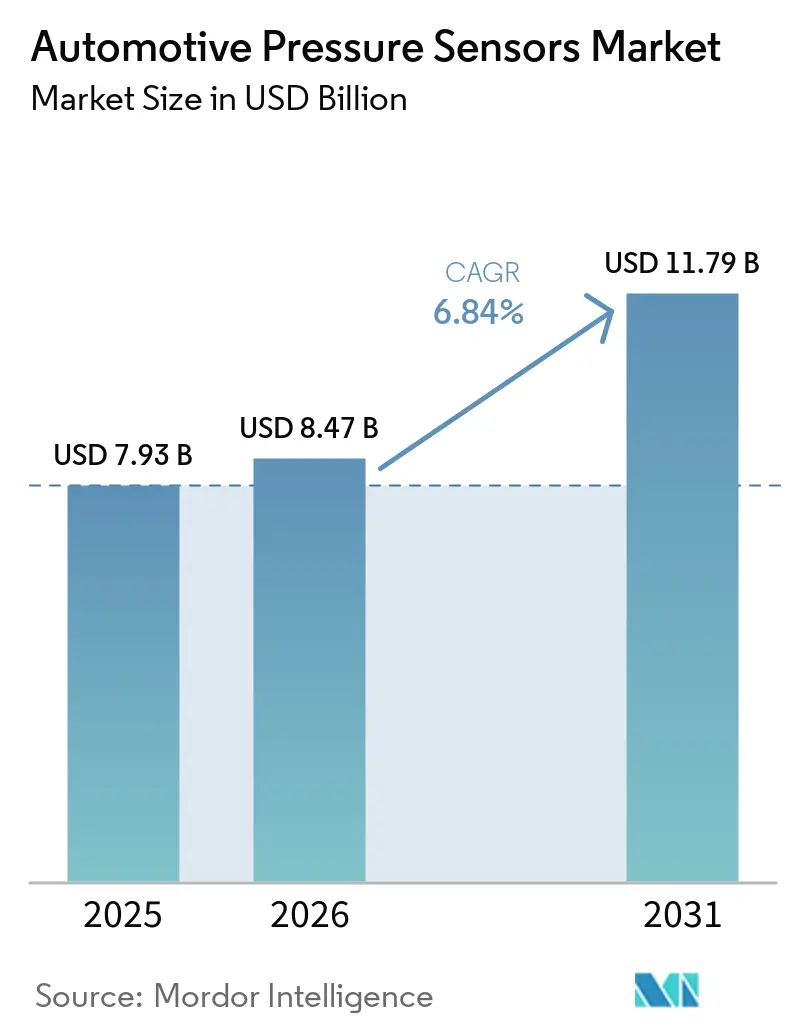
| 市場規模 (2026) | 8.47 十億米ドル |
| 市場規模 (2031) | 11.79 十億米ドル |
| 成長率 (2026 - 2031) | 6.84 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用圧力センサー市場分析
自動車用圧力センサー市場規模は2025年に70.93 ビリオン 米ドルと評価され、2026年の84.7 ビリオン ドルから2031年には117.9 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中にCAGR 6.84%で成長する見込みです。メーカーが機械式ゲージをソフトウェア定義型車両プラットフォームにデータを供給するソリッドステートデバイスに置き換えるにつれ、堅調な需要が生じています。電動推進、自律走行対応のブレーキバイワイヤシステム、および世界的に調和された排出規制はそれぞれ、車両あたりの圧力ノード数の増加を求め、ユニット数量と平均センサー価値の両方を押し上げています。アジア太平洋地域は生産規模と新エネルギー車の普及においてペースを設定し続けており、欧州と北米はすべてのM1クラス車両にタイヤ空気圧監視を義務付ける米国(TREADアクト)およびUN ECE R141規制に準拠するためにフリートのアップグレードを進めています [1]。一方、サプライーは高温排気および低温バッテリー冷却液圧力に耐えられる炭化ケイ素および容量型MEMSの設計に投資しており、自動車用圧力センサー市場の総アドレス可能範囲を拡大しています。
主要レポートの要点
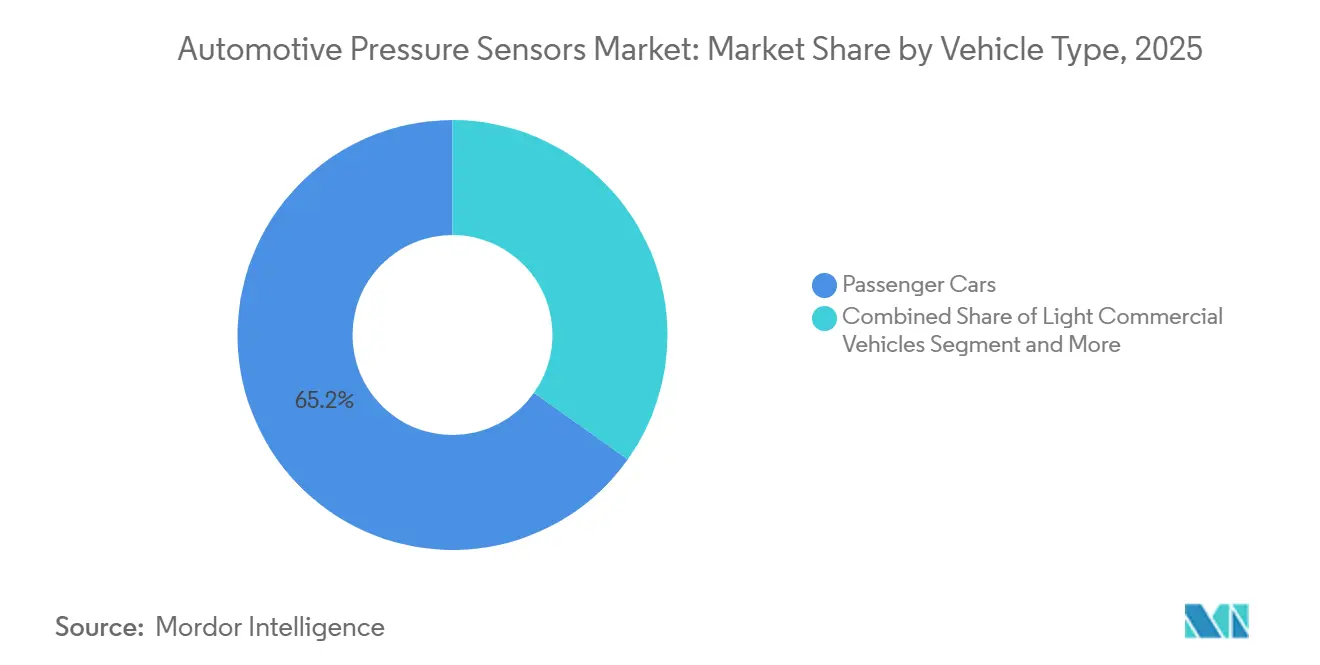
- 車両タイプ別では、乗用車が2025年の自動車用圧力センサー市場シェアの65.18%を占め、2031年にかけてCAGR 8.15%で拡大しています。
- 用途別では、タイヤ空気圧監視システムが2025年の自動車用圧力センサー市場規模の39.25%のシェアを占め、排気ガス再循環センシングはCAGR 10.45%で成長する見込みです。
- 圧力タイプ別では、絶対圧センサーが2025年に44.71%の収益シェアでリードし、ゲージセンサーは2031年にかけてCAGR 9.15%で拡大すると予測されています。
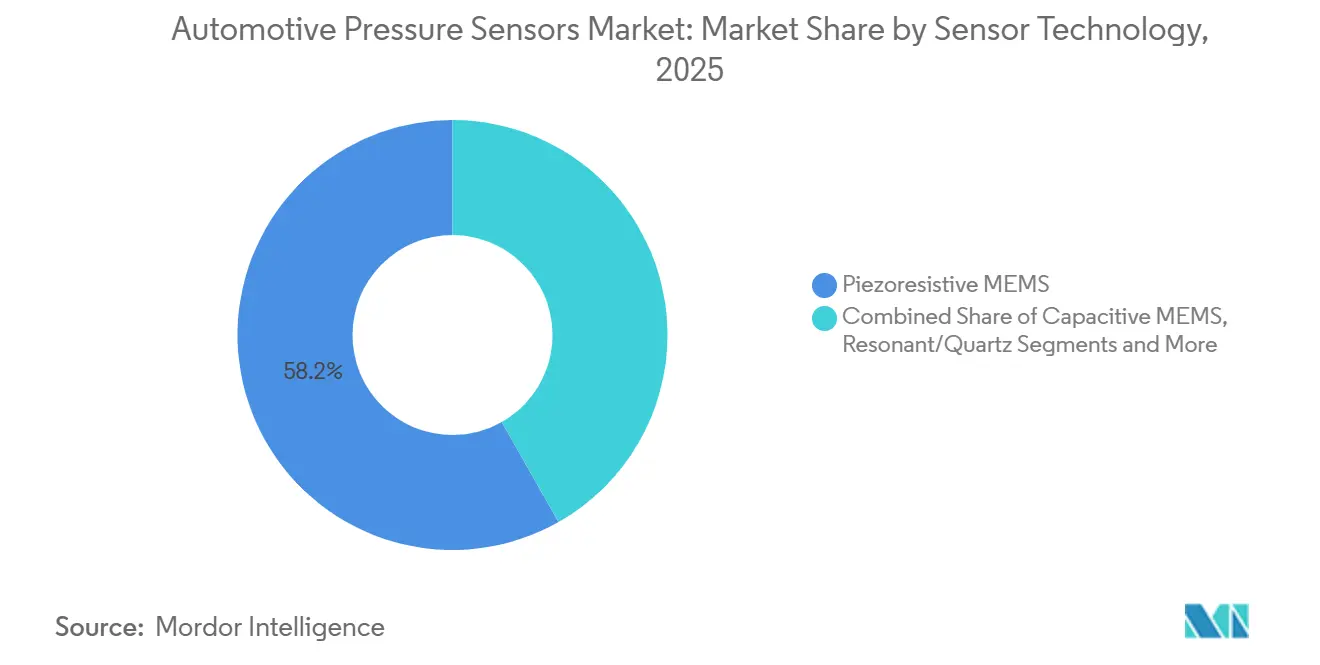
- センサー技術別では、ピエゾ抵抗型MEMSデバイスが2025年収益の58.21%を占め、容量型MEMSがCAGR 8.75%で最も急速に成長するクラスとなっています。
- 販売チャネル別では、OEM搭載センサーが2025年収益の87.55%を占め、アフターマーケットチャネルはCAGR 10.16%で成長する見込みです。
- 地域別では、アジア太平洋地域が2025年の自動車用圧力センサー市場シェアの49.66%を占め、2031年にかけてCAGR 9.66%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| TPMS装着に関する政府の義務付け | +1.8% | 欧州、北米、世界的に拡大 | 短期(2年以内) |
| 電動パワートレイン生産の拡大 | +1.5% | アジア太平洋地域が中心、世界的に波及 | 中期(2〜4年) |
| ADASおよび自律システムの統合の進展 | +1.2% | 北米と欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| より厳格な世界的排出・燃費規制 | +1.0% | 世界的、EUと中国が主導 | 長期(4年以上) |
| 炭化ケイ素ベースの高温センサーが排気側のユースケースを開拓 | +0.8% | 世界的、プレミアムセグメントでの早期採用 | 長期(4年以上) |
| OTAプログノスティクスが自己診断型スマートセンサーを必要とする | +0.7% | 北米と欧州、世界的に拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
TPMS装着に関する政府の義務付け
規制当局はタイヤ空気圧データを最前線の安全情報として扱うようになっています。2024年7月より、EU一般安全規則IIはすべての新型乗用車、バス、トラック、およびトレーラーにTPMSを義務付けています [2]。同等の義務は米国ではすでに存在しており、南米および東南アジアの政府も同様の規則を策定中です。OEMは義務付けられた無線バックボーンを活用してトレッド摩耗分析やクラウドアラートを重ね合わせ、センサー価値を高めており、サイバーセキュリティ監査に合格する暗号化プロトコルを提供するベンダーを優先しています。
電動パワートレイン生産の拡大
バッテリー電気プラットフォームは冷却液ループ、ブレーキバイワイヤ回路、および密閉冷媒システムに追加の圧力ノードを導入しており、正確なフィードバックが熱暴走を防ぎ、急速充電の温度ウィンドウを最適化します。中国の組立メーカーはモジュールあたり複数の低圧MEMSダイを組み込んでいる一方、欧州のプレミアムブランドはより強力な電気絶縁を必要とする800ボルトアーキテクチャに移行しています。データポイント数の増加は数量と複雑性の両方を拡大させ、堅牢なハードウェアとパック健全性アルゴリズムを組み合わせるサプライヤーに自動車用圧力センサー市場内での優位性をもたらしています。
ADASおよび自律システムの統合の進展
ハンズオフ高速道路パイロットは、カメラ、レーダー、ライダーのストリームと整合する同期されたブレーキおよびシャシーデータを必要とします。電気油圧アクチュエーター内のMEMSセンサーはISO 26262 ASIL-Dに準拠したリアルタイムのブレーキ力信号を供給します。レベル3プロトタイプは冗長チャネルを指定し、センサー数を倍増させます。継続的な無線アップデートはキャリブレーションフックがプリロードされた部品を好み、圧力センサーベンダーに繰り返しのソフトウェア収益をもたらし、ソフトウェア定義型車両エコシステムにおける役割を強化します。
より厳格な世界的排出・燃費規制
ユーロ7は2025年から連続的な背圧および粒子フィルター監視を義務付け、800℃の排気流に耐えられる炭化ケイ素MEMSへの需要を促進しています。中国VI-bおよびカリフォルニア州LEV IVはれらの規則を反映する予定であり、世界的な整合性を確保しています。ガソリン、ディーゼル、ハイブリッド、または水素を問わず、すべてのパワートレインが実走行での厳格な検証に直面しているため、高温圧力センシングは確立されたSiCサプライヤーにとって長期的な成長の道筋を確保しています。
制約の影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| センサー価格の侵食とマージン圧力 | –1.2% | 世界的、アジア太平洋地域のファブで最も深刻 | 短期(2年以内) |
| 半導体サプライチェーンの不安定性 | –0.9% | 世界の自動車ティアサプライヤー | 中期(2〜4年) |
| TPMSシグナルスプーフィングのサイバーリスク | –0.6% | 北米と欧州、コネクテッドビークル市場 | 長期(4年以上) |
| 複雑なマルチスタンダード認証の負担 | –0.5% | 世界的、新興市場で最も高い障壁 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
センサー価格の侵食とマージン圧力
自動車メーカーは従来のマニホールドおよびTPMSゲージに対して年間2〜3%のコスト削減を交渉する一方、東南アジアの契約ファウンドリーが成熟した設計を複製し、マージンを圧縮しています。価格を守るため、サプライヤーはサブスクリプション収益を生み出す診断および予知保全APIをバンドルしています。それでも、絶え間ないコスト削減目標は、自動車用圧力センサー市場内の小規模企業に課題をもたらし、短期的な収益性を抑制する、リーンなパッケージング、外部委託テスト、および積極的なダイシュリンクを必要とします。
半導体サプライチェーンの不安定性
自動車用MEMS(マイクロ電気機械システム)の生産は希少な200 mm容量に依存していますが、ファウンドリーはより高い利益率のスマートフォン向けロジックを優先しており、65 nmを超える古いアナログノードがボトルネックとなっています。ティア1サプライヤーはデュアルソーシングとバッファー在庫でリスクをヘッジしていますが、地震、停電、または制裁措置が依然として納品を混乱させます。各バッチの遅延はジャストインタイムラインに波及し、OEMの生産削減を余儀なくさせ、自動車用圧力センサー市場の四半期成長を圧迫する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
乗用車が数量成長を牽引2025年、乗用車プラットフォームは自動車用圧力センサー市場シェアの65.18%を占め、2031年にかけてCAGR 8.15%を追跡しています。高級ブランドアダプティブエアサスペンション、アクティブエアロダイナミクス、および予測的ブレーキ整備を統合するにつれ、採用が加速しています。電動セダンはバッテリーチラーおよびキャビンヒートポンプに追加の低圧ノードを配置し、車両あたりのセンサー数を拡大しています。商用バンおよび小型トラックは台数では後れを取っていますが、積載量監視と回生ブレーキ最適化を求めるラストマイル配送フリートから注目を集めています。中型および大型トラックは新規認可に対するTPMSのEU義務に直面しており、過酷な使用サイクルで優れた高レンジゲージの需要を促進しています。自律走行貨物輸送の試験運用では、フェイルオペレーショナル基準を満たすために冗長な圧力回路を採用しています。その結果、車両クラス全体にわたる多様な製品ラインナップにより、サプライヤーは特定のセグメントにおける景気循環的な軟調をヘッジでき、自動車用圧力センサー市場の持続可能な成長を支えています。
第二の成長源は、油圧負荷と長時間の使用が高圧ダイアフラムへの需要を促進するオフハイウェイ特車両です。農業機械は土壌圧縮管理のためにデジタルタイヤ空気圧制御を統合し、建設機械はリアルタイムの油圧健全性追跡を採用しています。ユニット台数は控えめですが、これらのセンサーはステンレスまたはセラミックセルと密封コネクターを搭載しているため、平均販売価格が上昇しています。乗用車のリーダーシップは、重機用途における収益性の高いニッチと共存し、自動車用圧力センサー産業全体の価値獲得を豊かにしています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
TPMSの優位性が排気モニタリングに挑戦されるタイヤ空気圧監視システムは2025年収益の39.25%を生み出し、新規規制の入口としての役割を確固たるものにしています。各軽自動車には4〜6個のホイールウェルセンサーが搭載されており、プレミアム仕様では5個目のスペアホイールユニットが追加されます。センサーバッテリーは最大10年間持続し、年金のようなアフターマーケットを生み出しています。しかし、ユーロ7増分支出を、現在は連続的な圧力フィードバックを必要とする排気ガス再循環、粒子トラップ、およびSCR投与サブシステムへとシフトさせています。これらの排気モジュールは最速のCAGR 10.45%を記録し、一般的なTPMSユニットの2倍の平均販売価格を誇る高温炭化ケイ素ダイを必要とします。ブレーキおよびABS圧力センシングは安定したコアであり続けていますが、ブレーキバイワイヤへの移行により、より細かい分解能と冗長性が導入され、デバイス数が増加しています。エンジンマニホールド、燃料レール、およびターボブースト圧力センシングは、大きな圧力変動においてより高い精度へと進化しており、電動化が進む中でも従来の需要を維持しています。
キャビン内では、スマートエアバッグモジュールが気圧情報を活用して乗員分類を改善しています。次世代気候制御は、EVに一般的なヒートポンプの冷媒充填を最適化するために蒸気圧縮監視を活用しています。乗り心地制御システムは、セミアクティブダンパーを調整するために高速10 kHz圧力ピックアップを組み込んでいます。センサー数が拡大るにつれ、多重化デジタルバスがアナログラインに取って代わり、ハーネス重量を簡素化し信頼性を向上させています。この拡大する範囲は、自動車用圧力センサー市場が単一目的のアナログゲージから集中型ドメインコントローラーにデータを供給するネットワーク化されたデジタルノードへと移行し続けていることを強調しています。
圧力タイプ別:
絶対圧センサーが基盤を固め、ゲージセンサーが加速密封された基準真空に結びついた絶対圧セルは、広範なエンジン管理用途により2025年に44.71%のシェアを維持しました。これらは燃料蒸気回収、吸気マニホールドダイナミクス、および高度に敏感なキャリブレーションにおける気圧補正を制御しています。しかし、大気圧に対する相対値を読み取るゲージセンサーは、大気オフセットがより関連性の高い電気自動車冷却液ループおよび電気油圧ブレーキシステムに牽引され、CAGR 9.15%を記録しています。高差圧デバイスは粒子フィルターおよびEGRクーラー全体の圧力降下を測定し、より広いダイナミックレンジ仕様とすすおよび酸性凝縮物に耐えられる堅牢なダイアフラムを備えています。低真空ユニットは、バッテリ電気自動車のブレーキアシスト用電気機械式真空ポンプに新たな用途を見出しています。
ハイブリッドデュアルポートパッケージは、狭いエンジンベイの部品表を削減するために、1つのダイに絶対圧と差圧測定を統合しています。サプライヤーはまた温度素子を共統合し、熱管理ループのコンポーネント数を削減しています。車両プラットフォームが集中型ドメインアーキテクチャに収束するにつれ、複数の圧力フレームを発行する単一のデジタルノードがソフトウェアメンテナンスを簡素化します。この統合の推進は、配線の複雑さを抑制しながら、自動車用圧力センサー市場に送られる総機能密度を高めています。
センサー技術別:
ピエゾ抵抗型MEMSの優位性が圧力にさらされるピエゾ抵抗型MEMSは、低コスト、確立されたプロセス制御、および安定したドリフト挙動に支えられ、2025年に58.21%のシェアを維持しました。数十年にわたる故障モードデータにより、これらのデバイスはOEMが認定しやすくなっています。しかし、容量型MEMSはCAGR 8.75%を記録しています。これは、その可動プレートトポロジーが100 kPa未満の読み取りに優れており、寄生電流引き込みジェットが厳しいバッテリー電気パックにとって有利な最小静止電流を使用するためです。容量型セルはまた優れた耐衝撃性を示し、ホイールエンドTPMSに有用です。共振型マイクロ構造は高精度マニホールドゲージに登場し、温度全体にわたってフルスケール精度0.1%未満を実現するために周波数シフトを活用しています。もともとNASAが極限航空宇宙用途向けに開発した炭化ケイ素センサーは、600℃の動作が日常的なディーゼル粒子フィルターへと移行しています。
光ファイバーおよび表面弾性波アプローチはニッチにとどまっていますが、高電圧駆動ユニットで価値のある電磁免疫性を提供しています。技術スタックの幅広さは、主流のピエゾ抵抗型チップにおける安定したベースラインを維持しながら、自動車用圧力センサー市場をイノベーションに開かれた状態に保っています。ファウンドリーはダイシングラリング中に基準キャビティをロックするウェーハレベル真空封止を実験し、トリム時間を大幅に削減しています。ASICの共同設計により、アナログフロントエンド、ADC、およびSENTまたはPSI5イターフェースが単一のコンパニオンダイに統合され、ライン速度でのデジタルキャリブレーションが可能になっています。これらのパッケージングおよびテストの経済性は、サプライヤーがコモディティ化されたセグメントにおける価格侵食を相殺し、マージンを守り、自動車用圧力センサー産業全体にわたる投資能力を維持するのに役立っています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEM統合が優勢、アフターマーケットが進化純正装備の搭載は、自動車メーカーがプラットフォームライフサイクルの早い段階でセンサーを指定するため、2025年の出荷量の87.55%を占めました。ティア1サプライヤーはASIL、EMC、および機能安全監査を満たすモジュールを共同開発し、7年間のモデルランにわたるデザインウィンを確保しています。アフターマーケットセグメントは規模は小さいものの勢いを増しており、TPMSバッテリーの消耗サイクルが交換需要を引き起こし、フリートが予知保全キットを通じて稼働時間を追求するにつれ、CAGR 10.16%で成長すると予測されています。独立系ディストリビューターは、OEM IDをクローンできるプログラマブルなマルチプロトコルセンサーを在庫し、サービスベイの物流を簡素化しています。
サイバーセキュアなTPMレシーバーが交換チャネルに参入しており、研究グループが公表した無線周波数スプーフィング攻撃への懸念を活用しています。車両が12年以上長く使用されるにつれ、ライフサイクルの機会が拡大し、自動車用圧力センサー市場に高マージンのサービス部品の持続的な需要をもたらしています。大型ディーゼル排気システムに使用されるステンレス鋼センサーの再製造およびコアリターンプログラムが登場しています。サプライヤーはハウジングを修復し新しいダイアフラムを取り付け、コストと環境負荷を削減しています。デジタルマーケットプレイスはセンサーの診断履歴をVINデータベースと統合し、正確な部品番号と取り付けチュートリアルを推奨しています。このような利便性はアフターマーケットの普及を拡大し、新車需要サイクル対する自動車用圧力センサー市場の回復力を強化しています。
地域分析
アジア太平洋地域の自動車用圧力センサー市場
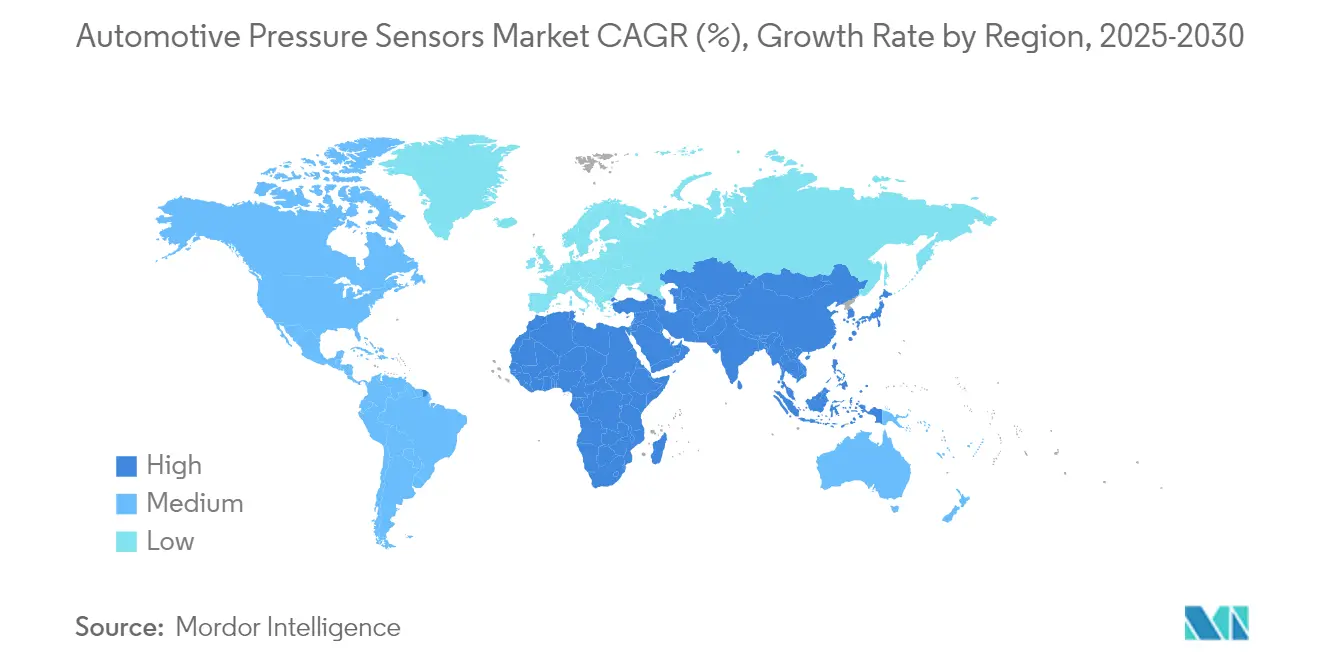
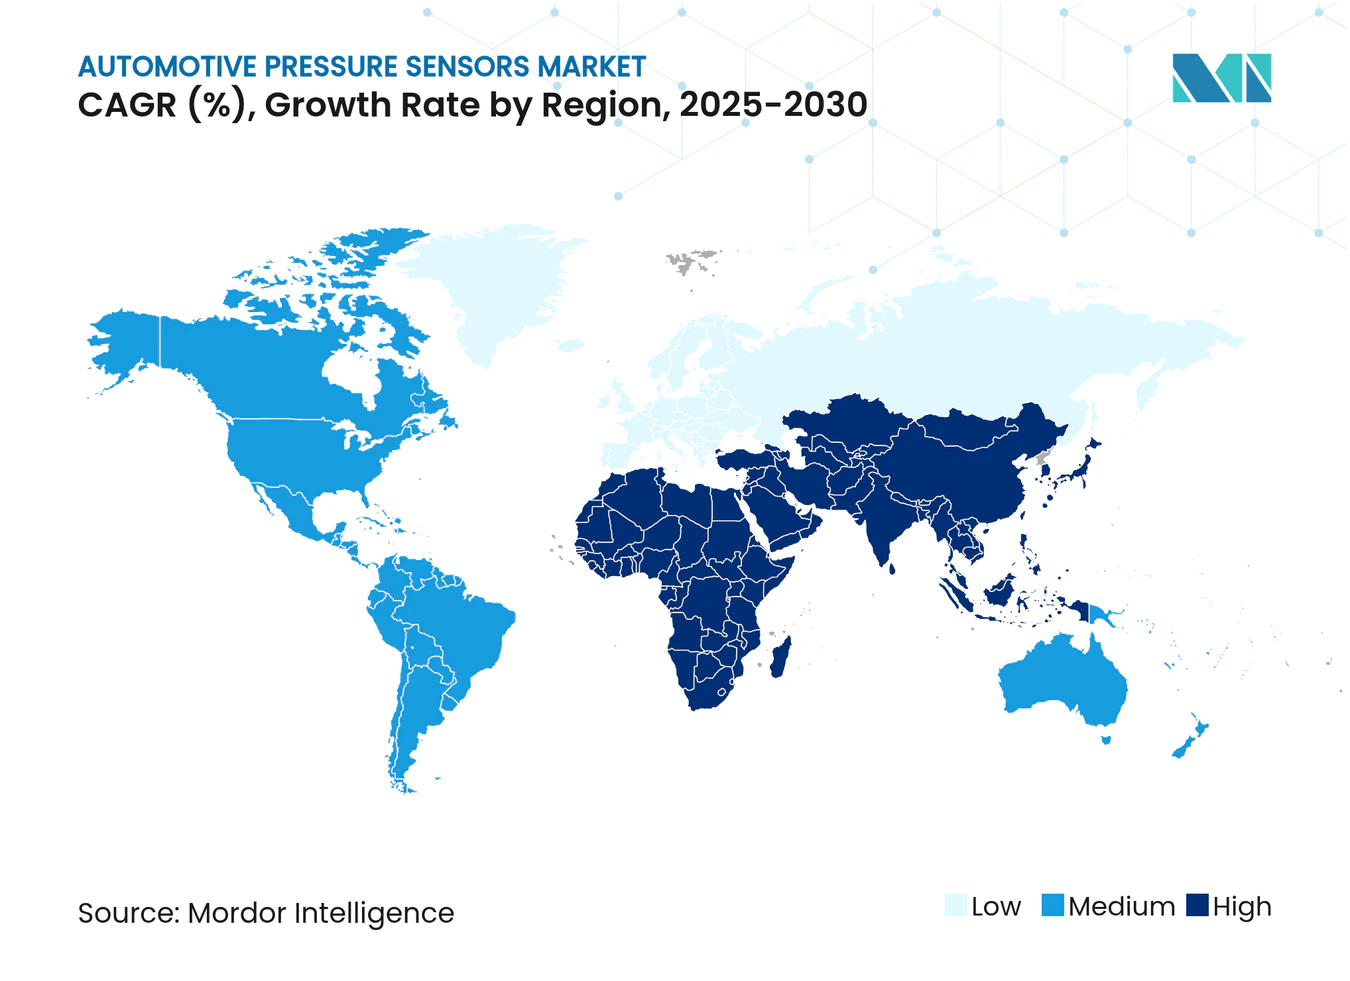
アジア太平洋地域は、自動車用圧力センサー市場における数量面の牽引役であり続けており、2025年において49.20%のシェアでトップを占めている。中国が電気自動車の生産を加速させ、バッテリー安全性のために複数の低圧ノードを組み込む中、同地域は2031年までに9.21%のCAGRで成長すると予測されている。国内メーカーは、国産MEMSの調達を奨励する国内コンテンツ義務化規制の恩恵を受け、輸入依存度を低減している。インドはグジャラート州およびタミル・ナードゥ州における自動車組立クラスターを拡大し、パワートレイン電子機器と並行して地域のセンサーサプライチェーンを育成している。日本はマイクロマシニングツールにおけるリーダーシップを維持し、グローバルブランド向けの外注ウェハー製造を支えている。一方、韓国は民生用電子機器向けファブを活用してセンサの小型化を推進している。スマートモビリティ研究所に対する政府補助金は、地域の設計サイクルを短縮し、競争力を高めている。
北米の自動車用圧力センサー市場
北米は、規制による需要牽引と技術革新による供給促進を組み合わせている。NHTSAによるTPMSに関する規制およびEPAの排出基準が基礎的な需要を確保する一方、シリコンバレーのソフトウェアスタックは、デジタル圧力プロトコルを優先する集中型ドメインへの移行を加速させている。デトロイトのOEMはバッテリーパックの組立および熱管理統合を国内に集約し、国産センサーの搭載比率を高めている。カナダの大型トラックセクターは、燃費向上を目的として高精度タイヤ空気圧制御を採用しており、業務用途へのセンサー活用を拡大している。メキシコのTier-2エコシステムは、成形ハウジングおよびリードフレームスタンピングを供給し、自動車用圧力センサー市場全体における地域コストの最適化を支援している。
欧州の自動車用圧力センサー市場
欧州の政策環境は最も厳格である。ユーロ7規制はリアルタイムの排気モタリングを義務付け、SiC高温センサーの採用を促進している。一般安全規則はすべての車両クラスにTPMSを義務付け、トレーラーやコーチにおけるセンサー搭載密度を高めている。ドイツのプレミアムOEMは、レベル3自律走行認可に向けて二重冗長ブレーキ圧力モジュールを仕様として規定している。フランスとイタリアは、先進的なバッテリー冷却液センシングを統合した電気バスプロジェクトに復興基金を投入している。東欧の工場は、共通市場内に留まりながら競争力のある労働力を活用し、新たなMEMSパッケージング投資を呼び込んでいる。総じて、統一された規制と高度なエンドユーザーの存在が、自動車用圧力センサー市場における長期的な需要を安定させている。
規制環境
安全性および排出ガス規制は、車両の型式認証や適合性試験に圧力センシングを組み込み続けている。欧州連合では、一般安全規則(EU)2019/2144が車両クラス全体で義務化された安全機能を拡大し、レポートの文脈で強調されている2024年7月の実施時期からTPMS装着および関連診断機能を基準要件として強化している。米国では、NHTSAがFMVSS 138(49 CFR 571.138)を通じてTPMS要件を施行しており、TPMSはOEMおよび交換需要にとって耐久性のある規制対応アプリケーションであり続けている。
車両レベルの規制に加え、サプライヤーはOEMやTier-1が調達時に一般的に要求する自動車電子部品規格に対してもデバイスやプロセスを適合認定している。AEC-Q103-002は、故障メカニズムに基づくストレス試験を通じてMEMSセンサーデバイスを適合認定するために使用されており、中国にはQC/T 822-2024として、エンジン、ブレーキ、尿素システムの用途にわたる要件、試験方法、検査規則を対象とした自動車用圧力センサー専用規格が存在する。特殊用途については、ISO 20766-21:2023(LPGシステム用の圧力・温度センサー)やISO 15638-23:2025(商用車のタイヤ空気圧監視用データ通信フレームワーク)などのISO規格が、設計文書、検証範囲、複数地域での認証業務に影響を及ぼす追加的な適合レイヤーを加えている。
バリューチェーン分析
バリューチェーンは、MEMSウェーハ製造および対応するアナログまたはミックスシグナルICの供給から始まり、パッケージング、キャリブレーションまたはトリミング、モジュール統合、そしてOEMプラットフォームへのTier-1供給へと進み、アフターマーケットへの小規模だが成長中のサービス経路も存在する。上流では、圧力センサーは成熟ノードの半導体生産能力と特殊なMEMSプロセス(深堀りシリコンエッチング、ウェーハボンディング、ウェーハレベルパッケージング)に依存している。下流の価値は、キャリブレーション能力、機能安全診断の統合、TPMSモジュール向けのRMFまたはセキュリティ機能に集中している。Bosch、Continental、DENSOなどの主要Tier-1は統合の中心に位置し、MEMSダイ、ASIC、ファームウェアを組み合わせて、長期プラットフォームサイクル契約のもとで提供される用途特化型アセンブリを構築することが多い。
供給リスクは、自動車グレードチップの供給制約と、モジュールが確定した後の迅速な第二供給元確保を難しくする長い再認証期間の周辺に集中している。ロイターの2025年の報道は、標準的な自動車用チップに影響を及ぼす輸出制限に関連した自動車半導体サプライチェーンの混乱の再発を取り上げ、離散半導体や長い変更管理を伴う適合済みコンポーネントに依存する圧力センサーモジュールの脆弱性を強調した。混乱リスクを低減するため、サプライヤーは可能な限りデュアルソーシングを重視し、より多くの工程を管理された内部生産ライン(または厳格に管理された委託生産)に移行し、地域的な製造拠点を追加しているが、MEMS処理と試験については依然として世界的に分散した装置・材料エコシステムに依存している。
競合環境
市場集中度
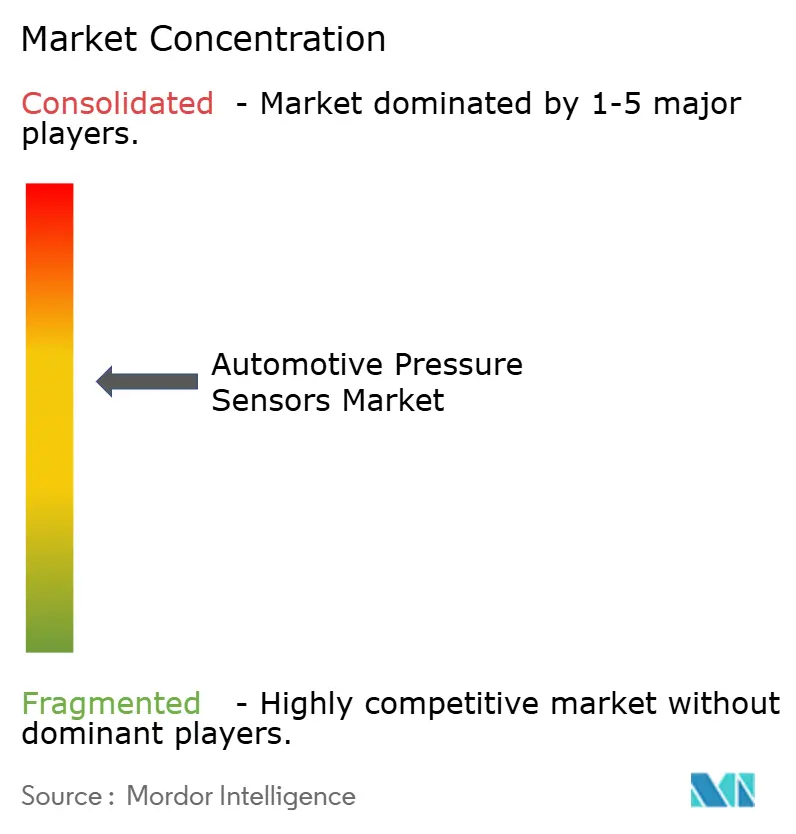
産業構造は適度に集中しており、いくつかの主要サプライヤーが市場で支配的な地位を占めています。Sensata Technologiesはハイブリッドパワートレイン向けにピエゾ抵抗型ダイとASICを組み合わせた自動車センシングから売上を得ています。ContinentalはTPMSトランシーバーをドメインコントローラーに統合し、OEMの検証サイクルを短縮するバンドルプラットフォームを販売しています。Boschは2025年6月にBluetooth対応のSMP290 MEMSホイールセンサーを発表し、設計寿命を10年に延長しながらRFモジュールをパッシブエントリーネットワークと共有しています。各フロントランナーは社内ソフトウェアスタックに投資し、フリート顧客を引き付ける無線キャリブレーションとプログノスティクスを可能にしています。
中堅の挑戦者は、既存企業が特許を少数しか持たない炭化ケイ素排気センシングまたは容量型EV熱ノードに焦点を当てています。中国の専門企業Trensorは最近、ASEANの組立ラインのリスクを分散し納期を短縮するためにマレーシアに工場を開設する計画を明らかにしました。欧州のファブライトプレーヤーは研究機関からウェーハプロセスをライセンス供与し、パイロット生産のための公的助成金を活用しています。機能安全への高まる重点が協調開発を促進しており、NOVOSENSEとContinentalは2024年10月にASIL-D認定圧力ASICを共同開発するために提携しました。サイバーセキュリティコンプライアンスは、RF ペイロードを暗号化するソフトウェアベンダーに機会を生み出しており、従来のコンポーネントハウスがほとんど対応していないニッチです。このようなクロスドメインの協力が自動車用圧力センサー市場をダイナミックでイノベーションに富んだものに保っています。
将来を見据えた戦略には、パッケージ数を削減するガラスフリットウェーハ接合、過酷な媒体向けセラミックダイアフラムの付加製造、およびキャリブレーション限界を超える前にドリフトを検出するオンセンサー機械学習エンジンが含まれます。特許出願はウェーハレベルの気密性と1,000Vバッテリーパック向けの高電圧絶縁に集中しています。取締役会が地政学的リスクとファブ資本集約度を考慮するため、合併は選択的なままです。全体として、堅固な利益プールが持続的な研究開発を支援し、自動車用圧力センサー市場が今後の安全性と持続可能性のマイルストーンを達成できるようにしています。
自動車用圧力センサー産業のリーダー
-
DENSO Corporation
-
Robert Bosch GmbH
-
Infineon Technologies AG
-
Sensata Technologies, Inc.
-
Continental AG
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用圧力センサー市場 このレポートでカバーされる企業
- Robert Bosch GmbH
- Continental AG
- Sensata Technologies, Inc.
- DENSO Corporation
- Infineon Technologies AG
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- TE Connectivity Ltd.
- Honeywell International Inc.
- Analog Devices, Inc.
- Melexis NV
- Aptiv PLC
- Amphenol Advanced Sensors
- Alps Alpine Co., Ltd.
- Bourns, Inc.
- Nidec-Copal Electronics
市場機会と将来展望
電動化されたパワートレインとソフトウェア定義車両アーキテクチャは、従来のマニホールドやTPMSノードを超えて、圧力センシングの対象範囲を広げている。主要なホワイトスペースは、バッテリー安全性、熱管理、デジタル接続センシングにある。具体的な対象製品の一例として、Infineonのバッテリー管理システム向けXENSIV KP467デジタル絶対圧センサーが挙げられ、熱暴走事象に関連する圧力パルスを監視するよう位置付けられており、圧力センシングをバッテリー安全要件および高付加価値センシング用途と結びつけている。これにより、堅牢な低圧精度、機能安全診断、集中コンピュートアーキテクチャに適合しつつハーネスの複雑さを低減するデジタルインターフェースを組み合わせられるサプライヤーにとって機会が生まれる。
規制主導のコンテンツ拡大と標準化活動も、ベンダーがプラットフォーム横断で製品化できる、適合性・相互運用性のあるセンサーおよびデータフレームワークの必要性を強化している。欧州では、進化する型式認証およびオンボード監視要件(例えば、証拠資料に記載されている欧州委員会実施規則(EU)2025/1707)が、パワートレインおよび安全機能全体にわたる測定可能で診断可能な性能へのOEMの注目を維持しており、これがセルフテストおよびトレーサビリティを備えたセンサーへの需要を高めている。技術面では、ASIC-on-MEMS統合、ゲルフリー封止、デジタルネイティブ出力といった量産成熟型アプローチが、TPMS、ブレーキ・バイ・ワイヤ油圧、EV冷却ループ、排気後処理センシング全体にスケールするプラットフォームソリューションの余地を生んでいる。マルチ規格認証とサイバーセキュリティ検証を簡素化できるサプライヤーは、OEMの適合サイクルを短縮し、より広範な設計採用範囲を確保できる。
最近の産業開発事情 自動車用圧力センサー市場
- 2026年7月:Melexis NVは、Triphibianシリーズの圧力センサーファミリー全体にわたって新しい低圧バリアントを発表し、2バールという低い設定圧力スパンをサポートしました。JMLX90830、MLX90833、およびMLX90834に対応するこれらのバリアントは、Triphibian技術をEV向け熱管理およびAIデータセンターの液体冷却へと拡張します。
- 2026年6月:NOVOSENSE Microelectronicsは、磁気、圧力、温度、および湿度センシング技術にわたる包括的なセンサーICソリューションポートフォリオを携えてSENSOR+TESTにデビューしました。
- 2026年3月:Infineon Technologies AGはKP467 XENSIVデジタル絶対圧センサーのドキュメント(データシートリビジョン1.20)を更新しました。このデバイスを熱暴走に関連する圧力パルスを検出するバッテリー管理システム向けに位置付けることで、圧力センシングをEV安全アーキテクチャおよびより高価値のセンシングノードとより直接的に結びつけています。
自動車用圧力センサー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、ガスまたは流体圧力を測定し、車両制御および安全システムに信号を供給するために自動車に搭載された圧力センサーから得られる収益を計上しています。対象範囲にはOEM搭載とフターマーケット交換の両方が含まれ、グローバルレベルで報告されています。
対象範囲の除外:自動車用途向けに設計・認定されていないスタンドアロンの機械式ゲージおよび一般産業用圧力センサーは除外されています。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型および大型商用車
- 用途別
- タイヤ空気圧監視システム(TPMS)
- ブレーキブースターおよびABS
- エンジンおよび燃料/マニホールド管理
- 排気ガス再循環/後処理
- エアバッグおよび安全拘束システム
- 車両ダイナミクスおよびESC
- 圧力タイプ別
- 絶対圧
- ゲージ圧(密封/ベント)
- 差圧
- 真空/低圧
- センサー技術別
- ピエゾ抵抗型MEMS
- 容量型MEMS
- 共振型/クォーツ
- 光電子式およびその他
- 販売チャネル別
- OEM装着品
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- エジプト
- 南アフリカ
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の見通しを構築し、複数のセンサーを使用する車両システム全体での二重計上を削減するために使用されました。OICA、各国の運輸機関、および関連センサーカテゴリーの輸出入合計を公表する税関・貿易データベースなどのソースから、公開されている車両生産・販売統計およびパーク指標を参照しました。
供給側では、典型的なセンサーの使用事例と交換行動を理解するために、会社の年次報告書、投資家向けプレゼンテーション、決算説明会のトランスクリプト、および製品カタログなどの公開情報を検討しました。また、会社の財務情報とインテリジェンスのための有料データベースサブスクリプションを使用するとともに、時間の経過とともに平均販売価格を変化させる能性のある技術シフト(例:MEMSの採用)を追跡するために特許データベースも活用しました。これらのデスクソースは網羅的ではなく、インプットの収集、検証、および明確化のために他の多くの公開資料も確認しました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、コンポーネントサプライヤー、車両OEMエコシステム参加者、ならびにサービスおよび流通の担当者を組み合わせて実施し、車両あたりのセンサー搭載量および用途別の価格動向を確認しました。これはグローバル市場であるため、インプットはアジア太平洋、欧州・中東・アフリカ、および南北アメリカ全体でバランスよく収集され、地域のプラットフォームミックス、規制主導の採用(TPMSなど)、およびアフターマーケットダイナミクスが最終モデルに反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部:19% | アジア太平洋:45% |
| 中位層:43% | 機能・ユニットリーダー:29% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:20% | マネージャー:52% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、車両生産およびパーク指標から再構築されたトップダウンの需要プールから始まります。次に、TPMS、エンジン管理、ブレーキアシスト、EGR、エアバッグ、および車両ダイナミクスなどの主要システムにわたる車両あたりの平均センサー搭載量を使用してセンサー需要を導出します。モデルを実用的に保つために、世界の軽自動車および大型車両の生産量、地域別パワートレインミックス(内燃機関対代替燃料)、プラットフォーム別TPMS普及率、用途別の車両あたり平均センサー数、ならびにMEMS技術および信号精度要件に連動した平均販売価格の動向など、限られたインプットセットを毎年追跡しています。
これらの合計は、選択的なボトムアップ近似によって確認されます。サンプリングされた出荷量と収益の開示、チャネルチェック、およびインタビューからの価格帯の議論が、高成長用途における過大評価を修正するのに役立ちます。小規模な用途や国のデータが直接入手できない場合、回答によって検証された車両生産シェアや用途レベルの普及率範囲などのプロキシ関係を使用してギャップを処理します。予測については、車両生産、電動化ペース、および規制主導の普及変化に関するシナリオ分析を使用し、一次インプットによって前提条件が現実的であると合意された後にのみ最終的な軌跡を選択します。
データ検証と更新サイクル
アウトプットは、車両生産動向、センサー普及パターン、ならびにOEMおよびアフターマーケット価格の方向性などの独立したシグナルと照合されます。地域または用途が異常な急増を示した場合、前提条件を再検討し、その変化が実際のシフトを反映しているのかモデリングの人工物なのかを確認するためにフォローアップコールが実施されます。
承認前に、モデルは地域全体の分散チェックおよび過去と予測年にわたる最終的な一貫性確認を含む多段階のアナリストレビューを経ます。レポートは年次で更新され、車両生産、規制スケジュール、または価格に影響を与える重大なイベントが発生した場合には中間更新が行われ、クライアントが新の見解を受け取れるよう納品直前に最終レビューが実施されます。
Mordor Intelligenceのグローバル自動車用圧力センサー市場規模算定と他の公表推計との比較
基礎となる範囲と年度の整合性が常に同じではないため、類似した言葉を使用していても異なる出版物が異なる市場規模を示すことがあります。最大の違いは通常、自動車用圧力センサーとして何がカウントされるか、OEM対アフターマーケットの扱い方、および価格前提が用途全体の現在のミックスシフトを反映しているかどうかから生じます。
機械式圧力ゲージおよびその他の非電子式圧力測定部品はMordor Intelligenceの対象範囲外です。これが、一部の公開数値が隣接するハードウェアを混在させたり、より広いセンサーバケットを使用したりする場合に高くまたは低く見える理由の一つです。一方の推計が積極的な平均販売価格上昇を伴う2024年価格を基準とし、もう一方がMEMSのコスト低下とTPMS対パワートレイン需要の異なる分割に連動した穏やかな価格曲線を使用する場合にもギャップが生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 79.3 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 68.0 ビリオン 米ドル(2024年) | より早い基準年を使用しており、アフターマーケット交換と完全な用途カバレッジが含まれているかどうかを明確に述べておらず、稼働中の需要が高い地域を過小評価する可能性があります。 |
| 業界誌B | 83.0 ビリオン 米ドル(2024年) | より広い2024年の値は高成長見通しと組み合わされており、平均販売価格の推移と技術ミックスのモデリング方法についての開示が限られており、TPMSとパワートレインセンサーの価格設定が過度に積極的な場合に合計を膨らませる可能性があります。 |
表の数値の差異は主に年度の整合性と定義に含まれるものを追跡しており、次いで価格とミックスの前提条件の違いが続きます。まず車両生産と用途普及率に需要を結びつけ、次にインタビューを通じて価格と交換パターンを検証することで、最終的な値は明確なインプットと再現可能なチェックに追跡可能な状態を維持しています。
レポートで回答される主要な質問
自動車用圧力センサー市場の現在の規模はどのくらいですか?
自動車用圧力センサー市場規模は2026年に84億7,000万ドルで、2031年までに117億9,000万ドルに達すると予測されています。
最も急速に成長している用途セグメントはどれですか?
排気ガス再循環および後処理圧力センシングは、ユーロ7規制が連続的な排気監視を義務付けるにつれ、2031年にかけてCAGR 10.45%という予測で成長をリードしています。
容量型MEMSセンサーが電気自動車で人気を集めているのはなぜですか?
容量型MEMSは低絶対圧での高感度と低スタンバイ電流を提供し、EV バッテリー冷却液ループおよびブレーキシステムに理想的です。
新しい規制は圧力センサーへの需要にどのような影響を与えますか?
すべての車両クラスへの義務的なTPMS装着とユーロ7排気要件はそれぞれ、車両あたり複数の新しいセンサーポイントを追加し、持続的な市場成長を促進しています。