
末梢血管デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.5 十億米ドル |
| 市場規模 (2031) | 17.80 十億米ドル |
| 成長率 (2026 - 2031) | 4.18 % |
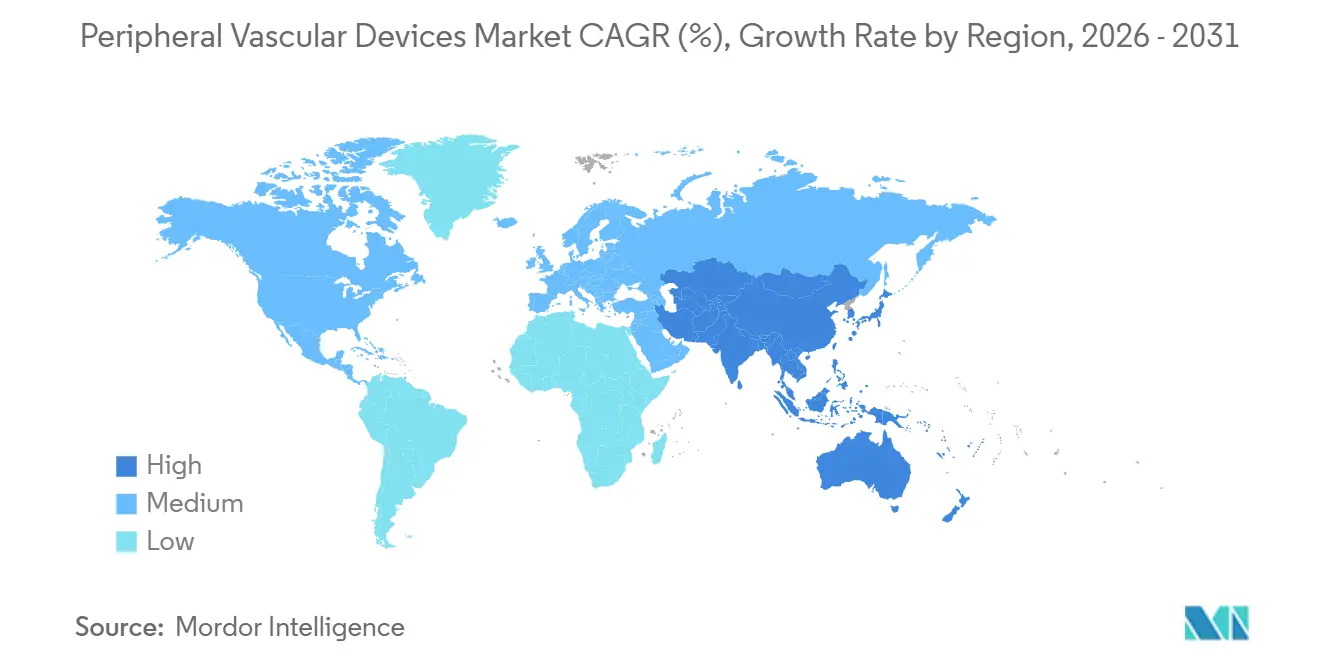
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
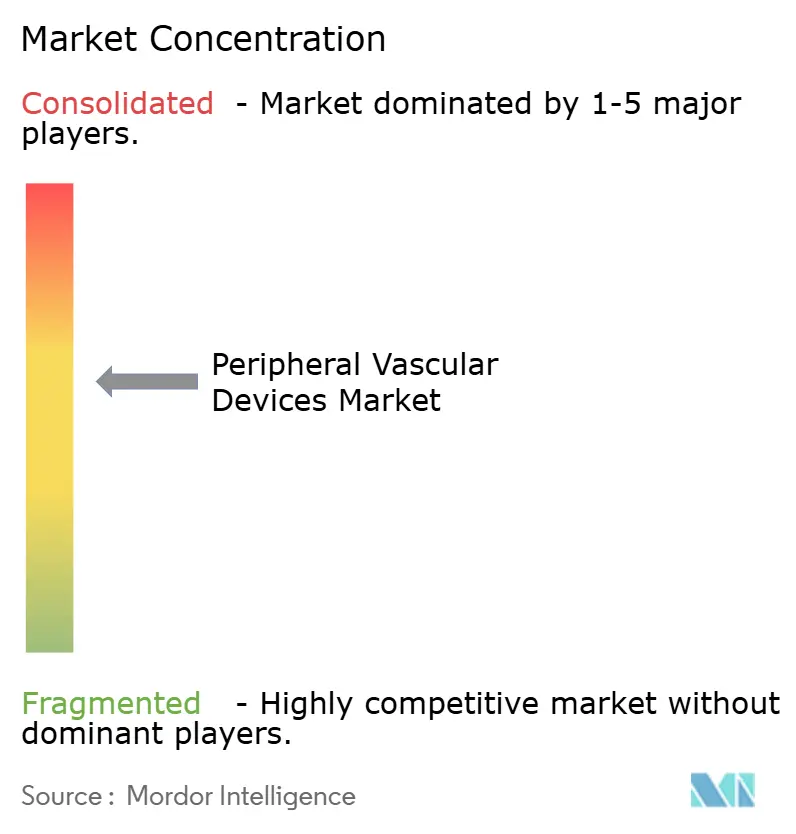
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる末梢血管デバイス市場分析
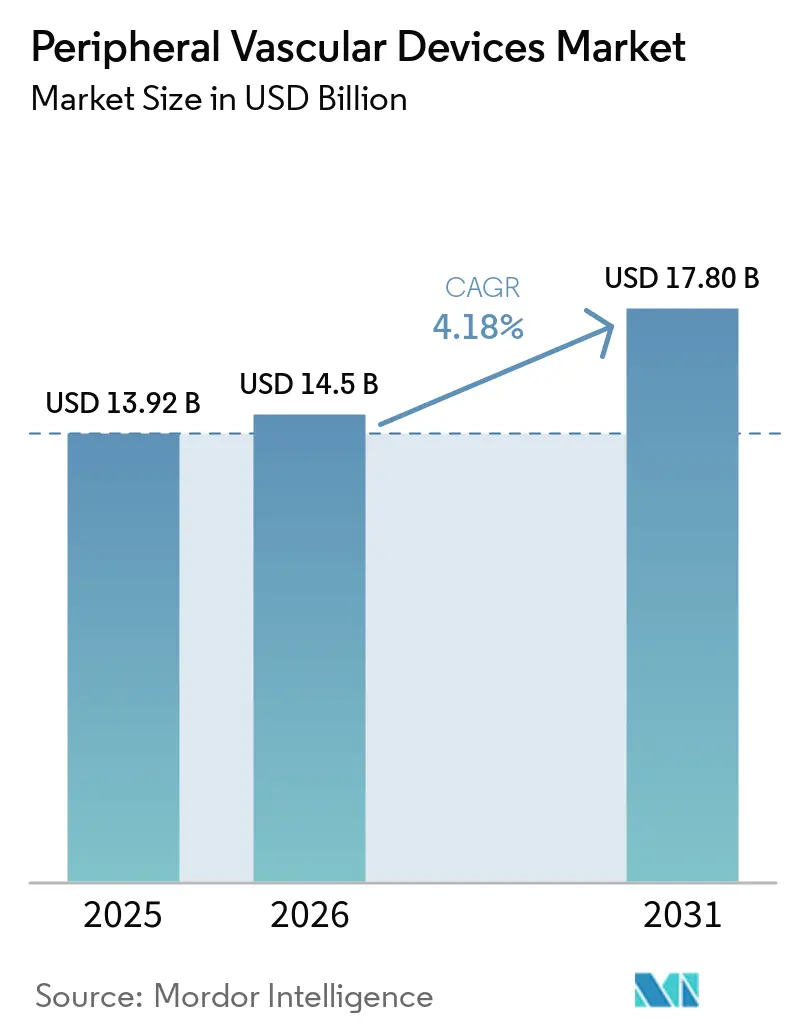
末梢血管デバイス市場規模は、2025年の139億2,000万米ドルから2026年には140億5,000万米ドルに増加し、2031年までに178億米ドルに達すると予測されており、2026年~2031年にかけてCAGR 4.18%で成長します。
手術件数は増加し続けているものの、インターベンション医師が低複雑度の処置を入院施設から外来手術センター(ASC)およびオフィスベースラボ(OBL)へ移行させるにつれ、症例あたりの平均デバイス支出は横ばいになりつつあります。血管形成術バルーンは2025年において最大の収益シェアを維持しましたが、石灰化病変の有病率の高まりと日本・オーストラリアにおける支持的な償還制度を背景に、アテレクトミーシステムがその差を縮めています。病院は依然として金額ベースでデバイス調達を主導していますが、CMSのバンドル支払いルールがより厳格な処方集管理と価格上限の引き下げを促しているため、そのシェアは低下しています。地理的な成長はアジア太平洋地域に傾いており、中国の「健康中国2030」心血管ロードマップとインドのカテーテル検査室整備が、先進的なバルーン、ステント、血栓除去プラットフォームへの初回需要を生み出しています。
レポートの主要ポイント
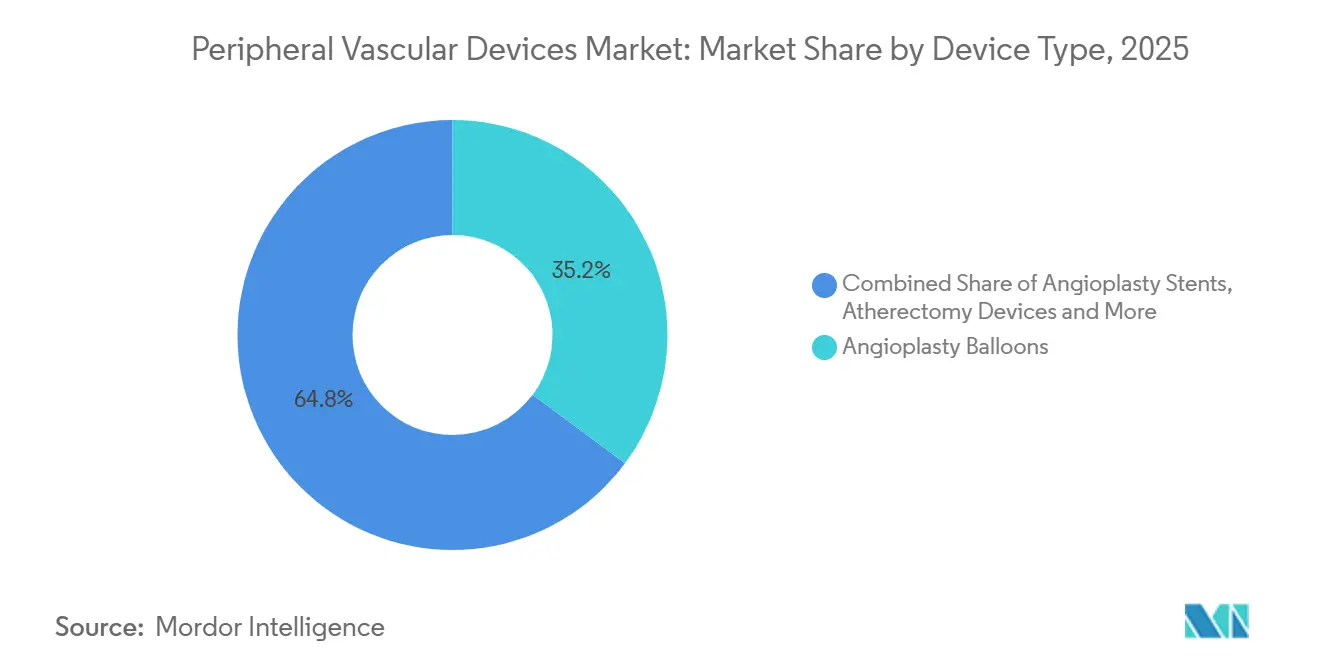
- デバイスタイプ別では、血管形成術バルーンが2025年の収益の35.18%を占めてトップとなり、アテレクトミーは2031年までに8.22%のCAGRで成長すると予測されています。
- 臨床適用別では、末梢動脈疾患が2025年の売上の45.21%を占め、深部静脈血栓症の処置は2031年まで5.65%のCAGRで成長すると予測されています。
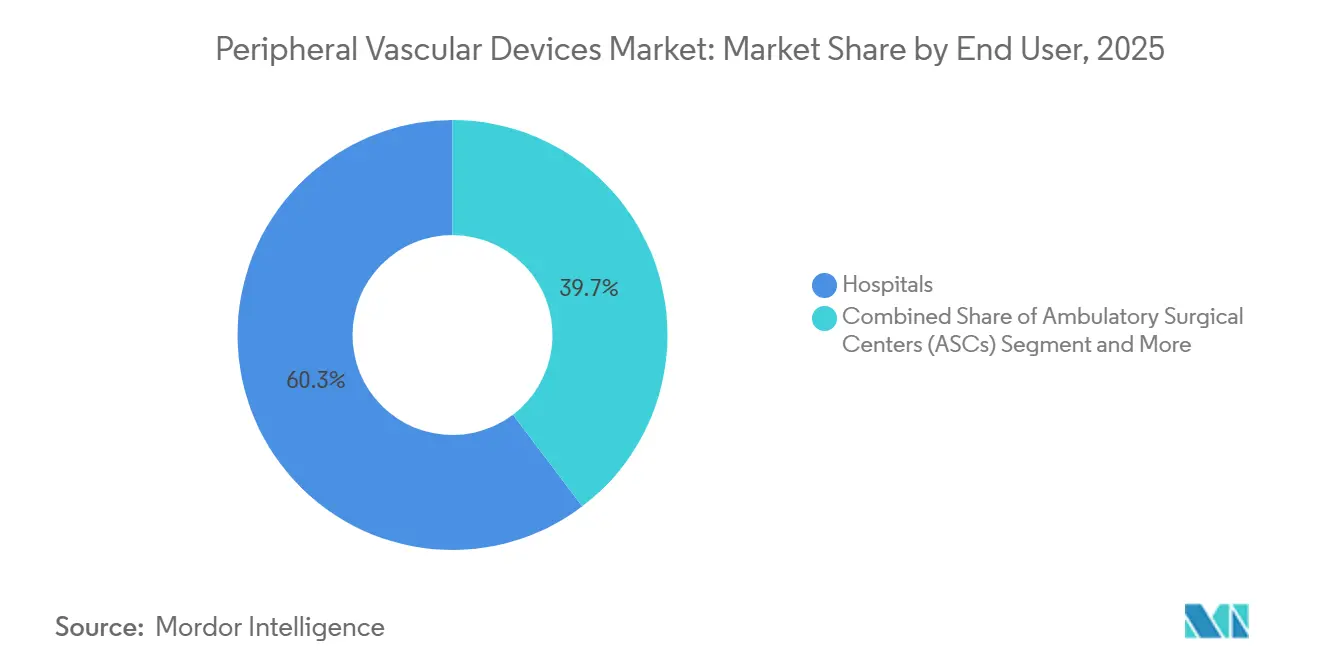
- エンドユーザー別では、病院が2025年の売上高の60.32%を占めましたが、外来手術センターが2026年~2031年にかけて7.12%のCAGRで最も急速な拡大を記録しています。
- 地域別では、北米が2025年の収益の42.25%を占め、アジア太平洋地域は予測期間中に7.68%のCAGRを記録すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 末梢動脈疾患・静脈疾患の有病率の急速な上昇 | +1.2% | 世界全体、特に北米、欧州、都市部のアジア太平洋地域で負担が最大 | 中期(2~4年) |
| 低侵襲カテーテルベースの血行再建術への移行 | +0.9% | 北米・欧州がリード、アジア太平洋地域での普及が加速 | 短期(2年以内) |
| 薬剤コーティングバルーン技術の急速な普及 | +0.7% | 北米・西欧、中南米で新興市場として台頭 | 短期(2年以内) |
| OECD諸国におけるオフィスベースラボ(OBL)の成長 | +0.5% | 米国、ドイツ、オーストラリア、日本は規制上の障壁により限定的 | 中期(2~4年) |
| 末梢動脈疾患処置における病院から外来手術センターへのケアサイト移行 | +0.4% | 米国(CMS主導)、カナダおよび一部EU市場での段階的普及 | 短期(2年以内) |
| 重症虚血肢(CLI)に対する国家スクリーニングプログラム | +0.3% | 中国(健康中国2030)、インド(PMSSSY)、英国(NHS血管検査) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
末梢動脈疾患・静脈疾患の有病率の急速な上昇
メディケアの請求データによると、2019年から2024年にかけて下肢血行再建術が19%増加した一方、平均在院日数は23%短縮しており、より迅速でデバイス集約型の治療への移行が進んでいることが示されている。2025年には、病院が内科的管理よりも確定的な血行再建術を優先したことから、デバイスが末梢動脈疾患市場の65.02%のシェアを占めた。OECD加盟国における深部静脈血栓症の発生率は、COVID後の後遺症および肥満を背景に、2020年から2025年にかけて年率8%増加した。アメリカ心臓協会は2025年の更新において、深部静脈血栓症を第3位の急性心血管症候群と位置付け、ニッチな疾患から主流のインターベンション対象へと格上げした。
低侵襲カテーテルベースの血行再建術への移行
米国における開放性バイパス手術件数は2015年から2024年にかけて31%減少した一方、経皮的インターベンションは47%増加しました。薬剤溶出ステントは大腿膝窩動脈疾患において5年開存率78%を達成し、手術の耐久性における歴史的な優位性を無効化しています。日本の2024年のアテレクトミーに対する償還決定は、翌四半期の処置件数を40%急増させました。
薬剤コーティングバルーン技術の急速な普及
薬剤コーティングバルーン(DCB)は2025年に世界の血管形成術バルーン収益の29%を占めました。COMPARE試験では、パクリタキセルバルーンの12ヶ月開存率が83%であったのに対し、コーティングなしの製品は68%でした。安全性に関する議論は続いており、FDAは2024年に5年間の追跡調査を命じ、死亡率に関する警告を拡大したことで米国での成長は抑制されましたが、欧州ではシロリムスベースの代替品への関心が高まっています。
OECD諸国におけるオフィスベースラボの成長
オフィスベースラボは2025年に米国の末梢インターベンションの22%を担い、病院外来部門と比較して施設コストが35%低い中で21億米ドルのデバイス売上をもたらしました。ドイツとオーストラリアは2024年から2025年にかけてオフィスベースラボの対象コードリストを拡大し、入院施設からの件数移行を促進しました。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 米国および一部EU市場におけるデバイス償還削減 | -0.6% | 米国(CMSバンドル支払い)、ドイツ(DRG改定)、英国(NICE制限) | 短期(2年以内) |
| パクリタキセル溶出末梢デバイスに関する安全性懸念 | -0.4% | 世界全体、特に米国(FDA)、欧州連合(EMA)、日本(PMDA)での審査強化 | 中期(2~4年) |
| 特殊ポリマーおよびニチノールのサプライチェーンの脆弱性 | -0.3% | 世界全体、2024年から2025年にかけて北米と欧州で深刻な不足 | 短期(2年以内) |
| 製品ライフサイクルの短縮による在庫陳腐化 | -0.2% | 主に北米と西欧に影響、価格感応度の高いアジア太平洋市場では影響が小さい | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
米国および一部EU市場におけるデバイス償還削減
2026年のCMSによる90日間の末梢動脈疾患エピソードあたり18,500米ドルのバンドル支払い上限により、病院は15~25%のデバイス値引きを確保することを余儀なくされています。ドイツは2025年に下肢DRGウェイトを8%削減し、英国のガイダンスは現在、薬剤コーティングバルーンの第一選択使用をステント内再狭窄に限定しており、プレミアム技術の普及を抑制しています。
パクリタキセル溶出末梢デバイスに関する安全性懸念
2024年のFDAによる添付文書改訂は、5年時点での絶対死亡率が1.4%上昇したことを示すメタ分析を受けたものです。日本のPMDAは国内レジストリデータが得られるまで新たなパクリタキセルの承認を一時停止し、EU規制当局は年次画像検査を義務付けているものの、販売中止には至っていません[1]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
アテレクトミーがプレミアムシフトを牽引アテレクトミーの収益は2026年から2031年にかけて8.22%のCAGRを記録すると予測されており、デバイスクラスの中で最高となっています。血管形成術バルーンの末梢血管デバイス市場シェアは2025年に35.18%でしたが、アジアのジェネリックメーカーとの激しい価格競争により、平均販売価格は2022年比で12%低下しました。アテレクトミーシステムの末梢血管デバイス市場規模は、石灰化病変の多さと日本・オーストラリアにおける支持的なコーディングを背景に、2031年までに相当な収益に達すると予測されています。DEFINITIVE LEデータセットによると、方向性アテレクトミーと薬剤コーティングバルーンの併用は石灰化血管において18ヶ月開存率81%を達成しました。ただし、病院では1本のカテーテルが依然として2,500~3,500米ドルするため、画像で確認された重度石灰化症例に使用を限定しています。
第2層の製品は二極化を示しています。2024年に腸骨大腿静脈深部静脈血栓症に対する吸引システムのFDA承認を受け、血栓除去術の普及が急増しました。自己拡張型ステントはコモディティ化の方向に向かっており、メーカーは骨折耐性合金と薄いストラットプロファイルへの転換を図っています。下大静脈フィルターは予防的使用に反対するACCPガイドラインの更新後に減少した一方、ガイドワイヤーとシースは低マージンながら不可欠な継続的収益源として位置づけられています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
臨床適用別:
末梢動脈疾患が成熟する中で深部静脈血栓症が台頭末梢動脈疾患は2025年の収益の45.21%を維持しましたが、深部静脈血栓症の処置は2031年まで年間5.65%成長すると予測されています。カテーテル指向血栓除去術が2024年のCHESTガイドラインでクラスIIa推奨を獲得したことで、深部静脈血栓症インターベンションの末梢血管デバイス市場規模は拡大する見込みです[2]。病院は跛行症例と比較して、ラザフォード5~6の重症虚血肢の治療に約2.8倍のデバイス支出を充てています。これは多レベル病変がアジュバントアテレクトミーと暫定的ステント留置を必要とすることが多いためです。骨盤静脈疾患の処置は専用ステントの発売により恩恵を受けており、急性肢虚血の件数はより良好な全身的抗凝固療法の下でわずかに減少しています。
費用対効果は引き続き精査されています。2025年のJAMA Network Open分析では、カテーテル指向血栓溶解療法の費用が経口療法を上回る質調整生存年あたり12,000米ドルと試算されており、支払者の閾値に近い水準です。メーカーは血栓後症候群の回避による節約効果を証明するために実世界レジストリに資金を投じ、処置の定着を目指しています。
エンドユーザー別:
外来手術センターが購買ダイナミクスを再編病院は2025年の売上高の60.32%を支配しましたが、外来手術センターは2026年から2031年にかけて7.12%のCAGRを記録し、施設の中で最も急速な成長を示しています。CMSと民間支払者が外来手術センターの対象コードリストを拡大するにつれ、病院の末梢血管デバイス市場シェアは2031年までに低下するでしょう。グループ購買の交渉力により、外来手術センターは同等のデバイスを病院より23%安く調達できます。メーカーはアクセサリーキットを省いた外来手術センター向けSKUを展開し、委託販売や症例単位の価格設定を採用することで対応しています。クリニックのサブセットであるオフィスベースラボはすでに米国の末梢処置の22%を担っていますが、州の審査委員会がより厳格な監督を提案している地域では成長が鈍化する可能性があります。
病院は、ハイブリッドな開放的・血管内技術と即時外科的バックアップを必要とする複雑・高重症度症例において優位性を維持しています。この二極化により、定型的な大腿膝窩動脈形成術は外来手術センターへ移行する一方、多レベルの重症虚血肢の処置は三次医療センター内に留まっています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米末梢血管デバイス市場
北米は2025年の収益の42.25%を占めた。米国では、支払い上限とケア提供場所の移行が交渉を促し、症例あたりの平均デバイス支出が外来手術センター(ASC)では1,800米ドル、病院では2,400米ドルへと低下するなか、成長の鈍化が見込まれる。カナダはカテーテル検査室の整備に投資したが、12週間という州レベルの待機時間が件数を制約している。メキシコの民間病院セクターは砕石術およびリムスバルーンで前進しており、資源が限られた公的医療機関とは対照的な状況にある。
アジア太平洋末梢血管デバイス市場
アジア太平洋地域は7.68%のCAGRが見込まれる。中国の末梢血管デバイス市場は、積極的な価格戦略によって大きな市場シェアを獲得している国内有力企業の恩恵を受けている。インドのプラダン・マントリ・スワスティヤ・スラクシャ・ヨジャナは、第1層都市圏を超えたカテーテル検査室の整備を加速させ、医療格差を縮小している。日本では糖尿病を誘発しやすい高齢化人口が末梢動脈疾患(PAD)の有病率を押し上げているが、入院期間の短縮により症例あたりのデバイス支出は平均1,600米ドルにとどまっている。オーストラリアの2025年OBL項目番号は、次世代シロリムスバルーンの実証の場としての地位を確立しつつある。
欧州末梢血管デバイス市場
欧州は相当規模の絶対的収益をもたらしているが、償還ルールの不均一さが採用曲線を分断している。ドイツは薬剤コーティングバルーン(DCB)を一次治療として償還しているのに対し、英国は再狭窄に対するDCBに上限を設けている。フランスは2024年に軌道アテレクトミーを承認した。旧世代バルーンに依存する東欧諸国は、カテーテル検査室の整備に充当されるEU構造基金を受け取っており、これが段階的な技術追い上げを支える基盤となる。
規制環境
末梢血管デバイスに対する規制上の精査は、主要市場全体で臨床的エビデンス、市販後調査、および経路特有の文書化を中心に厳格化している。米国では、末梢経皮的血管形成術(PTA)用および専用カテーテル、アテレクトミーデバイス、塞栓形成デバイス、血管人工装具に関するFDAガイダンスおよび特別管理が510(k)への期待を形成しており、パクリタキセルコーティング末梢デバイスに対する安全性の継続的な精査により、長期フォローアップとラベリングの整合が中心的な課題となっている。
欧州では、EU MDR環境は依然として文書化が集約的であるが、2026年3月の欧州委員会委任規則(C(2026) 1798およびC(2026) 1809)により確立技術(WET)リストが拡大され、末梢カテーテルやガイドワイヤーなど一部の確立された心血管デバイスに対し、臨床試験および技術文書評価の負担を軽減する対象的な緩和が生まれた。中国では、NMPAおよびCMDEが2026年に特異性を高め、末梢と冠動脈の登録単位を分離する2026年4月のIVUS診断デバイス登録審査ガイダンスや、数百のクラスIIおよびクラスIIIカテゴリーに及ぶ2026年医療機器ガイドライン改訂計画を含み、デバイス固有の申請資料と現地に整合した臨床エビデンスの必要性を強化している。
競合環境
この分野は中程度の集約化が特徴です。Medtronic、Boston Scientific、Abbott、BD(Bard)、Cook Medicalが世界売上の相当なシェアを合計で支配しています。統合されたポートフォリオにより、これらのプレイヤーは病院がバンドル割引を追求する中で複数年の供給契約を締結することができます。技術競争は続いており、MedtronicのIN.PACT Admiralは5年間のデータにより米国の薬剤コーティングバルーンのリーダーシップを維持し、AbbottのSuperaステントは屈曲耐性により屈曲の多いセグメントで優位に立っています。Boston Scientificは2024年のAxonics売却による流動性を活用し、2025年に欧州全域でRanger薬剤コーティングバルーンを発売しました。
中規模の破壊的企業がニッチを埋めています。Shockwave Medicalは血管内砕石術により4年間で6億米ドルのセグメントを築き上げ、既存のアテレクトミーメーカーに圧力をかけています。MicroPortやMerilを含む中国・インドの参入企業は、CEマーク取得のジェネリック製品を西側価格の40~50%引きで提供し、東欧や中南米の価格感応度の高い地域を獲得しています。特許の崖が迫っており、IN.PACTのパクリタキセルコーティングの中核特許は2027年から2028年に失効し、既存企業がクリニックをリムス製剤に移行させない限りバイオシミラーの参入を招く可能性があります。国際医療機器規制当局フォーラムの調和により申請障壁が低下し、リーンで地域特化型の競合企業にとってさらなる参入機会が開かれています。
末梢血管デバイス業界リーダー
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Becton, Dickinson and Company
-
Medtronic
-
Cook Medical
- 注:主要企業の掲載順は順位を示すものではありません。
末梢血管デバイス市場
- Abbott Laboratories
- AngioDynamics
- Asahi Intecc Co., Ltd.
- Beckton Dickinson
- BIOTRONIK
- Boston Scientific
- Cardinal Health
- Cardiovascular Systems
- Cook Group
- iVascular S.L.U.
- Medtronic
- MicroPort
- Nipro
- Penumbra
- Philips Healthcare (Spectranetics)
- Shockwave Medical Inc.
- Teleflex
- Terumo
市場機会と将来展望
深部静脈疾患および足首以下の疾患において、専用デバイスと償還メカニズムがより明確化されるにつれ、未開拓領域が拡大している。2026年1月、W. L. Gore & AssociatesのGORE VIABAHN FORTEGRA Venous Stentが下大静脈、腸骨、腸骨大腿適応でFDA承認を得たことにより、深部静脈疾患に対応可能なデバイス群が拡大し、適応外使用を超えた静脈ステント留置経路の広範な標準化を支えている。同時に、2026年1月に導入された足関節以下処置向けの専用CPTコードにより、足部血行再建術に対するより明確な償還経路が確立され、ASC、OBL、病院外来設定全体で重症下肢虚血(CLTI)ワークフローへの関心の高まりと整合している。
エビデンス開発もまた、将来の治療選択肢を保持し、石灰化解剖学に対応し、薬剤コーティングの安全性論争に応じるアプローチへと移行している。Reflow Medicals社のSpur Peripheral Retrievable Stent Systemに対する下膝窩疾患向け2025年FDA De Novo認可、および2026年の試験更新(DEEPER REVEALの12カ月結果やCagent Vasculars社のSerranatorセレーションバルーンに関する査読済み足部介入結果を含む)は、単一処置の成功ではなく、四肢救済エンドポイントを目指した可逆的または血管前処置ツールのパイプラインを示している。薬剤コーティングバルーンの技術革新もシロリムスプラットフォームへ移行しており、Concept Medical社がMagicTouch PTAシロリムスコーティングバルーンと非コーティング血管形成術を比較した2026年のランダム化SirPAD試験結果により支持されている。これは、パクリタキセルのラベリングおよび監視要件が採用を制約する市場において、商業化と入札に活用できる手段を提供する。
Recent Industry Developments in 末梢血管デバイス市場
- 2026年7月:Medtronicは、薬剤コーティングバルーンIN.PACT AVの研究における12カ月の結果を発表し、標的病変の一次開存率70.2%を報告した。AVアクセスは末梢動脈介入に隣接する領域であるが、この更新は、支払者および医療提供者の信頼にコーティングバルーンカテゴリーへの影響を与えうる薬剤コーティングバルーンのエビデンスパッケージおよび市販後フォローアップへの継続的な投資を裏付けている。
- 2025年9月:Johnson & Johnsonは、Shockwave Javelin Peripheral血管内碎石術(IVL)カテーテルを欧州全域で発売した。この展開により、末梢介入における石灰化改変療法へのアクセスが拡大し、複雑な石灰化病変に対するアテレクトミーおよび専用バルーン戦略への競争圧力が高まった。
- 2024年8月:FDAは腸骨大腿深部静脈血栓症(DVT)向けの吸引血栓除去システムを承認し、急性静脈治療におけるカテーテル指向血栓除去術の広範な採用を支援した。この規制上の措置により、DVT血栓除去プラットフォームに関するベンダー活動が増加し、静脈介入に関するガイドラインおよび病院プロトコルの更新を支える一助となった。
末梢血管デバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、病院および外来環境において末梢動脈・静脈疾患の診断、アクセス、ナビゲーション、および治療に使用されるデバイスから生じる収益を対象とし、グローバルレベルで米ドル建てにて報告される。
調査範囲の除外事項:冠動脈および神経血管デバイスは除外され、末梢血管処置に使用される製品のみが計上される。
セグメンテーション概要
- デバイスタイプ別
- 血管形成術バルーン
- 血管形成術ステント
- アテレクトミーデバイス
- 血栓除去デバイス
- 塞栓保護デバイス
- 下大静脈(IVC)フィルター
- 末梢ガイドワイヤー
- その他
- 臨床適用別
- 末梢動脈疾患(PAD)
- 重症虚血肢(CLI)
- 深部静脈血栓症(DVT)
- その他の臨床適用
- エンドユーザー別
- 病院
- 外来手術センター(ASC)
- オフィスベースラボ(OBL)
- 専門血管・循環器クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
明確な出発点を設定するため、まず末梢血管ケア(PAD、CLI、および静脈疾患)における臨床ユースケースと処置フローをマッピグし、それをデバイス需要に結び付けた。CDCの刊行物、WHO統計、および査読済み学術誌などの公衆衛生・疫学資料を参照し、治療対象患者数の規模と地域別の変化動向を把握した。
供給・商業化の側面については、企業の年次報告書、投資家向けプレゼンテーション、製品パンフレット、ならびに公開されている規制・調達シグナルを精査した。FDAのデバイスデータベース、OECDの医療統計、および公式の税関・貿易ポータルなどのソースを、デバイスの入手可能性、普及状況、および価格動向の確認に活用した。また、地理別の製品存在を検証するため、必要に応じて企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および輸出入の船積みレベルチェックに関する有料サブスクリプションも利用した。ここで挙げたソースは例示であり、データ収集、検証、および明確化のために追加の公開資料も参照した。
一次インタビューおよびサーベイ
一次調査は、公開文書のみからでは推測が困難な利用状況、価格設定、および製品ミックスの前提を検証するために活用した。デイス専門の経営幹部、機能別リーダー、マネージャーに加え、臨床医や購買担当者とも対話を行い、処置が実際にどのように実施・償還されているかを反映したインプットを収集した。本市場はグローバル市場であるため、需要シグナルを地域別のケアパスウェイおよび普及速度と整合させるべく、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域からバランスよくフィードバックを収集した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営責任者クラス(CXO):13% | アジア太平洋地域(APAC):42% |
| 中位層:55% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ地域(EMEA):33% |
| 小規模プレイヤー:14% | マネージャー:57% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定はトップダウン型の需要プール構築から開始し、処置件数と治療対象患者数を地域別に再構築したうえで、処置あたりの標準的なデバイス使用量と平均販売価格を通じてデバイス支出額に換算した。最初の合計値が算出された後、製品ラインごとのサプライヤー収益の積み上げ、チャネルからのミックスに関するフィードバック、および主要な処置グループにおける平均販売価格と販売数量の乗算による妥当性確認など、選択的なボトムアップ推計を用いて検証を行った。
モデルに使用した主要インプットには、PADおよび静脈疾患の有病率シグナル、末梢インターベンション処置の成長率、薬剤コーティングバルーンおよびステントの普及状況、オフィスベースラボおよび外来環境への症例移行、ならびにデバイスクラス別に観察された平均販売価格の推移が含まれる。小規模国でデータが乏しい場合は、医療費の方向性、輸入シグナル、および入手可能性に関する臨床医のフィードバックなどの代理指標を適用し、検証コールにて調整を行った。
予測については、処置成長と設定シフトを新型デバイスの異なる普及速度に結び付けるシナリオ分析を主に活用し、それらのシナリオを現実性の観点からインタビュー対象者とともにレビューした。最終予測は再現性を維持しており、各ステップを同一の需要指標透明性のある価格・利用ロジックから再構築することが可能である。
データ検証と更新サイクル
アウトプットは、医療提供者が言及した処置トレンド、公開されている製品ローンチおよび承認情報、ならびに現実的な臨床実践と比較した処置あたりの推定デバイス支出など、独立したシグナルとの照合を行った。特定の国またはデバイスグループに外れ値が生じた場合は前提を再検討し、そのギャップが価格、利用状況、または設定ミックスのいずれに起因するかを確認するためのフォローアップコールを実施した。
承認前に、モデルは多段階レビューを経て、計算、単位の一貫性、および前年比の変動が内部的に整合していることを確認する。レポートは年次で更新され、普及状況、価格設定、または処置件数に影響を与える重要なイベントが発生した場合には中間更新が行われる。納品前には最新の確認作業を完了し、クライアントが可能な限り最新の見解を受け取れるようにしている。
Mordor Intelligenceのグローバル末梢血管デバイス市場規模と他の公表推計値との比較
末梢血管デバイスの公表市場規模が一致しない場合があるのは、各出版社が対象範囲、使用する基準年、および処置需要と価格を収益に換算する方法について異なる選択を行うためである。通貨のタイミング、地域カバレッジ、および外来設定の取り扱い方も、合計値を上下に変動させる要因となり得る。
最大のギャップ要因は調査範囲である。一部の推計では冠動脈や神経血管デバイスなどの隣接カテゴリーを含めているが、Mordor Intelligenceは末梢動脈・静脈に使用されるデバイスのみを計上し、収益を末梢処置件数とデバイスクラスの平均販売価格に結び付けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 132.54 ビリオン 米ドル(2025年) | |
| 業界出版社A | 120.04 ビリオン 米ドル(2025年) | 異なる製品分類体系と基準年設定を使用しており、抜粋された調査範囲ではオフィスベースラボおよび外来処置ミックスが需要・価格設定にどのように反映されているかについて明確性が限られている。 |
| 調査出版社B | 104.04 ビリオン 米ドル(2024年) | より早い基準年にモデルを固定しおり、より狭い治療対象コホートまたは処置あたりのより保守的な支出を適用している可能性があり、予測前提が適用される前の段階で推定収益が低下する。 |
この表は、スプレッドの大部分が調査範囲の選択と、利用状況および価格設定を通じた処置需要の収益換算方法によって説明されることを示している。当社は治療対象コホート、処置件数、および現実的な平均販売価格の変動に対してステップを追跡可能な状態に保つことで、意思決定者が隠れた前提に依存することなく差異を調整できるよう支援している。
レポートで回答される主要な質問
2031年までに末梢血行再建術の支出はどの程度になりますか?
末梢血管デバイス市場は2031年までに178億米ドルに達すると予測されており、2026年から4.18%のCAGRで拡大します。
最も急速に成長しているデバイスクラスはどれですか?
アテレクトミーシステムは、石灰化病変における有用性を背景に、2026年から2031年にかけて8.22%のCAGRを記録すると予測されています。
外来手術センターがサプライヤーにとって重要な理由は何ですか?
外来手術センターは7.12%の予測CAGRを記録し、平均デバイス価格を病院より23%低く確保しており、メーカーの価格モデルを変えています。
世界の売上に対するアジア太平洋地域の貢献はどの程度ですか?
アジア太平洋地域は7.68%のCAGRを達成する見込みであり、中国とインドがスクリーニングとカテーテル検査室へのアクセスを拡大するにつれ、そのシェアは増加するでしょう。
開放性外科的バイパスからの移行を促進している要因は何ですか?
薬剤溶出ステントの5年開存率のエビデンスと、35,000米ドルのバイパスコスト削減を求める支払者の圧力が、カテーテルベースの代替療法を有利にしています。