
スウェーデン心臓血管デバイス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 歴史データ期間 | 2021 - 2025 |
| 基準年の市場規模 (2026) | 353.53 百万米ドル |
| 市場規模 (2027) | 367.60 百万米ドル |
| 市場規模 (2032) | 446.81 百万米ドル |
| 成長率 (2027 - 2032) | 3.98 % |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスウェーデン心臓血管デバイス市場分析
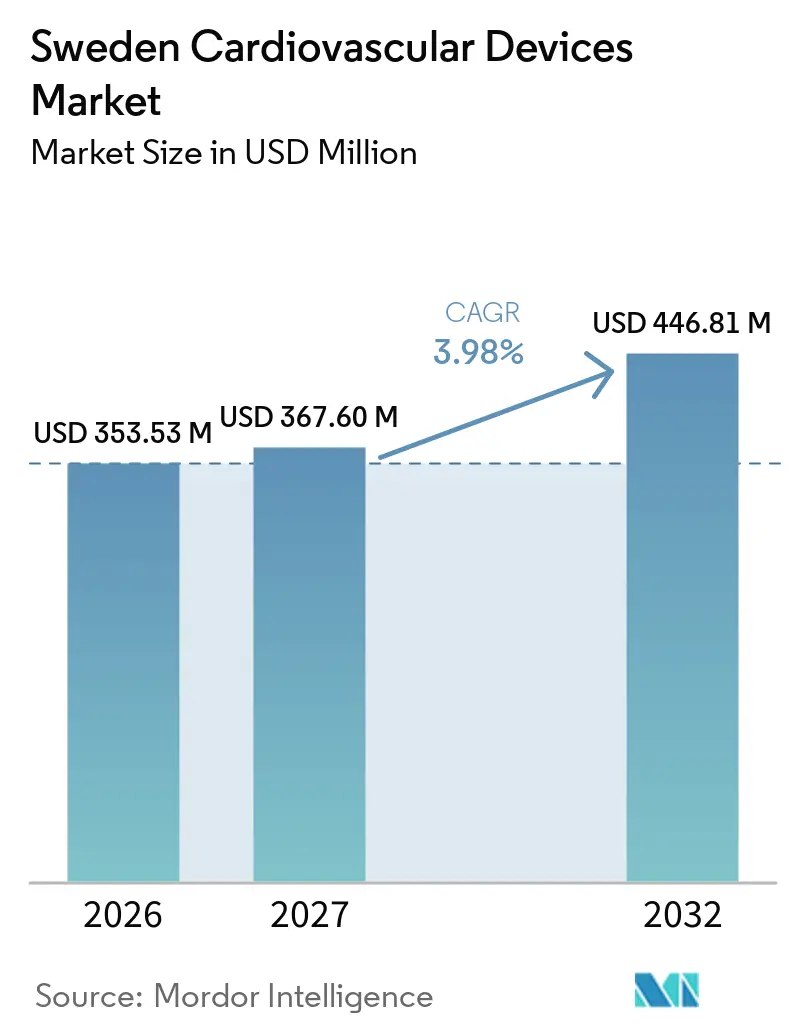
スウェーデン心臓血管デバイス市場規模は、2026年の353.53 ミリオン 米ドルおよび2027年の367.60 ミリオン 米ドルから、2032年までに446.81 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 3.98%を記録する見込みです。
堅牢なデジタルヘルスインフラ、高い平均寿命、および厳格な価値基盤型償還制度が、スウェーデンの心臓血管デバイス市場を引き続き形成しています。これらの要因により、メーカーはスウェーデンのエビデンスに基づく医療目標に沿った、臨床的に実証された費用対効果の高いソリューションへと方向付けられています。高齢化人口の増加と低侵襲療法における処置件の増加が、さらなる成長を後押ししています。人工知能とリモート接続性に支えられた診断・モニタリング技術は、医療提供者がデジタルヘルスケアデリバリーを推進するにつれ、従来のインターベンション分野よりも速いペースで拡大しています。並行して、スウェーデンがEU医療機器規則(MDR)への早期対応を進めたことで、同等市場と比較してサプライ混乱が抑制されるとともに、より高い臨床エビデンス基準を満たす次世代製品の導入が促進されています。
レポートの主要ポイント
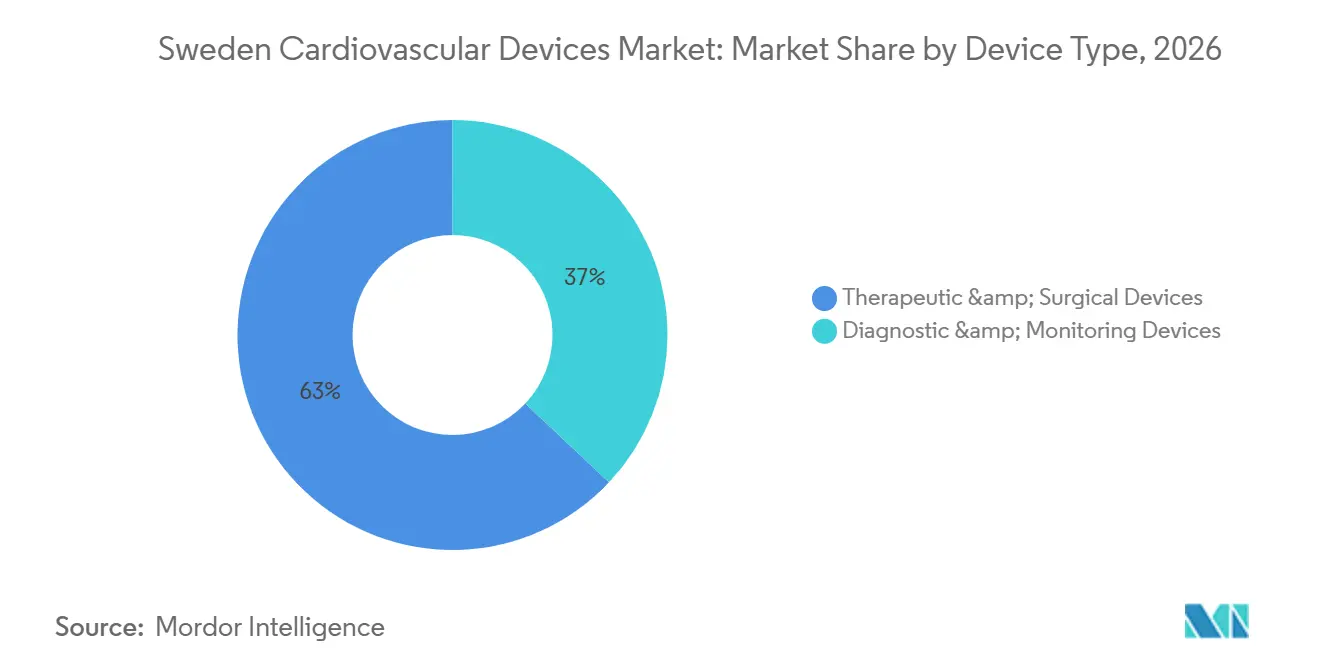
- デバイスタイプ別:治療・外科システムは2026年の心臓血管デバイス市場シェアの62.98%を占め、診断・モニタリングプラットフォームは2032年にかけてCAGR 5.55%で拡大しています。
- 適用分野別:冠動脈疾患は2026年の心臓血管デバイス市場規模の41.10%のシェアを維持し、構造的心疾患は2032年にかけて最も速いCAGR 6.15%を記録しています。
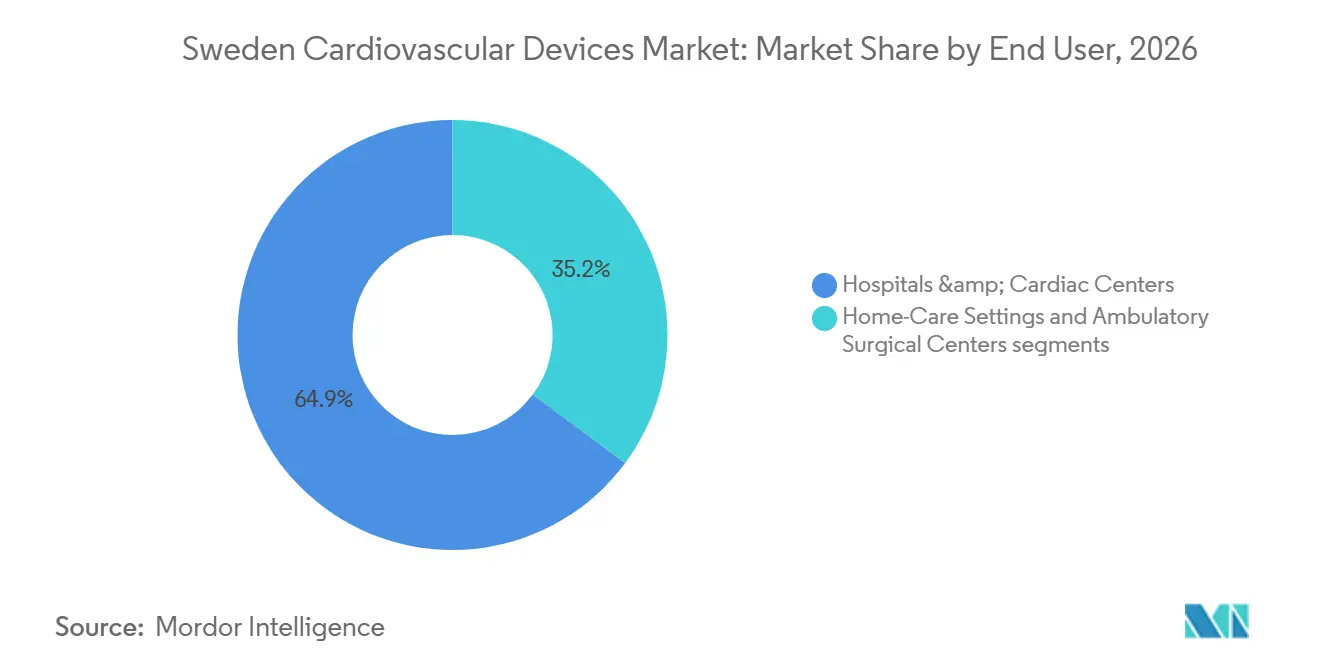
- エンドユーザー別:病院および心臓センターは2026年の総収益の64.85%を占め、外来手術センターは2032年にかけてCAGR 7.6%という最も高い成長率が見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
スウェーデン心臓血管デバイス市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 心臓血管疾患の有病率の上昇と高齢化人口 | 1.30% | スウェーデン全国、地域差あり | 長期(4年以上) |
| リアルワールドエビデンス採用を可能にする国家レジストリ | 0.90% | スウェーデン全国、北欧協力と連携 | 中期(2〜4年) |
| 低侵襲・経カテーテル手術への病院の急速な移行 | 1.00% | スウェーデン全国、大学病院が主導 | 中期(2〜4年) |
| デジタルヘルスおよびリモート心臓モニタリングに対する政府のインセンティブ | 0.80% | スウェーデン全国、ストックホルム地域でパイロット実施 | 短期(2年以内) |
| OEMの持続可能性イノベーションを促進するグリーン調達義務 | 0.60% | スウェーデン全国、EU全体への影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
心臓血管疾患の有病率の上昇と高齢化人口
心臓血管疾患はスウェーデンの死亡原因の4分の1を占めており、65歳以上の高齢者では虚血性心疾患と脳卒中が上位を占めています。80歳以上の人口層は2030年までに5.2%から7.1%に増加すると予測されており、国家保健福祉委員会は同期間に心臓血管インターベンションが40%増加すると推計しています。欧州平均を上回る心房細動の有病率が、経口抗凝固薬の代替手段への需要を支えており、2024年後半に選択的償還を獲得した左心耳(LAA)閉鎖インプラントなどがその例として挙げられます。スウェーデンの包括的なレジストリ(患者登録、死因登録、SWEDEHEART)は、デバイスの有効性を検証し調達基準に情報を提供する縦断的なリアルワールドエビデンスを提供しています。増加する高齢者コホート、強固な疫学的追跡、そして普遍的なアクセスが相まって、心臓血管デバイス市場の継続的な拡大が求められています。
リアルワールドエビデンス採用を可能にする国家レジストリ
SWEDEHEARTプラットフォームはすべての心臓カテーテル検査室および外科センターのデータを収集し、年間20万件以上の手術を追跡してデバイスアウトカムに関する比類のない透明性を提供しています。TASTEなどのレジストリベースのランダム化試験は、過大なコストをかけずに大規模なプラグマティックエビデンスを生成する実現可能性を検証し、スウェーデン国内外での償還への道を短縮しています。EuroHeartとの連携により国境を越えたデータの調和が広がり、CEマーク製品に対するスウェーデン発エビデンスの輸出可能性が高まっています。TLVは価値評価においてレジストリの知見を定期的に参照しており、スウェーデンで試験を実施するメーカーに心臓血管デバイス市場における競争上の優位性をもたらしています。リアルワールドデータが臨床ガイドラインに反映され続ける中、レジストリインフラはスウェーデンの開発拠点としての魅力を強化しています。
低侵襲・経カテーテル手術への病院の急速な移行
経カテーテル大動脈弁置換術の件数は2024年に25%増加し、7つすべての大学病院が適切な症例においてTAVRを第一選択療法として採用しています。ストックホルム地域の心臓カテーテル検査における当日退院モデルは、同等の安全性を維持しながらエピソード・オブ・ケアコストを30%削減し、低侵襲ワークフローに対する政治的・支払者の支持を強化しています。国家保健福祉委員会が策定した国家ガイドラインは、ICU滞在日数と再入院率の削減を示す薬剤経済評価に基づき経皮的手技を推奨しています。カロリンスカ、サールグレンスカ、スコーネに集中した外科的専門知識が体系的なトレーニングを促進し、地域病院がベストプラクティスを再現できるよう支援することで、心臓血管デバイス市場全体の分散型成長を促進しています。欧州の経カテーテルレジストリへの継続的な参加により、スウェーデンの手術イノベーションにおけるリーダーシップが確固たるものとなっています。
デジタルヘルスおよびリモート心臓モニタリングに対する政府のインセンティブ
中央政府はデジタルヘルスインフラに20億スウェーデンクローナを配分し、入院を抑制する心臓血管ソリューションを特に奨励しています。ストックホルム地域のリモート心不全モニタリングのパイロットプログラムは入院を20%削減し、その後統一された償還コードのもとで全国展開され、適格プラットフォームの市場アクセスが拡大しています。医薬品庁の医療機器としてのソフトウェアに対するファストトラック経路は平均承認期間を6か月短縮し、スウェーデンをAI対応診断の早期採用環境として位置づけています。国家患者サマリーを通じた標準化された電子健康記録によりデータ統合が容易になり、接続デバイスのプロバイダー採用が加速しています。政府の支援、合理化された承認プロセス、相互運用可能なITアーキテクチャが相まって、心臓血管デバイス市場におけるデジタル心臓血管モニタリングの戦略的重要性を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EU MDR移行による市場投入期間の延長とコスト増加 | -0.70% | EU加盟国としてのスウェーデン | 中期(2〜4年) |
| デバイス価格を圧迫する地域集中型入札 | -0.40% | スウェーデン全国、SKR調整 | 短期(2年以内) |
| 新規LAAおよびウェアラブルデバイスに対する限定的な償還 | -0.50% | スウェーデン全国、TLV評価フレームワーク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EU MDR移行による市場投入期間の延長とコスト増加
スウェーデンのメーカーは、EU MDRのもとでクラスIII心臓血管製品のコンプライアンス費用が15〜20%増加していると報告しており、ニッチデバイスのマージンが圧迫されています。医薬品庁が認証機関との早期連携を進めたにもかかわらず、キャパシティのボトルネックにより平均承認サイクルが4〜6か月延長し、商業ローンチが遅延し、低ボリューム分野での製品撤退リスクが生じています。小規模輸入業者は広範な臨床データ要件を満たすことに苦労しており、心臓血管デバイス市場のポートフォリオの多様性が制約されています。医療地域は特定の専門インプラントが調達リストから消える可能性を懸念しており、ケアの継続性が損なわれる恐れがあります。スウェーデンはグレーゾーンを明確にするためのEU全体の調整に参加していますが、コンプライアンスの不確実性が残ることで高リスクデバイスの研究開発への投資が抑制されています。
新規LAAおよびウェアラブルデバイスに対する限定的な償還
TLVは広範な適用範囲を認める前に厳格な費用対効果の閾値を適用しており、新規LAAシステムに対するエビデンス要件は、抗凝固療法に対する明確な優位性の実証が求められるため医薬品よりも高くなっています。暫定的な地域資金調達経路はアクセスにばらつきをもたらし、均一な採用を妨げており、CEマーク取得後も短期的な収益ポテンシャルを制限しています。ウェアラブルは予防的価値を適切に捉えられない可能性のある従来のデバイスフレームワークによる評価に直面しており、臨床的に良好な結果が出ているにもかかわらずリスト掲載の決定が遅れています。メーカーはスウェーデン固有の予算影響モデルを作成する必要があり、市場参入のタイムラインが長期化し、専門家チャネルと消費者チャネルの間でローンチ戦略が二分されています。財政的慎重さを目的とした保守的な償還パターンは、急性インターベンションよりもライフスタイル改善に焦点を当てた製品にとって逆風となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:デジタルトランスフォーメーションの中での治療的リーダーシップ
治療・外科システムは2026年の心臓血管デバイス市場の62.98%を占めており、これはスウェーデンの高度な心臓外科プログラムと、長期アウトカムデータを評価する成熟した償還インフラに支えられています。治療システムの心臓血管デバイス市場規模は、カロリンスカ病院が年間400件以上のTAVR症例数という北欧のベンチマークを設定し、地域からの紹介患者を集めることで、デリバリーカテーテル、人工弁、灌流機器の高付加価値販売を支援し、CAGR 3.92%という堅調な成長に沿って拡大する見込みです。病院は薬剤溶出ステント、心臓再同期化デバイス、および費用対効果が実証された体外循環システムを優先しており、この姿勢はGetinge AB、MedtronicおよびAbbottなどの確立されたベンダーに有利に働いています。SKRを通じた集中調達は価格規律を強化しつつも、TLVの医療経済的ハードルをクリアした技術に対て予測可能な需要を保証しています。
診断・モニタリング機器は、リモートモニタリング、AI強化型心電図検査、ウェアラブルセンサーに対する政府インセンティブに支えられ、2032年にかけてCAGR 5.55%という最も速い成長を示す製品カテゴリーとなっています。心臓血管デバイス市場では、スウェーデンの電子健康記録の相互運用性を活用して日常診療に分析機能を組み込む、ソフトウェア中心の新規参入企業が増加しています。2024年から償還対象となったリモート心不全モニタリングプラットフォームは、ハードウェア価格だけでなくデータセキュリティと統合機能に焦点を当てた地域入札を促進しています。医薬品庁によるブレークスルーソフトウェアの6ヶ月迅速審査トラックが普及をさらに加速させ、診断機器ベンダーを投資家の注目の的に据え続けています。
用途別:構造的心疾患のイノベーション
構造的心疾患療法はCAGR 6.15%で拡大しており、臨床適用分野の中で最も速い成長を示していますが、冠動脈インターベンションは依然として2026年の心臓血管デバイス市場規模の41.10%のシェアで収益をリードしています。NOTIONおよびその他の汎北欧大動脈・僧帽弁試験への参加により、スウェーデンの医療センターは次世代弁および修復システムへの優先アクセスを得て、サールグレンスカ病院での処置件数を増加させ、支払者向けの早期実世界エビデンスを生成しています。低リスク患者への適応拡大と早期採用プログラムに対する償還承認の合理化が、成長を持続させる正のフィードバックループを生み出しています。デバイスメーカーは地域トレーニングセンターの設立で対応しており、2025年に開設されたカロリンスカ病院のSEK 5,000万の政府資金による北欧ハブがその代表例であり、継続的な技術普及を支えています。
冠動脈疾患は、スウェーデンの密なカテーテル検査室ネットワークとレジストリ主導の品質ベンチマークにより市場リダーシップを維持しています。SWEDEHEARTの年間50,000件の経皮的冠動脈インターベンションを網羅する記録は、ステント選択と処置プロトコルを改善する詳細な知見を提供しています(ucr.uu.se)。薬剤溶出ステントは適格症例の95%に普及しており、構造的心疾患療法と比較して成長が鈍化しているにもかかわらず、安定した基礎需要を確保しています。心臓血管デバイス市場では、リモートモニタリングが標準治療となった不整脈管理においても着実な勢いが見られ、デバイスベースのインターベンションを支持する新たな全国ガイドラインの恩恵を受ける心不全インプラントでも同様です。高血圧は、接続された血圧モニターに支えられた積極的管理へと一次医療がシフトするにつれ、デジタル治療薬の新興分野として浮上しています。
エンドユーザー別:大学病院への集中
病院および心臓センターは2026年の心臓血管デバイス購入の64.85%を吸収しており、これは複雑な医療を全国紹介ハブとして機能する大学病院に集中させるスウェーデンの戦略を反映しています。心臓血管デバイス市場の収益の3分の2は、カロリンスカ、サールグレンスカ、コーネの各病院から生み出されており、高い症例複雑性がプレミアムな人工心肺装置、TAVRキット、マッピングシステムへの需要を支えています。集中した専門知識は統一されたプロトコルと予測可能な調達量を支援し、メーカーが地域レベルで交渉される長期フレームワーク契約にサービスパッケージとトレーニングコミットメントを合わせることを可能にしています。
外来手術センターは、同日退院モデルがストックホルム地域のパイロットから全国展開へと移行するにつれ、2032年にかけてCAGR 7.6%を記録する見込みです。心臓血管デバイス市場は、外来環境に最適化されたコンパクトで単回使用または迅速に再処理可能な機器へと傾いています。このセグメントに対応するデバイスベンダーは、スウェーデンのペーパーレスワークフロー要件と連動する短いセットアップ時間と統合デジタル文書化機能を強調しています。在宅モニタリングは、償還対象のテレヘルスプログラムに支えられた慢性心不全および高血圧管理において、特に有望な新興エンドユーザー領域を形成しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地理的分析
スウェーデンは心臓血管デバイスの北欧ローンチパッドとして機能しており、EU MDRへの早期対応とメーカーがグローバル申請のためのリアルワールドエビデンスを得られる世界クラスのレジストリを組み合わせています。北欧共同調達協定は、ノルウェー、デンマーク、フィンランドとの需要を統合することで参入障壁をさらに低下させています。
ストックホルム地域は人口の約25%を占めていますが、カロリンスカ大学病院、豊富なデジタルヘルスのスタートアップ企業、積極的なリモートモニタリング予算のおかげでデバイス収益に占める割合は不均衡に大きくなっています。サールグレンスカを擁するヴェストラ・イェータランドは構造的心疾患の手術件数で優位を占め、西ノルウェーからの国境を越えた患者を集めています。スコーネはデンマークとのエーレスンド回廊のつながりを活かし、人口の少ない北部の郡は遠隔心臓病学、ヘリコプター救急医療サービス、過酷な気候に対応した堅牢なデバイスに依存しています。
国際的には、Getinge ABが地元製システムの10台中9台を輸出しており、多国籍企業はスウェーデンのデータ豊富な環境をFDAおよびPMDAの市販後調査に活用しています。北欧試験アライアンスなどのイニシアチブはレジストリコホートを拡大し、欧州全体の価値基準調達におけるスウェーデンの影響力を高めています。
規制環境
スウェーデン市場に流通する心血管デバイスは、EU規則(EU)2017/745(MDR)によって規制されており、市場アクセスにはCEマーキングが必要です。Läkemedelsverket(スウェーデン医薬品庁、MPA)は、市販前の国家承認を発行するのではなく、市場監視、ヴィジランス、および経済事業者の監督を担う所管当局として機能しています。製造業者、輸入業者、流通業者などの経済事業者は、MDRに定める役割上の義務を満たし、該当する場合はスウェーデンMPAへの登録が必要であり、大学病院や地域の診療経路で使用される高リスクの心血管インプラントについては、市販後調査およびヴィジランスへの期待が特に重要となります。
薬剤・デバイス複合製品の場合、規制上の道筋は製品の主たる作用機序によって決まります。医薬品として規制される製品は医薬品の枠組みに従いますが、複合製品が一体型である場合には、デバイス構成部分についてもMDR関連のエビデンスが依然として求められます。MDR第117条に基づき、販売承認申請書の一部として提出される一体型の薬剤・デバイス複合製品には、デバイス構成部分の一般安全性・性能要件(GSPR)への適合性に関するノーティファイドボディの見解が必要であり、スウェーデンにおける心血管デバイス・薬剤複合製品の提供に向けて、整合性のとれた臨床エビデンス、技術文書、および調整された規制計画の必要性が一層強調されています。
バリューチェーン分析
スウェーデンの心血管デバイスのバリューチェーンは、国家レジストリや病院ベースの手技データセットに支えられた研究開発と臨床エビデンスの創出から始まります。続いて、EU MDRの下でCEマーキングを取得するための設計管理、品質マネジメント、適合性評価が行われます。その後、製造業者および認定代理人が技術文書、臨床評価、市販後調査システムを構築・維持し、Läkemedelsverketが関連する経済事業者の登録義務を監督し、特に高リスクのインプラントおよび接続型モニタリングソリューションについて市場監視とヴィジランス活動を実施します。
商業化には、スウェーデンおよび多国籍の製造業者(現地サービス組織による支援を受ける)、輸入業者・流通業者、そしてフレームワーク契約を通じてデバイスを調達する地域の調達機関が関わります。製品はその後、大学病院、心臓センター、外来手術センター、および償還対象の遠隔モニタリング経路に届けられます。集中化された地域の入札とバリューベースの評価がチャネル戦略と価格設定を形成し、これによりサプライヤーは、National Patient Summaryに対応するワークフロー向けに、トレーニング、サービス、サイバーセキュリティ、統合サポートをバンドル化するよう促されます。このチェーンは、物流、在庫管理、市販後フィードバックループにわたる、無菌供給の耐障害性とトレーサビリティにも依存しています。
競合環境
スウェーデンの心臓血管デバイス市場は中程度の集中度を示しており、多国籍リーダーが高収益の治療分野を支配する一方、国内サプライヤーはニッチな外科技術とサービスで相当のシェアを保持しています。Getinge ABは心肺機器と灌流ディスポーザブルで国内エコシステムの中核を担い、大学病院から広く採用されており、2025年3月の12億スウェーデンクローナの買収によって心臓外科スイートが拡充されました。Medtronic、Abbott、Boston Scientificは冠動脈および構造的心疾患フランチャイズを競い合い、単価よりもレジストリで記録されたアウトカムとデバイスの耐久性でTLVの厳格な費用対効果の閾値を満たすことで差別化を図っています。SKRを通じて交渉されたフレームワーク契約は価格の外れ値を防ぎつつも、選定されたサプライヤーに対して量の安定性を保証し、国家ガイドラインに沿った複数年のサービスおよびトレーニングコミットメントを促進しています。競争上のポジショニングはデジタル能力によってますます形成されています。スウェーデンのスタートアップ企業と確立されたイメージングベンダーは、医薬品庁のブレークスルーソフトウェアへの迅速な経路を活用して、AI心電図アルゴリズムやクラウドベースの血行動態分析において先行者利益を得ています。国家患者サマリーとの相互運用性は調達の前提条件であり、独自のデータサイロに依存するソリューションを排除しています。ハードウェア、分析、テレヘルスサポートを単一のサービス契約にパッケージ化するベンダーは、地域がITインテグレーションの負担を最小化するターンキーソリューションを求める中で優位性を享受しています。持続可能性への配慮も入札評価に影響を与えており、スウェーデンメドテックのガイドラインは低炭素製造、再利用可能な器具ループ、透明なライフサイクル報告を奨励し、環境影響削減を文書化できるブランドに有利に働いています。
2024〜2025年の戦略的動向は、ダイナミックな環境を浮き彫りにしています。Medtronicはウプサラのエンジニアリングセンターを拡張して地元の臨床医とともに凍結アブレーションカテーテルを共同開発し、Abbottはストックホルム地域と提携してプライマリケアクリニックにおけるセンサーベースの心不全モニタリングのパイロットを実施しました。Boston ScientificはTLVの償還承認を受けてWATCHMAN Flexの植え込みについてスカンジナビアの医師をトレーニングするためにサールグレンスカ大学病院と覚書を締結しました。これらの協力モデルは、より広い心臓血管デバイス市場におけるローンチパッドおよびナレッジハブとしてのスウェーデンのプロフィールを強化しています。
スウェーデン心臓血管デバイス産業リーダー
-
Cardinal Health
-
Medtronic
-
Boston Scientific Corporation
-
Biotronik
-
Abbott Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
レジストリ主導の精密心臓病学とデータ中心の検証は、SCAPISや既存の心血管レジストリなどの基盤に支えられ、デバイス性能をスウェーデンのリアルワールドエビデンス経路に結び付けられる企業にとって空白地帯を生み出しています。スウェーデンは心血管データ活用に関するイノベーションプログラムへの資金提供と体制構築を継続しており、2026年3月にはヨーテボリ大学(サールグレンスカ・アカデミー)における「Precision Cardiology Sweden」プロジェクトが終了し、開発・評価のための心血管健康データの協調的活用が強化されました。これにより、スウェーデンの証拠に基づく調達環境に合致するAI対応診断、意思決定支援、および接続型モニタリングソリューションの道筋が支えられています。
MDRプロセスが経済事業者にとってより標準化され、デバイス登録のワークフローが継続的に発展する中、規制・運用上の準備態勢もまた機会分野の一つです。EUDAMEDの準備態勢に関連する2026年5月のマイルストーンにより、スウェーデンの地域に販売するサプライヤーにとって、強固なUDI、登録、市販後データ能力の重要性が増しています。スウェーデンの慢性心疾患用非侵襲的モニタリングに関するイノベーションパイプラインも、政府関連プログラムを通じて進展しています。2026年4月にAcoraiとともに完了したEurostars E!5757プロジェクト(ASFiTET)は、非侵襲的な心腔内圧モニタリングのための第3世代ハードウェアを支えており、臨床的に検証されたセンサー、相互運用可能なデータフロー、地域レベルのサービス提供モデルを組み合わせるベンダーにとって、償還対象の遠隔モニタリングおよび病院の収容能力緩和イニシアチブに合致する余地を生み出しています。
最近の業界動向
- 2026年6月:メドトロニックは2026年度の業績を発表し、Cardiac Rhythm ManagementおよびMicraペーシング技術からの貢献を含む、心血管ポートフォリオにおける有機的成長を強調しました。この発表は、植込み型リズム管理システムおよび関連サービスエコシステムへの継続的な投資と商業化への注力を裏付けるものであり、スウェーデンの大規模心臓センターにとって意義を持ちます。
- 2025年5月:アボットは、スウェーデン国家糖尿病レジストリ(NDR)のデータを用いたREFLECT研究の結果を発表し、FreeStyle Libre持続血糖モニタリングの使用が、糖尿病患者における心血管合併症による入院の減少と関連していることを示しました。この結果は、代謝リスクと心血管リスク管理の交差点に位置する接続型モニタリングプラットフォームの導入と償還に関する議論を支える、スウェーデンのレジストリベースのリアルワールドエビデンスの役割を強化しました。
- 2024年9月:SWEDEHEARTは患者記録数200万件を超え、心血管手技およびデバイスに関する長期的な転帰データの深度を拡大しました。この規模は、リアルワールドの性能に基づくデバイス選定・調達判断を支えるとともに、製造業者が現地入札および欧州全体でのより広範な申請の双方に向けてスウェーデンを基盤としたエビデンスを生成するための基盤を提供します。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、スウェーデン心臓血管デバイス市場は、臨床ケア環境全体にわたって臓および血管疾患の診断・モニタリング・治療に使用されるデバイスからスウェーデン国内で生み出される収益として定義されます。
対象除外範囲:心臓血管用途として認定されていない市販の消費者向けウェアラブルおよび汎用画像診断スキャナーは、本市場規模算定から除外されます。
セグメンテーション概要
- デバイスタイプ別
- 診断・モニタリングデバイス
- 心電図システム
- リモート心臓モニター
- 心臓MRI
- 心臓CT
- 心臓超音波検査
- 血流予備量比(FFR)システム
- 治療・外科デバイス
- 冠動脈ステント
- 薬剤溶出ステント
- ベアメタルステント
- 生体吸収性ステント
- カテーテル
- 経皮的経管冠動脈形成術バルーンカテーテル
- 血管内超音波・光干渉断層撮影カテーテル
- 心臓リズム管理デバイス
- ペースメーカー
- 植込み型除細動器
- 心臓再同期療法デバイス
- 心臓弁
- 経カテーテル大動脈弁置換術
- 機械弁
- 生体・生体人工弁
- 心室補助デバイス
- 人工心臓
- グラフトおよびパッチ
- その他の心臓血管外科デバイス
- 冠動脈ステント
- 診断・モニタリングデバイス
- 用途別
- 冠動脈疾患
- 不整脈
- 心不全
- 構造的心疾患
- 高血圧
- その他
- エンドユーザー別
- 病院・心臓センター
- 在宅ケア施設
- 外来手術センター
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、スウェーデンに関するファクトベースを構築するために使用されており、モデルのインプットは信頼性の高い公的統計および臨床活動シグナルから出発しています。スウェーデン国家保健福祉委員会の保健統計、スウェーデン統計局の人口統計・医療費データシリーズ、OECD保健統計、ならびにデバイス承認および政策変更の解釈に役立つ欧州委員会およびEU規制関連の刊行物などのソースをレビューしました。
需要を市場価値に結びつけるため、報告された処置件数、病院活動指標、および償還の文脈を、病院・地域医療のウェブサイト、査読済み臨床論文、ならびにカテゴリーパフォーマンスと価格動向を開示する上企業のファイリングおよび投資家向けプレゼンテーションと照合しました。一部では、企業財務情報・特許・ニュースに関する有料サブスクリプションを活用し、スクリーニングを効率化するとともに、製品ローンチおよびリコールのタイムラインを確認しました。ここに記載されているソースは例示的なものであり、網羅的ではなく、データ収集・前提条件の検証・未解決事項の明確化のために他の多くの公開資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、実際の発注パターンを把握している病院バイヤー、循環器科臨床医、ディストリビューター、およびサービスパートナーへのインタビューとサーベイを通じて、スウェーデンの需要プールと価格ロジックを検証することに重点を置きました。これらの議論は、特に処置ミックス、新しい治療法の採用、またはテンダーのタイミングが特定の年の市場価値を変動させる可能性がある場合に、二次調査の前提条件をストレステストするために活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:39% | CXO:17% |
| ミドルティア:41% | 部門・ユニットリーダー:26% |
| スモールプレイヤー:20% | マネージャー:57% |
市場規模算定と予測
規模算定は、スウェーデンにおける処置活動および治療患者プールをデバイス需要に変換し、処置あたりの標準的な使用単位数と現実的な平均販売価格を用いて価値に換算するトップダウン構築から始まります。合計値を確かなものにするため、主要カテゴリーにおけるサンプリングされた平均販売価格と推定数量の積、ディストリビューターチャネルチェック、および公開開示に見られるサプライヤー収益の分割といった選択的なボトムアップ検証も実施しました。
モデルで使用される主要インプットには、インターベンショナル心臓病学の処置件数、不整脈管理デバイスの植込み率、低侵襲弁治療の採用トレンド、病院の調達・テンダーサイクル、ならびに輸入デバイス価格に影響するインフレおよび為替タイミングが含まれます。直接的なカテゴリーデータが乏しい場合は、まず代替利用指標を使用し、次にインタビュー回者が妥当と報告するシェア変動および交換サイクルを用いて範囲を絞り込みます。
予測においては、政策変更・採用曲線・処置バックログが直線的なトレンドが示唆するよりも速く需要を変動させる可能性があるため、シナリオ分析を使用しています。ベースケースは予想される処置成長と治療採用に基づいて設定され、その後、予算サイクル、カテーテル検査室のスループットなどのキャパシティ制約、および予測期間における価格推移に関する専門家の見解を用いて調整されます。
データ検証と更新サイクル
アウトプットは、処置成長率・公的医療費の方向性・メーカーからのカテゴリーレベルのコメントなどの独立したシグナルと照合し、方向性と規模が一致していることを確認します。年度間およびカテゴリー間で分散チェックを実施し、既知の市場動向と整合しない場合は、ソースを再読し追加確認を行うことで前提条件セットを見直します。
最終承認前に、モデルと前提条件は複数のステップでレビューされます。これには、すべての主要数値をインプットシリーズに遡って追し、単位ロジックを確認する内部アナリストチェックが含まれます。レポートは年次サイクルで更新され、規制の変更・主要なテンダー結果・急激な価格変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前には最終チェックが実施され、最新の公開情報およびインタビューで検証された情報が反映されます。
Mordor Intelligenceのスウェーデン心臓血管デバイス市場推計と他の公表推計との比較
スウェーデン心臓血管デバイスに対して異なる市場価値が見られることは一般的です。これは、出版社が必ずしも同じ製品境界を計上しているわけではなく、基準年および価格ベースも異なる場合があるためです。実際には、差異の多くは何を心臓血管デバイスとして扱うか、あるいは隣接するモニタリングまたは画像診断製品として扱うかという点、そして処置件数をどのようにドル換算するかという点から生じています。
市販の消費者向けウェアラブルはMordor Intelligenceの対象範囲外であり、これにより、臨床デバイス収益と小売向けウォッチおよびバンドの販売を合算した推と比較して合計値が低くなります。また、輸入デバイス価格が年度間で移動される場合、為替換算のタイミングによってさらに差が広がる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 340.00 ミリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 710.00 ミリオン 米ドル(2023年) | より早い基準年を使用しており、より広範なデバイスカテゴリーを集計しているようですが、消費者向けモニタリング製品および広範な心臓ケア機器がコア心臓血管デバイスと並んで含まれているかどうかについての明確性は限られています。 |
| リージョナルコンサルタンシーB | 1.80 ビリオン 米ドル(2026年) | 将来年を基準点として報告しており、より高い成長率を適用しています。これは、プレミアム植込み型デバイスおよび新しいインターベンショナル治療に対して採用前提と価格推移が積極的に設定された場合に生じる可能性があります。 |
総合すると、この表は、対象範囲の広さと選択された基準年が差異の主な要因であることを示唆しています。対象範囲を臨心臓血管デバイス収益に限定し、処置および価格の前提条件を再現可能なチェックを通じて検証することで、推計はスウェーデンにおける実際の需要シグナルと年ごとに照合しやすい状態を維持しています。
レポートで回答される主要な質問
スウェーデンの心臓血管デバイス市場の現在の規模はどのくらいですか?
市場は2026年に353.53 ミリオン 米ドルとなり、2032年までに446.81 ミリオン 米ドルに達する見込みで、CAGR 3.98%を反映しています。
スウェーデンで最も多くの収益を生み出しているデバイスカテゴリーはどれですか?
治療・外科システムは2026年収益の62.98%をリードしており、経カテーテル大動脈弁置換術、薬剤溶出ステント、心臓リズム管理デバイスが牽引しています。
最も速く成長している臨床用途はどれですか?
構造的心疾患治療は2032年にかけてCAGR 6.15%で拡大しており、他のすべての適用分野を上回っています。
メーカーがスウェーデンを欧州の早期段階試験に選ぶ理由は何ですか?
スウェーデンのEU MDRへの早期対応、SWEDEHEARTなどの広範なレジストリ、効率的な償還審査が、ファーストインヒューマン試験のための低リスク環境を生み出しています。
デジタルヘルスは市場成長にどのような影響を与えていますか?
20億スウェーデンクローナの政府投資とリモート心臓モニタリングの全国償還が、診断・モニタリングデバイスのCAGR 5.55%を推進しています。