
止血製品市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
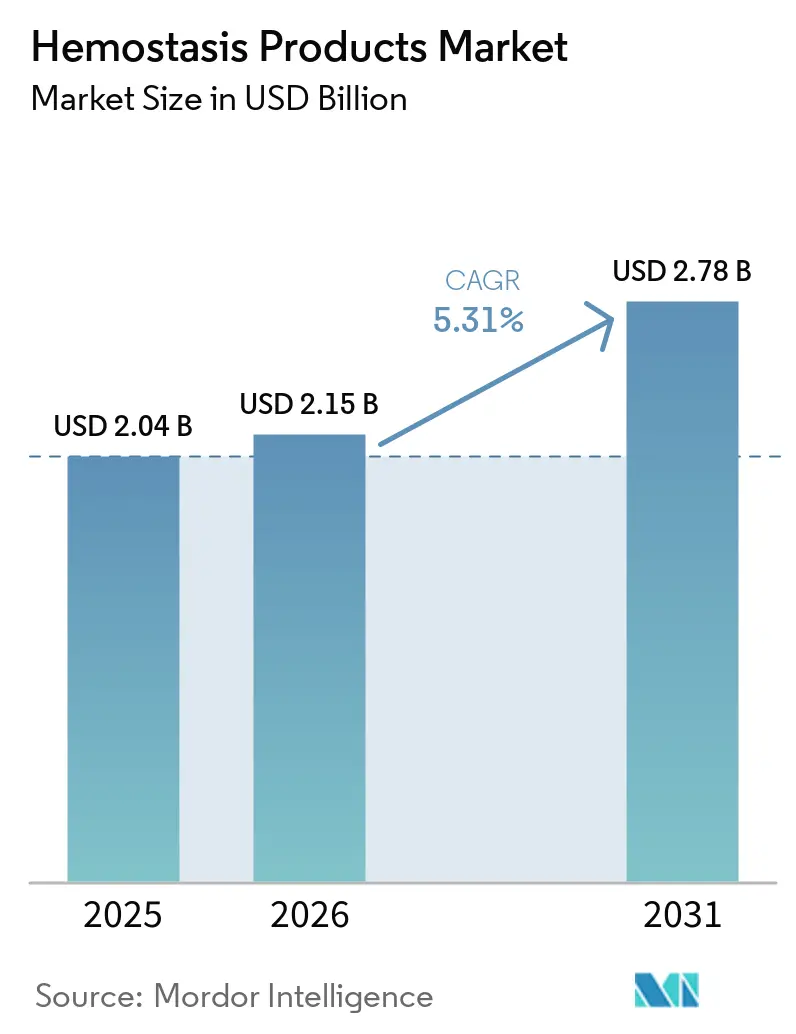
| 市場規模 (2026) | 2.15 十億米ドル |
| 市場規模 (2031) | 2.78 十億米ドル |
| 成長率 (2026 - 2031) | 5.31 % |
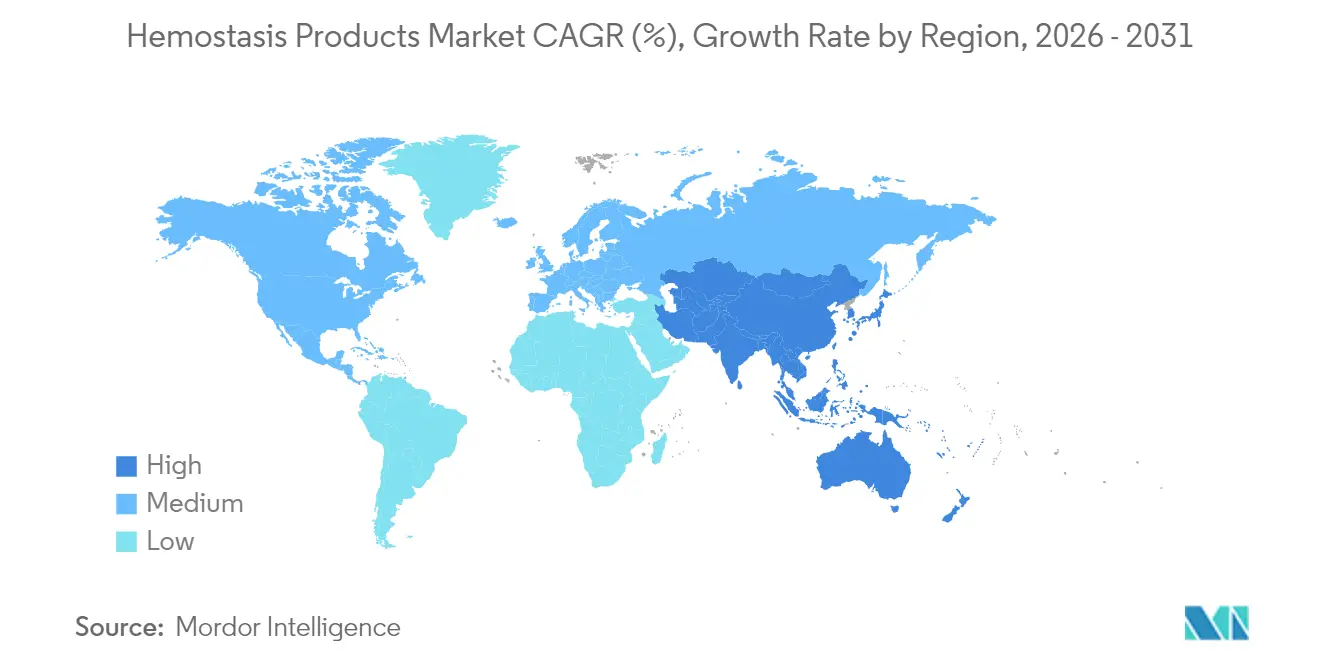
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
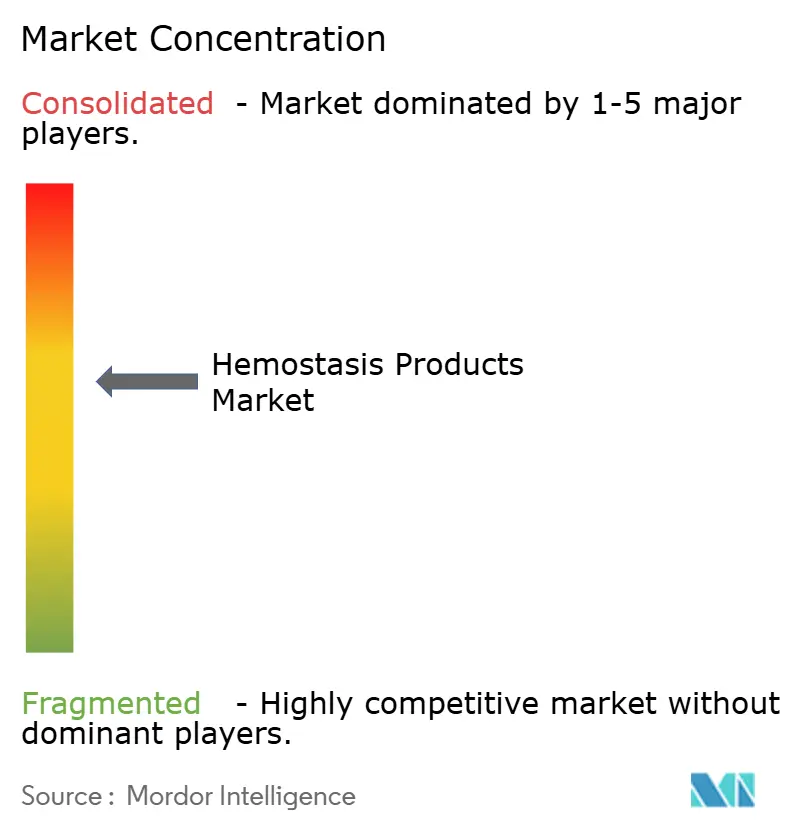
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる止血製品市場分析
2026年の止血製品市場規模は21億5,000万米ドルと推定されており、2025年の20億4,000万米ドルから成長し、2031年には27億8,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.31%で成長しています。外傷、救急医療、および低侵襲手術における迅速な止血に対する安定した需要が、止血製品市場を合成型および活性型製剤へとシフトさせており、これらは処置時間を短縮し輸血の必要性を低減します。次世代ソリューションに対する規制当局の承認—重篤な出血に対するFDA認可のTraumagelなど—は、堅固な臨床パイプラインを確認し、製品上市を加速させています。病院は実証済みの手術室効率を持つ製剤を優先しており、外科医は限られた術野での精密なカバレッジを実現する液体およびスプレー形式を好んでいます。完全なスペクトルの出血管理ポートフォリオを求める大手医療機器企業間の統合は、差別化された技術の戦略的価値を強調しています。一方、政策立案者はハリケーン関連の不足が重要な原材料の単一拠点製造の脆弱性を露呈した後、サプライチェーンの強靭性を精査し始めています。
主要レポートのポイント
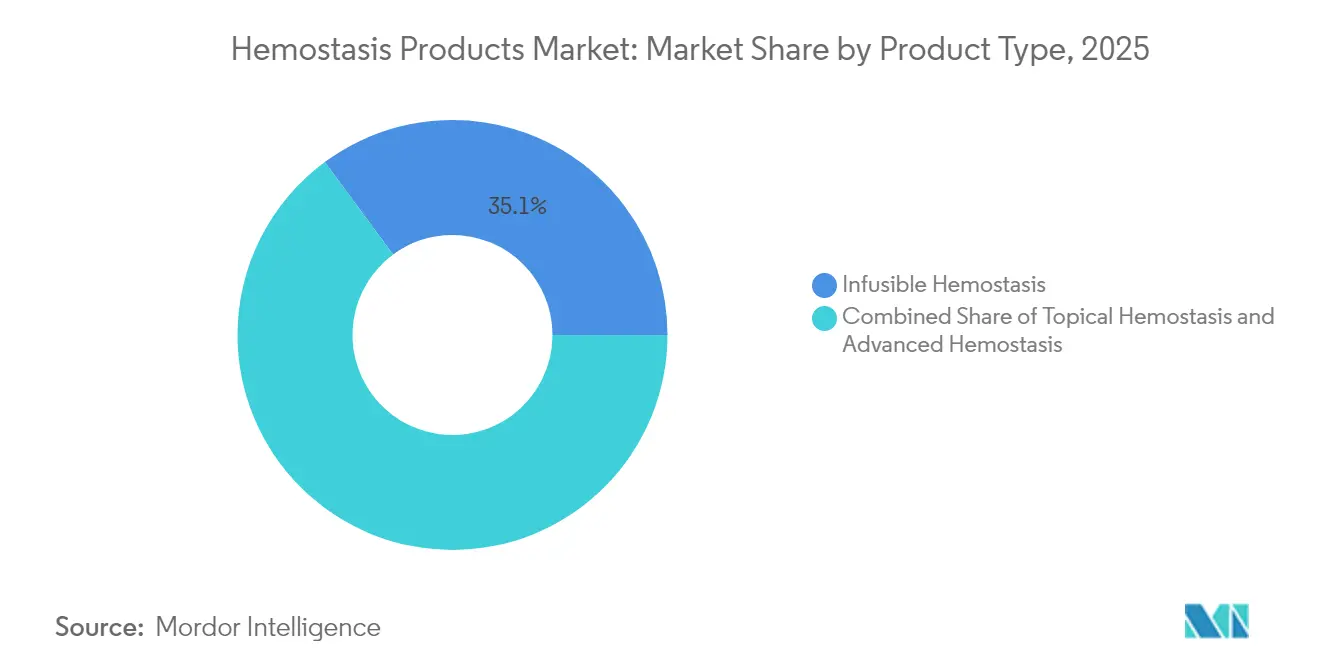
- 製品タイプ別では、注入可能ソリューションが2025年に35.12%の収益シェアでリードし、高度ソリューションは2031年までにCAGR 9.84%で拡大する見込みです。
- 製剤別では、液体およびスプレー製品が2025年収益の38.11%を占め、マトリックス・ゲル形式は2031年までにCAGR 7.84%で成長する予測です。
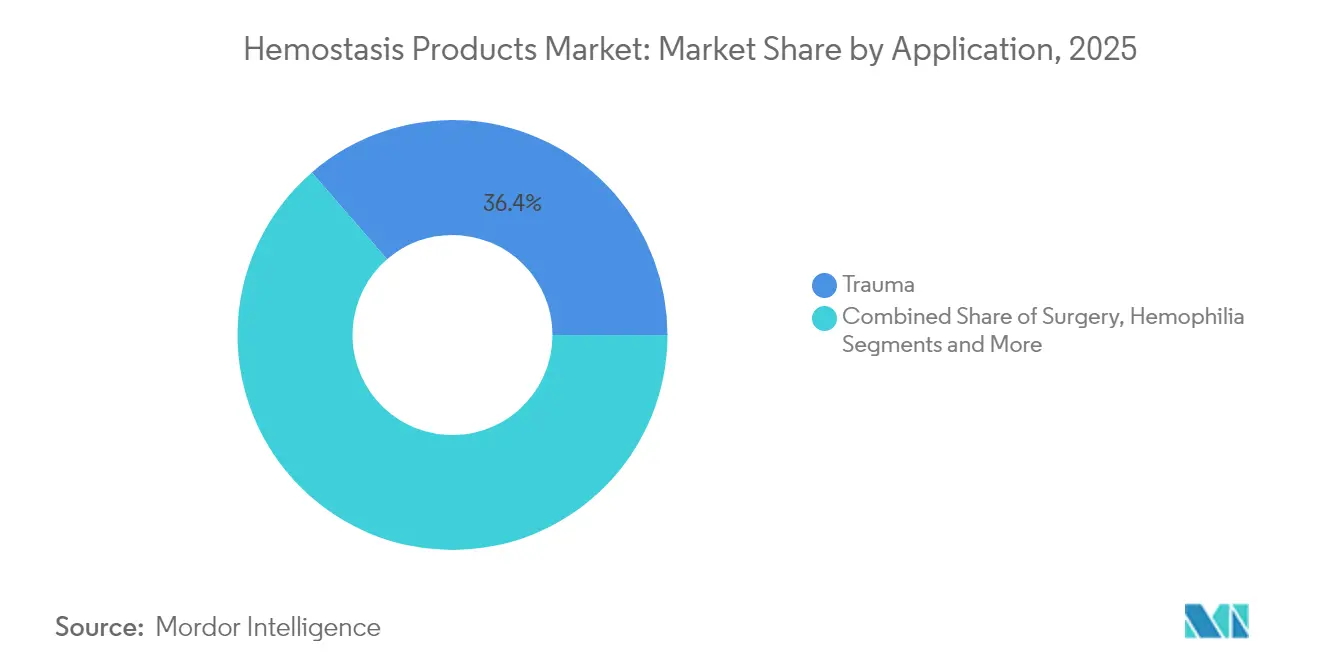
- 用途別では、外傷ケアが2025年の需要の36.35%を占め、外科手術用途は2031年までにCAGR 7.31%で拡大しています。
- エンドユーザー別では、病院が2025年の消費量の65.05%を占め、クリニックおよび外来センターはCAGR 8.91%で最も速く成長する予測です。
- 地域別では、北米が2025年収益の42.38%を占め、アジア太平洋がCAGR 9.46%で最も速く成長する地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外傷および外科手術件数の増加 | +1.2% | アジア太平洋が成長をリードする世界規模 | 中期(2〜4年) |
| 局所および高度止血剤における急速な製品革新 | +1.8% | 北米および欧州連合のイノベーションハブ | 短期(2年以内) |
| 低侵襲手術およびロボット手術の採用拡大 | +1.1% | 北米、欧州連合、一部のアジア太平洋市場 | 中期(2〜4年) |
| 高齢化人口に関連した併存疾患によるターゲット層の拡大 | +0.9% | 先進国市場に集中した世界規模 | 長期(4年以上) |
| 常温保存可能な血漿および合成血液に対する軍事需要 | +0.4% | 米国、NATO同盟国、紛争地域 | 短期(2年以内) |
| 消化管出血に対する自己組織化ペプチドゲルの画期的進歩 | +0.3% | 先進市場での早期採用を伴う世界規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
外傷および外科手術件数の増加
世界の外科手術件数は増加しており、南アジアだけで16億人の患者アクセス不足が政策上の優先事項となっています。更新されたダメージコントロール蘇生ガイドラインは、気道管理よりも止血を優先し、失血死亡率を65%削減し、迅速な局所製剤に対する最前線の需要を拡大しています[1]。軍事野戦医療—特に統合外傷システム—は早期血液製剤使用を標準化しており、そのプロトコルは民間外傷ネットワークに普及しています。これらの変化は、路上トリアージから高度手術室まで患者管理のあらゆる段階に止血コントロールを組み込むことで、止血製品市場を拡大しています。診断薬、局所ゲル、および凝固因子濃縮製剤を組み合わせた統合キットを提供するサプライヤーは、調達の合理化を求める病院を獲得するでしょう。
局所および高度止血剤における急速な製品革新
自己組織化ペプチドハイドロゲルは数秒で止血に達し、可視化のために透明性を保ち、動物組織に関連した病原体伝播リスクを回避します。逐次架橋フィブリン接着剤は15秒以内に二重ネットワークシールを形成し、重合に数分を要する従来のフィブリンシーラントを凌駕します。共有結合反応性微粒子は動脈圧下でも強化された血栓を形成し、前臨床モデルで20秒未満のコントロールを達成しています[2]。植物由来Traumagelに対するFDA認可は、生体模倣活性物質の商業的経路を検証しています。このイノベーションの波は、遅い血漿ベースの製剤を現代の外科ワークフローにシームレスに統合できる機敏な製剤に置き換えることで、止血製品市場を押し上げています。
低侵襲手術およびロボット手術の採用拡大
Senhance、Revo-i、Hugoなどの競合ロボットシステムは、処置あたりのコストを削減し、アーリーアダプター施設を超えたアクセスを拡大しています。しかし、より小さなアクセスポートは器具のリーチを制限するため、びまん性出血面をカバーするうえでスプレー式またはフロー式の止血剤が不可欠となっています。リアルタイムで出血リスクを予測する人工知能モジュールにより、外科医は止血剤の展開をより早い段階で計画できるようになり、手術時間の短縮と転帰の改善が実現しています。新たなロボットプラットフォームを調達する病院は、同時に適合する止血剤を含むようにフォーミュラリーを改訂しており、サプライヤーへの平均注文額が増加しています。
高齢化人口に関連した併存疾患によるターゲット層の拡大
高齢患者は抗凝固療法と脆弱な血管完全性を組み合わせることが多く、術中出血の複雑性を高めています。アンデキサネット アルファやイダルシズマブなどの標的拮抗薬は、積極的な抗凝固管理に対する医師の信頼を高めています。第XI因子阻害薬は出血リスクの低減を約束しますが、手術野内での局所コントロールの必要性を排除するものではありません。バイオエンジニアリングされたヘパリンは豚由来サプライチェーンへの依存を低減し、エビデンスに基づく投与をサポートするバッチ一貫性を提供します。これらの進展は、外科医が高リスクの高齢患者の拡大するコホートを治療するにつれて、止血製品市場を拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な世界的規制および償還上のハードル | -1.4% | 規制管轄によって異なる世界規模 | 長期(4年以上) |
| 低リソース環境における活性シーラントの高コスト | -0.8% | 新興市場、農村部の医療システム | 中期(2〜4年) |
| 脆弱な生物学的サプライチェーン(ウシ/ブタ由来トロンビン) | -0.6% | 動物調達地域に集中した世界規模 | 短期(2年以内) |
| 注入可能製品を侵食するFXIa阻害薬パイプライン | -0.4% | 高度な抗凝固療法を持つ先進国市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な世界的規制および償還上のハードル
FDAは最近、粘弾性凝固分析装置をクラスIIに移行し、機器メーカーに品質システムおよび臨床データの負担を追加しました。欧州の医療機器規則は審査待ち行列を長くし、中小企業の上市を遅らせ、規制インフラを持つ既存企業に有利な止血製品市場を形成しています。支払い改革も同様に困難であり、新しいCMSバンドリングルールは自己血液由来ドレッシングの適用範囲を狭める可能性があり、病院はハードなアウトカムを通じてプレミアム支出を正当化することを余儀なくされています。
低リソース環境における活性シーラントの高コスト
高度なシーラントは1ユニットあたり数百米ドルのコストがかかる場合があり、公的予算が限られている環境では大きなハードルとなります。Cardinal Healthは直接的な出血エピソードのコストを10,000米ドル以上と位置付けていますが、意思決定者は依然として高い初期製品価格に難色を示しています。米国の学術センターは止血剤の選択を標準化することで100万米ドルを節約し、経済的価値を証明しましたが、使用管理の必要性も浮き彫りにしました。植物由来粉末およびペプチドゲルはコスト軽減を約束していますが、処方委員会は代替前に直接比較のエビデンスを要求しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
高度ソリューションが従来カテゴリーを上回る注入可能療法は2025年の止血製品市場シェアの35.12%を維持しました。これは凝固因子濃縮製剤が大量出血および血友病管理において依然として不可欠であるためです。しかし、遺伝子治療およびFXIa阻害薬の進歩に伴い、需要は横ばいになりつつあります。止血製品市場は、速度、接着性、および免疫原性のパフォーマンスギャップに対処する合成型および生体模倣型活性シーラントへとシフトしています。
高度製品は2031年までにCAGR 9.84%で成長し、市場拡大のペースを設定する見込みです。VISTASEALおよび植物由来TraumagelのFDA承認は、新規活性物質を承認する規制当局の意欲を示しています。多国籍企業が技術アクセスのためにスタートアップを買収するにつれて競争の激しさが増しており、StrykerによるInariの49億米ドルの買収は末梢血管リーチを拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製剤別:
液体用途が精密医療を牽引液体およびスプレー形式は2025年収益の38.11%を占め、腹腔鏡ポートまたはロボットアームを通じて展開できるノーミックスシステムに対する外科医の好みを反映しています。止血製品市場規模のこのセグメントは、複雑な解剖学的構造に対して流量を調節するバッテリー駆動アプリケーターを含む送達デバイスのイノベーションから恩恵を受けています。
マトリックス・ゲルシステムは、逐次架橋化学が湿潤組織でも15秒のシールを実現するにつれて、CAGR 7.84%で進歩しています。超弾性基材を使用した即時接着パッチは、臓器の動きが従来のパッドを妨げる胸部および心臓修復に止血製品産業を拡大しています。
用途別:
外傷プロトコルが市場ダイナミクスを再形成外傷は2025年の止血製品市場規模の36.35%を占め、民間救急ネットワークが戦闘実証済みのガーゼおよび注射可能スポンジを採用しています。CAB蘇生プロトコルの導入は、特に病院前設定において局所使用をより早期かつ広範に推進しています。
外科手術用途はロボット手術および低侵襲手術の普及に伴い、2031年までにCAGR 7.31%で成長する予測です。リアルタイムの粘弾性検査により手術室内での製品選択が個別化され、閉創時間を短縮するプレミアム止血剤の消費が増加しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院の経済性がプレミアム採用を牽引病院は2025年の止血製品市場シェアの65.05%を占め、合併症削減に報いるバンドル支払いインセンティブに支えられています。予算委員会は、集中治療室滞在の短縮および輸血の減少を示すデータがある場合、より高価格のシーラントをますます承認しています。
クリニックおよび外来センターは、支払者が処置を入院設定から外に移すにつれて、CAGR 8.91%を記録するでしょう。これらの施設は、コールドチェーンコストを回避し回転率を速めるBaxterの新しいHemopatchなどの常温保存可能なパッチを重視しています。常温保存可能な合成血小板のより広範なEMS採用は、病院の壁を超えて止血製品市場のフットプリントをさらに拡大するでしょう。
地域分析
北米止血製品市場
北米は2025年の収益の42.38%を占め、高い外科手術密度、厳格な臨床試験インフラ、および合成血液プログラムに対する大規模な防衛研究開発資金によってその地位が強化されています。FDAのファストトラック経路と国防生産法が相まって、供給ショック後の国内生産の回復力を促進し、重要な止血剤の地域的な供給安定化に貢献しています。
欧州止血製品市場
欧州市場は引き続き安全基準を設定しており、マルスタシマブおよびエファネソクトコグ アルファに対するEMAの承認は、血友病治療薬における同地域のリーダーシップを確認するものです。ただし、普及状況は地域によって異なり、南欧の経済圏では広範な展開前にコスト効率を精査しています。医療機器規制のタイムラインは、成熟した品質システムを持つ企業に有利に働き、隣接するポートフォリオを求める中堅企業と大手戦略的企業との間のパートナーシップを促進しています。
アジア太平洋止血製品市場
アジア太平洋地域は、病院インフラの近代化と待機手術の積み残し解消が進む中、止血製品市場において最も成長の速い地域となっています。日本が2年間の保存期間を持つ合成血液の開発を発表したことは、同地域のイノベーション能力を示しています。南アジアにおける外科手術へのアクセスギャップは、国民皆保険制度の拡充に伴い解消される可能性が高い潜在的需要を生み出しています。地域の製造奨励策が血漿分画およびペプチド合成工場への投資を呼び込み、輸入依存度を低下させ、グローバルサプライチェーンの多様化に貢献しています。
規制環境
止血製品は医療機器、生物製剤、コンビネーション製品の監督範囲にまたがっており、規制戦略が市場投入までの時間を直接左右する要素となっている。米国では、吸収性止血剤は一般的にFDAの医療機器フレームワーク(該当する場合は吸収性止血剤に関する21 CFR 878.4490を含む)に従い、より高度なシーラントやパッチについては、より高いエビデンスレベルの申請が必要となる場合があり、補足申請による承認後の変更管理が求められることがある。これは、PerClot Polysaccharide Hemostatic System(PMA補足申請P210036/S005、2025年4月)やSURGIFLO Hemostatic Matrix(PMA補足申請P990004/S075、2025年7月)に関するFDAの措置に反映されている。
品質およびサプライチェーンのコンプライアンス要件は、2026年2月2日に施行されるFDAの品質マネジメントシステム規制(QMSR)によりさらに強化された。これはISO 13485:2016を21 CFR Part 820に参照として組み込むもので、局所用および高度止血剤を支える製造業者と重要サプライヤーの両方に影響を与える。また、2026年には貿易・調達に関する検討事項もコンプライアンス上の優先課題として一段と重要性を増した。これは、USTRが一部の欧州原産輸入品に影響する追加のセクション301関税を検討したことを受けたもので、医療機器企業はコスト面と継続性リスクの観点から調達および製造拠点を再評価する動きを見せている。
競争環境
多様化した機器メーカーが技術的隣接性を追求するにつれて、市場統合が加速しています。Merit MedicalによるBiolifeの1億2,000万米ドルの買収は、独自の植物由来粉末技術を確保し、外傷および血管ポートフォリオ全体でのバンドリングを可能にするアクセス製品を補完しました。StrykerのInari買収は血栓除去の専門知識を追加し、ハイブリッドカテーテル検査室スイートに魅力的なエンドツーエンドの出血および血栓除去プラットフォームを提供するポジションを確立しています。
WerfenのAccriva Diagnosticsを通じたポイントオブケア凝固への参入は、診断・治療の融合への関心を示しており、このテーマはTeleflexの出血管理のためのツールセットを拡大する血管インターベンション買収計画にも反映されています。流通力を持つ大手グループは、共有販売チャネルを通じて革新的な資産を迅速に展開でき、独立したスタートアップへの参入障壁を高めています。
コストが依然として主要な障壁となっている低リソース市場にはホワイトスペースが残っています。NIH資金によるナノ赤血球合成血液およびDARPAのユニバーサル血漿プロジェクトに関する研究は、最終的に新興市場の適応症に焦点を当てたライセンス供与されたスピンアウトを生み出す可能性があります。地域の製造インセンティブに合わせ、コールドチェーン不要の堅固なポートフォリオを構築するサプライヤーは、調達政策が強靭性を重視するにつれて差別化されるでしょう。
止血製品産業リーダー
-
Abbott Laboratories
-
Baxter International, Inc.
-
Medtronic plc
-
Becton Dickinson(BD)
-
CSL Behring
- 注:主要企業の掲載順は順位を示すものではありません。
止血製品市場 このレポートでカバーされる企業
- Abbott Laboratories
- Baxter
- Becton Dickinson (BD)
- CSL Behring
- Grifols
- Johnson & Johnson
- Medtronic
- Pfizer
- Tricol Biomedical
- CryoLife
- Integra LifeSciences
- B. Braun
- Teleflex
- Zimmer Biomet
- Hemostasis
- Marine Polymer Technologies
- LifeBond Ltd.
- KitoTech Medical
- Arch Biomedical
市場機会と将来展望
機会は、低侵襲およびロボット支援ワークフローに適合し、施術現場でのばらつきを低減する高度な局所用フォーマットに集中している。Baxterの常温保存対応Hemopatch製品構成と、2025年中のニュージーランドへの展開拡大を含む初期市場を超えた展開は、冷蔵制約を排除し、保管を簡素化し、病院および外来施設における症例回転の高速化を支える製品にとって、手術室および物流面での未開拓の余地を示している。
適応範囲の拡大や小児適応も、輸液型製品と高度止血製品の両方において商業的な余地を拡大しており、最近のFDAの措置がこれを後押ししている。例として、Teleflexが2025年4月にQuikClot Control+ Hemostatic Deviceの適応拡大についてFDAの510(k)クリアランスを取得したことや、Grifolsが2024年10月にVISTASEALの小児外科出血への使用についてFDA承認を取得したことが挙げられる。さらに、2026年には出血性疾患における予防投与の選択肢を拡大する承認も見られる(例えば、Octapharma USAが若年小児フォン・ヴィレブランド病患者の定期予防投与についてwilateのFDA承認を取得)。また別の動きとして、2026年に発表されたデュアルネットワークや多機能設計を含む速効性・湿潤接着型ハイドロゲルに関する学術研究は、現行のパッドや粉末製剤では対応が難しい非圧迫性出血を対象とした外傷向け止血剤の研究開発の道筋を強化するものとなっている。
最近の産業開発事情 止血製品市場
- 2026年6月:MedtronicがScientia Vascularの買収を完了し、神経血管アクセス領域のポートフォリオを強化した。この買収により、Medtronicはアクセスおよびインターベンション用ツールキットと並行して止血コントロール製品が使用されるカテーテルベースの医療現場における施術対応力を拡大した。
- 2025年4月:Teleflexは、QuikClot Control+ Hemostatic Deviceの適応拡大についてFDAの510(k)クリアランスを取得し、すべての内部・外部出血グレードに対応可能となった。適応範囲の拡大は、外傷および外科領域全体でのプロトコル採用を広げ、少数のSKUによる標準化された購買を促進しうる。
- 2024年10月:Grifolsは、VISTASEALの使用範囲を小児患者の外科出血管理へ拡大することについてFDA承認を取得した。小児適応の拡大は、専門外科センターにおける対応可能な使用ケースを増加させ、適応に応じて処方採用が決まるフィブリンシーラントのさらなる浸透を後押しする。
止血製品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、手術、外傷ケア、および関連する臨床処置において出血を止めるまたはコントロールするために使用される製品を追跡するものであり、当該製品は局所的に適用されるか、または凝血塊形成を支援するために提供されます。
対象範囲の除外事項:診断用凝固検査システム、血管閉鎖デバイス、および止血材料を提供しない再使用可能な外科器具は除外します。
セグメンテーション概要
- 製品タイプ別
- 局所止血(コラーゲン、酸化再生セルロース、ゼラチン、多糖類)
- 注入可能止血(新鮮凍結血漿、血小板濃縮製剤、第VIII因子、プロトロンビン複合体)
- 高度止血(フロー可能、トロンビン、フィブリン、合成)
- 製剤別
- マトリックス&ゲル
- スポンジ&パッド
- 粉末
- 液体/スプレー
- 用途別
- 外傷
- 外科手術
- 血友病
- 心筋梗塞
- 血栓症
- その他
- エンドユーザー別
- 病院
- クリニックおよび外来手術センター
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東およびアフリカ
- 湾岸協力会議
- 南アフリカ
- 中東およびアフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要環境とケアパスウェイのコンテキストを構築することから始り、モデルが出血コントロール製品が実際に使用される場所に基づいて構築されるようにします。米国FDA医療機器データベースおよび安全性通知、米国CDC処置・入院ケア統計、OECD保健統計、世界銀行の保健支出指標などの公開情報源を活用し、処置の強度と医療システムの能力を把握します。
このコンテキストを使用可能な市場モデルに変換するために、病院および外科学会の刊行物、処置タイプ別の採用パターンを報告する査読済み臨床ジャーナル、ならびにポートフォリオおよび地理的収益の手がかりを得るための企業年次報告書および投資家向け資料も参照します。特定の確認作業には、企業財務・インテリジェンス、ニュース・財務情報、および製品発売とタイミングを確認するための特許データベースに関する有料サブスクリプションを使用する場合があります。これらのデスクソースはあくまで例示であり、調査中のインプットの収集、検証、および明確化のために他の公開情報源も使用します。
一次インタビューおよびサーベイ
一次調査は、外科医、調達チーム、および販売代理が処置タイプ別にどのように製品を選択するか、また臨床プロトコルや病院の予算サイクルに応じて症例あたりの使用量がどのように変化するかに焦点を当てています。また、機械式、活性型、フロー式フォーマット全体にわたる価格帯とミックスシフトをテストし、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域における地域差を検証することで、前提条件が実際の購買行動を反映するようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | 最高経営幹部:12% | アジア太平洋地域:49% |
| 中位層:56% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ地域:30% |
| 小規模プレイヤー:19% | マネージャー:53% | 南北アメリカ地域:21% |
市場規模算定と予測
規模算定は主にトップダウンアプローチで構築されており、処置件数とケア環境の活動が地域別に再構築され、次いで浸透率と症例あたりの使用量の前提条件を用いて製品需要に変換されます。実際には、主要手術件数、外傷症例数、補助的止血が臨床的に適応される処置の割合、症例あたりの平均使用ユニット数、製品フォーマットおよびケアサイト別の標準的な価格帯など、少数の管理可能なインプットを使用します。
最初のパスの後、地域別のサプライヤー収益のサンプリング、病院購買パターンのチャネルチェック、および使用頻度の高いいくつかの処置に対するシンプルな数量×平均販売価格の構築など、選択的なボトムアップ近似を用いて合計値をクロスチェックします。小規模国において直接的なシグナルが欠如している場合は、病院入院数、外科的能力指標、一人当たり医療支出などのプロキシドライバーを使用してギャップを補完し、採用率の過大評価を避けるためにインタビューのフィードバックを用いてスケールバックします。
予測については、処置成長、先進製品およびフロー式製品へのミックスシフト、および予想される価格推移を反映したベースケースを用いたシナリオ分析を使用し、その後、保守的および高採用率のバリアントでストレステストを実施します。最終的な予測パスは、臨床医および調達担当回答者がロトコル変更、供給可用性、および予算タイミングに対して期待する内容と一致しています。
データ検証と更新サイクル
検証は段階的に実施されるため、大きなインプットが結果を無言のうちに左右することはありません。処置あたりの推定支出と推定製品強度を、処置成長、病院購買行動、および既知の臨床採用限界などの独立したシグナルと比較し、地域またはケア環境別の外れ値を再確認します。
承認前に、モデルは別のアナリストによってレビューされ、単位エラー、通貨タイミングの問題、および非現実的なミックス前提条件を検出し、差異が説明できない場合は主要な担当者に再連絡します。レポートは年次で更新され、主要な規制措置、製品リコール、または処置件数の急激な変化などの重大なイベントが発生した場合には中間更新が行われます。納品直前に最終チェックを実施し、数値が最新の公開データおよび専門家のフィードバックを反映していることを確認します。
Mordor Intelligenceの止血製品市場規模と他の公表推計値との比較
止血製品の市場価値が異なる場があるのは通常のことであり、その理由は対象範囲の境界が必ずしも一致しておらず、使用される年度や価格ロジックによってインプットの選択が異なる場合があるためです。また、処置主導の需要が製品数量に変換される方法や、デスク前提条件を修正するために使用される一次フィードバックの量によっても差異が生じます。
処置件数と症例あたりの使用量チェックを追跡し、年次の専門家との再連絡を通じて価格とミックスの前提条件を更新することで、Mordor Intelligenceは推計値を外科および外傷用途において止血媒体を直接提供する製品に結びつけており、これにより隣接するデバイスカテゴリーを混在させた研究や更新間隔が長い研究と比較して合計値が異なる場合があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.15 ビリオン 米ドル(2026年) | |
| ヘルスケア出版社A | 1.94 ビリオン 米ドル(2025年) | 異なる基準年とより長い予測期間を使用しており、処置ベースの需要が同一の現在年度の症例ミックスおよび病院採用水準に再調整されていない場合、規模定が変動する可能性があります。 |
| アナリティクス企業B | 1.84 ビリオン 米ドル(2025年) | より低い2025年の値から開始しており、用途および製品グループに関してより広い包含範囲を適用している可能性があり、止血製品と隣接デバイスとして何がカウントされるかによって合計値が変わる場合があります。 |
表中のばらつきは主に年度の整合性と製品境界内でカウントされる内容によって説明され、次いで価格とミックスの繰り越し方法の違いによるものです。当社のアプローチは、各ステップが観察可能な処置活動に結びついており、合計値が確定される前にインタビューによるプレッシャーテストが実施されるため、再現性が維持されます。
レポートで回答される主要な質問
止血製品市場の現在の価値はいくらですか?
止血製品市場は2026年に21億5,000万米ドルと評価されており、2031年までに27億8,000万米ドルに達する見込みです。
どの製品カテゴリーが最も速く成長していますか?
高度な合成型および生体模倣型ソリューションが最も高い成長を示しており、2031年までにCAGR 9.84%が予測されています。
液体およびスプレー止血剤が外科医の間でこれほど人気がある理由は何ですか?
腹腔鏡またはロボットポートを通じた片手での精密な適用が可能で、迅速な重合を実現し、処置時間を短縮します。
外傷ケアは市場全体の需要においてどれほど重要ですか?
外傷用途は2025年の需要の36.35%を占め、病院前プロトコルが早期止血コントロールを優先するにつれて拡大し続けています。
どの地域が市場シェアでリードしていますか?
北米は依然として最大の地域市場であり、2025年の世界収益の42.38%を占めています。