
血管プラグ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 281.15 百万米ドル |
| 市場規模 (2032) | 371.29 百万米ドル |
| 成長率 (2027 - 2032) | 5.72 % |
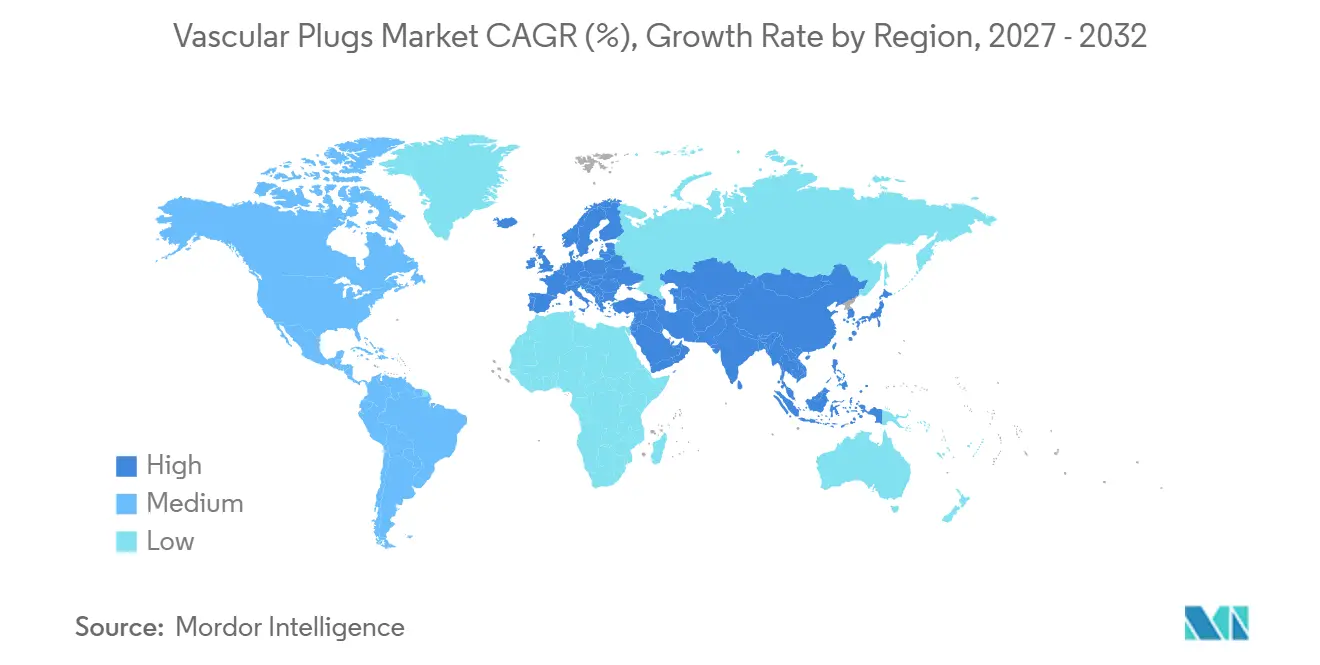
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
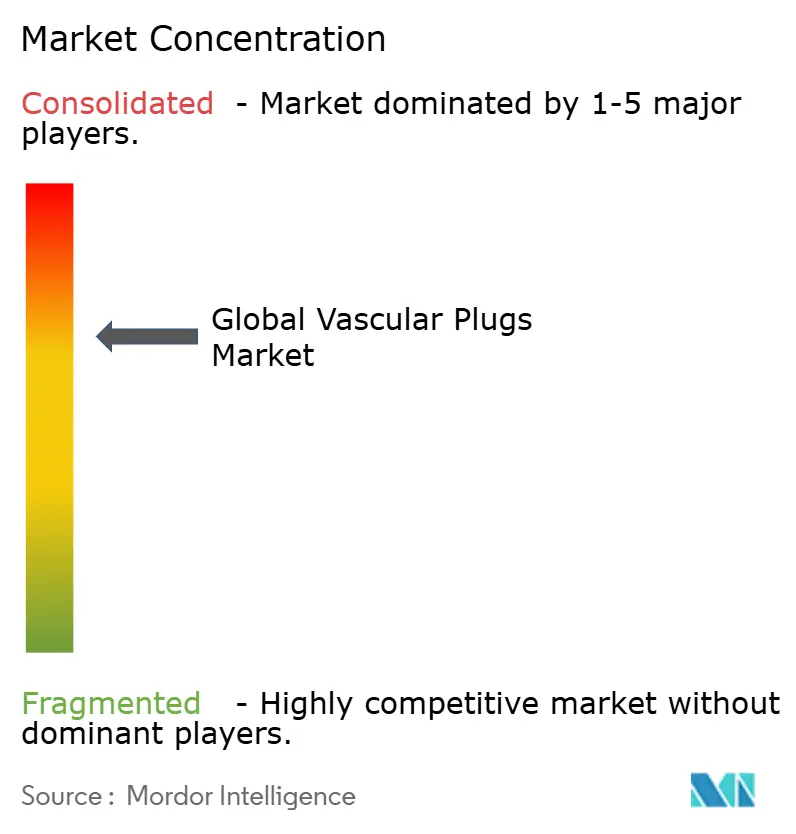
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血管プラグ市場分析
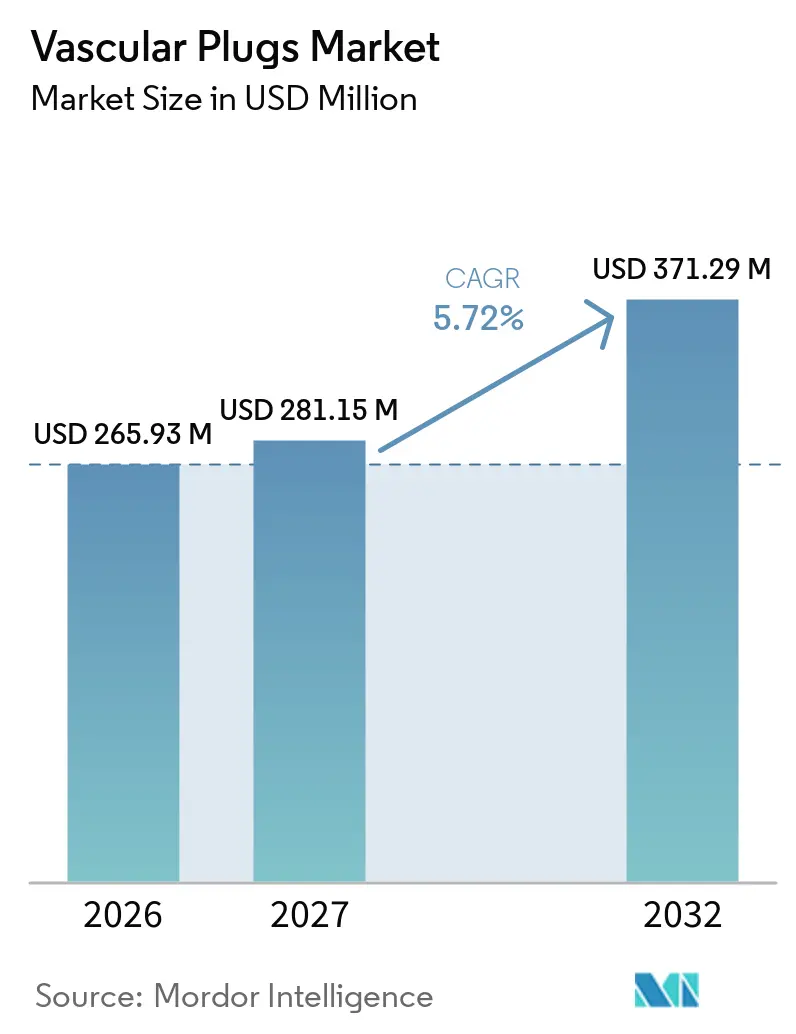
血管プラグ市場規模は2026年に2億6,593万米ドルと評価され、2027年の2億8,115万米ドルから2032年には3億7,129万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.72%です。
市場の拡大は、末梢血管疾患の臨床的負担の増大、低侵襲塞栓術への急速な需要シフト、マイクロプラグやPTFEカバード型などの継続的な製品設計改良によって推進されています。インターベンショナルラジオロジー部門における当日退院プロトコルの普及、神経血管領域へのオフラベル使用の拡大、新興国における人道的デバイス免除の迅速化が、さらに手技件数を押し上げています。大手デバイスメーカーは、臨床医および患者双方の透視被曝を低減しつつ展開時間を短縮するため、ニチノール加工技術への投資を継続しています。3 Frマイクロカテーテルとのデバイス適合性を拡張する材料革新とともに、これら進歩は費用対効果が重視される外来診療環境においても需要を維持し、血管プラグ市場の前向きな見通しを強固なものとしています。
主要レポートポイント
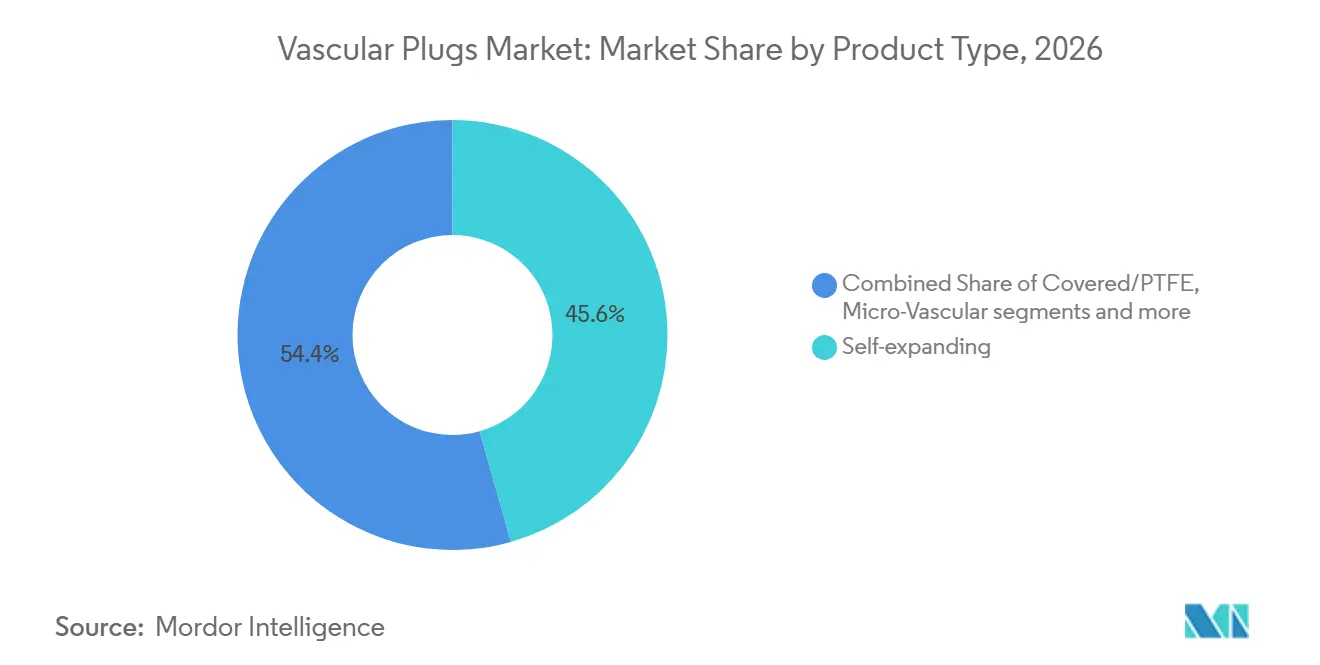
- 製品タイプ別では、自己拡張型ニチノールプラグが2026年の血管プラグ市場シェアの45.62%を占め、形状記憶ポリマープラグは2032年にかけて6.21%のCAGRで成長すると予測されています。
- 適応症別では、末梢血管疾患が2026年の血管プラグ市場規模の37.68%を占め、神経血管障害は2032年にかけて6.78%のCAGRで拡大する見込みです。
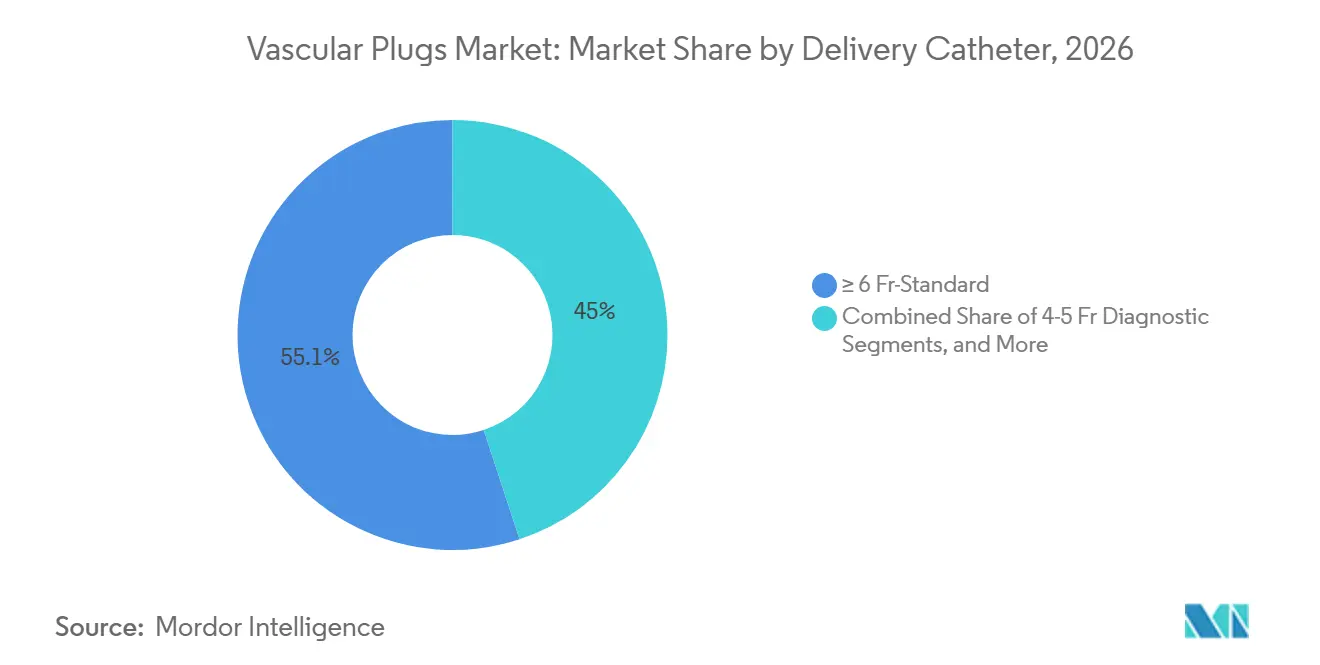
- デリバリーカテーテル別では、6 Fr以上の標準カテーテルが2026年に55.05%の収益シェアをリードし、3 Fr以下のマイクロカテーテルは2027年から2032年にかけて6.55%のCAGRで拡大する見通しです。
- 材料別では、ニチノールメッシュデバイスが2026年の血管プラグ市場規模の69.02%のシェアを獲得し、ニチノール・ポリマーハイブリッド設計は6.86%のCAGRを記録する見込みです。
- 地域別では、北米が2026年に39.92%の収益シェアで血管プラグ市場を主導し、アジア太平洋地域は2032年にかけて最速の7.18%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 末梢血管疾患の有病率上昇 | +1.2% | グローバル;北米および欧州で最高 | 長期(4年以上) |
| 低侵襲塞栓術の採用 | +1.5% | グローバル;北米が先導、アジア太平洋で拡大中 | 中期(2~4年) |
| 継続的な設計進歩 | +0.8% | 北米およびEUのイノベーションハブ;グローバル採用 | 中期(2~4年) |
| オフラベル神経血管用途の拡大 | +0.6% | 北米および欧州 | 長期(4年以上) |
| 同日退院プロトコル | +0.4% | 北米および西欧 | 短期(2年以下) |
| 人道的医療機器免除 | +0.3% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
末梢血管疾患(PVD)の有病率上昇
肥満、糖尿病、および高齢化人口の増加が相まってPVDの発生率を高め、四肢救済手術における塞栓術需要を押し上げています。病院は現在、複雑な血管形成術中の止血を維持するために血管プラグ閉鎖を標準化しており、手術ステップを削減し、手術室の回転効率を高めています。公衆衛生データによると、高所得経済圏では成人10万人あたり200件以上のPVD症例が報告されており、この統計が塞栓デバイスの消費を直接的に増加させています。エピソード・オブ・ケア支払いにプラグコストを組み込んだ有利な償還が採用を後押しし、血管プラグ市場を健全な拡大軌道に維持しています [1]。
外科手術に代わる低侵襲塞栓術の急増する採用
プラグを用いた血管内閉塞は全身麻酔を回避し、回復期間を短縮し、創傷ケアの合併症を低減します。塞栓術が開放的結紮術に代わる場合、医療提供者は総治療費が最大20%削減されると記録しており、これは価値に基づくケアに関する支払者の要請と一致しています。病院管理者が在院日数削減を定量化するにつれ、プラグ在庫の確保を優先するようになり、この判断が手術件数を引き上げ、血管プラグ市場を強化しています。
継続的な設計進歩(マイクロプラグ、PTFEカバー)
第三世代マイクロプラグは0.021インチの極細カテーテルを通過し、コイルでは到達できない末梢血管まで届きます。PTFEカバーは即座に血流を遮断し、高容量センターにおける一症例あたりの消耗品コストをコイル複数本使用から40%削減できます。高輝度マーカーの改善により透視線量が48%低減し、累積被曝に関する術者の懸念が緩和されます。
オフラベル神経血管適応症の拡大(脳卒中、動静脈瘻)
インターベンショナルニューロラジオロジー専門医は、機械的血栓除去術中の末梢領域保護および高流量動静脈瘻の閉鎖にプラグを活用するケースが増えています。早期研究では95%を超える技術的成功率が報告されており、より広範な採用を促進しています。コンパッショネートユース承認により、生命を脅かす出血への即時使用が可能となり、臨床的習熟度が高まり、間接的に血管プラグ市場を拡大させています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 厳格なグローバル規制要件 | -0.7% | グローバル;EUおよび日本で最も厳格 | 長期(4年以上) |
| コイルと比較したプラグの高コスト | -0.5% | アジア太平洋およびラテンアメリカ | 中期(2~4年) |
| ニチノールサプライチェーンの変動性 | -0.3% | グローバル;生産は中国・台湾に集中 | 短期(2年以下) |
| 低容量施設における術者スキルギャップ | -0.4% | 新興市場および地方医療システム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格なグローバル規制・臨床試験要件
米国FDA(食品医薬品局)およびEU MDR(欧州医療機器規則)のもとで開発タイムラインが長期化し、市販前コストが増大しています。多施設試験では現在、血管開存性を12ヶ月以上追跡することが求められており、小規模イノベーターの損益分岐点到達が遅れています。ベンチャー投資家は、資金提供前により後期段階のデータを要求するようになり、血管プラグ市場への新規プラットフォームの参入が遅れています。
コイル代替品と比較したプラグの高コスト
単一のプラグが複数のコイルを代替できる可能性があるにもかかわらず、コスト重視の地域では初期費用が高いという認識が根強く残っています。為替レートの変動が価格差を拡大し、調達チームは風船と組み合わせた従来型分離コイルを好む傾向にあります。予算上の制約が、ラテンアメリカおよび東南アジアの一部における短期的な採用を抑制し、血管プラグ市場の成長を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
自己拡張型プラットフォームが最大シェアを保持自己拡張型ニチノールプラグは、幅広い径のラインナップと血管壁への優れた適合性を背景に、2026年の血管プラグ市場シェアの45.62%を提供しました。使い慣れた離脱機構、位置調整のための再シース能力、および放射線不透過性が術者の信頼を高めています。2027年から2032年にかけて、同セグメントは編組密度の改良により大口径近位動脈でのシーリングが向上するため、中一桁台のCAGRを維持します。形状記憶ポリマープラグは、親水性コーティングが摩擦と内皮損傷を抑制する小口径分枝への展開増加に牽引され、6.21%のCAGRを記録する見込みです。カバード/PTFEプラグは仮性動脈瘤において即時止血を提供し、マイクロ血管プラグは3 Fr以下のアクセスを必要とする神経インターベンションにおいて不可欠な存在となっています。生体吸収性プロトタイプは商業化前の段階にとどまりますが、小児の先天異常への応用として関心を集めています。全体として、製品の多様化が競争を維持し、血管プラグ市場全体の拡大を促進しています。
第二世代の自己拡張型モデルは、高容量トラウマセンターからのオペレーターフィードバックに対応し、透視視認性を高める近位マーカーバンドを統合しています。同時に、形状記憶ユニットはフォローアップイメージングにおけるMRI適合性を最大化するため、放射線透過性バックボーンを組み込んでいます。このような段階的な改良が製品ラインを差別化し、ベンダーがグループ購買組織との年間大量購入契約において有利な条件を交渉することを可能にしています。これらのダイナミクスが、病院の各階層にわたる血管プラグ産業の収益成長見通しを支えています。

適応症別:
PVDがリードし、神経血管領域が最速成長末梢血管疾患インターベンションは、都市部における重症虚血肢入院件数の増加を景に、2026年の血管プラグ市場規模の37.68%を生み出しました。米国の外来カテーテル検査室およびドイツの血管造影室では、手技時間の短縮と当日退院を可能にするプラグ閉鎖術への選好が高まっています。スクリーニングの飽和により末梢血管疾患の新規診断が鈍化している市場では、今後の成長は緩やかになります。しかし神経血管障害は、プラグ保護型フローダイバージョン戦略がアーリーアダプター病院を超えて拡大するにつれ、最速の6.78%のCAGRを記録する見込みです。プラグ補助塞栓術は、コイル単独では不十分な巨大動脈瘤においてもニッチな役割を担っています。
腫瘍学のTACE症例では、予測可能な粒子捕捉を確保するため、蛇行した肝臓分枝に適合するマイクロ血管プラグへの需要が継続しています。心血管障害セグメントは、冠動脈瘻および術後シャントへのプラグ使用を活用しており、規模は小さいながらも技術的に高度なニッチを形成しています。産婦人科領域では、子宮筋腫に対する子宮動脈塞栓術が術後疼痛を軽減するプラグデバイスの恩恵を受け、患者満足度を高めています。れらの適応症が収益源を多様化し、血管プラグ市場内のレジリエンスを強化しています。
デリバリーカテーテル別:
低プロファイルアクセスへのシフト6 Fr以上の標準デリバリーは、幅広い径に対応し既存のラボ在庫を活用できることから、2026年の血管プラグ市場において55.05%のシェアを維持しました。しかし、3 Fr以下のマイクロカテーテルシステムは、遠位療法の加速に伴い6.55%のCAGRで拡大しています。マイクロカテーテルに関連する血管プラグ市場規模は、外来当日インターベンションの増加に後押しされ、予測期間中に倍増する見通しです。
0.021インチマイクロカテーテルを通じた第三世代プラグ展開は、かつて遠位到達を制限していたトルクおよびキッキングの問題を軽減しています。4~5 Frバンドのサポーティブ診断カテーテルは、蛇行した中口径解剖学的構造に対する中間的なニッチを担っています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
素材別:
ニチノールの優位性がポリマーの挑戦に直面ニチノールメッシュデバイスは、実証済みの超弾性と生体適合性を背景に、2026年の血管プラグ市場規模の69.02%を獲得しました。米国およびアイルランドのニチノール加工センターにおける厳格な公差管理が、信頼性の高い展開のための一貫した変態温度を確保しています。ベンダーはニッケルイオン溶出を低減するための電解研磨法の改良を進め、安全性をさらに高めています。ニチノール・ポリマーハイブリッドプラグは、二層構造が高流量動静脈奇形において重視される迅速な内皮化を促進するとして、6.86%のCAGRで成長する見込みです。
地域分析
北米血管プラグ市場
北米は2026年の血管プラグ市場収益の39.92%を生み出しました。同地域は高い手技件数、三次医療センターにおけるアーリーアダプター、および低侵襲アプローチを評価する償還制度を誇っています。Mayo ClinicやCleveland Clinicなどの主要施設が提供する正式なプラグレーニングが地域病院へと波及し、普及範囲を拡大しています。さらに、強固な臨床試験エコシステムが新規設計の市場投入タイミングを加速しています。
アジア太平洋血管プラグ市場
アジア太平洋地域は2032年にかけて7.18%のCAGRという最も急峻な成長軌道を描いています。日本と韓国はすでに欧米並みの手技複雑性を反映しており、中国とインドが絶対的な件数を牽引しています。政府の保険パイロットプログラムが糖尿病性足部虚血へのプラグ塞栓術の償還を開始し、採用に向けた経済的バランスを傾けています。バリューエンジニアリングプログラムの下での現地契約製造がデバイス単価を引き下げ、価格意識の高いシステムに技術を適合させています。
欧州・中東・アフリカおよびラテンアメリカ血管プラグ市場
欧州は普遍的な医療保障とエビデンスに富んだデバイスに対する臨床医の選好に支えられ、安定した推移を維持している。欧州経皮的心血管インターベンション学会は最近、外傷性仮性動脈瘤へのプラグ使用を支持するガイドラインを更新し、段階的な普及をもたらしている。ラテンアメリカおよび中東・アフリカは遅れをとっているものの、承認サイクルを短縮する人道的デバイス免除の恩恵を受けている。モバイルトレーニングラボおよびテレプロクタリングがオペレータースキルのギャップに対処しており、これらの地域を平均以上のキャッチアップ成長に向けて位置づけている。
規制環境
米国では、血管プラグは通常、血管および神経血管塞栓デバイスに関するFDAクラスIIの規制経路に該当します。市場アクセスは、血管塞栓デバイスカテゴリーに基づく510(k)クリアランスによって支えられており、特別管理ガイダンスが試験および表示内容を形作っています。最近の米国でのクリアランス事例は、製品の改良が引き続きコンプライアンス対応を促していることを示しており、Merit Medical SystemsのSiege Vascular Plugファミリー(2024年5月にFDA 510(k)クリアランス取得)やEmbolization, Inc.のNitinol Enhanced Device(2025年5月にFDA 510(k)クリアランス取得)が挙げられます。これらの事例を通じて、ベンチテスト、生体適合性、および性能に関する証拠がクリアランス取得の中心であり続けています。
欧州では、市場アクセスはEU MDR 2017/745によって規定されており、リスクの高い植込み型およびクラスIII/IIbのデバイスには堅牢な臨床評価が求められ、該当する場合は高リスク医療機器に関するEMAガイダンスに基づく専門家パネルや科学的助言経路との連携が必要となります。委員会委任規則(EU)2026/1451(2026年3月20日採択)は、臨床試験実施義務が免除される植込み型およびクラスIIIデバイスのリストを更新し、血管内塞栓コイルおよび粒子を明示的に列挙しました。製造業者は、デバイスと薬剤の組み合わせおよびインプラントの生物学的評価作業を、ISO 12417-1:2024やISO 10993-6:2026を含む更新された国際規格に合わせ続けています。
競争環境
血管プラグ市場は中程度の細分化を示しており、単一ベンダーがグローバル売上の半分以上を支配していません。市場リーダーは、競合との差別化を図るため、独自の高輝度フレームワーク、より細いデリバリープロファイル、およびより速い血栓ポリマーに注力しています。TerumoおよびAbbottは主力のニチノールフランチャイズを維持し、Shape Memory Medicalは高膨張フォームプラグによるポリマー革新を推進しています。
研究開発パイプラインは適応症特異的なイノベーションを重視しています。神経血管専用プラットフォームは、高い臨床リスクと、マイクロカテーテル適合性および短い展開時間の要求から、プレミアムマージンを享受しています。腫瘍学ラインは化学療法薬保持特性によって差別化されています。厳格なMDRエビデンス基準を満たせない中規模競合他社は、ディストリビューションアライアンスを構築するか、迅速な適応症拡大を求める大手企業の買収ターゲットとなっています。
年間1,000件以上の塞栓術を行う病院がオピニオンリーダーとして機能しています。ベンダーの浸透成功は、臨床前サポート、手術室内プロクタリング、および測定可能な線量低減を示す放射線量監査にかかっています。ベンダーは血管造影室からデータを取り込み、被曝低減効果を文書化する統合分析ダッシュボードで応え、長期購買契約を強化しています。
血管プラグ業界リーダー
-
Lifetech Scientific Corporation
-
Infiniti Medical, LLC
-
Abbott
-
Medtronic
-
Lepu Medical Technology(Beijing)Co.,Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
血管プラグ市場 このレポートでカバーされる企業
- Abbott Laboratories
- Medtronic
- Terumo Corp.
- Boston Scientific
- Cook Group
- Shape Memory Medical
- Beckton Dickinson
- ArtVentive Medical Group
- Merit Medical Systems
- Cardinal Health
- MicroVention (Terumo)
- Okami Medical
- Sirtex Medical
- BTG (Boston Scientific)
- Guerbet SA
- Penumbra
- Johnson & Johnson
- Stryker
- W. L. Gore & Associates
市場機会と将来展望
ホワイトスペースは、低プロファイルでマイクロカテーテル対応のプラグシステムに集中しており、これにより塞栓術がより小さく末梢の解剖学的部位にまで拡大される一方、外来ワークフローやインターベンショナルラジオロジー部門における日帰り退院プロトコルにも適合します。市場で示されている製品および術式のトレンドは、マイクロプラグおよびカバード/PTFEバリアントを指し示しています。Merit Medicalによるマイクロカテーテル対応のSiege Vascular Plugの発売(2025年2月に専門臨床メディアで報告)など、最近の商業化の動きも、コストと時間の制約が厳しいカテーテル検査室環境において、より迅速な閉塞と回収能力を重視するベンダーの姿勢を示しています。
材料革新も引き続き機会領域であり、開発および臨床使用は従来のニチノールメッシュを超えて、形状記憶ポリマーや生体吸収性フォーム型設計へと移行しつつあります。これらは、恒久的な金属残存を減らし、画像アーチファクトを潜在的に軽減しながら空間充填型閉塞を実現することを目指しています。公開された研究や技術開発のテーマは、精密展開コンセプト(電解離脱を含む)や次世代ポリマー工学の進展も追跡しており、2026年の学術文献で議論されている多段階転移型形状記憶ポリマーのコンセプトも含まれます。これは、展開時間の短縮、透視被曝の低減、そして予測可能な末梢ナビゲーションを必要とする神経血管および腫瘍学的塞栓術の用途拡大という、レポート全体を通じたより広範なテーマと一致しています。
最近の産業開発事情 血管プラグ市場
- 2026年3月:Lifetech Scientific Corporationは、2025年12月31日に終了した年度の監査済み連結決算を発表し、末梢血管疾患事業における継続的な進展を強調しました。この開示は、末梢インターベンションにおける商業化への継続的な注力を示しており、塞栓関連ポートフォリオへの投資能力および下流の臨床エビデンス創出を引き続き支えています。
- 2025年3月:Creative Scienceは、獣医学的インターベンション用途向けの血管閉塞デバイスで知られる企業、Infiniti Medical LLCの買収を発表しました。この取引は、閉塞デバイスのニッチ分野における継続的な統合を反映しており、ヒト用血管プラグ技術に隣接する専門塞栓プラットフォームの製品開発および流通範囲を拡大し得るものです。
- 2024年6月:Lifetech Scientific (Shenzhen) Co., Ltd.は、EU MDR要件への対応を目的として、Cera Vascular Plug Systemの市販後臨床フォローアップ試験(ClinicalTrials.gov:NCT06099015)を開始しました。この正式な臨床エビデンス経路は、EU市場アクセスの位置づけを支え、購買判断や競争上の差別化に影響し得る長期的な実世界性能データを追加するものです。
血管プラグ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、低侵襲手技において血管または異常な血管交通を意図的に閉塞または閉鎖するために臨床医が使用する血管プラグデバイスを対象とし、販売時点におけるデバイス収益として測定されます。
対象範囲の除外事項:塞栓コイル、液体塞栓剤、アクセス部位シーリング用血管閉鎖デバイス、および非血管閉塞製品は除外されます。
セグメンテーション概要
- デバイスタイプ別
- 製品タイプ別
- 自己拡張型
- カバー/PTFE
- マイクロ血管
- 形状記憶
- 生体吸収性
- 適応症
- 末梢血管
- 腫瘍学-TACE
- 神経血管障害
- 心血管障害
- 産婦人科
- デリバリーカテーテル別
- 6 Fr以上-標準
- 4-5 Fr診断
- 3 Fr以下マイクロ
- 素材別
- ニチノールメッシュ
- ニチノール-ポリマーハイブリッド
- ポリマーのみ
- 製品タイプ別
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、プラグ使用を通常促進する手技件数および疾負担に関する再現可能な公開シグナルを用いてモデルを固定するために活用されました。塞栓術および関連インターベンションが時系列でどのように推移するかを把握するため、米国FDAデバイスデータベース(安全性通知を含む)、米国メディケア・メディケイドサービスセンターの手技コーディング参照資料、およびCDCの疾患負担統計などのソースを精査しました。
製品情報のみに基づく規模算定を避けるため、査読済み学術誌に掲載された臨床文献およびガイドライン考察、ならびにインターベンショナルラジオロジーおよび心臓病学団体の協会リソースを活用し、プラグが隣接する閉塞ツールよりも一般的に選好される場面を検証しました。これを補完するため、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を用いて、商業的ローンチ、地域展開、および広範な価格動向を確認しました。必要に応じて、企業財務情報の有料サブスクリプションおよび特許データベースを活用し、タイムラインと製品重点領域を相互確認しました。ここに記載されたデスクソースは例示なものであり、データ収集、検証、および明確化のために多数の追加公開文書が参照されました。
一次インタビューおよびサーベイ
採用パターンおよび現実的な価格帯を検証するため、メーカー、販売業者、および臨床ユーザー(インターベンショナルラジオロジスト、心臓専門医、カテーテル検査室チームなど)を対象に一次インタビューおよび構造化サーベイを実施しました。また、動脈対静脈閉鎖の状況や先天性関連の使用事例を含め、プラグが最も頻繁に使用される場面に関する仮定を検証し、主要地域における病院と外来手術センター間での購買の違いを把握するためにもこれらの対話を活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部:13% | アジア太平洋地域:38% |
| 中位層:47% | 部門・ユニットリーダー:43% | 欧州・中東・アフリカ地域:37% |
| 小規模プレイヤー:16% | マネージャー:44% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、塞栓術および関連インターベンションの件数をプラグ使用率に結びつけて手技需要を再構築し、得られたユニット数を地域別の現実的な平均販売価格を用いて金額に換算するトップダウン構築から始まります。末梢血管疾患の負担、先天性心臓インターベンションの活動、カテーテルベース手技のミックス、および低侵襲塞栓術へシフトする症例の割合など、観察可能なドライバーに仮定を結びつけることで、計算の根拠を確かなものにしています。
第一次推計値が得られた後、主にサプライヤーおよびチャネルチェック、サンプリングされたASP対ボリュームロジック、および開示された製品収益シグナルのレビューを通じて、選択的なボトムアップ近似を用いて合計値を裏付けます。直接的なユニット視認性が限られている場合、ギャップはインタビューで合意した保守的な範囲を用いて処理し、エンドユーザー、地域、およびプラグタイプと材料の予想分布間の整合性チェックを通じて範囲を絞り込みます。
予測については、臨床医および商業チームが一貫して挙げる主要ドライバーの多変量的視点に支えられたシナリオ分析に依拠していますこれらのドライバーは、採用の遅速両シナリオについてストレステストが行われます。実際には、見通しは手技成長、プラグと隣接閉塞ツール間の使用率シフト、および新しいデリバリビリティプロファイルが普及するにつれた価格推移に最も敏感でした。
データ検証と更新サイクル
最終合計値が単一のデータセットや単一のインタビューストリームに依存しないよう、複数のチェックを通じて検証が行われます。手技成長の期待値、地域別医療キャパシティの変化、およびインターベンション当たりの推定支出と出力値を比較し、専門家が日常業務で見ているものと一致しない急激な変動を調査します。
承認前に、モデルロジック、仮定、および計算が別のアナリストによって再確認され、その後、叙述的な結論と整合されるという段階的なレビューが行われます。特定の地域またはエンドユーザーについて差異が大きい場合、問題がスコープ、価格、または採用タイミングのいずれに起因するかを確認するため、回答者に再連絡します。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の更新済み見解を受け取れるよう最終的な納品前レビューが完了します。
Mordor Intelligenceの血管プラグ市場規模と他の公表推計値との比較
血管プラグの公表市場規模が大きく乖離して見えることがあるのは、デバイスの境界が常に同じ方法で適用されるわけではなく、手技からデバイスへの換算率が研究によって異なる扱いを受けているためです。このトピックでは、最大の乖離は通常、隣接する閉塞ツールが混在しているかどうか、先天性の使用事例がどのようにカウントされているか、および予測期間にわたってどのような価格推移が想定されているかに起因します。
手技に連動した需要シグナルを追跡し、インタビューを通じて価格および使用率の仮定を更新することで、Mordor Intelligenceは、同じ部門で頻繁に購入されるコイルや液体塞栓剤を混在させることなく、血管閉鎖および塞栓術に使用される血管プラグデバイスのみにカウントを限定しています。通貨のタイミング、病院対外来手術センターにわたる使用の分布、およびアジア太平洋域における新しいデリバリビリティ機能の普及速度も、慎重に確認されなければ数値を上下に押し動かす可能性のある一般的なドライバーです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2億6,594万米ドル(2026年) | |
| 業界出版社A | 6億8,000万米ドル(2024年) | 血管プラグをより広範な塞栓デバイス支出と一括りにしているように見える広義の解釈を使用しており、コイル、液体塞栓剤、または先天性専用プラグの使用がどのように分離されているかが不明確です。 |
| 業界ポータルB | 18億米ドル(2025年) | 血管塞栓プラグを広範なデバイスバケットとして扱っており、複数の閉塞カテゴリーが含まれている可能性が高く、プラグ固有の手技使用との厳密な連動なしに一般化されたASP成長を適用することで価値を過大評価しています。 |
総じて、この乖離はカテゴリーの境界と、手技活動から単位数、そして収益へと需要が換算される方法によってほぼ説明されます。スコープをプラグデバイスに限定し、手技ミックス、エンドユーザー購買、および現実的な価格帯と仮定を互確認することで、得られた市場規模は年々追跡・再現しやすくなります。
レポートで回答される主要な質問
血管プラグ市場の現在の規模はどのくらいですか?
血管プラグ市場規模は2026年に2億6,593万米ドルであり、5.72%のCAGRで2032年までに3億7,129万米ドルに達すると予測されています。
最大の血管プラグ市場シェアを持つセグメントはどれですか?
自己拡張型ニチノールプラグが45.62%のシェアでリードしており、幅広い医師への習熟度と多様な臨床用途を反映しています。
血管プラグ産業においてマイクロカテーテルが注目を集めている理由は何ですか?
3 Fr以下のマイクロカテーテルは末梢塞栓術を支援し、外来ワークフローを可能にし、精密インターベンションの増加に伴い6.55%の堅固なCAGRを記録しています。
最も速く成長している地域はどこですか?
アジア太平洋地域は、医療アクセスの拡大と心血管疾患罹患率の上昇に牽引され、2032年にかけて最高の7.18%のCAGRを記録しています。
プラグとコイルのコスト削減はどのように比較されますか?
プラグとコイルのコスト削減はどのように比較されますか?