
医療用ロボットシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
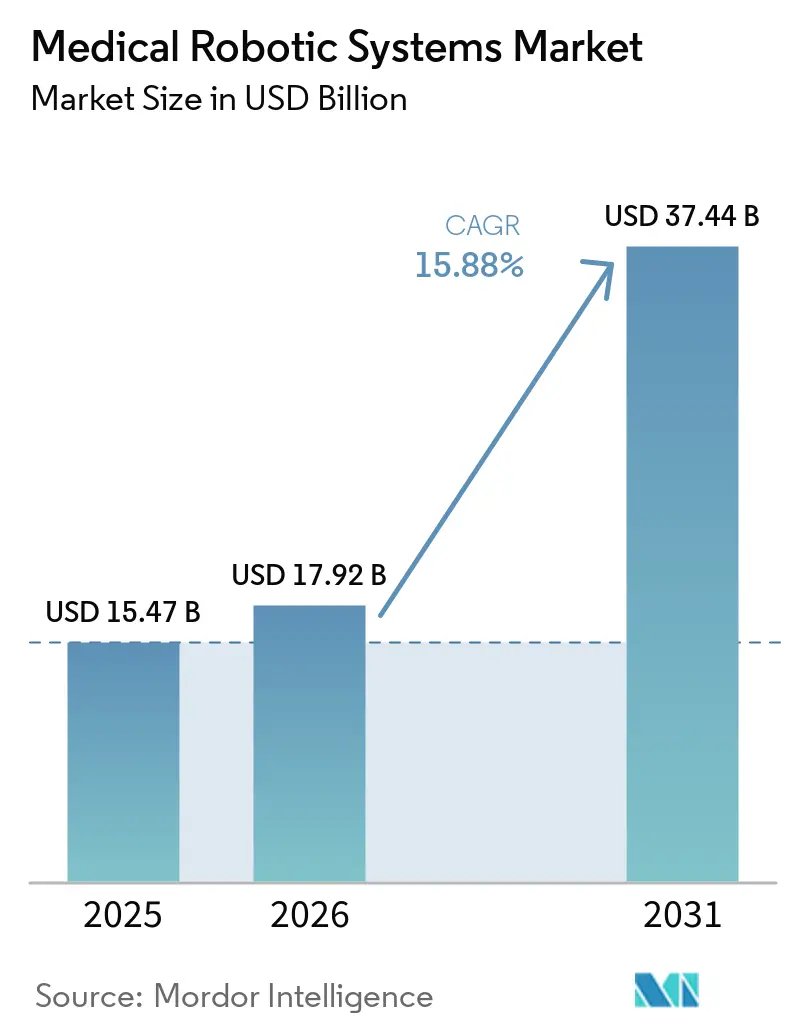
| 市場規模 (2026) | 17.92 十億米ドル |
| 市場規模 (2031) | 37.44 十億米ドル |
| 成長率 (2026 - 2031) | 15.88 % |
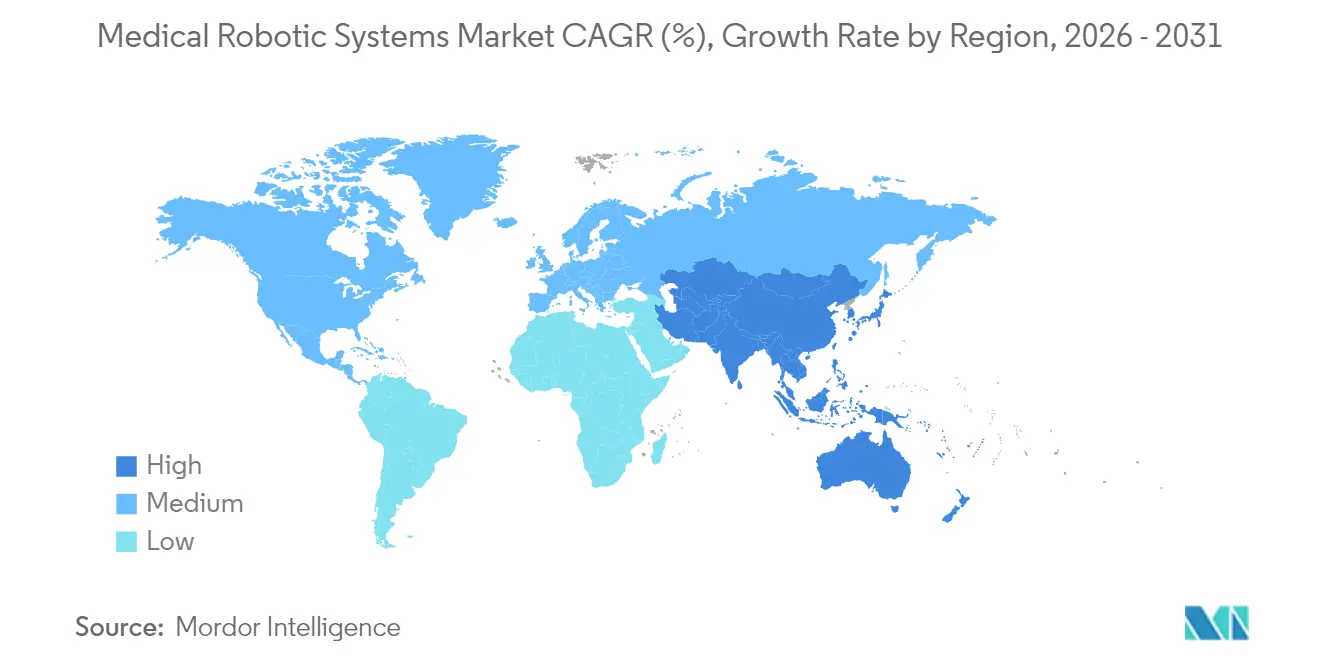
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
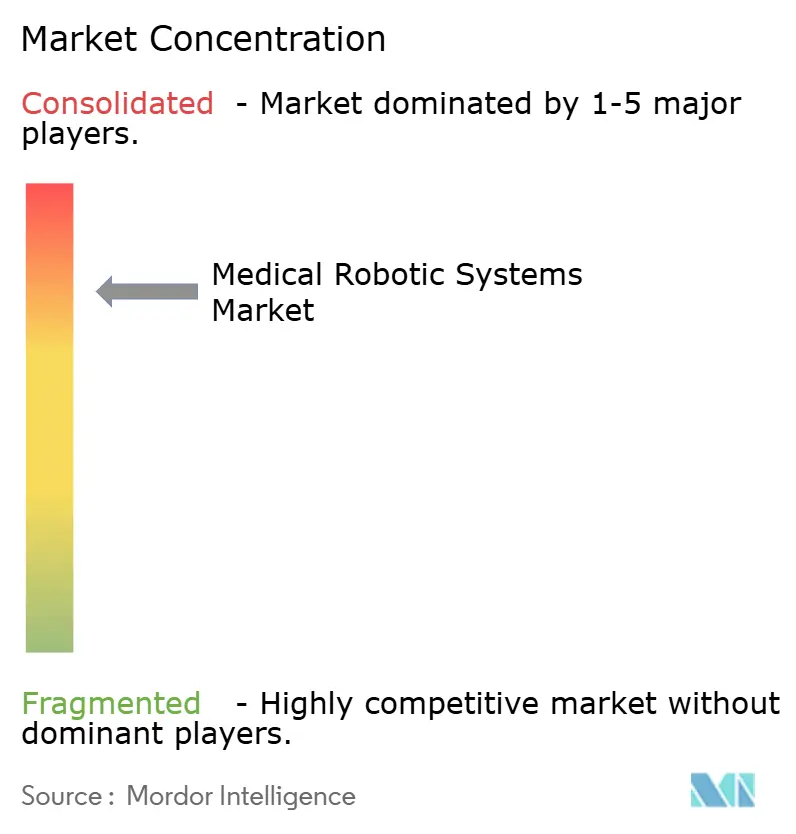
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用ロボットシステム市場分析
医療用ロボットシステムの市場規模は、2025年の154億7,000万米ドルから2026年には179億2,000万米ドルへと成長し、2026年から2031年にかけて15.88%のCAGRで2031年までに374億4,000万米ドルに達すると予測されています。人工知能と精密工学の融合加速、資本障壁を取り除くサブスクリプション型ファイナンス、自動化ソリューションを支持する規制政策が主要な加速要因です。手術件数は米国および欧州の外来手術センターで最も急速に増加しており、中国の第3層病院はがん治療待機列を短縮するためにオンコロジー特化型プラットフォームを導入しています。北米は有利な償還制度によりリーダーシップを維持し、アジア太平洋地域は政府主導のリハビリテーションプログラムがアクセスを拡大するにつれて最も急峻な成長曲線を示しています。競争上のポジショニングは、導入済みベース、臨床エビデンス、そして継続的な収益を確保するデータ駆動型サービス契約でハードウェアを包む能力にかかっています。
主要レポートの要点
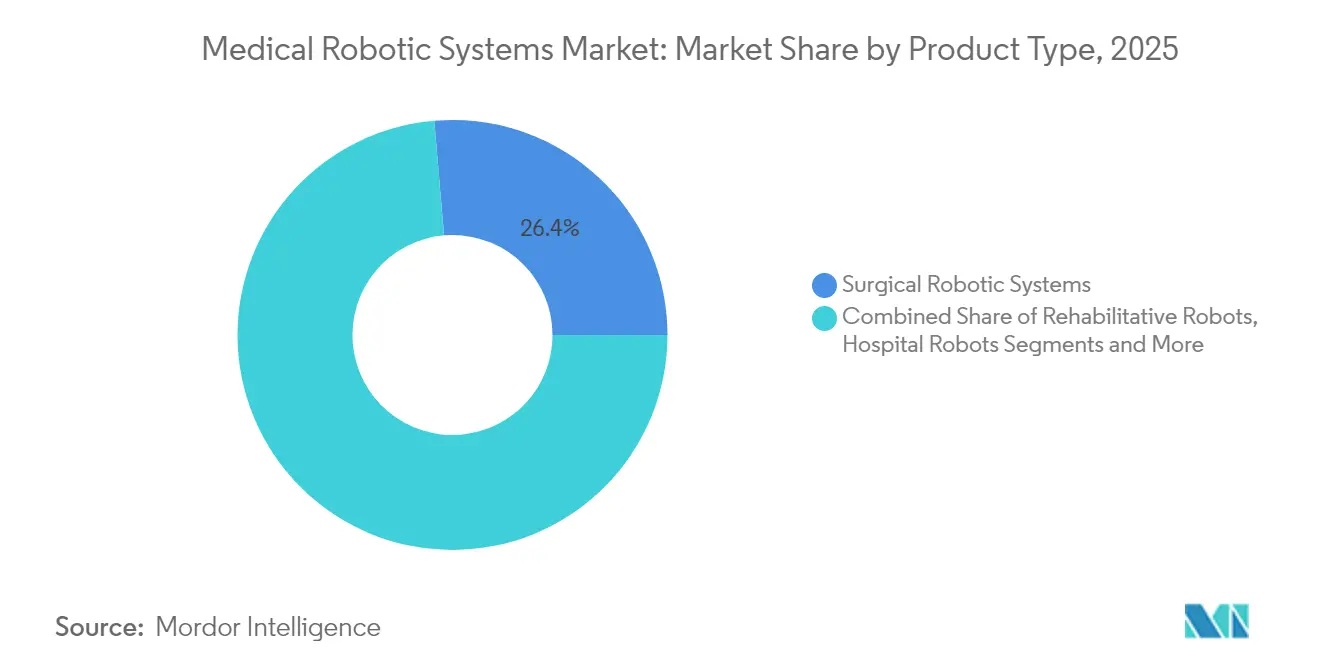
- 製品タイプ別では、外科用ロボットシステムが2025年に26.35%のシェアで医療用ロボットシステム市場をリードし、外骨格・リハビリテーションロボットは2031年にかけて18.48%のCAGRで拡大すると予測されています。
- コンポーネント別では、機器・アクセサリーが2025年の医療用ロボットシステム市場規模の50.35%を占め、サービスセグメントは2031年にかけて最速の18.3%のCAGRを記録すると予測されています。
- 用途別では、一般外科が2025年の医療用ロボットシステム市場規模の29.15%を占めましたが、神経学用途は2031年にかけて18.1%のCAGRで進展すると予測されています。
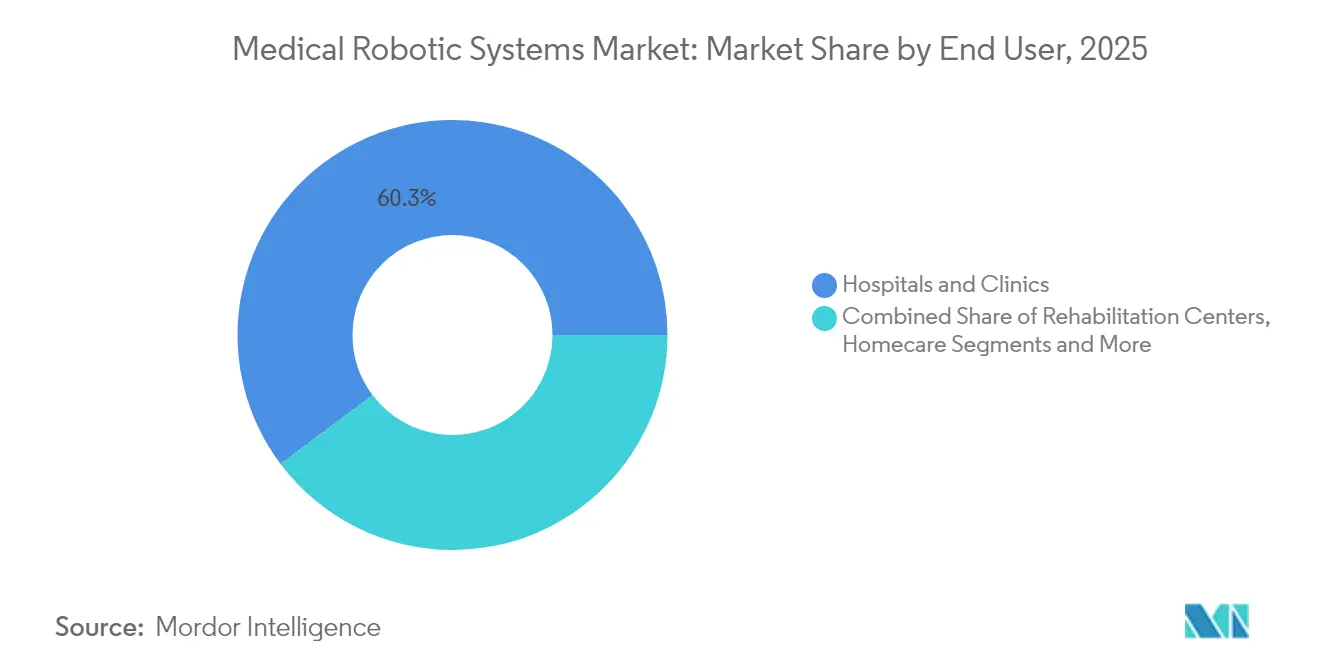
- エンドユーザー別では、病院・クリニックが2025年の医療用ロボットシステム市場シェアの60.25%を占め、外来手術センターは2031年にかけて最高の18.05%のCAGRを記録すると予測されています。
- 地域別では、北米が2025年に35.45%の収益シェアを占めると予測され、アジア太平洋地域は2025年から2031年にかけて17.6%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国および欧州における外来ロボット手術センターの採用加速 | +2.8% | 北米および欧州 | 中期(2~4年) |
| 中国の第3層病院におけるオンコロジー特化型ロボット手術の急速な増加 | +2.1% | 中国、アジア太平洋地域への波及 | 短期(2年以内) |
| ドイツにおける最低手術件数義務化政策が病院をロボットシステムへと誘導 | +1.4% | ドイツ、欧州連合への拡大 | 長期(4年以上) |
| 初期設備投資を削減するサブスクリプション・リース型ビジネスモデルの台頭 | +3.2% | 世界全体、新興市場での早期利益 | 中期(2~4年) |
| AI搭載術中イメージングの統合が精密脳神経外科を推進 | +2.5% | 世界全体、先進国市場に集中 | 長期(4年以上) |
| 脳卒中負担に対処する政府主導のリハビリテーションロボットプログラム | +1.7% | 日本・韓国、アジア太平洋地域への拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国および欧州における外来ロボット手術センターの採用加速
外来手術施設は、入院環境と比較して処置コストを30〜40%削減しながら同等の臨床アウトカムを実現しており、この差異が支払者に対して適切な症例を日帰り経路へ誘導する動機与え、医療用ロボットシステム市場の成長を支えている。2025年のメディケアの支払い更新は、外来手術センター(ASC)対象リストの拡大を継続しており、民間保険会社はスループットの高いセンターに報酬を与えるバンドル払いを導入している。欧州のシステムも同様の方向性を示しており、ドイツは病院の資金調達を処置件数の閾値に連動させ、地域ネットワークが複雑な症例を地元で対応できるようロボット資産を共有することを促している。[1]
中国の第3層病院におけるオンコロジー特化型ロボット手術の急速な増加
中国の国家衛生健康委員会はオンコロジープロトコルにおいてロボット支援切除をますます参照するようになっており、従来は資本予算が不足していた省立紹介センターでの調達を促進しています。病院はロボット工学を活用して第1層都市から優秀な外科医を招聘し、広大なネットワーク全体でアウトカムを標準化しています。国内ベンダーが低価格システムで参入し、取得コストを圧縮して国家目標を超えた普及を加速させています。
複雑な手術に向けてドイツの病院をロボットシステムへと誘導する最低手術件数義務化政策
ドイツでは、最低手術件数義務化規制が複雑な手術向けロボットシステムの急増を牽引しています。これらの規制は、病院が認定を維持するために膵臓・食道手術などの特定の手術を年間一定数実施することを義務付けています。ロボットシステムは外科的精度を高め、ばらつきを低減することで、病院がこれらの厳格な要件を満たすことを可能にしています。その結果、病院は特化した手術を集約するだけでなく、先進技術を好む一流外科医を引き付け確保するためにロボットプラットフォームへの投資を集中させています。さらに、これらのロボットシステムは複数拠点を持つ病院ネットワークがワークフローを標準化し、外科的な共同取り組みを促進するのを支援しています。これに応じて、ベンダーはドイツを重要市場として位置付け、マルチポート、シングルポート、イメージング統合型ロボットシステムなどの革新を導入しています。最低手術件数の達成を重視する中、病院はロボットトレーニングを強化し、AI駆動型ワークフローを採用し、コンプライアンスを確保するための文書化を充実させています。さらに、ドイツの規制姿勢は近隣のEU諸国にも共鳴しており、多くの国が同様の件数ベースの品質基準を検討しており、欧州のロボット手術分野におけるドイツの先駆者としての役割を確固たるものにしています。
中所得市場における初期設備投資を削減するサブスクリプション・リース型ビジネスモデルの台頭
サービスとしてのロボット工学は、大規模な資本購入をハードウェア、機器、保守、トレーニングをバンドルした予測可能な月額料金に転換します。Med One Groupは外科用ロボットリースが前年比40%増加したと報告しており、このトレンドは病院の借入能力が限られているラテンアメリカおよび東南アジアで特に顕著です。メーカーは安定した年金収入を得る一方、病院はコストを利用率に合わせることができます。[2]サブスクリプション型およびリース型モデルは、特に中所得市場において医療用ロボットの採用急増を牽引しています。これらのモデルは多額の設備投資(CAPEX)を管理可能な運営費(OPEX)に転換し、予算を意識した病院がテクノロジーを導入しやすくしています。予測可能な月額支払い、従量課金制、バンドルパッケージ(サービス、消耗品、トレーニングを含む)などのオプションにより、病院は長期的な資本承認プロセスに伴う遅延なしにロボットプログラムを拡大できます。リースは最先端のロボット革新へのアクセスを提供するだけでなく、減価償却や陳腐化に関する懸念も回避します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 保証期間後のサービスコストの積み残しが小規模病院を抑制 | -1.8% | 世界全体、新興市場に集中 | 中期(2~4年) |
| データ保護規制がクラウド接続型ロボット分析を制限 | -1.2% | 欧州・北米、世界的に拡大 | 長期(4年以上) |
| ラテンアメリカにおける認定ロボット外科医の不足が利用率を低下 | -0.9% | ラテンアメリカ、新興市場への波及 | 長期(4年以上) |
| 新規参入者のコンプライアンスコストを引き上げるFDAサイバーセキュリティ草案ガイダンスの厳格化 | -1.1% | 世界全体、米国市場参入に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
保証期間後のサービスコストの積み残しが小規模病院を抑制
保証期間後のサービス費用が急増する中、医療用ロボット市場は特に小規模病院に影響を与える重大な課題に直面しています。通常、外科用ロボットシステムの年間サービス料はシステムの元のコストの12%から18%の範囲です。この繰り返し発生する財務的負担は、多くの中・低件数施設にとって持続不可能であることが証明されています。その結果、農村部および第2層病院では延期されたメンテナンスの積み残しが増大し、ダウンタイムの増加とロボット投資に対するリターンの低下をもたらしています。この状況は、競争力のあるサードパーティサービスへのアクセスの制限、生物医学サービスへのインフレ圧力、および相手先ブランド製造業者(OEM)からの対応の遅さによってさらに悪化しています。これらの課題により、一部の病院は予防的なアプローチではなく事後対応的なメンテナンスアプローチを採用するようになっています。このような積み残しは、古いソフトウェアへの依存、運用安全性の低下、外科的選択肢の制限をもたらす可能性があります。院内の生物医学エンジニアがいない場合、小規模病院はコストの高いOEM技術者に大きく依存することが多く、財務的課題が深刻化します。このサービス積み残しの増大は、医療法的リスクを高めるだけでなく、ロボット手術のキャンセルの可能性を高め、AI誘導ナビゲーションなどの新興技術の採用を妨げます。その影響は、病院が薄い利益率で運営し、手術件数が急峻なサービスコストを正当化するには不十分な東南アジア、東欧、ラテンアメリカなどの地域で最も顕著です。
クラウド接続型ロボット分析を制限するデータ保護規制(GDPR/HIPAA)
欧州では、GDPRなどの厳格なデータ保護法、および米国のHIPAAが、クラウド接続型ロボット分析の成長をますます阻害しています。アルゴリズムトレーニング、予知保全、術中ビデオインサイトなどのタスクにクラウド処理を依存する現代の医療用ロボットは課題に直面しています。外科データの国境を越えた転送はコンプライアンス上の障壁に阻まれています。匿名化されたメタデータでさえ、高感度の健康情報として分類されることが多くあります。その結果、病院は規制リスク、長期にわたる承認サイクル、ならびにビジネスアソシエイト契約(BAA)、サイバーセキュリティ認証、データ匿名化に関連する管理上の課題に直面しています。これらの課題により、多くの施設は接続機能をオフにするか、オンプレミス分析に移行し、予測モデルの精度と高度化を損なっています。機関をまたいだ多様なデータセットの共有制限はAI開発を妨げ、アルゴリズムの改良を遅らせ、世界的な導入施設全体でのベンチマーク品質を低下させます。さらに、クラウドエッジ融合モデルは二重処理リスクによる課題に直面し、暗号化されたリアルタイムストリーミングは外科的コラボレーションツールの有効性を妨げる可能性があります。最終的に、これらのコンプライアンス主導の課題はベンダーコストを増大させ、製品展開を遅らせ、高度なクラウドベースのロボット工学へのアクセスを制限し、AI強化型外科用ロボットエコシステムの成長を抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
リハビリテーション需要の高まりの中での外科用の優位性外科用システムは2025年の医療用ロボットシステム市場において26.35%のシェアを維持し、成熟した償還コードと外科医間の広範なトレーニングパイプラインに支えられています。利用は泌尿器科、婦人科、一般外科、整形外科手術に及び、ダ・ヴィンチの累積手術件数は世界で1,500万件を超えています。サイバーナイフなどのプラットフォームが主導する放射線外科におけるオンコロジー用途は89.3%の局所腫瘍制御率を示し、臨床的受容を強化しています。
リハビリテーションソリューションは収益では後れを取っていますが、公的資金による脳卒中プログラムを背景に急速に拡大しています。外骨格セッションはより高い治療強度を提供し、初期の医療経済研究では従来の理学療法と比較して機能回復が15%速いことが示されています。これらの要因が組み合わさり、リハビリテーションロボット工学は医療用ロボットシステム市場内で最速の18.48%のCAGRへと押し上げられています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
サービスが継続的収益を牽引消耗品の機器・アクセサリーは2025年の医療用ロボットシステム市場シェアの50.35%を占めており、すべての手術でステープラー、トロカール、エネルギーチップなどの単回使用品が必要とされるためです。スループットの高い病院はコンソール1台あたり1日平均7件のロボット手術を行い、このペースにより一括価格割引後もベンダーに二桁のマージンを確保しています。ロイヤルティを強固にするため、サプライヤーは消耗品を自動補充し患者記録に直接請求を記録するスマート在庫キャビネットを導入し、1件あたりの看護師の時間を12分短縮しています。
リース、保証、ソフトウェア、トレーニングを含むサービスは、プロバイダーが資本ロックインよりも運営費モデルを好むため、18.3%のCAGRでさらに速く拡大しています。複数年の「サービスとしてのシステム」パッケージは現在、無制限の機器、予知保全、および新しいハードウェアを必要とせずにAIガイダンスを強化する四半期ごとのソフトウェアアップデートをバンドルしています。カリフォルニア大学ヘルスネットワークなどの病院は、仮想現実(VR)リハーサルモジュールをホストするサブスクリプションポータルへの移行後、稼働率が2%向上し、新しい外科医の資格認定が9%速くなったと報告しています。ベンダーはますます料金水準を手術件数に連動させ、経済性を利用率と一致させ、更新をほぼ摩擦のないものにしています。
用途別:
神経学が成長エンジンとして台頭一般外科は2025年の医療用ロボットシステム市場の29.15%のシェアを維持し、腹腔鏡手術と比較して合併症後の削減率が最大40%に達する胆嚢摘出術、肥満手術の修正、腹側ヘルニア修復などの高頻度手術を活用しています。米国とフランスの償還当局は、24ヶ月のフォローアップで腹腔鏡手術とコスト同等の場合にロボット工学を償還するバンドル支払いを承認し、持続的な需要を牽引しています。外科医は動作スケーリングと8K可視化が重要な血管近傍での精細な剥離を可能にすると評価しており、この能力により開腹手術への転換率が2%未満に抑えられています。
しかし、神経学は最も急速に成長しており、定位誘導システムが術中MRIと融合して深部脳ターゲットを0.5mmの精度で局在化することで18.1%のCAGRを記録しています。ロボット誘導脊椎固定術を実施する病院は、固定レベルあたりX線被曝が30%少なく、手術室時間が20分短縮されると報告しており、この節約により高件数リストで1日あたり追加の手術が可能になります。AI搭載の異常検出がリアルタイムで微小出血を検出し、腫瘍切除の安全性を高めています。これらの利点がドイツと韓国での支払者承認を支え、対象件数を拡大しています。
エンドユーザー別:
外来センターが勢いを獲得病院および統合型デリバリーネットワークは、2025年においても医療用ロボットシステム市場の60.25%の市場シェアを占め、集中治療バックアップと24時間365日の画像診断を活用して多象限の腫瘍学および心臓症例に対応している。ロボット医療画像診断市場では、より広範なアクセスにより、地域社会が心血管および神経血管症例を都市部の三次医療センターへ紹介することなく地元で管理できるようになっている。教育機関は研修医カリキュラムにロボティクスを組み込んでおり、1,000床規模の学術病院1施設が複数の診療科にわたって6〜8台のコンソールを運用し、資格認定パイプラインを通じてベンダーロックインを強固なものにしている。こうした施設は、年間症例数が1,500件を超えると段階的に引き下げられる機器価格を交渉し、ベンダーのフットプリントを拡大しながらマージンを維持している。
外来手術センター(ASC)は18.05%のCAGRで成長しており、かつての整形外科スイートを多専門科対応のロボットポッドへと転換し、日帰り退院率がケースロードの95%に達している。米国メディケアの2025年外来規則は、結腸切除術および前立腺摘除術をASC対象リストに追加しており、これは早期採用者にとって年間7桁の収益機会を開くカタリストとなっている。より狭いフットプリントに対応するため、医療用ロボットシステム業界のベンダーは、ブームマウント式アームと統合型スモーク排気機能を備えたコンパクトカートを展開しており、従来型リグと比較して約1.3平方メートルのスペースを節約している。一方、リハビリテーションクリニックは、歩行訓練の新たなCPTコードの下で償還されるサブスクリプション型外骨格をパイロット導入しており、エンドユーザーのさらなる多様化を示している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
自動化レベル別:
半自律型プラットフォームが優勢2025年において、遠隔操作型医療ロボットは医療用ロボットシステム市場の54.65%という支配的なシェアを占めた。この急増は、精度向上、合併症の低減、回復時間の短縮という説得力のあるエビデンスに後押しされた、病院における手術コンソールの採用拡大に起因している。遠隔操作型システムのリーダーシップは、泌尿器科、婦人科、一般外科における処置件数の増加によってさらに強固なものとなっている。主要メーカーは、既存インストールベースのアップグレードだけでなく、機器およびサービスから生み出される安定した収益の流れからも恩恵を受けている。しかし、課題も存在する。高額な設備投資、厳格な資格認定要件、長期にわたるトレーニング期間が、特に中規模病院における普及を妨げている。さらに、システム間の相互運用性の限界や処置コストへの懸念が普及率をさらに低下させている。それでもなお、遠隔操作型プラットフォームは世界規模で外科ロボティクスの礎であり続けている。
医療システムはロボットリハビリテーション、移動支援、ベッドサイドアシスタンス、物流自動化をますます採用しており、その結果、予測期間中に補助・協働型医療ロボットは18.48%の成長率を記録している。ロボット外骨格、セラピーロボット、モバイル協働アシスタントへの需要は、高齢化社会、慢性疾患の負担増大、病院における人員不足によって牽引されており、医療ロボティクス市場の成長を支えている。これらのロボットシステムは、業務上の負担を軽減するだけでなく、セラピーセッションを標準化し、患者エンゲージメントを向上させる。このセクターの成長は、AI駆動型センシング技術の進歩と、人間ロボットのより安全なインタラクションによって後押しされている。しかし、償還のギャップ、長期的な臨床エビデンスの不足、既存の病院ワークフローへの統合の困難さといった課題が、依然として大きな障壁となっている。こうした課題にもかかわらず、これらのロボットの汎用性と、特に外科ロボットと比較した場合の相対的に低い参入コストが、これらを市場において最も急成長するセグメントとして位置づけている。
地域分析
北米医療用ロボットシステム市場
北米は2025年に35.45%の収益シェアを獲得し、明確なFDA承認経路、強力なベンチャー資金調達、およびロボットコードに対する支払者の受容によって支えられています。米国の外来センターはマルチスペシャルティ・ロボットスイートの統合を急速に進めており、カナダの州政府入札は初期予算管理のためリース方式へとシフトしています。メキシコの民間病院は、費用対効果の高い肥満外科および整形外科手術を求めてインバウンド医療観光客にサービスを提供するため、ロボティクスを積極的に採用しています。
アジア太平洋医療用ロボットシステム市場
アジア太平洋地域は最も成長の速い地域であり、公的資金、人口動態的圧力、および被保険者人口の加に牽引され、2031年までのCAGRは17.6%に達します。中国のティア3病院における調達は腫瘍学ロボットの導入量を加速させており、日本は国民保険制度のもとで脳卒中後療法向け外骨格ロボットへの補助金を提供しています。インドの民間病院チェーンは、医療の差別化とディアスポラ患者の誘致を目的としてロボットを採用しており、処置価格は西洋諸国と比較して40〜60%低い水準となっています。
欧州医療用ロボットシステム市場
欧州は、多様な支払者制度に形成された緩やかながらも着実な普及を示しています。ドイツの量に基づく品質規制は、特に内臓外科および心臓外科においてロボット投資を促進しています。英国のNICEは費用対効果の閾値を組み込んでおり、普及のタイムラインを延ばしつつも持続可能な活用を確保しています。フランス、イタリア、スペインは地域クラスター全体でロボット資産を共有しており、北欧諸国はアウトカムベンチマーキングのためにロボットデータフィードを国家レジストリに統合しています。
注記: 別セグメントのセグメントシェアはレポート購入後にご確認いただけます
規制環境
医療用ロボットシステムは、接続型プラットフォームに対する品質システム、ソフトウェアライフサイクル管理、サイバーセキュリティ要件をますます統合した医療機器規制の下で運用されている。米国では、FDAの品質マネジメントシステム規則(QMSR)が2026年2月2日に発効し、ISO 13485:2016を参照により組み込むとともに、OEMおよび主要サブシステムベンダーに対するサプライヤー管理と設計変更文書化に関する要求を厳格化した。
欧州では、コンプライアンスは引き続き主にEU医療機器規則(MDR 2017/745)によって規定されており、関連するアップデートがエビデンスと規格の解釈方法を形作っている。委員会委任規則(EU)2026/1451(2026年3月20日公表)は、必須の臨床試験が免除される植込み型およびクラスIII機器に関するMDR規定を改正し、2026年6月の官報アップデート(実施決定(EU)2026/1231および(EU)2026/1313)はMDRおよびIVDRの整合規格を更新した。AI対応機能については、EU AI法(規則2024/1689)がクラスIIa以上に分類される多くのAI対応医療機器を高リスクAIシステムに分類し、規制対象製品に組み込まれた附属書I高リスクシステムのコンプライアンス期限は2028年8月2日まで延長され、MDRとAIガバナンスプログラムの並行運用の必要性が一層強まっている。
バリューチェーン分析
バリューチェーンは、精密メカトロニクスと医療グレードの製造から、ソフトウェアおよびAI開発、臨床検証、規制認可、商業化、ライフサイクルサービスまでを網羅している。上流の投入要素には、アクチュエータ、センサー、光学・画像インターフェース、半導体、滅菌可能素材、安全性が重要な組込み制御が含まれる。ロボット固有の規格(リハビリテーションロボット向けIEC 80601-2-78や手術ロボット向けIEC 80601-2-77を含む)およびISO品質要件がサプライヤー認定を形作っている。
中流の活動は、システム統合(アーム、カート、コンソール)、機器・付属品製造(単回使用および再使用可能品)、ソフトウェアおよび接続性レイヤー、専門ワークフロー向けの検証に重点を置いている。サービスとソフトウェアアップデートが提供価値のより大きな割合を占めるようになるにつれ、OEMはアップグレード可能性を考慮した設計をますます採用している。下流では、流通モデルは直接販売、地域ディストリビューター、そして場合によってはOEM保有の商業チャネルを組み合わせ、トレーニング、稼働率、消耗品の販売浸透に対する管理を強化している。Intuitive Surgicalが2026年3月に南欧の一部地域で直接運営を拡大した事例(ab medica、Abex、Excelencia Roboticaの流通事業買収による)は、市場投入とサービス実行を内製化しようとする動きを示している。契約製造もまた、フラッグシップシステムを超えて数量が拡大するにつれて戦略的重要性を増している。Microbot Medicalが2026年7月にLIBERTY血管内ロボットシステムに関してSanminaと締結した製造契約は、専門契約製造会社が規制されたプロセス規律を維持しながら生産拡大を支援できることを示している。バリューチェーン全体を通じて、経常収益は機器・付属品と設置後サービスに依存しており、そのためトレーニング、予知保全、サイバーセキュリティパッチ適用、部品物流が主要な差別化要因となっている。
競争環境
医療用ロボットシステム市場は中程度に分散した状態を維持しています。Intuitive Surgicalは7,500台以上のダ・ヴィンチ導入システムと広範な外科医トレーニングカリキュラムを活用してシェアを守っていますが、新規参入者が価格を侵食しています。CMR Surgicalのモジュール式ヴェルシウスロボットは80カ国以上で承認を受け、より小さなフットプリントと柔軟なファイナンスを提供し、予算制約のある施設に訴求しています。
Johnson & JohnsonのOttavaプロトタイプは2025年2月に最初の人体手術を実施し、ポリフォニックデジタルエコシステムを通じてAIビジョンを統合するという同社の取り組みを示しました。Siemens Healthineersはイメージング、ナビゲーション、自動化されたCアーム位置決めを統合して緊密に結合された術中ワークフローを構築することでロボット工学の範囲を拡大しています。Strykerは整形外科ロボット工学においてリーダーシップを維持し、Smith+NephewのCORIニープラットフォームは新しいインサートの承認を確保し、用途の深みを維持しています。
戦略的には、ベンダーは継続的収益に注力する傾向があります。ハードウェアの革新だけではもはや差別化を保証できず、予知保全のためのAI分析、統合トレーニングモジュール、クラウド配信型アップグレードが顧客ロイヤルティを固定する鍵となっています。半導体およびクラウドプロバイダーとのパートナーシップがアルゴリズム開発を加速し、イメージングおよびナビゲーションにおける買収が能力のギャップを埋めています。
医療用ロボットシステム産業リーダー
-
Intuitive Surgical Inc.
-
Stryker Corporation
-
Medtronic plc
-
Johnson & Johnson Services, Inc.
-
Siemens Healthineers AG
- 注:主要企業の掲載順は順位を示すものではありません。
医療用ロボットシステム市場
- Intuitive Surgical Inc.
- Stryker Corporation
- Medtronic plc
- Johnson and Johnson (Ethicon/Auris)
- Siemens Healthineers AG (incl. Corindus)
- CMR Surgical Ltd
- Smith and Nephew plc
- Zimmer Biomet Holdings Inc.
- Globus Medical Inc.
- Asensus Surgical Inc.
- Brainlab AG
- Think Surgical Inc.
- PROCEPT BioRobotics Corp.
- Vicarious Surgical Inc.
- Titan Medical Inc.
- Renishaw plc
- MicroPort MedBot
- Accuray Incorporated
- Omnicell Technologies Inc.
- Aethon Inc.
市場機会と将来展望
機会は、規制対応型の地理的拡大と、複数専門分野プラットフォームにおける処置カバレッジの拡大に集中している。Medicaroid社のHinotoriが2026年7月にCEマークを取得した事例(泌尿器科、一般外科、婦人科、胸部外科をカバー)は、新たなシステムがMDR枠組みの下で欧州に参入している具体例であり、資本制約と最低症例数・品質要件のバランスを取る病院に競争的な選択肢を追加している。並行して、狭いが影響の大きいワークフロー課題に対応する専門ロボットが米国の承認経路を進んでおり、Spiro Roboticsが2026年7月に気管挿管用ハンドヘルド型ロボットシステムでFDA 510(k)クリアランスを取得したことは、従来のコンソール型手術を超えて自動化の対象範囲を拡大するものである。
第二のホワイトスペース領域は、プライバシー、サイバーセキュリティ、越境データ制約に対応しながら、設置済み基盤を経常収益に転換するライフサイクル管理型AI・データサービスである。組込み型規制対象製品に対する高リスクAI義務が2028年8月2日まで延長されるEU AI法のタイムラインは、ベンダーがガバナンス、文書化、市販後変更プロセスを強化し、GDPR/HIPAA制約がクラウド機能を制限する場合にオンプレミスまたはハイブリッド分析を製品化するための時間的猶予を設けている。統合の動きは、隣接するインターベンショナルロボティクス分野でもポートフォリオおよびチャネルの機会を生み出しており、Stereotaxisが2026年7月に最大4,500万米ドルでRobocathの買収を完了したことは、カテーテルベースおよび処置用ロボティクスのエコシステム全体で能力の統合と設置済み基盤のクロスセルを加速し得るものである。
Recent Industry Developments in 医療用ロボットシステム市場
- 2026年7月:Stereotaxisは、フランスの手術用ロボットメーカーであるRobocathの買収を最大4,500万米ドルで完了した。この取引により、Stereotaxisはインターベンショナルロボティクス分野での事業基盤を拡大し、病院顧客全体でプラットフォーム、サービス、消耗品をバンドル提供する能力を強化する。
- 2026年5月:Johnson & Johnsonは、研究段階にあるOTTAVA手術ロボットシステムに関するFORTE臨床試験の結果を発表し、米国の6施設でルーワイ胃バイパス術における安全性と性能を評価した。このデータパッケージはプラットフォームの成熟を裏付け、臨床エビデンスが病院や外来プログラムの購入判断の関門となる中で、軟部組織ロボティクス分野における競争圧力を強めている。
- 2026年2月:Strykerは、Mako SmartRoboticsエコシステムの拡張として、人工膝関節全置換術向けにMako RPS(Robotic Power System)の限定的な市場投入を開始した。このハンドヘルド型アプローチは、整形外科チームにとってワークフローと導入の障壁に対応し、慣れ親しんだパワー器具の工程にロボット化を拡張するものである。
医療用ロボットシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、医療用ロボットシステム市場は、医療現場で使用されるロボットプラットフォームから生み出されるグローバル収益、ならびに臨床手技およびケアワークフローを可能にする関連器具、アクセサリー、ソフトウェア、およびサービスサポートとし定義されます。
調査範囲の除外事項:医療用途向けに設計、規制、または販売されていない汎用産業用ロボットおよび非医療用自動化機器は除外します。
セグメンテーション概要
- 製品タイプ別
- 外科用ロボットシステム
- リハビリテーション用ロボットシステム
- 非侵襲的放射線外科ロボット
- 病院・薬局自動化ロボット
- その他の製品タイプ
- コンポーネント別
- ロボットシステム
- 機器・アクセサリー
- サービス(保守、トレーニング、サブスクリプション)
- ソフトウェア・AIプラットフォーム
- 用途別
- 一般外科
- 整形外科
- 脳神経外科
- 心臓血管
- 婦人科
- 泌尿器科
- オンコロジー
- 腹腔鏡・胸腔鏡手術
- その他の用途
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- リハビリテーションセンター
- 在宅ケア設定
- 自動化レベル別
- 遠隔操作型
- 半自律型
- 自律型
- 補助・協調型
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジアその他
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
市場モデルが製品発表ではなく需要シグナルに基づくよう、手技件数、医療機器規制のマイルストーン、および医療費支出のインプットを用いてクリーンなファクトベースを構築することから着手しました。米国FDA データベース、OECD 保健統計、世界銀行、WHO、および査読済み臨床ジャーナルなどの公開情報源を活用し、ロボット需要を上下に動かし得る採用条件、安全性マイルストーン、および利用パターンを把握しました。
これらのシグナルを収益に変換するため、企業の年次報告書、投資家向けプレゼンテーション、決算説明会のコメント、および病院の設備投資予算とインストールベースの更新情報を参照した信頼性の高い報道も精査しました。並行して、企業財務・インテリジェンスおよび特許データベースの有料サブスクリプションを活用し、プラットフォームの更新タイミングとパイプラインの進捗状況を前提条件に反映させました。これらのデスクソースは例示的なものであり、網羅的ではなく、データ収集、クロスチェック、および明確化のために他の公開情報源も参照しました。
一次インタビューおよびサーベイ
インタビューおよびサーベイからのインプットは、特にシステム構成、サービスアタッチ率、ならびに病院および外来手術センターにおける購買サイクルに関して、公開データで確認した内容を検証するために活用しました。主要地域にわたるメーカー、販売代理店、臨床ユーザー、ならびに調達・生体医工学チームと幅広く対話し、回答が観察された手技件数およびインストールパターンと一致しない場合には外れ値の前提条件を再検討しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:16% | アジア太平洋地域:38% |
| 中位層:55% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ地域:36% |
| 中小規模プレイヤー:19% | マネージャー:47% | 南北アメリカ地域:26% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップを組み合わせたアプローチで構築しました。トップダウン側では、手技件数とサイトレベルの採用率を用いてアドレサブルな需要プールを再構築し、平均販売価格帯、アクセサリーのプルスルー、および年間サービス契約の動向を通じて収益に変換しました。合計値を現実的な水準に保つため、サプライヤーの収益開示、インストールベースのシグナル、およびチャネルチェックを用いて選択的なボトムアップ検証を実施し、両者の見解が一致しない場合にはモデルを調整しました。
結果の大部分を左右したインプットは、資本システムと継続的支出の比率、インストール済みシステム1台あたりの稼働率、更新・アップグレードのタイミング、サービスアタッチ率、および地域別の病院キャパシティ拡大でした。予測にあたっては、採用が設備投資予算サイクルならびに規制・償還の勢いに依存するため、シナリオ分析を重視し、一次インプットからの方向性コンセンサスを用いてシナリオを調整しました。小規模な地域やニッチなアプリケーションについてボトムアップの詳細が不足している場合は、類似する医療市場のプロキシ採用率を用いてギャップを補完し、マクロ需要指標に基づいて結果を正規化しました。
データ検証と更新サイクル
市場合計値が手技成長、インストールベースのコメント、および報告された収益構成トレンドなどの外部シグナルと整合性を保つよう、複数のチェックを通じて結果を検証しました。大きな乖離が生じた場合は別のアナリストがレビューを行い、スコープやタイミングでは説明できないギャップが生じた際にはフォローアップのアウトリーチを通じて前提条件を再検証します。
レポートは年次で更新されるほか、大規模な規制承認、主要プラットフォームの発売、または急激な需要ショックなどの重大なイベントが発生した場合には早期に更新します。納品前には最終確認を実施し、公表数値が最新の公開情報および直近の一次フィードバックを反映していることを確認します。
Mordor Intelligenceのグローバル医療用ロボットシステム市場規模と他の公表推計値との比較
医療用ロットシステムの公表市場規模が大きく異なって見えることがありますが、これは各調査会社がシステムとして計上する範囲、含まれる継続的収益の内容、および基準年の設定をそれぞれ独自に定めているためです。為替タイミングの違いや平均販売価格の変化の取り扱い方も、描かれている成長ストーリーが類似していても、ヘッドライン数値をずらす要因となり得ます。
インストールベースのシグナル、手技成長のチェック、ならびに資本設備と継続的なアクセサリー・サービスの比率が、Mordor Intelligenceの推計値を2026年に病院およびケアサイトが現実的に吸収できる水準に結びつけるための根拠として活用されています。乖離の原因としては、より広範な病院自動化ロボットを同一合計値に組み込んでいること、販売代理店のマークアップの計上方法が異なること、または設備投資予算サイクルに対して再検証されていない近期の普及曲線に依拠していることが挙げられます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 17.92 ビリオン 米ドル(2026年) | |
| グローバルコンルタント会社A | 30.50 ビリオン 米ドル(2024年) | より早い基準年を使用しており、より広範な収益バスケットを適用しているとみられ、より多くのロボティクスカテゴリーおよび関連収益がまとめて計上される場合に合計値が高くなる可能性があります。 |
| 地域コンサルタント会社B | 29.84 ビリオン 米ドル(2024年) | 2024年を起点とし、医療用ロボティクスおよびサービスラインのより広い定義を含んでいるとみられ、より厳密な臨床用ロボットシステムの境界と比較して市場規模が膨らむ可能性があります。 |
全体として、乖離の主な要因は年次の整合性と、コアとなる臨床用ロボットプラットフォームを超えて何が計上されるか、特に継続的サービスおよび隣接する病院自動化によるものです。インプットを手技およびサイト採用シグナルに遡及可能な形で保持し、サプライヤーおよびチャネルチェックで数値を照合することにより、市場が変化した際に再現・更新しやすい推計値を維持しています。
レポートで回答される主要な質問
医療用ロボットシステム市場の現在の価値はいくらですか?
医療用ロボットシステム市場は2026年に179億2,000万米ドルと評価されており、2031年までに374億4,000万米ドルに達すると予測され、15.88%のCAGRを反映しています。
医療用ロボット導入においてどの製品カテゴリーが優位を占めていますか?
外科用ロボットシステムは2025年収益の26.35%でリーダーシップを保持しており、幅広い専門分野のカバレッジと確立された償還フレームワークに支えられています。
外来手術センターが将来の成長にとって重要な理由は何ですか?
外来手術センターは入院設定と比較して30〜40%のコスト削減を実現し、2031年にかけて18.05%のCAGRを記録しており、ロボット手術件数の拡大において極めて重要な役割を果たしています。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋地域は最速の17.6%のCAGRを記録しており、中国、日本、韓国における公的資金と新興経済圏全体での保険加入率の上昇によって牽引されています。
ベンダーは病院の高い資本コストにどのように対処していますか?
メーカーおよびファイナンス会社は、初期設備投資を予測可能な運営費に転換するサブスクリプション・リース型モデルを展開しており、中所得市場での採用を加速させています。
人工知能は医療用ロボット工学においてどのような役割を果たしていますか?
AIは術中イメージングを強化し、機器の軌道を誘導し、予知保全を支援することで、外科的精度とシステム稼働率を総合的に向上させ、ベンダーにとって新たな差別化の層を形成しています。