
プログラマブルロボット市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
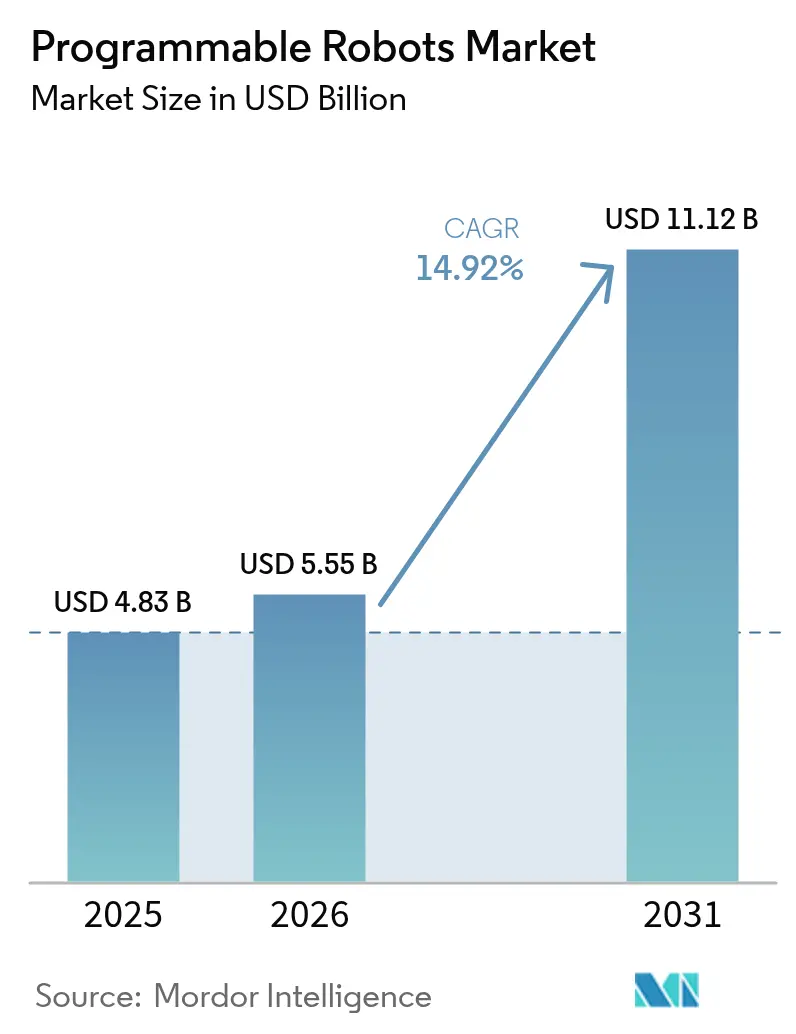
| 市場規模 (2026) | 5.55 十億米ドル |
| 市場規模 (2031) | 11.12 十億米ドル |
| Growth Rate (2026 - 2031) | 14.92 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプログラマブルロボット市場分析
2026年のプログラマブルロボット市場規模は55億5,000万USDと推定され、2025年の48億3,000万USDから成長し、2031年には111億2,000万USDに達する見通しで、2026年〜2031年にかけてCAGR 14.92%で拡大します。この成長は、義務化されたロボット工学カリキュラム、部品価格の低下、ならびにロボットが映像および音声をローカルで処理することを可能にするエッジAIチップの普及を反映しています。米国、中国、韓国、英国における国家ロボット戦略は、公的資金を労働力開発目標と連携させ、プログラマブルロボットを戦略的インフラへと転換しています。ハードウェアのモジュール性、バンドルされたソフトウェア、およびサブスクリプションベースのサポートサービスが顧客生涯価値を高める一方、サプライチェーンの現地化施策は、地政学的ショックおよび原材料制約からメーカーを守るバッファーとして機能しています。 [1]米国商務省、「韓国ロボット産業」、trade.gov
主要レポートのポイント
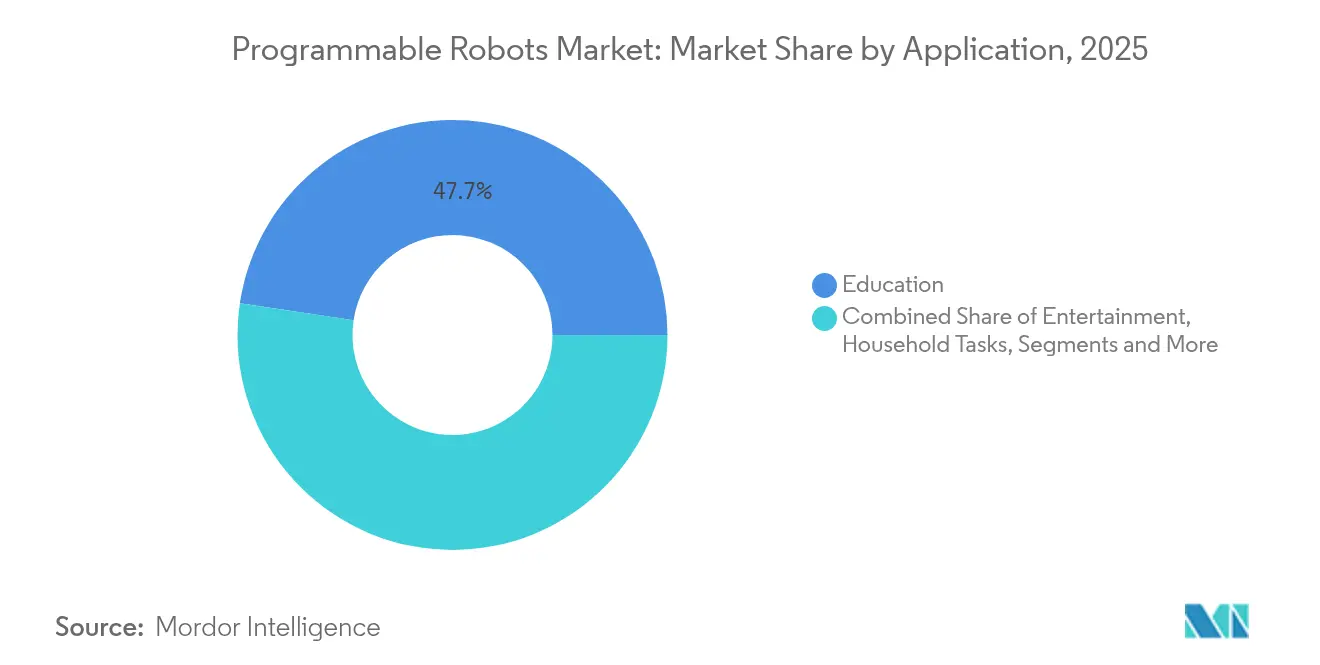
- アプリケーション別では、2025年のプログラマブルロボット市場シェアにおいて教育機関が47.65%でトップとなり、研究・プロトタイピングは2031年にかけてCAGR 16.72%で成長する見込みです。
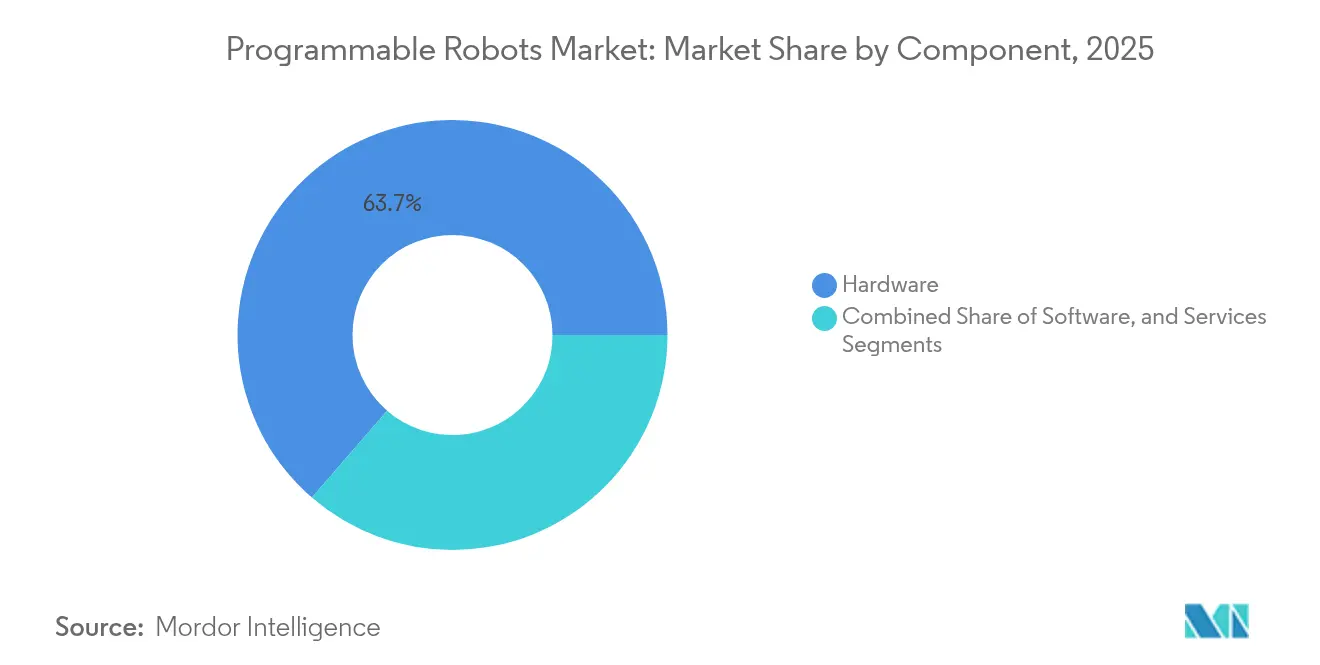
- コンポーネント別では、2025年のハードウェアの収益シェアが63.65%を占め、サービスは2031年にかけてCAGR 15.18%で拡大する見通しです。
- モビリティタイプ別では、2025年のプログラマブルロボット市場規模において車輪式システムが48.85%のシェアを保持し、脚式およびヒューマノイド型はCAGR 15.74%で加速する見込みです。
- プログラミング環境別では、2025年のグラフィカルインターフェースのシェアが56.55%を占め、ROSベースのプラットフォームは2031年にかけてCAGR 16.88%を記録する見通しです。
- エンドユーザー別では、2025年のプログラマブルロボット市場規模においてK-12スクールが42.10%を占め、高等教育・研究機関はCAGR 16.02%で成長する見込みです。
- 地域別では、2025年に北米が37.35%の市場シェアでトップとなり、アジア太平洋地域は中国の1,380億USDのロボット工学投資を背景にCAGR 16.42%で成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| STEMベースの教育カリキュラム採用の急増 | +2.8% | グローバル(北米およびEUで先行) | 中期(2〜4年) |
| 軽量コードレスキットを可能にするリチウムイオン電池価格の低下 | +2.1% | グローバル(EV(電気自動車)サプライチェーンからの波及) | 短期(2年以内) |
| オープンソースMCU(マイクロコントローラーユニット)ボードの主流化 | +1.9% | グローバル(メーカーコミュニティに集中) | 短期(2年以内) |
| オンボードの映像・音声処理を可能にするエッジAIチップ | +3.2% | APACが中核、北米・EUへ拡大 | 中期(2〜4年) |
| 国家ロボット戦略 | +2.4% | APACが先行、EUの施策が続く | 長期(4年以上) |
| 高齢化社会における遠隔プレゼンスケアロボットへの需要増加 | +1.8% | 日本、韓国、ドイツ、さらに世界の高齢化社会へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
STEMベースの教育カリキュラム採用の急増
ロボット工学は課外活動クラブから中核的な教室の必修科目へとシフトし、裁量的支出が基本インフラ支出へと転換されています。カーネギーメロン大学が2025年のK-12プログラム全体にVEX V5ビジョンセンサーモジュールを組み込む決定を下したことは、高度な知覚機能が初等教育に浸透していることを示しています。標準化されたカリキュラムは予測可能な調達サイクルを生み出し、ベンダーが工具コストを償却して生産を拡大することを可能にします。縦断的研究によれば、ハンズオンのロボット工学は従来の指導と比較して問題解決分野のテストスコアを向上させることが示されています。学区が複数年契約を締結するにつれ、プログラマブルロボット市場は安定した収益の見通しを確保し、新規参入者が専用の教育プラットフォームへの投資を促されています。
軽量コードレスキットを可能にするリチウムイオン電池価格の低下
電気自動車サプライチェーンから調達されたコモディティ電池セルにより、ワット時あたりのコストが低下し、エネルギー密度が向上しました。軽量なシャーシ設計により、固定充電ドックに関連するインフラコストを削減しながら、電源コードなしで1日中の教室運営が可能となっています。ポータブルキットはまた、放課後プログラムや遠隔学習環境へのアドレス可能なベースを拡大します。2024年の学区入札から収集した価格弾力性データは、電池パックコストの低下とエントリーレベルのロボットキットの発注数量との間に直接的な相関関係があることを示しており、数量ベースの購買交渉を強化しています。
オープンソースMCUボードの主流化
Arduino、Raspberry Pi、ESP32などのコミュニティ支援ボードは、多くのエントリーレベルのプログラマブルロボットの基盤となる低コストのプロトタイピングコアを提供しています。その豊富なライブラリは開発サイクルを短縮し、教育者が既存のコンピューターサイエンスのシラバスにプロジェクトを整合させることを可能にします。ArduinoのAlvikキットは、EUR 169.95(USD 182.40)の価格でWi-Fi、Bluetooth、および多言語IDEサポートをパッケージ化しており、オープンソースエコシステムがどのようにターンキー学習ソリューションへと転換されるかを示しています。コントローラーのコモディティ化により、プレミアムブランドとバジェットブランド間のパフォーマンス格差が縮小し、ソフトウェアコンテンツとカスタマーサポートにおける競争が激化しています。
オンボードの映像・音声処理を可能にするエッジAIチップ
マイクロコントローラーに組み込まれたニューラルプロセッシングユニットは、クラウド推論に関連するレイテンシーとプライバシーリスクを排除します。EdgeCortixは2024年がオンデバイスAIの転換点となると予測しており、その後のシリコンリリースがこのトレンドを裏付けています。NXPによるKinaraの3億700万USD買収は、組み込みカタログ向けに独自の推論エンジンを確保し、OEMがリアルタイムビジョンと音声機能で差別化することを可能にします。教室のロボットはラボ機器を認識し、音声プロンプトに従い、動的な障害物に適応できるようになり、教育的価値が大幅に向上し、プレミアム単価の正当化が可能となっています。
制約のインパクト分析*
| 制約 | CAGRへの影響(〜%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 急速に進化する機能セットに対する初期設備投資 | -1.6% | グローバル(コスト感応度の高い教育市場で特に顕著) | 中期(2〜4年) |
| 教室対応のコーディング指導者不足 | -2.1% | グローバル(発展途上市場で深刻) | 長期(4年以上) |
| 家庭用ロボットの安全認証のボトルネック | -1.3% | 北米・EU規制市場 | 中期(2〜4年) |
| 小ロットカスタムアクチュエーターのサプライチェーンの脆弱性 | -1.8% | グローバル(専門部品市場に集中) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
急速に進化する機能セットに対する初期設備投資
学区は仕様を3〜5年固定する予算サイクルに直面していますが、ロボット工学プラットフォームは毎年更新されます。購入者は技術的陳腐化を懸念し、標準化された機能ベースラインが出現するまで購入を先延ばしにすることがよくあります。ハードウェア更新オプションをバンドルしたサブスクリプションモデルはこのリスクを軽減し始めていますが、新たな調達ポリシーを必要とします。資本承認のタイムラインと急速な部品革新のミスマッチは、特に教育予算が限られた市場において即時の需要を抑制しています。
教室対応のコーディング指導者不足
カリキュラムの急速な拡大が教員養成パイプラインを上回るペースで進んでいます。カーネギーメロン大学のRobotics Academyは資格認定コースへの複数年にわたる待機リストを報告しており、この対応能力の問題を浮き彫りにしています。熟練したファシリテーターがいなければ、学校は購入したキットを十分に活用できず、リピート注文と口コミの勢いが低下します。業界コンソーシアムは非同期型マイクロクレデンシャルプログラムに投資していますが、指導者不足はプログラマブルロボット市場の長期的なブレーキとして残り続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアの基盤が収益源を牽引2025年のプログラマブルロボット市場シェアにおいてハードウェアが63.65%を占めており、これは機械組立品、センサー、駆動システムの資本集約的な性質を反映しています。ハードウェアのプログラマブルロボット市場規模は30億7,000万USDを超え、ロボットを耐久資産として位置づけるカリキュラム義務化に伴い成長が見込まれます。モジュール式シャーシと標準化されたセンサーソケットにより統合の摩擦が低減し、学年をまたいだ再利用が可能となっています。
ソフトウェアは収益規模は小さいものの、サブスクリプションアップグレードを提供するベンダーにとって70%を超えるマージンをもたらします。サービスはCAGR 15.18%を記録し、トレーニング時間、レッスンプランライブラリ、延長保証を収益化することで、ハードウェアの季節性を平準化する経常的なキャッシュフローを提供します。機関投資家はますます総保有コストを基準とするようになっており、サプライヤーはハードウェア、クラウドダッシュボード、教員専門能力開発クレジットを統合契約にバンドルするよう促されています。予測期間にわたり、一度限りのハードウェア受注を年金型のサービス収益へと転換できるベンダーが競合他社を凌駕するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


モビリティタイプ別:
車輪式プラットフォームがヒューマノイドの革新にもかかわらず優位を維持2025年のプログラマブルロボット市場シェアにおいて車輪式ロボットが48.85%を保持しており、これはパーツ数の少なさと教室での安全プロファイルが即時展開を容易にしているためです。このセグメントは豊富な既製品ドライブトレインコンポーネントから恩恵を受け、平均販売価格を公立学校の補助金の閾値内に抑えています。
しかし、ヒューマノイドおよびその他の脚式ロボットは、アクチュエーター価格の低下と制御アルゴリズムの成熟に伴いCAGR 15.74%で成長し、プログラマブルロボット市場規模のより多くのシェアを獲得すると予測されています。欧州の工学系プログラムは、歩容計画と力フィードバック原理を教えるために二足歩行キットをますます採用しており、エンターテインメントおよびヘルスケアのパイロットからの需要波及を示しています。車輪式、クローラー式、脚式にまたがるプラットフォームファミリーを展開するベンダーは、学生の進歩に応じて高度なモデルへのアップセルが可能となり、機関をブランドエコシステムに囲い込むことができます。
プログラミング環境別:
アクセシビリティとプロフェッショナルな高度性グラフィカルなドラッグアンドドロップインターフェースは2025年に56.55%のシェアを保持しており、その直感的なブロックは初めてコーディングをする学習者にとって不可欠です。しかし、ROSベースのスタックは大学がシラバスを業界ツールに合わせるにつれてCAGR 16.88%でセグメントを上回るペースで成長する見通しです。
ROSキットに帰属するプログラマブルロボット市場規模は2031年までに倍増すると予測されており、教育と専門的な展開経路を橋渡しします。ハイブリッドプラットフォームは現在、学生がブロックコーディングとPythonを切り替えられるデュアルモードIDEを搭載して出荷されており、学習の継続性を確保しています。IDE拡張性、クラウドコラボレーション、AIコード補完エンジンを強調する市場参入者は、静的なグラフィカル環境に限定された既存企業からシェアを獲得する態勢が整っています。
アプリケーション別:
教育のリーダーシップが研究の加速に直面2025年のプログラマブルロボット市場収益において教育が47.65%を生み出し、アンカー垂直市場としての地位を確立しています。標準化された調達フレームワークにより学区レベルの展開が合理化され、複数学年向けレッスンパックが更新注文を促進しています。
研究・プロトタイピングはCAGR 16.72%で、手頃なマニピュレーションアームとセンサースイートが小規模なラボに普及するにつれ、プログラマブルロボット市場規模のより多くの割合を引き付けるでしょう。研究用ロボットの突破口がモジュール式アドオンパックを通じて教室用キットにフィードバックされるクロスポリネーションが起きています。エンターテインメントおよび家庭用セグメントはまだ初期段階にありますが、消費者をブランドエコシステムに慣れさせるマーケティングファネルとして機能し、後に正規の教育現場での購買意思決定を誘導します。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー別:
K-12の基盤が高等教育の成長を支える2025年のプログラマブルロボット市場シェアにおいてK-12機関が42.10%を占め、連邦および州のSTEM資金流入によって促進されています。このレベルでの露出がブランドロイヤルティを育み、ベンダーは認定バッジや学生コンペを通じてこれを活用しています。
CAGR 16.02%で拡大する高等教育・研究センターは、論文レベルの実験をサポートするためにオープンアーキテクチャと産業グレードのセンサーを求めます。アップグレードパスと学術価格バンドルで対応するOEMは、教育の連続体全体でウォレットシェアを拡大する可能性があります。ホビイストおよびメーカーコミュニティは収益規模は小さいものの、迅速なオープンソースイノベーションサイクルを通じて製品ロードマップに影響を与え、新モジュールのベータテストの場として機能します。
地理的分析
北米プログラマブルロボット市場
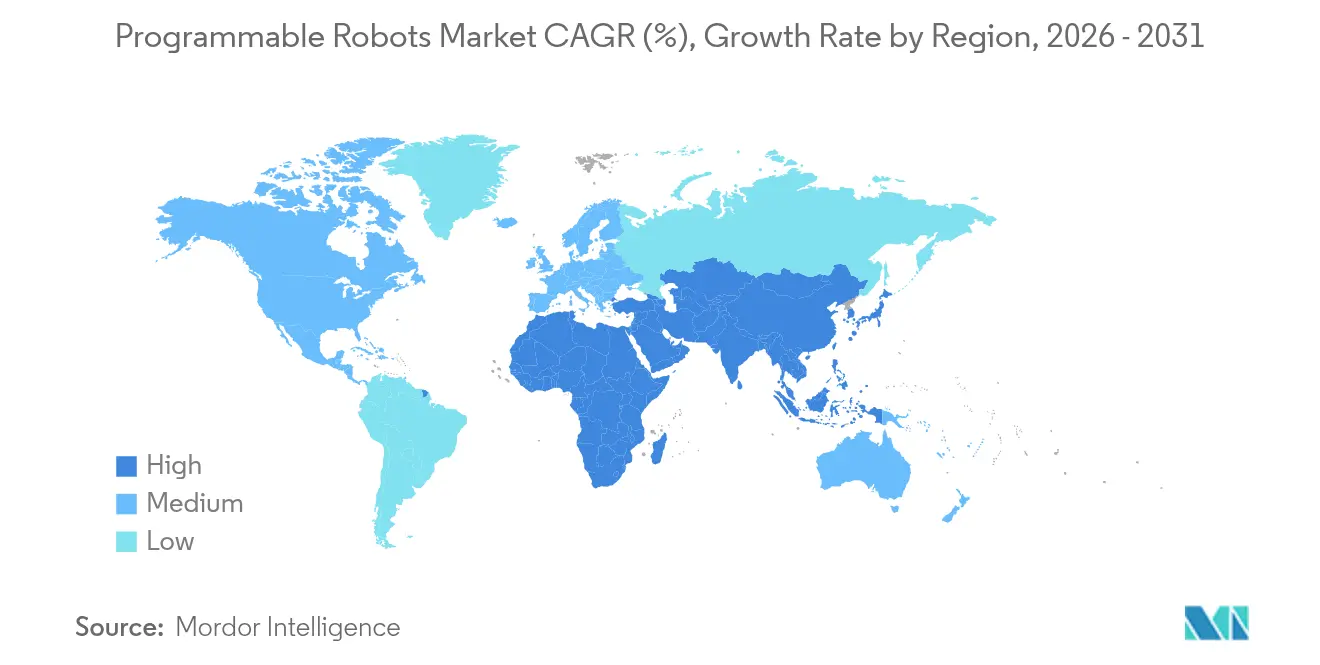
北米は2025年にプログラマブルロボット市場シェアの37.35%を占め、地区レベルの教育資金の充実と全米科学財団によるロボティクス助成金の拡充が支えとなっている。UL 3300およびISO 13482といった安全フレームワークは、コンプライアンス経路を明確化することで教室導入までの期間を短縮する。ベンダーは広範な再販業者ネットワークと学校内デモンストレーションプログラムを活用し、販売サイクルを短縮している。先進製造業への産業政策的傾斜を持つカナダと、北米サプライチェーンへの統合が進むメキシコは、地域内部品調達を支援し、関税リスクを軽減している。
アジア太平洋プログラマブルロボット市場
アジア太平洋地域は世界最速となる16.42%のCAGRを達成すると予測されており、中国はロボティクス加速に向けて1,380億 ビリオン 米ドルを動員し、全省都に研修施設を設置している。韓国の2,000億韓国ウォンのインフラプログラムと日本の新ロボット戦略は、国内OEMの資本投入を促進し、地域サプライベースの強靭性を高めている。インドの国家教育政策は6年生からのコーディング教育を重視しており、広大な新規学習者層を開拓している。地域ベンダーは半導体ファブおよびバッテリー工場への近接性を活かし、機能セットを損なうことなく競争力のある価格設定を実現している。
欧州プログラマブルロボット市場
欧州は、ホライズン・ヨーロッパの1,000億ユーロのイノベーション予算およびドイツのハイテク戦略2025の配分を基盤として、安定した成長を記録している。英国のスマートマシン戦略2035は、ロボティクス関連の国内総付加価値額として1,500億英ポンドを予測しており、教育技術投資に向けた長期的な成長余地を提供している。ただし、一般製品安全規制の改正により、コンプライアンスコストが増加しており、専任の規制対応チームを持つサプライヤーが有利となっている。汎欧州ロボティクス競技会はエコシステムの協力関係を育み、間接的に国境を越えたキット標準化を推進している。

規制環境
プログラマブルロボットは、ソフトウェアの動作を製品コンプライアンスに結び付ける、重複した安全性、AIガバナンス、サイバーセキュリティ、責任制度の下で運用されている。欧州連合では、AI法(規則(EU) 2024/1689)が、特定のAI搭載ロボティクス用途に対してリスク管理、文書化、監督義務を追加し、機械規則(規則(EU) 2023/1230)が機械の安全性と適合性評価を規定している。同一製品はサイバーレジリエンス法(規則(EU) 2024/2847)によるセキュリティ・バイ・デザイン義務や、製品責任指令(指令(EU) 2024/2853)の対象にもなり得るため、ロボットのライフサイクル全体でトレーサビリティとアップデート管理の必要性が高まっている。
国際規格は、教育、研究、商業展開における安全性および調達仕様の形成に引き続き影響を及ぼしている。ISO 10218-1:2025およびISO 10218-2:2025(2025年2月発行)は、産業用ロボットおよびロボットシステム統合の安全要件を更新し、サービスロボットの安全性は一般にISO 13482に整合させられている。2026年5月、EU交渉担当者はAIに関するデジタル・オムニバスに暫定的に合意し、AI法が機械規則などの分野別製品安全法とどのように連動するかを整理することとした。整合が完全に実施されるまで、製造業者および輸入業者は機能安全とAI制御の両方をカバーする二重のエビデンスパッケージに対応する必要があり、これがエッジAI、データ処理、ソフトウェア更新経路の設計選択に影響を与えている。
バリューチェーン分析
プログラマブルロボットのバリューチェーンは、コアコンポーネント(MCU/SoCおよびエッジAIアクセラレータ、モータードライブと電源管理IC、センサー、バッテリー)、精密機械部品(アクチュエータ、ベアリング、ギアボックス)、そしてモバイルベース、マニピュレータ、モジュール式シャーシの最終組立を含んでいる。ソフトウェアおよびコンテンツ層(グラフィカルIDE、Python/C++ツールチェーン、ROSベースのスタック、カリキュラムコンテンツ、フリート管理、デジタルツインツール)は差別化を主導する要因として重要性を高めており、サービス(教員研修、導入、保守、保証、サブスクリプションサポート)は継続的な収益を拡大し、教育および機関購買における更新サイクルに影響を与えている。
上流の制約は、特に小ロット向けカスタムアクチュエータや精密ギア部品の入手性と価格を左右している。2025年から2026年にかけての業界報道は、一部のアクチュエータ分類でリードタイムが最長14カ月に及んでいることを指摘し、半導体(モーター制御、センサー、電源IC)の生産能力をめぐる競争が続いていることも示している。同時に、産業規模のロボティクスにおける提携は、OEMおよび受託製造業者が生産能力の確保と統合を通じてレジリエンスを構築する様子を示している。ApptronikはJabilと提携(2025年2月)してApolloヒューマノイドロボットの製造を拡大し、Robust.AIはFoxconnと提携(2025年5月)してCarterプラットフォームの生産を加速した。下流の流通は、直接的な企業向け販売とインテグレーター、教育向けリセラーが混在し、コンプライアンス文書、部品供給の可用性、保守性が、性能や機能セットと並んで調達判断のポイントとなっている。
競争環境
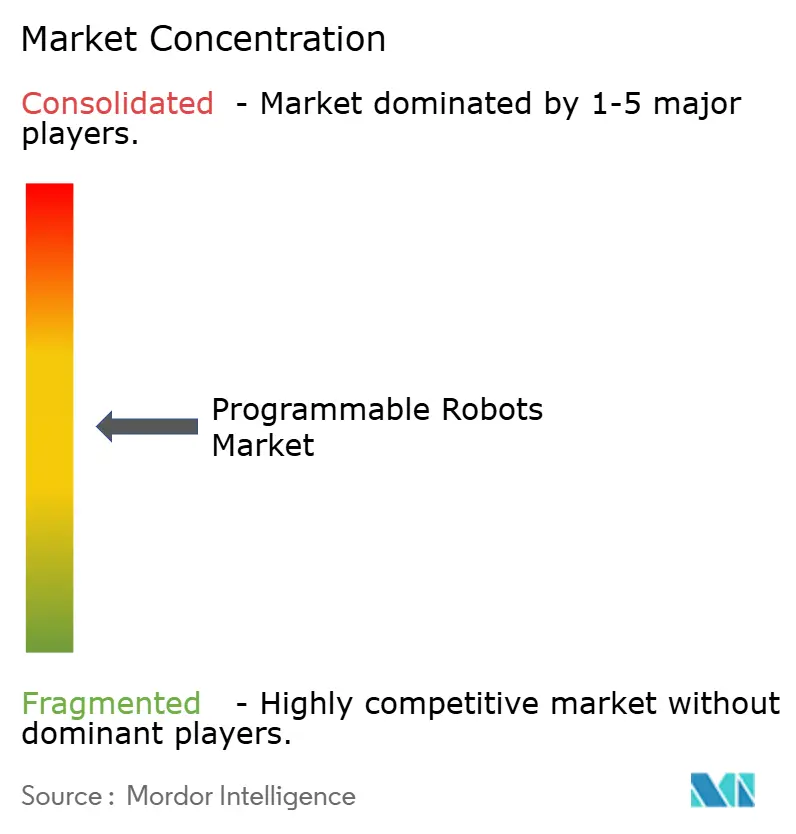
プログラマブルロボット市場は中程度に断片化したままです。LEGO EducationとVEX Roboticsは、数十年にわたる教育者との関係、独自のブリック、およびグローバルな学生トーナメントを活用してシェアを守っています。新興の中国OEMはコストリーダーシップで参入し、輸出管理リスクを回避するために国内調達のエッジAIチップをバンドルしています。中堅ベンダーは垂直統合で差別化を図っており、例えばNXPによるKinaraの買収はニューラル推論機能をコントローラーボードに直接組み込み、BOM(部品表)数を削減し、デザインウィン顧客を独自シリコンに囲い込んでいます。
戦略的パートナーシップが競争ダイナミクスを形成しています。ハードウェアメーカーはカリキュラム出版社と提携して標準準拠のレッスンライブラリをバンドルし、教師のオンボーディングの摩擦を低減しています。半導体企業はロボットOEMをリファレンスデザインで誘致し、AIを搭載したモデルの市場投入時間を短縮しています。規制も競争に影響を与えており、HYDROSシステムなどのサービスロボットプラットフォームに対するFDA 510(k)認可は、医療現場でのファーストムーバーとしての信頼性を付与します。 [4]米国食品医薬品局、「HYDROSロボットシステムの510(k)サマリー」、fda.gov
サプライチェーンの強靭性は新たな競争の場となっています。ベンダーはモーターとレアアース不使用の永久磁石のデュアルソーシングに投資し、地政学的リスクを軽減しています。透明性のあるトレーサビリティと現地組立能力を示すメーカーは、教育当局が調達の独自性を優先するにつれて、公共部門の契約をますます獲得しています。
プログラマブルロボット業界のリーダー企業
Lego Group
iRobot Corp.
SoftBank Robotics
UBTECH Robotics
VEX Robotics (Innovation First)
- *免責事項:主要選手の並び順不同
プログラマブルロボット市場
- iRobot Corporation
- Lego Group
- SoftBank Robotics
- UBTECH Robotics
- VEX Robotics (Innovation First)
- Modular Robotics Inc.
- DJI Technology Co.
- Pudu Robotics
- Xiaomi Corp. (CyberDog)
- Hanson Robotics
- Honda Motor Co. (ASIMO legacy)
- WowWee Group Ltd.
- Fischertechnik GmbH
- SuperDroid Robots Inc.
- Makeblock Co. Ltd.
- Robolink Inc.
- Robotis Co. Ltd.
- Kinova Inc.
- Nippon Electric Company (Nao joint IP)
- GJS Robot

市場機会と将来展望
プログラマブルロボットにとっての機会は、単独の教室や単一拠点での展開から、フリート全体でデバイス、ワークフロー、更新をつなぐプラットフォーム主導のエコシステムへと拡大することにある。産業オートメーションの動きは、オーケストレーションソフトウェアがロボットハードウェアと共にパッケージ化されている様子を示しており、その一例としてKUKAは2026年3月にオートメーション管理プラットフォーム(AMP)を発表し、物理オートメーションをデジタルツインとAIエージェントと連携させ、2026年7月までに北米の自動車工場での実運用が報告された。教育・研究分野に向けたベンダーにとって、このプラットフォームのパターンは、デバイス管理、カリキュラムに紐づいたコンテンツライブラリ、そして教員の負担を軽減し顧客生涯価値を拡大するバンドル型の専門開発の周辺に空白地帯を生み出している。
もう一つの機会は、規制当局がEUなどの市場でAIの挙動、サイバーセキュリティ、製品安全に関する要求を強化する中で生まれる、エッジAIとコンプライアンス・バイ・デザインの接点である。AI法(規則(EU) 2024/1689)、サイバーレジリエンス法(規則(EU) 2024/2847)、機械規則(規則(EU) 2023/1230)は、説明可能なロボット挙動、強固な更新メカニズム、追跡可能なコンポーネントに対する要求を高めており、これは完全な技術文書を提供し長期的なソフトウェアサポートを維持できるサプライヤーに有利に働く。政策の連携もまた、導入プログラムと標準化を後押ししている。ロボティクスとオートメーションに関するバルセロナ宣言2026(2026年6月)は、労働力不足と持続可能性に関連する政策優先事項を示し、ロボティクススキルの育成経路と、教育、研究機関、サービスロボット展開に適応可能な体系的な導入枠組みを支援している。
Recent Industry Developments in プログラマブルロボット市場
- 2026年7月:iRobotはRoomba Electro Plusを発表し、最新のRoombaロボットラインアップを拡大し、コアとなるロボット掃除機の枠を超えて隣接するフロアケア形態へポートフォリオを広げた。この動きは、より広範な価格帯と用途をサポートしつつ、ソフトウェアと消耗品がハードウェア販売を補完できる更新サイクルとiRobotを結び付け続けている。
- 2026年5月:SoftBank Robotics AmericaはDirect Supplyとの戦略的提携を拡大し、シニア向け住宅コミュニティに自律型フロアケアロボットを展開した。この契約は、ロボットが施設のワークフローと一体化される垂直統合型の市場開拓ルートを強化し、労働力が限られる介護環境において再現可能な導入モデルを生み出している。
- 2024年12月:韓国はAI基本法を制定し、オートメーションやロボティクスなどの分野で使用される、より影響の大きいAIシステムに関するガバナンス要件を定めた。この枠組みは、AI搭載のプログラマブルロボットを韓国に導入するベンダーのコンプライアンス計画の必要性を高め、文書化、データ取扱い、製品ポジショニングに影響を与えている。


プログラマブルロボット市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、プログラマブルロボットおよび定義された作業を実行させ、使用ニーズの変化に応じてプログラミングを更新できるようにする密接に関連する構成要素から生じる収益を対象としている。これには、一般的な利用環境全体でこれらのロボットを展開・運用するためのハードウェア、ソフトウェア、サービスが含まれる。
対象範囲の除外事項:ロボットベースではない汎用工場オートメーション、非ロボット機器向けに販売される単独部品、および無関係なITサービスは除外する。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- モビリティタイプ別
- 車輪式
- クローラー式
- 脚式/ヒューマノイド
- モジュール式/再構成可能型
- プログラミング環境別
- グラフィカル(スクラッチ/ブロックベース)
- スクリプトベース(Python/C/C++)
- ROSベース
- アプリケーション別
- 教育
- エンターテインメント
- 家事
- 研究・プロトタイピング
- エンドユーザー別
- K-12スクール
- 高等教育・研究機関
- 消費者(DIY/ホビイスト)
- テーマパークおよび展示センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、モデルの事実的基盤を設定し、予測を行う前に前提を現実的なものに保つために使用される。国際ロボット連盟の発表、米国センサス局の貿易・製造統計、ユーロスタットの生産統計、UN Comtradeの貿易フロー、ロボティクス関連出願の特許データベースなどの公開資料を検討し、出荷動向、導入シグナル、技術の勢いを把握する助けとした。
全体像を補完するため、企業の年次報告書、投資家向け説明資料、製品資料、信頼できる報道も活用し、典型的な価格層と、ロボット提供がソフトウェアやサポートとどのようにパッケージ化されているかを整理した。必要な場合には、企業財務や報道に関する有料サブスクリプションを用いて、欠落している収益分解を補完し、発売タイムラインを追跡した。このリストは網羅的なものではなく、データ収集、検証、研究の明確化のために他の多くの公開資料も参照した。
一次インタビューおよび調査
一次調査は、ロボットOEM側のチーム、チャネルパートナー、システムインテグレーター、プログラマブルロボットを購入・導入する大手エンドユーザーとのインタビューおよび構造化調査に重点を置いた。これらの対話を通じて、実際の購買においてプログラマブルとみなされるものを確認し、典型的なASPレンジを検証し、前提を確定する前にAPAC、EMEA、南北アメリカ全体での需要シグナルを検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:27% | 経営層(CXO):15% | APAC:43% |
| ミドルティア:58% | 機能/部門リーダー:40% | EMEA:34% |
| 中小規模プレーヤー:15% | マネージャー:45% | 南北アメリカ:23% |
市場規模算定と予測
市場規模算定は、ロボティクス出荷シグナル、エンドユーザーの導入パターン、再プログラム可能な制御とソフトウェア主導のタスク更新を必要とする導入の割合から再構築された、トップダウンの需要プールの構築から始まる。これらの合計は、ロボットタイプ別のサンプルASP×台数、セルイン対セルスルーに関するサプライヤーおよびチャネルの確認、そしてプログラマブルロボットに明確に対応する開示済み収益項目の集計といった、選択的なボトムアップの近似を用いて負荷試験される。
モデルで追跡される入力には、年間ロボット出荷動向、地域別ミックスの変化(特にAPACの導入状況)、中価格帯のプログラマブルプラットフォームの典型的な販売価格の推移、ソフトウェアおよびサービス契約のアタッチ率、産業用の代替とは異なる挙動を示す教育・研修導入に関する周期タイミングが含まれる。予測は、価格がどれほど速く正常化し、プログラミング環境がどれほど速く標準化するかについての専門家の合意に支えられたシナリオ分析を用いて構築される。ある地域やニッチな用途についてボトムアップの可視性が乏しい場合、ギャップは最も近い比較可能なエンドユーザーベースに紐づくプロキシ浸透率を用いて処理され、インタビューの際に再確認される。
データ検証と更新サイクル
検証は段階的な三角測量によって行われ、モデルの出力は、出荷動向、公開されている貿易動向、開示されているバックログや受注に関するコメントといった独立した指標と比較される。外れ値はフラグ付けされ、その後、前提が再検討され、差異が重要な場合には追加のヒアリングを通じて再確認される。
承認前には、算術、論理、対象範囲の整合性が確認されるよう多段階のアナリストレビューが行われ、その後、納品直前に最終的な合理性チェックが完了する。本レポートは年次で更新され、主要な製品サイクル、規制の変化、あるいはマクロ需要の急変が見通しに意味のある変化をもたらす場合には、随時更新が行われる。
Mordor Intelligenceのプログラマブルロボット市場推計と他の公開推計との比較
プログラマブルロボットに関する公開数値は、トピックのラベルが同じように見えても、対象範囲と価格層が発行者ごとに異なるため、大きく変動することがある。最大の要因は、ロボットハードウェアを超えて何が含まれるか、サービスがどのように扱われるか、そしてどの年が起点として使われるかである。
主な差異は、導入に関連するソフトウェアとサービスが総額に加算されるかどうか、更新がどのように価格設定されるかから生じており、Mordor Intelligenceは、これらがプログラマブルロボットの運用に直接紐づいており、典型的なアタッチ率や契約条件に関するインタビュー確認を通じて検証された場合にのみカウントしている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 55.5億米ドル(2026年) | |
| グローバルコンサルティング会社A | USD 4.27 B (2024) | より早い基準年を用いており、ハードウェアとコアソフトウェアを重視する傾向があるため、後発のサービス付加や導入拡大に伴う価格上昇を見落とす可能性がある。 |
| 業界パブリッシャーB | USD 4.70 B (2025) | より長期の予測期間と、より広範なタイプの組み合わせを採用しており、隣接するロボットカテゴリーを取り込み、同等の短期的な価格・導入検証を経ずに高い成長経路を適用する可能性がある。 |
この表は、基準年の選択やソフトウェア・サービスに関する集計対象が、市場総額を無視できない幅で変動させ得ることを示している。入力を観測可能な出荷・導入シグナルに紐づけ、主要な前提を専門家からの直接的なフィードバックによって検証することで、当社の推計は単一の広範な成長観に依存するのではなく、再現可能な手順に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
プログラマブルロボット市場の現在の規模はどのくらいですか?
プログラマブルロボット市場は2026年に55億5,000万USDに達しており、CAGR 14.92%で2031年までに111億2,000万USDに成長する見込みです。
最も成長の速いアプリケーションセグメントはどれですか?
研究・プロトタイピングアプリケーションは2031年にかけてCAGR 16.72%で拡大し、成長率の観点から教育を上回ります。
なぜ車輪式ロボットが教室での利用を支配しているのですか?
車輪式プラットフォームは低コスト、機械的なシンプルさ、安全性のバランスが取れており、特別な設備なしに即時展開が可能で、2025年に市場シェアの48.85%を占めています。
アジア太平洋地域は北米と比較して成長面でどのような位置づけですか?
アジア太平洋地域は2031年にかけてCAGR 16.42%で成長する見通しで、中国の1,380億USDのロボット工学投資プログラムに牽引され、北米のほぼ2倍のペースです。
エッジAIチップは市場拡大においてどのような役割を果たしていますか?
統合されたニューラルプロセッシングユニットはオンボードの映像・音声処理を可能にし、教育的価値を高めて採用を加速させ、予測CAGRに+3.2%のプラスの影響をもたらします。
学校でのより広い普及に対する主な障壁は何ですか?
高い初期設備投資とコーディング指導者の不足という2つの制約が最も重大であり、CAGRにそれぞれ−1.6%および−2.1%のマイナスの影響を与えています。
最終更新日:



