
ロボティクス市場規模とシェア
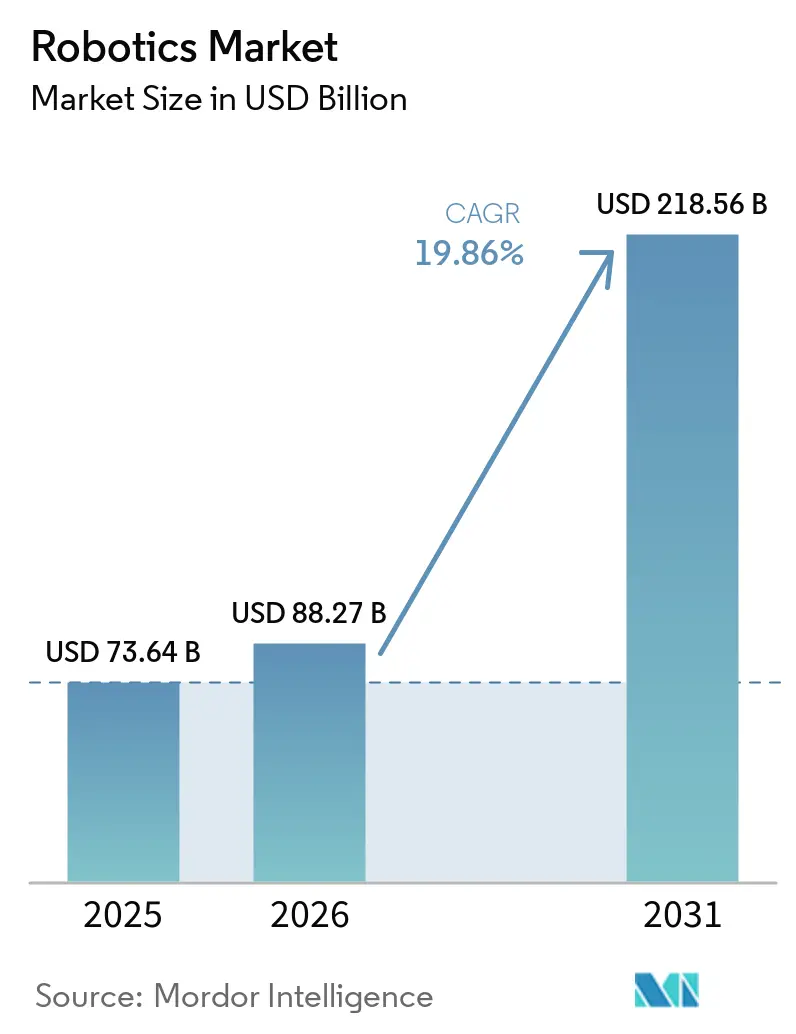
Mordor Intelligenceによるロボティクス市場分析
ロボティクス市場規模は、2026年の1,066.9億米ドル、2027年の1,195億米ドルから、2032年には2,232.8億米ドルに拡大し、2027年から2032年にかけて13.32%のCAGRを記録すると予測されています。
精密加工および多品種少量組立における自動化の必要性は、慢性的な労働力不足によってさらに強まっています。ロボティクス市場は、工場需要だけでなく、物流、医療、農業、セキュリティ分野での活用拡大からも恩恵を受けています。ハードウェアコストの低下とプログラミングの簡素化により、中小規模のユーザーや柔軟な生産拠点への導入がより現実的になっています。倉庫自動化、リショアリングインセンティブ、バーチャルコミッショニングは、統合システム、ソフトウェア、サービスに向けたベンダーの優先事項を変えつつあります。コンポーネント供給リスクとサイバーセキュリティの脆弱性は、規制対象アプリケーションにおけるプロジェクトコストの上昇や導入遅延を招く可能性があります。
レポートの主要ポイント
- ロボットタイプ別では、サービスロボットが2026年のロボティクス市場シェアの52.32%を占め、協働ロボット(コボット)は2032年にかけて18.18%のCAGRで拡大すると予測されています。
- コンポーネント別では、ハードウェアが2026年のロボティクス市場シェアの68.97%を占め、ソフトウェアは2032年にかけて13.53%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2026年のロボティクス市場シェアの58.60%を占め、2032年にかけて13.67%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 労働力不足を背景とした自動化需要の高まり | +3.2% | 世界全体、特に北米、欧州、日本、韓国で顕著 | 長期(4年以上) |
| 機能稼働時間あたりの平均ロボット価格の低下 | +2.5% | 世界全体、米国、ドイツ、日本を含む高賃金経済圏での早期利益 | 中期(2〜4年) |
| Eコマース3PLによる倉庫AMRの展開 | +2.0% | 北米および欧州、アジア太平洋地域および中東への拡大 | 短期(2年以内) |
| G-7における製造業リショアリングへの財政的インセンティブ | +1.8% | 北米および欧州、特に米国中西部およびオンタリオ州での早期利益 | 短期(2年以内) |
| ローコードロボットプログラミングプラットフォームの普及 | +1.2% | 世界全体、特に欧州および東南アジアの中小企業密集市場 | 中期(2〜4年) |
| 国家レベルのヒューマノイドR&Dミッション | +1.0% | アジア太平洋地域、特に中国、日本、韓国、北米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
労働力不足を背景とした自動化需要の高まり
労働力不足は、反復的な精度と一貫したアウトプットを必要とする製造業の職種に影響を与えています。OECDスキル・フォー・ジョブズデータベースは、専門的な技術スキルを必要とする職種の不足を含む、38加盟国にわたる継続的な職業的不均衡を特定しています。[1] 国際ロボット連盟は、2025年の米国における産業用ロボットの設置台数が38,428台に達し、前年比12%増加したと報告しています。このパターンは、全体的な労働力指標が示す以上に不足が深刻な検査、組立、その他の作業への投資を支持しています。製造業者が自動化を単なる人員削減ではなく、スループットを維持する手段として捉える場合、ロボティクス市場は恩恵を受けます。これは特に、品質検査や精巧な組立が、一貫して人員を確保することが困難な精度に依存している場合に当てはまります。
機能稼働時間あたりの平均ロボット価格の低下
機器コストの低下により、自動化プロジェクトを正当化できる施設の範囲が広がっています。ハードウェア価格の下落は、システムが複数のシフトにわたって稼働し、同じタスクを一貫して実行できる場合に特に価値があります。食品、化学、製薬の連続操業は、単一シフトの拠点よりも早期に投資回収が可能です。ロボティクス市場はまた、ユーザーが1つのタスクにセルを専用化するのではなく、製品ラインの変更に対応した柔軟な機器を採用する場合にも恩恵を受けます。ローコードツールはプログラミング工数を削減できますが、安全性の検証とセル設計には依然として熟練したサポートが必要です。ABBは、協働ロボットが固定タスクの実行を超えて、適応的なパスや自然言語ガイドによるトレーニングへと進化していると述べています。これらの機能により、製品の組み合わせ、作業指示、または運用条件が変化した際にシステムを適応させるために必要な工数を短縮できます。[2]
G-7における製造業リショアリングへの財政的インセンティブ
製造業インセンティブは、先進的な生産設備への設備投資を促進しています。オンタリオ州は2025年に製造業投資税額控除を10%から15%に引き上げ、対象法人は年間最大300万カナダドル(220万米ドル)を受け取ることができます。OECDの調査によると、補助金や税制優遇措置を通じた産業政策支出は2019年以降、主要経済圏で増加しています。期限付きの支援は、製造業者が設備を段階的に購入するのではなく、ターンキーセルと認定インテグレーターを選択するよう促す可能性があります。これは、ハードウェア、プログラミング、安全文書、設置を組み合わせることができるベンダーに有利に働きます。リショアリングプロジェクトが高い人件費を相殺するためにより高い自動化集約度を必要とする場合、ロボティクス市場は支援を受けます。また、インセンティブプログラムが要求する期間内に設置・文書化された生産セルを納入できるサプライヤーにも報いることになります。
Eコマース3PLによる倉庫AMRの展開
サードパーティロジスティクスプロバイダーは、自律移動ロボット(AMR)を活用して倉庫の人件費をより予測可能にしています。ODWロジスティクスは2025年10月にZebra Symmetry Fulfillment AMRを導入し、ピッキング率が42%改善すると見込んでいます。[3] Zebraは2025年1月に、必要なロボット台数を最大30%削減しながらスループットを向上させるよう設計された協調AMRでフルフィルメントソリューションを拡張しました。これらの導入は、中規模倉庫の初期資本要件を削減できるサービスモデルを支援します。ロジスティクス事業者が継続的な契約を通じて導入・運用費用を支払うことで、ロボティクス市場はより広い顧客基盤を獲得しています。このアプローチはまた、フリート管理、統合、保守、サポートサービスへの需要を高めます。これにより、事業者は専門的な運用サポートへのアクセスを維持しながら、倉庫の活動に合わせて自動化コストを調整することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中小企業における統合スキルの慢性的な不足 | -2.0% | 世界全体、特に欧州および東南アジアで顕著 | 長期(4年以上) |
| 高精度サーボに対する地政学的輸出規制 | -1.5% | アジアのコンポーネントサプライチェーンに依存する北米および欧州 | 中期(2〜4年) |
| 希土類磁石の価格変動 | -1.0% | 世界全体、特に欧州および北米を含む中国以外のバイヤーに顕著 | 中期(2〜4年) |
| ROSデプロイメントにおけるサイバーセキュリティの脆弱性 | -0.7% | 世界全体、特に防衛、医療、物流のデプロイメント | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中小企業における統合スキルの慢性的な不足
統合要件は、中小企業にとって依然として大きな障壁となっています。2025年のマニュファクチャリング・テクノロジー・センターの調査では、英国の金属加工中小企業がロボット導入を成功させるために必要な47のコンピテンシーが特定されました。これらの能力は、調達、安全性検証、プログラミング、保守、および運用手順にわたります。同調査は、ロボットを購入しても、より広い生産セルを設計・検証する必要性がなくなるわけではないことを明確にしています。WorldSkills Europeも、システムインテグレーションを技術的、安全性、コミッショニングの要件を持つ専門的な分野として説明しています。ローコードプログラミングがセル設計と安全性検証におけるより高コストなギャップに対処しない場合、ロボティクス市場は潜在的な中小企業需要を失う可能性があります。小規模施設はまた、単純なプログラミングインターフェースだけでなく、設置後の明確な保守手順と実践的なサポートを必要としています。
高精度サーボに対する地政学的輸出規制
精密モーションシステムは、ハーモニックドライブ、サイクロイダルリデューサー、高分解能サーボモーターなどのコンポーネントに依存しています。米国のロボティクスおよび産業機械に関するセクション232審査は、貿易制限が輸入機器および部品のコストを増加させる可能性があるという懸念を高めています。固定価格契約より高いコンポーネントコストを吸収できない場合、サプライヤーとインテグレーターはマージン圧力に直面する可能性があります。希土類磁石の価格変動は、サーボシステムおよびアクチュエーターメーカーに関連するリスクをさらに加えます。これらの圧力は、労働力不足が投資を促進する場合でも、自動化の購入を遅らせる可能性があります。ユーザーが予測可能なプロジェクト予算を維持するためには、ロボティクス市場はより強靭なサプライ体制を必要としています。リードタイムの長期化とコンポーネント調達可能性の変化は、固定された実装スケジュールにコミットしたインテグレーターにとって対応が困難な場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロボットタイプ別:
サービスプラットフォームがリードし、コボットが工場フロアを再形成サービスロボットは2026年のロボティクス市場規模の52.32%を占め、物流、医療、農業、検査、セキュリティでの用途に支えられています。これらのアプリケーションは、従来の工場環境を超えて需要を拡大しています。産業用ロボットは、高スループットの精密作業に不可欠であり続けています。世界の産業用ロボット設置台数は2025年に603,307台に達し、前年比11%増加しました。エレクトロニクスと自動車はそれぞれ、年間138,000台以上の産業用ロボットを設置しました。この設置基盤は、コントローラー、安全システム、統合、アフターマーケットサービスへの継続的な需要を支えています。
コボットは、ロボティクス産業のロボットタイプの中で最も高い成長率となる18.18%のCAGRで2032年まで拡大すると予測されています。その魅力は、共有ワークスペースや小規模生産セルへの柔軟な導入にあります。ABBは、自律的に学習し、パスを調整し、自然言語ガイドによるトレーニングを使用できる協働ロボットについて説明しています。人間とロボットが共存するワークスペースにおけるAI対応動作の安全規則は、引き続き重要な調達上の考慮事項です。自律移動マニピュレーターロボットは、コボットアームとモバイルプラットフォームを組み合わせ、ユーザーが連携した生産と構内物流ステップを自動化できるようにします。このカテゴリーは、モバイルシステムと固定システムの区別を曖昧にします。顧客が1つの協調システムでワークフローのより多くの部分を自動化できるため、ロボティクス市場はこの重複から恩恵を受けることができます。
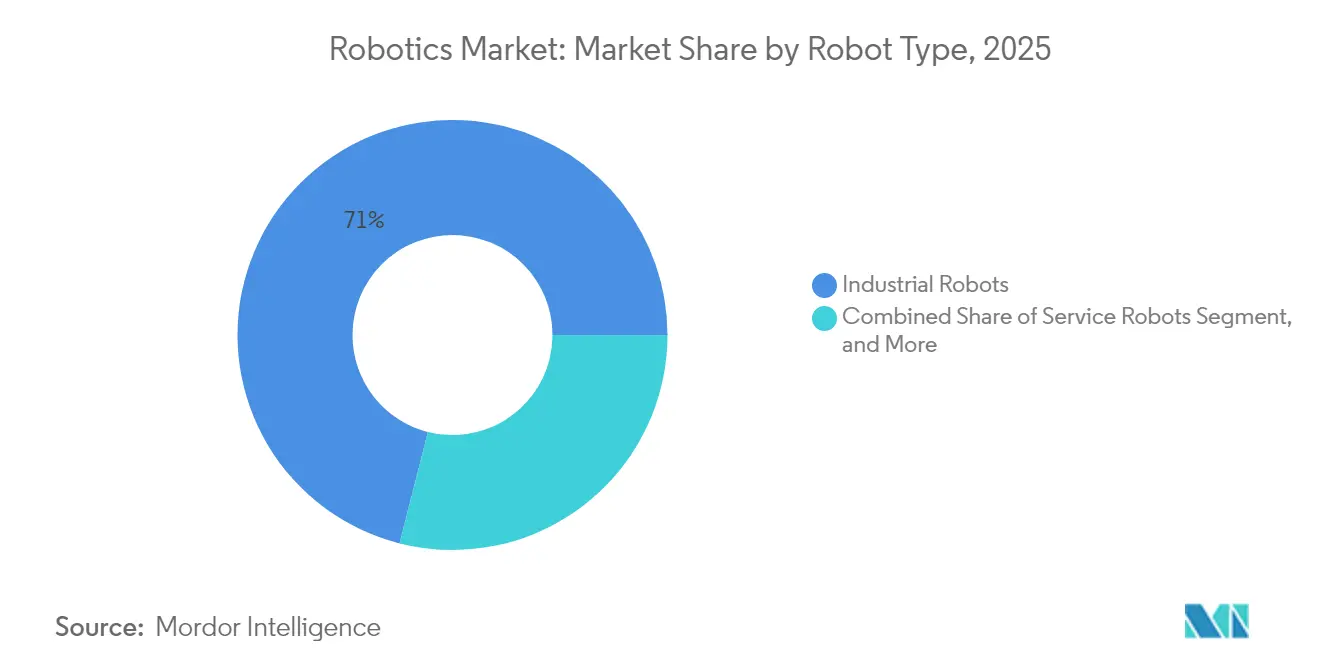
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
ハードウェアが収益を支え、ソフトウェアの重要性が増大ハードウェアは2026年のロボティクス市場規模の68.97%を占め、ロボット本体、アクチュエーター、コントローラー、センサーのコストを反映しています。精密関節とリデューサーは、性能と機器コストの中心であり続けています。ハードウェアベンダーはまた、高精度モーションコンポーネントおよび磁石ベースのサーボシステムの供給可能性に対するリスクにも直面しています。産業ユーザーは依然として、サイクルタイム、ペイロード、安全要件を満たすことができる耐久性のある機器を必要としています。これにより、ロボティクス産業における設備投資の中心に物理的なシステムが置かれけています。世界の稼働中の産業用ロボットの総数は2025年に500万台に達し、すでに稼働中の機器の規模を示しています。この設置基盤は、交換部品、フィールドサポート、コントローラーアップグレードへの需要を生み出しています。
ソフトウェアは、フリート管理、デジタルツイン、シミュレーション、AI推論がより広く普及するにつれて、2032年にかけて13.53%のCAGRで拡大すると予測されています。2026年3月、NVIDIAはABB、FANUC、KUKA、YASKAWAがOmniverseライブラリとIsacテクノロジーをロボティクス業務に統合していると発表しました。バーチャルコミッショニングにより、製造業者は導入前にレイアウトとロボットの動作をテストできます。ソフトウェアはまた、サブスクリプションとサポート契約を通じて継続的な収益を生み出すことができます。これらの機能により、プログラミングとシミュレーションがロボットシステムの商業的価値の一部となります。ユーザーが統合やロボット・アズ・ア・サービスの取り決めを求めるにつれて、ソフトウェアと並行してサービスも拡大しています。ロボティクス市場は、機器収益と継続的な運用収益のより広い組み合わせへとシフトしています。
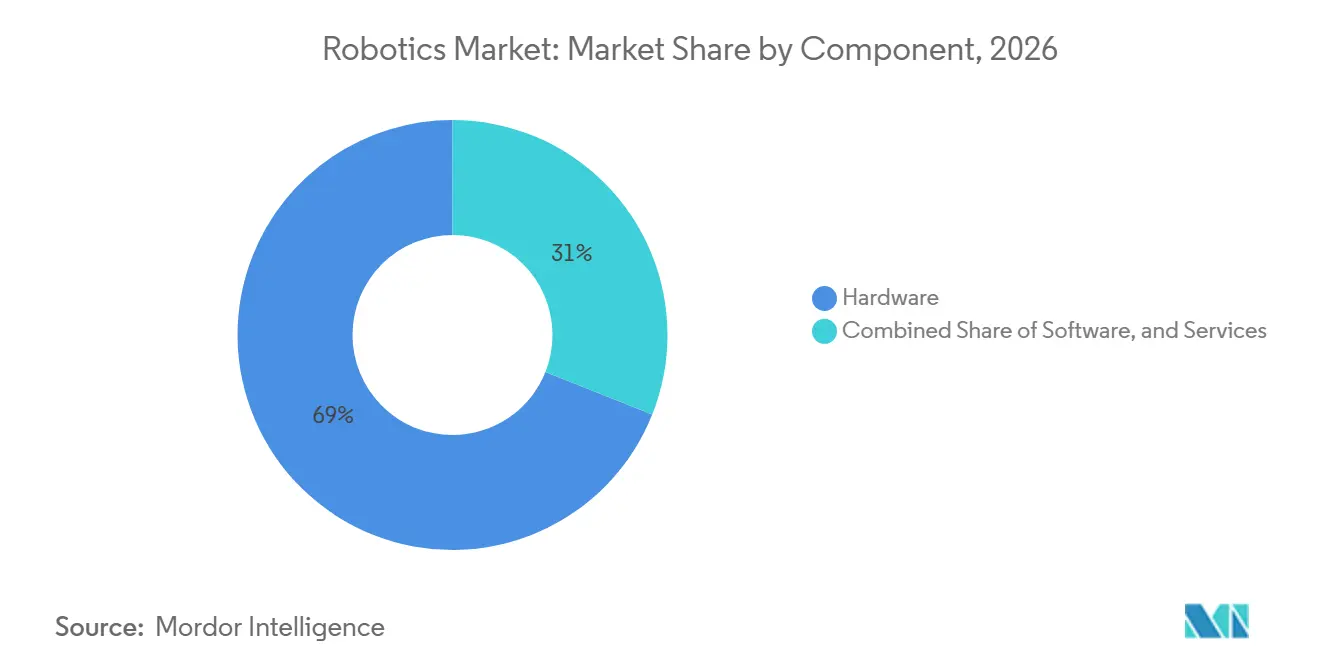
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
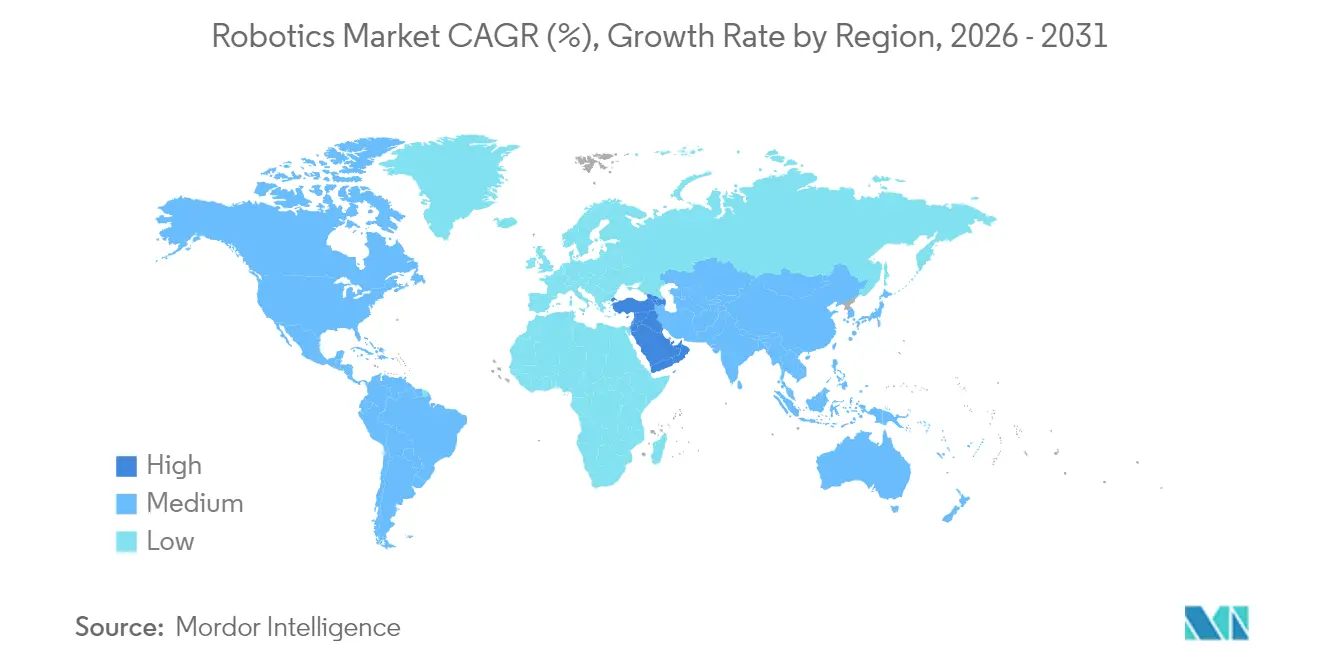
アジア太平洋地域は2026年の地域収益の58.60%を占め、2032年にかけて13.67%のCAGRで拡大すると予測されています。中国は2025年に世界の産業用ロボット導入の59%を占め、354,226台を設置し、前年比20%増加しました。中国国内ブランドが中国における設置の55%を占め、同国の自動化基盤への国内参加の強化を示しています。インドは2025年に10,500台のロボットを設置し、15%増加し、2020年から2025年にかけて27%の設置CAGRを記録しました。インドのロボット密度は製造業従事者1万人あたり67台であり、世界平均を下回っています。日本の設置台数は2025年に19%減少して36,219台となり、韓国は30,000台とほぼ横ばいでした。中国はまた、ヒューマノイドロボットの標準を策定しており、製品開発と使用に関する共通の期待を支援する可能性があります。
北米
米国は2025年に38,428台の産業用ロボットを設置し、12%増加し、IFRシリーズで年間合計第3位となりました。自動車が米国の設置台数の3分の1以上を占め、食品産業の設置台数は2025年に30%増加しました。リショアリングと労働力不足は、低賃金地域から戻る施設に必要な自動化集約度を高めています。北米のロボティクス市場はまた、モバイルロボットとフリートソフトウェアを優先する物流導入からも恩恵を受けています。カナダは2025年に5〜6%の設置増加を記録し、オンタリオ州製造業投資税額控除を含む投資条件に支えられています。メキシコは、貿易政策の不確実性が自動車および電子機器投資に重くのしかかる中、3年連続で減少しました。ロボット・アズ・ア・サービスモデルは、月次支払いによってコストを分散させることで、中堅製造業者にとって導入をより身近なものにすることができます。この資金調達構造は、機器だけでなく統合・保守サービスへの需要も支えています。
欧州、南米、中東、アフリカ
欧州は2025年に73,054台の産業用ロボットを設置し、自動車の低迷、エネルギーコスト、経済的不確実が設備投資を制約する中、14%減少しました。ドイツは8%減少後に25,000台を下回りましたが、2020〜2025年の設置CAGRが2%であり、精密・自動車関連業務における重要性を維持しています。ブラジルの設置台数は2025年に38%増加して4,300台となり、中国の自動車メーカーが同国に投資する中、自動車の設置台数が212%増加しました。アルゼンチンおよびその他の南米市場は、マクロ経済的な圧力の中でより緩やかな増加を記録しました。中東では、Boston DynamicsとアブダビのAnalogが2026年に都市インフラの検査と予防保全のためにSpotロボットを展開するアライアンスを発表しました。この展開は、工場生産ではなくインフラプログラムに結びついた需要を示しています。アフリカは初期段階の市場であり、南アフリカが主要な産業用ロボットの中心地であり、農業および建設用途への関心が高まっています。これらの地域にわたる異なる経済状況は、ベンダーが金融、統合、サービスモデルを適応させることを必要としています。
規制の枠組みと見通し
この比較は、産業用ロボットセルを選択・運用する雇用主の観点から選択された管轄区域を検討しています。メーカーの適合要件は雇用主の設備選択に影響を与え、職場の安全保護義務は結果とて生じるセルの運用方法に関係します。EU加盟国は、2023年7月19日から既存の手続きを含む第11条に代わる第VI章を含め、2027年1月20日以前に指令2006/42/ECに準拠して市場に投入された製品の入手可能性を妨げてはなりません。アラブ首長国連邦の列は、機械安全コードのもとでアブダビの雇用主に対応しています。
規制テーブル
| 意思決定要因 | 米国 | ドイツ | 中国 | ブラジル | アラブ首長国連邦 | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 労働安全衛生局 | 連邦・州市場監視当局(ZLSが調整) | 国家市場監督管理総局および国家標準当局 | 労働雇用省 | アブダビ公衆衛生センターおよびセクター規制当局 | 雇用労働省、検査・執行サービス |
| 主要な法令または方向性 | 29 CFR 1910.212 機械安全 | 指令2006/42/EC;規則(EU)2023/1230は2027年1月20日に適用 | 強制的なGB 11291.1-2011;代替規格が起草中 | NR-12機械安全およびロボットシステム適合 | アブダビ機械安全実施規範、バージョン4.1、2026年2月27日発効 | その他の規制に分類されない機械に関する1988年一般機械規則 |
| 商業的効果 | 雇用主は機械の危険かオペレーターおよび近隣作業者を保護しなければならない | 2027年設備向けのメーカー適合作業;適格なレガシー製品の保護された入手可能性 | 産業用ロボット製品は強制安全規格を満たさなければならない | ABNT ISO 10218-1、ABNT ISO 10218-2、ISO/TS 15066およびその他の適用規格を通じた適合ルート(国際規格は不在または省略時に使用) | 機械危険管理義務はアブダビの雇用主に課せられる | 雇用主・ユーザーは、検査官が書面による許可を与えない限り、通常の手の届く範囲内の危険な露出部分を保護する |
| 現在の政策の魅力度 | 中 | 中 | 中 | 高 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
米国の安全保護義務は中程度の魅力度を支持し、ブラジルの認定規格ルートは設備を選択する雇用主にとって高い魅力度を支持し、2026年アジェンダにNR-12トピックがないことは継続性を支持します。ドイツの中程度の魅力度と変化なしの方向性は、2027年1月20日以前に市場に投入された適格な指令準拠製品への雇用主の継続的なアクセスを、メーカー適合移行を通じて反映しています。中国の同等の判断は、代替規格の起草中に強制規格を設備ベンチマークとして維持し、南アフリカの判断は、2025年11月22日に協議が終了した代替提案とともに、適用される安全保護および書面による検査官免除を維持します。アブダビの2026年2月発効の枠組みは、中程度の魅力度と、アクセス防止または危険な動きを設備選択だけでは果たせない運用責任とする確立された安全保護義務を通じた継続性を支持します。
バリューチェーンの段階
バリューチェーンは、モーションコンポーネント、完全なロボット、アプリケーションインテグレーション、サポート付きロボットアクセスからのサプライヤー収益を比較します。Yaskawa Electric Corporationのロボットおよびモーションコントロールの提供が示すように、企業は複数の段階に参加できます。この重複により、設備メーカーはコンポーネント価値を獲得するルートを得る一方、アプリケーションエンジニアリングは別の商業的役割として残ります。中心的な区別は、機械を供給することと、使用可能な生産または倉庫システムを提供することの間にあります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| モーションコンポーネント供給 | Yaskawa Electric Corporationなどのサーボおよびモーションコントロールサプライヤー | コンポーネント販売 | 対象ロボットプラットフォームへの資格認定 | 生産拡大前にコンポーネント選択を資格認定する |
| ロボット製造 | Fanuc CorporationおよびYaskawa Electric Corporationなどのロボットメーカー | ロボット設備販売 | ペイロード、リーチ、アプリケーション要件の適合 | 定義されたタスク要件に基づいてプラットフォームファミリーを構成する |
| アプリケーションインテグレーション | JOT Automationなどのシステムインテグレーター | アプリケーションエンジニアリングおよびインテグレーション手数料 | ロボットと顧客の生産プロセスの組み合わせ | 複製前に完全なセルを検証する |
| フリートアクセスおよび運用サポート | Locus Roboticsなどの倉庫ロボット・アズ・ア・サービスプロバイダー | 年サブスクリプションおよび新規サイトセットアップ手数料 | バンドルされたソフトウェア、サービス、サポート義務の維持 | 展開およびサポート能力に合わせてフリート拡大を調整する |
| 情報源: Mordor Intelligence | ||||
Locus Roboticsは、倉庫サブスクリプションにロボット、ソフトウェア、サービス、サポートをバンドルし、ボット単位で年間前払いで請求し、新規サイトごとに1回限りのセットアップ手数料を設けています。この構造により、展開サービスと継続的なサポートがプロバイダーと顧客の収益関係に組み込まれます。生産タスクが標準的なロボットアクセスを超えたエンジニアリングを必要とする場合、インテグレーションスペシャリストは別の参入機会を保持します。したがって、継続的な契約は、設置済みシステムをサポートする能力をサプライヤーの商業的スケーラビリティの一部にします。
競合環境
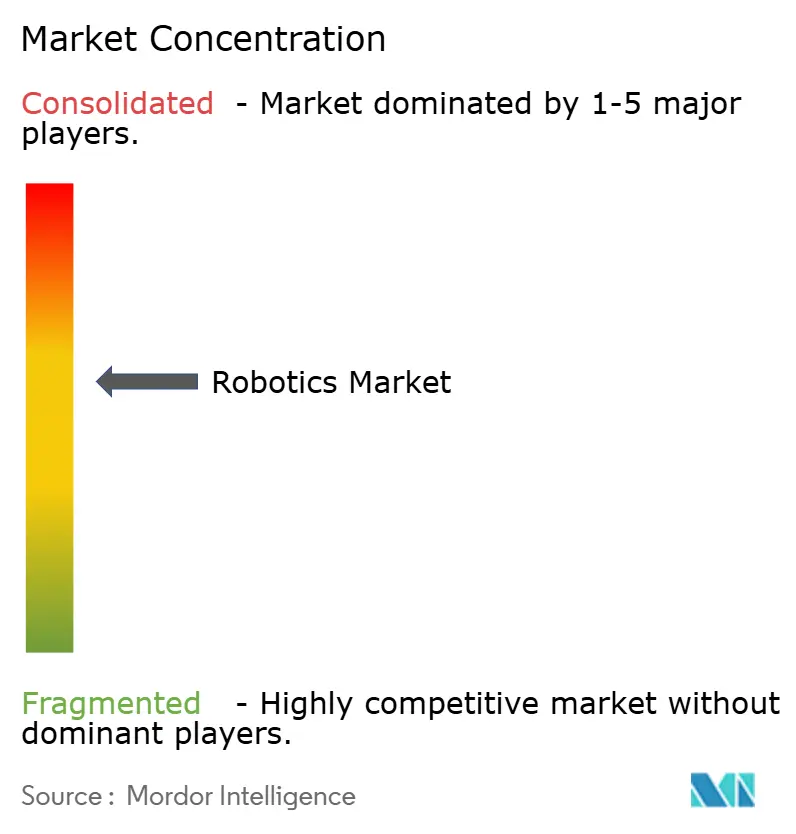
ABB、FANUC、Yaskawa、KUKAは最大の産業用設置基盤を持ち、その合計フリートは世界で200万台を超えています。ロボティクス市場は産業機器においては適度に集中していますが、コボット、ソフトウェア、ヒューマノイドシステムではより多様な競争が見られます。確立されたOEMは、ハードウェアの交換サイクルを超えてユーザーを維持するために、コントローラーレベルのAI推論、シミュレーション、ソフトウェアツールを追加しています。2026年3月、NVIDIAはABB、FANUC、KUKA、YASKAWAがデジタルツインおよびフィジカルAIアプリケーション向けにOmniverseライブラリとIsaacテクノロジーを統合していると発表しました。このコラボレーションは、バーチャルコミッショニングがシステム設計の戦略的な部分となったことを示しています。ベンダーはまた、ロボット・アズ・ア・サービスパートナーシップ、ソフトウェア、サポートからの継続的な収益を求めています。
ソフトウェア重視の新規参入者は、独自のコントローラーおよびプログラミングモデルに挑戦しています。AGIBOTは2026年に、ドラッグアンドドロップコンポーネントを使用したロボットワークフローオーケストレーション向けのゼロコードプラットフォームとしてGenie Studio Agentを発売しました。これらのツールは、クローズドなコントローラー言語に依存するベンダーが持つ優位性を低下させる可能性があります。サイバーセキュリティは、医療、防衛、物流における導入の競争選定においてさらなる要因となっています。INCIBE-CERTは2025年にGhost Robotics Vision 60システムにおける重大な脆弱性を特定し、デフォルト認証が欠如している場合のCVSSスコアは9.2でした。Navigation2プロジェクトも、認証されていないネットワークパケットによってトリガーされる重大なヒープ境界外書き込みの脆弱性を開示しました。
IEC 61508機能安全規格とISO 10218-1ロボット安全要件は、規制対象用途の調達においてますます重要になっています。ハードウェアとソフトウェアにわたる文書化された安全ケースは、強力なシステムインテグレーション能力を持つプロバイダーに有利に働く可能性があります。FANUCは2025年9月に重作業用途向けのM-1000/550F-46Aを発表し、550kgのペイロードと4.6mのリーチを備えています。FANUCはまた2025年6月に、切断、溶接、フライス加工、穴あけ途向けのM-800/60-20Bを発表しました。医療ロボティクスと中小企業向け導入ツールは、新規プロバイダーが確立されたOEMと競争できる分野であり続けています。主要4社の産業用OEMの合計設置フリートが200万台を超える一方、専門セグメントにわたって意味のある競争が残っているため、市場集中スコアは中程度です。
ロボティクス産業のリーダー
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corporation
-
KUKA AG
-
DENSO Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ロボティクス市場 このレポートでカバーされる企業
- ABB Ltd.
- FANUC Corporation
- Yaskawa Electric Corporation
- KUKA AG
- Kawasaki Heavy Industries, Ltd.
- Universal Robots A/S (Teradyne, Inc.)
- DENSO Corporation
- Mitsubishi Electric Corporation
- OMRON Corporation
- Stäubli International AG
- Epson Robots (Seiko Epson Corporation)
- Comau SpA (One Equity Partners LLC)
- Nachi-Fujikoshi Corp.
- Toshiba Corporation
- Intuitive Surgical, Inc.
- Stryker Corporation
- iRobot Corporation
- Boston Dynamics, Inc.
- Locus Robotics Corp.
- DJI Technology Co., Ltd.
市場参加者にとっての主要な機会
この比較は、病院輸送設置、建設現場検査、産業用ロボティクスインテグレーション資金調達を分離しており、プロバイダーはそれぞれ設備の納入、サービスのパッケージ化、またはインテグレーションフレームワークの開発を行います。資金提供されたインテグレーションフレームワークは、技術準備レベル4から7に進み、少なくとも3つの実世界の産業パイロットで検証される必要があります。Horizon Europeへの参加は、EU加盟国、アイスランド、ノルウェー、または適格な関連国に設立された事業体に限定されており、追加国の適格性は申請時に確認され、助成金署名までに協定が発効します。非適格国の管理には、申請者の設立国によって肯定的に評価された保証が必要であり、中国または中国に拠点を置く法人によって管理される事業体はこれを提出できません。
市場機会テーブル
| 機会 | 今なぜか | バイヤー・リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 病院AGV・AMRの供給と設置 | Alexandra病院再開発調達の落札待ち | シンガポール保健省の病院プロジェクト | 指名されたサブコントラクトの設置責任に合わせてロボット供給を調整する | 入札期間は終了 | 参加するAMRサプライヤーおよび設置業者 |
| パッケージ化された建設現場検査 | オープンサービス入札は2026年11月27日に締め切り | ジュロン・タウン・コーポレーション | 1つのパッケージ化されたAMR検査サービスを提供する | 完全な検査提案の提供 | 検査サービスインテグレーターおよびBoston Dynamics Inc.(現代自動車グループのポートフォリオ内で独立して運営) |
| 産業用ロボティクスインテグレーションフレームワーク | 助成金トピックは2026年11月17日に開始予定、提案期限は2027年3月18日 | 適格な産業企業およびロボティクスインテグレーションチーム | モジュール式で相互運用可能なインテグレーションフレームワークを開発する | 複数サイトにわたる産業検証の調整 | 適格なロボットイテグレーターおよび製造パートナー |
| 情報源: Mordor Intelligence | |||||
最も強力なサービス機会は、ロボットと検査デリバリーを組み合わせた、ジュロン・タウン・コーポレーション(JTC)向けの完全な検査提案です。そのオープンサービス入札は、建設現場向けの1つのパッケージ化されたAMR検査ソリューションを求めており、提出期限は2026年11月27日です。完全な検査提案の提供が主な障壁であり、これを組み立てられるサービスインテグレーターに有利に働き、ロボットメーカーにサービス契約へのパートナーチャネルを与えます。
最近の産業開発事情 ロボティクス市場
- 2026年10月:FANUCと日立は、自律的な製造オペレーションのためにAIと産業用ロボティクスを組み合わせた戦略的パートナーシップを発表しました。このアライアンスは、FANUCのモーションコントロールの専門知識と日立のエンタープライズITおよび産業用IoT能力を結びつけ、自動車および電子機器顧客向けの統合ファクトリーインテリジェンスソリューションを目指しています。
- 2026年9月:FANUC Europeは次世代R-2000/Eシリーズ産業用ロボットを発表しました。このロボットは、高デューティサイクル用途における保守要件の削減と総所有コストの低減を目的として設計されています。この発売は、マテリアルハンドリングのためのAMRおよびヒューマノイド代替品を評価している顧客からのサイクルあたりコスト圧力に直接対応しています。
- 2026年8月:FANUCはM-810シリーズ加工ロボットを発売しました。高剛性と高度な精度制御を組み合わせ、大型金属部品のロボットによるフライス加工、穴あけバリ取りを可能にし、高価なCNC工作機械への製造業者の依存を低減します。
- 2026年3月:NVIDIAはABB Robotics、FANUC、KUKA、YASKAWAとのNVIDIA OmniverseおよびIsacシミュレーションフレームワークの統合を発表し、合計200万台以上の産業用ロボットの設置基盤にわたってデジタルツインベースのバーチャルコミッショニングを可能にしました。NVIDIAは同時に、汎用ロボットインテリジェンスの商用ライセンスを伴うGR00T N1.7をリリースしました。
ロボティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ロボティクス市場は、商業、産業、機関、防衛、消費者向けの作業のために世界中で販売または導入された産業用・サービスロボットプラットフォームからの年間収益を測定します。ロボットプラットフォームのハードウェア、ロボット専用ソフトウェア、統合費用、ロボット・アズ・ア・サービス収益を計上します。
対象外:別途販売されるスタンドアロンセンサー、ロボットプラットフォームに関連しない汎用ソフトウェアライセンス、ロボットシステムの販売外で販売される非ロボット産業機械は除外されます。
セグメンテーション概要
- ロボットタイプ別
- 産業用ロボット
- サービスロボット
- 協働ロボット(コボット)
- モバイル・AMR
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス(インテグレーション、ロボット・アズ・ア・サービス)
- アプリケーション別
- 製造・組立
- 物流・倉庫管理
- 医療・外科
- 防衛・セキュリティ
- 検査・保守
- 清掃・衛生管理
- エンドユーザー産業別
- 自動車
- 電子・半導体
- 食品・飲料
- 医療機関
- 軍・防衛
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
国際ロボット連盟の世界ロボット産業・サービスシリーズなどの公開エビデンスは、設置台数、サプライヤーの活動、サービスロボットの販売、ロボット・アズ・ア・サービスのフリートを追跡しています。欧州委員会共同研究センターのロボティクス市場シェア調査は、産業用・サービスロボットの分類と生産・採用エビデンスをどのように調整できるかを説明しており、ユーロスタットの企業指標と米国国勢調査局の製造業年次調査は、採用、購入、設置済み機器、設備投資の文脈を加えています。
企業の10-K、年次報告書、投資家向け資料、公開入、信頼できる報道は、サプライヤーの収益、製品価格、設置フリート、投資計画、導入タイミングを相互確認することができます。これらの記録は、公開された出荷・採用シグナルを市場定義の収益カテゴリーに関連付けるのに役立ちます。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられています。
一次インタビューおよびサーベイ
一次調査は、ロボットメーカー、ソフトウェアおよびロボット・アズ・ア・サービスプロバイダー、システムインテグレーター、ディストリビューター、製造、物流、医療、防衛、その他のサービス環境における導入ユーザーとの構造化インタビューを活用します。回答者は、バンドルされたシステム価格に含まれるもの、個別に請求されるソフトウェアまたは統合、導入量、実現価格に関する二次エビデンスを検証し、セグメントまたは地域別のギャップを特定します。情報が相反する場合、アナリストはソース定義を再確認し、入力をモデルに組み込む前に独立したサプライヤー、チャネル、またはエンドユーザーシグナルからの裏付けを求めます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:20% | アジア太平洋:40% |
| 中位層:55% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
アナリストは、承認された市場境界を使用してトップダウンで世界収益の推計を構築し、選択した部分をサプライヤーおよびチャネルエビデンスと照合します。モデルは、産業用ロボットの設置台数、プロフェッショナルおよび医療サービスロボットの販売、ロボット・アズ・ア・サービスのフリート成長、平均プラットフォーム価格、工場、倉庫、病院、その他の導入環境における設備投資を収益プールに関連付けます。サプライヤーの申告書と製品開示は、プラットフォーム価値をソフトウェア、統合、継続的なサービス料金から区別するのに役立ち、出荷・採用エビデンスはロボットタイプ、コンポーネント、用途、エンドユーザー産業、地域のシェアを支えています。
2027〜2032年については、シナリオ分析が設置・フリート拡大を価格、サービスミックス、エンドマーケット投資に結びつけ、一次回答者が各ドライバーがバリューチェーンの自分の部分にとって妥当かどうかを確認します。未報告のセグメントまたは国に個別の値が必要な場合、アナリストは最も近い関連する採用、サプライヤー、または産業指標を使用し、直接エビデンスが得られるまで境界付きの入力を記録します。サプライヤーのロールアップや平均販売価格に出荷量を乗じたサンプリングなどの選択的なボトムアップチェックが、世界合計と選択された地域推計を検証します。サプライヤーまたはチャネルデータが欠落している場合は、特にソフトウェアまたはサービス料金とバンドルされたハードウェアについて、文書化された範囲と重複チェックを通じて処理されます。
データ検証と更新サイクル
アナリストは、独立したサプライヤー収益、ロボット出荷、サービスフリート、エンドユーザー採用、地域投資シグナルに対して推計を三角測量し、トレンドの断絶、異常なシェア変動、報告値とモデル値の差異を調査します。差異が定義の変更、バンドル料金、またはタイミングのずれを反映している可能性がある場合、アナリストは基礎となる開示を確認し、明確化が推計を変更する場合は関連する回答者に再連絡します。第2のアナリストがサインオフ前にソースカバレッジ、計算、セグメント合計をレビューし、その後、年次更新、重要な市場イベント後の中間更新、納品前の新たなレビューが行われます。
Mordor Intelligenceのロボティクス市場推計と他の公表推計との比較
公表された推計は、計上する取引・製品や需要モデリングに使用する入力が異なる場合があります。ロボティクス市場は、商業、産業、機関、防衛、消費者向けの作業のために世界中で販売または導入された産業用・サービスロボットプラットフォームからの年間収益を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。未報告のセグメントまたは国に個別の値が必要な場合、アナリストは最も近い関連する採用、サプライヤー、または産業指標を使用し、直接エビデンスが得られるまで境界付きの入力を記録します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,058億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,318億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値(1,058億米ドル)を2年後の時点で24.6%上回っています。そのテクノロジーフレームワークは、ロボット製造・応用だけでなく、コンピューターアプリケーションや工作機械設計も包含しており、より広い計上カテゴリーとなっています。 |
| グローバルコンサルタンシーB | 597億米ドル(2026年) | 2026年ベースでは、この推計は本レポートの2027年値(1,058億米ドル)を1年後の時点で43.6%下回っています。公表された予測は、より低い2026年の出発点推計とその後のより緩やかな成長に従っています。 |
Mordor Intelligenceのアナリストは、独立したサプライヤー収益、ロボット出荷、サービスフリート、エンドユーザー採用、地域投資シグナルに対して推計を三角測量し、トレンドの断絶、異常なシェア変動、報告値とモデル値の差異を調査します。
レポートで回答された主要な質問
ロボティクス市場の現在の規模はどのくらいですか?
ロボティクス市場は2026年に1,066.9億米ドル、2027年に1,195億米ドルと予測されています。ロボティクス市場の予測値は2032年に2,232.8億米ドルです。労働力不足、サービスロボットの用途拡大、倉庫自動化、ソフトウェア主導のシステム設計が見通しの中心となっています。
2032年までのロボティクスの予測CAGRはどのくらいですか?
ロボティクス市場は2027年から2032年にかけて13.32%のCAGRを記録すると予測されています。この予測は、製造業と物流における自動化への継続的な需要と、統合、シミュレーション、継続的なソフトウェアサービスの役割の拡大を反映しています。
最大の収益シェアを持つロボットタイプはどれですか?
サービスロボットは2026年に収益の52.32%を占めました。その用途は物流、医療、農業、検査、セキュリティにわたり、従来の工場自動化を超えて需要を広げています。コボットは2032年にかけて18.18%のCAGRで最も速い拡大を記録すると予測されています。
最も速く拡大しているロボティクスコンポーネントはどれですか?
ソフトウェアは2032年にかけて13.53%のCAGRで拡大すると予測されています。デジタルツイン、シミュレーション、フリート管理、AI推論は、ユーザーがシステムのテスト、導入済み機器の管理、継続的なサービス関係の構築を支援するため、この見通しを支えています。
世界のロボット需要をリードしている地域はどこですか?
アジア太平洋地域は2026年に収益の58.60%を占め、2032年にかけて13.67%のCAGRで拡大すると予測されています。中国の大規模な設置基盤と、世界平均と比較してインドのロボット密度が低いことが、異なる形の地域需要を生み出しています。
ロボティクスのより広い普及を妨げているものは何ですか?
統合スキル、コンポーネントの貿易制限、希土類供給リスク、サイバーセキュリティリスクは、導入コストと複雑さを増大させる可能性があります。プログラミングツールがセル設計、検証、保守、安全要件を解決しない場合、中小企業は特に影響を受けます。