
パーソナルロボット市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
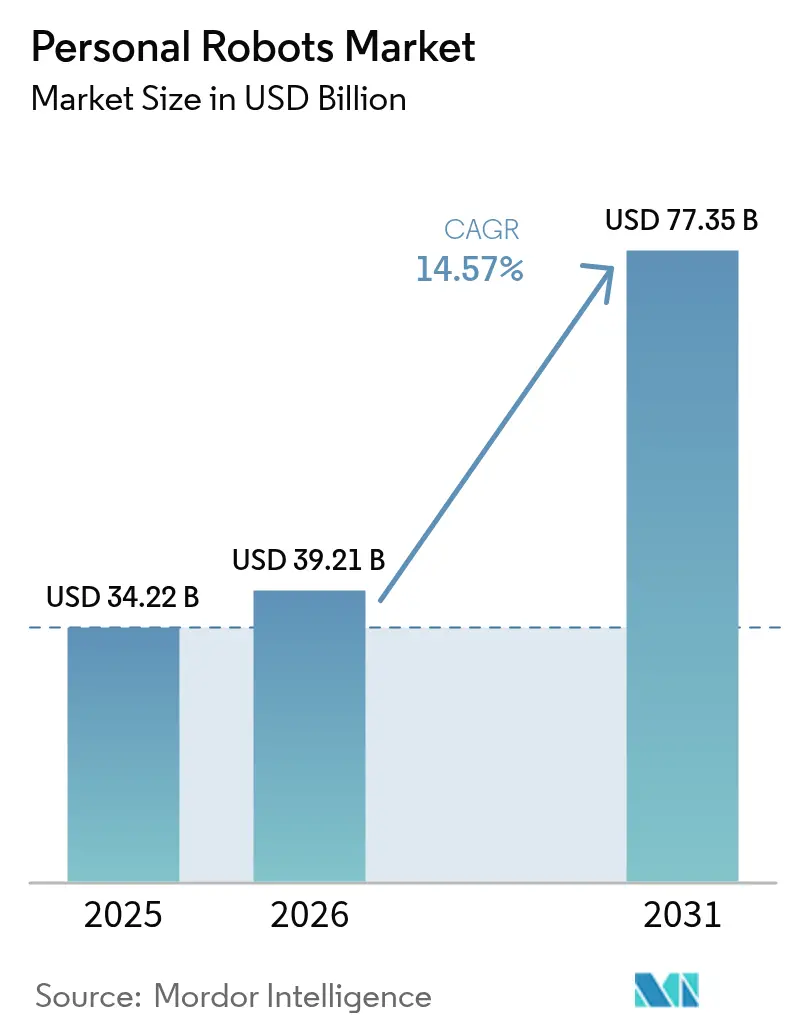
| 市場規模 (2026) | 39.21 十億米ドル |
| 市場規模 (2031) | 77.35 十億米ドル |
| Growth Rate (2026 - 2031) | 14.57 % |
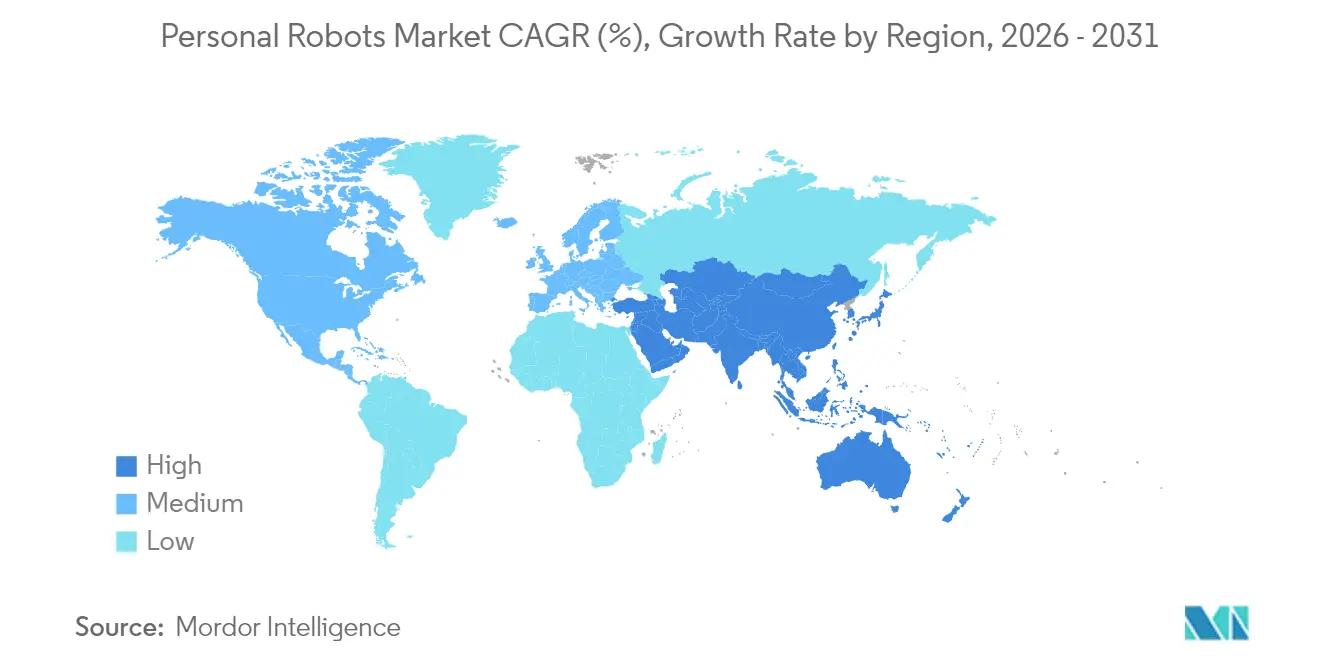
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
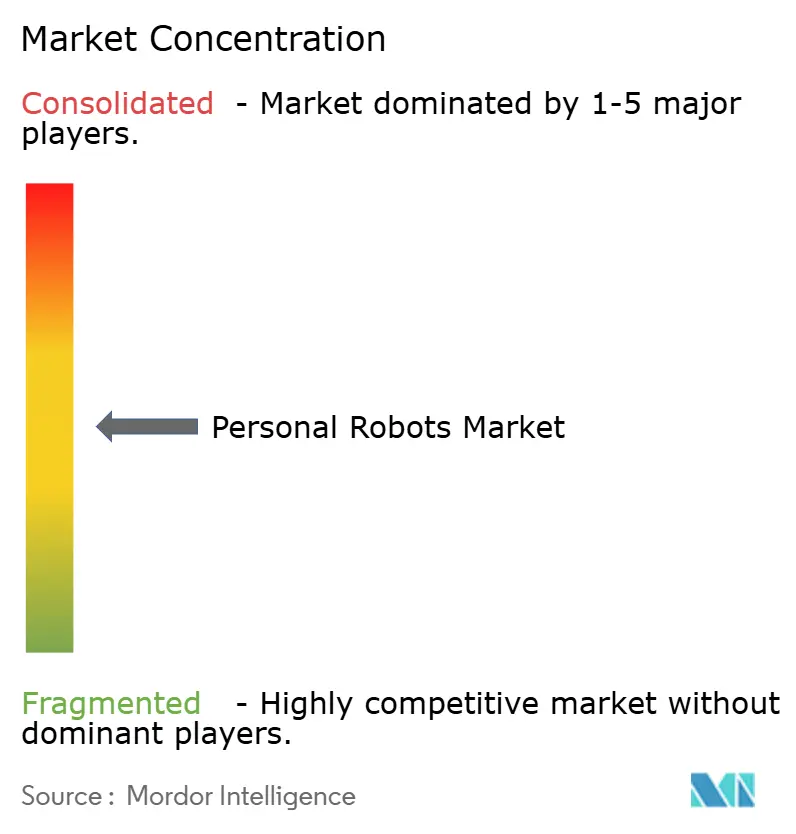
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパーソナルロボット市場分析
パーソナルロボット市場規模は2025年に342億2,000万米ドルと評価され、2026年の392億1,000万米ドルから2031年には773億5,000万米ドルへと成長し、予測期間(2026年~2031年)における年平均成長率は14.57%と推定されます。成長を牽引するのは、手頃な価格のオンデバイスAI、介護支援を必要とする高齢化社会、そして生活空間の中でロボットが安全に移動できるナビゲーションソフトウェアという三つの収束する力です。掃除機は依然として主要な収益源であり、消費者が自律型デバイスを信頼し、自宅内での自由な移動を許容する意欲を持っていることを示しています。アジアのメーカーがコンポーネントの供給を支配しており、同地域にコスト優位性をもたらし、グローバルな普及を加速させています。一方、クラウドベースのソフトウェアとサブスクリプションの追加サービスが収益モデルを再構築し始めており、一度限りのハードウェア販売を継続的な収益ストリームへと転換しています。
レポートの主な要点
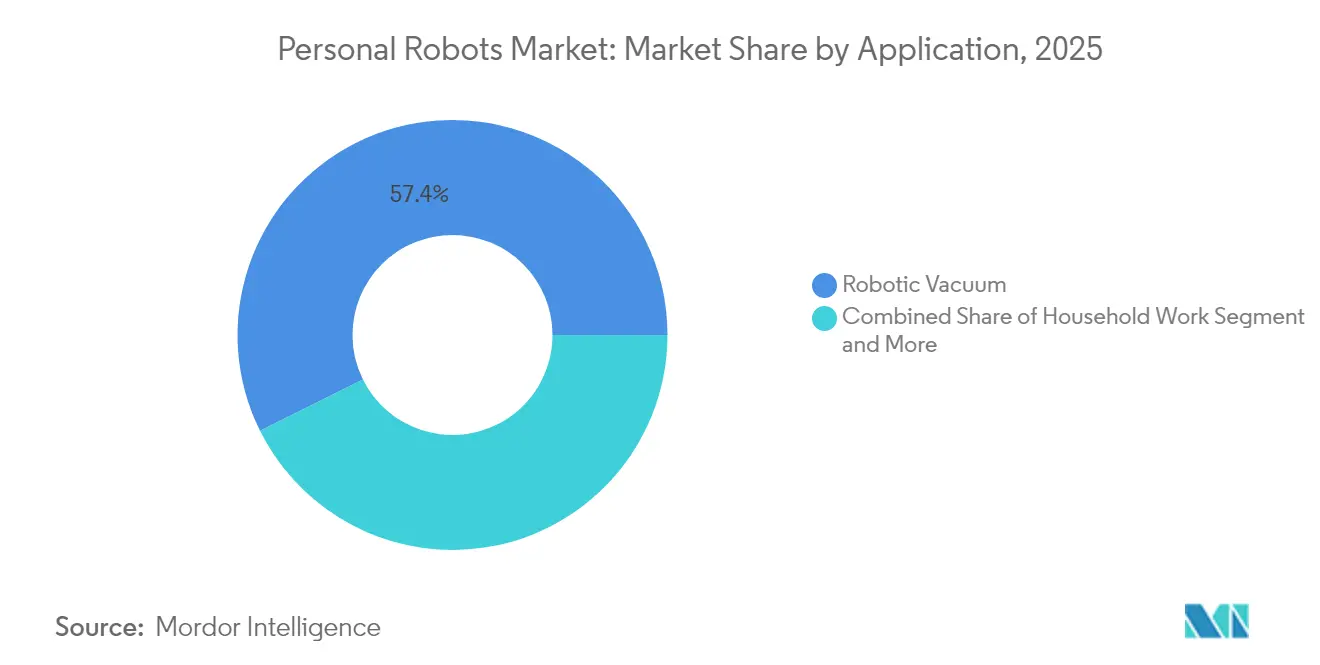
- 用途別では、家事ロボットが2025年のパーソナルロボット市場シェアの57.35%を占めるものの、高齢者・障害者支援が最速の年平均成長率23.2%で2031年まで拡大する見込みです。
- 移動方式別では、車輪付き移動型が2025年の収益シェアの66.20%を占め、ヒューマノイド二足歩行型が2031年まで最速の年平均成長率28.4%で成長する見通しです。
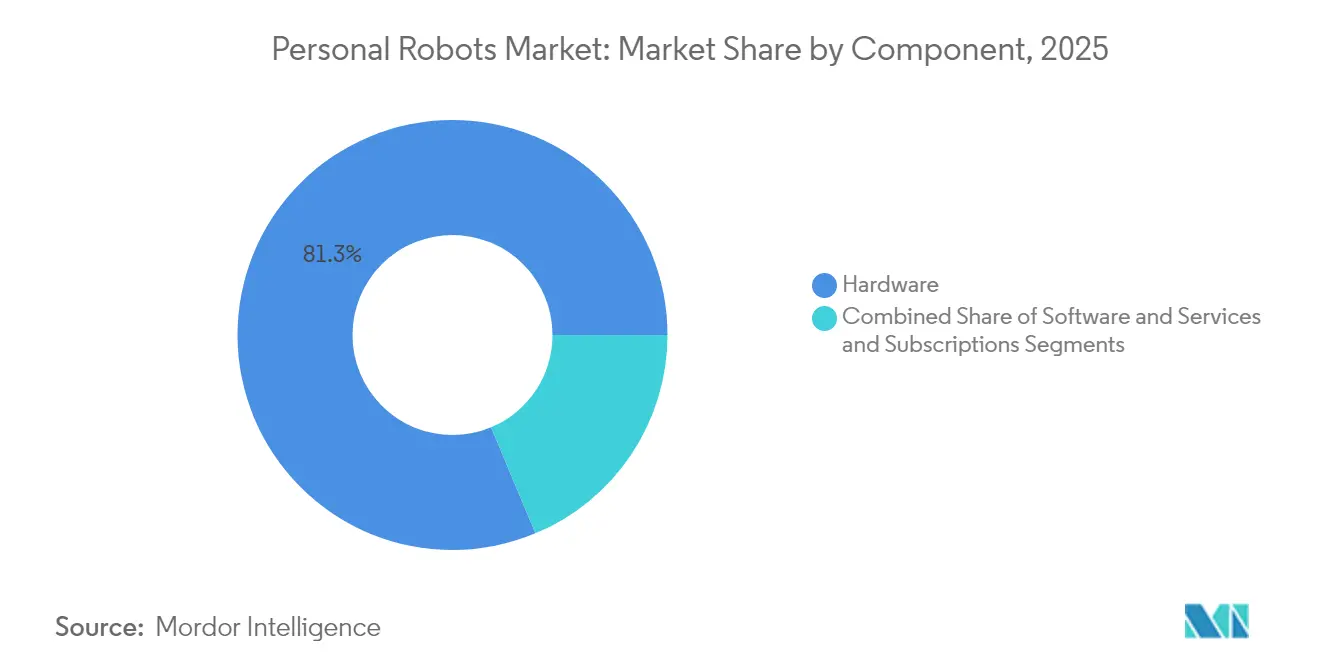
- コンポーネント別では、ハードウェアが2025年のパーソナルロボット市場規模の81.30%を占め、サービス・サブスクリプションが年平均成長率21.6%で拡大しています。
- 制御インターフェース別では、アプリ制御型が2025年に43.40%のシェアでリードしているものの、完全自律型ロボットが年平均成長率26.9%で加速しています。
- 地域別では、アジア太平洋が2025年に34.60%の収益シェアを確保しており、中東が2031年まで年平均成長率19.1%で最速成長地域となっています。
- Ecovacs Robotics Co., Ltd.、Roborock Technology Co., Ltd.、iRobot Corporationの3社合計で2024年出荷台数の約3分の1を占めていますが、iRobot Corporationの2024年第4四半期収益は45%減少しており、価格競争の激化を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 家庭用ロボット掃除機採用の急増 | 3.2% | 北米および欧州で最も普及が進んでいるグローバル市場 | 短期(2年以内) |
| 低コストAIプロセッサーの入手可能性向上 | 2.8% | APACを中心とした製造拠点からグローバル市場へのスピルオーバー | 中期(2年~4年) |
| スマートホームエコシステムとの統合 | 2.1% | 北米およびEUが先行し、APACの都市部へ拡大 | 中期(2年~4年) |
| OECD諸国における在宅高齢化への取り組み | 3.5% | OECD諸国、日本・ドイツ・韓国での早期導入 | 長期(4年以上) |
| 病院における室内デリバリーのパイロットプログラム | 1.4% | 北米およびEUの医療システム | 中期(2年~4年) |
| エントリー障壁を低下させるオープンソースROSベースのプラットフォーム | 1.8% | テクノロジーハブへの集中を伴うグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
家庭用ロボット掃除機採用の急増
ロボット掃除機は、自律型デバイスをプライベートな空間に入れるという概念そのものを一般化させ、より複雑なアシスタントに対する心理的・技術的障壁を低下させました。中国ベンダーは生産を拡大して価格を引き下げ、iRobot Corporationの収益を2024年第4四半期に45%下落させた一方で、Ecovacs Robotics Co., Ltd.は同年に人民元164億5,400万元の売上を記録し[1]Dyson、「Dyson 360 Vis Navロボット掃除機」、dyson.com、Roborock Technology Co., Ltd.は同年に人民元119億5,000万元を記録しました。プレミアムプレーヤーはパフォーマンスを訴求することでマージンを維持しており、DysonのDyson 360 Vis Navモデルは競合比6倍の吸引力を799.99米ドルで提供し、大衆普及と高スペックニッチが共存できることを示しています。
低コストAIプロセッサーの入手可能性向上
QualcommおよびNVIDIAの専用チップがコアコンポーネントのコストを半減させ、ヒューマノイドのBOM(部品表)コストを2025年の35,000米ドルから2030年~2035年には最低13,000米ドルまで削減する見込みです。[2]バンク・オブ・アメリカ・インスティテュート、「変革:ヒューマノイドロボット入門101」、institute.bankofamerica.comこの新たなコスト構造により、Figure AIのようなスタートアップが国内パイロット計画を2年前倒しし、中国のUBTECH Robotics Corp.は2025年後半にWalker S2ユニットの量産体制を整えつつあります。
スマートホームエコシステムとの統合
ロボットは現在、マルチデバイス家庭環境のモバイルノードとして機能しています。Amazonの100万台ロボット達成マイルストーンと、Samsung Electronics Co., Ltd.のRainbow Roboticsへの1億8,000万米ドルの出資は、大手テクノロジー企業がロボットを既存のIoTフレームワークに組み込むことを競っていることを示しています。SwitchBotのK20 Plus Proは、モジュール式アドオンを使用することで掃除機から空気清浄機またはデリバリーカートに転換できます。[3]SwitchBot、「K20 Plus Proモジュール式ロボット」、switch-bot.comこれはハードウェアスペックからシームレスなエコシステムパフォーマンスへのシフトを強調しています。
OECD諸国における在宅高齢化への取り組み
各国政府は介護人材の減少と急騰する医療費という課題に直面しています。日本の経済産業省(METI)と日本医療研究開発機構(AMED)はパイロット展開に資金を提供しており、研究によれば病院での転倒事故だけで年間500億米ドルのコストが発生しており、予防的ロボティクスによって大幅に削減できる可能性があります。オーストラリアの介護施設での実地研究では、トレーニングとワークフロー変更が実施されれば、スタッフがロボットを受け入れることが確認されています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 家庭内マッピングに関するデータプライバシーへの懸念 | -2.3% | EUおよび北米の規制環境 | 短期(2年以内) |
| バッテリーおよびセンサーの高い交換コスト | -1.8% | 価格に敏感な市場での影響が大きいグローバル市場 | 中期(2年~4年) |
| 断片化したグローバル安全基準 | -1.5% | 地域ごとのコンプライアンスの差異を伴うグローバル市場 | 長期(4年以上) |
| 混雑したアジアのアパートにおけるSLAM精度の限界 | -0.9% | APAC都市部、特に高密度住宅市場 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
家庭内マッピングに関するデータプライバシーへの懸念
GDPRのような厳格な規制は、ロボットが収集するマップおよび行動データに対して明示的な同意を求めています。2025年1月のYouGovの調査では、家庭用ロボットを検討するアメリカ人の48%がプライバシーを最大の障壁として挙げ、信頼性への懸念(49%)に次ぐ結果となりました。各企業は現在、規制当局を満足させるために、オンデバイス処理、データのローカライゼーション、ユーザー制御による共有に多額の費用を投じています。
バッテリーおよびセンサーの高い交換コスト
消耗品はユニットの生涯コストの20〜40%に相当する場合があります。リチウムイオンパックは200〜800米ドル、LiDARセンサーは1,000〜3,000米ドルかかり、所有者は高額なライフサイクル中期のオーバーホールを余儀なくされます。年間メンテナンス費用は通常、購入価格の5〜12%に上り、サプライヤーはショックを和らげるためにモジュール設計と予防保守に向かっていますが、そうした措置は初期の研究開発費を増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
清掃の優位性が介護イノベーションに道を譲る家事ロボットは2025年のパーソナルロボット市場において最大の57.35%のシェアを創出しました。掃除機は明確な時間節約と予測可能な成果をもたらし、ユーザーの信頼と高いリピート購入意向を維持しています。MixiのCES受賞製品であるRomiなどのエンターテインメントロボットはカテゴリーの認知度を広げています。一方、高齢者・障害者支援は、病院での室内デリバリーのパイロット実施や、信頼性の高いトイレ介助・服薬管理・転倒アラートサポートを求める家族のニーズにより、年平均成長率23.2%で最速拡大を続けています。
この収益シフトは、利便性から必需品へと移行する成熟したカテゴリーを示しています。ユニットのタスクが多様化するにつれて、マッピング・AIアップグレード・診断のためのサブスクリプションソフトウェアがサービスプロバイダーのパーソナルロボット市場規模をさらに拡大しています。
注記: 各個別セグメントのシェアはレポート購入後に閲覧可能です


移動方式別:
車輪型システムが二足歩行型の未来への橋渡しをする2025年には、車輪付き移動型が効率的な電力消費と手頃な部品コストにより、総価値の66.20%を占めました。固定式モデルはセキュリティまたはローカルテレプレゼンスに特化したニッチな存在に留まっています。
ヒューマノイド二足歩行型は成長の主役であり、2031年まで年平均成長率28.4%で上昇しています。Figure AIの26億米ドルの評価額とGenesis AIの1億500万米ドルのシードラウンドは、二足歩行機械が最小限の改造で人間が設計した空間を移動できるという投資家の確信を示しており、バランス制御とAI推論が成熟するにつれて最終的に二足歩行システムのパーソナルロボット市場シェアを押し上げるでしょう。
コンポーネント別:
ハードウェアの基盤がソフトウェアイノベーションを可能にするハードウェアは2025年の支出の81.30%を依然として占めており、モーター、センサー、フレームの資本集約性を反映しています。センサー価格の低下とAIチップにより対応可能なユースケースが拡大していますが、安全性、スタイリング、触覚要件によりBOM(部品表)コストは依然として高水準です。
サービス・サブスクリプション(マッピング、ファームウェア、クラウドAI、リモート診断)は年平均成長率21.6%で増加しています。定期的なパッケージは製品寿命を延ばし、より強固なブランドロイヤルティを生み出し、大規模な新ハードウェア投資なしにパーソナルロボット市場規模を段階的に拡大します。
注記: 各個別セグメントのシェアはレポート購入後に閲覧可能です
制御インターフェース別:
アプリ優位の中で自律性が進化するアプリ中心の制御が2025年に43.40%でリードし、使い慣れたスマートフォンのUXパターンを活用しています。AlexaおよびGoogle Assistantがプラグアンドプレイのスキル統合を可能にしたことで、音声インターフェースが急増しました。
完全自律型は現在、最速の年平均成長率26.9%を記録しています。マルチモーダル知覚と大規模言語モデルにより、ロボットはカジュアルなリクエストを解釈できるようになっており、これは技術的な習熟度が不足している可能性がある高齢者介護における前提条件です。ToyotaがHyundaiのBoston Dynamicsと提携して生成AIを適用することは、メーカーがハンズフリー操作に収束していることを示しています。
地域分析
アジア太平洋パーソナルロボット市場
アジア太平洋地域は2025年の収益の34.60%を占め、中国のコンポーネント規模と日本の高齢者ケア試験導入に支えられています。中国のヒューマノイドロボット市場は2024年に2.9 ビリオン 米ドルに達し、48.6%のCAGRで2031年までに460 ビリオン 米ドルを超えると予測されており、世界の成長率を大幅に上回っています。政府補助金、成熟したサプライチェーン、ロボット工学に対する文化的な親和性がリーダーシップを支えています。韓国の5Gインフラは映像処理を多用するアプリケーションを支援し、インドの都市部の中産階級は価格帯が下がれば長期的な販売量の上昇余地をもたらします。
北米パーソナルロボット市場
北米はAI研究、ベンチャー資金調達、プレミアムセグメントにおいて引き続き影響力を持っています。米国は2024年にヒューマノイドロボットの販売額で5.6 ビリオン 米ドルを記録し、現在、同地域は世界のヒューマノイド収益の47.5%を占めています。関心水準は高く、米国人の38%が家庭用ロボットのアイデアを好意的に捉えていますが、32%は依然として予算の上限を500 米ドル未満に設定しており、ベンダーが機能のバンドル化や分割払いプランを通じて対処すべき価格弾力性の課題が浮き彫りになっています。
中東パーソナルロボット市場
中東は2031年までに19.1%のCAGRで最も急成長している地域です。石油収入を原資とした多角化プログラム、2028年までに3,869 ビリオン 米ドルに達する小売業の拡大、そしてテクノロジーに精通した若い人口が需要を支えています。アラブ首長国連邦とサウジアラビアはロボット工学のテストゾーンを設置し、イスラエルのスタートアップエコシステムがAI人材を供給しています。2024年のトルコの家庭用ロボットへの200 ビリオン 米ドルの支出は、湾岸諸国以外の経済圏における需要を裏付けており、プレミアムおよびサービス重視の製品の初期ターゲット市場としての同地域の役割を強化しています。

規制環境
パーソナルロボットは、製品安全規制と新興のAIガバナンスが融合した二重のコンプライアンス負担に直面しており、EUと米国で特に注目されている。欧州では、機械規則(EU)2023/1230が2027年1月20日から義務化され、市場に出される機械についてAI対応の安全機能とサイバーセーフティを明示的に対象としている。これは、ベンダーが接続型家庭用ロボットの安全関連制御、ソフトウェア更新経路、セキュリティ・バイ・デザインをどのように設計するかに影響する。
標準化も、家庭用性能とヒューマン・ロボット・インタラクションに関して厳格化が進んでいる。EN IEC 62849:2026(2026年1月16日発行)は、家庭用及び類似用途向けロボットの性能評価方法を追加し、より一貫したベンチマークと調達要件をサポートしている。米国では、消費者製品安全委員会(CPSC)がロボット関連の消費者リスクへの注目を強めており、2025年4月にはASTM F15.22に対しロボット玩具の安全要件を策定するようスタッフ勧告を出し、消費者環境における物理的相互作用機能を持つロボットへの期待が高まっていることを示している。
バリューチェーン分析
パーソナルロボットのバリューチェーンは、部品サプライヤー(センサー、モーター、アクチュエーター、電池、コンピュート/AIチップ)からサブシステム統合(ナビゲーションスタック、制御電子機器、安全ソフトウェア)、そしてOEM組み立て、さらにEコマース、電子機器小売、直販といった下流チャネルへと続く。販売後の収益は、地図更新、診断、機能アンロックなどのサービスとサブスクリプションへの依存度が高まっている。主要部品の大部分がアジア太平洋地域で生産・統合されているため、同地域はコストと供給可用性の中心であり続けており、アジアのメーカーが部品供給を支配し世界的な価格に影響を与えているというレポートの観察を裏付けている。
ロボットが単一タスクの掃除機からより高性能なモバイル・ヒューマノイドプラットフォームへと広がるにつれ、拡大は専門部品のボトルネックとそれを解消できる製造パートナーに依存する。上流の活動は部品・技術サプライヤーで混雑しているが、完成品OEMは少数である。精密減速機やギアボックスなどの重要な機械要素は、高自由度ロボットにとって制約ノードとなることが多い。試作品からより大規模な生産へ移行するために、調達先は電気機械組み立てと品質システムに対応できる複数地域のISO認証済みサプライベースや契約製造業者へとシフトが進んでおり、一方でOEMの差別化は、継続的サービスとして収益化できるソフトウェア、自律性、エコシステム統合に重点が置かれている。
競争環境
市場構造は適度に分散しており、上位5社が出荷台数の50%未満を支配しています。iRobot Corporationの急激な2024年第4四半期収益45%下落は、低コスト競合他社が機能セットに追いついた際にシェアがいかに素早く移動するかを明らかにしました。Ecovacs Robotics Co., Ltd.とRoborock Technology Co., Ltd.は人民元規模のサプライチェーンを活用して2024年の売上をそれぞれ人民元164億5,400万元と人民元119億5,000万元に伸ばしました。Samsung Electronics Co., Ltd.はRainbow Roboticsに1億8,000万米ドルの出資を確保しており、これは消費者エレクトロニクス大手がゼロからの研究開発よりも買収を好む指標です。
戦略は三つの方向性に分かれます。第一に、競合比6倍の吸引力を持つDysonのDyson 360 Vis Navに代表されるプレミアムパフォーマンス。第二に、AmazonのAstroをRingセキュリティおよびAlexaの音声機能と連携させるエコシステム統合。第三に、中国企業が主導する驚異的なスピードのイテレーションによるコストリーダーシップです。
物流とヘルスケアに新興のホワイトスペースが見えています。GXO Logisticsはウェアハウス用二足歩行型ロボットのためにAgility Roboticsと複数年契約を締結しており、これは初の大規模商業展開です。ソフトウェアが新たなフロンティアです。Figure AIの評価額はアクチュエーターではなくHelix AIモデルに依存しており、ApptronikはGoogle DeepMindと協力してGeminiの推論機能をApolloボットに組み込んでいます。
パーソナルロボット業界リーダー
Sony Group Corporation
Honda Motor Co., Ltd.
Ecovacs Robotics Co., Ltd.
iRobot Corporation
Samsung Electronics Co., Ltd.
- *免責事項:主要選手の並び順不同
パーソナルロボット市場
- iRobot Corporation
- Ecovacs Robotics Co., Ltd.
- Roborock Technology Co., Ltd.
- Samsung Electronics Co., Ltd.
- Dyson Technology Limited
- Honda Motor Co., Ltd.
- Sony Group Corporation
- Amazon.com, Inc. (Astro)
- Neato Robotics Inc. (Vorwerk)
- UBTECH Robotics Corp.
- Temi USA Inc.
- Segway Inc. (Ninebot)
- FandP Robotics AG
- Gecko Systems International Corp.

市場機会と将来展望
継続的なソフトウェア、サービス、サブスクリプション層は、これまで一度限りのハードウェア販売に依存してきたベンダーにとって明確な余白を生み出しており、特に掃除機がすでに信頼できる入口として機能している家庭内作業分野で顕著である。レポートデータは、このカテゴリー内でサービスとサブスクリプションがハードウェアよりも速く成長していることを示している。同時に、プライバシーと家庭マッピングに関する消費者の懸念は第二の機会を支えている。すなわち、オンデバイスAI、データローカライズオプション、ユーザー制御の共有機能を通じてクラウド依存を減らすロボットを販売しつつ、高品質なナビゲーションとスマートホーム統合を提供することである。
第二の機会は、実用機器のみから、コンパニオンシップと人間中心の相互作用への拡大であり、既存プレイヤーによる目に見える製品展開に支えられている。ECOVACSは2026年5月にLilMiloを感情AIコンパニオンロボットとして発売し、大手家庭用ロボットブランドが清掃以外のカテゴリーを試していることを示している。同時に、EN IEC 62849:2026のような家庭用ロボットの正式な評価・安全基準は、ベンダーが差別化された性能と安全性を市場に訴求するための明確な道筋を提供し、コンプライアンスと信頼が購買判断を左右する成熟市場での流通アクセス改善につながる可能性がある。
Recent Industry Developments in パーソナルロボット市場
- 2026年7月:iRobotは新世代のRoombaロボットとともにRoomba Electro Plusを発表し、フロアケア製品ラインと機能セットを拡充した。この更新は、低価格競合による競争圧力に対応し、プラットフォームを更新することでブランド内での明確なアップグレード経路を消費者に提供することを目的としている。
- 2026年1月:EN IEC 62849:2026が発行され、家庭環境で使用されるロボットの更新された性能評価方法が確立された。これにより成熟市場でのベンチマークと調達基準の一貫性が向上する。
- 2024年11月:Hondaは、Honda ProZisionブランドの下で自律型ロボット芝刈り機の商業化を発表した。屋外家庭用ロボティクスの商品化は、パーソナルロボット普及の隣接経路を追加し、ベンダーに屋内環境を超えたナビゲーションと安全機能の拡張を促している。


パーソナルロボット市場 レポートの範囲と調査方法論
市場の定義と範囲
本レポートでは、パーソナルロボット市場は、個人が日常業務、学習、娯楽、移動支援、基本的な家庭内サポートのために主に購入または使用するロボットを対象とする。市場価値は、個人用途向けに販売されるハードウェア、統合ソフトウェア、関連ロボット部品からの収益として測定される。
範囲の除外事項:工場内で使用される産業用ロボット、および商業施設や組織的業務専用に構築されたロボットは除外する。
セグメンテーション概要
- 用途別
- 家事
- エンターテインメントおよびソーシャルコンパニオン
- 高齢者・障害者支援
- ホームセキュリティおよび監視
- 教育および研究
- 移動方式別
- 固定式
- 車輪付き移動型
- ヒューマノイド二足歩行型
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービスおよびサブスクリプション
- 制御インターフェース別
- アプリ制御
- 音声制御
- ジェスチャー・ビジョン制御
- 完全自律型
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、パーソナルロボットが複数の形態と価格帯にまたがるため、需要像と技術的背景を構築することから始まる。主に、国際ロボット連盟(IFR)の発表、米国労働統計局および米国センサス局の貿易統計、ユーロスタットの貿易・家庭指標、OECDの人口・家庭データ、主要特許庁の特許公開情報などの公開資料を参照した。
この背景をモデル入力に変換するため、企業の年次報告書、投資家向け説明資料、製品マニュアル、無線・電池安全に関する規制通知などの公開資料、および発売や出荷実績に関する信頼できる報道も確認した。必要に応じて、企業財務・インテリジェンス、特許検索、出荷レベルの輸出入追跡のための有料サブスクリプションを用いて、数量と価格の妥当性を検証した。これらのソースは例示的なものであり、追加の参照資料を用いて相互確認、明確化、検証を行った。
一次インタビューおよび調査
一次調査は、デスク調査の結果が実際の購買行動やチャネルの動きにどのように反映されるかを検証するために用いられ、特にロボット掃除機、コンパニオンロボット、支援機器について実施された。OEM側のリーダー、部品サプライヤー、流通業者・小売業者、サービスパートナーなど様々な関係者と対話し、地域ごとの価格帯、構成比の変化、導入障壁を確認した。APAC、EMEA、南北アメリカ地域間で入力データを三角測量し、一つの地域が偶然にグローバルモデルを支配することがないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):20% | APAC:46% |
| ミッドティア:40% | 機能/部門リーダー:34% | EMEA:34% |
| 中小プレイヤー:21% | マネージャー:46% | 南北アメリカ:20% |
市場規模算定と予測
市場規模算定は、家庭への普及率と買い替えサイクルを対象デバイスベースに当てはめ、それを年間ユニット需要に変換した上で価値を導出するトップダウン方式で構築されている。これを実態に基づくものとするため、主要製品の価格帯サンプリング、プロモーション強度に関するチャネルチェック、主要部品の部分的なサプライヤー集計といった選択的なボトムアップチェックで総計を裏付けた。
主要なモデル入力には、清掃ロボットの導入基盤と買い替えタイミング、主要ロボットカテゴリー別の平均販売価格(ASP)動向、コネクテッド・アプリ制御モデルの比率、参入価格に影響する電池・センサーコストの動向、支援需要に影響する地域レベルの家庭・高齢化人口指標が含まれる。予測は、専門家の見解に支えられたシナリオ分析に依拠し、そこでは手頃な価格、機能アップグレード(ナビゲーションとオンデバイスAI)、新製品発売のペースに応じて導入が加速または鈍化する。小規模カテゴリーでユニットデータが不足している場合は、比較可能な家電製品の普及曲線に需要を関連付けてギャップを埋め、その後インタビューによるフィードバックで示唆される価格と構成比を再確認した。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が一つの前提に依存しないようにしている。貿易フロー、企業の収益開示、ユニット数・ASP・地域別導入水準の間で期待される関係性などの独立した指標と出力を比較し、変動要因を調査した上で承認する。
異常が発見された場合は入力を再検討し、関連する専門家に再度連絡してそれが実際の市場変化かモデリングの誤差かを確認する。レポートは毎年更新され、価格の段階的変化、大規模な製品リコール、需要ショックなどの重大な事象があった場合には中間更新も行われる。提供前には最終的なアナリストによる確認が行われ、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceのパーソナルロボット市場規模と他の発表済み推定値との比較
パーソナルロボットの発表数値は、製品の境界が一貫していないためしばしば異なり、一部のソースは個人用途とより広範なサービスロボティクスの収益を混在させている。差異は、価格がどの速さで下落すると想定されているか、どの年が基準として使用されているか、予測がユニット導入の指標に基づいているか、より広範な支出プールに基づいているかによっても生じる。
ベンチマーク表は、他ソースの2024年データと比較して2026年の値が高いことを示しており、Mordor Intelligenceのモデルでは、範囲は家庭内作業、教育、娯楽などの個人的活動に集中し、清掃ロボットが主要な収益エンジンとして使用されている。これにより、より広範な商業サービス用途や、より狭いデバイスリストがパーソナルロボットの定義に混入することを避けている。
ベンチマーク比較
| ソース | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | 39.21億米ドル(2026年) | |
| 業界誌A | 11.16億米ドル(2024年) | より早い基準年と、構成比が急速に変化した際に急速に拡大するカテゴリーを過小評価する可能性のあるタイプ・エンドユーザー枠組みを用いており、年ごとの価格推移は買い替えサイクルと明確に結び付けられていない。 |
| グローバルコンサルティング会社A | 8.75億米ドル(2024年) | より広範なカテゴリー区分が示されているが、隣接するロボット分類の含め方や、住宅用と商業用の区分が完全には透明ではなく、これによりパーソナルロボットとして計上される範囲が変わり、総計が変動する可能性がある。 |
総合的に見ると、この差異は主に基準年の選択と、何をパーソナルロボットとみなし何を隣接するサービスロボットカテゴリーとみなすかによって説明される。モデルを導入・買い替え行動に結び付け、示唆されるASPと構成比を実際のチャネルフィードバックで確認することで、市場規模算定は明確な変数と再現可能な手順に基づいて追跡可能な状態を保っている。


レポートで回答される主要な質問
パーソナルロボット市場の現在の価値はどのくらいですか?
2026年に392億1,000万米ドルと評価されており、2031年までに773億5,000万米ドルに達する見込みです。
今日の支出を支配している用途は何ですか?
家事ロボット(主に掃除機)が2025年収益の57.35%を占めました。
最も速く成長している移動方式はどれですか?
ヒューマノイド二足歩行型ロボットが、バランス制御とAI推論の成熟により、2031年まで年平均成長率28.4%で成長をリードしています。
なぜアジア太平洋が普及において先行しているのですか?
同地域は製造規模、政府支援、文化的受容性を組み合わせており、2025年に34.60%の収益リードを実現しています。
北米と欧州でのより速い普及を妨げているものは何ですか?
家庭内マッピングとデータ処理を巡る消費者のプライバシーへの懸念が、展開を遅らせる規制・設計コストを課しています。
ベンダーはどのように収益モデルを転換していますか?
各企業はクラウドマッピング、AIアップグレード、予防保守をサブスクリプションとしてパッケージ化し、ハードウェア販売と並行して継続的な収益ストリームを強化しています。
最終更新日:



