
バングラデシュのエナジードリンク市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
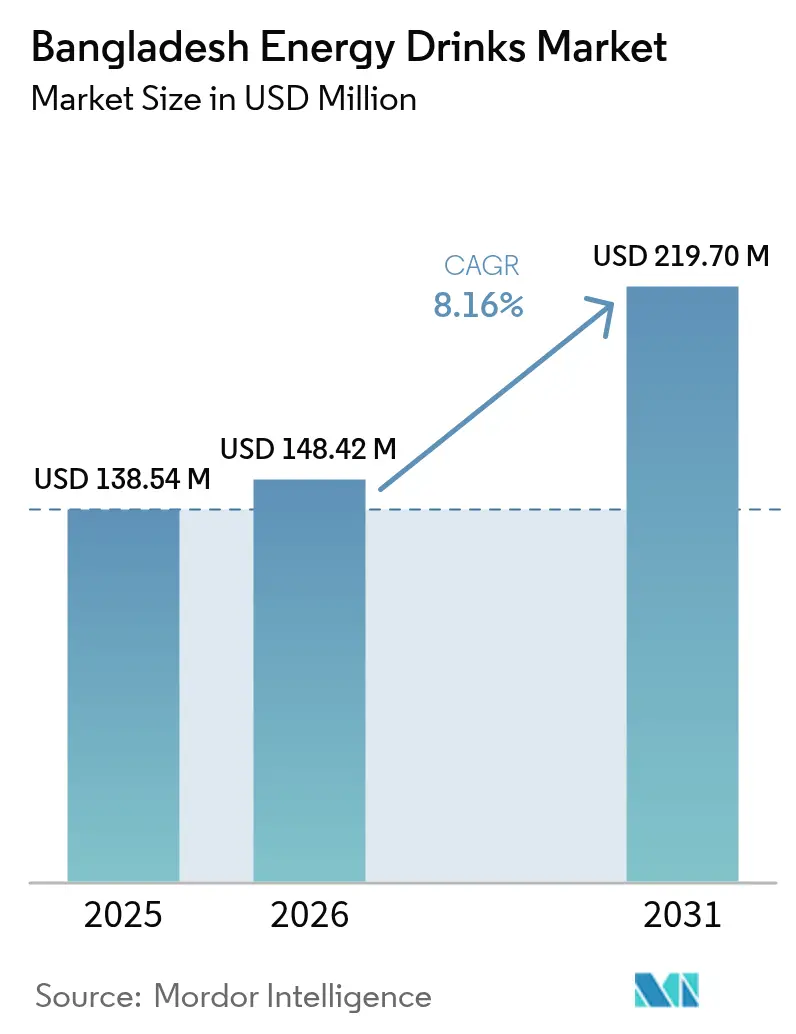
| 基準年の市場規模 (2025) | 138.54 百万米ドル |
| 市場規模 (2026) | 148.42 百万米ドル |
| 市場規模 (2031) | 219.70 百万米ドル |
| 成長率 (2026 - 2031) | 8.16 % |
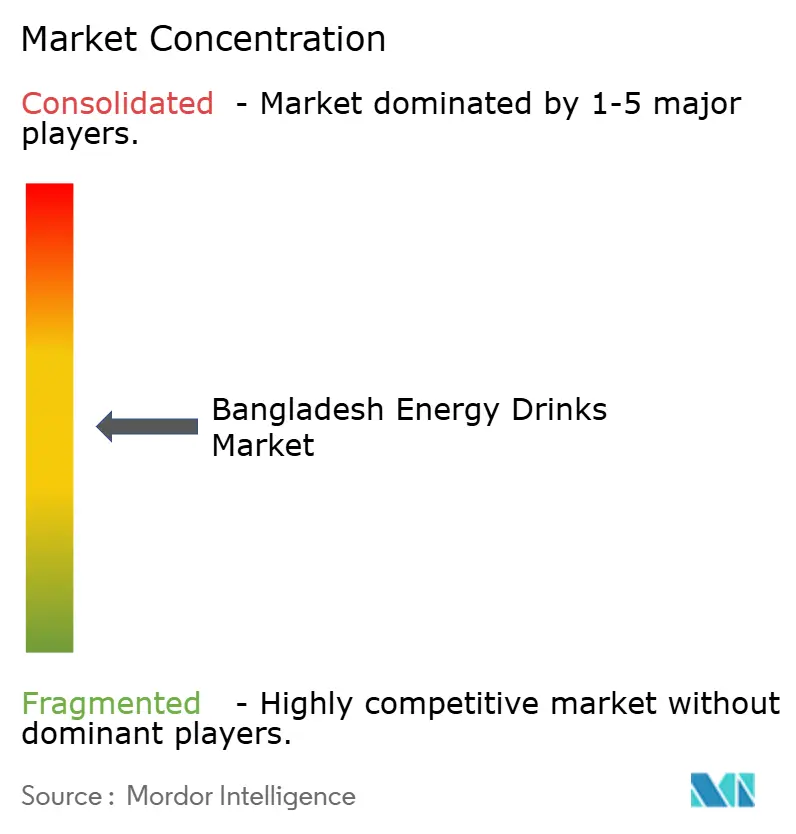
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバングラデシュのエナジードリンク市場分析
バングラデシュのエナジードリンク市場規模は、2025年の1億3,854万USDおよび2026年の1億4,842万USDから、2031年までに2億1,970万USDへと成長する見込みであり、2026年から2031年の間にCAGR 8.16%を記録すると予測されています。バングラデシュのエナジードリンク市場は急速に拡大しており、ダッカへの都市集中や食品安全・ハラール認証規制の強化が成長を牽引しています。通勤時間の長期化やギグ雇用の拡大により、特に若年消費者の間で手軽なカフェイン補給への需要が高まっています。飲料に対する全体的な税負担が高いにもかかわらず、ブランド各社は組織化された小売チャネルおよびeコマースチャネルを活用してサプライチェーンの中間層を削減し、価格競争力を維持しています。PepsiCoやRed Bullなどの多国籍企業は、クリケットのスポンサーシップやデジタルインフルエンサーキャンペーンを通じてプレミアムポジショニングを強化しています。一方、PRAN-RFL GroupやAkij Groupなどの地場企業は、積極的な価格設定と店頭プロモーションによってシェアを守っています。
主要レポートのポイント
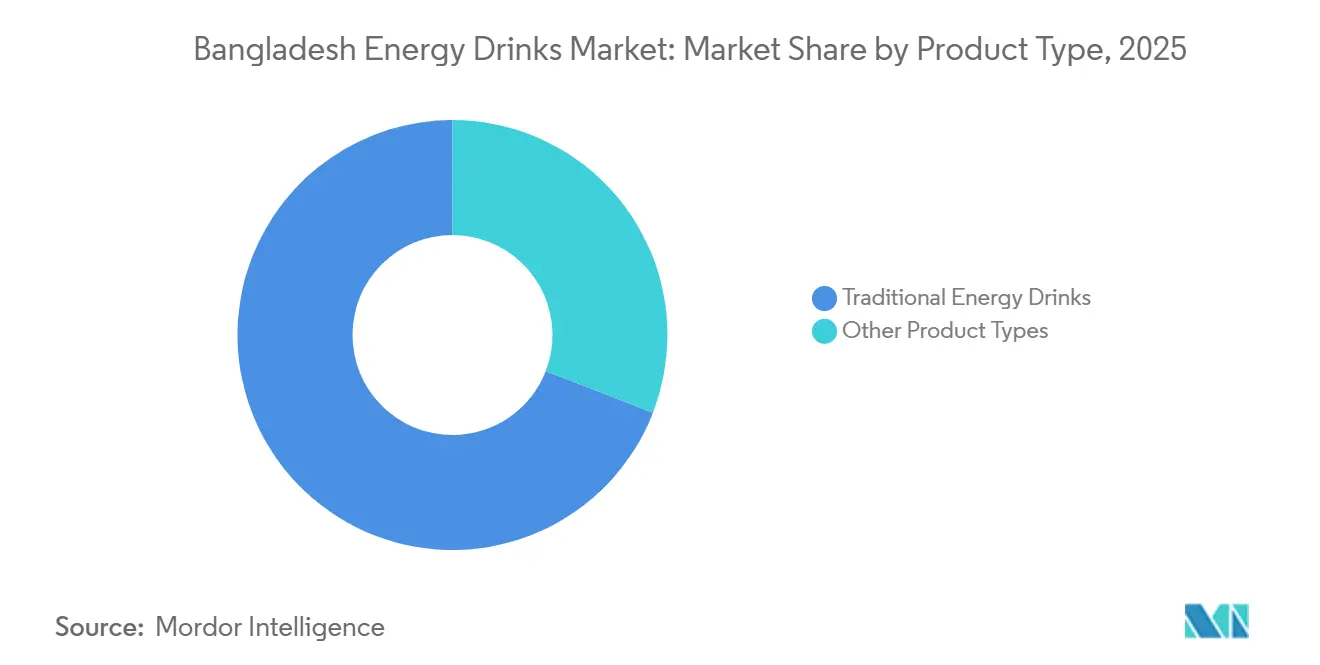
- 製品タイプ別では、従来型エナジードリンクが2025年のバングラデシュのエナジードリンク市場シェアの69.12%を占めており、その他の製品タイプは2031年までに最も速い8.57%のCAGRを記録すると予測されています。
- 包装タイプ別では、缶が2025年のバングラデシュのエナジードリンク市場規模の42.05%を占めており、ボトルは2031年までのCAGR 9.07%で最も急成長するフォーマットとなっています。
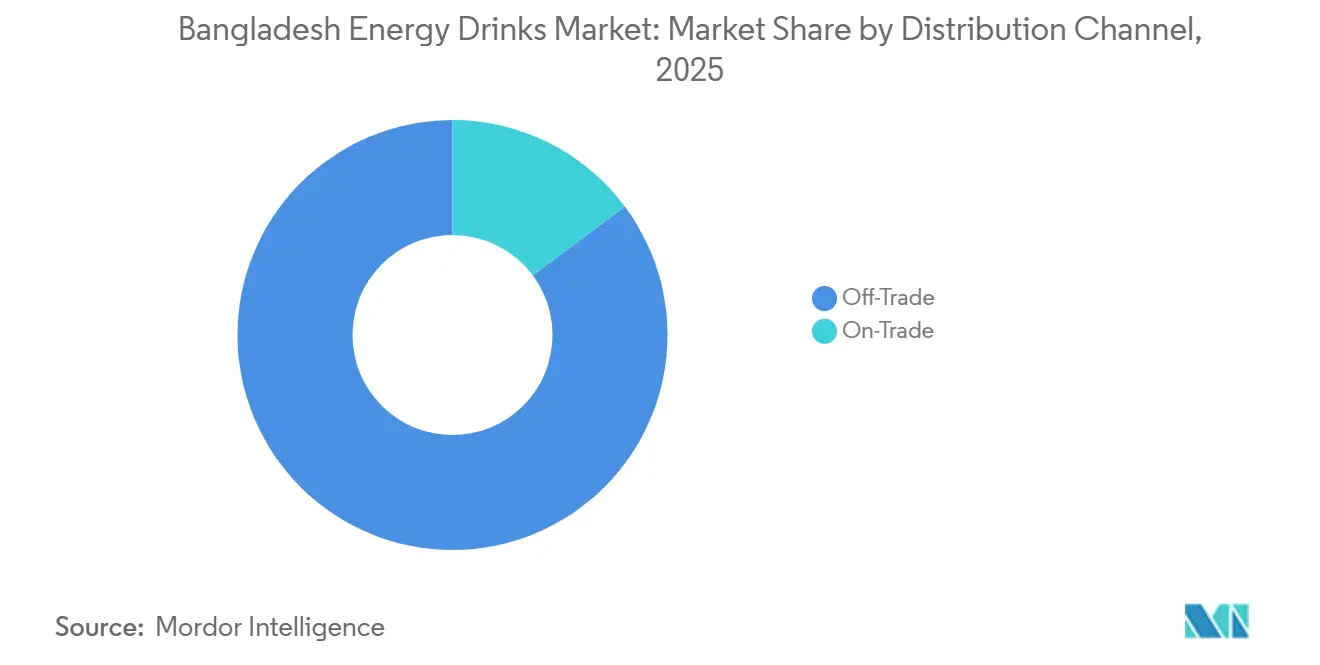
- 流通チャネル別では、オフトレードの販売店が2025年の収益の85.20%を占めており、オントレードの会場はCAGR 8.95%で最も速く成長すると予測されています。
- 地域別では、ダッカが2025年に36.95%の金額シェアで首位を占め、2031年までにCAGR 9.12%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
バングラデシュのエナジードリンク市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 利便性の高い消費オプションへの需要を促進する急速な都市型ライフスタイル | +1.80% | ダッカおよびチッタゴンの都市中心部、二次都市への波及 | 中期(2〜4年) |
| 近代的な小売チャネルの成長と冷鎖インフラの拡充 | +1.50% | 全国規模、ダッカ首都圏でのShwapno店舗拡大による早期成果 | 長期(4年以上) |
| 健康的な原材料への嗜好の高まりによるプレミアム化トレンドの上昇 | +1.20% | ダッカ、チッタゴンの富裕層セグメント;農村部への浸透は限定的 | 中期(2〜4年) |
| 集中的な広告とイベントスポンサーシップによる強力なプロモーション推進 | +1.00% | 全国規模、クリケット人気の高い大都市圏に集中 | 短期(2年以内) |
| 健康意識の高い消費者向けシュガーフリーバリアントの導入 | +0.90% | 都市部のダッカ、チッタゴンの中産階級世帯 | 中期(2〜4年) |
| 消費者の信頼を高め需要を強化するハラール認証 | +0.70% | 全国規模、中東およびアフリカへの輸出波及効果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
利便性の高い消費オプションへの需要を促進する急速な都市型ライフスタイル
ダッカやチッタゴンなどの都市における急速な都市拡大は、飲料の嗜好を再形成しており、長時間の通勤、過密な居住環境、サービス業における厳しい労働条件が、消費者を手軽なレディトゥドリンク型エナジードリンクへと向かわせています。通勤時間がしばしば90分を超え、インフレが裁量的支出を圧迫する中、シングルサーブで手頃な価格のエナジードリンクフォーマットは、オフィスワーカー、学生、配達ライダー、夜勤従業員の間で支持を集めています。近代的な小売業やクイックコマースプラットフォームの漸進的な台頭は、衝動買いやリピート購入をさらに促進し、機能性飲料を日常生活に組み込んでいます。例えば、PLOS Global Public Healthの研究では、青少年の44.4%が炭酸飲料を毎日消費していることが示されており、西洋スタイルのエナジー製品に対する受容が高まっていることを示しています [1]出典:Munmun Shabnam Bipasha他、「バングラデシュの大学生における加糖飲料の消費」、国際公衆衛生科学誌、iaescore.com。学業とアルバイトを両立させる大学生は強力な消費者基盤を形成していますが、持続的な覚醒を求める縫製工場のスタッフ、IT専門家、ギグエコノミーの配達員の間でも需要は同様に顕著です。こうした構造的な都市化および雇用の変化は、バングラデシュの主要都市圏全体でエナジードリンクの基礎消費量を着実に拡大させています。
近代的な小売チャネルの成長と冷鎖インフラの拡充
バングラデシュの小売エコシステムは急速に近代化しており、都市部および新興の半都市部センター全体でエナジードリンクのリーチを強化しています。全国に数百店舗を展開するShwapnoやAgoraなどの組織化されたチェーンは、直接調達モデルを通じて調達を合理化し、中間マージンを削減することで、人気のPETボトルフォーマットのより競争力のある価格設定を可能にしています。スーパーマーケットでの購入に対するVAT撤廃を含む政策支援は、店舗への来客数をさらに促進し、コスト意識の高い買い物客の購買力を向上させています。一方、ChaldaやDarazなどのオンラインマーケットプレイスは、特に時間的制約のある消費者にとって魅力的な玄関先配達を通じて利便性を高めています。供給側では、温度管理倉庫や大容量無菌生産ラインへの大規模投資が冷鎖効率を強化し、一貫した製品品質を確保しています。これらの進歩は総合的に、棚の在庫確保を改善し、最適な冷却状態を維持し、バングラデシュのエナジードリンクセグメントにおけるリピート消費パターンを強化しています。
健康的な原材料への嗜好の高まりによるプレミアム化トレンドの上昇
砂糖とカフェイン含有量に対する精査の強化が、バングラデシュのエナジードリンクカテゴリーを再定義しており、ブランド各社は低糖、バランスの取れたカフェイン、ビタミンや電解質などの機能性成分を加えた処方への見直しを迫られています。2025年には、ACMEがIONをエナジードリンクセグメントに明確に位置づけて存在感を拡大し、規制強化を受けたバングラデシュ規格試験機構が設定したコンプライアンス基準に沿った製品を展開しました。同様に、Bruvana Sports+は、健康意識の高い都市部消費者を引き付けるために、クリーンラベルの主張と人工着色料や甘味料の不使用を強調したパフォーマンス志向のエナジードリンクとして市場に参入しました。特定製品における高いカフェイン濃度を明らかにした研究室の調査結果は、処方の見直しとプレミアムポジショニング戦略をさらに加速させました。中産階級の専門職は、より安全で機能的に優れていると認識されるエナジードリンクに対してより多くの費用を支払う意欲を高めています。税負担にもかかわらず、メーカーはシュガーフリーおよび強化エナジードリンクのポートフォリオを拡大し、カテゴリーを純粋な刺激剤ベースの製品からよりライフスタイル志向のセグメントへと変革しています。
集中的な広告とイベントスポンサーシップによる強力なプロモーション推進
製品の差別化が縮小する中、バングラデシュのエナジードリンクセクターにおける競争は、機能的な主張よりも感情的に共鳴するブランディングによってますます牽引されています。各社はクリケットとのタイアップ、セレブリティアンバサダー、ハイパーローカルなインフルエンサーキャンペーンに多額の投資を行い、若年層のエンゲージメントを深めています。Globe Soft DrinksはRoyal Tigerの成長を、大都市圏と半都市圏の両方の視聴者にアピールする広範なテレビ放映と大型屋外広告によって加速させました。PepsiCo(Stingを通じて)やRed Bullなどのグローバルプレーヤーは、バングラデシュの急速に拡大するデジタル人口を取り込むために、YouTubeおよびFacebookの動画プロモーションに多額の予算を投入しています。地政学的な緊張の時期は市場のダイナミクスをさらに再形成し、多国籍企業への感情が弱まる際に国内ブランドが愛国的なポジショニングを採用して支持を得ることを可能にしました。これらの戦略は総合的に、比較的短期間でエナジードリンクをニッチな刺激剤から文化的に定着したライフスタイル飲料へと変化させました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 過剰な砂糖とカフェイン摂取に対する消費者の懸念の高まり | -1.3% | 全国規模、ダッカの医療・学術界での精査強化 | 中期(2〜4年) |
| 市場価格を混乱させる偽造品の存在の増加 | -1.1% | ダッカ、チッタゴン、および都市周辺の卸売ハブ | 短期(2年以内) |
| 消費者の価格感度の高さ | -0.8% | 農村部バングラデシュおよび低所得都市層 | 短期(2年以内) |
| 炭酸ソフトドリンクおよびエナジードリンクへの高い物品税 | -0.6% | 全国規模、すべての正規セクター生産者に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
過剰な砂糖とカフェイン摂取に対する消費者の懸念の高まり
臨床的な精査の高まりが、特に情報を持つ都市部消費者の間でバングラデシュにおけるエナジードリンクの認識を再形成しています。独立した学術的評価では、主要な250mlパックのカフェイン含有量がおよそ22mgから65mgの範囲であることが確認されており、他の研究室のレビューでは国際的な基準値を超えるレベルが指摘されており、1回の摂取で推奨される1日の摂取量に近づくか超える可能性のある砂糖量も問題視されています。BIRDEMジェネラルホスピタルの専門医を含む医療従事者も、電解質スタイルの飲料の頻繁な摂取に対して、高いナトリウム含有量と潜在的な血圧リスクを理由に警告を発しており、これは数百万人の糖尿病患者を抱える国において重要な懸念事項です。高まる健康上の懸念に応えて、バングラデシュ食品安全局は非準拠メーカーに対して執行措置を講じており、当局は砂糖とカフェイン含有量に関するラベル表示の透明性強化を強調しています。この進化する規制・医療上の言説は、摂取量の節制とシュガーフリー代替品への緩やかな移行を促し、カテゴリーの成長予測をわずかに制約しています。
炭酸ソフトドリンクおよびエナジードリンクへの高い物品税
2025年3月に実施された摘発により、卸売市場に模倣品を供給する地下製造ネットワークが露見し、そこでは本物のブランドより最大40%低い価格で販売されていました。この並行サプライチェーンは正規プレーヤーを著しく損ない、政府に多大な財政損失をもたらしています。最近の取り締まりでは、卸売市場全体に模倣品を流通させる非公式のサプライネットワークが発覚し、確立されたブランドよりも大幅に低い価格で販売され、政府に顕著な収益損失をもたらしていることが明らかになりました。近月の複数の取り締まりや法的措置にもかかわらず、規制の取り組みは一貫性を欠いています。偽造エナジードリンクは小売チャネルに再び現れ続け、公式の品質認証に対する消費者の信頼を損なっています。この継続的なグレーマーケット活動は公正な競争を妨げ、組織化されたセグメントの安定性に課題をもたらしています。この持続的な非公式活動は組織化されたブランドのマージンを圧縮し、高い物品税コストを転嫁する能力を制限し、最終的にはバングラデシュのエナジードリンクセクターにおけるプレミアム化を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:従来型処方が市場リーダーシップを牽引
従来型エナジードリンクはバングラデシュのエナジードリンク市場の根幹であり続け、2025年に支配的な69.12%のシェアを占めています。その強みは、強いブランド認知度、手頃な価格設定、および都市部・半都市部の小売ネットワーク全体にわたる広範な流通リーチにあります。Akij Food & Beverage Ltd.(Speed)やGlobe Soft Drinks Ltd.(Royal Tiger)などの地場ブランドは、価格に敏感な消費者にアピールする国際的なプレーヤーへのコスト効率の高い代替品として戦略的に自社を位置づけています。競争力のある価格帯は、マスマーケットの購買層にとっての手頃さを強化しています。確立されたブランドエクイティと深い小売業者への浸透が、高い販売量を継続的に牽引しています。しかし、規制の精査の強化と品質コンプライアンス要件の増加は、この数量主導のセグメントにおけるコスト構造に徐々に影響を与える可能性があります。
その他のエナジードリンクは最も急成長するカテゴリーとして台頭しており、2031年までにCAGR 8.57%で拡大すると予測されています。このセグメントには、進化する消費者の嗜好に合わせた電解質配合、ビタミン強化、シュガーフリー、低カロリーの処方が含まれます。健康意識の高まりと、バングラデシュの増加する糖尿病患者数が相まって、低糖および機能性エナジーオプションへの需要を加速させています。特に26〜35歳の年齢層の都市部専門職は、カフェイン刺激を超えた特定の効果をもたらすコンパクトな機能性飲料にますます引き付けられています。PRAN-RFL Groupなどの主要プレーヤーによるポートフォリオの多様化は、プレミアムおよびニッチな製品への戦略的シフトを反映しています。バングラデシュ規格試験機構による規制監督に支えられ、このセグメントは消費者の信頼の高まりと漸進的なプレミアム化トレンドから恩恵を受けています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


包装タイプ別:缶が支配する中でボトルが急成長
缶は最大の包装セグメントであり続け、2025年の総売上の42.05%を占めており、プレミアム品質と国際基準との強い関連性を反映しています。アルミニウムフォーマットは光と酸素に対する優れた保護を提供し、バングラデシュの熱帯気候において賞味期限を6ヶ月以上延長するのに役立ちます。この保存上の優位性は味の一貫性を支え、都市部消費者が高く評価する要素です。Red Bullなどのプレミアムグローバルブランドは、憧れのポジショニングを強化し、より高い価格帯を正当化するために缶を活用し続けています。単位コストが高いにもかかわらず、このフォーマットはその認知される本物らしさと優れた製品の完全性により需要を維持しています。持続可能性に関する議論が浮上しつつありますが、購買決定は依然としてブランドイメージと品質の手がかりによって主に影響されています。
ボトル、特にPETフォーマットは最も急成長するセグメントを代表しており、CAGR 9.07%で拡大し、缶との差を着実に縮めると予測されています。PET包装は原材料コストで30〜40%の節約を提供し、混雑した流通ルートでの輸送中の破損リスクを低減します。その軽量性と積み重ね可能性は、特にeコマースやマイクロ倉庫配送における物流効率を向上させます。メーカーは手頃な価格と製品の視認性のバランスを取るためにボトルを好み、これは従来の小売における主要な購買動機です。このフォーマットの柔軟性はまた、様々なパックサイズを可能にし、都市部の利便性と農村部の価格感度の両方を支援します。手頃な価格と流通効率が優先されるにつれて、ボトルはバングラデシュのエナジードリンク包装ランドスケープの運営上の基盤としてますます重要になっています。
流通チャネル別:オフトレードの優位性とオントレードの成長
オフトレードセグメントは2025年に最大の流通チャネルとして台頭し、総市場数量の85.20%を占め、バングラデシュの小売主導の飲料販売への強い依存を反映しています。スーパーマーケット、コンビニエンスストア、および従来の食料品店は、都市部および半都市部全体でエナジードリンクの流通を支え続けており、ChaldaやDarazなどのオンライン食料品プラットフォームはデジタル購買へのシフトを牽引しています。世界銀行によると、バングラデシュのインターネット利用率は過去2年間で6%上昇し、2023年には45%に達しており、オンライン食料品の普及とeコマース主導の飲料販売を加速させています [2]出典:世界銀行、「世界銀行データベース」、data.worldbank.org。近代的な小売プレーヤーは、アプリベースの注文、宅配、クリック&コレクトモデルを通じてポジションをさらに強化し、ブランドが視認性、プロモーション、消費者エンゲージメントを最適化できるようにし、オフトレードの優位性を強化しています。
対照的に、オントレードは予測期間を通じてCAGR 8.95%で拡大すると予測される最も急成長するセグメントを代表しています。シェアは比較的小さいものの、カフェ、クイックサービスレストラン、ホテル、エンターテインメント施設はエナジードリンクをプレミアムで高マージンの製品として位置づけることが増えています。コワーキングハブ、eスポーツラウンジ、スポーツクラブ、企業向けダイニング施設の成長、特にダッカやチッタゴンなどの主要都市での成長は、店内消費を徐々に高めると予想されています。可処分所得が増加し、ライフスタイル志向の支出が勢いを増すにつれて、オントレードチャネルはバングラデシュの進化する飲料ランドスケープにおけるブランドの視認性、体験型マーケティング、プレミアム製品配置にとって重要な存在になりつつあります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
2025年の市場価値の36.95%を占め、2031年までに堅調なCAGR 9.12%で拡大すると予測されるダッカは、バングラデシュのエナジードリンク市場の中核であり続けています。国の経済・行政の中心地として、最も高い可処分所得と密集した都市労働力を集中させています。厳しい労働スケジュール、学業のプレッシャー、長時間の通勤が、学生、専門職、サービス業従事者の間での安定した消費を支えています。ShwapnoやAgoraなどのチェーンが主導する組織化された小売の存在が、所得層を超えた強い製品の視認性と冷鎖アクセスを確保しています。プレミアムバリアントは企業従業員の間で支持を集めており、手頃な価格の地場ブランドが高い販売量を牽引し続けています。この地域はまた、新製品の導入とプレミアムSKUのテストのための戦略的な発射台としての役割も果たしています。
チッタゴン管区は、バングラデシュの主要港湾および産業回廊としての役割から引き続き恩恵を受けています。輸出志向の製造業、船舶解体場、物流業務が、便利なエナジーソリューションを求める産業労働者やシフト制従業員からの安定した需要を生み出しています。貿易活動の活発化と産業賃金の上昇が家計の購買力を強化し、ダッカとの消費格差を徐々に縮めています。この地域の拡大する都市基盤と小売の近代化が、より広いブランド浸透を支援しています。しかし、インフラのボトルネックと港湾関連の混雑は、流通効率と在庫サイクルに影響を与える可能性のある運営上の課題を依然として引き起こしています。
その他のバングラデシュ地域(他の管区にわたる農村部および半都市部を含む)は、比較的浸透度が低いものの、長期的な成長余地を大きく秘めています。世界銀行によると、2024年のバングラデシュの総人口に占める都市人口の割合は約33%であり、インフラと小売アクセスが拡大し続ける中で農村部の消費ポテンシャルが大きいことを示しています [3]出典:世界銀行、「世界銀行データベース」、data.worldbank.org。道路網の拡充、農村電化、モバイル接続の整備が、ラストマイル流通のより深い浸透を可能にしています。送金収入が可処分所得を改善し、手頃な価格の小容量エナジードリンクフォーマットの試用を促しています。PRAN-RFL Groupなどの国内コングロマリットは、強力な全国流通が大都市圏を超えた需要を開拓できることを示しています。インフラの継続的な整備と小売の正規化により、これらの地域はバングラデシュのエナジードリンク産業の次の成長フロンティアとなる位置づけにあります。
規制環境
バングラデシュのエナジードリンクは、バングラデシュ食品安全庁(BFSA)が主導する食品安全監督のもとで運営されており、2013年バングラデシュ食品安全法を基盤として、包装飲料の成分、衛生、ラベリングに関する管理を規定している。製品標準化に関しては、バングラデシュ標準試験機関(BSTI)が専用のエナジードリンク規格であるBDS 2043:2025を発行し、要件並びにサンプリングおよび試験方法を規定しており、エナジードリンクとして製品を位置付けるブランドへのコンプライアンス期待が高まっている。
貿易および価格に関しては、エナジードリンクはバングラデシュ関税表の第22類(飲料、蒸留酒、酢)に位置付けられており、輸入業者および現地事業者は2025-2026会計年度の関税表および国家税収庁の関税ツールを参照して適用される関税および税金を確認している。同時に、BSTIは以前から炭酸飲料をエナジードリンクとして販売することに注意を促しており、明確な規格への移行により、正確なカテゴリー主張、カフェインおよび糖分ラベリングの透明性、国内生産・輸入双方における適合性の文書化の必要性が高まっている。
競争環境
バングラデシュのエナジードリンク市場における競争の激しさは中程度であり、主要な国内グループが相当なシェアを持つ一方、中小および非公式プレーヤーが全体的な価値獲得を分散させています。PRAN-RFL Group、Globe Soft Drinks、Osotspa Co. Ltd、Red Bull GmbH、Akij Food & Beverageなどの確立された地場企業は、深く根付いた流通ネットワーク、コスト効率の高い生産、強力な小売業者との関係を活用して、マスマーケットの牙城を守っています。そのスケールの優位性により、都市部および半都市部全体で一貫した全国的な供給を維持しながら、価格面で効果的に競争することができます。
同時に、競争は従来の炭酸エナジードリンクを超えて、多様化した機能性飲料ポートフォリオへと進化しています。各社は新興のライフスタイルトレンドとニッチな消費者セグメントを取り込むために、その他のパフォーマンス志向の処方へと製品ポートフォリオを拡大しています。プレミアム化は特に都市部で徐々に支持を集めており、高所得消費者が改良された処方と国際品質基準に関心を示しています。このシフトは、価格感度の高いセグメントにおける数量主導の浸透と選択的なプレミアムポジショニングという二重戦略を反映しています。
供給側では、自動化、品質管理技術、サプライチェーン最適化への投資が製造効率と規制コンプライアンスを強化しています。BSTIからのハラール認定などの認証は、国内市場および潜在的な輸出市場、特に中東回廊における信頼性を強化しています。しかし、バングラデシュ規格試験機構(BSTI)およびバングラデシュ食品安全局(BFSA)が管轄する規制の枠組みは参入障壁を高め、進化するコンプライアンスおよび品質要件を満たすリソースを持つ資本力のある既存企業に有利に働いています。
バングラデシュのエナジードリンク産業リーダー
PRAN-RFL Group Ltd
Osotspa Co. Ltd
Red Bull GmbH
Globe Soft Drinks & AST Beverage Ltd.
Akij Food & Beverage Ltd
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
BSTIの標準化に関連したコンプライアンスおよび再処方は、検証可能なカフェイン、糖分、機能性成分に基づく差別化のための余地をブランドに生み出しており、特に取締強化や医学的な精査が成分透明性への注目を高める中で顕著である。無糖、低カロリー、電解質重視の派生製品は既に市場で明確な実証例を示しており、ACME Consumer Products Ltdが2025年にIONを発売したことや、都市中心部における機能性飲料提案への広範なシフトが含まれる。
製造能力および市場投入構造もまた、エナジードリンク隣接分野やパッケージ主導の低価格化の機会を開いている。大規模な飲料・液体食品への投資や資金調達の動きは、より速いSKU展開やコールドチェーンの拡大を支えられる産業能力の構築を示しており、Akij Food & Beverageは2026年3月に、借り換えおよび運営資金調達のためのゼロクーポン債(50億タカ)発行についてBSECの承認を取得し、Akij Ventureは2025年9月にDhamrai(ダムライ)で大規模な包装飲用水施設を開所した。より広い飲料エコシステムにおいては、2026年に報告された受託製造契約(BD Thai Food & BeverageとSajeeb Group、Evergreen Beverage)が、グリーンフィールド建設なしで生産を拡大する実用的な経路を示している一方、National Special Economic Zone(2026年7月)におけるBEZAの投資協定は、エナジードリンクに関連するサプライヤーエコシステム、包装調達、および流通効率を強化しうる食品加工能力の拡大パイプラインを示している。
最近の業界動向
- 2026年7月:Akij Food & Beverage Ltdは7月4日から5日にかけて年次販売会議2026を開催し、商業的優先事項を設定し、販売・流通組織全体の実行整合性を推進した。価格感度と小売availabilityによって形成される大衆市場向けエナジードリンク環境において、より緊密な市場投入調整は、都市部および二次都市における迅速な展開規律、トレード活性化、チャネルカバレッジを支える。
- 2026年3月:Akij Food & Beverage Ltdは、ローン返済および運営資金調達を支援するためのゼロクーポン債(50億タカ)発行についてバングラデシュ証券取引委員会の承認を取得した。この承認は、大手飲料事業者の非銀行系資金調達へのアクセスを強化し、生産、品質システム、流通インフラにおける運転資金サイクルの維持や能力向上への資金投入を支えることができる。
- 2024年12月:PRAN-RFL Groupは、2030年までにエネルギー使用量を20%削減し、再生可能エネルギー源からの供給を25%とすることを目標とする持続可能性への取り組みを発表し、あわせて全プラスチックのリサイクルおよび地元原料90%使用へのコミットメントを示した。これらの目標は、包装・流通集約型の飲料におけるコストおよび耐久性のレバーに直接結びついており、小売業者や消費者がますます注視する運営効率性に関する説明を強化している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はバングラデシュにおける小売および外食産業チャネル全体でのエナジードリンク販売の価値を、消費者購入が発生する時点で算出したものを含む。エナジードリンクは、エネルギーと覚醒を目的として位置付けられた刺激性飲料として扱われており、規模算定は国レベルの需要プールを反映している。
範囲の除外事項:本規模算定には、炭酸飲料、スポーツドリンク、ジュース、レディ・トゥ・ドリンクコーヒーなどの隣接ソフトドリンクカテゴリーは、エナジードリンクとして販売・ラベリングされていない限り含まれない。
セグメンテーション概要
- 製品タイプ別
- 従来型エナジードリンク
- その他のエナジードリンク
- 包装タイプ別
- 缶
- ボトル
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンライン小売店
- その他のオフトレードチャネル
- 地域別
- ダッカ
- チッタゴン
- バングラデシュのその他の地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、バングラデシュの飲料需要、貿易フローの指標、価格動向に関する事実基盤を構築するために使用され、これにより当社の前提は実際のデータ系列から出発する。当社は、バングラデシュ統計局の発表、国家税収庁および税関の貿易情報、バングラデシュ銀行のマクロおよび通貨に関する最新情報、および飲料に関連する場合は保健省や食品安全に関する通知などの公的資料を参照した。
また、年次報告書、製品カタログ、投資家向け説明資料などの製造業者・販売業者の開示情報を用い、さらに小売業者のリストや信頼できる報道を用いて、包装形態、チャネル展開、可視的な価格帯を把握した。入手困難な企業情報については、企業財務およびインテリジェンスに特化した有料サブスクリプションおよび輸出入の出荷レベルデータベースで補完し、国境を越えた動きの整合性を確認した。これらのデスクリサーチのソースは例示的なものであり、データ収集、検証、確認のために他にも多くの資料が用いられた。
一次インタビューおよび調査
バングラデシュの飲料製造業者、流通業者、小売業者、フードサービス購入者、規制専門家へのインタビューおよび調査は、チャネルシェア、パック価格、入手可能性、税の影響を検証するために用いられます。回答者は、公開貿易データのギャップを埋め、報告された製品がバングラデシュでエナジードリンクとして販売されているかどうかを明確にする助けとなります。異例の回答は、前提条件を確定する前に、税関、価格、小売の証拠と再照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:25% | CXO:15% |
| 中堅層:55% | 機能・部門責任者:30% |
| 小規模事業者:20% | マネージャー:55% |
市場規模算定と予測
規模算定は、飲料消費指標とチャネルレベルの入手可能性をバングラデシュのエナジードリンク需要プールに変換し、それを観測された価格帯を用いて価値化するトップダウン構築から始まる。合計値を現実的に保つため、選択的なボトムアップの近似手法をクロスチェックとして用いており、主にパックサイズと一般的な販売価格をサンプリングし、販売業者および小売業者からのフィードバックで数量をストレステストした。
モデルを形成した主要な入力には、モダントレード対従来型小売店からの販売シェア、缶とPETボトルの比率、一般的なパックサイズの組み合わせ、小売価格帯およびプロモーション頻度、主要都市における都市部消費の進度が含まれる。サブチャネルの変数が欠落している場合には、最も近い比較可能なチャネル信号を用いてギャップを処理し、その後インタビューを通じて再検証した。予測に関しては、期待される価格動向、流通拡大、消費者採用に関する一次データに支えられたシナリオ分析を用い、その後、単年の急変にトレンドが過剰反応しないように平滑化した。
データ検証と更新サイクル
すべての出力は、価値算定結果を、数量、価格帯、チャネルカバレッジに関する独立した見解と照合するシンプルなトライアンギュレーション手順を通じて検証され、大きな差異があれば見直しのためにフラグが立てられる。異常が見られた場合、当社は基礎となる前提を再検討し、デスクリサーチの資料を再確認し、少数の回答者に再度連絡を取って何が変化し何が変化していないかを確認する。
最終承認前に、モデルおよび報告書は複数段階のアナリストレビューを経ることで、計算ロジック、単位の取り扱い、通貨のタイミングが年度間で一貫していることを確認する。本レポートは毎年更新され、規制措置、大幅な価格見直し、重要な流通の変化など重大な事象が発生した場合には中間的な更新が行われる。提供直前には最終確認が行われ、クライアントには入手可能な最新の見解が提供される。
Mordor Intelligenceによるバングラデシュのエナジードリンク市場規模と他の公表推定値との比較
バングラデシュのエナジードリンクに関する公表数値は、同じテーマに見えても異なることがあるが、これは各調査が異なる販売チャネルを対象とし、異なる基準年を使用し、異なる価格・通貨の前提を適用していることが多いためである。したがって当社は、いくつかの観測可能な指標に遡ることができる形でベンチマークを提示し、現場での確認を通じてストレステストを行っている。
ダッカおよびチッタゴンにおける小売店頭価格の確認、パックサイズの分布、チャネル展開は、Mordor Intelligenceが扱う2025年の市場価値を実際のエナジードリンク購買に結びつける証拠であり、スポーツドリンクや他の機能性飲料が集計値に混入することを防いでいる。他の推定値におけるばらつきは、通常、市場をオフトレードのみとして扱うこと、異なる通貨換算タイミングを使用すること、または現地の取引フィードバックで再確認されない一律の上乗せを用いて価格を将来に投影することから生じている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 138.54 M (2025) | |
| グローバルコンサルティング企業A | USD 127.76 M (2024) | 異なる基準年および予測期間を使用し、エナジードリンクと隣接する機能性飲料との間のカテゴリー区分が明確に示されていないため、開始時の市場価値が変動する可能性がある。 |
| 業界レポートB | USD 128.50 M (2024) | 前年の推定値を公表しているが、オントレードおよび小規模小売店がどのように扱われているかについての可視性が限られており、価格の構築方法が説明されていないため、算定値が圧縮される可能性がある。 |
この比較は主に、成長率に関する見解の違いだけでなく、基準年の選択と範囲設定の厳密さが、ばらつきの大部分を生み出していることを示している。可視的な価格帯、パック形態、チャネルカバレッジにモデルを固定し、その後現地の取引フィードバックで前提を再確認することにより、当社は再現可能かつ同じ手順で更新可能な、バランスの取れた数値を得ている。


レポートで回答される主要な質問
バングラデシュのエナジードリンク市場は2031年までにどのくらいの規模になりますか?
2026年からCAGR 8.16%で成長し、2031年までに2億1,970万USDに達すると予測されています。
バングラデシュのエナジードリンク分野で最も急成長する製品タイプはどれですか?
消費者が新しい製品を探求する中、その他の製品タイプが最も速いCAGR 8.57%を記録すると予測されています。
サプライヤーが注目すべき包装トレンドは何ですか?
缶は2025年に42.05%のシェアで依然として支配的ですが、ボトルはCAGR 9.07%で支持を集めています。
最も高い市場成長を示す地域はどこですか?
ダッカは2025年に36.95%の最高市場シェアを記録し、2031年までのCAGR 9.12%で最も急成長するセグメントでもあります。
最終更新日:



