
ソフトドリンク市場規模とシェア
Mordor Intelligenceによるソフトドリンク市場分析
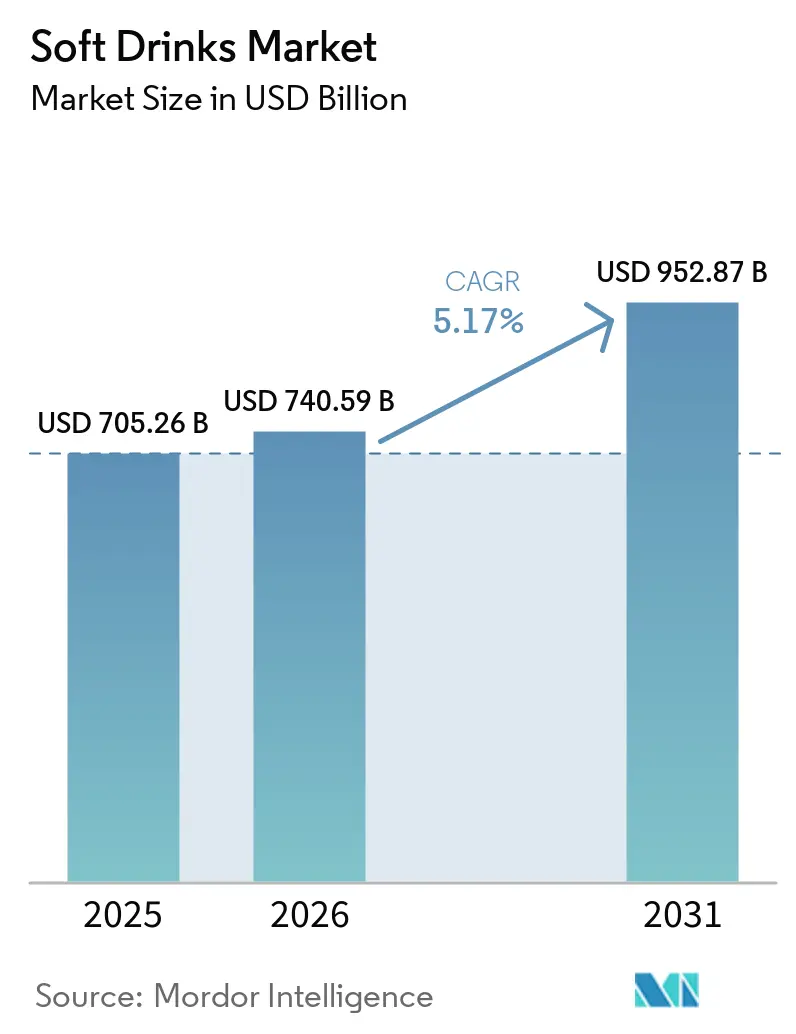
清涼飲料市場規模は2026年に7,406億米ドルと評価され、2027年の7,789億米ドルから2032年には9,908億米ドルに達すると推定されており、予測期(2027年~2032年)のCAGRは4.93%です。市場数量は2026年に4,276億リットルであり、2027年の4,400億リットルから2032年には5,076億リットルに達すると推定されており、予測期間(2027年~2032年)のCAGRは2.9%です。
コンビニエンスストアにおける機能性・ゼロシュガーバリアントおよびミニ缶は、ブランドに需要機会をもたらしています。英国の砂糖税閾値引き下げ案は、製品の再処方へのインセンティブを高めています。コロンビアのラ・カレラにあるCoca-Cola FEMSAのボトリング事業INDEGAに対して2026年4月に採用された干ばつ関連の取水制限は、異議申し立てが審査されている間、7月時点では施行されていませんでした。バアントを適切な販売チャネルに合わせることで需要成長の機会が生まれる一方、英国の税閾値案を超えるレシピや取水制限に直面する工場は、税負担と供給制約のリスクを抱えています。
主要レポートのポイント
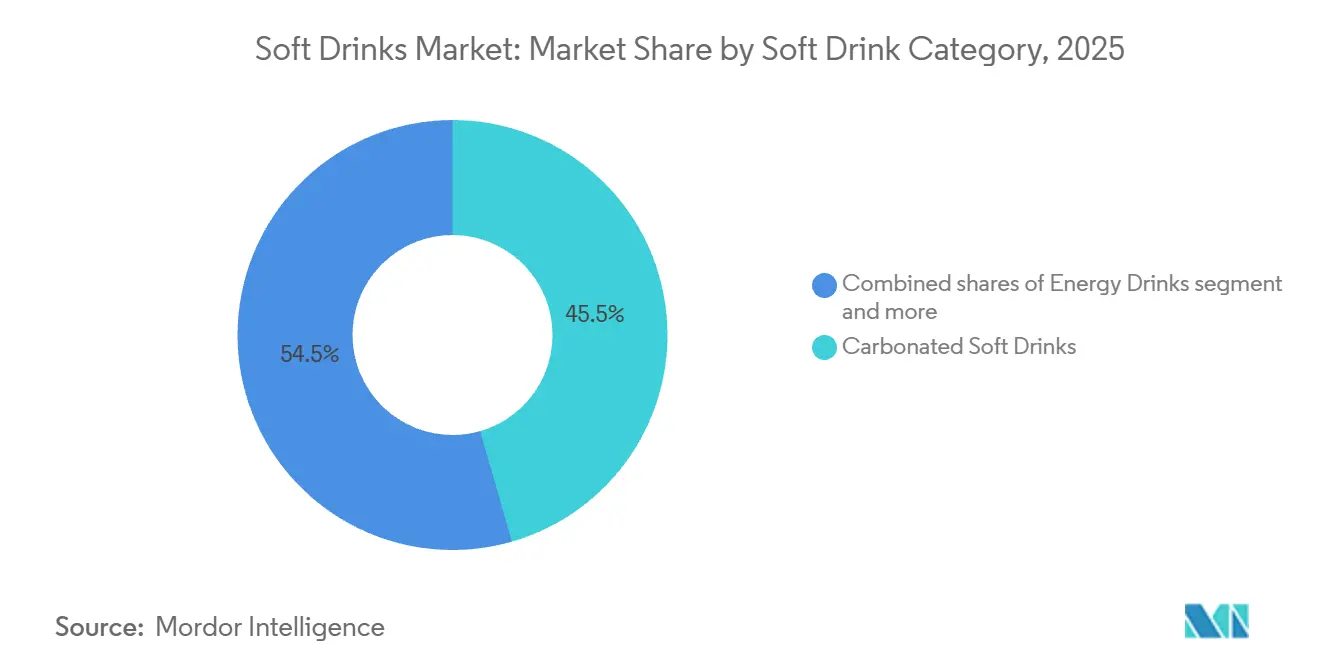
- 清涼飲料カテゴリー別では、炭酸清涼飲料が2026年の清涼飲料市場シェアの45.27%を占め、エナジードリンクは2027年~2032年のCAGR 6.4%で最も速く成長すると予測されています。
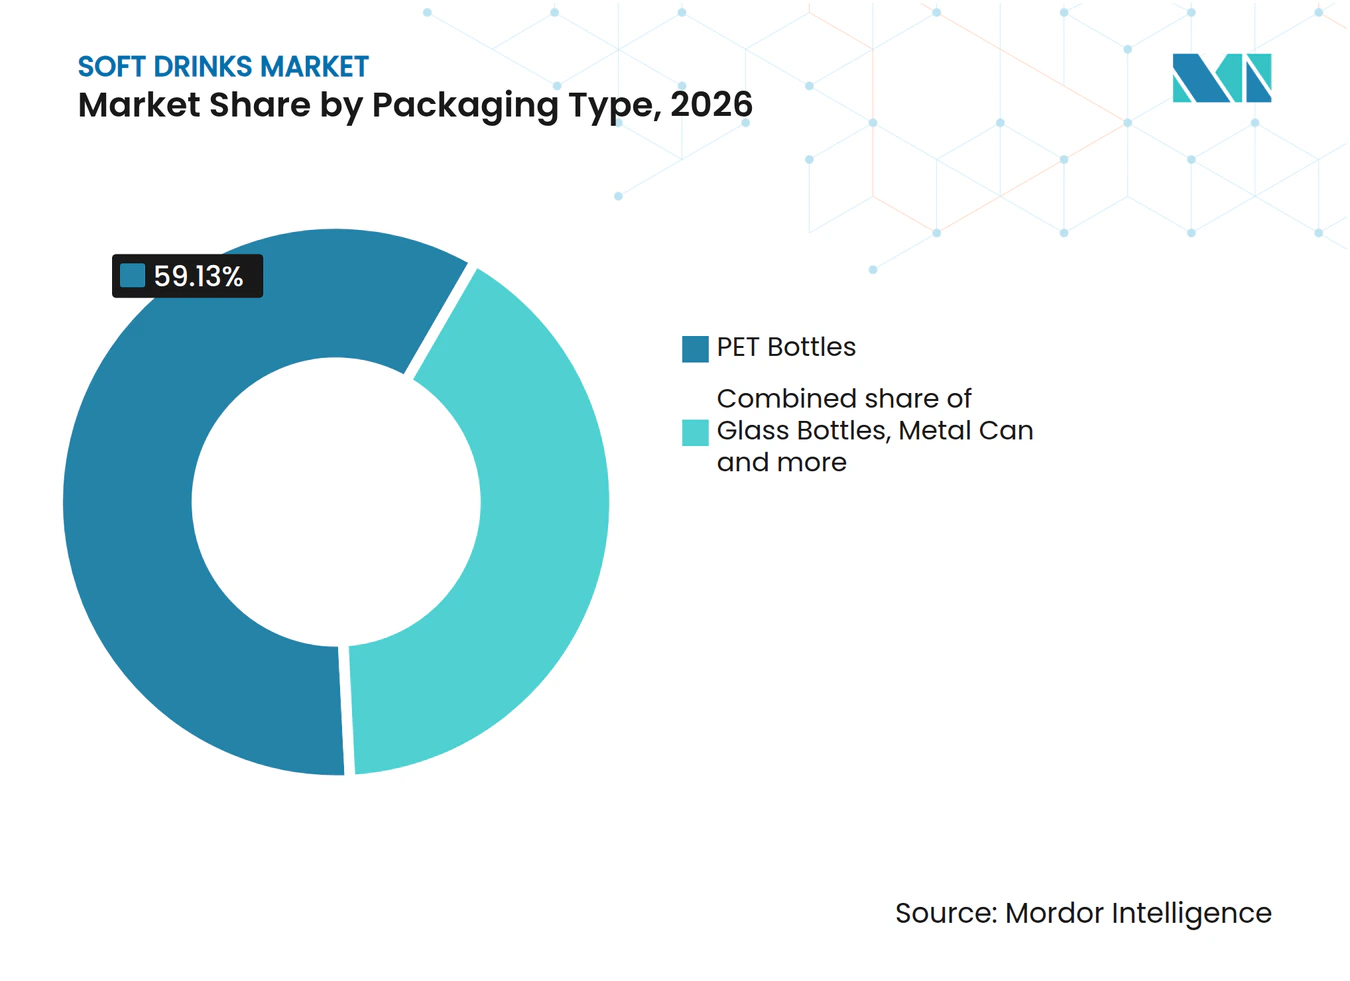
- PETボトルは2026年の清涼飲料市場規模の59.13%のシェアで包装タイプをリードし、ガラスボトルは2027年~2032年のCAGR 5.5%で最も速く成長するセグメントと予測されています。
- 流通チャネル別では、オフトレードが2026年の市場金額の64.85%を占め、オントレードは2027年~2032年のCAGR 5.75%で最も速く成長すると予測されています。
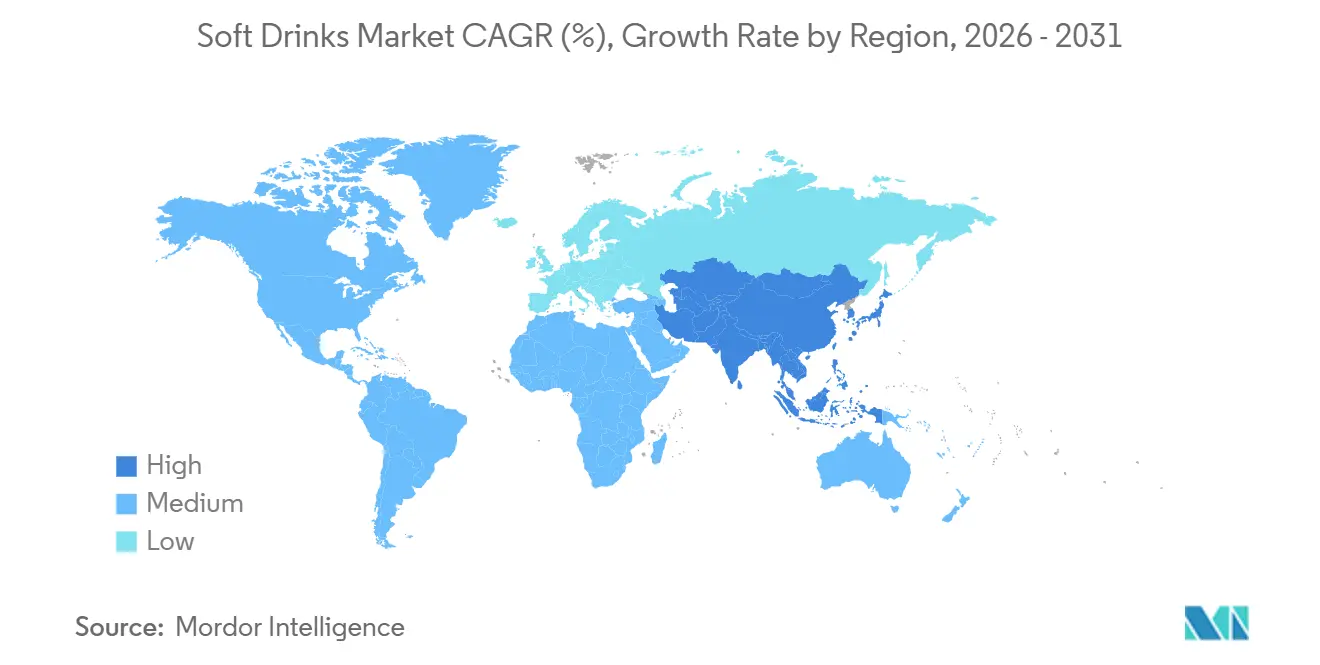
- 地域別では、北米が2026年の市場金額の34.24%のシェアでリードし、アジア太平洋は2027年~2032年のCAGR 6.1%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 機能性飲料への需要の高まり | +1.8% | 北米、英国 | 中期(2〜4年) |
| 糖質低減技術および天然甘味料 | +1.6% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| デジタルマーケティングおよびソーシャルメディアエンゲージメント | +1.2% | 北米、欧州、南米 | 短期(2年以内) |
| 利便性とオンザゴー包装 | +1.1% | 北米地域 | 短期(2年以内) |
| フードサービス、クイックサービスレストラン、および外食パートナーシップ | +0.9% | 米国 | 短期(2年以内) |
| 新興市場の都市化と若年層人口動態 | +0.7% | インド、ナイジェリア、エジプト、バングラデシュ、エチオピア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機能性飲料への需要の高まり
機能性ポジショニングは、消費者に清涼飲料を単なる清涼感を超えた理由で選ぶ動機を与え、差別化された製品の余地を広げることができます。Ocado Retailの英国におけるコンブチャやプレバイオティクスソーダを含む健康飲料検索数および販売数は、2023年3月23日〜2024年4月23日と比較して、2024年3月23日〜2025年4月23日の期間に前年比54%増加しました。[1] この小売業者レベルの増加は、飲料メーカーが特定の機能性飲用シーンを中心にオファーを構築する機会を支持しています。PepsiCo Inc.も、2026年第1四半期に北米において機能性水分補給製品であるPropelの数量および純収益の成長を報告しました。Ocadoのコンブチャおよびプレバイオティクスソーダにおける成果とPropelの機能性強化水における成長は、複数の飲料タイプにわたる機能性需要を示しており、機能性ポジショニングが可能な清涼飲料の範囲を広げています。
砂糖削減技術と天然甘味料
糖質低減は、清涼飲料メーカーに既存の飲料フランチャイズ内での数量成長への追加的な経路を与えます。The Coca-Cola Companyは、2026年7月3日に終了した四半期において、グローバルのコカ・コーラ ゼロシュガーのユニットケース数量が前年比16%成長したと報告しました。この企業システム指標は、同社とそボトリングパートナーが販売したユニットケースを対象としています。すべての地理的事業セグメントでの成長は、このバリアントが単一市場ではなく既存のフランチャイズシステムを通じて販売されていることを示しています。
デジタルマーケティングとソーシャルメディアエンゲージメント
ブランドの認知度向上と飲料注文の完了は、清涼飲料サプライヤーにとって異なる商業的課題をもたらします。The Coca-Cola Companyのデジタルメディアシェアは、2019年の総メディア支出の30%未満から2025年には65%超に上昇しました。2025年には、同社はトレードマーク コカ・コーラポートフォリオ全体でShare a Cokeを再ローンチし、コネクテッドパッケージングを通じて120カ国以上で約100億本のボトルと缶を展開しました。別途、Coca-Cola FEMSAは、家庭向けプラットフォームであるEn Tu Hogar by Coca-Colaの2025年のデジタル数量が27%成長したと報告しました。このラテンアメリカの家庭向けプラットフォームはコアおよびマルチカテゴリーポートフォリオを提供しています。オンライン販売は2025年のプラットフォームの直接消費者向け収益の約25%を占め、2022年の一桁台から上昇し、月間期デジタル購入者は約135,000人に達し、重要な家庭向け注文チャネルを確立しました。コネクテッドパッケージングはブランドエンゲージメントを通じてリピート購入を促進し、家庭向け飲料注文をオンラインで獲得する別の機会を補完します。
利便性とオンザゴー包装
包装は、大容量容器では対応できない飲用シーンに合ったサービングフォーマットが需要を拡大できます。The Coca-Cola Companyは、コンビニエンスストアでシングルサーブミニ缶を発売した後、2026年第1四半期に北米のミニ缶数量が高一桁台の成長を記録したと報告しました。小容量のサービングとコンビニエンスストアの流通を組み合わせることで、即時消費シーンへの実践的な経路が提供されます。そのサービングサイズに適したチャネルにフォーマットを展開することで、サプライヤーに特定の成長経路が生まれます。
抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 厳格な規制圧力と砂糖税 | -1% | 英国 | 短期(2年以内) |
| 原材料の精査とクリーンラベル需要 | -0.8% | 米国 | 中期(2〜4年) |
| 偽造飲料の存在 | -0.2% | 英国 | 中期(2〜4年) |
| 水不足と資源圧力 | -0.4% | コロンビア、ラ・カレラ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な規制圧力と砂糖税
砂糖税の拡大は、変更されていない処方をより高コストで販売することを余儀なくさせ、メーカーを制約する可能性があります。英国は、2026〜27年財政法案で計画されている法律に基づき、2028年1月1日から清涼飲料業界課税(Soft Drinks Industry Levy)の閾値を100mlあたり砂糖5gから4.5gに引き下げる計画です。[2] 提案された変更には、砂糖が添加された乳製品ベースおよび乳製品代替飲料の免除廃止も含まれており、乳製品ベースの飲料については牛乳または乳製品由来の乳糖が控除されます。HMRCは、この影響が英国の清涼飲料販売の約11%に適用されると推定しており、新たに対象となるメーカーおよび輸入業者は税負担と新たなコンプライアンスプロセスに直面する可能性があると述べています。製品の再処方によりリスクを軽減できますが、それは規制上の負担を自動的に排除するのではなく、別途製品に関する意思決定を必要とします。影響を受けるサプライヤーにとって残る制約は、オファーを変更するか、潜在的な税負担とコンプライアンスコストを吸収するかの選択です。
原材料の精査とクリーンラベル需要
砂糖回避は、飲用シーンをカロリー飲料から完全に遠ざけ、サプライヤーにとって販売機会そのものを危険にさらす可能性があります。2025年、砂糖を制限または回避しようとしている米国の回答者の55%が、カロリー飲料の代わりに水を選んだと回答しました。この報告された戦略は、これらの消費者を維持しようとするメーカーにとって、別の甘味飲料だけでなく、水が関連する代替品となることを示しています。2026年3月、PepsiCo Inc.のゲータレードは、人工香料・甘味料・着色料不使用でゲータレード サースト クエンチャーより砂糖75%減の4フレーバーのLower Sugarを米国全土で発売しました。残る需要制約は、砂糖を避ける購買者に水ではなくパッケージ入り清涼飲料を選ばせることです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
清涼飲料カテゴリー別:
炭酸飲料の規模とエナジードリンクの拡大炭酸清涼飲料は2026年の清涼飲料市場規模の45.27%のシェアを占め、最大のセグメントとなっています。2025年、スパークリング清涼飲料はコカ・コーラシステムの世界全体のユニットケース数量の69%を占め、その総数は338億ケースに達しました。The Coca-Cola Companyはまた、2026年第2四半期にグローバルビジネス全体でスパークリング清涼飲料が4%成長したと報告しました。2025年のシステム数量における大きなシェアを考えると、スパークリング飲料の2026年第2四半期の成長はシステム総ケース数にとって重要です。
エナジードリンクは最も速く成長するセグメントであり、2027年〜2032年のCAGRは6.4%と予測されています。Monster Beverage Corp.のモンスター エナジードリンクセグメントは2025年に純売上高76.7億米ドルを報告し、2024年から11.7%増加しました。[3] この11.7%の増加は、専業エナジーポートフォリオが直近の通年において大規模に純売上高を積み上げていることを示しています。RTD茶は2025年にスペインで36.2%の世帯普及率に達し、前年比9.1%増加し、平均購入額は主に購入頻度の11.1%増加を通じて10.4%上昇しました。スペインでは、RTD茶の成長は主に世帯内でのより頻繁な購入から生じており、リピート購入がそのカテゴリーの成長レバーであることを示しています。



包装タイプ別:
PETの規模とリターナブルガラスへの投資PETボトルは2026年の清涼飲料市場シェアの59.13%を占め、最大のセグメントとして確立されています。Embotelladora Andinaの子会社であるAndina Empaques Argentinaは、2025年にアルゼンチンで年間4,500万本のPET包装ボトルの設置済み生産能力を有ていました。この施設はアルゼンチンのコカ・コーラシステムに供給するとともに、プリフォーム、プラスチックキャップ、ケースも製造しています。同一サイトでボトルと並んでプリフォーム、キャップ、ケースを製造しているため、そのボトリングシステムのPET供給はボトラーの地元包装子会社から調達されています。
ガラスボトルは最も速く成長するセグメントであり、2027年〜2032年のCAGRは5.5%と予測されています。2025年3月31日、Coca-Cola Europacific Partnersはフランスのグリニーにリターナブルガラスラインを開設し、クラマールラインを置き換え、25センチリットルのスティル飲料ボトルおよび1リットルの食料品小売ボトルの生産をフランスに移転しました。スタートアップテストは2025年3月26日に開始されました。ブラジルのアルミ缶セクターでは、アルコール飲料を含む混合飲料プロファイルにおいて、Abralatasによると2025年のジュースおよびエナジードリンクの販売は増加した一方、炭酸清涼飲料はわずかに減少しました。グリニーラインはフランスに専用のリターナブル生産能力でガラスボトリンを支援する一方、ブラジルの缶販売は飲料タイプによって異なる動きを示しました。

流通チャネル別:
近隣小売とレストランネットワークオフトレードは最大のセグメントであり、2026年の市場金額の64.85%を占めました。2025年のメキシコでは、Coca-Cola FEMSAは消費者が購入品を自宅やその他の場所に持ち帰ることができる小規模小売店を通じて飲料の大部分を販売しました。スーパーマーケットアカウントのみに限定した戦略では、ボトラーの主要なメキシコ販売チャネルが未対応となるため、小規模店舗のカバレッジはそのビジネスを守るために不可欠です。
オントレードは最も速く成長するセグメントであり、2027年〜2032年のCAGRは5.75%と予測されています。PepsiCo Inc.の外食を含む食品・飲料ビジネス全体は、Yum BrandsおよびSubwayとのパートナーシップを含むレストラン活動を含め、2025年に中一桁台の純収益成長を報告しました。2026年10月、The Coca-Cola CompanyはYum! Brandsの子会社であるKFCが2027年1月から米国の飲料オファーの移行を開始し、2027年春までに全3,600店舗でコカ・コーラ製品が提供される見込みであると発表しました。KFCの動きは、飲料供給がグループレベルで決定される可能性があることを示しており、そのグループは別のメーカーともパートナーシップを結んでいる一方、収益上の恩恵はレストランへの展開実行に依存しています。
地域分析
北米ソフトドリンク市場
北米は最大の地域であり、2026年の清涼飲料市場規模の34.24%のシェアを占めました。2025年、米国はコカ・コーラシステムの世界全体のユニットケース数量の16%を占め、同社とそのボトリングパートナーによる製品ポートフォリオ全体の飲料販売を対象としています。スパークリング清涼飲料はその年の同システムの米国ユニットケース数量の61%を占めました。このスパークリング飲料の構成比は、既存の米国飲料シーンを維持することがブランドオーーとボトリングパートナーにとって商業的に重要であることを示しています。
アジア太平洋清涼飲料市場
アジア太平洋は最も速く成長する地域であり、2027年〜2032年のCAGRは6.1%と予測されています。The Coca-Cola Companyは、2026年第2四半期にアジア太平洋事業セグメントのユニットケース数量が8%成長したと報告し、主にスパークリングフレーバーとトレードマーク コカ・コーラが牽引しました。この指標は同社の混合地域飲料ポートフォリオとボトリングパートナーを対象とし、収益ではなく物理的なケース数を測定しています。2025年、同セグメントのユニットケース数量はスパークリングフレーバーおよびジュース、付加価値乳製品・植物性飲料の減少がトレードマーク コカ・コーラとエナジードリンクの成長を相殺したため横ばいでした。スパークリングフレーバーの回復により、トレードマーク コカ・コーラと並んで地域ケース成長の源泉が広がりました。
欧州ではイタリアにカテゴリー固有の成長事例があり、2025年に全チャネルでエナジードリンクの数量販売が11.3%増加しました。南米は、Coca-Cola FEMSAが2025年のブラジル事業においてモンスターの数量が二桁成長したと報告しました。中東・アフリカでは、Almaraiが2025年のサウジアラビアジュース市場で首位を報告しました。エナジードリンクはイタリアとブラジルの事例において数量成長の機会を提供する一方、サウジアラビアのジュース市場への参入にはAlmaraiのリーディングポジションとの競争が必要です。
規制の枠組みと見通し
選択された法域は、パッケージ入り砂糖入り清涼飲料のメーカーに対するラベリング、包装、および税負担を比較しています。2025年以降、EU加盟国は市場に投入される3リットル以下の使い捨てPET飲料ボトルについて、特別医療目的の液体食品用ボトルを除き、平均で少なくとも25%のリサイクルプラスチックを確保する必要があります。規則(EU)2025/40は、製造工場および年間ごとに包装タイプとフォーマット別に平均化された、対象使い捨てプラスチック飲料ボトルに対して将来的に30%の消費後リサイクルプラスチック最低基準を設定しています。閾値と平均化基準の変更により、材料仕様は栄養ラベリングと並ぶコンプライアンス課題となっています。
規制表
| 意思決定要因 | メキシコ | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要当局 | 経済省(Secretaría de Economía) | 食品ラベリングに関する州食品管理当局 | 国家市場監督管理総局 | ラベルに関するANVISA;選択税に関するReceita Federal | ザカート・税関・関税庁 |
| 主要な法令または方向性 | NOM-051;2027年12月までの第2フェーズおよび2028年1月1日からの厳格な第3フェーズ | 規則(EU)1169/2011;規則(EU)2025/40に基づく将来のボトル内容物義務(2030年1月1日または施行法発効後3年のいずれか遅い方) | GB 28050-2025および2027年3月16日からのSAMR食品ラベル監督措置 | RDC 429/2020およびIN 75/2020;2027年から関税コード2202.10.00に基づく甘味飲料への選択税 | 飲料可能な状態の内容物100mlあたりの総糖分に基づく段階的消費税(濃縮物、粉末、ゲル、エキスを含む) |
| 商業的影響 | 商業ラベル情報の認定検証ユニットによる審査 | 栄養ラベルコンプライアンスおよびボトル材料仕様作業 | 対象消費者向けプレパッケージ食品および輸入品の栄養ラベル準備 | 対象処方への警告ラベルおよび将来の製品固有の税負担 | 処方に敏感な税コストおよび製品分類作業 |
| 現在の政策魅力度 | 中 | 中 | 中 | 低 | 低 |
| 政策魅力度の将来の方向性 | 厳格化 | 厳格化 | 厳格化 | 厳格化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
メキシコのラベル検証作業と2028年の厳格な警告プロファイルはプロセスおよび処方上の負担をもたらす一方、ドイツは確立された食品管理と将来のより高いボトル内容物最低基準を組み合わせています。中国の2027年3月の移行は、特別食事用途の食品が栄養基準から除外される中、消費者向けプレパッケージ飲料と輸入品のラベル準備を優先課題としています。ブラジルは、100mlあたり添加糖7.5g以上の液体食品に対するフロントオブパック警告と、関税コード2202.10.00に基づく甘味飲料への2027年選択税の制定を組み合わせています。サウジアラビアの段階的方式は2026年に実施され、確立された消費税構造の下で総糖分分類が継続的なコンプライアンス課題となっています。
バリューチェーンの段階
バリューチェーンは、濃縮液プライヤー、容器メーカー、ボトラー、および流通業者が異なる運営リスクを管理しながらどのように収益を獲得するかを比較しています。The Coca-Cola Companyの濃縮液事業は通常、認定ボトリングパートナーへの飲料濃縮液およびシロップの販売によって収益を得ています。同社の完成品事業は一般的に、濃縮液事業よりも高い純収益を生み出しますが、粗利益率は低くなっています。この区別は、処方とブランドの管理が完成飲料の製造・配送作業とは商業的に異なることを示しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 濃縮液およびシロップ供給 | The Coca-Cola Companyなどのブランドオーナーおよび濃縮液サプライヤー | 濃縮液およびシロップ販売 | 原材料入手可能性リスク | 必要な処方に対して代替原材料を認定する |
| 飲料容器製造 | BallやCrownなどの飲料缶メーカー | 容器販売(主にBallの北米・中米事業における複数年契約) | 包装サプライヤーの生産能力リスク | 生産能力を確保し、代替容器サプライヤーを認定す |
| 飲料製造およびボトリング | Coca-Cola FEMSAなどのフランチャイズボトラー | 完成飲料販売 | 原材料および包装の中断リスク | 充填スケジュールに合わせて代替原材料を調整する |
| 流通および店舗サービス | PepsiCo Inc.やCoca-Cola FEMSAなどの飲料配送事業者 | 配送ネットワークを通じた飲料販売 | 輸送コストおよび入手可能性リスク | 店舗サービスを維持しながら代替ルートを開発する |
| 情報源: Mordor Intelligence | ||||
2025年、Coca-Cola FEMSAは55のボトリング工場と256の流通センターを使用し、その事業地域内の約210万の販売拠点を通じて約42億ユニットケースを販売しました。このネットワークは、ボトリングのレジリエンスが個々の充填ラインを超えて小売業者にサービスを提供するルートにまで及ぶ必要がある理由を示しています。コカ・コーラが特定した原材料および輸送リスクは、隣接するステージ間の継続性を関連する運営上の優先事項としています。ボトラーにとって、輸送が依然として完成飲料の店舗への到達を妨げる場合、代替調達は限られた価値しか持ちません。
競争環境
市場集中度
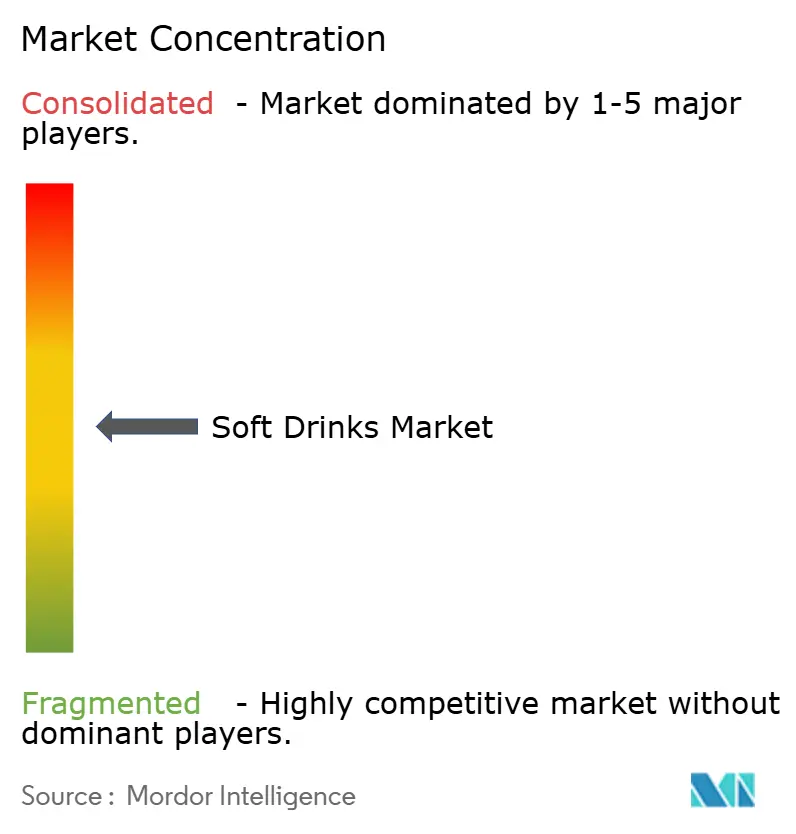
競争は、The Coca-Cola Company、PepsiCo Inc.、Keurig Dr Pepper Inc.、Suntory Holdings Ltd.、Red Bull GmbHを含む複数の主要ブランドサプライヤーを中心に組織されています。この分野は、コカ・コーラのグローバル飲料システム、PepsiCoの米国・カナダ飲料事業、Keurig Dr Pepperの米国リフレッシュメント飲料事業を組み合わせています。The Coca-Cola Companyのグローバルシステムのユニットケース数量は2025年に横ばいでした。中央アジア、北アフリカ、ブラジルでの成長は、メキシコ、米国、タイでの減少によって相殺されました。横ばいの合計は、コカ・コーラシステムのケースが販売された場所の変化を隠しており、フラットなグローバル結果だけでなく、地域の事業規模が競合他社にとってより重要となっています。
Keurig Dr Pepper Inc.の米国リフレッシュメント飲料セグメントの純売上高は2025年に11.9%増加して104億米ドルとなり、炭酸清涼飲料、エナジー、スポーツ水分補給においてシェア拡大が報告されました。GHOSTの買収はセグメントの数量・ミックス成長に6.2パーセントポイント貢献しました。セグメント全体の数量・ミックス成長は9%でした。したがってエナジー分野の挑戦者は、買収によって数量・ミックス成長の大部分を供給した確立されたサプライヤーと、3つの飲料カテゴリーにわたる報告されたシェア拡大に直面しています。
PepsiCo Inc.の北米飲料事業は、2025年にユニット数量が3%減少したにもかかわらず、主に実効純価格設定を通じて収益が上昇し、純収益が1.5%成長しました。この事業は米国とカナダを対象としています。これにより、サプライヤーが事業基盤を守ろうとする際、物理的な飲料需要は収益成長とは別の競争上の試練となります。Suntoryグループの欧州事業者であるSuntory Beverage & Food Europeは、2025年の進捗報告において、消費者の受容性と製品品質を維持しながら段階的な糖質低減を支援するためにEUの甘味料規則の再評価を支持しました。PepsiCoのユニット数量の減少は主に非炭酸飲料にあり、数量が6%減少した一方、炭酸数量はわずかな減少にとどまり、PepsiCoの主要な北米数量課題を炭酸飲料以外に位置づけています。
清涼飲料業界リーダー
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Keurig Dr Pepper Inc.
-
Suntory Holdings Ltd.
-
Red Bull GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ソフトドリンク市場 このレポートでカバーされる企業
- The Coca-Cola Company
- PepsiCo Inc.
- Keurig Dr Pepper Inc.
- Suntory Holdings Ltd.
- Red Bull GmbH
- Monster Beverage Corp.
- Refresco Group BV
- Asahi Group Holdings Ltd.
- Eckes-Granini Group GmbH
- Hangzhou Wahaha Group Co.
- Nongfu Spring Co. Ltd.
- Tingyi (Cayman) Holding Corp.
- Uni-President Enterprises Corp.
- Britvic Limited
- Fraser & Neave Ltd.
- A.G. Barr plc
- National Beverage Corp.
- Arizona Beverages Co.
- Yakult Honsha Co. Ltd.
- Primo Brands Corporation
最近の産業開発事情 ソフトドリンク市場
- 2026年10月:The Coca-Cola Companyは、KFCが全3,600店舗で米国の飲料オファーを移行すると発表し、展開は2027年1月に開始され、2027年春までに全国でサービスが提供される見込みです。
- 2026年9月:コカ・コーラシステムは、新規または拡張された生産・流通・オフィス施設を含む2026年から2030年にかけての100億米ドルの米国インフラ投資計画を発表しました。
- 2026年6月:Pepsi Globalは、選ばれたPepsiCoのエンターテインメントおよびホスピタリティパートナーを通じて独占的に提供さるクラフト飲料プラットフォームであるHouse of Treatsを発売し、英国での最初の体験とともにその月から展開を開始しました。
スコープと方法論
セグメンテーション概要
| 炭酸ソフトドリンク | 標準コーラ |
| ダイエットコーラ | |
| フルーツフレーバー炭酸飲料 | |
| その他のタイプ | |
| ジュース | 100%ジュース |
| ジュースドリンク(24%以下のジュース) | |
| ネクター(25〜99%のジュース) | |
| ジュース濃縮物 | |
| RTDコーヒー | アイスコーヒー |
| コールドブリューコーヒー | |
| その他のRTDコーヒー | |
| RTDティー | アイスティー |
| 緑茶 | |
| ハーブティー | |
| その他のRTDティー | |
| エナジードリンク | 従来型エナジードリンク |
| シュガーフリーまたは低カロリーエナジードリンク | |
| 天然・オーガニックエナジードリンク | |
| エナジーショット | |
| その他のエナジードリンク | |
| スポーツドリンク | 等張 |
| 高張 | |
| 低張 | |
| 電解質強化水 | |
| プロテインベーススポーツドリンク |
| PETボトル |
| ガラスボトル |
| 金属缶 |
| 無菌パッケージ |
| 使い捨てカップ |
| オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| 専門店 | |
| オンライン小売 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| ソフトドリンクカテゴリー別 | 炭酸ソフトドリンク | 標準コーラ |
| ダイエットコーラ | ||
| フルーツフレーバー炭酸飲料 | ||
| その他のタイプ | ||
| ジュース | 100%ジュース | |
| ジュースドリンク(24%以下のジュース) | ||
| ネクター(25〜99%のジュース) | ||
| ジュース濃縮物 | ||
| RTDコーヒー | アイスコーヒー | |
| コールドブリューコーヒー | ||
| その他のRTDコーヒー | ||
| RTDティー | アイスティー | |
| 緑茶 | ||
| ハーブティー | ||
| その他のRTDティー | ||
| エナジードリンク | 従来型エナジードリンク | |
| シュガーフリーまたは低カロリーエナジードリンク | ||
| 天然・オーガニックエナジードリンク | ||
| エナジーショット | ||
| その他のエナジードリンク | ||
| スポーツドリンク | 等張 | |
| 高張 | ||
| 低張 | ||
| 電解質強化水 | ||
| プロテインベーススポーツドリンク | ||
| 包装タイプ別 | PETボトル | |
| ガラスボトル | ||
| 金属缶 | ||
| 無菌パッケージ | ||
| 使い捨てカップ | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア | ||
| 専門店 | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
市場の定義
- 炭酸ソフトドリンク(CSD) - 炭酸ソフトドリンク(CSD)とは、炭酸化された非アルコール飲料で、通常はフレーバーが付けられており、発泡性を生み出すために溶解した二酸化炭素を含んでいます。これらの飲料には一般的にコーラ、レモンライム、オレンジ、各種フルーツフレーバーのソーダが含まれます。缶、ボトル、またはフォンテンディスペンスで販売されています。
- ジュース - 私たちは、果物、野菜、またはその組み合わせから作られた非アルコール飲料で、ボトル、カートン、パウチなどの様々な包装形式で加工・密封されたパッケージジュースを対象としています。生ジュースを除き、この市場セグメントには商業的に調製・保存されたジュースが含まれ、多くの場合、保存料や香料が添加されています。
- RTDティーおよびRTDコーヒー - RTDティーおよびRTDコーヒーは、さらに希釈することなく消費できるよう醸造・調製された、事前包装された非アルコール飲料です。RTDティーには通常、フレーバーや甘味料を加えた様々なお茶の種類が含まれ、ボトル、缶、カートンで提供されます。同様に、RTDコーヒーは事前に醸造されたコーヒー処方で、多くの場合ミルク、砂糖、フレーバーと混合され、オンザゴー消費のために便利に包装されています。
- エナジードリンク - エナジードリンクは、エネルギーと覚醒感を素早く高めるために処方された非アルコール飲料です。一方、スポーツドリンクは、特に身体的な運動、エクササイズ、または激しい活動の後に水分補給と電解質を補充するために設計された飲料です。
| キーワード | 定義#テイギ# |
|---|---|
| 炭酸ソフトドリンク | 炭酸ソフトドリンク(CSD)は、炭酸水とフレーバーを組み合わせ、砂糖または非砂糖甘味料で甘みを付けたものです。 |
| 標準コーラ | 標準コーラは、コーラソーダのオリジナルフレーバーとして定義されます。 |
| ダイエットコーラ | 砂糖を含まないか、少量の砂糖しか含まないコーラベースのソフトドリンク |
| フルーツフレーバー炭酸飲料 | 果汁・果実フレーバーと炭酸水から調製され、砂糖、ブドウ糖、転化糖または液体グルコースを単独または組み合わせて含む炭酸飲料。果皮油や果実エッセンスを含む場合があります。 |
| ジュース | ジュースは、果物や野菜に含まれる天然の液体を抽出または搾汁して作られた飲み物です。 |
| 100%ジュース | 果物をそのジュースの形で使用し、量を補うための水を加えない果物・野菜ジュース。果汁に砂糖、甘味料、保存料、香料、着色料を添加することは許可されていません。 |
| ジュースドリンク(24%以下のジュース) | 果物・野菜エキスを24%以下含む果物・野菜ジュースドリンク。 |
| ネクター(25〜99%のジュース) | 果物の種類によって定義される最低法定限度を持ち、25〜99%の果物を含むことができるジュース |
| ジュース濃縮物 | ジュース濃縮物は、液体の大部分が除去され、ジュース濃縮物として知られる濃厚なシロップ状の製品になったジュースの形態です。 |
| RTDコーヒー | 購入時点で消費できる状態で販売される、調製済みのパッケージコーヒー飲料。 |
| アイスコーヒー | アイスコーヒーは、通常ホットエスプレッソとミルクを組み合わせて氷を加えた、コーヒーの冷たいバージョンです。 |
| コールドブリューコーヒー | コールドブリューは、コールドウォーター抽出またはコールドプレスとも呼ばれ、挽いたコーヒーを室温の水に数時間浸漬して作られます。 |
| RTDティー | RTDティーは、醸造や調製なしに即時消費できる状態のパッケージ茶製品です |
| アイスティー | アイスティーは、ミルクなしで砂糖と時にはフルーツフレーバーを加えたお茶から作られた飲み物で、冷たい状態で飲まれます。 |
| 緑茶 | 緑茶は、精神的な覚醒を促進し、消化症状を緩和し、体重減少を促進するお茶飲料です。 |
| ハーブティー | ハーブティー飲料は、ハーブ、スパイス、またはその他の植物素材を熱湯に浸出または煎じて作られます。 |
| エナジードリンク | 通常カフェインを含む刺激性化合物を含む飲料の一種で、精神的・身体的刺激を提供するものとして販売されています。炭酸入りの場合もそうでない場合もあり、砂糖、その他の甘味料、ハーブエキスなど多数の可能な成分を含む場合もあります。 |
| シュガーフリーまたは低カロリーエナジードリンク | シュガーフリーまたは低カロリーエナジードリンクは、砂糖不使用で人工甘味料を使用したエナジードリンクで、カロリーがほとんどまたは全くありません。 |
| 従来型エナジードリンク | 従来型エナジードリンクは、消費者のエネルギーを高めるために設計された成分を含む機能性ソフトドリンクです。 |
| 天然・オーガニックエナジードリンク | 天然・オーガニックエナジードリンクは、人工甘味料や合成着色料を使用しないエナジードリンクです。代わりに、緑茶、イェルバマテ、植物エキスなどの天然由来の成分を含んでいます。 |
| エナジーショット | 大量のカフェインおよび・またはその他の刺激物を含む、小さいが高濃縮のエナジードリンク。量はエナジードリンクと比較して相対的に少ないです。 |
| スポーツドリンク | スポーツドリンクは、運動前、運動中、または運動後に水分、炭水化物、電解質を素早く補給するために特別に設計された飲料です。 |
| 等張 | 等張飲料は人体と同様の塩分と糖分の濃度を含み、運動中に失われた水分を素早く補充するために設計されていますが、炭水化物が増加しています。 |
| 高張 | 高張飲料は人体よりも高い塩分と糖分の濃度を持っています。運動後にグリコーゲンレベルを素早く補充することが重要なため、運動後に飲むのが最適です。 |
| 低張 | 低張飲料は運動中に失われた水分を素早く補充するために設計されています。炭水化物含有量が非常に低く、人体よりも低い塩分と糖分の濃度を持っています。 |
| 電解質強化水 | 電解質水は、ナトリウム、カリウム、カルシウム、マグネシウムなどの電気的に帯電したミネラルを注入した水です。 |
| プロテインベーススポーツドリンク | プロテインベーススポーツドリンクは、パフォーマンスを向上させ筋肉タンパク質の分解を減少させるためにプロテインが添加されたスポーツドリンクです。 |
| オントレード | オントレードとは、バー、レストラン、パブなど、施設内での即時消費のために飲料を販売する場所を指します |
| オフトレード | オフトレードとは通常、飲料をその場で消費しない酒販店、スーパーマーケット、その他の場所を意味します。 |
| コンビニエンスストア | 幅広い消費財やサービス(一般的に食品やガソリン)を素早く購入できる便利な場所を一般に提供する小売業。 |
| 専門店 | 比較的狭いカテゴリーの商品の中で、ブランド、スタイル、またはモデルの深い品揃えを持つ店舗 |
| オンライン小売 | オンライン小売は、企業がウェブサイトから消費者に直接商品やサービスを販売する電子商取引の一形態です。 |
| 無菌包装 | 無菌包装とは、冷たく商業的に無菌の製品を、微生物を効果的に排除するシールを形成するために、無菌条件下で事前に滅菌されたコンテナとクロージャーに充填することを指します。テトラパック、カートン、パウチなどが含まれます。 |
| PETボトル | PETボトルとは、ポリエチレンテレフタレートで作られたボトルを意味します。 |
| 金属缶 | アルミニウムまたはスズメッキもしくは亜鉛メッキ鋼で作られた金属容器で、食品、飲料、その他の製品の包装に一般的に使用されます。 |
| 使い捨てカップ | 使い捨てカップとは、水、冷たい飲み物、温かい飲み物、アルコール飲料などの飲料を提供するために一回使用するために設計されたカップまたはその他の容器を意味します。 |
| Z世代 | 1990年代後半から2000年代初頭に生まれた人々のグループを指す呼び方。 |
| ミレニアル世代 | 1981年から1996年の間に生まれた人(2019年時点で23歳から38歳)はミレニアル世代と見なされます |
| タウリン | タウリンは免疫の健康と神経系機能をサポートするアミノ酸です。 |
| バー・パブ | 施設内でのアルコール飲料の消費を提供するライセンスを持つ飲酒施設。 |
| カフェ | 主にコーヒーなどの飲み物と軽食を提供する飲食施設。 |
| オンザゴー | 忙しく何かに従事しながら行動・対処することで、それに対応するために計画を変更しないことを意味します。 |
| インターネット普及率 | インターネット普及率は、特定の国または地域の総人口のうちインターネットを使用する人の割合に対応します。 |
| 自動販売機 | コインやトークンを投入すると食品、飲料、タバコなどの小物を販売する機械 |
| ディスカウントストア | ディスカウントストアまたはディスカウンターは、製品が原則として実際のまたは想定される「通常小売価格」よりも低い価格で販売される小売形態を提供します。ディスカウンターはコストを抑えるために大量購入と効率的な流通に依存しています。 |
| クリーンラベル | 飲料市場におけるクリーンラベルとは、天然由来の少ない成分から作られ、加工されていないかわずかしか加工されていない飲料のことです。 |
| カフェイン | 中枢神経系の刺激物であるアルカロイド化合物。主に覚醒度と注意力パフォーマンスを高める軽度の認知機能向上剤として娯楽目的で使用されます。 |
| エクストリームスポーツ | アクションスポーツ、アドベンチャースポーツ、またはエクストリームスポーツは、高度なリスクを伴うと認識される活動です。 |
| 高強度インターバルトレーニング | 最大心拍数の少なくとも80%まで心拍数を大幅に上昇させる数分間の高強度運動と、短時間の低強度運動を交互に繰り返す複数のラウンドを組み込んでいます。 |
| 賞味期限 | 商品が使用可能、消費に適した状態、または販売可能な状態を維持できる期間。 |
| クリームソーダ | クリームソーダは甘いソフトドリンクです。一般的にバニラフレーバーで、アイスクリームフロートの味をベースにしています |
| ルートビア | ルートビアは、伝統的にサッサフラス・アルビダムの根皮またはサルサパリラのつるを主要フレーバーとして使用して作られた甘い北米のソフトドリンクです。ルートビアは通常、ただし必ずしもそうではありませんが、ノンアルコール、カフェインフリー、甘く、炭酸入りです。 |
| バニラソーダ | バニラフレーバーの炭酸ソフトドリンク。 |
| 乳製品不使用 | 牛、羊、ヤギのミルクやミルク製品を一切含まない製品。 |
| カフェインフリーエナジードリンク | カフェインフリーエナジードリンクは、エネルギーを高めるために他の成分に依存しています。人気の選択肢にはアミノ酸、ビタミンB群、電解質が含まれます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、様々なレベルと機能にわたって選択されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




