
シードル市場規模とシェア
市場概要
| 調査期間 | 2026 - 2031 |
|---|---|
| 市場規模 (2026) | 14.63 十億米ドル |
| 市場規模 (2031) | 17.08 十億米ドル |
| Growth Rate (2026 - 2031) | 3.15 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
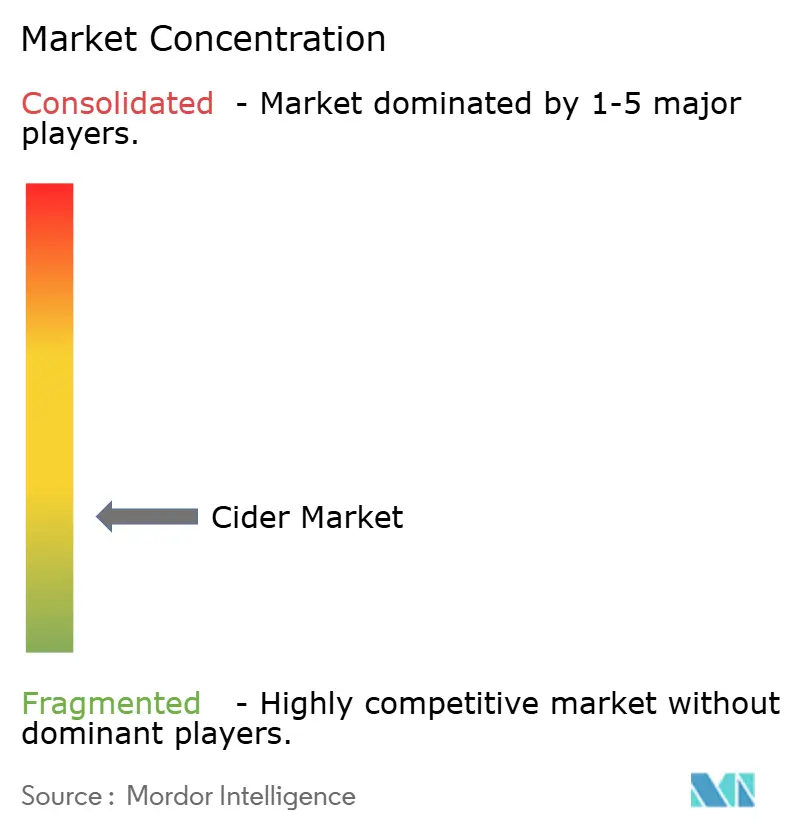
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシードル市場分析
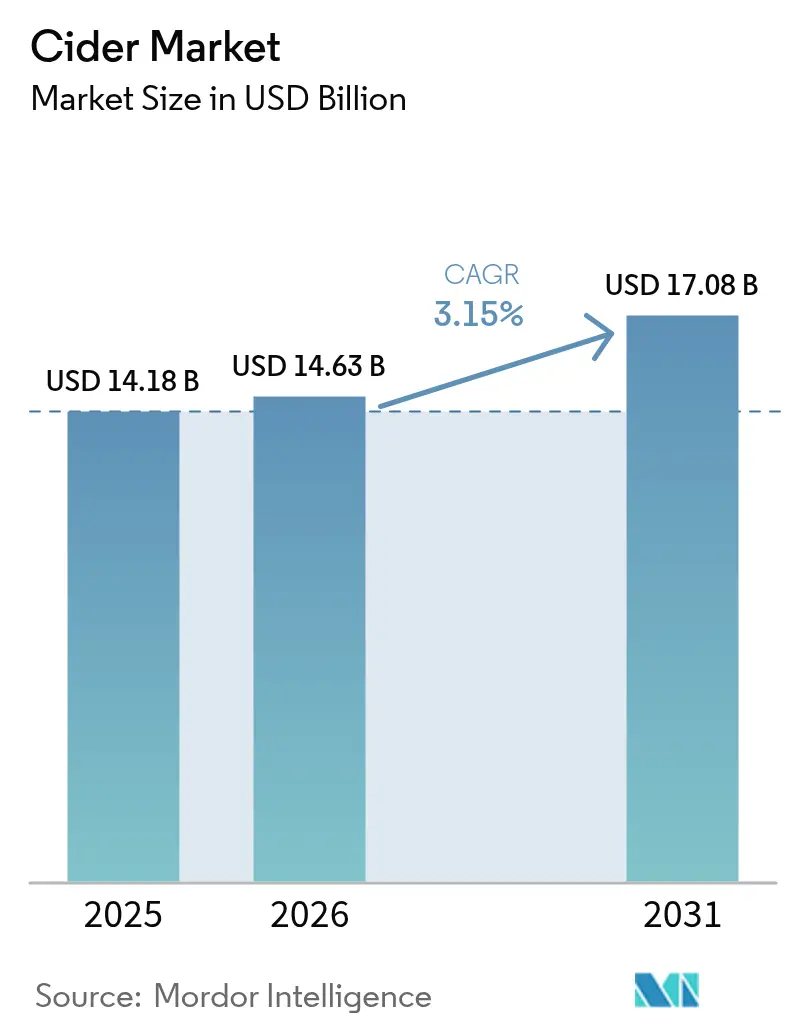
2026年のシードル市場規模は146億3,000万米ドルと推定され、2025年の141億8,000万米ドルから成長し、2031年には170億8,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 3.15%で成長します。シードル市場は、都市化が進む経済圏の若年消費者がシードルをビールよりも軽くフルーティーな代替飲料として認識するようになり、著しい成長を遂げています。この成長は、伝統的な地域における当カテゴリーの成熟によってさらに支えられています。市場のプレミアムセグメントは、クラフト志向のポジショニングを戦略的に活用し、機能性原材料を統合し、サステナビリティに焦点を当てたメッセージングを強調しています。これらのアプローチは、ブランドロイヤルティの向上、消費者エンゲージメントの促進、および高い価格実現を可能にします。競合するレディ・トゥ・ドリンクセグメントの増加にもかかわらず、市場は健康志向の節度トレンドとシードルの天然グルテンフリー特性から引き続き恩恵を受けており、安定した需要を維持しています。さらに、包装のイノベーション、特に缶へのシフトが新たな消費機会を創出し、環境サステナビリティへの懸念に対応しています。これらの要因は、消費者の購買行動の形成においてますます重要になっており、世界のシードル市場のダイナミクスに影響を与えています。
主要レポートのポイント
- 原材料別では、アップルサイダーが2025年のシードル市場において52.96%のシェアを占めてトップとなり、ミックスフルーツバリアントは2031年にかけてCAGR 3.42%で成長すると予測されています。
- アルコール度数別では、低アルコールセグメントが2025年のシードル市場において78.12%のシェアを占め、2031年にかけてCAGR 3.65%で成長する見込みです。
- 包装形態別では、ボトルが2025年に60.02%の売上シェアを維持し、缶はCAGR 3.87%で拡大すると予測されています。
- カテゴリー別では、マスセグメントが2025年に72.02%の市場シェアを保持しましたが、プレミアム製品はCAGR 4.08%の成長が見込まれています。
- 流通チャネル別では、オフトレードが2025年に65.01%の市場シェアを占め、オントレードはCAGR 3.22%で上昇する見込みです。
- 地域別では、欧州が2025年に43.05%の売上シェアで首位を維持しましたが、アジア太平洋地域は最速のCAGR 4.48%を達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低アルコールおよび健康志向飲料への需要拡大 | +0.8% | 世界全体、北米および欧州で最も強い | 中期(2〜4年) |
| フレーバーおよび季節限定商品のイノベーション | +0.6% | 北米および欧州が中核、アジア太平洋へ拡大中 | 短期(2年以内) |
| クラフトおよびアルチザナルアルコール運動の成長 | +0.5% | 北米および欧州、オーストラリアで台頭 | 中期(2〜4年) |
| グルテンフリーおよび代替アルコールの人気上昇 | +0.4% | 世界全体、先進市場が主導 | 長期(4年以上) |
| オントレードおよびソーシャルドリンキング文化の拡大 | +0.3% | アジア太平洋が中核、欧州および北米で回復中 | 短期(2年以内) |
| 機能性原材料を用いた製品イノベーション | +0.2% | 北米および欧州が早期採用、世界展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低アルコールおよび健康志向飲料への需要拡大
低アルコールおよび健康志向飲料への消費者嗜好のシフトが、ハードサイダー市場における重要な成長促進要因として台頭しています。低アルコールセグメントは、節度ある飲酒を推奨するウェルネスキャンペーンの影響力の高まりに支えられ、支配的な地位を確立しています。この需要に応えるため、生産者は制御発酵や逆浸透などの高度な製造技術を採用しており、これにより飲料のフレーバープロファイルを維持しながらエタノール含有量を効果的に低減しています。この技術革新により、低アルコールセグメントは従来の高ABVスタイルと比較して高い成長率を達成しています。さらに、プロバイオティクス培養物やアダプトゲン植物などの機能性強化の統合が、ウェルネス志向飲料としてのシードルの訴求力を高めています。これらの消費者トレンドの変化は、プレミアム低ABV製品ラインの開発に有利な機会を創出し、シードル消費の機会を拡大しています。
フレーバーおよび季節限定商品のイノベーション
激しい競争が繰り広げられるハードサイダー市場において、中小ブランドは季節限定およびフルーツ前面に出たレシピに注力することで戦略的な差別化を図り、消費者の関心を引き付け維持しています。米国では、夏の社交的な集まりと秋の収穫祭という2つの顕著な需要急増が見られます。独自の体験を重視し、苦みの少ない飲料を好む若年成人消費者は、バレルエイジドサイダー、野生酵母発酵技術、トロピカルフルーツフレーバーの統合といった革新的な商品にますます引き付けられています。これらの戦略は、ブランドがプレミアム価格を設定できるだけでなく、シードルを多用途で現代的な飲料として再ポジショニングし、消費者基盤を効果的に拡大し、世界のシードル市場における秋との伝統的な結びつきを超えることを可能にします。さらに、企業は製品イノベーションとフレーバーサイダーの導入に一層注力しています。例えば、2024年10月、Farmlandはミネアポリスのナンバー12サイダーとのパートナーシップにより、秋のシーズンに合わせて戦略的にタイミングを計り、進化する消費者嗜好に応えるメープルベーコン風味のサイダーを発売しました。
クラフトおよびアルチザナルアルコール運動の成長
本物志向の消費者は、地域の原産地呼称や果樹園から直接グラスへというストーリーにますます影響を受けています。2024年時点で、オーストラリアはクラフトサイダー産業において重要なプレーヤーとして台頭しており、110社を超えるサイダー生産者が存在します[1]出典:Cider Australia、「農業に関する常任委員会への提出書類」、cideraustralia.org.au。この急速な拡大は地域の誇りを高めるだけでなく、観光セクターの成長も促進しています。しかし、この成長は大きな機会をもたらす一方で、市場の断片化も引き起こしています。小規模生産者は、地元調達と伝統的な製造方法を活用して大量生産の競合他社との差別化を図る能力を活かしています。地域固有のテロワールを強調するマーケティング戦略を採用することで、これらの生産者は自社製品をプレミアム商品として効果的にポジショニングしています。業界のサステナビリティへの注力は、生産プロセスを超えて原材料調達にまで及んでいます。現在の課題は、専門的なサイダー用リンゴ品種の入手可能性が限られていることであり、多くの生産者はサイダー専用に栽培されたリンゴの代わりに品質の低い食用リンゴや規格外品に頼らざるを得ない状況です。この供給制約は、サイダー専用リンゴ栽培のための果樹園への投資を厭わない生産者にとって、垂直統合の機会を生み出しています。さらに、地域ブランディングとアグリツーリズムの取り組みを統合することで、消費者エンゲージメントが強化され、農村経済の発展にも貢献しています。このアプローチは、リンゴ農業との歴史的な結びつきを持つ地域において特に有益であり、伝統的な農業慣行を支援し、経済的持続可能性を育み、シードル産業における本物志向を強化します。
グルテンフリーおよび代替アルコールの人気上昇
シードル市場は、グルテンフリーおよび代替アルコール飲料への需要増加に牽引されて成長しています。シードルのグルテンフリー特性は、従来の大麦ベースのアルコール飲料に対する競争上の優位性を提供し、健康志向および食物過敏症を持つ消費者の拡大する基盤に訴求しています。さらに、抗酸化特性で評価されるリンゴ由来のポリフェノールの存在が、高糖分のモルト飲料とシードルを差別化しています。この差別化により、健康志向の小売チャネルにおけるポジショニングが強化され、シードル市場のポジショニングが向上します。ウェルネスカフェなどの新興の非伝統的な販売チャネルへの参入を促進し、より健康的で革新的な飲料オプションへの進化する消費者嗜好に合致しています。このトレンドに対応して、メーカーは製品イノベーションを強調しています。例えば、2025年2月、AVID Ciderはパッションフルーツタンジェリン風味のハードサイダーを発売し、すべてのAVIDサイダーがグルテンフリーで100%フルーツのみから製造されていることを強調しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 伝統的市場への浸透の限界 | -0.4% | アジア太平洋および中東 | 中期(2〜4年) |
| 原材料価格の変動 | -0.3% | 世界全体、北米および欧州で深刻 | 短期(2年以内) |
| RTDおよびフレーバー飲料との激しい競争 | -0.5% | 北米および欧州 | 短期(2年以内) |
| 厳格な政府規制 | -0.2% | 世界全体、管轄区域ごとに異なる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
伝統的市場への浸透の限界
伝統的市場への浸透の限界は、特にアジアや中東などの地域においてシードル市場の成長に対する重大な課題をもたらしています。文化的嗜好と厳格なライセンス規制が引き続き大きな障壁として機能し、カテゴリーの拡大を制限しています。2024年、インドは正式なサイダー基準を導入し、表示要件や物品税コンプライアンスなどの追加的な複雑さをもたらし、市場参入をさらに困難にしました。さらに、三層流通システムへの依存が運営コストを押し上げ、新規ブランドの投資回収期間を延長しており、高い販売量が見込めない限り投資を妨げています。これらの課題にもかかわらず、シードル市場は有利な人口動態の変化と可処分所得の増加に牽引された成長ポテンシャルを持っています。このポテンシャルは、輸入関税の緩和と世界のシードル市場全体での地元ボトリング事業の拡大によってさらに引き出される可能性があります。
RTDおよびフレーバー飲料との激しい競争
シードル市場は、レディ・トゥ・ドリンク(RTD)飲料およびフレーバー飲料からの競争激化による重大な課題に直面しています。2024年時点で、日本清涼飲料水協会は炭酸飲料が日本市場において18.6%の市場シェアを占めると報告しました[2]出典:日本清涼飲料水協会、「日本清涼飲料統計2025」、www.j4ce.env.go.jp。これらの競合製品は、ゼロシュガーや機能的健康効果などの強力な価値提案により小売棚スペースを支配し、競争上の優位性を獲得しています。この激化する競争に対処するため、ビヨンドビアセグメントで事業を展開するサイダーブランドは、革新的なフレーバーの開発と強固なブランディング戦略の実施にますます注力しています。価格差別化への従来の依存はもはや市場ポジショニングを維持するには不十分です。この競争上の重複は、携帯性の高い製品と多様な選択肢を強く好むZ世代の消費者の間で特に顕著です。これらの変化する消費者需要と競争圧力に迅速に適応できない企業は、急速に進化し高度にダイナミックな市場環境においてシェアを失うリスクにさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:
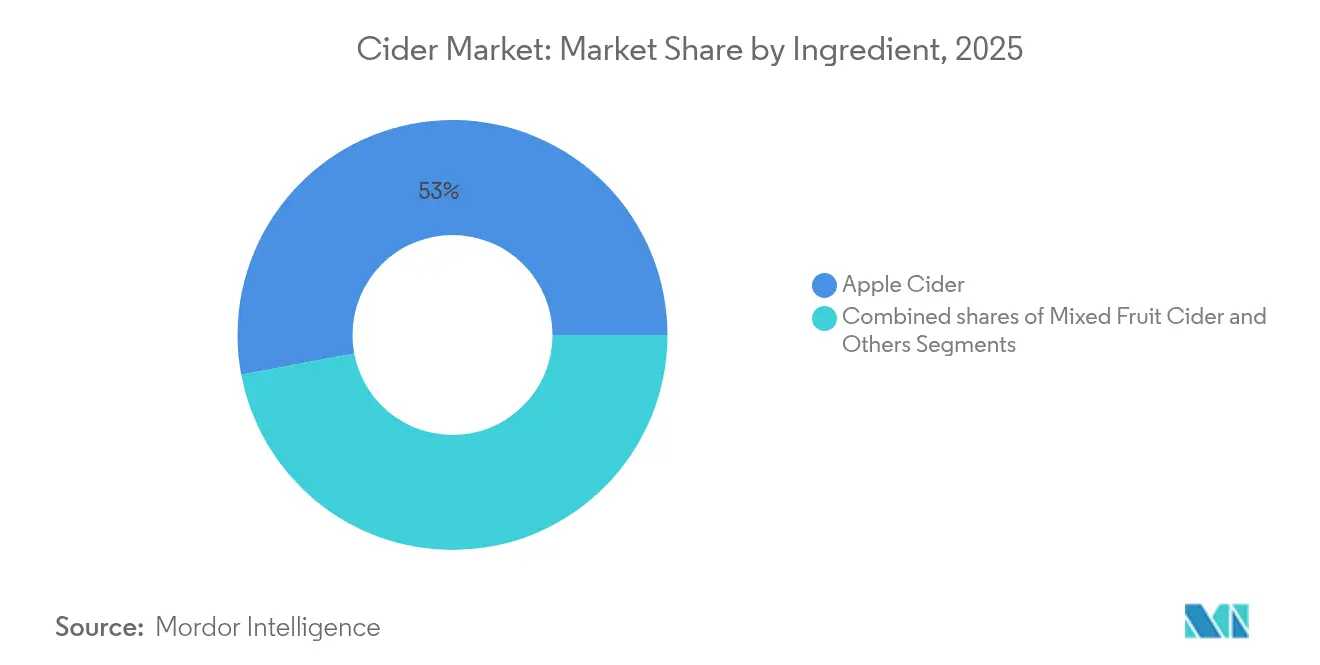
リンゴの伝統とフルーツイノベーションのバランスシードル市場分析によると、アップルサイダーは2025年に52.96%の支配的な市場シェアを誇り、伝統的なフレーバーへの強い消費者嗜好と主要メーカーの専門性を裏付けています。しかし、フルーツフレーバーバリアントが急成長しており、2031年にかけてCAGR 3.42%という力強い成長率が予測されています。このトレンドは、フレーバーの多様化とプレミアムポジショニングへの市場シフトを示唆しています。一方、ミックスフルーツサイダーはニッチを見つけ、馴染みのあるリンゴベースと補完的なフルーツをブレンドし、伝統主義者と冒険心旺盛な消費者の両方に対応しています。原材料の選択は戦略的な綱引きを浮き彫りにしています。生産者は、市場リーチを拡大しながらブランドエクイティを損なわないよう、伝統的な本物志向を維持しながら現代的なフレーバーイノベーションに踏み込むという課題に取り組んでいます。
専門的なサイダー用リンゴ品種は主要生産地域で供給が限られており、メーカーに課題をもたらしています。その結果、多くの生産者はサイダー専用に栽培されたリンゴの代わりに食用リンゴの規格外品やジュース濃縮液を使用せざるを得ません。さらに、リンゴ価格の変動が生産コストに大きな影響を与えています。ジュース原料の価格は品種と品質によって1ハンドレッドウェイトあたり6.00〜18.00米ドルと幅広く変動します。一方、ワシントン州産のジュース用リンゴは1トンあたり100.00〜130.00米ドルというプレミアム価格で取引されており、その高い需要と品質基準を反映しています。アップルサイダーは依然として数量面でトップを維持していますが、市場の飽和と限られたフレーバーバリエーションにより成長の鈍化が見られます。フルーツフレーバーサイダーは、より甘くアプローチしやすい味わいにより、低アルコールおよびグルテンフリー飲料のトレンドとシームレスに合致し、レディ・トゥ・ドリンク形態に理想的です。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


アルコール度数別:
低ABV形態が節度ある消費を支える低アルコールセグメントは2025年に78.12%の市場シェアを占めながら、同時にCAGR 3.65%という最速の成長を達成しており、カテゴリーの支配と内部拡大ダイナミクスの両方を示しています。このパフォーマンスは、健康志向の消費者の嗜好に合致しながら複雑なフレーバーを提供する高度な低アルコールバリアントを開発している生産者の戦略的イノベーションを反映しています。一方、高アルコールサイダーバリアントは、より強いフレーバープロファイルと伝統的な発酵方法を重視するニッチ市場をターゲットにしています。しかし、これらのバリアントは節度トレンドの高まりとより厳格な規制措置による課題に直面しています。このセグメント化は、アルコール飲料業界全体の節度ある消費へのシフトと一致しており、低いアルコール含有量が味を損なうことなく社交的な飲酒機会を支えています。
規制の進展は低アルコールカテゴリーをますます支持しています。世界保健機関のSAFERイニシアチブは、2025年までに有害なアルコール使用を10%削減することを目指しています。同様に、カナダの改訂されたアルコール消費ガイドラインは、唯一リスクのない選択肢としてゼロアルコールを推奨しており、北米における低アルコール代替品に有利な政策環境を生み出しています。制御発酵、アルコール除去のための逆浸透、ブレンド技術などの低アルコールサイダーの製造方法は、アルコール含有量を低減しながら官能特性を維持することを保証します。これらのプロセスは多大な技術的投資を必要としますが、健康志向の消費者セグメント内でのプレミアムポジショニングを可能にします。
包装形態別:
環境指標がアルミニウムを支持2025年、ボトルは60.02%の市場シェアを保持しており、伝統的な包装とプレミアム製品ポジショニングへの消費者嗜好を示しています。一方、缶はサステナビリティの利点と利便性に牽引され、CAGR 3.87%というより速い成長を遂げています。優れた無限のリサイクル可能性を提供するアルミ缶は、環境意識の高い消費者に訴求しています。この包装形態のシフトは飲料業界の広範なトレンドを反映しています。缶入りワインの採用増加は、プレミアムアルコール飲料における代替包装への消費者受容の高まりを示しています。ガラスボトルはフレーバーの保持とプレミアムイメージの維持に優れていますが、輸送重量の増加、破損リスク、環境への懸念などの課題に直面しています。
包装イノベーションは今や材料選択を超え、節度と社交的消費のトレンドに合致した分量管理と利便性に対応しています。小さなサービングサイズは健康志向の消費者に対応し、再封可能な包装は複数機会での消費を支援します。シャーウィン・ウィリアムズのvalPure V70非BPAエポキシなどの高度な缶コーティング技術は、安全基準を満たしながら製品の完全性を確保します。包装形態の選択は流通チャネル戦略にますます影響を与えています。缶製品はコンビニエンスリテールとアウトドア消費に適しており、ボトル入りバリアントはプレミアムなオンプレミス施設での優位性を維持しています。消費者の85%が購買決定において環境要因を考慮していることから、リサイクル可能な包装形態はサステナビリティポジショニングを通じて世界のシードル市場で競争上の優位性を獲得しています。
カテゴリー別:
プレミアムの勢いがマス市場の優位性に挑戦マス市場サイダーは2025年に72.02%の市場シェアを維持しており、価格感応度の高い消費者行動と主要小売業者との確立された流通関係を反映しています。一方、プレミアムカテゴリーのCAGR 4.08%は、プレミアム価格を正当化する高品質製品、職人技、独自のフレーバープロファイルへの消費者需要のシフトを示しています。市場セグメント化は明確な分断を浮き彫りにしています。マス生産者は競争力のある価格設定と広範な入手可能性に注力し、プレミアムブランドはアルチザナルな製造技術、地元調達、革新的なフレーバー提供を通じて差別化しています。この市場ダイナミクスは、手頃な価格と品質の認知のバランスを取ることでポジショニングを図る中間層ブランドに戦略的機会を提供しています。
プレミアム化トレンドは、サステナブルな属性を持つ製品に対して消費者が対価を支払う意欲によって牽引されています。地元調達とテロワール重視のマーケティングは、強いリンゴ栽培の伝統と確立されたクラフト飲料産業を持つ地域において特にプレミアムポジショニングを強化します。しかし、プレミアムセグメントは限られた流通ネットワークや、ワインやスピリッツに存在するような明確な品質ヒエラルキーがシードルには欠けているため消費者教育の必要性などの課題に直面しています。バレルエイジング、野生酵母発酵、単一品種リンゴ商品などのプレミアムサイダーセグメントにおけるイノベーションは、差別化の手段を提供しています。シードルカテゴリーの進化は、より広いクラフト飲料トレンドと一致しており、小規模生産者はリソースの制約にもかかわらず、本物志向と職人技を活用して大手メーカーと効果的に競争しています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
デジタルの活用がオントレードの復活を補完オフトレードは2025年のハードサイダー市場規模の65.01%を占めてトップを維持しており、食料品店やコンビニエンスリテールがパンデミック時の便利な習慣として定着しています。オントレードチャネルは社交的な飲酒機会の回復に支えられ、CAGR 3.22%というより速い成長率を経験しています。オフトレードセグメント内のスーパーマーケットおよびハイパーマーケットは、シードルをニッチなアルコール飲料ではなく食料品として位置づけることで消費者のアクセシビリティを高め、衝動買いを促進しています。専門店はプレミアムおよびクラフトサイダーの提供に注力し、高マージン販売を促進するキュレートされた体験と教育を提供しています。オンライン小売プラットフォームは利便性志向の消費者に対応し、従来の流通上の課題を回避した直接消費者向け販売を可能にしています。
流通チャネルの進化は、アルコール飲料業界の広範な変化を反映しており、デジタルプラットフォームが購買決定にますます影響を与えています。これは最終的に従来の販売チャネルを通じて購入される製品においても同様です。オントレードセグメントは、シードルの社交的消費トレンドとの整合性、およびアウトドアダイニングやフェスティバルの機会を活用した季節的マーケティング戦略から恩恵を受けています。州をまたいだ直接消費者向け配送規制の違いはコンプライアンス上の複雑さを生み出しますが、プレミアム生産者が消費者と直接関わり、より高い利益率を確保することも可能にします。米国の三層流通システムは小規模生産者に障壁をもたらし、強力な流通業者との関係を持つ確立されたブランドを優遇しています。パンデミック中に著しい成長を遂げたEコマースは引き続き拡大しており、最終的な購入が従来の小売チャネルを通じて行われる場合でも、デジタルプラットフォームがブランド発見と消費者教育において重要な役割を果たし、シードル市場の販売視認性を高めています。
地域分析
ヨーロッパ サイダー市場
2025年、世界のサイダー市場において、ヨーロッパはイギリス、スペイン、アイルランドなどの主要市場における確立されたサイダーの伝統に支えられ、43.05%の市場シェアで支配的な地位を維持しました。しかし、同地域の高い酒税制度は引き続き小規模生産者にとっての課題となっており、事業拡大能力を制限しています。こうした制約にもかかわらず、Heinekenなどの主要業界プレーヤーはイノベーションを活用して成長を持続させています。例えば、HeinekenのInchsシリーズは、サステナビリティのナラティブを取り入れることで進化する消費者の嗜好に合致し、市場プレゼンスを強化しています。
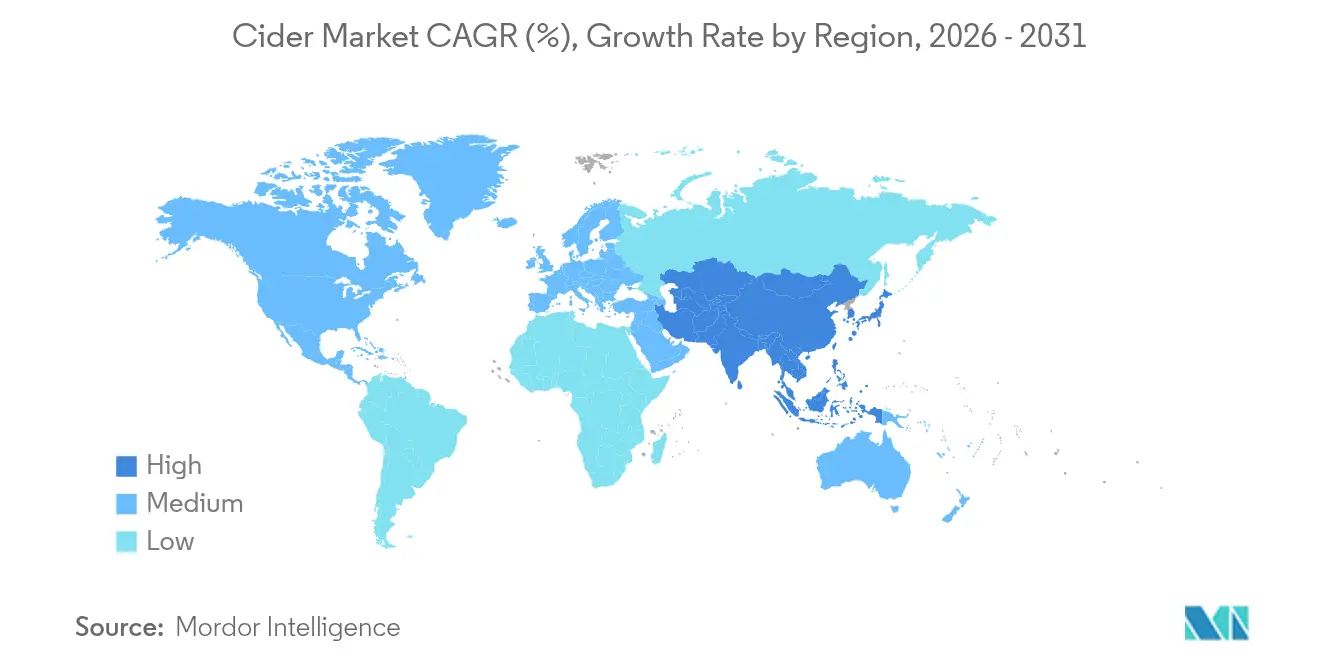
アジア太平洋 サイダー市場
アジア太平洋地域は最も成長の速い地域として位置づけられており、4.48%という力強い年平均成長率(CAGR)を記録しています。新興消費者層を持つ中国本土は、多様で革新的なフレーバープロファイルへの強い需要を示しており、市場拡大に向けた大きな機会を生み出しています。インドでは、ソフトサイダーとハードサイダーを区別する最近の規制整備により、より体系的な市場環境が形成されました。この規制の明確化により、Thirsty Foxのような先行参入者の後に続く新規参入者が、この進化する市場環境を活用できるようになっています。
南北アメリカおよびMEA サイダー市場
北米は世界のサイダー市場を牽引する上で重要な役を果たしています。米国では、流通チャネルの統合が進む中、小規模生産者はタップルーム販売とアグリツーリズムに注力せざるを得ない状況となっています。財務省主導の競争調査はフランチャイズ法改革を提唱しており、競争環境を再編する可能性があります。カナダでは、生産者が豊富なデザート用リンゴと低アルコールフルーツワインに対する有利な酒税政策の恩恵を受けており、コスト競争力が高まっています。メキシコでは、米国・メキシコ・カナダ協定(USMCA)が成長機会をもたらしていますが、大手チェーン小売業者による高いスロッティングフィーが小規模プレーヤーにとっての参入障壁となっています。南米では、プレミアム飲料への需要の高まりと地元クラフトサイダーの成長が市場を牽引しているものの、経済的不安定さと脆弱な流通ネットワークが拡大を制限しています。中東・アフリカでは、市場はまだ黎明期にありますが、増加する在外居住者人口と嗜好の変化が市場を支えています。しかし、厳格な規制とアルコール販売に関する文化的制約が引き続き成長を抑制しています。

規制環境
シードルの規制は依然として管轄区域によって大きく異なり、製品の処方、ラベリング、税務上の位置づけに影響を与えている。米国では、アルコール・タバコ税貿易管理局(TTB)が内国歳入法典の下でシードルをワインとして規制しており、対象は0.5%から24%ABVの範囲であり、ラベリングの責任はアルコール度数によって異なる。FDAのラベリングは一般に7%ABV未満に適用され、TTBのラベリングは7%ABV以上に適用されるため、低アルコールと高アルコールの両方のポートフォリオを扱う生産者にとってコンプライアンスの複雑さが生じている。
欧州では、消費税と品目区分の定義がSKU戦略と価格実現に大きく影響している。英国では、2023年財政(第2号)法の定義により、シードルの税処理は最低果汁含有量(リンゴまたは洋ナシ果汁35%以上)とABVのしきい値(シードル税では8.5%ABV未満)に結び付けられている。HMRCは、2025年予算で発表された3.66%のRPI上昇を受けて、2026年2月1日付けでアルコール税率を更新した。アジアでは、インドがFSSAIを通じてより明確な品目定義を導入し、シードルをリンゴジュースから作られる発酵アルコール飲料として分類し、ソフト(0.5%から5.0%ABV)とハード(5.0%から9.0%ABV)を区別しており、市場参入におけるラベル表示の正確性と消費税コンプライアンスの重要性を高めている。EUレベルでは、欧州委員会がリンゴおよび洋ナシシードルに関するEUマーケティング基準の策定作業を開始し、許可される原材料やラベリングに関する断片化を減らすことを目指しており、これが加盟国全体で調和されたコンプライアンス要件を厳格化する可能性がある。
競争環境
シードル市場の競争環境は、多数の地域および世界的プレーヤーの存在によって断片化した構造が特徴です。Heineken N.V.、Carlsberg Group、C and C Group Plc、Anheuser-Busch InBev、Molson Coors Beverage Co.などの主要プレーヤーは、製品イノベーションとポートフォリオの拡大に注力し、市場ポジションを強化してより大きな市場シェアを獲得しようとしています。これらの企業は、新しいフレーバーの導入、ニッチな消費者セグメントのターゲティング、ブランド認知度向上のためのマーケティングキャンペーンへの投資などの戦略を活用しています。さらに、進化する消費者嗜好に合致し競争上の優位性を強化するため、サステナブルな製造慣行とプレミアム製品提供を模索しています。
シードル市場のダイナミクスは、グローバルな支配よりも地域リーダーを優遇しています。Heinekenの広範なサイダーポートフォリオはスケールの効率性を活用し、2024年に2%のオーガニック成長を達成して800万ヘクトリットルに達しました。Savannaブランドは南アフリカで好調なパフォーマンスを示しており、プレミアムウイスキーフレーバーバリアントなどのイノベーションに牽引されています。戦略的イニシアチブは、マス市場のビールやワインの代替品からサイダー商品を差別化するため、地元調達、クラフト志向のポジショニング、季節的マーケティングに注力しています。
成長機会は、機能性原材料の統合、サステナブルな包装ソリューション、および確立されたアルコールカテゴリーと比較して新規参入者に有利な規制環境を持つ新興市場への参入などの分野で生まれています。セクター内の技術採用は発酵制御、品質保証、サプライチェーン最適化を重視しており、生産者は伝統的な方法と現代的な品質管理システムを組み合わせています。小規模生産者は直接消費者向けチャネルとアグリツーリズムを活用して競争上の優位性を獲得し、大手プレーヤーは広範な流通ネットワークとマーケティング能力を活用して市場プレゼンスを維持しています。
シードル業界リーダー
Heineken N.V.
Anheuser-Busch InBev
Molson Coors Beverage Co.
Carlsberg Group
C and C Group Plc
- *免責事項:主要選手の並び順不同
サイダー市場
- Heineken N.V.
- C and C Group plc
- Carlsberg Group
- Molson Coors Beverage Co.
- Anheuser-Busch InBev
- Asahi Group Holdings
- Kopparbergs Brewery
- Aston Manor
- Boston Beer Co.
- Seattle Cider Co.
- Westons Cider
- Thatchers Cider
- Hogan's Cider
- Woodchuck Cidery
- Vander Mill
- Gwynt y Ddraig Cyder
- Brothers Drinks Co.
- Vintage Wine Estates
- Minhas Craft Brewery
- SheppyI's Cider

市場機会と将来展望
生産能力の増強と自社包装のアップグレードにより、缶や業務用ケグを従来の瓶と並行して対応できる生産者にとって、より広範な流通経路への参画の余地が生まれている。英国では、Hunts CiderがGrove Orchard拠点に24万英ポンドの新しいボトリング・ケグ充填施設を開設した(英国環境・食料・農村地域省の支援を受けた)ことは、公的資金による資本支出が業務外・業務用双方の形態における運営管理とサービスレベルの強化にどのように寄与できるかを示している。同様の投資主導の規模拡大は、タンク、貯蔵、加工設備の拡張という形で地域生産者の間でも見られ、原材料価格の変動や季節的な需要急増に対する耐性の向上に寄与している。
果樹園とプロセスのイノベーションも、フレーバー付け以外の差別化手段を広げており、レポートで指摘された専門シードル用リンゴの供給不足という制約に対応している。ニュージーランドは、Cider Apples New Zealandプログラムを通じて品種のパイプラインを構築しており、このプログラムは第一次産業省の支援を受けて12,000本の遺伝的に独自なリンゴの木を基盤として確立しており、プレミアムシードル用リンゴと輸出向けの品質プロファイルに向けた組織的な上流開発を示している。生産面では、技術導入が表計算ソフトから専用ツールやより管理された発酵へと移行している。2026年3月、Brown Hat Consultingはシードル製造所向けの生産管理ウェブアプリケーションであるCidery Managerのベータ版をリリースし、学術研究では香りを高め生理活性化合物を生成できる酵母の選定を精緻化する取り組みが続けられている。これらの動向は総合すると、再現可能な品質、トレーサビリティ、果樹園からグラスへのストーリーテリングがブランド差別化の中心となる、プレミアム、低アルコール、機能性を訴求するシードルにおけるより明確な機会を示している。
Recent Industry Developments in サイダー市場
- 2026年5月:Anheuser-Buschは、Michelob ULTRAおよびノンアルコールビールの生産能力を拡大するため、オハイオ州コロンバスの醸造所に500万米ドルを投資することを発表した。シードル専用の投資ではないものの、この資本支出は、シードルの飲用機会と重複する隣接セグメントにおける、ビールを超えた大規模な製造の柔軟性と店頭・タップでの競争圧力を強化するものである。
- 2025年3月:Heineken UKは、Inch's Clou(dy)(ABV 4.0%)とInch's 0.0を投入し、英国市場初の脱アルコールシードルとして位置づけ、コンビニエンス、卸売、スーパーマーケットで取扱いを開始した。この投入は、低・ノンアルコール分野への参画を強化し、成熟したシードル市場における全国流通の実行水準を高めるものである。
- 2024年5月:Budweiser Brewing Groupは、女性および若年層の飲用者を対象に、マルチパック缶と瓶入りのBrutal Fruit Ciderを発表した。この動きは、進行中のプレミアム化とフォーマットの試みを裏付けるものであり、特にマルチパック缶が他のRTD(即飲)カテゴリーから消費者を取り込む役割を担っていることを示している。


サイダー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、シードル市場を、発酵させたリンゴおよびその他の果物から作られる商業的に販売されるシードル飲料として扱い、主要な販売チャネルおよび地域における消費者向け価格実現を用いて価値額を測定している。
対象範囲外:本市場規模には、ビール、ワイン、蒸留酒、コンブチャ、またはシードルとして販売されていないノンアルコールのリンゴ飲料は含まれない。
セグメンテーション概要
- 原材料別
- アップルサイダー
- ミックスフルーツサイダー
- その他
- アルコール度数別
- 低アルコール
- 高アルコール
- 包装形態別
- ボトル
- 缶
- カテゴリー別
- マス
- プレミアム
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- 専門店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
インタビュー開始前に事実の基盤を確立するため、デスクワークを実施し、モデルが現実的な需要規模と取引構造から出発できるようにした。リンゴおよびその他の果物に関する農業・作物統計、アルコール飲料の税関・貿易統計、時間経過に伴う飲料の物価変動を追跡するための消費者物価指数系列など、公的資料を確認した。
また、アルコール規制当局および税務当局の刊行物、シードルおよびビール製造に関する業界団体の最新情報、発酵と飲料動向に関する査読済み学術論文にも依拠した。供給側の活動状況と地域展開を把握するため、企業の年次報告書、投資家向け資料、信頼性の高い報道記事を精読し、さらに企業財務および報道に特化した有料サブスクリプションを利用して、収益動向と事業規模を相互検証した。ここで挙げたソースは例示であり、データ収集、検証、確認の過程では他にも多数の公的資料が用いられた。
一次インタビューおよび調査
シードル生産者、原材料・包装関連の関係者、流通業者、小売および業務用チャネルの関係者との一次的な対話を実施し、出荷量の動き、チャネル内での価格変動、チャネルミックスの変化を検証した。また、APAC、EMEA、アメリカ地域間の差異も確認し、プレミアム化、アルコール度数構成、缶の採用に関する前提が、ある市場から別の市場へ機械的に持ち込まれないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):14% | APAC:41% |
| ミッドティア:59% | 機能/部門リーダー:40% | EMEA:34% |
| 小規模プレイヤー:14% | マネージャー:46% | アメリカ地域:25% |
市場規模算定と予測
市場規模の算定は、まずトップダウン方式から始まり、アルコール品目全体の需要、チャネル別内訳、国別消費指標を再構築してシードル専用の価値プールとし、一貫した為替レートのタイミングでUSDに換算する。有用な場合には、サンプル抽出したブランド・チャネル別価格帯に観測された出荷量範囲を乗じるなど、選択的なボトムアップ推計を用いて合計値を検証し、その後、流通業者および小売業者への確認を通じて異常値を調整した。
モデルで使用される主要な入力には、地域別の業務用と業務外用の比率、包装形態別シェア(瓶と缶)、リンゴシードルとミックスフルーツシードル間の原材料構成、課税と価格実現に影響するアルコール度数構成、名目上の価値変化を説明する物価上昇指標が含まれる。小規模国のデータが乏しい場合には、浸透度とチャネルパターンについて近似市場を用い、その前提をインタビューで検証した上で適用した。
予測にあたっては、シナリオ分析を用いることで、基本シナリオが専門家の見立てに基づくプレミアム需要とマス需要の進展を反映するようにし、インフレ、包装形態の変化、トレードダウンまたはトレードアップ行動に関する感度分析を別途行った。成長率は、価格変動、チャネルミックス、消費動向の間の過去の関係性がレビューにおいて整合していることを確認した後にのみ適用した。
データ検証および更新サイクル
算定結果は、アルコール貿易の流れ、果物供給の指標、チャネル別価格動向など、独立した指標との相互検証を通じて確認され、最終的な数値が単一のデータラインに依存しないようにしている。差異が見られた場合には、単位、通貨のタイミング、チャネルの重みづけを再確認し、その差異が説明できない場合には選定した回答者に再度連絡を取った。
最終承認の前に、モデルは複数段階のアナリストレビューを経て、地域別および全世界合計における妥当性検証と、調査期間全体を通じた整合性の確認が行われる。レポートは年次で更新され、重大な規制変更、価格の急変、品目シフトが発生した場合には中間更新も行われる。提供直前には最終確認を行い、クライアントに最新の見解が届くようにしている。
Mordor Intelligenceのシードル市場規模と他の公表推計値との比較
公表されているシードル市場の数値は、しばしば一致しない。これは、品目の定義がソースによって異なり得るためであり、また対象年や通貨のタイミングが必ずしも一致していないためである。ある調査がパッケージ小売販売に重点を置き、別の調査がより広範なアルコール品目全体の前提を組み込んでいる場合にも、差異が生じる。
シードルと表示されていないノンアルコールのリンゴ飲料やリンゴジュース系飲料は、Mordor Intelligenceの対象範囲外であり、これが表中の数値が、パッケージシードルという狭いサブセットのみを算定した推計値よりもはるかに高く見える理由の一つである。差異はまた、ミックスフルーツシードルの扱い方、業務用価格が現実的なマークアップを反映して捉えられているかどうか、インフレが明確な価格系列を通じて適用されているか一律の成長率で適用されているかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.63 B (2026) | |
| グローバル・コンサルティング会社A | USD 5.15 B (2024) | より早い基準年と、パッケージ小売の定義に傾く傾向のあるより狭い品目区分を用いており、これは一部の地域において業務用価値やより広範なミックスフルーツシードルの包含を過小に算定する傾向がある。 |
| 業界出版社B | USD 5.37 B (2025) | 異なる基準年構造とセグメント処理から出発しており、地域間でより一律的な価格設定とチャネルの前提を適用する場合があり、業務用プレミアムが重要な意味を持つ場合には実現価値が変化する。 |
総合すると、この差異の大部分は対象範囲とチャネル価格処理の違いによって説明され、次いで基準年の整合性と通貨のタイミングが要因となる。対象範囲と主要な入力をチャネルミックス、包装形態の変化、価格動向まで追跡可能な形で保つことで、各ステップを説明し、レビュー時に差異を整合させることができる。


レポートで回答される主要な質問
ハードサイダー市場の現在の規模はどのくらいですか?
世界市場は2026年に146億3,000万米ドルに達しており、2031年までに170億8,000万米ドルに達すると予測されています。
最も成長が速い地域はどこですか?
アジア太平洋地域が2031年にかけてCAGR 4.48%という予測成長率でトップを走っており、中国とオーストラリアの需要増加に牽引されています。
低アルコールサイダーが注目を集めている理由は何ですか?
ウェルネストレンドと節度キャンペーンにより、低アルコールセグメントは78.12%のシェアを占めながらもCAGR 3.65%で拡大し続けています。
包装の嗜好はどのように変化していますか?
ガラスボトルは60.02%のシェアを維持していますが、アルミ缶はリサイクル可能性と軽量性により、CAGR 3.87%でより速く成長しています。
カテゴリーにおけるプレミアム化を牽引しているものは何ですか?
消費者はオーガニック、単一品種、バレルエイジドサイダーにより多くの対価を支払っており、プレミアム製品をCAGR 4.08%で推進しています。
最終更新日:



