
自動車用ヒューズ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
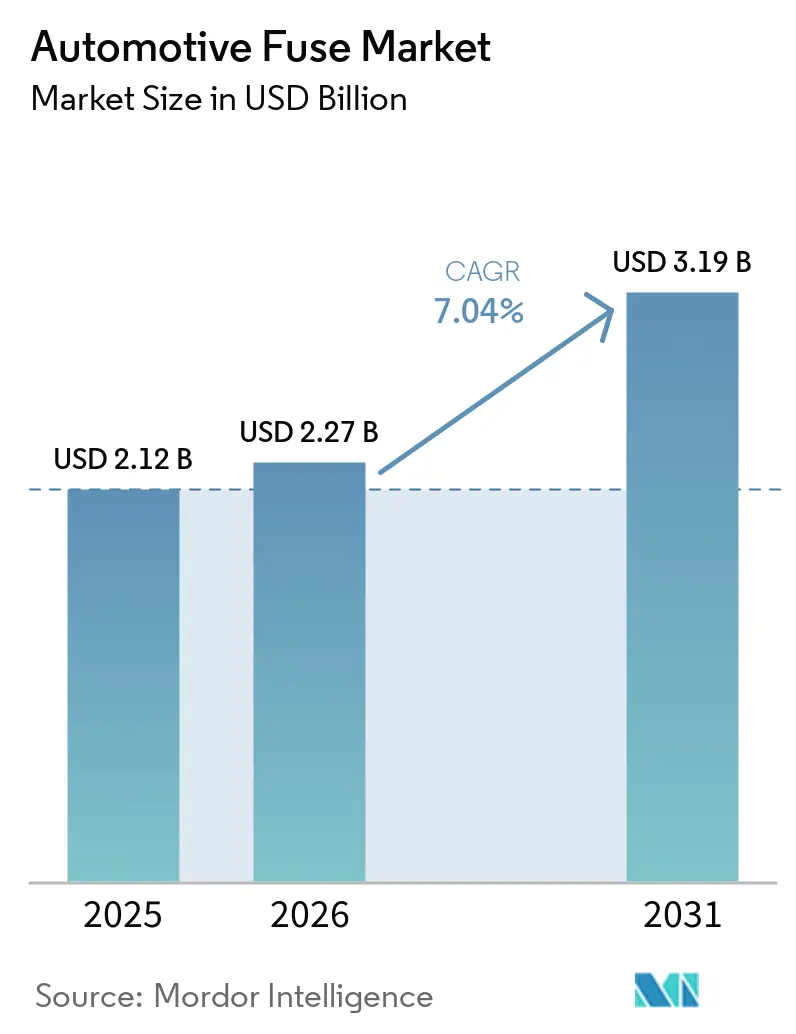
| 市場規模 (2026) | 2.27 十億米ドル |
| 市場規模 (2031) | 3.19 十億米ドル |
| 成長率 (2026 - 2031) | 7.04 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ヒューズ市場分析
自動車用ヒューズ市場規模は2025年に2.12 ビリオン 米ドルと評価され、2026年の2.27 ビリオン 米ドルから2031年には3.19 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは7.04%です。急速な車両電動化、48Vアーキテクチャの普及、および車両1台あたりの電子部品搭載量の増加が相まって、OEMは従来のブレード設計を超えた先進的な過電流保護の採用を進めています。最大1,000Vに定格された高電圧バッテリーパックが新型EVプラットフォームで主流となっており、ヒューズメーカーは安全な直流遮断のために材料、溶断エレメント、おび熱管理の適応を迫られています。スマートで自己復帰型ユニットへのOEMの選好が電子ヒューズへの移行を加速させる一方、規制当局は認定済みのトレーサブルな部品を優遇するルールを強化しています。より厳格な安全基準と車載コンピューティングの拡大という二重の効果が、乗用車、商用車、特殊車両プログラム全体にわたって安定した需要を牽引しています。
主要レポートのポイント
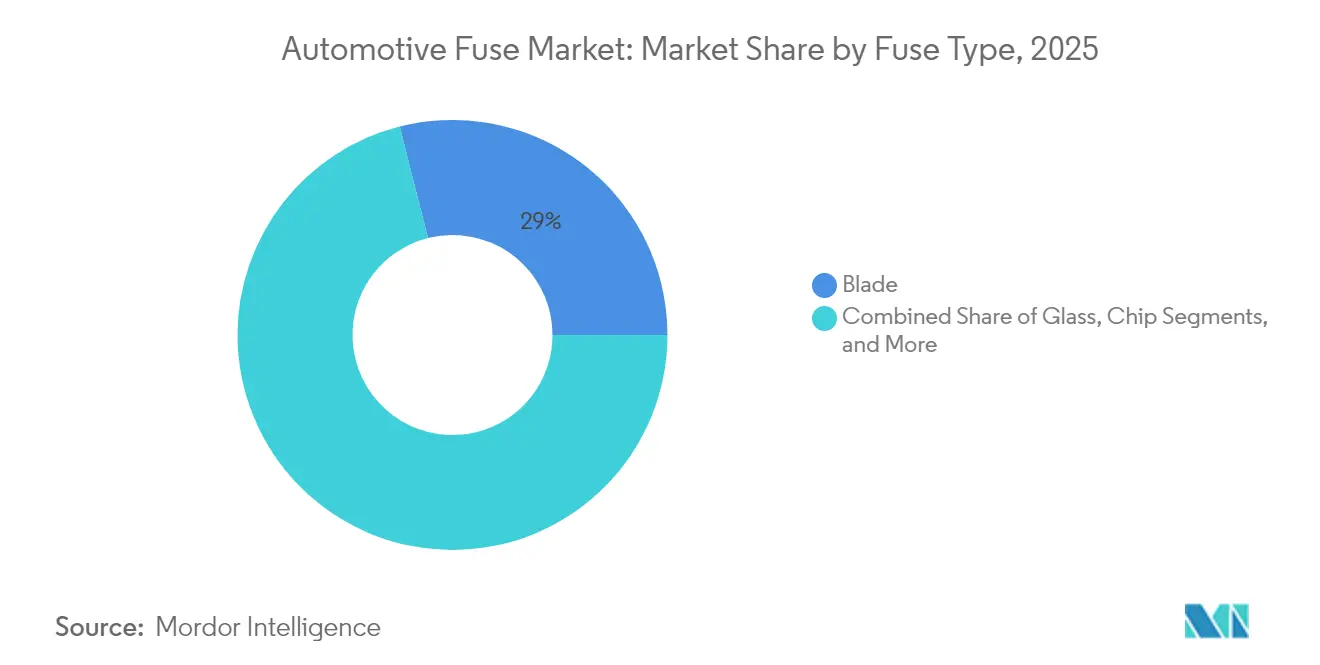
- ヒューズタイプ別では、ブレードヒューズが2025年の自動車用ヒューズ市場シェアの28.95%をリードし、高電圧ヒューズは2031年までに8.59%のCAGRで成長すると予測されています。
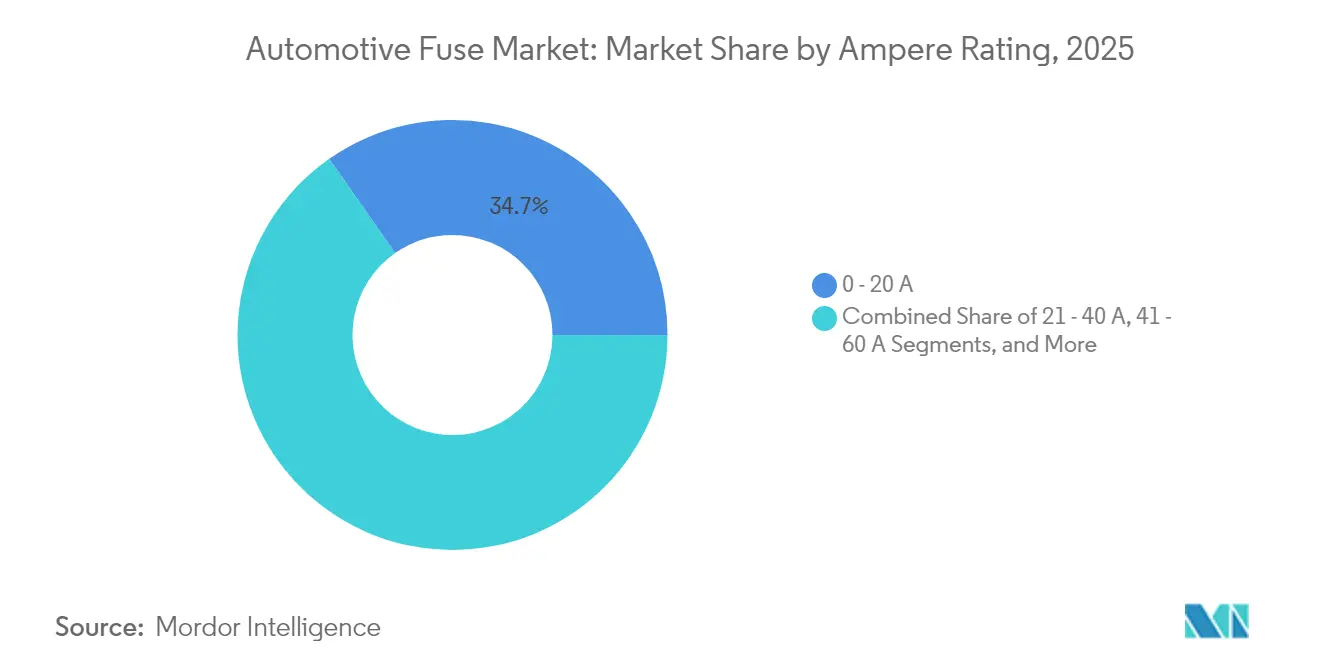
- アンペア定格別では、0〜20Aクラスが2025年の自動車用ヒューズ市場規模の34.72%のシェアを占め、60A超クラスは2031年に向けて8.76%のCAGRで拡大しています。
- 車両タイプ別では、乗用車が2025年に60.65%の収益シェアを保持しており、バッテリー電気自動車は予測期間中に8.95%のCAGRで拡大する見込みです。
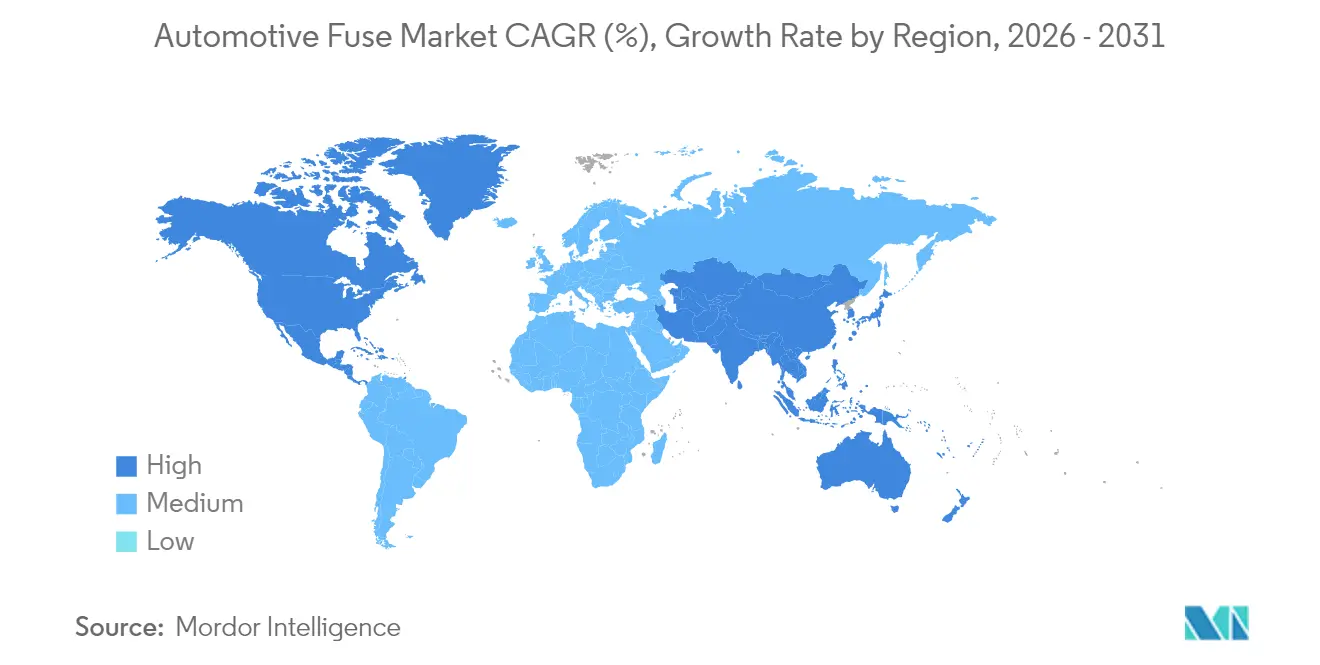
- 地域別では、アジア太平洋が2025年に62.70%のシェアを占め、2031年までに9.05%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車生産台数の急増 | +2.1% | 中国、欧州、北米 | 中期(2〜4年) |
| 車両1台あたりの電子部品搭載量の増加(ADAS、インフォテインメント) | +1.8% | 世界のプレミアムセグメント | 長期(4年以上) |
| 回路保護デバイスを義務付ける厳格な安全基準 | +1.3% | 欧州、北米、アジア太平洋への拡大 | 中期(2〜4年) |
| コネクテッド商用車テレマティクスの成長 | +0.9% | 北米、欧州、アジア太平洋での採用 | 長期(4年以上) |
| 48Vマイルドハイブリッドアーキテクチャの採用 | +0.7% | 欧州、中国、世界的な拡大 | 中期(2〜4年) |
| スマート自己復帰型ヒューズモジュールのOEMのシフト | +0.4% | 世界のプレミアムセグメント、欧州での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車生産台数の急増が特殊保護需要を牽引
電気自動車の勢いが自動車用ヒューズ市場のあらゆる層を再形成しています。バッテリーパックは現在400V、800V、あるいは1,000Vで動作しており、メーカーは最大30kAの直流遮断容量と、広い温度範囲で安定したI²t値を持つヒューズを提供することを余儀なくされています。高エネルギー充電イベントは大きな熱ストレスを生み出すため、連続負荷下での低抵抗を維持するために気相はんだ、セラミックボディ、銀エレメントが使用されています。このセグメントはさらに、衝突時に2ミリ秒以内に開放する火工式バッテリー遮断ヒューズの需要を高めており、この機能はEatonによって商業化されています。[1]これらの要件が相まって、自動車用ヒューズ市場はより高い単価帯と、より深いサプライヤー認定サイクルへとシフトしています。
車両1台あたりの電子部品搭載量の増加が保護要件を拡大
現代の運転支援システムは、データ取得時にさまざまなピーク電流を引き込むカメラ、レーダー、ライダーセンサーを組み合わせています。単一のレベル2+プラットフォームには100以上の制御ユニットが搭載されており、それぞれが一次および二次の過電流デバイスを必要とします。Analog Devicesは、コールドクランク時の突入電流に耐えながら、ミリ秒以内に短絡を遮断できる低プロファイルヒューズの必要性を強調しています。[2]ソフトウェア定義車両へのシフトにより、複数の電力ドメインが常時アクティブな状態に保たれ、5×20mmのフットプリントで最大1,000V DCに定格された小型表面実装ヒューズへの需要が生まれています。継続的な接続性は、ゼロダウンタイムの電気アーキテクチャへの期待を高め、リアルタイムの電流データを中央ゲートウェイに中継するスマートヒューズモジュールへの需要を刺激しています。[3]
厳格な安全基準が先進的な回路保護を義務付ける
国際技術規則第20号およびISO 8820-8は、車両電気システムで使用される一般的なヒューズ構造の高電圧ヒューズに関する遮断定格、温度上昇、振動耐久性をカバーする最低性能閾値を設定しています。[4]コンプライアンスには多層保護が必要です:パックレベル、モジュールレベル、充電器インレットレベル。広範なサードパーティ試験が非認定サプライヤーへの参入障壁を高め、OEMの調達をAEC-Q200の実績を持つ確立されたプレーヤーへと誘導しています。米国道路交通安全局の機能不全禁止規定は、車両ライフサイクル全体を通じて純正部品の交換をさらに促進しています。これらの義務が相まって、認定ヒューズベンダーに対して安定した収益源を確保し、自動車用ヒューズ市場全体の品質基準を安定させています。
48Vマイルドハイブリッドアーキテクチャの採用が中間電圧の機会を創出
欧州主導の48V電動化の採用は、12Vレガシーシステムと400V高電圧システムの間のギャップを埋めています。TE Connectivityは、48Vドメインのボードレベルの電流需要がスタートストップおよびeブースターイベント時に200Aを超える可能性があると報告しています。60〜125V DCに定格された特殊なミニブレードおよびボルトオンヒューズは、既存のヒューズボックスに適合しながら安全なエネルギーフローを確保します。これらのアーキテクチャは主流モデルでの回生ブレーキとトルクアシストを可能にし、補助コンプレッサー、電動ターボチャージャー、パワーステアリングモジュール全体でヒューズの取り付けポイントを増加させます。中間電圧ゾーンは、従来の12V要件を侵食することなく自動車用ヒューズ市場に深みを加えています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソリッドステート電力分配ユニットへの選好の高まり | -1.4% | 先進国市場のプレミアムセグメント | 長期(4年以上) |
| 成熟市場における内燃機関車両台数の縮小 | -1.1% | 北米、欧州、日本 | 中期(2〜4年) |
| 高アンペアマイクロブレードフォーマットの標準化の遅れ | -0.6% | 地域間の断片化を伴うグローバル | 中期(2〜4年) |
| セラミック基板のサプライチェーン集中 | -0.3% | アジア太平洋サプライヤーへのグローバル依存 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
ソリッドステート電力分配ユニットへの選好の高まりが従来型ヒューズに挑戦
半導体ベースの電子ヒューズはマイクロ秒以内に障害を遮断し、コマンドによって復帰するため、物理的な交換サイクルが不要になります。これらは電流センシング、熱シャットダウン、および診断機能を統合しており、プレミアムEVメーカーが好むゾーンアーキテクチャと整合しています。コストプレミアムと冷却の複雑さが現在は高グレードトリムへの使用を制限していますが、シリコン価格の低下は中間市場モデルへの段階的な普及を示唆しています。従来のヒューズサプライヤーは、シェアの侵食を遅らせるために、使い慣れたハウジングにセンス抵抗器とデジタルインターフェースを組み込むことで対応しています。この技術的な綱引きは、保護支出の合計が増加する中でも、受動ヒューズフォーマットの数量成長を抑制するでしょう。
成熟市場における内燃機関車両生産の縮小が従来型ヒューズ需要を制約
米国および西欧における乗用車台数の成長は横ばいとなっており、車両の平均年齢は12年以上に達しています。OEMがEVの発売を加速させるにつれて、内燃機関モデルの生産ラインは統合に直面し、低電圧ブレードおよびカートリッジヒューズの年間需要が減少しています。機器製造業者協会は、部品ベンダーが現在、純正装備需要よりも交換サイクルが長いアフターマーケットチャネルへとシフトしていることを指摘しています。電動化プラットフォームが高付加価値のヒューズ機会をもたらす一方で、内燃機関の衰退による正味の数量は、自動車用ヒューズ市場のベースライン成長の構造的な層を取り除いていま。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ヒューズタイプ別:
高電圧バリアントが勢いを増すヒューズタイプの階層は進化し続けています。ブレード設計は低コストと定着した流通により、2025年の自動車用ヒューズ市場シェアの28.95%を占めて支配的な地位を維持しており、より広範な電気ヒューズ市場内でのその重要性を強化しています。それにもかかわらず、高電圧シリンダー、EV専用ボルトイン、および火工式リンクが合わせて8.59%のCAGRを記録し、他のすべてのカテゴリーを上回っています。高電圧デバイスの自動車用ヒューズ市場規模は、400Vおよび800Vバッテリーパック採用の増加から恩恵を受けています。OEMエンジニアは、広い周囲温度範囲での安定したアーク消弧のために銀メッキ端子と砂充填ボディを好みます。これに対応して、Littelfuseは1,000V DCに定格された823A SMDヒューズをリリースし、小型化と63Aの連続電流能力を組み合わせています。
イノベーションは、統合電流センサーを搭載したスマートマイクロブレードヒューズにも現れています。これらのユニットはゾーンゲートウェイ内での予知保全分析を可能にし、欧州のプレミアムブランドでパイロット採用が進んでいます。ガラス管ヒューズはアフターマーケットアクセサリーの小さなニッチを維持し、スローブローフォーマットは起動時の突入電流ピークが発生するHVACブロワーやシートアジャストモーターを保護します。チップヒューズは、低インダクタンスと高サージ能力を要求するレーダーおよびカメラECUを中心に、コンパクトな制御モジュールの採用波に乗っています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
アンペア定格別:
60A超クラスが最速の成長低電流0〜20Aヒューズは2025年の総出荷量の34.72%を占め、室内照明、インフォテインメント、および中級ADASドメインをカバーしています。EVアーキテクチャが成熟するにつれて、パワートレインインバーターおよび車載充電器が400〜600Aレベルで新たな需要を生み出しています。このトレンドが60A超ブラケットを8.76%のCAGRへと押し上げ、高電流デバイスの自動車用ヒューズ市場規模を拡大させています。銀合金エレメントを使用した砂充填セラミックバレルがここで主流となっており、フル負荷時の温度上昇を90°C以下に保ちます。ISO 8820委員会の改訂では、1,000Vで500Aを超えるデバイスに対して追加の絶縁クリーページが推奨されています。
中間の21〜60Aセグメントは依然としてステアリングポンプ、ドアモジュール、および48V電動ターボフィードを担っています。マイルドハイブリッドが普及するにつれて、48Vベルトスタータージェネレーターはピーク時に180Aを引き込み、2つの125Aリンクを並列に積み重ねるモジュールを促進しています。ヒューズベンダーはこの組み合わせを活用し、ワイヤーハーネスを改造することなくさまざまな定格に対応できるモジュラーホルダーを提供しています。電子機器の継続的な高密度化により、すべてのアンペアバンドが関連性を保ち、自動車用ヒューズ市場全体でバランスの取れた収益源を確保しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:
電動化プラットフォームが保護プロファイルを形成乗用車は2025年の世界収益の60.65%を占め、中国と北米の強い数量に支えられています。バッテリー電気自動車、バン、SUVは2031年まで8.95%のCAGRを記録し、高電圧部品の自動車用ヒューズ市場規模を拡大させています。パック保護はモジュールおよびストリングレベルでボルトオン溶断リンクを使用しています。商用トラックも並行して進化し、複数のヒューズファミリーを必要とするeアクスルドライブ向けに48Vおよび800Vサブシステムを追加しています。
ハイブリッドおよびプラグインハイブリッドモデルは橋渡し役として機能し、単一の車両に12Vブレードと400V円筒形ヒューズの両方を搭載しています。燃料電池プロトタイプはさらに別の層を導入し、水素センサーの保護と高電圧・低温耐久性を要求します。各ドライブトレインの経路が車両1台あたりの総取り付けポイントを拡大し、純粋な内燃機関コホートの縮小による数量損失を相殺しています。その結果、自動車用ヒューズ市場全体で総合的な成長が持続しています。
地域分析
アジア太平洋の自動車用ヒューズ市場
アジア太平洋は2025年に62.70%のシェアを維持し、2031年まで9.05%のCAGRを記録すると予測されています。中国における継続的なEV政策支援とティア1電子部品サプライヤーの現地存在が開発サイクルを短縮し、新しいヒューズフォーマットが迅速に量産に到達しています。日本はコンパクトな表面実装ヒューズを支える半導体材料を進歩させており、韓国はリチウムイオンバッテリーの優位性を活用してグローバルOEMとパック保護デバイスを共同開発しています。
北米の自動車用ヒューズ市場
北米は安定しているが機会に富んだダイナミクスを示しています。米国の自動車メーカーは大型バッテリーピックアップおよびデリバリーバンラインに投資しており、それぞれにデュアルステージ火工式ヒューズが装備されています。新たに承認されたインフレ削減法による国内生産EVへのクレジットが採用を加速させ、高付加価値保護モジュールへの地域需要を強化しています。カナダのティア2企業はアルミニウムワイヤーハーネス生産を拡大しており、ヒューズリードの端子メッキの互換性に関する追加要件を生み出しています。
欧州の自動車用ヒューズ市場
欧州は安全規制とプレミアム車両輸出においてリーダーシップの立場を維持しています。ユーロNCAPはADASの可用性をスター評価に組み込み、電子的冗長性と複数のヒューズ層を促進しています。ドイツのサプライヤーは、ソリッドステートスイッチと取り外し可能なリンクを組み合わせたスマート電力分配ユニットを推進しており、この地域のゾーンアーキテクチャへの早期移行を反映しています。
中東・アフリカの自動車用ヒューズ市場
新興の中東およびアフリカの組立クラスターは現在規模が小さいものの、現地のヒューズ調達が必要となるノックダウンEVキットへの投資を引き付けています。総じて、地理的な広がりが世界の自動車用ヒューズ市場全体の成長ポテンシャルを維持しています。
規制環境
自動車用ヒューズは主にISO 8820シリーズなどの国際的な道路車両ヒューズリンク規格によって管理されており、車両電気システムで使用される一般的なヒューズ構造全体の用語、試験方法、および性能要件を定義しています。EVアーキテクチャがより高いシステム電圧(レポートの範囲内で一般的に800V、最大1,000Vプラットフォーム)に移行するにつれて、高電圧ヒューズリンクの標準化作業(開発中のシステム最大1,000V AC/1,500V DC向け)などのレポートコンテキストで参照される標準化作業が、OEM調達のためのトレーサブルな認定とサードパーティ検証の重要性を高めています。
国連欧州経済委員会(UNECE)締約国における市場アクセスについては、車両および電子サブアセンブリに適用されるUNECE規則第10号(ECE R10)の電磁適合性に関する型式認定要件が適用されます。これは、サプライヤーがスマートヒューズモジュールにセンシングと通信を統合するにつれてより関連性が高まります。並行して、IEC 60269-7:2025(一部の国では欧州採用として公表)のバッテリー保護向けヒューズリンク要件が、ヒューズ遮断能力とバッテリーシステムの動作条件の間の協調を強化し、電動化車両プラットフォームに対応するサプライヤーの文書化および試験への期待を高めています。
競合環境
市場集中度
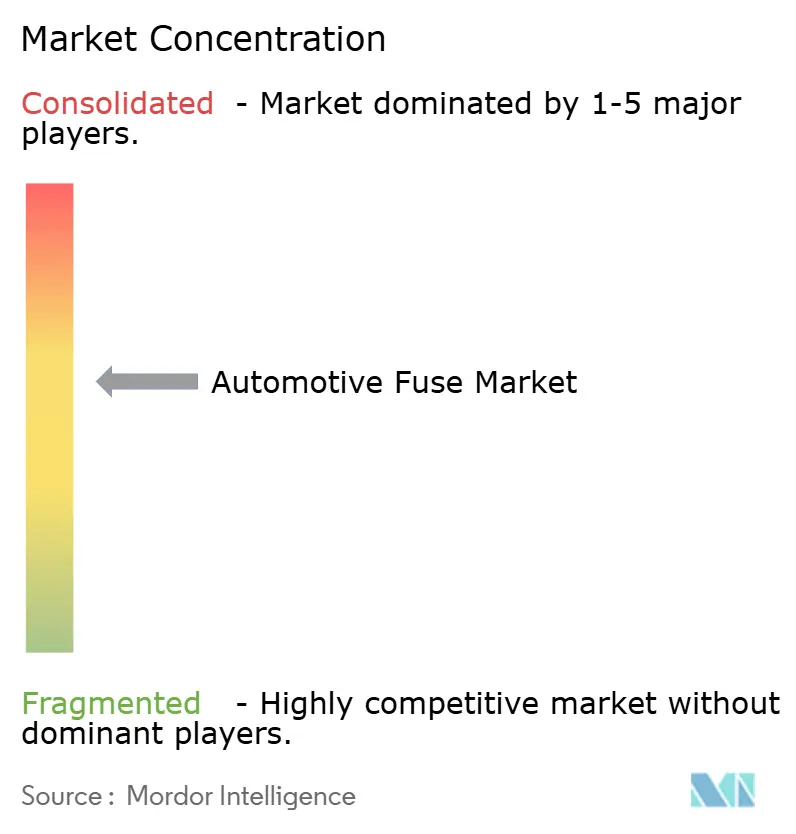
自動車用ヒューズ市場は中程度の断片化を特徴としています。Littelfuse、Eaton、Mersenは低電圧ブレードから1,000V EV円筒形まで幅広いポートフォリオを維持しており、工具製作と試験においてスケールメリットを享受しています。LittelfuseのSMD 823Aシリーズの発売は、バッテリー管理システムをサポートするコンパクトな高電圧フォーマットへのシフトを強調しています。一方Eatonは、衝突時の絶縁ニーズに対応するために2ミリ秒以内に20kAの短絡電流を遮断する火工式ヒューズ技術に依存しています。
onsemiなどの半導体メーカーは、電流センシングとリセットロジックを統合した完全電子式電子ヒューズを通じて競争を持ち込んでいます。これらのソリューションは、ゾーン設計によるワイヤー数削減を追求するOEMに訴求しています。TE ConnectivityとAptivは、機械式からソリッドステートユニットへのアップレードを簡素化する適応型ヒューズホルダーとスマートジャンクションボックスを迅速に展開しています。一方、Gentexは音響およびバイオメトリックモジュールを追加する買収を通じてポートフォリオを拡大し、保護、センシング、インフォテインメントの融合を示しています。
戦略的パートナーシップは材料革新を中心に展開されています。Shandong Sinoceraなどのセラミック基板スペシャリストがヒューズメーカーと協力し、350kW充電セッションに必要な低熱抵抗ボディを提供しています。ISOおよびIEC委員会は厳格な試験プログラムを義務付けることで既存プレーヤーを保護する技術的障壁を維持しています。全体として、診断機能、高電圧耐性、およびグローバル認証を組み合わせたプレーヤーが、成長する自動車用ヒューズ市場において競争優位性を維持しています。
自動車用ヒューズ産業リーダー
-
Littelfuse, Inc.
-
Eaton Corporation plc (Bussmann)
-
Mersen S.A.
-
AEM Components, Inc.
-
Pacific Engineering Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用ヒューズ市場 このレポートでカバーされる企業
- Littelfuse, Inc.
- Eaton Corporation plc (Bussmann Division)
- Mersen S.A.
- AEM Components, Inc.
- Pacific Engineering Corporation
- ON Semiconductor Corporation
- Bel Fuse Inc.
- SCHURTER Holding AG
- OptiFuse
- TE Connectivity Ltd.
- Hirose Electric Co., Ltd.
- Furukawa Electric Co., Ltd.
- Yazaki Corporation
- Sumitomo Electric Industries, Ltd.
- Dongguan Tianrui Electronics Co., Ltd.
- Zhejiang Zhongan Fuse Co., Ltd.
- Blue Sea Systems, Inc.
- Conquer Electronics Co., Ltd.
- Daesung Electric Co., Ltd.
- Reomax Electronics Co., Ltd.
- Tianchen Electric Co., Ltd.
- GLOSO Tech Ltd.
- Leecraft Inc.
- Sensata Technologies, Inc.
- Würth Elektronik GmbH & Co. KG
市場機会と将来の見通し
主な機会は、EV電力分配およびバッテリー管理システムにおいて、高速絶縁(火工式遮断器)と診断機能(スマートおよび電子ヒューズ)を組み合わせた協調保護へと純粋な受動保護からシフトすることです。Eatonは、衝突イベント時にミリ秒以内に高電圧パックを遮断するデュアルトリガーEV火工式ヒューズを商業化しており、高エネルギーバッテリードメインにおける従来のヒューズリンクと並行した確定的な遮断層へのOEM需要を支援しています。
また、OEMおよびティア1企業が保護ハードウェアを過大設計することなく充電電流を引き上げるのを支援するエンジニアリングツールと設計方法論の余地もあります。例えば、高速充電プロファイル下での高電圧溶断ヒューズの物理ベース熱RCモデリングに関する2025年に発表された査読済み研究は、モデル駆動型ヒューズ選択とケーブル、コンタクタ、リレーとの熱協調の使用増加を示しています。高電圧(最大1,000Vクラス)ヒューズポートフォリオをアプリケーションガイドとデジタル設計サポートと組み合わせるベンダーは、保護、センシグ、電力分配がスタンドアロンのヒューズボックス品目としてではなく一体的に指定される48Vドメイン、800Vバッテリーシステム、ゾーンアーキテクチャに関連するプログラムに対応できます。
最近の産業開発事情 自動車用ヒューズ市場
- 2026年7月:Littelfuseは、48V自動車電子回路の保護を目的としたTP5.0SMD-FLおよびTP1KSMB-FL FlatSuppressX TVSダイオードをリリースしました。このリリースは、ヒューズ電力分配と並存する現代の48Vドメインにおける過渡的堅牢性の向上を支援し、OEMが電動化サブシステムを電気的過負荷から強化するにつれてサプライヤーのポジショニングを強化しています。
- 2025年2月:Eatonは、衝突イベント時に2ミリ秒以内に高電圧バッテリーパックを遮断するように設計されたデュアルトリガーEV火工式ヒューズを発売しました。デュアルトリガーアーキテクチャの追加により、パックレベルの絶縁戦略が強化され、EVプラットフォームの高電圧安全コンテンツを競う競合サプライヤーの基準が引き上げられています。
- 2024年5月:Eatonは電動商用車向けの高出力ヒューズを発表し、最大1,400アンペアおよび900ボルトに対応するデバイスを提供しました。このポートフォリオ拡張は、高い動作電流が検証済みの高遮断容量ヒューズソリューションの価値を高めるeトラックおよびバスにおける高電流保護ニーズに対応しています。
自動車用ヒューズ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、自動車用ヒューズ市場は、乗用車および商用車プラットフォーム全体にわたり、世界で販売される内燃機関、ハイブリッド、電気アーキテクチャにおいて、過電流から回路を保護するために車両内で使用されるヒューズからの収益をカバーしています。
スコープの除外事項:産業用電力分配、建物配線、および民生用電子機器に使用される非自動車用ヒューズは除外しています。
セグメンテーション概要
- ヒューズタイプ別
- ブレード
- ガラス
- スローブロー
- 高電圧
- チップ
- その他のヒューズタイプ
- アンペア定格別
- 0〜20A
- 21〜40A
- 41〜60A
- 60A超
- 車両タイプ別
- 乗用車
- 商用車
- バッテリー電気自動車
- ハイブリッドおよびプラグインハイブリッド車
- 燃料電池およびその他の新エネルギー車
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要促進要因を車両電気部品にマッピングすることから始まり、公開されている生産および貿易シグナルと照合しました。ヒューズ要件が電圧レベルおよび電気アーキテクチャによって変化するため、OICA車両生産統計、電気保護部品の国連貿易統計データベース(UN Comtrade)貿易フロー、および国際エネルギー機関(IEA)のEV採用に関する最新情報などのソースを参照しました。
モデルを現実的に保つために、規格および技術参考資料(SAEおよびISO文書を含む)と公開特許データベースも確認し、ヒューズ設計が低電圧から高電圧ユースケースへとシフトする場所を理解しました。企業の年次報告書、製品カタログ、および投資家向けプレゼンテーションは、製品ミックス、地域フットプリント、および車両内の典型的な用途領域を確認するために使用されました。必要に応じて、アナリストは企業財務および出荷レベルの輸出入チェックのために有料データベースを使用し、数量フローを検証しました。ここに記載されているソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開資料も確認されました。
一次インタビューおよびサーベイ
一次会話は、ヒューズメーカー、部品ディストリビューター、および車両電気エンジニアリングステークホルダーとの組み合わせで完了し、その後、価格ロジックと車両タイプ別の採用を確認するためのターゲットサーベイが続きました。これはグローバル市場であるため、電動化の速度と現地調達慣行が前提条件に反映されるよう、アジア太平洋、欧州・中東・アフリカ、南北アメリカ全体でインプットのバランスを取りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部(CXO):15% | アジア太平洋:52% |
| 中位層:46% | 機能・ユニットリーダー:33% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:17% | マネージャー:52% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、車両生産量、電動化ミックス、および電気アーキテクチャの強度からヒューズ需要を再構築するトップダウン構築から始まり、ヒューズファミリー別の観察された価格帯を使用してその需要プールを金額に変換します。合計は、車両1台あたりの推定ユニット取り付け数に対するサンプリングされた平均販売価格(ASP)、および地域の可用性と交換需要に関するチャネルチェックなど、選択的なボトムアップ近似を使用して確認されます。
最も重要なインプットには、地域別の世界車両生産量、EVおよびハイブリッドの普及率、プラットフォームの複雑さ別の車両1台あたりの平均ヒューズ数、低電圧と高電圧保護ニーズの分割(例えば、48Vサブシステムおよびトラクションバッテリー関連保護)、および安全・快適システムにおける電子機器追加のペースが含まれます。また、ヒューズエレメントの材料変更、パッケージングトレンド、および着地価格に影響する現地調達など、通常価格をシフトさせるシグナルも追跡しました。小規模国のボトムアップデータポイントが欠落していた場合、車両生産量と台数ミックスに結びついたプロキシ比率を使用し、専門家のフィードバック後に修正しました。
予測については、電動化の速度、地域生産のシフト、および価格の進行を制御された方法で変化させられるよう、シナリオ分析を使用しました。前提条件は、インタビュー対象者が次のモデルサイクルで計画していると述べた内容に合わせ、最終的な曲線は年ごとの非現実的な段階的変化を避けるために確認されました。
データ検証と更新サイクル
検証は、モデル出力と独立した指標(車両生産トレンド、EV販売の方向性、および関連する電気保護部品の貿易動向パターンを含む)の間の繰り返しのクロスチェックを通じて処理されました。外れ値にはフラグが立てられ、単位、通貨、またはタイミングの問題について再テストされ、内部承認前に再度確認されました。
地域またはヒューズカテゴリーで差異が大きいままの場合、業界参加者に再連絡し、ギャップが価格、ミックスシフト、または報告慣行から生じているかどうかを確認しました。レポートは毎年更新され、急激な生産減速や予想より速い電動化など、需要パターンを変える重要なイベントが発生した場合には中間更新が行われます。納品前に最終的なアナリストパスが完了し、クライアントが古いスナップショットではなく最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceの世界自動車用ヒューズ市場規模と他の公表推計との比較
自動車用ヒューズの公表市場数値は、見出しタイトルが同一であっても、基礎となる構築が同じでないため、異なって見えることが多いです。最大の違いは通常、自動車用ヒューズとして何がカウントされるか、どの年がアンカーとして扱われるか、そして価格が地域間でどのように換算されるかから生じます。
一部の公表数値は隣接する電気保護デバイスを含めたり、車両および非車両用途にわたるより広い回路保護収益をまとめたりしており、合計が膨らんでいます。Mordor Intelligenceは自動車用途のヒューズのみをカウントし、金額を車両需要シグナル(生産量、電動化ミックス、および典型的なヒューズ取り付け)に結びつけ、価格とミックスが現実から乖離しないようにインタビューを通じて再確認しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.27 ビリオン 米ドル(2026年) | |
| 産業調査会社A | 3.40 ビリオン 米ドル(2025年) | 異なるアンカー年とより速い成長曲線を使用しており、低電圧ヒューズと高電圧保護を一貫した方法で分離していない可能性がある、より高い車両1台あたりのヒューズ価値の前提を適用しているようです。 |
| オンラインレポートポータルB | 0.61 ビリオン 米ドル(2025年) | ヒューズタイプのサブセットのみまたはOEM取り付け数量のみが含まれ、地域ミックスとのクロスチェックなしに価格が保守的に保たれている場合に発生する可能性がある、より狭いカウントスコープを反映している可能性があります。 |
表の差異は主にスコープとアンカリングの選択によって説明され、次にASPと車両ミックスが地域間でどのように処理されるかが続きます。需要プールを車両生産量と電動化シグナルにトレーサブルに保ち、フォローアップコールで価格帯を検証することで、最終推計は再現可能で年ごとに監査しやすい状態を維持しています。
レポートで回答される主要な質問
2026年の自動車用ヒューズ市場規模はどのくらいですか?
自動車用ヒューズ市場規模は2026年に2.27 ビリオン 米ドルであり、2031年までに3.19 ビリオン 米ドルに達すると予測されています。
自動車用ヒューズの予想成長率はどのくらいですか?
市場は車両電動化と電子部品搭載量の増加に牽引され、2026〜2031年のCAGRが7.04%で推移する見込みです。
最も急速に成長しているヒューズタイプはどれですか?
400Vおよび800V EVバッテリーパックに使用される高電圧ヒューズが8.59%のCAGRで拡大しています。
自動車用ヒューズの需要を主導している地域はどこですか?
アジア太平洋が2025年に62.70%のシェアを保持し、9.05%という最速の地域CAGRを記録すると予測されています。