
オルタネーター市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 19.46 十億米ドル |
| 市場規模 (2031) | 25.09 十億米ドル |
| 成長率 (2026 - 2031) | 5.22 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
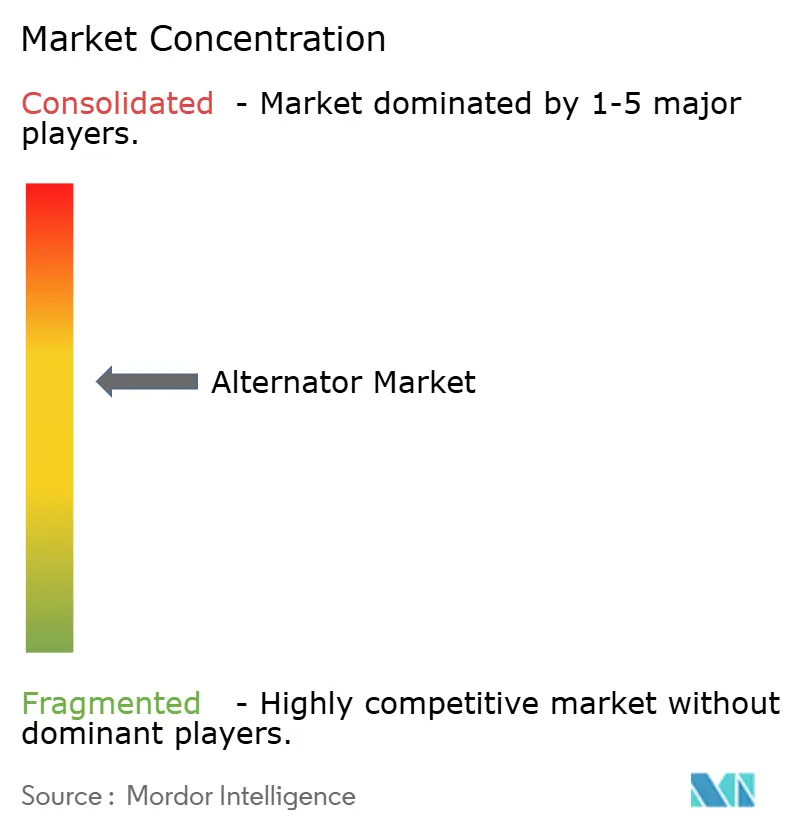
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオルタネーター市場分析
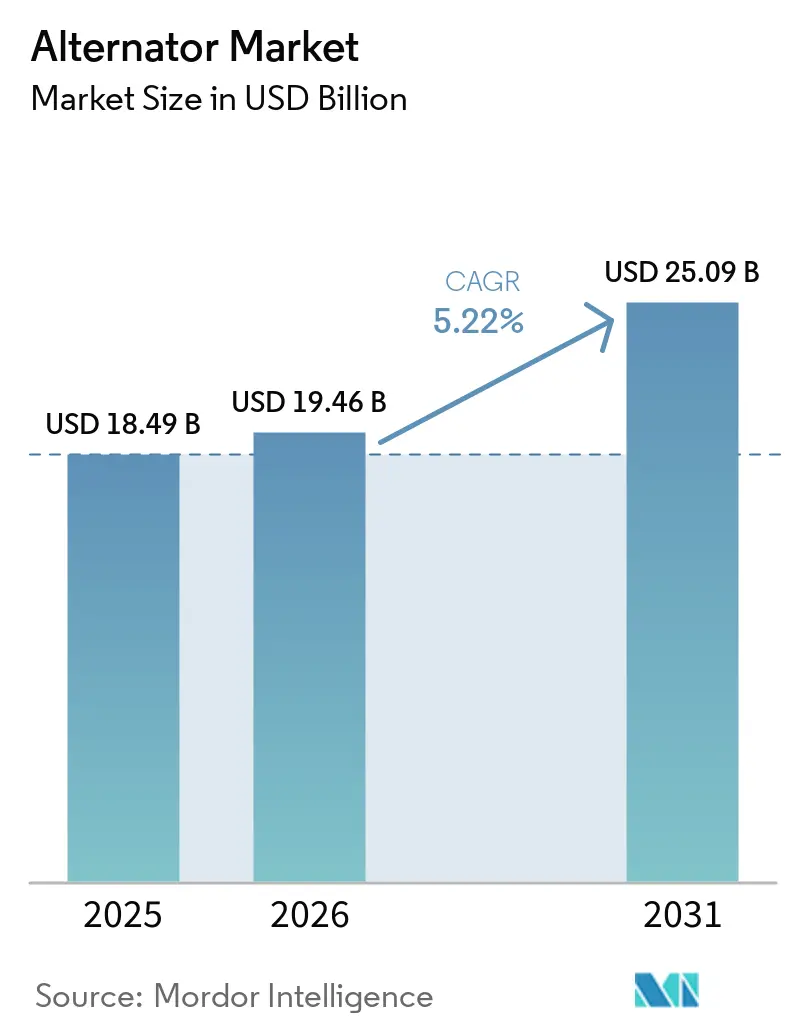
オルタネーター市場規模は、2025年の184億9,000万米ドルから2026年には194億6,000万米ドルへと成長し、2026〜2031年の年平均成長率5.22%で2031年までに250億9,000万米ドルに達すると予測されています。発展途上国における電力網近代化プログラム、無停電スタンバイ発電を必要とするハイパースケールおよびエッジデータセンターの急速な整備、電圧降下を許容できない自動化集約型製造ラインが、近期の需要モメンタムを支えています。環境政策の転換により、高い熱効率と低排出を両立するガスタービンユニットへの調達がシフトしています。一方、中国の超高圧送電回廊とアジア開発銀行が資金提供する国境を越えた相互接続は、数十メガワット規模の同期調相機の設置を促進しています。[1]メーカーはステーターフレームや軸受にIoTセンサーを組み込み、予知保全を可能にすることで計画外ダウンタイムを最大25%削減し、総所有コスト経済性を高めています。一方、リチウムイオン電池ストレージは2024年に年間導入量42 GWhを超え、4時間バックアップ用途でシェアを拡大していますが、複数日の稼働時間、極端な温度条件、または燃料柔軟性が選定基準を左右する場面では、依然としてオルタネーターが優位を保っています。
主要レポートのポイント
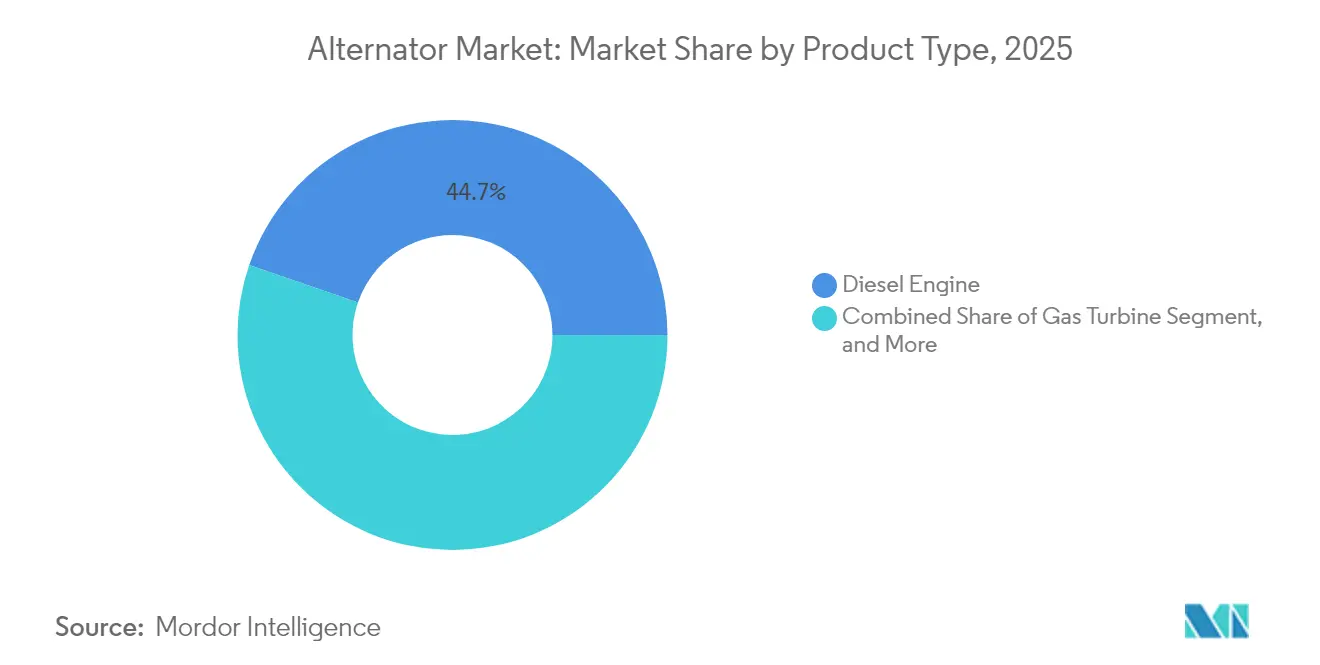
- 製品タイプ別では、ディーゼルエンジンユニットが2025年に44.72%の収益シェアでトップとなり、ガスタービンオルタネーターは2031年までに年平均成長率6.78%で拡大する見込みです。
- 出力範囲別では、60〜300 kWクラスが2025年需要の30.05%を占め、5〜20 MWブラケットは2031年まで年平均成長率7.05%で拡大しています。
- 用途別では、産業・商業施設が2025年支出の32.18%を占めましたが、データセンターは2031年まで年平均成長率8.62%で最も急成長する最終用途セクターとなっています。
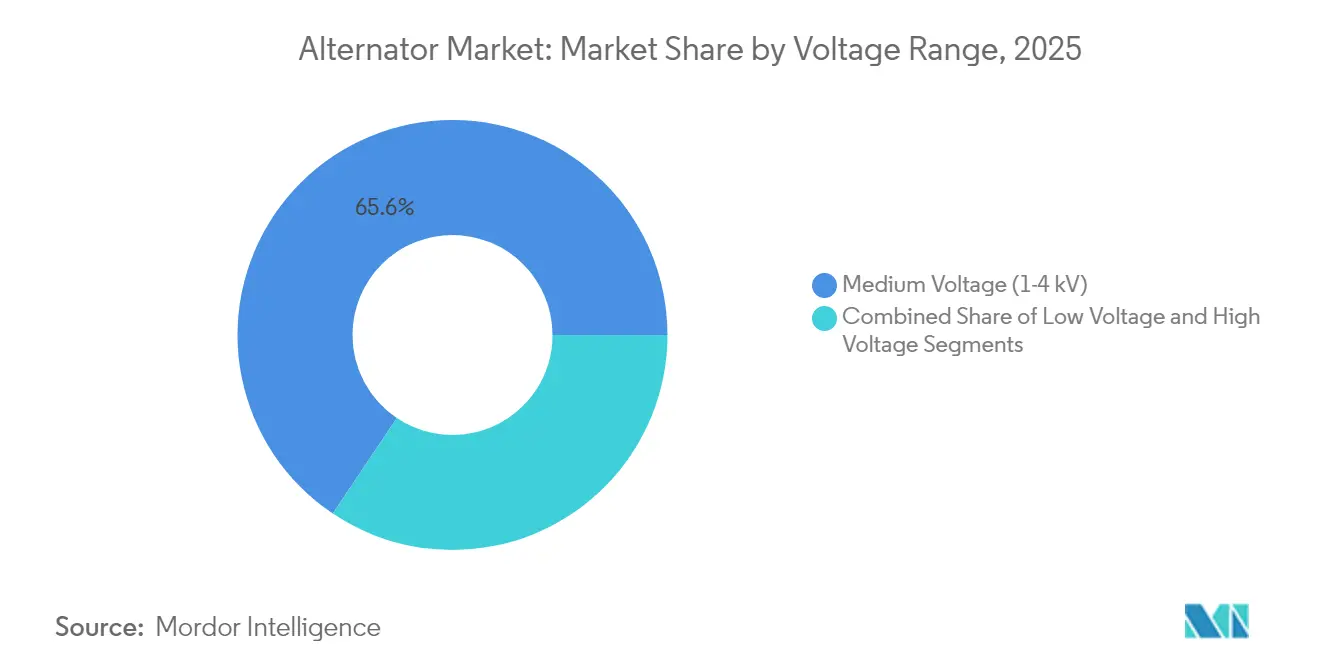
- 電圧別では、1〜4 kV帯の中電圧機器が2025年に65.60%のシェアを維持し、4.16 kV超の高電圧ユニットは年平均成長率6.42%で成長すると予測されています。
- 相別では、三相設計が2025年の出荷量の51.88%を占め、単相ユニットは2031年まで年平均成長率5.86%で成長する見込みです。
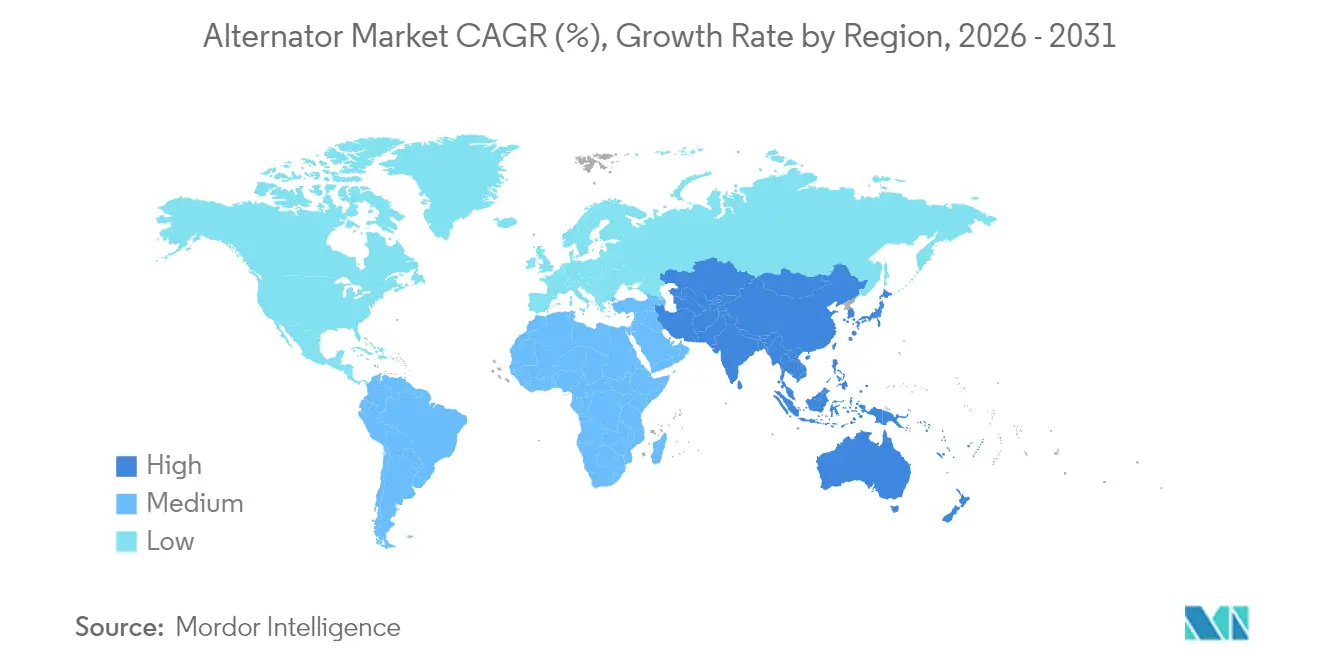
- 地域別では、アジア太平洋地域が2025年の世界収益の41.05%を占めてトップとなり、中国とインドが電力網強化支出を拡大する中、2031年まで年平均成長率6.48%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における電力網インフラへの投資 | +1.2% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| エンジンおよびタービンへの需要拡大 | +0.9% | アジア太平洋および北米に集中するグローバル | 長期(4年以上) |
| 産業オートメーションおよび製造セクターの拡大 | +1.0% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| 信頼性の高いバックアップ電源に対するデータセンターからの急増する需要 | +1.5% | 北米、欧州、アジア太平洋主要市場 | 短期(2年以内) |
| ハイブリッドオフハイウェイ機器における高電圧48Vアーキテクチャの急速な普及 | +0.4% | 北米、欧州、中国 | 中期(2〜4年) |
| IoTベースの予知保全プラットフォームとのスマートオルタネーターの統合 | +0.5% | グローバル、北米および欧州での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場における電力網インフラへの投資
アジア、アフリカ、ラテンアメリカの各国政府は2024年に送配電アップグレードに合計1,800億米ドル超を拠出し、アジア開発銀行だけで再生可能エネルギー源の統合を支援する国境を越えた相互接続に350億米ドルを拠出しました。これらのプロジェクトでは、太陽光・風力の浸透率がいくつかの地域系統で30%を超える中、慣性を提供するために同期機が活用されています。中国の国家電網は、それぞれブラシレス励磁システムを備えた500〜1,000 MVAの同期調相機に依存する超高圧回廊を展開しました。インドはリプレース石炭容量に対してオルタネーター対応の合成慣性を義務付け、地方配電会社における中電圧ユニットの見通しを強化しました。サブサハラアフリカの工業団地は2024年に12 GWのディーゼルおよびガス発電機を追加しました。これは、脆弱な国家系統が複数メガワットのオルタネーターを基盤とする孤立型マイクログリッドを必要とするためです。振動センサーおよび熱センサーの広範な採用により、オーバーホールサイクルが15年から20年に延長され、新規設置のライフサイクル経済性が向上しています。
信頼性の高いバックアップ電源に対するデータセンターからの急増する需要
世界のデータセンター容量は2024年に12 GWを超え、ハイパースケール事業者は同年に1.2 GWのバックアップ発電設備を設置しました。99.995%の可用性が標準とされるTier IVサイトでは、1セットあたり2〜4 MWのディーゼルおよび天然ガスオルタネーターが主流です。Microsoftは、稼働時間を犠牲にすることなく窒素酸化物排出量を85%削減する選択触媒還元式ガス発電機セットに切り替えました。[2]レイテンシに敏感なワークロードの普及に伴い、地方都市のエッジ施設では500 kW〜1.5 MWの容量を持つ機器への需要が高まっています。Uptime Instituteは、事業者の68%が2030年までに水素または二元燃料オルタネーターへの移行を計画していると報告していますが、燃料インフラの制約により近期の普及はパイロットプロジェクトに限定されています。N+1構成のマルチユニット設置により、サイトあたりのユニット販売数が最大60%増加し、ベンダーの受注残が加速しています。
産業オートメーションおよび製造セクターの拡大
アジア太平洋の製造業生産高は2024年に5.2%成長し、企業がロボティクスおよびプログラマブルロジックコントローラーに安定した電圧を必要とする自動化集約型生産ラインを導入しました。[3]ベトナムおよびインドネシアの半導体ファブは、10ミリ秒以上続く系統電圧降下に備えるため、250〜750 kWのスタンバイオルタネーターを発注しました。欧州は2024年に280億ユーロ(316億米ドル)相当の生産を国内回帰させ、新たな産業クラスターは欧州連合のエネルギー効率指令に準拠するため、バックアップオルタネーターを備えた再生可能エネルギーマイクログリッドを統合しています。北米の工場は約48ヶ月の系統連系待ちに直面し、1〜3 MWのオルタネーターと組み合わせた天然ガスエンジンの需要側設置が広く普及しました。オルタネーターのテレメトリーを製造実行システムに組み込むことで、燃料消費を最適化し、保全間隔を24,000稼働時間以上に延長しています。
エンジンおよびタービンへの需要拡大
定置式エンジンおよびタービンの出荷量は2024年に420 GWに達し、前年比6.8%増となりました。天然ガスピーカープラントおよびコンバインドサイクル施設が大半の増加分を占めています。General Electricは2024年に中東で22基のHAクラスガスタービンを販売し、それぞれ最大400 MWに対応する水素対応オルタネーターと組み合わせました。Cumminsは、データセンターおよび病院向けの500 kW〜2 MWバンドにおけるディーゼル発電機セット受注が9%増加したと報告しました。Siemens Energyは、不安定な系統価格へのエクスポージャーを低減する欧州のコジェネレーションプラント向け蒸気タービンで二桁の収益成長を記録しました。水素対応タービンは、可変組成燃料が生み出す高調波歪みに耐えるため、オルタネーターメーカーにステーター絶縁システムの再設計を迫っています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不安定な経済 | -0.3% | 通貨不安定性を抱える新興市場で深刻なグローバル | 短期(2年以内) |
| 銅およびレアアース材料の価格変動 | -0.8% | グローバル供給はチリ、ペルー、中国に集中 | 中期(2〜4年) |
| 電池ストレージなどの代替電源ソリューションとの競合 | -0.6% | 北米、欧州、先進アジア太平洋市場 | 長期(4年以上) |
| 交換収益を減少させるブラシレス永久磁石発電機の普及 | -0.4% | 欧州および北米での採用が進むグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅およびレアアース材料の価格変動
銅は2024年に平均1メートルトンあたり9,200米ドルとなり、チリおよびペルーの供給障害がロンドン金属取引所の在庫を逼迫させる中、1,700米ドルの幅で変動しました。オルタネーターの巻線はMWあたり180〜220 kgの銅を消費するため、完成品マージンはスポット価格に対して非常に敏感です。中国がレアアース輸出割当を課した後、ネオジム鉄ボロン磁石のコストが22%上昇し、永久磁石発電機の経済性が複雑化しました。ABBは、電化セグメントにおいて原材料インフレが営業利益率を120ベーシスポイント圧縮したと開示しました。[4]ヘッジプログラムを持たない中小サプライヤーは、銅が1トンあたり10,000米ドルを超えるたびに3〜5パーセントポイントのマージン圧縮を吸収します。アルミニウム巻線への代替は抵抗損失と冷却負荷を増大させるため、広範な材料代替は依然として限定的です。
電池ストレージなどの代替電源ソリューションとの競合
リチウムイオン電池エネルギー貯蔵システムは2024年に世界で42 GWhの容量を追加し、多くのプロジェクトがカリフォルニア州とテキサス州でガスタービンピーカープラントを代替しました。TeslaのMegapackは4時間用途の均等化コストが1 MWhあたり150米ドルを下回り、電力料金が1 kWhあたり0.18米ドルを超える地域ではディーゼル発電機セットを下回りました。しかし、リチウムイオンセルは周囲温度が40℃を超えると劣化速度が40%速まるため、中東およびサブサハラアフリカでの普及は抑制されており、これらの地域では複数日のバックアップに対してオルタネーターが唯一コスト効率の高いソリューションであり続けています。北欧のデータセンターは現在、サブ秒の負荷移行に電池を、持続的な稼働時間に発電機を活用するハイブリッドスキームを採用し、99.99%の可用性を維持しながらディーゼル消費量を60%削減しています。2024年のIEC 62933安全プロトコルの改訂により、電池エネルギー貯蔵システムの資本コストが最大12%増加し、同期発電とのコスト差がわずかに縮小しました。これらの要因を総合すると、オルタネーター市場の年平均成長率に対する抑制要因の純影響は0.6%に限定されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ディーゼル優位の中でガスタービンが存在感を高めるディーゼルエンジンは2025年のオルタネーター市場収益において44.72%で最大シェアを占め、燃料物流の普及と迅速なコールドスタート能力から恩恵を受けています。ガスタービンモデルは2031年まで年平均成長率6.78%を記録すると予測され、電力会社が60%効率閾値を達成するコンバインドサイクルプラントを採用する中、他のすべての製品クラスを上回る成長を示しています。蒸気タービンセットのオルタネーター市場シェアはニッチにとどまり、地域の再生可能エネルギー目標を達成するバイオマスおよび地熱プロジェクトに結びついています。特にバイオガス焚き5 MW未満のガスエンジンは、モジュール式ブロックが設置面積と許認可の複雑さを軽減する分散型発電スキームで存在感を高めています。水素混焼はオルタネーター研究を加速させており、OEMは高い電圧ストレスに対応するため絶縁と冷却のアップグレードを迫られています。
ガスタービンセグメントの勢いは、サウジアラビア、アラブ首長国連邦、エジプトが2024年に3.6 GWの新規タービンを落札した容量オークションにも反映されており、それぞれオルタネーターフリートをカバーする長期サービス契約が付帯しています。機器ベンダーはブラシレス励磁パッケージを標準化して保全間隔を最小化しており、稼働時間を初期コスト割引より優先するデータセンタークライアントの要求に直接応えています。ディーゼル側では、米国環境保護庁Tier 4などの排出規制がよりクリーンな燃料ブレンドと選択触媒還元キットへの移行を促しており、複雑さは増すものの、ディーゼルの設置基盤はまだ縮小していません。製品カテゴリー全体にわたり、オルタネーター業界は過渡的な系統事象における巻線ホットスポットをシミュレートするデジタルツインへのシフトを続けており、事業者が熱的限界内に収まることを可能にしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
出力範囲別:
マルチメガワットブロックがデータセンターの冗長性に対応60〜300 kWブラケットは2025年出荷量の30.05%を占め、商業ビル、小規模工場、遠隔地の通信サイトに供給しています。スペクトルの反対側では、5〜20 MW機器がハイパースケールデータセンターがN+1または2N構成で2〜3 MWの発電機セットをモジュール化するにつれ、年率7.05%で最も急速に成長しています。このティアにおけるオルタネーター市場規模の成長は、ブラックスタート能力のために同期調相機を必要とするユーティリティ規模の太陽光・蓄電池プロジェクトによってさらに押し上げられています。1〜5 MW範囲では、病院や市営水処理プラントが故障耐性のために複数ユニットを並列運転することを好み、この戦略は円滑な保全スケジューリングも容易にします。
20 MW超のユニットはピーカープラントに使用され、急速なランプレートが再生可能エネルギーの変動をヘッジしますが、ガスタービンオルタネーターが有利な熱効率経済性によりそのニッチを支配しています。60 kW未満の機器は住宅用バックアップおよび小規模企業サイトで引き続き有効ですが、4時間電池を備えたリチウムイオンソリューションに徐々に地位を譲りつつあります。サプライヤーはIEEE 519高調波制限に準拠し、欧州および北米のエネルギー効率インセンティブの資格を得るため、すべての出力範囲にわたって高度な自動電圧調整器アルゴリズムを統合しています。
用途別:
データセンターが次の設置波を牽引産業・商業施設は2025年のオルタネーター市場収益の32.18%を占め、ピークシェービングおよび緊急スタンバイ用途に同期機を活用しています。一方、データセンターは人工知能推論とエッジコンピューティングがラックあたりの電力密度を20 kW超に押し上げる中、2031年まで年平均成長率8.62%で拡大すると予測されています。データセンターバックアップのオルタネーター市場規模は、事業者がESGメトリクスの厳格化に対応するため低NOx天然ガス発電機セットを採用するにつれ拡大しています。オフグリッドの採掘および石油採掘における常用電源用途は、年間8,000時間以上稼働する1〜3 MWディーゼルユニットへの安定した需要を牽引し続けています。
住宅用バックアップはオルタネーター市場の小さなスライスを形成していますが、系統停電が数時間ではなく数日続く米国ガルフコースト州のハリケーン多発地域では底堅い需要があります。石油・ガスインフラ(洋上プラットフォームやパイプラインコンプレッサーステーションを含む)は、厳しい温度勾配の下で50〜100%の負荷レベルで機器を稼働させており、保全ダウンタイムを半減させるブラシレス永久磁石設計の採用を促進しています。すべてのユースケースにわたり、ベンダーはModbusおよびイーサネットゲートウェイを組み込み、資産健全性データを統合監視のために企業資源計画ダッシュボードに直接フィードできるようにしています。
電圧範囲別:
ユーティリティ規模プロジェクトで高電圧採用が加速1〜4 kV定格の中電圧オルタネーターは、市営ネットワーク全体のレガシー開閉装置との互換性により2025年シェアの65.60%を保持しました。4.16 kV超の高電圧機器は年平均成長率6.42%が見込まれており、洋上風力発電所および変圧器数を削減しI²R損失を低減する11〜15 kVデータセンターアーキテクチャに支えられています。このティアにおけるオルタネーター市場シェアの拡大は、より大きなステーターフレームを収容できるグリーンフィールドサイトの緩和されたフットプリント制約にも起因しています。低電圧(1 kV未満)ユニットは、効率よりも迅速な現場交換が優先される日用消費財工場や建設機械において引き続き主流です。
最新のIEC 60034改訂により絶縁協調が強化され、製造コストが最大6%上昇しましたが、部分放電故障は低減しました。ABBの10 MW風力タービン向け15 kVシリーズは中電圧開閉装置への電気的経路を短縮し、システム全体の効率をほぼ2パーセントポイント改善します。ユーティリティの入札では、IEEE 519高調波基準とNEMA MG 1効率閾値の両方を満たすオルタネーターへの要求が増加しており、グローバル標準間での製品収束が進んでいます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
相別:
三相ユニットが産業の主力であり続ける三相機は2025年の出荷量の51.88%を占めており、これは大型モーター設備において相間の負荷バランスが中性線電流を低減するためである。単相ユニットは年率5.86%で成長しており、住宅用スタンバイ販売および分割相配電を採用する小規模商業施設の需要に牽引されてい。Generacの住宅向け製品ラインは2024年に二桁成長を記録し、米国全土で気候変動に起因する気象現象による長時間停電が拡大したことが主な要因となっている。
オフハイウェイ機器においては、48Vマイルドハイブリッドシステムがコンパクトな単相自動車用オルタネーターを活用し、掘削機やホイールローダーの制動エネルギーを回生している。Valeo社は2024年に42万台のこうした48Vベルト式スタータージェネレーターを出荷しており、オルタネーター業界における新たな隣接成長領域の存在を裏付けている。三相ユニットは、不平衡負荷が保護リレーの動作を引き起こす可能性があるデータセンター、製油所、医薬品工場などのミッションクリティカルな施設において引き続き主流の地位を占めている。
地域分析
アジア太平洋地域オルタネーター市場
アジア太平洋地域は2025年のオルタネーター界収益の41.05%を占め、2031年にかけて6.48%のCAGRで拡大すると予測されている。この成長は、中国の超高圧送電回廊への520 ビリオン 米ドル投資、およびインドの同期バックアップ容量を義務付ける50ギガワットの太陽光発電・蓄電池入札によって牽引されている。ベトナムやインドネシアなど東南アジア諸国は2024年に製造拠点を支えるため8ギガワットの火力発電を追加し、日本と韓国は周波数調整用の高速応答オルタネーターを組み込んだ液化天然ガスコンバインドサイクル発電所を選択した。
北米オルタネーター市場
北米は2025年の市場価値の約27.95%を占め、テキサス州、カリフォルニア州、および南東部で稼働を開始した12ギガワットの新規ガス火力設備に支えられた。カナダはコジェネレーションへの28 ビリオン カナダドル(21 ビリオン 米ドル)の投資により蒸気タービン用オルタネーターの需要を維持し、メキシコはニアショアリングの動向を支援するため国境沿いの工業団地に1.2ギガワットのスタンバイ機を追加した。
欧州・中東・アフリカおよび南米オルタネーター市場
欧州で石炭発電の廃止を受け、欧州送電系統運用者ネットワークが10メガワット超の新規発電設備に対して同期慣性の確保を義務付けたことにより、緩やかな成長が維持された。南米、中東、アフリカは拡大する機会の集積地となっており、ブラジルは2024年に4.5ギガワットの分散型発電を承認し、サウジアラビアはビジョン2030のもとガスタービンプロジェクトに180 ビリオン 米ドルを配分し、ナイジェリアと南アフリカは通信タワーおよび鉱山サイトの安定化のため2.8ギガワットのディーゼル・ガス発電機を設置した。
規制環境
世界のオルタネーター需要は、製品規格、エンジン駆動発電機の排出規制、オルタネーター搭載自動車サプライチェーンに影響する貿易政策の組み合わせによって形作られている。2026年7月、SAEはJ3226_202607を発行し、自動車用オルタネーターの電圧調整限度を更新した。これにより、OEMおよびティアサプライヤーは、進化する車両電気アーキテクチャに対して出力特性を検証する必要性が一層強まっている。
中国では、工業和信息化部(工業情報化部)の規格JB/T 15000-2025(ディーゼルエンジン用オルタネーター)が2025年10月に施行され、産業用途および常用発電用途向けに供給される国内製品および輸入機器に対する正式な適合確認の節目が生まれた。貿易面では、米国は対象自動車部品に関する第232条の運用を継続し、商務省は2026年4月1日から4月14日まで包含申請の受付期間を設けた。これにより、北米のサプライチェーンを通過するオルタネーター関連部品および組立品に対する関税リスクの変動性が高まっている。
バリューチェーン分析
オルタネーターのバリューチェーンは、巻線用の銅や積層鉄心用の鋼などの上流の金属および磁性材料、そして永久磁石設計で使用されるレアアース原料から始まる。次に、ロータ、ステータ、ベアリング、レギュレータ/AVR、パワーエレクトロニクスの部品製造工程に進み、続いて組立および試験工程(高電圧機の絶縁試験や部分放電試験を含む)が行われる。下流では、OEM経路が発電機、エンジン、タービン、車両メーカーを通じてオルタネーターを流通させ、一方でサービス、リマニュファクチャリング、部品(ベアリング、整流器、レギュレータ、励磁構成部品)が並行してアフターマーケットの循環を形成している。
最近のサプライチェーン動向は、磁石関連原料における上流の脆弱性を示している。2025年4月、中国における新たな輸出許可要件が磁石輸出の前月比急減と関連付けられ、2025年6月までには、OEM工場の停止や欧州自動車サプライヤーからの警告を含む、自動車サプライチェーン全体にわたる生産混乱が業界報道で指摘された。これらの制約により、より深い階層でのサプライヤー調達の精査、重要なサブコンポーネントの在庫積み増し、そして材料選択と調達の柔軟性に対する設計上の関心の高まりが進んでいる。特に、レアアースの入手可能性がボトルネックとなり得る永久磁石アーキテクチャにおいてその傾向が強い。
競合環境
オルタネーター市場は中程度に分散しており、上位5社であるABB、Siemens、Cummins、Caterpillar、General Electricが2024年に相当なシェアを保持しています。OEMは振動、温度、部分放電のセンサーとともにエッジアナリティクスをオルタネーターハウジングに直接組み込んでおり、これらはパイロットプログラムで軸受故障を4〜6週間前に予測し、ダウンタイムを20%以上削減するクラウドダッシュボードにデータを送信しています。
Broad-Ocean MotorやWEG Indústriaなどの中国系参入企業は、IEC 60034効率基準を満たしながら西側ベンダーより25〜35%低い価格設定でアジア太平洋出荷量の18%を獲得しました。ブラシレス永久磁石技術は巻線ロータの交換販売を侵食しており、Caterpillarは永久磁石オルタネーターが2024年の発電機セット出荷量の22%を占めたと報告し、2年前の14%から上昇しています。
ホワイトスペース成長は、既存のエンジン制御ユニットに過負荷をかけることなく油圧ショベルやトラクターの回生制動を実現する3〜10 kW定格の48 Vオルタネーターが活躍するオフハイウェイ機器で続いています。サプライヤーはまた、8,000時間のサービス間隔に対応する高信頼性ブラシレス設計を求める船舶および鉄道牽引顧客の開拓も進めています。コモディティヘッジデスクを持たない中堅規模のメーカーに対して原材料の変動が圧力をかける中、中間層セグメントでの継続的な統合が見込まれています。
オルタネーター業界リーダー
-
ABB Ltd.
-
Siemens AG
-
Cummins Inc.
-
Leroy Somer(Nidec Motor Corporation)
-
Mecc Alte Spa
- 注:主要企業の掲載順は順位を示すものではありません。
オルタネーター市場 このレポートでカバーされる企業
- ABB Ltd.
- Leroy-Somer (Nidec Motor Corporation)
- Cummins Inc.
- Siemens AG
- Mecc Alte SpA
- Marathon Electric (Regal Rexnord Corporation)
- General Electric Power Conversion
- Generac Power Systems Inc.
- WEG Indústria e Comércio S.A.
- Jeumont Electric
- Indar (Ingeteam Corporación S.A.)
- Denyo Co. Ltd.
- T D Power Systems Limited
- Kohler Co.
- DENSO Corporation
- Valeo S.A.
- Robert Bosch GmbH
- Caterpillar Inc.
- Broad-Ocean Motor Co. Ltd.
- Brush Electrical Machines Ltd.
- Rolls-Royce Power Systems AG
- Controlled Power Technologies (SEG Automotive Germany GmbH)
- Meidensha Corporation
- Fuji Electric Co. Ltd.
- Andritz AG
市場機会と将来展望
現地生産と供給の確実性は、国内の車両・機器生産を優先する地域において、オルタネーターおよび隣接部品分野の明確な空白領域となっている。2026年5月、NPKアフトプリボル・イスクラは、ロシア・トリヤッチにおいてLADA向け自動車用オルタネーターの量産を開始し、年間最大70万台の生産能力を発表した。これは、輸入代替と供給安全性が重視される場面において、現地化戦略が新たなサプライヤー拠点や増産へとつながる様子を示している。
アフターマーケットもまた、車両の老朽化とOE同等品への交換需要に紐づいた実践的な拡大経路を提供しており、特に欧州では品揃えの広さと相互参照の深さがシェア獲得を左右する。2026年2月、DENSOは340のOE部品番号に対応する51の新規部品番号を追加し、約3,300の車両用途をカバーすることでオルタネーターのアフターマーケット製品ラインを拡大した。これは、一部の常用発電分野が短時間バックアップ用の電池を検討している中でも、カタログの拡充と用途カバレッジがサプライヤーに追加的な収益源をもたらし得ることを示している。
最近の産業開発事情 オルタネーター市場
- 2026年6月:Cummins Power Generationは、QSK78プラットフォームを中心とした高馬力Centum製品ラインを50Hz市場向けに拡大し、信頼性と標準化された統合を重視する高出力用途をターゲットとした。この動きにより、大型エンジン・オルタネーターパッケージが再現可能な構成要素として指定されるミッションクリティカルな設備におけるCumminsの地位が強化される。
- 2025年6月:Cumminsは、コンパクトな設置面積でより高い出力密度を実現することを目指した発電用新型17リットルエンジンを発表した。この製品方針は、商業・産業施設における厳しいスペース制約を支援するものであり、平方メートル当たりのkW数や保守性で差別化を図るパッケージ型発電機サプライヤーへの競争圧力を高めている。
- 2024年3月:Mecc AlteはSICESのコントローラー事業の買収を完了し、オルタネーター製品群にコントローラー機能を追加した。これにより、制御、監視、電力品質機能をまとめて調達する、より統合された発電機サブシステムを提供する同社の能力が拡大した。
オルタネーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、オルタネーター市場は、発電セットおよび関連する定置用途向けに販売されたオルタネーターユニットから得られる収益として測定されており、メーカーレベルで集計され、機器が最終的に使用される地域にマッピングされている。
対象除外範囲:サービスとして販売される再巻線または再生ユニット、完全なオルタネーターを伴わない純粋なスペアパーツの販売、および信頼性をもって分離できないグループ内の内部振替価格は除外されている。
セグメンテーション概要
- 製品タイプ別
- ガスエンジン
- ディーゼルエンジン
- ガスタービン
- 蒸気タービン
- 出力範囲別
- 1 kW〜60 kW
- 60 kW〜300 kW
- 300 kW〜1 MW
- 1 MW〜5 MW
- 5 MW〜20 MW
- 20 MW〜40 MW
- 用途別
- 石油・ガス
- 常用電源
- データセンター
- 住宅
- 産業・商業
- その他用途
- 電圧範囲別
- 低電圧(1 kV以下)
- 中電圧(1.001〜4.160 kV)
- 高電圧(4.160 kV超)
- 相別
- 単相オルタネーター
- 三相オルタネーター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模の算定、および検証
デクリサーチ
デスクリサーチは、需要プールの形成と供給側の制約確認に役立つ公開データシリーズから始まる。参照するソースには、米国エネルギー情報局(発電量および燃料ミックス)、国際エネルギー機関のデータセット(電力容量と追加量)、世界銀行の指標(産業生産の代理指標)、国連コムトレードの貿易統計(発電機および電気機械の貿易フロー)、大規模な地域政府が運営する統計ポータル(エネルギー、製造業、インフラに関する公表データ)などが含まれる。
これらのシグナルをオルタネーターの価値ドライバーに変換するため、発電セット、容量範囲、価格動向を論じた企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、プレスリリースも精査している。必要に応じて、企業財務情報、ニュースおよび財務データ、特許データベース、出荷レベルの輸出入記録に関する社内有料サブスクリプションを活用し、方向性のあるトレンドを検証し、各国のデータギャップを補完している。これらはあくまで例示であり、データ収集、クロスチェック、および明確化のために他の多くの公開ソースも使用されている。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは明確に把握できない事項、例えばkWクラス別の平均販売価格帯、更新需要と新規建設需要の比率、用途別の発電セット1台あたりの典型的なオルタネーター搭載数などを検証するために活用される。メーカー、部品サプライヤー、ディストリビューター、EPC・メンテナンス関係者、大規模エンドユーザーと対話を行い、アジア太平洋、欧州・中東・アフリカ、南北アメリカをカバーすることで、系統信頼性、データセンターの建設動向、産業利用における地域差が最終モデルに反映されるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:16% | アジア太平洋:48% |
| 中位層:50% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:22% | マネージャー:59% | 南北アメリカ:23% |
市場規模の算定と予測
規模の算定は、設置済みおよび追加された電力容量、発電セットの導入パターン、貿易・生産シグナルをオルタネーター需要に再構築し、現実的な価格帯を用いて金額に換算するトップダウンアプローチで構築されている。次に、サンプリングされたサプライヤーの積み上げ、ディストリビューターのチャネルチェック、活動量の多い一部の国における平均販売価格とユニット数量の乗算など、選択的なボトムアップ推計によってモデルを検証し、時系列データに乖離が見られる場合に合計値を調整している。
数値を形成する主要インプットには、出力ミックス(1〜60kWからより高いMWクラスまで)、用途別内訳(石油・ガス、常用電源、データセンター、住宅用、産業・商業用)、相数および電圧の選好、インフラ支出とバックアップ電源ニーズにおける地域差が含まれる。予測にあたっては、電力容量の追加、データセンター建設の勢い、産業活動の見通しに連動したシナリオ分析を主に活用し、一次調査回答者が価格と納期について示す見通しでペースを調整している。ある国でボトムアップの視認性が低い場合は、輸入依存度、設置ベースの代理指標、保守的な平均販売価格レンジを用いて類似市場から仮定を補完している。
データ検証と更新サイクル
証は、市場合計値を地域別発電セット出荷の方向性、主要プロジェクトの入札動向、貿易動向などの独立したシグナルと照合し、推計価格が現実的な範囲内に収まっているかを確認することで実施される。大きな乖離が生じた場合は、インプットシリーズの再検討を行い、急激な価格変動や特定用途における需要急増など不明確な要因による変化については、選定したインタビュー対象者への再コンタクトを実施する。
最終承認前に、モデルはアナリストによる段階的なレビューを経て、国別・セグメント別の合計値がグローバル全体の数値と整合するよう調整され、計算の正確性と論理の一貫性が確保される。レポートは年次で更新され、主要な規制変更、供給障害、容量追加の急激な変化など重要なイベントが発生した場合には中間更新が行われる。納品直前には最新レビューが完了し、クライアントは最新の更新済みビューを受け取ることができる。
Mordor Intelligenceのオルタネーター市場規模と他の公表推計値との比較
オルタネーターについて、トピック名が同一に見えても異なる市場規模が公表されることは通常のことである。ほとんどの差異は、オルタネーターの販売として何を計上するか、自動車関連オルタネーターの取り扱い方法、どの用途を含めるか、通貨換算の基準年として何年を使用するかに起因している。
加えて、一部のソースはエンドユース全体にわたるより広範な電気式オルタネーターの世界を報告する一方、他のソースは発電セット主導の需要に近い形にとどまり、異なる価格上昇の前提を用いて予測を構築している。より長い予測期間を使用する調査では、より強い拡大期が混在するため成長経路が大きく見える場合があり、また一部の推計は異なる時期に更新されているため、貿易・容量データセットの異なるインプット月を反映している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 19.46 ビリオン 米ドル(2026年) | |
| トレード出版社A | 21.80 ビリオン 米ドル(2024年) | 自動車および建設を明示的に含むより広範なエンドユース範囲を使用しており、2024年を基準年として2030年を予測期間の終点としているため、2026年基準および異なる用途ウェイトと比較した場合に水準が変化する。 |
| 産業プラットフォームB | 22.37 ビリオン 米ドル(2024年) | 2024年を基準年として2035年まで延長しており、地域別の叙述が地域ごとに異なる優位性と成長の前提を示唆しており、更新需要と価格上昇をより積極的に適用した場合に合計値が押し上げられる可能性がある。 |
表中の差異は、単純な計算上の違いではなく、主に対象範囲とタイミングの選択に起因している。出力ミックス、定置用途の需要、および2026年基準年に紐付けた価値構築を維持することで、オルタネーターの合計値はMordor Intelligenceが使用するレポート範囲と整合性が保たれている。
レポートで回答される主要な質問
2026年のオルタネーター市場規模はどのくらいで、どのくらいの速さで成長していますか?
オルタネーター市場規模は2026年に194億6,000万米ドルに達し、年平均成長率5.22%で2031年までに250億9,000万米ドルに達する見込みです。
2031年まで最も急速に成長しているオルタネーター製品カテゴリーはどれですか?
ガスタービンオルタネーターは、電力会社がコンバインドサイクルおよび水素対応プラントへ移行する中、年平均成長率6.78%で成長をリードしています。
データセンターはなぜオルタネーター需要を押し上げているのですか?
ハイパースケールおよびエッジデータセンターはTier IVバックアップ電源を必要とし、99.995%の稼働時間を維持するためオルタネーター出荷量が年平均成長率8.62%で拡大しています。
最も高い成長機会を提供する地域はどこですか?
アジア太平洋地域は最大の収益シェアを占め、電力網アップグレードと製造業拡大により2031年まで最速の地域年平均成長率6.48%が見込まれています。
銅価格の上昇はオルタネーターサプライヤーにどのような影響を与えていますか?
銅価格の変動は2024年にOEMマージンを最大120ベーシスポイント圧縮し、一部のベンダーをアルミニウム巻線とより積極的なヘッジ戦略へと向かわせています。
電池はオルタネーターの長期的な代替として信頼できますか?
電池は4時間バックアップにおいてコスト競争力がありますが、複数日の稼働時間、高い周囲温度、水素燃料の柔軟性においてオルタネーターが優位を保っています。