
回路遮断器およびヒューズ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
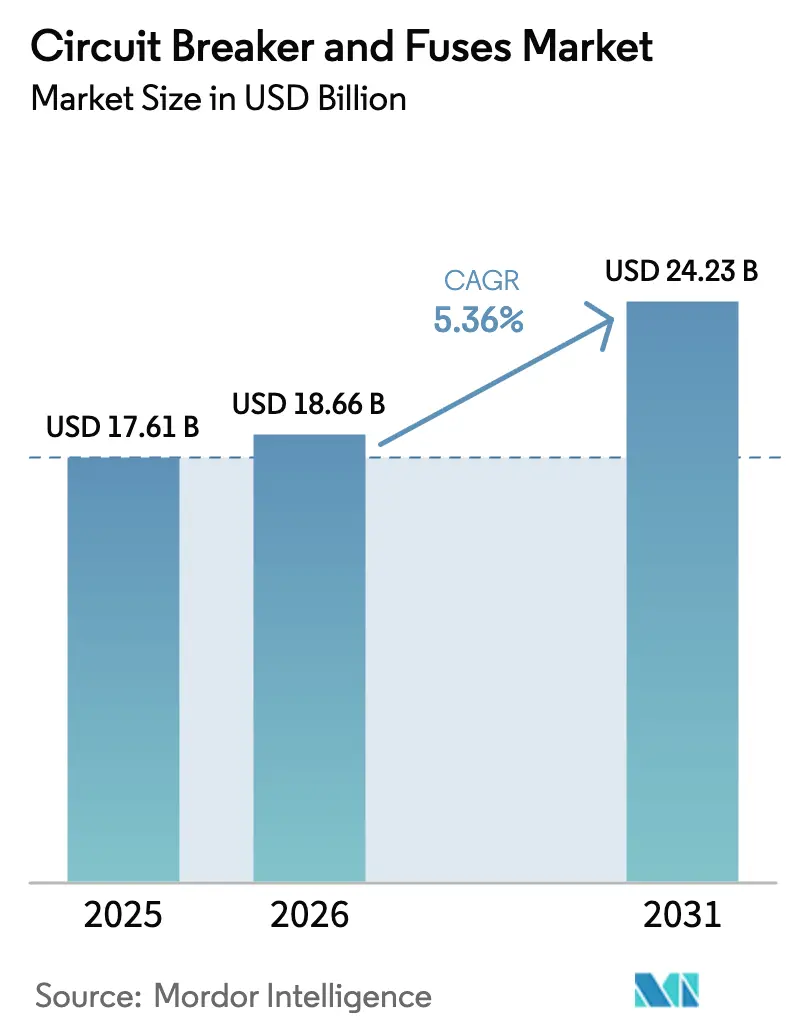
| 市場規模 (2026) | 18.66 十億米ドル |
| 市場規模 (2031) | 24.23 十億米ドル |
| Growth Rate (2026 - 2031) | 5.36 % |
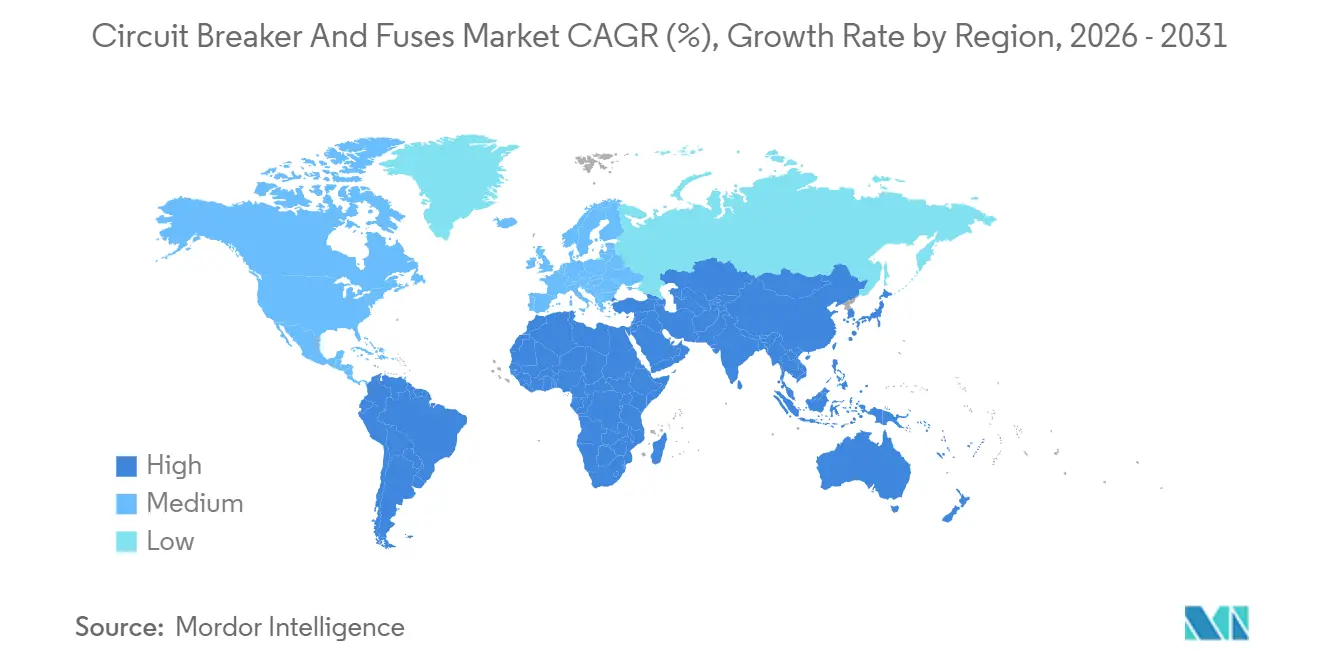
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
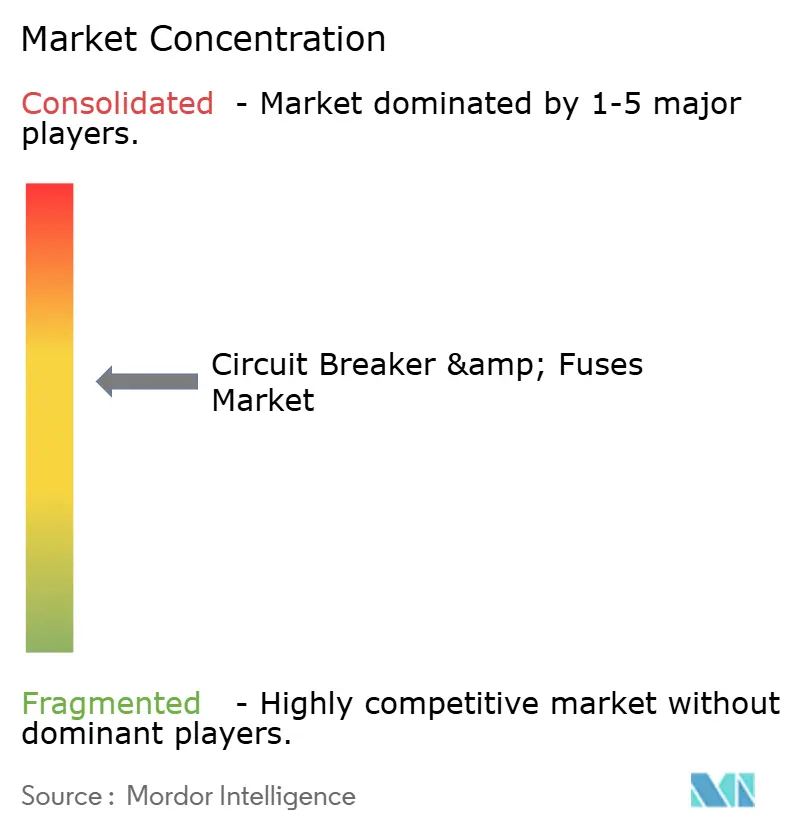
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる回路遮断器およびヒューズ市場分析
回路遮断器およびヒューズ市場規模は、2025年の176億1,000万米ドルから2026年には186億6,000万米ドルに成長し、2026年から2031年にかけて年平均成長率5.36%で2031年までに242億3,000万米ドルに達すると予測されています。新興経済圏における強力な電化義務、再生可能エネルギーの急速な普及、およびハイパースケールデータセンターの拡大が相まって、信頼性の高い過電流・故障遮断デバイスへの需要を着実な上昇軌道に乗せています。電力会社は11kVから36kVの配電ネットワークと調和する中電圧開閉装置を引き続き好む一方、データセンター事業者は超高速ハイブリッド遮断器を必要とする380V直流アーキテクチャを試験導入しています。同時に、デジタルツインシミュレーションと組み込み状態監視センサーが、競争の焦点を純粋なハードウェアマージンからライフサイクルソフトウェアサービスへとシフトさせています。中国および韓国の地域専門メーカーは、真空インタラプターを西側同等品より20%〜30%低い価格で提供することで価格差を拡大し、コスト重視の入札における競争を激化させています。
主要レポートのポイント
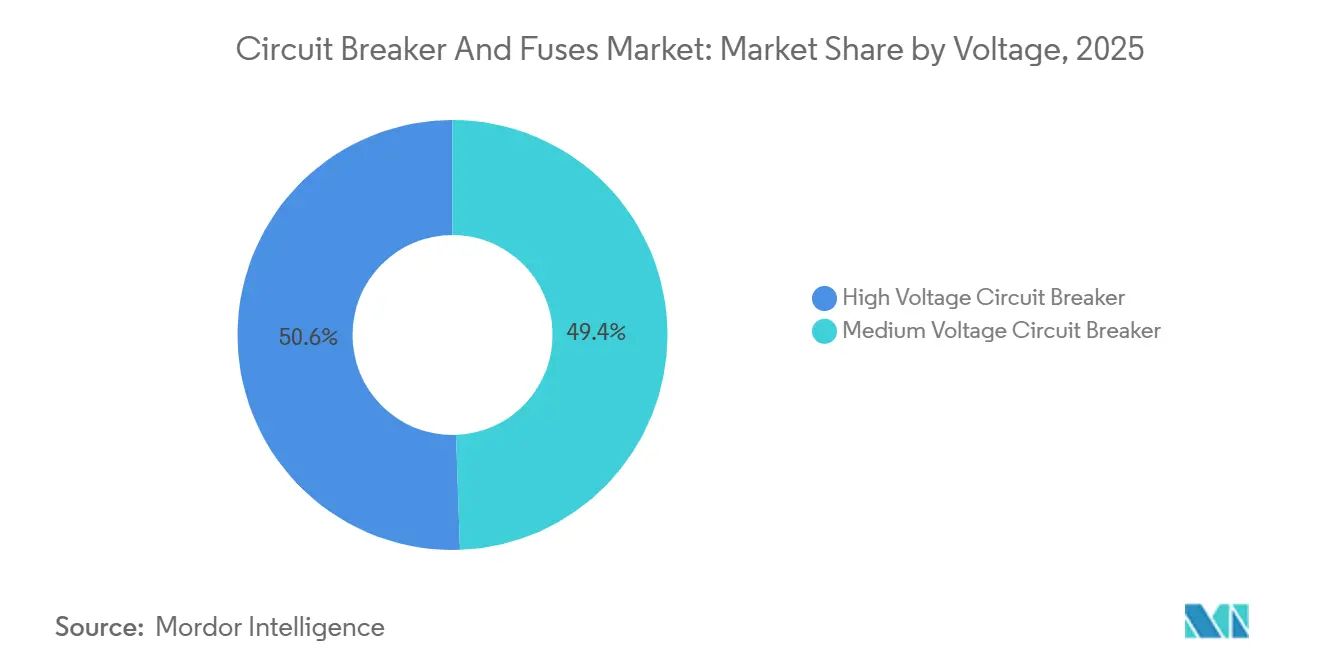
- 電圧別では、中電圧セグメントが2025年に49.44%の収益シェアを占め、高電圧デバイスは2031年までに年平均成長率5.77%を記録すると予測されています。
- アーク消弧媒体別では、真空技術が2025年の回路遮断器およびヒューズ市場シェアの38.73%を占め、ガス(SF6)遮断器は年平均成長率6.13%で拡大すると予測されています。
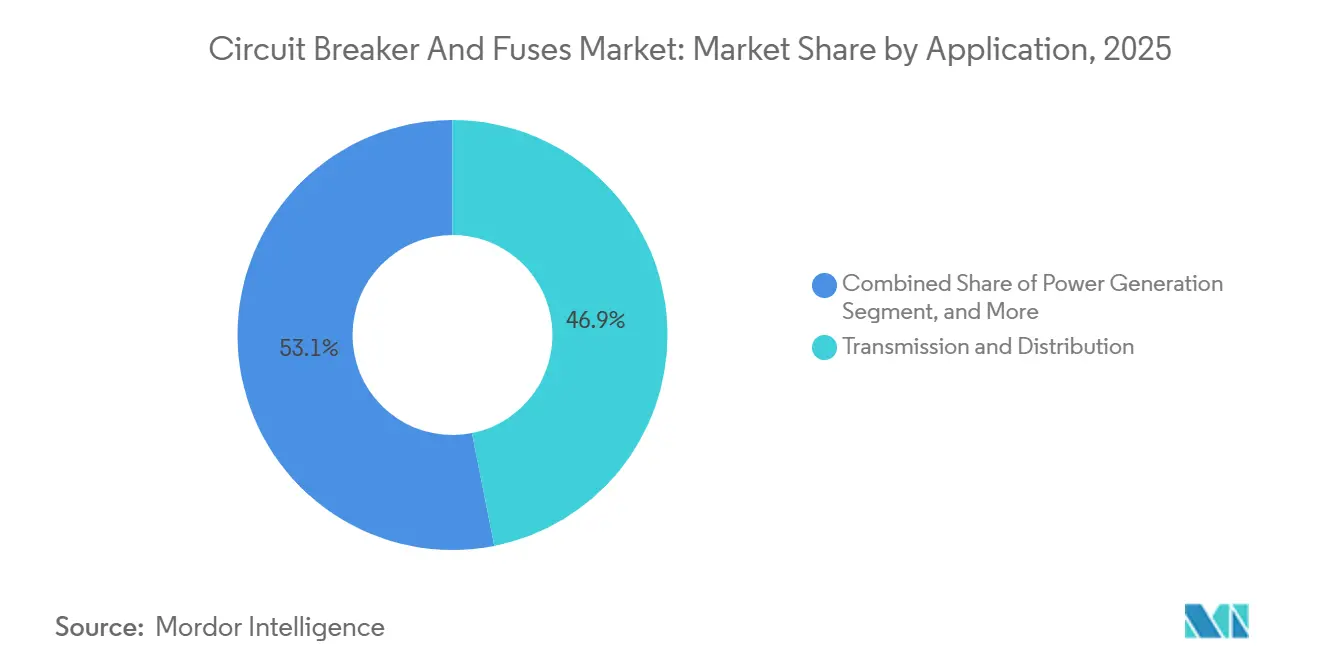
- 用途別では、送配電が2025年収益の46.89%を占めて首位となりましたが、発電は年平均成長率6.57%で成長すると予測されています。
- 設置環境別では、屋外ユニットが2025年の売上の63.38%を占め、2031年まで年率5.81%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の世界需要の42.36%を占め、中東は2031年まで最速の年平均成長率6.39%が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 途上国における電力アクセスの拡大 | +1.2% | サハラ以南アフリカ、南アジア、東南アジア | 長期(4年以上) |
| 建設および開発活動の力強い成長 | +1.0% | アジア太平洋中核、中東、北米 | 中期(2〜4年) |
| 再生可能エネルギーおよびエネルギー貯蔵への投資拡大 | +1.3% | EU、中国、米国に集中するグローバル | 中期(2〜4年) |
| 老朽化した送配電インフラの近代化 | +0.9% | 北米、欧州、日本 | 長期(4年以上) |
| 高速DC回路保護を必要とするデータセンター建設の急増 | +0.8% | 北米、欧州、アジア太平洋ハイパースケールハブ | 短期(2年以内) |
| 高電圧DC遮断器への需要を高めるオフハイウェイ機械の電動化 | +0.5% | グローバル、欧州および北米での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
途上国における電力アクセスの拡大
南アジアおよびサハラ以南アフリカにおける電化プログラムは、電圧変動や高周囲温度に耐えるモジュール式低コスト保護デバイスへの持続的な需要を刺激しています。2019年から2024年の間に6億8,500万人が電力接続を獲得し、そのうち42%はミニグリッドまたはソーラーホームシステムを通じたものであり、この変化は400A未満のヒューズスイッチの組み合わせを好む傾向を示しています。[1]国際エネルギー機関、「電力アクセスの進捗」、iea.org インドのサウバーギャ計画は2,800万世帯を電化しましたが、一部の州では技術的損失が20%を超えており、電力会社はトラック出動コストを削減するスマートリクローザーでフィーダーを改修しています。ナイジェリアおよびケニアにおけるドナー資金による系統延伸は、IEC 62271準拠をますます指定するようになっており、認定試験ポートフォリオを持つメーカーへの入札が集まっています。農村グリッドが成熟するにつれ、暫定デバイスはより高い遮断容量を持つユニットに置き換えられ、数十年にわたる交換サイクルが定着します。サプライヤーにとって、トレーニングとアフターセールス診断をバンドルすることが、年金収益を確保する効果的な戦略となっています。
建設および開発活動の力強い成長
アジア太平洋および中東の建設ブームは、現在は法令で義務付けられた安全装置として組み込まれているアーク故障および地絡機能を持つ遮断器の販売を引き続き拡大させています。中国の都市化率は2025年に66.2%に達し、毎年1,200万人の都市住民が増加しており、それぞれ約1.5kWの住宅負荷容量を必要としています。[2]中国国家統計局、「都市化データ2025」、stats.gov.cn その結果生じた高層ビルの急増は、小型遮断器、漏電遮断器、およびサージプロテクターを統合したプレハブパネルの採用を促進し、現場労働を約30%削減しています。サウジアラビアの5,000億米ドルのNEOMプラットフォームとカタールのルサイル地区は合わせて2兆8,000億米ドルの地域プロジェクトパイプラインを形成しており、複合用途クラスターにリングメインユニットをますます指定しています。北米では、インフラ投資・雇用法が耐震・山火事ゾーン認定の屋外遮断器への発注を促す形で730億米ドルを耐障害性グリッドリンクに充当しました。新しい安全規格、特にNFPA 70E 2025は、商業ビルにアーク定格開閉装置を義務付け、平均販売価格を15%〜20%引き上げています。
再生可能エネルギーおよびエネルギー貯蔵への投資拡大
世界の再生可能エネルギー追加量は2025年に507GWに達し、太陽光発電が全体の60%を占め、1メガワットあたり最大12台のストリングレベルDC遮断器を必要としています。[3]国際再生可能エネルギー機関、「世界の再生可能エネルギー追加量2025」、irena.org 洋上風力開発者は、高コストな船舶介入を避けるため、耐腐食性ガス絶縁開閉装置を備えた66kV海底集電システムを指定しています。ユーティリティスケールの蓄電池プロジェクトは2025年に65GWhの新規容量を記録し、5ms以内に20kAを遮断できる双方向DC遮断器を必要としており、この要件を確実に満たせるのは真空または新興の炭化ケイ素モジュールのみです。ChintやDelixi等の中国ブランドは、遮断器工場を電池工場の近くに配置することでサプライチェーンの連携を強化し、2025年にアジア太平洋低電圧販売の38%を獲得しました。今後、系統運用者は安定性のトレードオフなしに再生可能エネルギーの浸透率を高める高度な保護スキームを調達しますが、規制の相違が採用速度を左右するでしょう。
高速DC回路保護を必要とするデータセンター建設の急増
ハイパースケール施設は2025年に460TWhを消費し、AIワークロードによりラック密度が50kWに4倍増加したため、高速故障除去が重要となっています。事業者はゼロクロスのない連続電流故障プロファイルを生み出す複数の変換段を排除する380V DCバスを試験導入しています。そのため、2ms未満の遮断を実現するハイブリッド機械・半導体遮断器がサプライヤーとハイパースケーラーによって共同開発されており、EatonとMicrosoftのパートナーシップおよびABBとGoogleのプロジェクトがその代表例です。初期導入では、従来のAC中心設計と比較して8%〜12%の効率向上と最大25%のフロアスペース削減が示されています。短期的な上昇は北米と欧州で最も強いですが、シンガポールが新規サイトのモラトリアムを緩和するにつれて中国のクラウドプロバイダーが地域的に拡大し、二次的な需要ハブが生まれています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SF6開閉装置に影響する厳格な環境・安全規制 | -0.7% | 欧州連合、カリフォルニア州、日本 | 中期(2〜4年) |
| スマートグリッドビジョンへの投資拡大 | -0.3% | 北米、欧州、オーストラリア | 長期(4年以上) |
| 原材料価格の変動 | -0.6% | グローバル | 短期(2年以内) |
| EV急速充電ネットワークにおけるソリッドステート保護への嗜好の高まり | -0.4% | 欧州、中国、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
SF6開閉装置に影響する厳格な環境・安全規制
欧州連合の改正Fガス規制は、2026年から都市部における24kV超の新規SF6設置を禁止し、2030年までに排出量を55%削減することを目標としています。カリフォルニア州はリーク率1%の上限と義務的なセンサーベース監視を導入し、各開閉装置ラインナップに8,000〜15,000米ドルを追加しています。電力会社は現在、再生可能エネルギー接続によってすでに圧迫されている資本予算を圧迫する、1ベイあたり50万〜200万ユーロの改修費用に直面しています。フルオロニトリルや乾燥空気混合物などのSF6フリー代替品は、10%〜15%大きなクリアランスを必要とし、エンクロージャーサイズと材料コストを増加させます。日本の自主プログラムは2030年までに30%削減を目指していますが、罰則がないため進捗が遅れています。規制の相違はグローバルサプライチェーンを分断し、多国籍サプライヤーの在庫管理を複雑にしています。
原材料価格の変動
銅価格は2025年にチリの鉱山障害とEV主導の需要急増を受けて、1メトリックトンあたり8,200〜10,400米ドルの間で20%変動しました。熱延鋼板コイル価格は、インドが国内供給を確保するために輸出関税を課したことで、1トンあたり720米ドルから890米ドルに跳ね上がりました。アルミニウムは中国の製錬所が生産を削減したことで供給制約に直面し、価格が2024年平均を14%上回り、欧州の加工業者はコストの高い中東産金属を調達せざるを得なくなりました。一方、ネオジムとジスプロシウムに対する中国の輸出割当は希土類価格を不安定に保ち、真空インタラプターメーカーを危険にさらしています。固定価格の複数年送電プロジェクトで事業を行う請負業者が最初に圧迫を感じており、一部のインドおよびブラジルの中堅サプライヤーは2025年後半に営業損失を報告しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:
中電圧が電力会社支出の中核を維持中電圧デバイスは2025年の回路遮断器およびヒューズ市場の49.44%を確保し、11kV〜36kVの定格が支配する電力会社配電、産業用変電所、および商業キャンパスのバックボーンであり続けています。電力会社は、保守訪問を削減し変電所の設置面積を最大40%縮小する真空インタラプターを好みます。一方、145kV超の高電圧遮断器は、中国、インド、および中東が遠隔の再生可能エネルギーゾーンを負荷センターに結ぶUHVDCコリドーを追求するにつれて、年率5.77%成長すると予測されています。低電圧ヒューズは、シンプルさと2〜8米ドルのユニットコストにより住宅パネルで引き続き優位を占め、高電圧ヒューズは東南アジアの新しいグリッド拡張に結びついた計器用変圧器とコンデンサバンクを保護しています。
ガス(SF6)ユニットは、空気の2.5倍の絶縁耐力により超高電圧リンクでの優位性を維持していますが、フルオロニトリルブレンドが欧州で足がかりを得ています。このセグメントは二重軌道をたどっています:成熟経済の電力会社はSF6フリー機器をテストしている一方、価格重視の市場は依然としてレガシーガスユニットを設置しています。油入遮断器はアフリカの一部を除いて新規建設から徐々に廃止されており、モールドケース型は電子トリップにより誤動作を25%削減する空気回路遮断器を置き換えています。


アーク消弧媒体別:
真空がリード、SF6が最速成長真空技術は2025年の回路遮断器およびヒューズ市場で38.73%の市場シェアを保持しており、30,000回の操作接点寿命と15年のメンテナンス間隔により、総所有コストを油入設計より40%低減しています。国家電網中国は農村電化のために2025年に120万台の真空インタラプターを調達し、数量面での勢いを示しています。ガス(SF6)遮断器は規制上の精査を受けているものの、代替媒体が特に洋上風力システムにおいてコンパクト性を優先する145kV超でのSF6性能に匹敵していないため、依然として最速の年平均成長率6.13%を記録しています。
油入ユニットは主に、環境リスクよりも互換性を優先するアフリカおよび南アジアのレガシーグリッドに残存しています。空気遮断器は低電圧モーターコントロールセンターに引き続き使用されていますが、イーサネット対応モールドケース型がリアルタイム診断を提供することでシェアを侵食し始めています。炭化ケイ素MOSFETを活用したソリッドステート遮断器は、1アンペアあたり3〜5倍の価格プレミアムにより、ミッションクリティカルなデータセンターとEV急速充電ハブに限定されています。
用途別:
送配電が優位、発電が上昇送配電は2025年の回路遮断器およびヒューズ市場の収益シェアの46.89%を占め、電力会社が老朽化した設備を交換し分散型発電のための双方向保護を組み込んでいます。しかし、発電の展開は、インドのギガワット規模の太陽光発電所、米国の次世代小型モジュール炉、および開閉装置が塩水飛沫と5gの振動荷重に耐えなければならない欧州の洋上風力を背景に、年平均成長率6.57%で上昇しています。
産業複合施設は、EatonのPower XpertおよびABB Abilityに接続された予知保全対応遮断器を採用し、計画外のダウンタイムを10%〜15%削減しています。建設現場は地絡遮断器付きポータブルパネルを好み、このニッチは欧州連合とオーストラリアで厳格な規則が施行された2025年に8%増加しました。輸送および海洋電動化は、鉄道車両とハイブリッド推進システムにおける1,000V DC遮断器への漸進的な需要を追加しています。家電は小さいながらも成長するニッチであり、小型熱磁気ユニットがEV充電ケーブルと住宅用太陽光インバーターに統合されています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
設置環境別:
屋外機器が最大シェアを維持屋外ユニットは2025年の回路遮断器およびヒューズ市場収益の63.38%を占め、電力会社が土地占有を削減しHVACコストを回避するコンパクトな耐候性エンクロージャーを優先するにつれて、年率5.81%で成長すると予測されています。ガス絶縁屋外設計は過酷な気候地域で優位を占め、最小限のサービス介入で40年の寿命を達成しています。中東では、50℃の周囲温度に耐えるため、太陽光反射コーティングを施したアルミニウム筐体が標準となっています。屋内システムはデータセンターと地下変電所で優位を占め、騒音レベルは65dB以下に保たれ、スペースの制約により真空または空気遮断器が採用されています。
耐震認定は現在、購入の差別化要因となっており、カリフォルニア州の電力会社は1.5gまでのIEEE 693準拠を要求しています。洋上風力はハイブリッド要件をもたらします:海底ユニットはIP68の侵入保護等級が必要であり、上部プラットフォームは塩水飛沫に耐えるステンレス鋼エンクロージャーを必要とします。モジュール式ベイ設計は屋内外の両方の設置に採用されており、段階的な拡張を可能にし、初期資本を20%〜30%削減しています。IEC 62271-200附属書Aに基づくアーク耐性開閉装置は、1ラインナップあたり30,000〜60,000米ドルを追加しますが、北米と欧州の保険会社によってますます義務付けられています。
地域分析
アジア太平洋地域のサーキットブレーカーおよびヒューズ市場
アジア太平洋地域は2025年のサーキットブレーカーおよびヒューズ市場において42.36%のシェアを占め、中国の5,200億人民元(722.8 ビリオン 米ドル)の送電投資、インドの3.03兆インドルピー(370 ビリオン 米ドル)の近代化支出、および東南アジアの2030年までに電化率95%を達成するという目標によって牽引されている。Chint、Delixi、Tengenなどの中国メーカーは、真空インタラプターを多国籍企業の価格より25%〜35%低く設定すること、国内低電圧需要の62%を供給した。インドの再生可能エネルギー導入量は2025年に175GWを超え、太陽光発電所および蓄電池回廊向けの直流ブレーカー調達を促進し、Siemens IndiaおよびLarsen & Tourouは総額800 ミリオン 米ドルを超える契約を獲得した。
中東・アフリカ地域のサーキットブレーカーおよびヒューズ市場
中東は市場をリードする6.39%のCAGRで成長しており、サウジアラビアの5,000億米ドル規模のNEOMビジョン、UAEのバラカ原子力発電所の拡張、カタールのLNG端末の拡大から恩恵を受けており、これらすべてに防爆型または耐腐食性の開閉装置が必要とされている。可変周波数ドライブへの海水淡水化施設のアップグレードでは、現在高調波対応ブレーカーが指定されており、このニッチ市場は年率9%で拡大している。アフリカの平均電化率は2025年に57%に達したが、南アフリカを除くサブサハラ諸国は48%にとどまっており、ミニグリッドおよびハイブリッド太陽光・ディーゼル発電ソリューションの必要性が浮き彫りになっている。南アフリカのEskomは2025年に、SF6フリー機器およびデジタルリレーを必要とする変電所改修のために120億南アフリカランド(650 ミリオン 米ドル)を発注した。
欧州および南北アメリカのサーキットブレーカーおよびヒューズ市場
北米および欧州は依然として更新需要主導型であるが、政策主導の需要量も増加した。米国のインフラ法は、耐アーク性かつIoT対応のものが多い送電クラスブレーカーに730 ビリオン 米ドルを配分した。ドイツのエネルギー転換(エネルギーヴェンデ)は2025年までに8,900kmの新規送電線を必要とし、土地コストが1ヘクタールあたり100万ユーロ(113 ミリオン 米ドル)を超える密集地域ではガス絶縁変電所が多く採用されている。南米の成長は、ブラジルの水力発電所改修およびアルゼンチンのバカ・ムエルタシェールガス関連設備に依存しており、これらには海抜3,000m以上でテストされた高高度対応ブレーカーが必要とされる。

規制環境
コンプライアンスは、遮断器および低圧ヒューズの性能、試験、安全性を規定するIECおよび各地域で採用された派生規格を軸に構築されている。IEC 60269-1(第5版)は低圧ヒューズを対象に2024年8月に発行され、交流回路で1,000 Vまで、直流回路で1,500 Vまでを対象範囲としている。また、IEC 60269-2(第5.2版)は権限を有する者が使用する産業用ヒューズを対象に2024年6月に発行され、遮断容量および用途固有の要件を強化し、太陽光発電、蓄電、産業用パネルの設計に影響を与えている。
遮断器については、EN IEC 60947-2の2025年版(2025年2月発行、2016年発行の第5版を置き換え)が技術改訂を導入し、EMCおよび絶縁試験の基準を引き上げた。これにより、メーカーは特にデジタル監視型および直流関連の用途において、更新された認証・文書化サイクルへの対応を進めている。北米では、ULがヒューズの安全性フレームワークの更新を継続しており、補助ヒューズ(60 A以下)を対象としたANSI/UL 248-14(第3版)が2026年3月に発行され、複数規格環境で販売を行う世界的サプライヤーにとって、調和の継続と再試験の必要性を支えている。
バリューチェーン分析
バリューチェーンは、上流の金属および特殊材料(銅、アルミニウム、鋼、遮断部品関連のレアアース原料)と、インテリジェントトリップユニットや状態監視を支える重要電子部品(センサー、通信モジュール、デジタルアイソレータ、電力管理IC)という第2層に及ぶ。製造工程には、遮断部組立(真空式またはガス絶縁式)、接点およびアークシュートの製造、モールド筐体、校正、IEC/EN IEC/UL要件への適合試験が含まれ、その後、中高圧ラインアップ向けのスイッチギア統合と、低圧用途向けのパネル/OEM統合が続く。
流通は、送電・配電プロジェクト向けの直接的な電力会社およびEPC入札を通じて行われるほか、建築・産業需要向けの電気機器ディストリビューターおよびOEMチャネルを通じて行われる。アフターマーケットサービス(交換部品、改修キット、診断ソフトウェア)は、提供価値のより大きな割合を占めるようになっている。最近のサプライチェーンの圧力は電子部品関連の入力材で最も顕著であり、回路保護デバイスおよび半導体のリードタイムの急上昇が2026年3月まで報告されている(上限は約40週間)。サプライヤーの価格対応もスマート遮断器やコネクテッドスイッチギアの部材費圧力に影響しており、TE Connectivityは2026年1月5日に実施した定価上昇(5%~12%)、Texas Instrumentsは2026年2月1日発効の一部デジタルアイソレータおよび電力管理ICでの上昇(15%~85%)を実施している。単一拠点の混乱も依然として重要であり、Littelfuseは2025年7月28日、Indium Corporationの蘇州工場での火災により、保護・インターフェース回路で使用される特定の過電圧サプレッサー製品の供給が影響を受けたことを受け、不可抗力を宣言した。
競争環境
回路遮断器およびヒューズ市場は適度に集中しており、上位5社(ABB、Siemens、Schneider Electric、Eaton、Mitsubishi Electric)が2025年の世界収益の約48%を占めました。競争上の差別化は、純粋な遮断定格よりも、ソフトウェア対応メンテナンス、デジタルツインモデリング、およびモジュール式プラットフォームへとシフトしています。ABBは欧州の変電所全体で200以上のSF6フリーベイを展開し、Abilityアナリティクススタックにデータを供給するセンサースイートを統合しています。Schneider ElectricのEcoStruxureは遮断器テレメトリをビルマネジメントシステムと連携させ、クライアントの総エネルギーコストを10%削減するマルチサイトサービス契約を確保しています。
SiemensとMicrosoftのデジタル変電所に関するパートナーシップは、クラウドアナリティクスが保護機器に不可欠になりつつあることを示しています。Hitachi EnergyとGoogleは、GPUおよびTPUクラスター向けに調整された開閉装置を試験導入しており、データセンターへのピボットを浮き彫りにしています。中国の挑戦者ChintとDelixi は、電池および太陽光コンポーネントハブの近くに工場を配置することでアジア太平洋低電圧需要の38%をすでに保持しており、数量セグメントにおける西側のマージンを圧迫しています。
2025年には特許活動が大幅に増加し、ハイブリッドDC遮断器における革新の高まりを反映しています。Mitsubishi ElectricとToshibaはいずれも、ハイブリッドDC遮断器に関して日本特許庁に40件以上の出願を提出し、この技術の進歩への取り組みを示しています。IEC TC 17による1,500V超のDC遮断器に関する継続中の標準化作業は、特に調和されたテストプロトコルが確立された後、産業全体でより広い採用を促進する見込みです。これらの発展は、効率的で信頼性の高いDC電力システムへの需要の増大に対応する上で重要な役割を果たすと期待されています。
回路遮断器およびヒューズ産業リーダー
ABB Ltd
Siemens AG
Schneider Electric SE
Eaton Corporation Inc
Mitsubishi Electric Corporation
- *免責事項:主要選手の並び順不同
サーキットブレーカーおよびヒューズ市場
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Eaton Corporation Inc
- Mitsubishi Electric Corporation
- General Electric Company
- Toshiba Corporation
- Hitachi Energy Ltd.
- Legrand SA
- Littelfuse Inc
- Fuji Electric Co. Ltd.
- Chint Group Co. Ltd.
- Hyundai Electric & Energy Systems Co. Ltd.
- Larsen & Toubro Limited
- TE Connectivity Ltd.
- G&W Electric Company
- Powell Industries Inc
- Pennsylvania Breaker LLC
- Alstom SA
- Maxwell Technologies Ltd.

市場機会と将来展望
データセンター、蓄電池、および新しい直流配電アーキテクチャにおいて、高速直流故障保護および保護協調に対する新たな需要が形成されつつあり、従来の電磁式遮断特性は連続電流の故障プロファイルに適合しない。Siemensは2026年4月、直流ポートフォリオの一環としてSENTRON 3QD2半導体遮断器を発表し、その後2026年6月にSiemensとInfineonが提携し、1,200 V CoolSiC MOSFETモジュールをSENTRON 3QD2プラットフォームに統合した。これらの取り組みは、遮断器のロードマップを電力半導体エコシステムに結びつけ、AIデータセンターおよび直流グリッド向けにマイクロ秒級の遮断を目指した製品化を後押ししている。
2つ目の機会分野は、モールドケースおよび中圧設備群向けのソフトウェア主導型ライフサイクルサービスと予知保全である。これは、接点および健全性評価のためのセンサーフュージョンおよび機械学習手法に関する技術的検証結果が2026年5月に発表されたこと、また組込み通信とディープラーニングを用いたインテリジェント遮断器の故障診断に関する研究成果が2025年12月に発表されたことによって裏付けられている。別の観点では、SF6使用に対する規制圧力、例えば2026年から都市部における24 kV超の新設備に影響する欧州連合のFガス規則の方向性により、SF6フリー代替品および改修プログラムへの対応可能な需要が拡大している。これにより、実績のある真空式、フルオロニトリル式、または乾燥空気式ポートフォリオと認定試験能力を有するサプライヤーが、機器とコミッショニング、監視、分析をまとめた入札を獲得できる余地が生まれている。
Recent Industry Developments in サーキットブレーカーおよびヒューズ市場
- 2026年6月:SiemensとInfineon Technologiesは、Infineonの1,200 V CoolSiC MOSFETパワーモジュールをSiemensのSENTRON 3QD2半導体遮断器プラットフォームに統合することを発表した。この統合により、AIデータセンターおよび直流配電が求める超高速保護の性能範囲が改善され、遮断器プラットフォームと電力半導体供給エコシステムとの連携が強化される。
- 2025年7月:ABBは、AIデータセンターおよび先端製造環境における高い耐久性を目指した新型遮断器を発表した。この製品の方向性は、デジタルインフラにおけるラック密度と電力品質要件の高まりに対応するため、ベンダーが高速保護、診断、システム統合を活用してシェアを守っていることを示している。
- 2024年4月:Schneider Electricは、プロシューマー住宅向けの改修用製品Resi9 Energy Centerを発表した。この製品展開は、住宅の電化および分散型エネルギーのアップグレードを目的とした継続的な製品開発を反映しており、パネル改修と保護協調が低圧保護デバイスの漸増需要を支えている。


サーキットブレーカーおよびヒューズ市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、住宅、商業、産業、および公共インフラの各分野において電気回路を保護するために使用される遮断器および電気ヒューズから得られる収益として定義される。市場規模は、一般的な電圧クラスおよび設置環境全体におけるこれらのデバイスの販売を反映している。
対象範囲の除外事項:設置作業、試験サービス、および完全なパッケージシステムとして価格設定・販売されるより広範なスイッチギア組立品は除外する。
セグメンテーション概要
- 電圧別
- 高電圧回路遮断器
- 中電圧回路遮断器
- アーク消弧媒体タイプ別
- 真空回路遮断器
- 油入回路遮断器
- 空気回路遮断器
- ガス(SF6)回路遮断器
- 用途別
- 送配電
- 建設
- 産業
- 発電
- 家電
- その他の用途
- 設置環境別
- 屋内
- 屋外
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、電気保護機器の需要プールをマッピングすることから始まり、その後、公的記録で確認可能な供給側の指標と照合する。系統・電力動向については国際エネルギー機関、建設・産業生産指標については世界銀行、関連電気機器の貿易フローについては国連コムトレード、送配電の整備計画については各国のエネルギー規制当局といった、公的かつ無料で入手可能な情報源を活用した。
これらの情報を市場モデルに反映するため、IECやNFPAなどの機関による製品規格や安全指針、およびアーク消滅媒体の動向やSF6削減への取り組みを議論する査読済み論文も確認した。企業のポートフォリオ構成や地域展開を把握するために企業年次報告書、投資家向け資料、信頼性の高い報道機関を活用し、方向性を相互確認するために企業財務、特許データベース、輸出入出荷データについて有料サブスクリプションも選択的に参照した。上記の情報源は例示的なものであり、網羅的ではなく、本調査ではデータ収集、検証、および内容確認のために他にも多数の資料を参照した。
一次インタビューおよび調査
一次調査は、電圧クラス、設置環境、および用途区分(公共インフラ、建設、産業負荷、電子機器関連用途)に関する規模算定ロジックの検証に重点を置いた。主要地域のメーカー、ディストリビューター、EPC関係者、および電力会社や施設関係者などの幅広い関係者と対話を行い、その意見を活用して、価格変動、更新サイクル、および真空技術の採用やSF6関連の移行といった技術シフトの進展速度に関する前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位企業:34% | 経営幹部(CXO):14% | アジア太平洋地域:45% |
| 中堅企業:51% | 機能/部門リーダー:31% | 欧州・中東・アフリカ:34% |
| 小規模企業:15% | マネージャー:55% | 南北アメリカ:21% |
市場規模算定と予測
基礎となる規模算定は、トップダウンとボトムアップの組み合わせを用いて構築されており、電力網の拡張、電化の進展、および建設主導の負荷追加を、電圧クラスおよび最終用途別の現実的な保護デバイス需要プールに変換している。その結果は、チャネルとの対話から得られた価格×数量のサンプル範囲、公開資料からのサプライヤー収益構成比、貿易フローの方向性といった選択的なボトムアップ近似値と照合され、明確な差異が確認された場合には合計値を調整する。
送配電資本支出の方向性、再生可能エネルギーの追加および系統接続活動、低圧および高速保護需要に影響するデータセンター建設、産業施設における更新・保守サイクル、そして平均販売価格に影響を与えるアーク消滅媒体(真空対ガス-SF6)の構成変化など、いくつかの市場特性が一貫したモデル入力として使用されている。小規模国のデータが欠落している場合は、電力消費量の成長、都市建設の生産量、輸入依存パターンなどの代替指標を用いてギャップを補完し、インタビューでの意見を通じて妥当性を確認する。
予測については、系統投資のタイミングおよび産業活動に関するシナリオ分析を適用し、主要な入力データの過去の推移に基づく傾向平滑化によって補完している。最終的な予測経路は、価格の進展、特定技術に対する規制圧力、および電力会社の入札・プロジェクト受注の短期的な動向について専門家が想定する内容に沿ったものとなっている。
データ検証および更新サイクル
結果を検証するため、モデル化された合計値を、貿易動向、上場企業の地域別収益動向、および送電・配電・大型建設に関連するプロジェクト発表といった独立した指標と比較している。異常値は地域ごとに確認され、価格、構成、またはタイミングによって説明できない差異がある場合は、前提条件を見直し、回答者に再度連絡を取って不一致を解消する。
最終承認前に、モデルは単位の整合性、前年比の急変、および既知の市場動向と一致しない構成比の変動を確認する複数のアナリストチェックを経る。レポートは年次で更新され、SF6使用に影響を与える規制変更や電力会社支出の急激な変動など、重要な事象が発生した場合には随時更新が行われる。提供直前には最終確認を行い、クライアントには入手可能な最新の見解が提供される。
他の公表推定値と比較したMordor Intelligenceの遮断器・ヒューズ市場規模
遮断器・ヒューズに関する公表市場価値は、同種の一般的な機器を対象としていても、大きく異なって見えることがある。この差異は通常、製品収益として何が計上されるか、規模算定の基準年、および電圧クラスや地域ごとの価格の扱い方によって生じる。
主な差異は、パッケージ化されたスイッチギア品目や設置作業の割合が大きいプロジェクト価値が含まれるかどうかによるものであり、Mordor Intelligenceのモデルでは、デバイスレベルの遮断器およびヒューズのみが計上され、価格はEPC契約の総額ではなく、電圧およびアーク消滅媒体の構成によって追跡されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 17.61 B (2025) | |
| 業界出版社A | USD 18.43 B (2025) | この推定値は、機器価値をより広範なプロジェクトおよび設置作業の文脈と組み合わせた、より広い範囲を用いているように見え、デバイスのみの収益とパッケージ化されたスイッチギアおよびターンキー納入とを明確に区別していない。 |
| 調査会社B | USD 17.33 B (2025) | この数値は方向性としては近いが、予測期間が長く、成長に関する前提が異なるため、特に価格の進展や電圧構成の変化がより保守的に扱われている場合、当年の値が押し下げられる可能性がある。 |
これら3つの数値の差異は、主に対象範囲の扱い方と、低圧・中圧・高圧用途にわたる価格の予測方法によって説明される。市場をデバイス収益に紐づけ、実際の需要指標と照合することで、最終的な数値は、まとめられたプロジェクト数値ではなく、再現可能な入力データに基づいた追跡可能なものとなっている。


レポートで回答される主要な質問
2031年までの回路遮断器およびヒューズ市場の予測値は?
市場は2031年までに242億3,000万米ドルに達すると予測されており、2026年〜2031年にかけて年平均成長率5.36%を反映しています。
現在最大の需要シェアを持つ電圧カテゴリーはどれですか?
中電圧遮断器は2025年に49.44%という最大の個別収益シェアを保持しており、電力会社配電ネットワークにおける普及度に支えられています。
環境規制はSF6充填開閉装置にどのような影響を与えていますか?
欧州連合とカリフォルニア州は厳格な排出上限と設置禁止を課しており、フルオロニトリルおよび真空ベースの代替品へのシフトを加速しています。
ハイパースケールデータセンターがハイブリッドDC遮断器を採用する理由は何ですか?
AIを多用するワークロードはラック電力密度を50kWまで押し上げており、ハイブリッド機械・半導体設計が変換損失を削減しながら提供できる2ms未満の故障除去を必要としています。
2031年まで最も速く成長すると予測される地域はどこですか?
中東はサウジアラビアのNEOMやUAEのバラカ原子力拡張などのメガプロジェクトに牽引され、最高の年平均成長率6.39%を記録すると予測されています。
主要ベンダーが追求している競争上の優位性は何ですか?
市場リーダーは遮断器にデジタルツインモデルと予知分析を組み込み、収益を一回限りのハードウェア販売からライフサイクルサービスへとシフトさせています。
最終更新日:



