
燃料電池電気バス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.36 十億米ドル |
| 市場規模 (2031) | 3.52 十億米ドル |
| Growth Rate (2026 - 2031) | 21.03 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
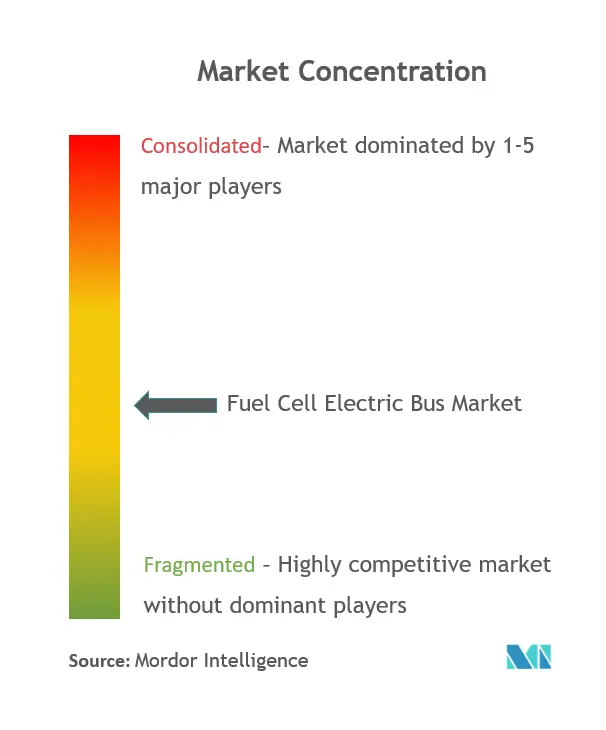
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる燃料電池電気バス市場分析
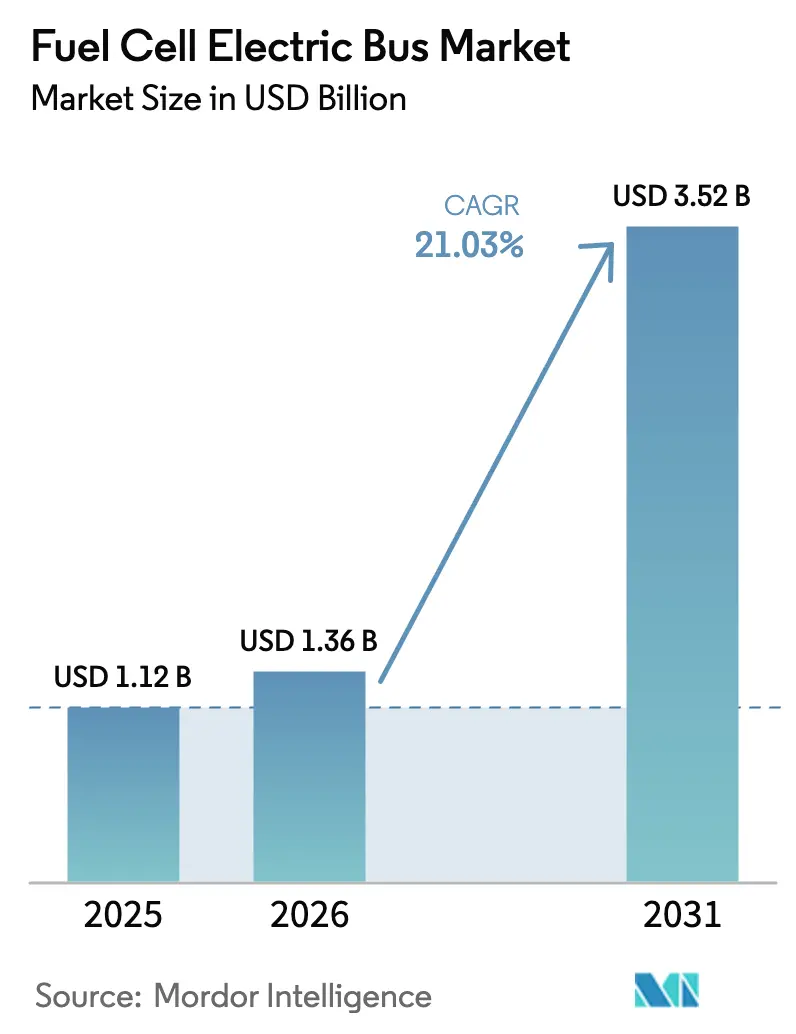
燃料電池電気バス市場規模は2025年に11億2,000万米ドルと評価され、2026年の13億6,000万米ドルから2031年には35億2,000万米ドルに達すると推定され、予測期間(2026〜2031年)のCAGRは21.03%となっています。政策上の義務付け、グリーン水素コストの低下、および専用バスプラットフォームが収束し、OEMにとって信頼性の高い複数年の受注残を生み出しています。交通機関は、水素バスの長距離走行、急速補給、および寒冷地耐性を評価しており、特にバッテリー電気式の代替手段がシフト途中での充電を必要とする運行サイクルにおいて顕著です。
アジア太平洋地域は、2025年までに1,200か所の水素ステーションを建設する中国の整備を背景に、現在の数量において首位を占めています。一方、北米では連邦助成金プログラムが初期導入を加速させています。同時に、中東は水素モビリティを戦略的産業と位置付ける国家多角化アジェンダに支えられ、最も成長が速い地域として台頭しています。燃料電池専業メーカー、垂直統合型車両メーカー、および改造キットサプライヤーが自治体入札をめぐって競い合い、それぞれが規模の拡大による単位コストの圧縮に賭けているため、競争の激しさは増しています。
主要レポートの要点
- 用途別では、都市内バスが2025年に63.10%で最大のシェアを占め、一方で都市間バスは2026〜2031年にCAGR 24.74%で最も成長が速いセグメントとなっています。
- バスタイプ別では、新型水素バスが2025年に71.10%のシェアで首位を占め、一方で改造水素バスは2026〜2031年にCAGR 31.97%で最も速い成長が見込まれています。
- 燃料電池タイプ別では、PEMFCが2025年に83.95%のシェアで市場をリードし、一方でSOFCは2026〜2031年にCAGR 28.95%で最も速く成長するタイプとなっています。
- 出力定格別では、150〜250kWのカテゴリーが2025年に47.10%で最大のシェアを占め、一方で250kW超のセグメントはCAGR 28.92%で最も速く成長しています。
- バス全長別では、9〜12メートルのバスが2025年に76.30%で最大のシェアを占め、一方で12メートル超が最も速く成長する全長セグメントであり、CAGRは27.93%となっています。
- 走行距離別では、300〜500kmの距離帯が2025年に56.15%のシェアで首位を占め、一方で500km超の距離帯のバスはCAGR 30.86%で最も速く成長しています。
- 地域別では、アジア太平洋地域が2025年に43.26%のシェアで市場をリードし、一方で中東・アフリカ地域は2026〜2031年にCAGR 30.64%で最も速く成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 交通機関フリートに対するゼロエミッション義務 | +4.2% | 北米およびEUへの影響が最も強い、世界規模 | 中期(2〜4年) |
| 2025年以降のグリーン水素価格の急落 | +3.8% | アジア太平洋地域およびヨーロッパで早期の恩恵、世界規模 | 長期(4年以上) |
| 政府による一括調達支援 | +3.5% | アジア太平洋地域を中核に、北米およびEUへ拡大 | 短期(2年以内) |
| 液体水素コリドーの拡張 | +2.9% | 北米およびEUを中核に、アジア太平洋地域への波及 | 中期(2〜4年) |
| OEMプラットフォームの標準化によるTCO削減 | +2.1% | 世界規模 | 短期(2年以内) |
| 自律型シャトルパイロットへのFCEBの採用 | +1.2% | 北米およびEU、アジア太平洋地域でのパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
公共交通機関フリートに対するゼロエミッション義務の増大
多くの交通機関は現在、ディーゼルを廃止するための法定期限に直面しており、これが水素バスに関する複数年の枠組み協定を促しています。カリフォルニア州は2040年までに完全なゼロエミッションフリートを義務付けており、革新的クリーントランジット規則の下で近期的な発注を引き起こしています。欧州連合のクリーン車両指令は、2024年の新規納車においてゼロエミッションバスを49%に引き上げることを推進し、燃料電池モデルはすでに全体の3%を占めています。新興市場も同様の道を歩んでおり、アブダビは2030年までにグリーンフリートのシェア20%を目標とし、OEMにとって明確な調達見通しを提供しています。したがって、法的拘束力のある義務付けが燃料電池電気バス市場の長期的な需要曲線を下支えしています。
2025年以降のグリーン水素価格の急激な低下
電解槽の規模拡大と再生可能エネルギーコストの低下により、2050年までに平均生産コストが1kgあたり2.7ユーロに削減されると予測され、アジアでは1kgあたり1.8ユーロに達するとされており、ディーゼルとの運用コストの均衡を変えつつあります。中国の水素部門は2023年に収益がほぼ2倍となり393億元に達しており、設備とサプライチェーンのデフレ的な軌跡を示しています。米国のパシフィックノースウェスト水素ハブなど新たに資金提供を受けたハブが地域的なコスト優位性をもたらし、交通機関フリートの燃料費を引き下げています。
政府支援による一括調達プログラム
中央集権的な大型資金による発注は、製造業者に予測可能な数量を提供することで初期価格を圧縮します。Hyundai Motor Companyが2027年までにソウルへ1,000台の水素バスを供給する契約は、都市レベルのコミットメントがOEMの設備投資リスクをどのように低減するかを示す典型例です。中国は同様の購入保証をトール免除や水素ステーション整備の加速と組み合わせ、燃料電池電気バス市場の普及曲線を加速させています。
液体水素補給コリドーの急速な拡張
投資家は単一のステーションを超え、都市間運行を支える大容量のコリドーへと移行しています。カナダのインフラストラクチャー銀行は西部コリドーに3億3,700万米ドルを拠出し、ドイツのノルトライン=ヴェストファーレン州は2030年までに3,800台のバスに対応するハブを計画しています。米国は2027年から全国的なカバレッジを意図しており、長距離ルートがディーゼルから切り替えを可能にします。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速充電型バッテリー電気バスとの競合 | -4.1% | ヨーロッパおよび北米で最も強い、世界の都市市場 | 短期(2年以内) |
| グレー水素の方が依然として安価 | -3.2% | 再生可能エネルギー補助金のない地域で特に顕著、世界規模 | 短期(2年以内) |
| 訓練を受けた整備スタッフの不足 | -2.8% | 新興市場で最も深刻、世界規模 | 中期(2〜4年) |
| 極低温貯蔵システムの高コスト | -2.3% | 世界規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急速充電型バッテリー電気バスとの競合
バッテリー電気バスは2024年にEUの都市セグメントでディーゼルの販売台数を初めて上回り、バッテリーコストの低下と充電設備の充実に支えられています。国際エネルギー機関は2024年に世界で7万台以上の新型電気バスを数え、前年比30%増となりました[1]「重量物電気自動車のトレンド – 世界EV展望2025」、国際エネルギー機関、iea.org。1日あたり200km以下のルートでは、TCOモデリングでは依然としてバッテリーが有利であり、水素推進者は長距離および高稼働率のニッチを強調せざるを得ない状況にあります。
グレー水素の供給コストは依然としてグリーン水素より安価
炭素価格付けが行われない場合、天然ガス改質によるグレー水素は依然として大幅に安価であり、価格感応度の高い地域のフリート運営者を制約しています。再生可能エネルギーを使用した電気分解がコスト均衡に達するまで、機関は持続可能性の公約を果たすために補助金や契約上のグリーン燃料保証に依存しています。コスト格差は、大規模な沖合風力や太陽光資源を持たない市場で最も大きく、近期的な普及を制限し、燃料電池電気バス市場の成長率を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
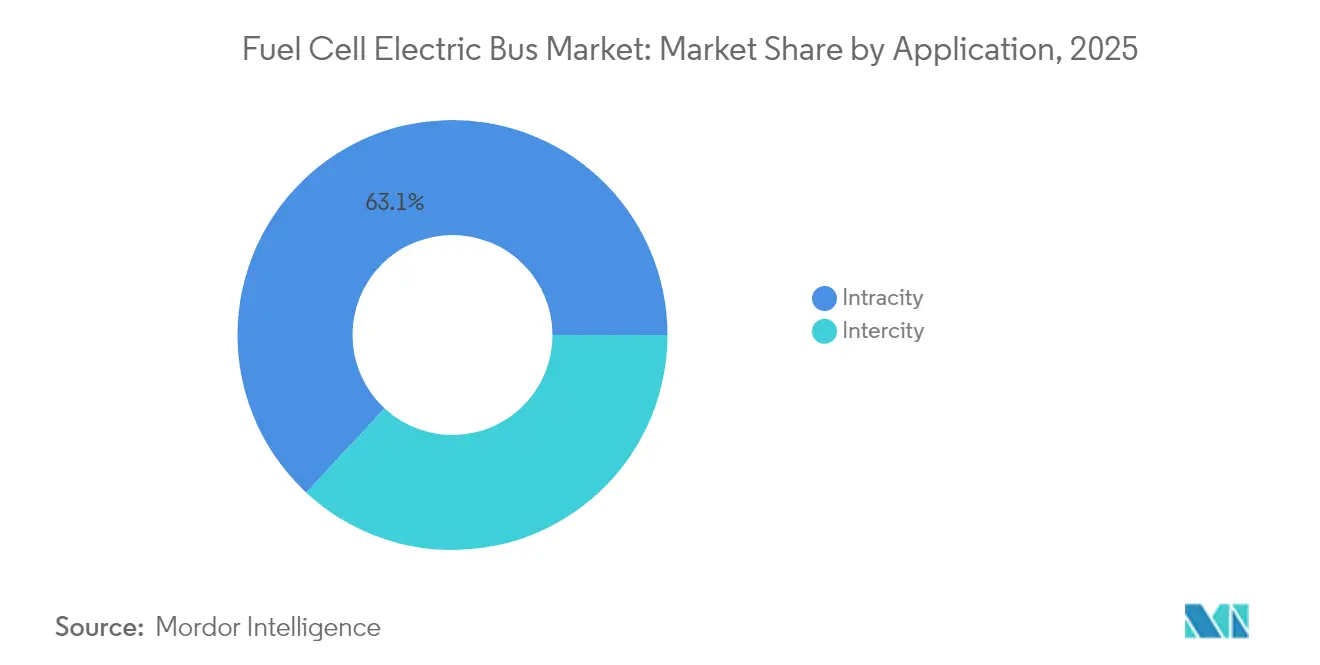
都市内の優位性が現在の数量を牽引都市内サービスは2025年の収益の63.10%、すなわち燃料電池電気バス市場規模の7億1,000万米ドルに相当する収益を生み出しました。これは、都市路線が集中的な補給と予測可能な運行サイクルに適しているためです。都市間路線は現在も初期段階ですが、水素の300〜500kmの適正範囲を活用してルート途中の充電を回避する運営者により、最も急峻な24.74%のCAGRが見込まれます。燃料電池電気バス市場は、デポの占有面積が限られ、メガワット規模の充電器のためのグリッドアップグレードにコストがかかる場合に恩恵を受けます。チリの600km航続距離のフリートによるデモンストレーションは、長距離コリドーにおける水素の適合性を示しています。
都市部の機関はまた、スケジュール回復バッファーを薄く保つ10分間の補給を評価しています。都市間ネットワークは、バッテリーパックが旅客容量を損なうような夜間急行便に水素を活用しようとしています。自律型シャトルのパイロットは、ダウンタイムなしで1日20時間の運行をサポートするために燃料電池を指定することが増えており、燃料電池電気バス市場のパフォーマンス上の優位性を高めています。
注記: 各セグメントの詳細なシェアはレポート購入後にご覧いただけます


バスタイプ別:
新型車両導入が市場変革をリード新型バスモデルは2025年の納車の71.10%を占め、タンクをルーフラインに組み込み床面積を確保した最適化シャーシに注力するOEMの方針を反映しています。改造車は規模は小さいものの、キットプロバイダーが機関に若いディーゼル車両を早期廃棄せずに転換する手段を提供することで、CAGR 31.97%で急成長しています。資本予算が限られた交通機関は、特に政策が購入バウチャーを提供する場合に、改造を2030年排出量目標への橋渡しと見なしています。
それでも、SolarisやHyundai Motor Companyのようなメーカーは、スタック、インバーター、冷却ループを新型フレームに直接組み込み、車両重量の軽減と簡単なメンテナンスを実現しています。規模の経済が進むにつれ、燃料電池電気バス市場は新型車両へとシフトすることが予想されます。これは、運用開始から5年以降、工場で統合されたシステムが総ライフサイクルコストの面で有利となるためです。
燃料電池タイプ別:
PEMFCの優位性がSOFCの挑戦に直面PEMFCユニットは2025年に83.95%の収益シェアを占め、急速な起動と低い動作温度により、都市内フリートの大半に供給しています。しかしSOFC製品はCAGR 28.95%を記録しており、継続的な電力を必要とし、水素不足時に改質ガスを使用するオプションを求める運営者にアピールしています。NAクリーンエナジーはSOFCスタックのより高い効率を指摘しており、1kmあたりの水素消費量を削減しています。
Ballard Power Systemsのエンジンがフィールドトライアルで35,000サービス時間を超えるにつれ、PEMFCのコストは低下しています。それでも、燃料純度の変動や高温気候に対する耐性により、SOFCは信頼性の高い第二の技術的柱として位置付けられ、燃料電池電気バス市場に新たな競争をもたらしています。
出力定格別:
中型システムが現在の導入を支配150〜250kWのユニットが2025年のバスの47.10%に供給され、このバンドは加速性能とスタックコストのバランスを取っています。Solaris Urbino 18水素バス(バス・オブ・ザ・イヤー2025)のような18メートルの連節車両を採用する機関が増えるにつれ、300kW以上の設定への発注がCAGR 28.92%で加速しています。これらの高出力により、冬場の暖房負荷を犠牲にすることなく、より長いルートや急坂の走行が可能となります。
逆に、150kW未満のシステムは、軽量フレームにより運用コストを削減するシャトルやパラトランジットサービスに電力を供給しています。補給コリドーが成熟するにつれ、需要の組み合わせは高出力設備へと傾き、航続距離を500km超に延長し、燃料電池電気バス市場の対応可能な範囲を広げることになります。
バス全長別:
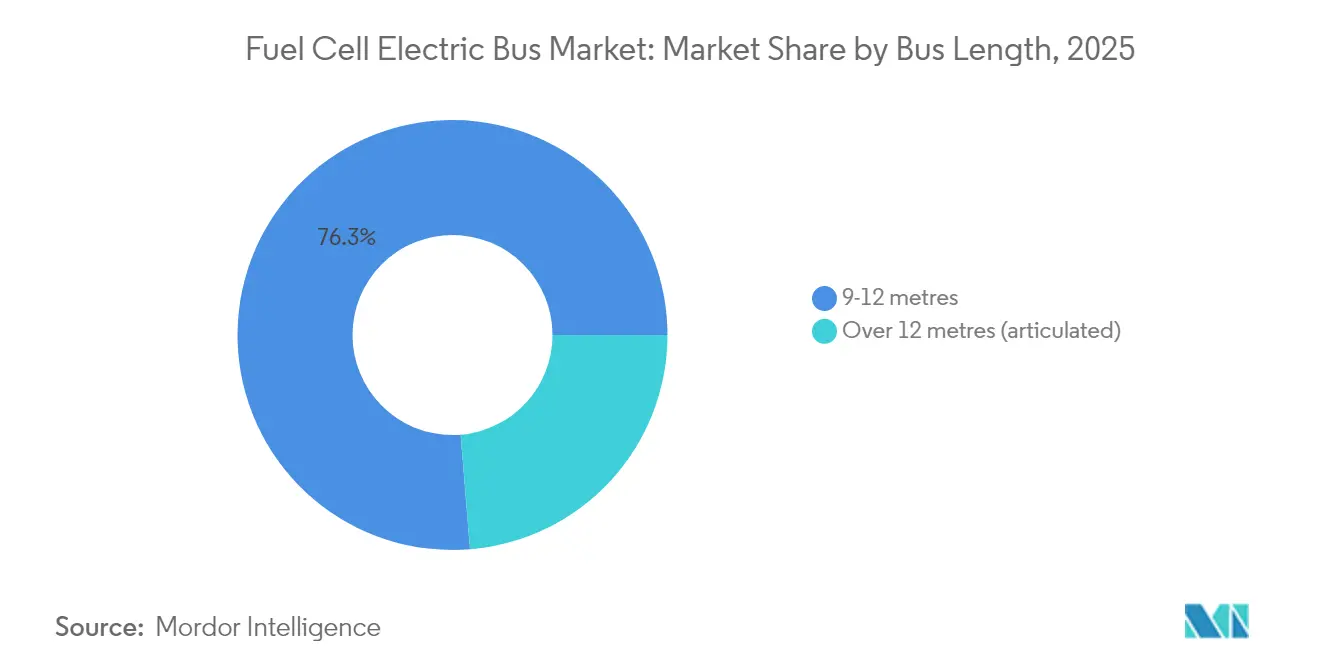
標準的な構成が市場普及をリード9〜12メートルの区分が2025年の導入の76.30%を占め、機関は既存のデポベイに適合する汎用車両に標準化しています。12メートル超の連節型は、乗客スループットを機動性より重視するBRTコリドーに支えられ、CAGR 27.93%の見通しを示しています。ブライトン&ホーブが34台の二階建て水素バスを導入したことは、自治体の人口密度が高い容量を必要とする場合の特殊な構成に対する地域的な需要を示しています。
標準型モデルは、柔軟な運行転換と容易なメンテナンスアクセスにより、燃料電池電気バス市場の基盤であり続けるでしょう。とはいえ、連節型の成長は、大型車両による座席あたりコストの低下に伴い、用途の幅が広がっていることを示しています。
注記: 各セグメントの詳細なシェアはレポート購入後にご覧いただけます
走行距離別:
長距離走行能力がプレミアムセグメントの成長を牽引300〜500kmを走行可能なバスが2025年の売上の56.15%を占め、補給なしで都市内の2シフトに十分な自律性を提供しています。500kmを超えるユニットはCAGR 30.86%で成長すると予測されており、プレミアムな長距離ニッチを開拓しています。全国規模の都市間ルートを採用する機関は、複数のトラックストップ式ステーションの建設を避けるためにこれらのモデルを好んでいます。
短距離(300km未満)バスは、デポに頻繁に戻るフィーダーループに適していますが、大型の圧縮水素タンクが車両重量にペナルティを課します。液体貯蔵技術が進歩するにつれ、長距離セグメントはリードを深め、燃料電池電気バス市場内での水素の独自の価値提案を確固たるものにするでしょう。
地域分析
アジア太平洋、北米およびEMEA燃料電池電気バス市場
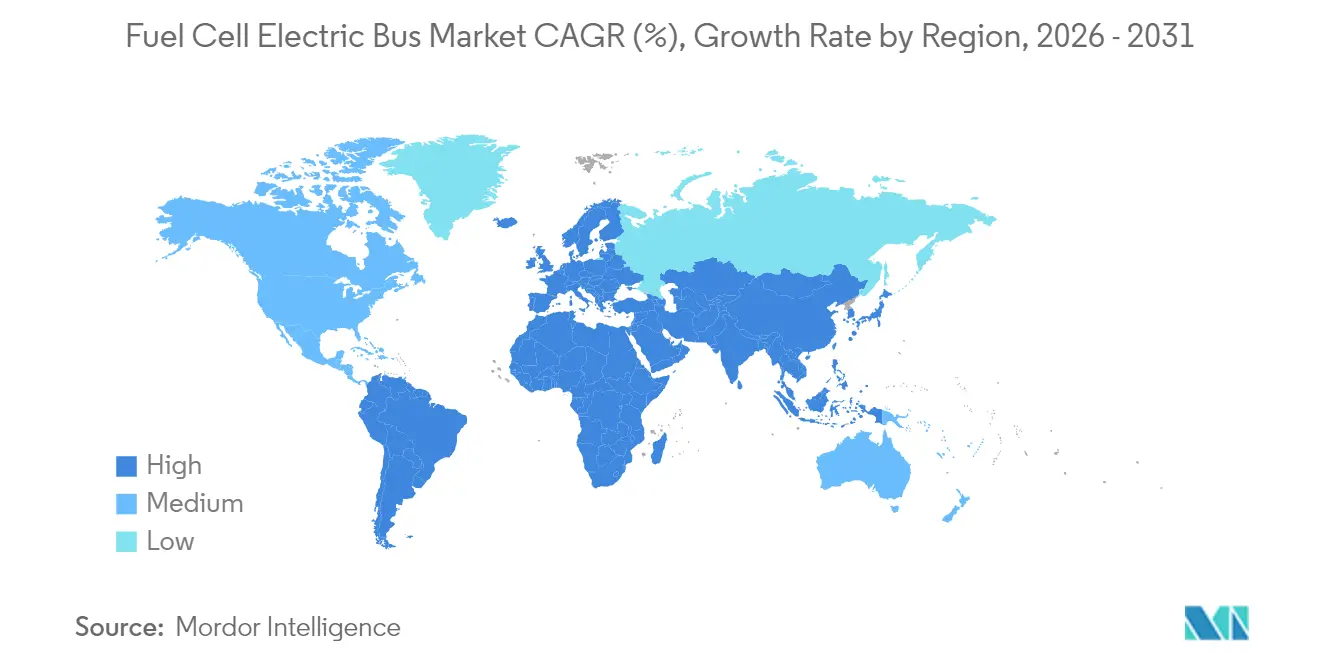
アジア太平洋地域は2025年の世界収益の43.26%、すなわち燃料電池電気バス市場規模の4億8,000万米ドルに相当する収益を占め、中国のインフラ整備急拡大と韓国の一括発注が主な要因です。この地域の2031年までのCAGR 30.12%は、1,200か所の新たな水素ステーション、国家的なトール免除、およびエネルギー、車両、部品のバリューチェーンを連携させた統合型産業戦略に支えられています。 北米がこれに続き、6億2,300万米ドルの連邦資金と2035年までにフリートの更新を義務付ける州の規制に支えられ、CAGR 27.26%で拡大しています。パシフィックノースウェスト水素ハブのようなプロジェクトは上流サプライチェーンに10億米ドルをもたらし、州間幹線沿いの機関向けの燃料供給価格を引き下げています。カナダのゼロエミッション交通基金もミシサガの最初の水素フリートに見られるように、自治体のパイロットを後押ししています。 ヨーロッパはCAGR 23.42%の見通しを示し、クリーン車両指令と地域の製造業の優位性に支えられています。ドイツだけで2030年までに3,800台の燃料電池バスを目標とし、ステーション整備に多額の共同投資を行っています。中東・アフリカ地域は、より低い基盤から出発しながらも、炭化水素メジャーを水素モビリティへと再配置するUAEおよびサウジアラビアの持続可能性プログラムに後押しされ、最も速く成長する地域としてCAGR 30.64%を示しています。アブダビおよびリヤドでのパイロット導入は気候適性を検証し、地域のサプライチェーンを育成し、燃料電池電気バス市場の地理的範囲を広げています。

規制環境
燃料電池電気バスに関する規制は、フリートの脱炭素化と水素システムの安全性の両面で強化されつつある。米国では、国家道路交通安全局(NHTSA)がFMVSS No. 307(水素燃料システムの完全性)およびFMVSS No. 308(圧縮水素貯蔵システムの完全性)を通じて水素車両の安全要件を最終化し、2025年に発効する。これにより、車載タンク、配管、衝突性能に関する適合基準が明確化される。
需要側では、カリフォルニア州大気資源局(CARB)のInnovative Clean Transit(ICT)要件が調達を引き続き規定しており、インフラおよび技術導入スケジュールを網羅するゼロエミッションバス導入計画の義務化が含まれる。2026年1月1日より、ICT購入要件は大規模輸送機関向けに購入台数の50%をゼロエミッションバスとすること(小規模機関では25%)へと段階的に引き上げられる。カリフォルニア州総務局(DGS)の調達仕様も、SAE J2579やSAE J2578、HGV 2-2014などの認知された規格を参照しており、これが水素バスプログラムの入札要件やサプライヤー資格に影響を与えている。
バリューチェーン分析
燃料電池電気バスのバリューチェーンは、水素の製造・輸送、燃料補給インフラ、推進システムの統合、フリート運用にまで及ぶ。上流では、電解槽ベースの供給および商用水素生産者が、気体または液体での流通を支えている。中流の事業者は、恒久的なデポが稼働する前にサービスを開始できるようにするモバイル給水素モデルを含め、ステーション開発や暫定的な給水素を提供している。規格や調達仕様(例えば、カリフォルニアDGSによるSAE J2579/J2578およびHGV 2-2014の参照)も、入札全体で許容される部品・システム構成を絞り込むことで、実現を支える要素として機能している。
車両側では、主要なスタックおよびモジュールのサプライヤーが、量産規模と部品ロードマップを安定させるプラットフォームレベルの契約を通じてバスOEMと連携している。Ballard Power SystemsがFCmoveモジュールおよびエンジンをOEMプラットフォームに供給していることはその一例である。これには、Xcelsior CHARGE FCバス向けに燃料電池エンジン500基(50MW)を対象とするNew Flyerとの商業契約が含まれ、スタック、補機系(バランス・オブ・プラント)、制御装置における長期供給契約の役割を浮き彫りにしている。下流では、輸送機関や請負業者がトレーニング、メンテナンス用工具、部品供給を通じてアフターセールスを支援しており、一方でエコシステムパートナー(ソウルでメンテナンス研修やコンサルティングを提供するHyundai関連企業など)は、稼働率や総所有コストに影響する技術者の対応力とデポの安全対策に取り組んでいる。
競争環境
Ballard Power Systemsは2024年の出荷においてリードを取り、エンジン単体モデルを活用して収益の可視性を確保する長期的な枠組みの下、複数のOEMに供給しています。New Flyer Industriesがこれに続き、社内のバスエンジニアリングと外部スタックを組み合わせ、Hyundai Motor Companyは今後建設予定のウルサン燃料電池工場に支えられ、セルから完成車両まで垂直統合で規模を拡大しています。Solarisはウルビノファミリーによってヨーロッパを制し、Yutong Bus Co., Ltd.は中国国内の奨励策を活用しています。
戦略的提携が主流を占めています。Hexagon PurusはGILLIGと長期タンク契約を締結し、米国設計を標準化しました。KarsanはToyota Motor Corporationと提携してMiraiのスタックをミディバスプラットフォームに統合し、検証サイクルを短縮しました。改造専業メーカーも新型バスの設備投資を35%下回る改造パッケージを提供し、ニッチを開拓しています。
技術ロードマップは、スタックの高耐久性、モジュール型タンクレイアウト、および劣化を予測するデジタルツインに焦点を当て、ライフタイムコストを削減しています。Hyundai Motor Companyによる2025年の国内1,269台を対象としたリコールのような安全上のリコールは、燃料電池電気バス市場への信頼に不可欠な、成熟しつつある品質プロセスを示しています。中期的には、プラットフォームの標準化と業界横断的なサプライ協定により、ディーゼルおよび電気系の競合製品とのコスト格差が縮小し、燃料電池電気バス産業の勢いが持続すると予想されます。
燃料電池電気バス業界のリーダー企業
Ballard Power Systems
New Flyer Industries
Hyundai Motor Company
Toyota Motor Corporation
Van Hool NV
- *免責事項:主要選手の並び順不同
燃料電池電気バス市場
- Ballard Power Systems Inc.
- New Flyer Industries
- Toyota Motor Corporation
- Hyundai Motor Company
- Tata Motors Ltd.
- Van Hool NV
- IVECO Group
- SAFRA
- Wrightbus (Bamford Bus Company Holdings Limited)
- CaetanoBus
- Foton International
- Yutong Bus Co., Ltd.
- ZhongTong Bus Holding Co., Ltd.
- CRRC Zhuzhou Electric Co., Ltd.
- Nuvera Fuel Cells LLC
- Nikola Corporation

市場機会と将来展望
政策に連動した更新サイクルと調達規則は、バスに給水素・コンプライアンス支援を組み合わせて提供できるサプライヤーにとって、短期的な空白領域を生み出している。カリフォルニア州ICTはその具体例であり、2026年1月1日からの大規模機関向け購入台数50%(小規模機関では25%)への引き上げは、燃料電池プラットフォームがバッテリー電気式の選択肢と並んで競争できる入札案件の数を増加させる。これは特に、高稼働率の運行サイクルにおいて、迅速な給水素と長い航続距離がスケジュール制約を軽減するため、重要な意味を持つ。DGSが参照する水素安全・システム規格を含むカリフォルニアの調達仕様に自社の車両提供を整合させ、暫定的なソリューションを通じて過渡期の給水素制約を管理できるベンダーは、枠組み契約において優位に立つと考えられる。
第二の機会は、車両、ステーション転換、運用支援を組み合わせたエコシステム主導の展開モデルであり、これにより輸送機関にかかる調整負担が軽減される。韓国では、Hyundaiとそのパートナーが、5年以内にソウル首都圏の路線に水素電気バス400台を導入する計画を発表しており、これにはCNG拠点の水素給水素拠点への転換も併せて行われる。これは、インフラとフリート展開が段階的にではなく並行して契約される道筋を示している。欧州では、SASA BolzanoのHydrogen Adige Valley構想(地域太陽光発電、2MWの電解槽、公共交通向け給水素)などのプロジェクトが、再生可能エネルギー発電とデポ給水素を統合することへの自治体の関心を示しており、OEM、スタックサプライヤー、ステーション開発事業者がコンソーシアムとして入札し、単一都市の実証を超えて拡大する余地を生み出している。
Recent Industry Developments in 燃料電池電気バス市場
- 2026年5月:Solaris Bus & Coachは、次世代水素バス向け燃料電池サプライヤーとしてBallardを正式に選定し、FCmove-SCエンジンを搭載する。この動きは、主要バスプラットフォームにおける直接的な市場サプライヤー選定を意味する。BallardのヨーロッパにおけるOEM基盤を強化し、大量生産シャーシへのFCmove-SC導入を加速する。
- 2026年5月:Wrightbusは、StreetDeck Hydroliner Gen 3.0二階建て水素バス向け燃料電池サプライヤーとしてBallardを指名し、量産は2027年に開始予定である。この注目度の高い入札は、英国の主要バスプラットフォームを代表するものである。Ballardの二階建てプラットフォームにおける導入基盤を拡大し、複数年にわたる供給契約を強化する。
- 2026年3月:Ballardは、Xcelsior CHARGE FC水素燃料電池バス向けにFCmove-HD+燃料電池エンジン500基、合計50MWを供給する商業契約をNew Flyerと締結したと発表した。この契約は、北米の主要OEMとの間で締結された、複数車両・複数年にわたる重要な受注を構成する。Ballardの収益の見通しを強化し、FCmove-HD+を大規模フリートプログラム全体に拡大する。


燃料電池電気バス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、水素燃料電池が牽引用の主要な車載電力を供給する、公共・民間の輸送用途向けに販売された燃料電池電気バスから生じる収益を市場として対象とし、対象地域についてはUSD建てで数値を報告する。
対象範囲外:水素製造、給水素ステーションの整備、バス以外の最終用途向けに販売される単体の燃料電池スタックは除外する。
セグメンテーション概要
- 用途別
- 都市間
- 都市内
- バスタイプ別
- 新型水素バス
- 改造水素バス
- 燃料電池タイプ別
- プロトン交換膜(PEMFC)
- リン酸(PAFC)
- 固体酸化物(SOFC)
- その他
- 出力定格別
- 150kW未満
- 150〜250kW
- 250kW超
- バス全長別
- 9〜12メートル
- 12メートル超(連節)
- 走行距離別
- 300km未満
- 300〜500km
- 500km超
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋地域
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、バスフリート、排出規制、実際の受注につながりうるゼロエミッション調達のペースに関する基礎的な背景を設定するために用いられた。国際エネルギー機関(IEA)の輸送および水素関連レポート、国際クリーン交通評議会(ICCT)の都市バス移行研究、関連部品に関する国連貿易統計(UN Comtrade)、地域間比較を標準化するための世界銀行のマクロ指標など、公開情報源を検討した。
また、導入状況やプログラムの時間軸を追跡するために、年次報告書、投資家向け資料、公開入札ポータル、信頼性の高い報道機関の情報も活用し、これらは後に需要推計の妥当性検証に役立った。一部では、企業財務・インテリジェンス、特許データベース、出荷レベルの貿易データに関する有料サブスクリプションを用いて、生産能力、調達、技術動向に関する方向性シグナルを確認した。これらのデスクリサーチ情報源は例示的なものであり、データ収集、検証、および内容の明確化のために、他にも多数の公開・有料情報源が利用された。
一次インタビューおよび調査
一次調査は、実際に発注されるものと単に発表されるものとの違いを検証すること、およびバスのサイズや運行サイクル別の価格帯の広がりを理解することに重点を置いた。主要地域にわたるOEM側、部品側、輸送当局、運行事業者の関係者を対象に聞き取りを行い、その結果を用いて普及の前提、一般的な入札条件、現実的な納期を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:30% | CXO:22% | アジア太平洋(APAC):43% |
| ミドル層:48% | 機能/部門リーダー:21% | 欧州・中東・アフリカ(EMEA):37% |
| 中小プレーヤー:22% | マネージャー:57% | 南北アメリカ:20% |
市場規模算定と予測
市場規模算定は、市場固有のトップダウン構築から始まり、輸送機関のフリート更新サイクル、ゼロエミッションバス目標、入札に連動した調達の可視性を用いて対象となる需要プールを再構築し、それを予想される燃料電池電気バスの納入台数へと変換する。需要の骨格が構築された後、サイズ別のサンプル価格帯、既知の導入バッチ、供給側でのチャネルチェック(数量が実現可能かどうか)を含む、選択的なボトムアップ検証を用いて総計を裏付ける。
モデルで使用される主要な入力要素には、バスの納入リードタイム、デポにおける水素回廊の整備状況、バスの長さと出力等級別の平均販売価格の推移、迅速な給水素と長い航続距離を必要とする路線の割合、受注を前倒しさせる政策適合期限が含まれる。プログラムの資金供給時期やインフラの整備状況は年ごとに変動しうるため、予測は専門家の見解に裏付けられたシナリオ分析を用いて行われる。公開情報が乏しい場合には、保守的な普及曲線でギャップを補い、一次検証によって計画されている受注が契約・納入段階に達しているかどうかが確認された後に見直しを行う。
データ検証と更新サイクル
モデルの出力は、発表された調達受注、可能な場合には納車登録データ、サプライヤー側の生産能力に関するコメントなどの独立したシグナルと照合され、異常な変動があれば見直しの対象としてフラグが立てられる。ある地域で政策の時期やインフラ展開によって裏付けられない急激な変化が見られる場合、前提条件を再確認し、必要に応じて情報源に再度連絡を取り、時期のずれが生じていないかを確認する。
承認前には、計算ロジック、通貨換算のタイミング、主要な前提条件が地域間で一貫していることを確認するため、複数段階の社内レビューが完了する。レポートは年次で更新され、大幅な補助金変更、大規模なフリート受注、供給の混乱といった重要な出来事が発生した場合には、暫定的な更新が行われる。納品前には、アナリストが最新の見直しを行い、クライアントが最新の情報を確実に受け取れるようにしている。
Mordor Intelligenceの燃料電池電気バス市場規模と他の公開推計との比較
燃料電池電気バスに関する公開された市場規模の値がしばしば異なるのは、各調査が収益項目の境界を異なる形で設定し、納入時期の扱いが異なり、それぞれ独自の価格算定ロジックを適用しているためである。一部の推計は、計画中の導入と確定済みの受注を混同しており、これが初期段階の市場において推計値の幅を広げる要因となっている。
車両納入の実態確認と入札受注の追跡が、Mordor Intelligenceの推計を、記載された年に実際に契約・納入されたバスに結び付けておくための主な基準となっている。これはまた、価格をカタログ上の値ではなく、典型的な取引レンジに合わせておくことにも役立っている。差異はまた、発行元が水素インフラ収益を含めているかどうか、ハイブリッド構成を同じ扱いにしているかどうか、あるいは年度ごとの通貨換算ではなく一定価格アプローチを用いているかどうかによっても生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.36 B (2026) | |
| 専門誌発行元A | USD 2.21 B (2025) | より広範な水素バス関連収益を計上することでより高い基準値を用いており、発表と実際の納入とを区別せずに、幅広いトレンド外挿に依拠しているとみられる。 |
| 地域コンサルティング会社B | USD 0.57 B (2024) | 市場を水素燃料電池バスのみとして扱う傾向があり、地理的な対象範囲を狭く設定し、保守的な調達前提を適用することで、初期の立ち上がりプログラムを過小評価している可能性がある。 |
この表は、最大の差異が、何を市場収益として計上するか、および納入時期をどれほど厳密に扱うかによって生じることを示している。調達シグナル、導入時期、実際の価格帯に対して推計の追跡可能性を保つことで、結果として得られる市場規模は、計画上の意思決定において説明可能かつ再現可能なものとなっている。


レポートで回答される主要な質問
燃料電池電気バス市場の現在の規模はどれくらいですか?
2026年に13億6,000万米ドルと評価され、2031年までに35億2,000万米ドルに達すると予測されており、CAGR 21.03%を反映しています。
燃料電池電気バスの普及においてどの地域がリードしていますか?
アジア太平洋地域が世界収益の43.26%を占め、中国のステーション整備と韓国の一括発注に牽引されています。
水素バスとバッテリー電気バスのコスト比較はどうですか?
バッテリーモデルは200km未満の都市ループでは依然として安価ですが、水素はグリーン水素価格の低下に伴い、特に300kmを超える距離において競争力を持つようになっています。
水素バスの主な成長ドライバーは何ですか?
北米、ヨーロッパ、およびアジアの一部における義務的なゼロエミッションフリート規制が、OEM投資のリスクを低減する確実な需要パイプラインを生み出しています。
燃料電池電気バスの補給にどれくらいの時間がかかりますか?
典型的なデポシステムは、350バールの満充填を10〜20分で行い、長い滞留時間なしに連続した複数シフト運行を可能にします。
最終更新日:



