
貨物・物流市場規模とシェア
Mordor Intelligenceによる貨物・物流市場分析
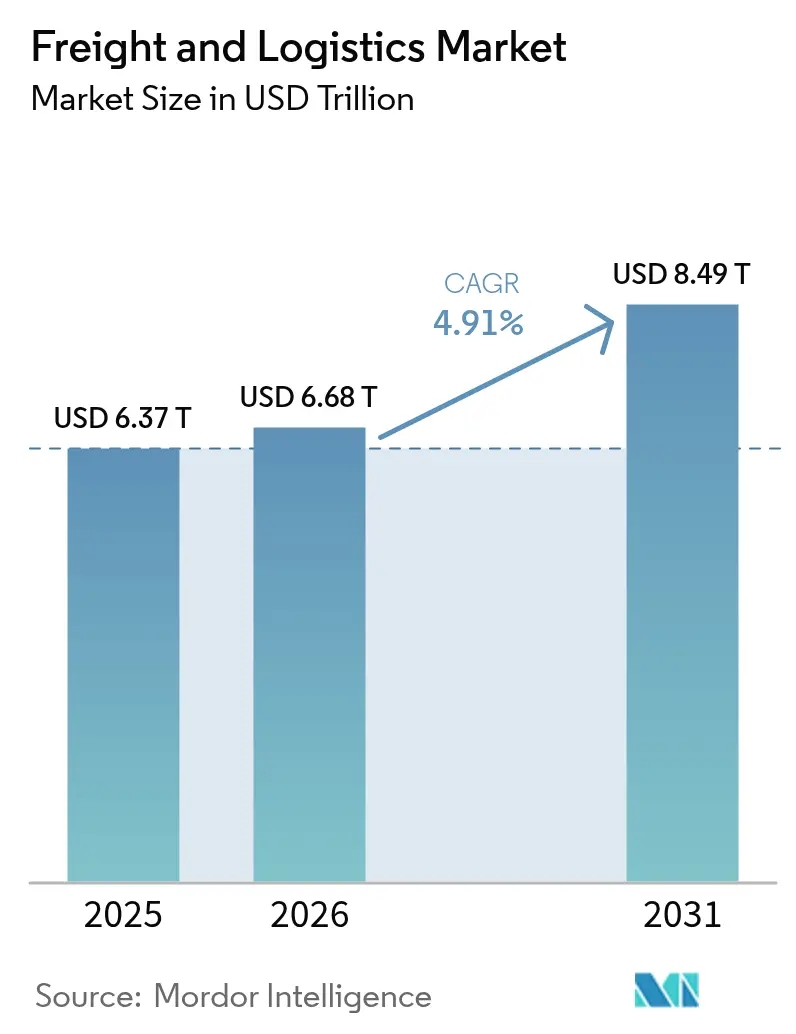
フレートおよびロジスティクス市場規模は、2026年の6.72 トリリオン 米ドルから2027年には7.04 トリリオン 米ドルに増加し、2032年までに8.84 トリリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 4.67%で成長します。
インドにおけるオンライン小売フルフィルメントとメキシコにおける製造拠点の移転は、小包サービスおよびローカルに接続された流通への需要を生み出しています。これらの力は、特定の商業フローを中心に倉庫、輸送区間、および配送コミットメントを調整することの価値を高めています。プロバイダーは、より広範なネットワークと長期的な顧客契約を通じて対応でき、専門的な取り扱いが差別化への別の経路を生み出します。ドライバー不足と断続的な港湾遅延は予約済み輸送能力がどれだけ信頼性の高いサービスになるかを制約します。拡大は、プロバイダーがより広いサービス約束を果たすために必要な人員配置と輸送能力を確保できる場所で最も価値があります。
主要レポートのポイント
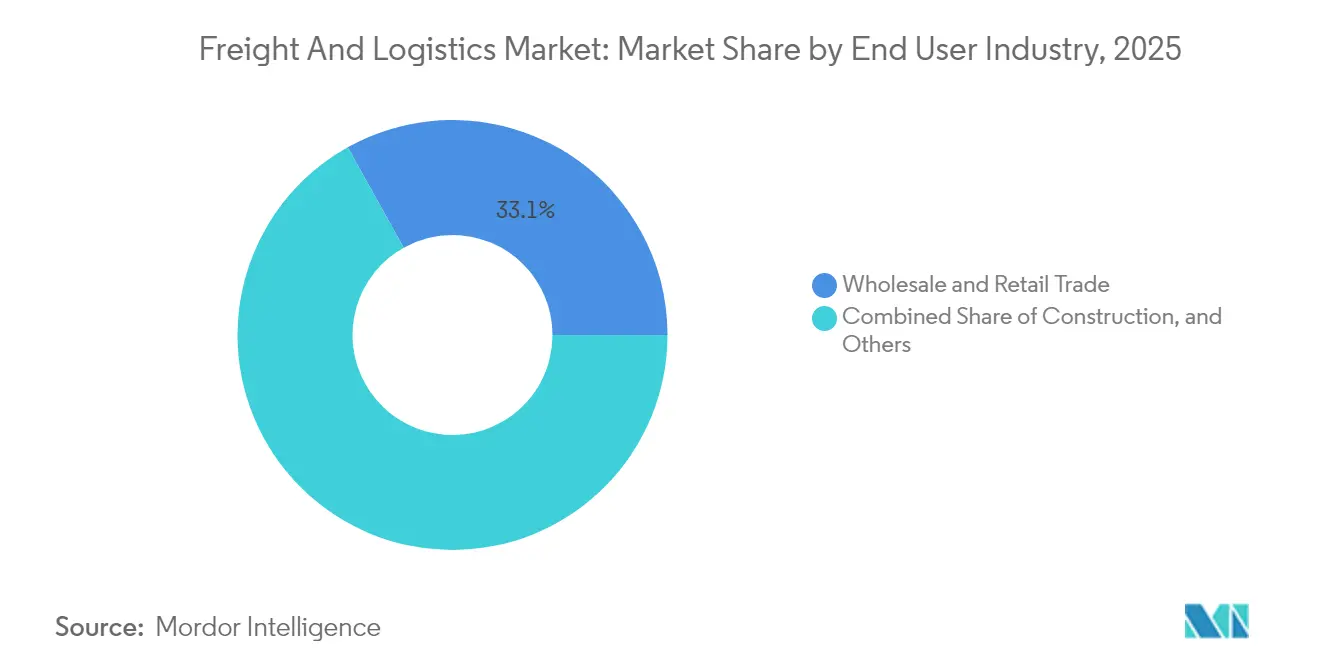
- エンドユーザー産業全体では、卸売・小売業が2026年のフレートおよびロジスティクス市場シェアの33.16%でトップとなり、製造業は2027年~2032年にかけて予測CAGRが5.03%で最も成長の速いセグメントです。
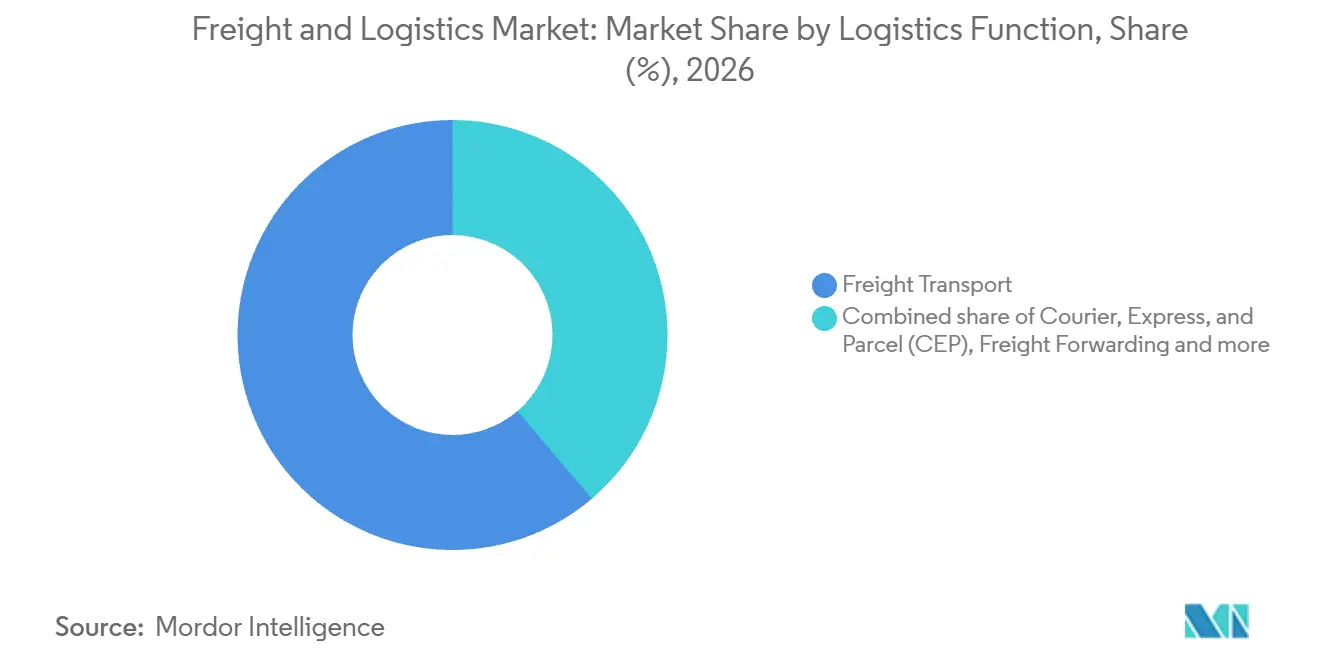
- ロジスティクス機能の中では、フレート輸送が2026年のフレートおよびロジスティクス市場規模の61.23%のシェアを占め、倉庫保管・貯蔵が2027年~2032年にかけて予測CAGRが5.3%で最も成長の速いセグメントです。
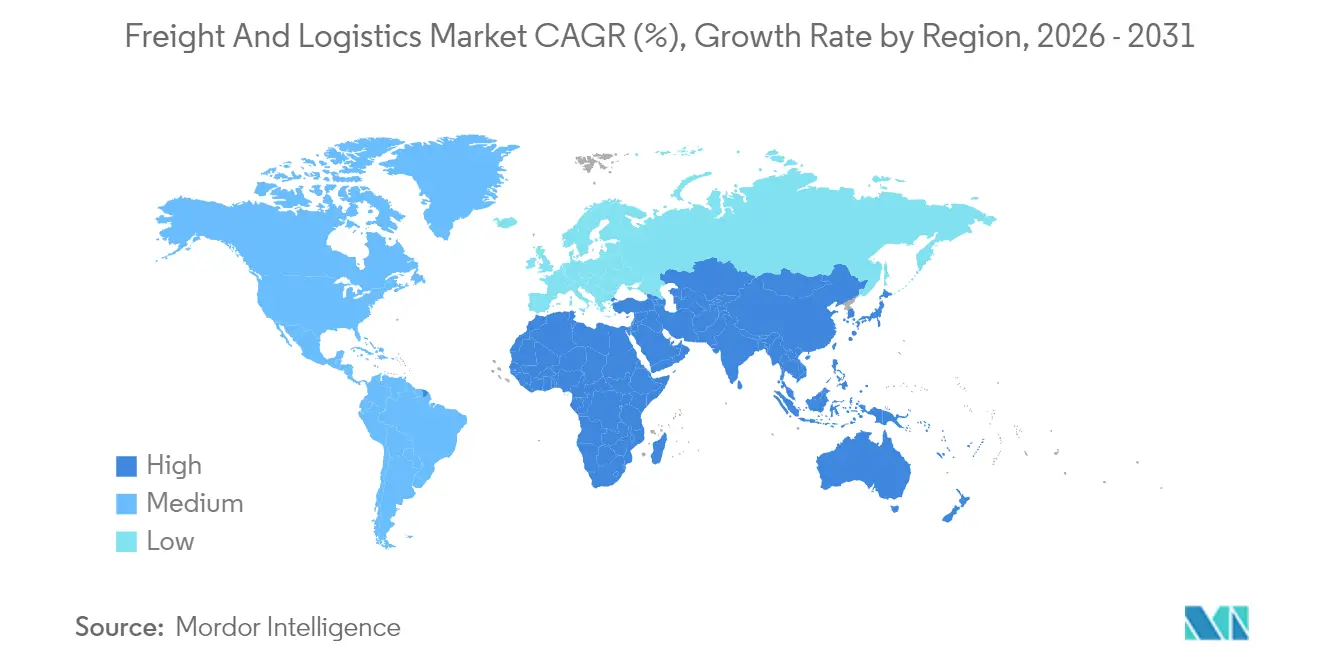
- 地域別では、アジア太平洋が2026年に41.74%の市場シェアでトップとなり、2027年~2032年にかけて予測CAGRが5.98%で最も成長の速い地域でもあります。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新興市場におけるEコマースの普及 | +2% | インドの小包流通ネットワーク | 中期(2~4年) |
| オンデマンド当日配送への期待 | +1.6% | アメリカ合衆国 | 短期(2年以内) |
| インフラ整備とPPPロジスティクス回廊 | +1.3% | インドおよび南アフリカ | 長期(4年以上) |
| 製造業のリショアリングおよびニアショアリング | +1.1% | メキシコ中部の産業回廊 | 中期(2~4年) |
| スコープ3排出量の義務的開示 | +0.5% | 欧州連合加盟国 | 短期(2年以内) |
| 防衛部門の備蓄 | +0.3% | カナダ、デンマーク、フィンランド、イタリア、オランダ | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
新興市場におけるeコマース普及
デリバリーのエクスプレス小包事業は、2026年3月期にインドで10億個のEコマース小包を配送し、最初の10年間の累積量に匹敵しました。この年間業務量は、オンライン小売取引を中心とした繰り返しの集荷、仕分け、配送活動への需要を生み出しています。2026年6月30日終了の四半期において、同社のエクスプレス事業はインドで3億2,200万件の出荷を報告しました。フルフィルメントプロバイダーにとって、この規模は小包取り扱いを、統合された商品の偶発的な移動ではなく、販売者から顧客へのジャーニー全体にわたる繰り返しの運営要件にします。この規模では、契約可能な業務は仕分け拠点間の輸送を超えて、個々の注文に付随するローカルな集荷と配送にまで及びます。
オンデマンド当日配達への期待
当日配送の利用可能性は、小売業者が顧客の近くで配送能力を購入する具体的な理由を与えます。ライダーが2026年3月に実施した1,160人の米国オンラインショッパーを対象とした調査では、9%が当日配送を提供しているという理由で特定の企業から購入することが多いと回答しました。[1] アマゾンは、2025年に米国の当日配送ネットワークを拡大した結果、1日未満で配送されるアイテムが前年比70%増加したと報告しました。このサービスは、ほとんどの米国地域で25米ドルのチェックアウト最低額を満たすプライム会員には無料で提供されており、地域によって最低額は異なります。アマゾンはこのネットワークを自社で運営しているため、その拡大は外部のロジスティクスプロバイダーからの購入ではなく、配送の利用可能性を示しています。独自のネットワークを持たない小売業者にとって、ローカルフルフィルメントとラストマイル能力を購入することは、当日配送に基づいて小売業者を選択するショッパーを獲得するための方法を提供します。
インフラ整備とPPP物流回廊
マルチモーダルインフラは、鉄道接続ロジスティクスサービスを利用できる荷主の範囲を広げることができます。2025年5月2日、インドのPPP審査委員会は、ウッタル・プラデーシュ州のグレーター・ノイダ・マルチモーダル・ロジスティクス・ハブを最終承認のためにリストアップしました。2026年8月13日、トランスネット鉄道インフラマネージャーは、南アフリカの低密度Bネットワーク支線約9,098キロメートルにわたる民間参加機会を対象としたRFIを公表しました。このRFIは、改修、資金調達、運営、維持管理、および潜在的なコンセッションに関する提案を募集しており、追求された場合には初期建設を超えて民間参加を拡大することになります。フレートオペレーターにとって、アクセスインフラと取り扱い施設を組み合わせることで、産業カーゴをコアネットワークに接続するサービスへの需要を生み出すことができます。承認段階のハブと支線への招待は、サービス開発のパイプラインを生み出し、フレートサービス収益は使用可能な施設と運営体制に依存します。
製造業のリショアリングおよびニアショアリング
生産拠点を北米の顧客に近づけるメーカーは、新しい生産拠点周辺のロジスティクスサービスへの需要を生み出します。2025年12月4日、DP Worldはケレタロ州エル・マルケスに10,869平方メートルのマルチカスタマー倉庫を開設し、ニアショアリング需要の中でサードパーティロジスティクス能力を拡大しました。この施設は、生産を北米に移転する主要産業とメーカーにサービスを提供し、拡大を特定の産業顧客基盤に結びつけています。これらのバイヤーにとって、近隣の保管は入庫材料と出荷流通を結びつけ、生産拠点周辺のサービス機会を生み出します。マルチカスタマーサイトは、新しい場所への固定コミットメントを複数のメーカーに分散させ、単一の移転顧客への依存を軽減することができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ドライバー不足と労働力の高齢化 | -0.9% | 欧州および米国 | 長期(4年以上) |
| 港湾混雑と内陸ボトルネック | -0.7% | カナダ東海岸の港湾 | 短期(2年以内) |
| 主要貿易航路に対する地政学的制裁 | -0.3% | 欧州連合、ロシア、ベラルーシ | 中期(2年~4年) |
| サイバーセキュリティ保険料の高騰 | -0.2% | 短期(2年以内) | |
| 情報源: Mordor Intelligence | |||
ドライバー不足と労働力の高齢化
フレートオペレーターは、運転する資格のあるドライバーが十分にいなければ、利用可能なトラックを信頼性の高いサービス能力に変えることができません。IRUの2025年調査では、調査対象18市場全体で約290万件のトラック運転手の未充足ポジションが見つかり、これは労働力の11%に相当します。このギャップは、荷主が輸送を購入する意欲があっても、運送業者が受け入れる追加積荷を制限する可能性があります。また、車両だけでは定時出発を供給できないため、車両追加の経済性は人員配置に依存します。2025年6月、米国の運送業者シルチャック・トランスポートは、ドライバーの採用と定着を改善することを目的として、ボルボVNL 860トラック80台を導入しました。欠員を抱える運送業者にとって、残る商業的負担は追加ルートごとの人員配置のコストと不確実性です。
港湾混雑と内陸ボトルネック
港湾遅延は、船舶や内陸サービスが利用可能であっても、荷主の使用可能な輸送能力を制約する可能性があります。カナダ東海岸のコンテナ滞留時間は、2025年1月と2月にそれぞれ9.2日と9.3日を記録し、それぞれの3年間の月次平均4.7日と4.3日を上回りました。UNCTADは、2024年から2025年にかけての海上港湾混雑がターンアラウンドタイムと遅延を増加させ、実効的な船舶供給と信頼性を低下させ、フレート料金に上昇圧力をかけたと報告しました。輸入業者にとって、このような遅延は到着から商品が必要な日付までのより大きな時間バッファーを必要とする可能性があります。カナダの滞留時間は2025年末までに約3日から4日に低下しました。再発エピソードに対して配送コミットメントを保護するには、滞留時間が緩和された後もそのバッファー時間を保持するコストがかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:
小売流通規模と製造業の調整卸売・小売業は2026年のフレートおよびロジスティクス市場規模の33.16%のシェアを占めました。この最大セグメントの中で、ウォルマートは2026年度に米国内192か所、米国外179か所の流通施設を使用しました。店舗およびクラブの商品購入のほとんどはこれらの施設を通じて移動し、残りのほとんどの購入はサプライヤーから直接出荷されました。米国のネットワークは、自社トラック車隊と契約一般運送業者を組み合わせており、小売ロジスティクスが内部業務と購入輸送にまたがる方法を示しています。ウォルマートは自社トラック車隊と契約一般運送業者を組み合わせているため、外部運送業者は自社車隊を超えて割り当てられた輸送業務を競います。
製造業は最も成長の速いセグメントであり、2027年~2032年にかけて予測CAGRは5.03%です。2025年、CEVAロジスティクスはサフランとの3年間の輸送契約を更新し、モロッコとチュニジアの製造拠点からフランスの目的地への航空宇宙部品をカバーしました。この契約は毎日のコンポーネント移動に関するもので、ロジスティクスプロバイダーのサービスをメーカーの生産地理に結びつけています。この取り決めにより、ロジスティクスサプライヤーは繰り返しの国境を越えたフローを調整する商業的役割を担い、必要なサービスは産業業務の場所と密接に結びついています。製造業の需要は、生産ネットワークを中心に構築された契約の範囲を提供し、指定拠点間の調整が輸送能力だけよりも具体的なサービス提案を提供します。

ロジスティクス機能別:
輸送規模と倉庫能力需要フレート輸送は2026年のフレートおよびロジスティクス市場シェアの61.23%を占めました。この最大セグメントの規模を示すものとして、英国の港湾は2025年に4億2,830万メトリックトンのフレートを取り扱い、トン数は2024年から1%未満の減少にとどまりました。この大規模で概ね安定したカーゴ基盤は、年間輸送量の大幅な増加がなくても輸送サービスが対応しなければならない物理的規模を示しています。オペレーターにとって、確立されたフローにサービスを提供するには、実際に移動するカーゴに船舶と接続輸送能力を合わせる必要があります。港湾トン数が概ね安定している中、この英国フローにサービスを提供する能力拡大は、稼働率を維持するために既存サービスからカーゴを獲得する必要があります。
倉庫保管・貯蔵は最も成長の速いセグメントであり、2027年~2032年にかけて予測CAGRは5.3%です。2026年第3四半期、ロジスティクス不動産の所有者・賃貸人であるプロロジスは、開発中の物件を含むグローバルポートフォリオ全体で5,592万平方フィートをカバーするリースを開始しました。同社のロジスティクス施設は企業間および小売・オンラインフルフィルメント顧客にサービスを提供し、不動産需要を異なる流通用途に結びつけています。倉庫サービスオペレーターにとって、リース活動は入庫、保管、フルフィルメントサービスを組織できる物理的能力コミットメントを表します。入居者がフルフィルメントをアウトソーシングする場合、運営契約は不動産リースとは別の発注であり、ロジスティクスプロバイダーはサービス条件で競います。
地域分析
アジア太平洋フレートおよびロジスティクス市場
アジア太平洋は2026年のフレートおよびロジスティクス市場規模の41.74%のシェアを占め、2027年~2032年にかけて予測CAGRが5.98%で最も成長の速い地域です。中国の港湾は2025年に183億メトリックトンのカーゴを取り扱い、2024年から4.2%増加しました。[2] この合計は、沿岸および内陸河川港湾における国内外貿易をカバーしています。東アジアおよび太平洋サブ地域全体の海上貿易は2025年に60億トンを超えました。中国における取扱量の増加は、接続サービスが取り扱うカーゴを追加し、港湾と顧客を結ぶ輸送区間全体の能力開発を支援します。
欧州では、2025年に主要鉄道事業者によるオランダの鉄道フレートメトリックトンキロメートルの86.1%を国際輸送が占めました。ロッテルダムの海上・鉄道乗り換えがその構造に影響を与え、輸入ゲートウェイと国境を越えた鉄道流通を結ぶロジスティクスの役割を浮き彫りにしています。北米では、カナダのバンクーバー港が2025年に記録的な1億7,040万メトリックトンを取り扱い、2024年から8%増加し、コンテナフレートが6%、バルクフレートが11%増加しました。ゲートウェイサービスの設計は、オランダでは国際鉄道調整を中心とし、バンクーバーではバルクとコンテナの両フローの取り扱いを中心としており、それぞれのカーゴミックスが異なる先方接続を必要とします。
中東・アフリカ地域では、エチオピアのモジョ・ドライポートが政府と世界銀行の支援による拡張後に輸出入を取り扱いました。2026年5月、そこでの処理時間は場合によっては60日から15日に短縮されていました。モジョでの通関短縮により、フレートフォワーダーは輸入・輸出カーゴの両方でコンテナをより速く回転させることができます。南米の道路チャネルはブラジルによって示されており、2025年の道路フレート輸送量は11億7,000万メトリックトンに達しました。ブラジルの道路業務量にサービスを提供するには、出荷調整とともにトラック能力へのアクセスが必要であり、運送業者に同国のロジスティクスサービスにおける直接的な運営役割を与えます。
規制の枠組みと見通し
この比較は、フレート仲介業者を含む商業的なサードパーティ道路ロジスティクスプロバイダーの観点から選択された管轄区域を評価します。中国の普通フレート許可の例外は、総重量4,500キログラム以下の車両をカバーします。米国の財産ブローカーは、FMCSAが登録する前に75,000米ドルの保証金または信託基金が必要です。したがって、参入のトレードオフは使用される資産と仲介業者モデルに依存し、配送要件にサービスを提供するために必要な資本を変える可能性があります。
規制テーブル
| 意思決定要因 | 中国 | ドイツ | サウジアラビア | 米国 | ブラジル |
|---|---|---|---|---|---|
| 主要機関 | 交通運輸部および地方交通当局 | 事業者の事業所所在地に対する管轄権限のある許可機関 | 運輸総局 | 連邦自動車運送安全局 | 国家陸上輸送庁 |
| 主要な法令または方向性 | 道路フレートオペレーターおよびフレートステーションの規則 | GüKG第3条、直接適用されるEU法に従う | 道路輸送法の調整枠組み、最大6か月の延長の可能性を伴う発効から1年を付与 | 2026年1月16日発効の49 CFR § 387.307財務保証 | 最低道路フレート係数および法定ディーゼル価格トリガー |
| 商業的効果 | 対象オペレーターは許可証が必要であり、総重量4,500キログラム以下の普通フレート車両に対する指定許可証例外あり | ドイツを拠点とする対象オペレーターは信頼性、財務能力、および専門能力の条件を満たす必要がある | TGAメカニズムの下でステータス調整が必要だった | 財産ブローカーは登録前に75,000米ドルの保証金または信託基金が必要 | 通常の半年ごとの更新と、S10ディーゼルが5%以上変動した場合の臨時更新を伴うプロバイダー価格フロア |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 | 中程度 | 高 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
中国の軽量車両許可証例外の範囲とドイツの最長10年の認可は特定の運営経路を提供し、残りの参入条件は中程度の評価と継続性を支持します。サウジアラビアの中程度の評価と変化なしの見通しは、2026年9月11日に指定された重量物・軽量物の期限が2027年2月27日に延長されたことを受け、追加の準備時間とともに継続的な調整義務を反映しています。米国の財務保証は、2026年1月16日発効の要件の下でブローカー登録の前提条件であり、その完了したコンプライアンス移行後の中程度の魅力度と継続性を支持します。ブラジルは最低価格係数が収益フロアを生み出すためプロバイダーにとって高い評価を受け、2026年9月30日の燃料トリガー更新は既存の調整メカニズムを示しています。
バリューチェーンの段階
バリューチェーンは、サプライヤーが販売するサービスと管理するハンドオフによって、出荷調整、物理的輸送、および目的地保管を比較します。マースクは輸送、倉庫保管、流通、コールドストレージとともに通関およびサプライチェーン管理を提供しています。DHLサプライチェーンも倉庫保管、輸送、付加価値サービスを提供しており、1つのプロバイダーが複数の運営段階に参加できることを示しています。この幅広さは、プロバイダーがハンドオフを管理できる場合、サービス間の調整を追加手数料収入の潜在的な源泉にします。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 出荷調整および通関準備 | A.P. Moller-Maerskなどの統合ロジスティクスプロバイダー | 調整および通関サービス手数料 | 出荷と通関指示の不一致 | 出荷前に出荷データと責任を検証する |
| フレート輸送 | DHLプライチェーンおよびA.P. Moller-Maerskなどの輸送サービスプロバイダー | 輸送サービス収益 | 必要な出発に合わない予約済み輸送能力 | 次の取り扱い段階と代替出発を調整する |
| 倉庫保管および目的地取り扱い | DHLサプライチェーンおよびA.P. Moller-Maerskなどのコントラクトロジスティクスプロバイダー | 保管、取り扱い、および付加価値サービス手数料 | 計画された取り扱い能力を超える到着ピーク | 予想される到着に合わせて受け入れスケジュールと労働力を調整する |
| 情報源: Mordor Intelligence | ||||
統合サービスバンドルは調整と実行にわたって収益を獲得できますが、各物理的ハンドオフは管理すべき配送タスクを追加します。したがって、段階を組み合わせることは、出荷指示、輸送到着、および倉庫受け入れ計画が整合している場合に価値を生み出します。将来の統合は、特定のハンドオフ失敗を減らす場合に最も明確な商業的目的を持ちます。なぜなら、その調整なしにより多くのサービスを販売することは、単に1つの契約に複数の運営リスクを集中させるだけだからです。
競争環境
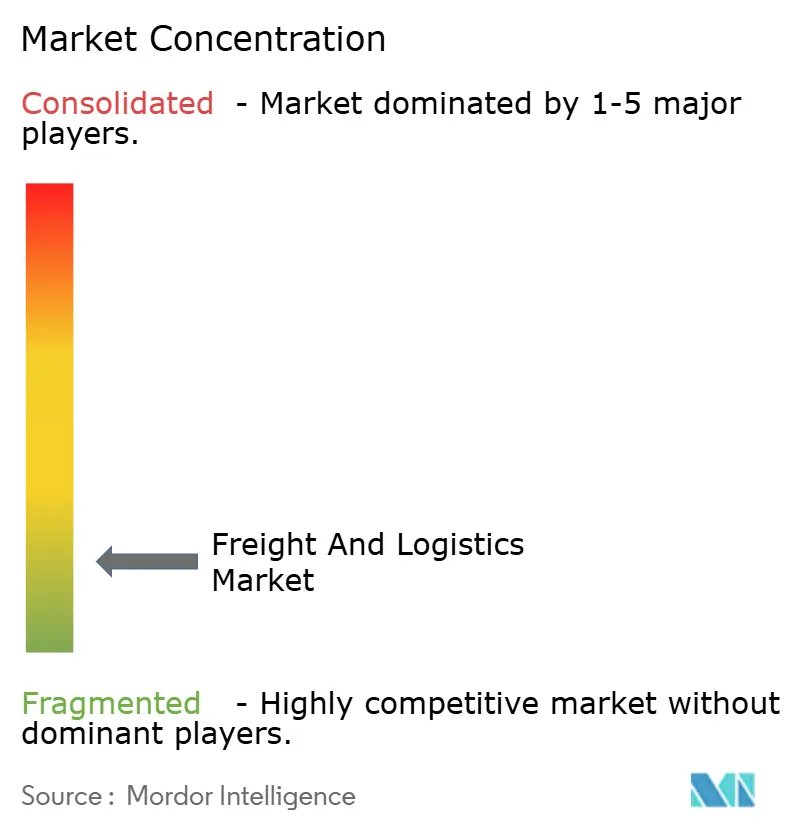
業界は広範な国際ネットワークと専門的なサービス提供を組み合わせており、DSV A/S(DBシェンカーを含む)は2025年に完了したシェンカー買収を通じてフォワーディングおよびロジスティクスネットワークを拡大しました。DHLグループのDHLサプライチェーン部門は2025年5月5日に米国でIDSフルフィルメントLLCを買収し、倉庫および流通スペースを追加しました。一方、UPSは小包サービスと複雑なヘルスケアロジスティクスを組み合わせています。キューネ+ナーゲルは欧州の道路ロジスティクスとグルーパージュサービスを提供し、A.P. Moller-Maerskは海上および統合ロジスティクスを供給しています。これらの異なるサービスポジションは、広範な地理的カバレッジと専門的な顧客要件がビジネス獲得のための異なる基盤を生み出す断片化した競争環境を残しています。
マースクは2025年2月にキャスタリーとの10年間の海上および統合ロジスティクス契約に署名し、家具ブランドのグローバル展開を支援しました。その期間にわたってこれらのサービスを組み合わせることで、プロバイダーは1つの商業関係の中で顧客の流通業務のより多くを調整する機会を得ます。国際的に拡大する家具バイヤーにとって、海上輸送と他のロジスティクスサービス間の継続性は、輸送実行とともに契約の範囲を商業的に重要にする可能性があります。その戦略は顧客関係の期間と幅を通じて競争し、別のロジスティクスネットワークの購入とは異なるビジネス拡大への経路を生み出します。
2025年8月12日までに、UPSヘルスケアは18か所の主要グローバル拠点でIATA CEIV医薬品認証を取得しました。[3] この業界認証はそれらの施設に付与され、認証済み取り扱いカバレッジを特定の競争能力にします。UPSはまた、2025年第1四半期にドイツを拠点とするヘルスケアロジスティクスプロバイダーのフリゴ・トランスを買収し、複雑なヘルスケアロジスティクス能力を拡大しました。認証済み取り扱いを求める医薬品荷主は、そのルートにサービスを提供する施設でのカバレッジが必要であるため、ネットワークの幅だけでは適合性を確立できません。その業務を競う挑戦者は施設ごとの能力障壁に直面します。なぜなら、認証済みの出発地は別の目的地で必要な資格を供給できないからです。
フレートおよびロジスティクス業界リーダー
-
DSV A/S(DBシェンカーを含む)
-
DHLグループ
-
United Parcel Service of America, Inc. (UPS)
-
キューネ+ナーゲル
-
A.P. Moller-Maersk
- 注:主要企業の掲載順は順位を示すものではありません。
フレートと物流市場 このレポートでカバーされる企業
- A.P. Moller-Maersk
- Allcargo Logistics
- Americold
- Aramex
- C.H. Robinson
- CJ Logistics Corporation
- CMA CGM Group (Including CEVA Logistics)
- CTS Logistics Group
- Culina Group
- DACHSER
- DHL Group
- DP World
- DSV A/S (Including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx
- GEODIS
- GXO Logistics
- Hellmann Worldwide Logistics
- Hub Group
- International Distribution Services
- J.B. Hunt Transport Services, Inc.
- Japan Post Holdings Co., Ltd.
- JD.com, Inc. (Including JD Logistics, Inc.)
- Kintetsu Group Holdings Co., Ltd. (Including Kintetsu World Express, Inc.)
- Kuehne+Nagel
- La Poste Group (Including Geopost)
- Landstar System Inc.
- LOGWIN
- LX International Corp. (Including LX Pantos Co., Ltd.)
- Mainfreight
- NFI Industries
- NYK (Nippon Yusen Kaisha) Line
- Orient Overseas Container Line (OOCL Logistics)
- Penske Corporation (Including Penske Logistics)
- Poste Italiane
- Rhenus Logistics
- Ryder System, Inc.
- Savino Del Bene SpA
- SF Express (KEX-SF)
- Sinotrans, Ltd.
- The MSC Group (Mediterranean Shipping Company)
- Total Quality Logistics, LLC
- Uber Technologies Inc.
- United Parcel Service of America, Inc. (UPS)
- XPO, Inc.
- Yamato Holdings Co., Ltd.
最近の産業開発事情 フレートと物流市場
- 2026年9月:オーリゾンはパース郊外のキューデール・フレートターミナルを開設しました。このターミナルは、より長い列車を収容し、西オーストラリア州と東部州の間でより多くのフレートを移動させるように設計されています。
- 2026年9月:CJロジスティクスは、韓国海洋ビジネスコーポレーションと共同開発したイリノイ州エルウッド・ロジスティクスセンターで本格的な業務を開始しました。発表時点で、この施設は米国外国貿易地域の指定を申請中でした。
スコープと方法論
セグメンテーション概要
| 農業・漁業・林業 |
| 建設業 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
| 宅配便・速達・小包(CEP) | 目的地タイプ別 | 国内 |
| 国際 | ||
| 貨物フォワーディング | 輸送モード別 | 航空 |
| 海上・内陸水路 | ||
| その他 | ||
| 貨物輸送 | 輸送モード別 | 航空 |
| パイプライン | ||
| 鉄道 | ||
| 道路 | ||
| 海上・内陸水路 | ||
| 倉庫・保管 | 温度管理別 | 温度管理なし |
| 温度管理あり | ||
| その他サービス | ||
| アジア太平洋 | 国別 | オーストラリア |
| 中国 | ||
| インド | ||
| インドネシア | ||
| 日本 | ||
| マレーシア | ||
| タイ | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 欧州 | 国別 | デンマーク |
| フィンランド | ||
| フランス | ||
| ドイツ | ||
| アイスランド | ||
| イタリア | ||
| オランダ | ||
| ノルウェー | ||
| ポーランド | ||
| ルーマニア | ||
| ロシア | ||
| スペイン | ||
| スウェーデン | ||
| トルコ | ||
| 英国 | ||
| その他の欧州 | ||
| 中東・アフリカ | 国別 | エジプト |
| ナイジェリア | ||
| カタール | ||
| サウジアラビア | ||
| 南アフリカ | ||
| アラブ首長国連邦 | ||
| その他の中東・アフリカ | ||
| 北米 | 国別 | カナダ |
| メキシコ | ||
| 米国 | ||
| その他の北米 | ||
| 南米 | 国別 | アルゼンチン |
| ブラジル | ||
| チリ | ||
| コロンビア | ||
| ペルー | ||
| ウルグアイ | ||
| その他の南米 | ||
| その他の地域 |
| 最終ユーザー産業 | 農業・漁業・林業 | ||
| 建設業 | |||
| 製造業 | |||
| 石油・ガス、鉱業・採石業 | |||
| 卸売・小売業 | |||
| その他 | |||
| 物流機能 | 宅配便・速達・小包(CEP) | 目的地タイプ別 | 国内 |
| 国際 | |||
| 貨物フォワーディング | 輸送モード別 | 航空 | |
| 海上・内陸水路 | |||
| その他 | |||
| 貨物輸送 | 輸送モード別 | 航空 | |
| パイプライン | |||
| 鉄道 | |||
| 道路 | |||
| 海上・内陸水路 | |||
| 倉庫・保管 | 温度管理別 | 温度管理なし | |
| 温度管理あり | |||
| その他サービス | |||
| 地域 | アジア太平洋 | 国別 | オーストラリア |
| 中国 | |||
| インド | |||
| インドネシア | |||
| 日本 | |||
| マレーシア | |||
| タイ | |||
| ベトナム | |||
| その他のアジア太平洋 | |||
| 欧州 | 国別 | デンマーク | |
| フィンランド | |||
| フランス | |||
| ドイツ | |||
| アイスランド | |||
| イタリア | |||
| オランダ | |||
| ノルウェー | |||
| ポーランド | |||
| ルーマニア | |||
| ロシア | |||
| スペイン | |||
| スウェーデン | |||
| トルコ | |||
| 英国 | |||
| その他の欧州 | |||
| 中東・アフリカ | 国別 | エジプト | |
| ナイジェリア | |||
| カタール | |||
| サウジアラビア | |||
| 南アフリカ | |||
| アラブ首長国連邦 | |||
| その他の中東・アフリカ | |||
| 北米 | 国別 | カナダ | |
| メキシコ | |||
| 米国 | |||
| その他の北米 | |||
| 南米 | 国別 | アルゼンチン | |
| ブラジル | |||
| チリ | |||
| コロンビア | |||
| ペルー | |||
| ウルグアイ | |||
| その他の南米 | |||
| その他の地域 | |||
市場の定義
- 農業・漁業・林業(AFF) - この最終ユーザー産業セグメントは、AFF業界プレーヤーが負担する外部(アウトソーシング)物流支出を捉えている。対象となる最終ユーザープレーヤーは、主に作物の栽培、動物の飼育、木材の収穫、自然の生息地からの魚類・その他動物の収穫、および関連する支援活動に従事する事業所である。ここでは、物流サービスプロバイダー(LSP)が、製造業者またはサプライヤーから生産者への投入物(種子、農薬、肥料、機器、水)の最適かつ継続的な流れ、および流通業者・消費者への産出物(農産物、農業関連商品)の円滑な流れのための調達、保管、取り扱い、輸送、配送活動において重要な役割を果たしている。これには、輸送または保管される商品の保存期間に応じて必要に応じた温度管理あり・なし物流の両方が含まれる。
- 建設業 - この最終ユーザー産業セグメントは、建設業界プレーヤーが負担する外部(アウトソーシング)物流支出を捉えている。対象となる最終ユーザープレーヤーは、主に住宅・商業ビルの建設・修繕・改修、インフラ、土木工事、土地の区画・開発に従事する事業所である。物流サービスプロバイダー(LSP)は、原材料・機器の在庫管理、時間的制約のある供給、および効果的なプロジェクト管理のためのその他の付加価値サービスを提供することで、建設プロジェクトの収益性向上において重要な役割を果たしている。
- 宅配便・速達・小包 - 宅配便・速達・小包サービス(CEP市場とも呼ばれる)とは、小型商品(小包・パッケージ)の輸送を専門とする物流・郵便サービスプロバイダーを指す。これは(1)70kg/154ポンド以下の重量の貨物・小包・パッケージ、(2)企業顧客パッケージ(企業間取引(B2B)および企業・消費者間取引(B2C))ならびに個人顧客パッケージ(消費者間取引(C2C))、(3)非速達小包配送サービス(標準および繰延)ならびに速達小包配送サービス(日付指定速達および時間指定速達)、(4)国内および国際小包の全体的な市場規模(USD)および市場量(小包数)を捉えている。
- 人口統計 - 対象可能市場の需要を分析するため、人口成長と予測が調査され、この業界トレンドに提示されている。性別(男性・女性)、開発地域(都市・農村)、主要都市などのカテゴリー別の人口分布と、人口密度や最終消費支出(成長率およびGDP比%)などの主要パラメータを表している。このデータは、需要・消費支出の変動と潜在的需要の主要ホットスポット(都市)の評価に使用されている。
- 輸出トレンドと輸入トレンド - 経済の全体的な物流パフォーマンスは、その貿易パフォーマンス(輸出と輸入)と正の有意な(統計的)相関がある。したがって、この業界トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)の貿易総額、主要商品・商品グループ、主要貿易相手国が、主要な貿易・物流インフラ投資および規制環境の影響とともに分析・提示されている。
- 貨物フォワーディング - ここでいう貨物フォワーディングは、貨物輸送手配(FTA)業界を指し、荷主と運送業者の間で貨物の輸送を手配・追跡することを主な業務とする事業所を含む。対象となる物流サービスプロバイダー(LSP)は、貨物フォワーダー、非船舶運航業者(NVOCC)、通関業者、海運代理店である。貨物フォワーディングのその他セグメントは、通関・通関手続き活動、貨物関連書類の作成、商品の混載・分割、貨物保険・コンプライアンス、倉庫・保管の手配、荷主との連絡、道路・鉄道などその他の輸送モードによる貨物フォワーディングなど、FTAの付加価値サービスを通じて得られる収益を捉えている。
- 貨物価格トレンド - 輸送モード別の貨物価格(USD/トンキロ)が、レビュー期間にわたってこの業界トレンドに提示されている。このデータは、インフレ環境の評価、貿易への影響、貨物回転量(トンキロ)、輸送モードセグメント別の貨物・物流市場需要、ひいては貨物・物流市場規模全体の評価に使用されている。
- 貨物トン数トレンド - 輸送モード別の貨物トン数(商品の重量(トン))が、レビュー期間にわたってこの業界トレンドに提示されている。このデータは、平均輸送距離(km)、貨物量(トンキロ)、貨物価格(USD/トンキロ)などのパラメータとともに、貨物輸送市場規模を評価するためのパラメータの一つとして使用されている。
- 貨物輸送 - 貨物輸送とは、国内(国内)または国境を越えた(国際)輸送において、商品(原材料・最終品・中間品・完成品(固体・液体の両方を含む))を起点から目的地まで輸送するための物流サービスプロバイダー(アウトソーシング物流)の雇用を指す。
- 貨物・物流 - 貨物輸送(貨物の輸送)、代理人を通じた貨物輸送の手配(貨物フォワーディング)、倉庫・保管(温度管理あり・なし)、CEP(国内または国際の宅配便・速達・小包)、および道路、鉄道、海上、航空、パイプラインなど一つ以上の輸送モードを通じた国内(国内)または国境を越えた(国際)商品(原材料または完成品(固体・液体の両方を含む))の輸送に関わるその他の付加価値物流サービスへの外部支出(またはアウトソーシング)が貨物・物流市場を構成する。
- 燃料価格 - 燃料価格の急騰は物流サービスプロバイダー(LSP)に遅延と混乱をもたらす可能性があり、一方で燃料価格の下落は短期的な収益性の向上と消費者に最良の取引を提供するための市場競争の激化をもたらす可能性がある。したがって、燃料価格の変動がレビュー期間にわたって調査され、原因と市場への影響とともに提示されている。
- 経済活動別GDP分布 - 調査対象地域(レポートの範囲に応じた国または地域)における名目国内総生産(GDP)とその主要経済セクター別の分布が、この業界トレンドで調査・提示されている。GDPは物流業界の収益性と成長に正の相関があるため、このデータは物流需要への主要な貢献セクターを分析するための産業連関表・供給使用表と組み合わせて使用されている。
- 経済活動別GDP成長 - 調査対象地域(レポートの範囲に応じた国または地域)における主要経済セクター別の名目国内総生産(GDP)の成長が、この業界トレンドに提示されている。このデータは、すべての市場最終ユーザー(ここで考慮される経済セクター)からの物流需要の成長を評価するために活用されている。
- インフレーション - 卸売物価インフレ(生産者価格指数の前年比変化)と消費者物価インフレの両方の変動が、この業界トレンドに提示されている。このデータは、インフレ環境を評価するために使用されており、タイヤ価格、ドライバーの賃金・福利厚生、エネルギー・燃料価格、メンテナンスコスト、通行料、倉庫賃料、通関手数料、フォワーディングレート、宅配便レートなどの物流運営コスト要素に直接影響を与え、ひいては貨物・物流市場全体に影響を与えるサプライチェーンの円滑な機能において重要な役割を果たしている。
- インフラ - インフラは経済の物流パフォーマンスにおいて重要な役割を果たすため、道路延長、路面カテゴリー別(舗装・未舗装)の道路延長分布、道路分類別(高速道路・幹線道路・その他の道路)の道路延長分布、鉄道延長、主要港湾でのコンテナ取扱量、主要空港での取扱トン数などの変数が分析され、この業界トレンドに提示されている。
- 主要業界トレンド - 「主要業界トレンド」と題されたレポートセクションには、市場規模の推計と予測をより適切に分析するために調査されたすべての主要変数・パラメータが含まれている。すべてのトレンドは、調査対象地域(レポートの範囲に応じた国または地域)について、データポイント(時系列または最新の利用可能なデータポイント)の形式で、簡潔な市場関連コメンタリーによるパラメータの分析とともに提示されている。
- 主要戦略的動向 - 競合他社との差別化または一般的な戦略として企業が取る行動は、主要戦略的動向(KSM)と呼ばれる。これには(1)合意、(2)拡大、(3)財務再編、(4)合併・買収、(5)パートナーシップ、(6)製品革新が含まれる。市場における主要プレーヤー(物流サービスプロバイダー、LSP)が選定され、そのKSMが調査され、このセクションに提示されている。
- 定期船輸送二国間接続性指数 - これは、ある国のペアがグローバルな定期船輸送ネットワークへの統合レベルを示し、二国間貿易の決定において重要な役割を果たし、ひいては国とその周辺地域の繁栄に貢献する可能性がある。したがって、レポートの範囲に応じた国・地域に接続された主要経済国が、「定期船輸送接続性」業界トレンドで分析・提示されている。
- 定期船輸送接続性 - この業界トレンドは、海上輸送セクターの状況に基づくグローバルな輸送ネットワークへの接続性の状態を分析する。レビュー期間にわたって、調査対象地域(レポートの範囲に応じた国・地域)の定期船輸送接続性、二国間輸送接続性、港湾定期船輸送接続性指数の分析が含まれる。
- 定期船輸送接続性指数 - これは、海上輸送セクターの状況に基づいて、国がグローバルな輸送ネットワークにどれだけ接続されているかを示す。海上輸送セクターの5つの構成要素に基づいている:(1)ある国にサービスを提供する船会社の数、(2)これらのサービスで使用される最大船舶のサイズ(TEU)、(3)ある国を他の国に接続するサービスの数、(4)ある国に配備された船舶の総数、(5)それらの船舶の総容量(TEU)。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、国々がグローバルに競争することを可能にする。物流パフォーマンスは、市場全体で採用されたサプライチェーン管理戦略、政府サービス、投資・政策、燃料・エネルギーコスト、インフレ環境などに影響される。したがって、この業界トレンドでは、調査対象地域(レポートの範囲に応じた国・地域)の物流パフォーマンスがレビュー期間にわたって分析・提示されている。
- 主要トラックサプライヤー - トラックブランドの市場シェアは、地理的な好み、トラックタイプのポートフォリオ、トラック価格、地域生産、トラックの修理・メンテナンスサービスの普及、顧客サポート、技術革新(電気自動車、デジタル化、自律走行トラックなど)、燃費効率、ファイナンスオプション、年間メンテナンスコスト、代替品の入手可能性、マーケティング戦略などの要因に影響される。したがって、主要トラックブランドのトラック販売量の分布(調査基準年のシェア%)と現在の市場シナリオおよび予測期間にわたる市場予測に関するコメンタリーが、この業界トレンドに提示されている。
- 製造業 - この最終ユーザー産業セグメントは、製造業界プレーヤーが負担する外部(アウトソーシング)物流支出を捉えている。対象となる最終ユーザープレーヤーは、主に材料または物質を新製品に化学的、機械的または物理的に変換することに従事する事業所である。物流サービスプロバイダー(LSP)は、サプライチェーン全体にわたる原材料の円滑な流れを維持し、流通業者または最終顧客への完成品の適時配送を可能にし、ジャスト・イン・タイム製造のために顧客に原材料を保管・供給する上で重要な役割を果たしている。
- 海運船隊の積載能力 - 海運船隊の積載能力は、経済の海上インフラと貿易の発展状態を示す。生産量、国際貿易、主要最終ユーザー産業、海上接続性、環境規制、港湾インフラ開発への投資、港湾コンテナ貨物取扱能力などの要因に影響される。この業界トレンドは、調査対象地域(レポートの範囲に応じた国・地域)について、レビュー期間にわたって、コンテナ船、タンカー、バルクキャリア、一般貨物船などの船種別の海運船隊積載能力と影響要因を表している。
- モーダルシェア - 貨物のモーダルシェアは、モーダル生産性、政府規制、コンテナ化、輸送距離、温度管理要件、商品の種類、国際貿易、地形、配送速度、貨物重量、バルク輸送などの要因に影響される。また、トン数(トン)によるモーダルシェアと貨物回転量(トンキロ)によるモーダルシェアは、輸送の平均距離、経済で輸送される主要商品グループの重量、輸送回数によって異なる。この業界トレンドは、調査基準年について、輸送モード別(トンおよびトンキロ)に輸送された貨物の分布を表している。
- 石油・ガス、鉱業・採石業 - この最終ユーザー産業セグメントは、採掘業界プレーヤーが負担する外部(アウトソーシング)物流支出を捉えている。対象となる最終ユーザープレーヤーは、石炭や鉱石などの天然産出固体鉱物、原油などの液体鉱物、天然ガスなどのガスを採掘する事業所である。物流サービスプロバイダー(LSP)は上流から下流までのすべての段階をカバーし、機械、掘削機器、採掘鉱物、原油・天然ガス、精製・加工製品の輸送において重要な役割を果たしている。
- その他の最終ユーザー - その他の最終ユーザーセグメントは、金融サービス(銀行・金融サービス・保険)、不動産、教育サービス、医療、専門サービス(管理、廃棄物管理、法律、建築、エンジニアリング、デザイン、コンサルティング、科学的研究開発)が負担する外部(アウトソーシング)物流支出を捉えている。物流サービスプロバイダー(LSP)は、必要な機器や資源の輸送、機密書類・ファイルの発送、医療用品・物資(手術用品・器具(手袋、マスク、注射器、機器を含む))の移動など、これらの業界への・からの物資や書類の確実な移動において重要な役割を果たしている。
- その他サービス - その他サービスセグメントは、(1)道路、鉄道、航空、海上・内陸水路による貨物輸送の付加価値サービス(VAS)、(2)海上貨物輸送のVAS(港湾・桟橋などのターミナル施設の運営、水路閘門の運営、航行・水先案内・係留活動、はしけ輸送、サルベージ活動、灯台活動、その他の雑多な支援活動)、(3)陸上貨物輸送のVAS(鉄道駅、貨物取扱施設などのターミナル施設の運営、鉄道インフラの運営、入換・操車、牽引・路上支援、輸送目的のガスの液化、その他の雑多な支援活動)、(4)航空貨物輸送のVAS(航空ターミナル、空港・航空交通管制活動などのターミナル施設の運営、飛行場での地上サービス活動、滑走路の維持管理、航空機の検査・フェリー・維持管理・試験、航空機燃料補給サービス、その他の雑多な支援活動)、(5)倉庫・保管サービスのVAS(穀物サイロ、一般商品倉庫、冷蔵倉庫、貯蔵タンクなどの運営、外国貿易ゾーンでの商品保管、急速冷凍、輸送のための商品の木箱詰め、輸送のための商品の梱包・準備、ラベリング・印刷、キット組立・梱包サービス、その他の雑多な支援活動)、(6)宅配便・速達・小包サービスのVAS(集荷、仕分け)を通じて得られる収益を捉えている。
- 港湾の寄港と実績 - 港湾のパフォーマンスは、経済の貨物移動、貿易、グローバル接続性、成功した成長戦略、生産・流通システムへの投資魅力に不可欠であり、GDP、雇用、一人当たり所得、産業成長に影響を与える。したがって、港湾内での船舶の中央値滞在時間、港湾に入港する船舶の平均船齢・サイズ・貨物積載能力・コンテナ積載能力、港湾寄港数、コンテナ港湾取扱量などの港湾パフォーマンスパラメータが分析され、この業界トレンドに提示されている。
- 港湾定期船輸送接続性指数 - これはグローバルな定期船輸送ネットワークにおける港湾の位置を反映しており、指数の値が高いほど接続性が良好であることを示す。効率的で接続性の高い港湾は(1)輸送コストの最小化、サプライチェーンの連携、国際貿易の支援に貢献し、(2)生産者が国内外の市場での可能性をより良く活用できるようにすることで規模の経済と専門知識の発展への道を開く。したがって、レポートの範囲に応じた国・地域における戦略的に重要な主要港湾が、「定期船輸送接続性」業界トレンドで分析・提示されている。
- 港湾取扱量 - これは港湾が年間に取り扱う貨物量または船舶数を反映する。(1)貨物トン数、(2)コンテナTEU、(3)船舶寄港数に関連付けることができる。TEUで表した取扱コンテナ総数による港湾取扱量が、「港湾の寄港と実績」業界トレンドに提示されている。
- 生産者物価インフレ - これは生産者の観点からのインフレを示し、一定期間にわたって産出物に対して受け取る平均販売価格を表す。生産者価格指数の年間変化(前年比)は、「インフレーション」業界トレンドで卸売物価インフレとして報告されている。卸売物価指数(WPI)は最も包括的な方法で動的な価格変動を捉えるため、政府、銀行、産業界、ビジネス界で広く使用されており、貿易、財政、その他の経済政策の策定において重要とみなされている。このデータは、インフレ環境をより深く理解するために消費者物価インフレと組み合わせて使用されている。
- セグメント別収益 - セグメント別収益は、市場における全主要プレーヤーについて三角測量または算出され提示されている。これは、調査対象地域(レポートの範囲に応じた国または地域)において、調査基準年に企業が獲得した貨物・物流市場固有の収益を指す。財務情報、サービスポートフォリオ、従業員数、車隊規模、投資、進出国数、主要関心経済国など、企業が年次報告書やウェブページで報告した主要パラメータの調査・分析を通じて算出される。財務開示が乏しい企業については、D&B Hoovers、Dow Jones Factivaなどの有料データベースが活用され、業界・専門家とのインタラクションを通じて検証されている。
- 輸送・保管セクターのGDP - 輸送・保管セクターのGDPの価値と成長は、貨物・物流市場規模と直接的な関係がある。したがって、この変数はレビュー期間にわたって調査され、価値(USD)および総GDPに占めるシェア%として、この業界トレンドに提示されている。データは、投資、開発、現在の市場シナリオに関する簡潔で関連性の高いコメンタリーによって補完されている。
- eコマース業界のトレンド - インターネット接続の強化とスマートフォン普及の拡大、可処分所得の増加が相まって、世界的にeコマース市場の目覚ましい成長をもたらしている。オンライン購入者は注文の迅速かつ効率的な配送を求めており、特にeコマース・フルフィルメントサービスを中心に物流サービスへの需要増加につながっている。したがって、調査対象地域(レポートの範囲に応じた国または地域)のeコマース業界における総商品取扱高(GMV)、過去および予測成長率、主要商品グループの内訳が分析され、この業界トレンドに提示されている。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、物流業界は工場への原材料の効率的な流れと、製造された製品の流通業者・消費者への輸送を確保する。両業界の需要と供給は高度に相互連関しており、シームレスなサプライチェーンにとって不可欠である。したがって、総付加価値(GVA)、GVAの主要製造セクター別内訳、レビュー期間にわたる製造業の成長が分析され、この業界トレンドに提示されている。
- タイプ別トラック輸送車隊規模 - トラックタイプの市場シェアは、地理的な好み、主要最終ユーザー産業、トラック価格、地域生産、トラックの修理・メンテナンスサービスの普及、顧客サポート、技術的混乱(電気自動車、デジタル化、自律走行トラックなど)などの要因に影響される。したがって、トラックタイプ別のトラック保有台数の分布(調査基準年のシェア%)、市場の混乱要因、トラック製造への投資、トラックの仕様、トラックの使用・輸入規制、予測期間にわたる市場予測が、この業界トレンドに提示されている。
- トラック輸送の運営コスト - トラック輸送会社の物流パフォーマンスを測定・ベンチマークする主な理由は、運営コストを削減し収益性を高めることである。一方、運営コストを測定することで、費用を管理し改善の余地を特定するために運営上の変更を行うべきかどうか、またどこで行うべきかを特定するのに役立つ。したがって、この業界トレンドでは、トラック輸送の運営コストと関連変数(ドライバーの賃金・福利厚生、燃料価格、修理・メンテナンスコスト、タイヤコストなど)が調査基準年にわたって調査され、調査対象地域(レポートの範囲に応じた国または地域)について提示されている。
- 倉庫・保管 - 倉庫・保管セグメントは、一般商品、冷蔵、その他の種類の倉庫・保管施設の運営を通じて得られる収益を捉えている。これらの事業所は、料金と引き換えに商品を保管し安全に保つ責任を負う。提供する可能性のある付加価値サービス(VAS)は「その他サービス」セグメントの一部とみなされる。ここでのVASとは、顧客の商品の流通に関連する一連のサービスを指し、ラベリング、バルク分割、在庫管理、軽組立、注文入力・フルフィルメント、梱包、ピック・アンド・パック、価格表示・タグ付け、輸送手配が含まれる。
- 卸売・小売業 - この最終ユーザー産業セグメントは、卸売業者と小売業者が負担する外部(アウトソーシング)物流支出を捉えている。対象となる最終ユーザープレーヤーは、主に商品の卸売または小売(一般的に変換なし)に従事し、商品の販売に付随するサービスを提供する事業所である。物流サービスプロバイダー(LSP)は、材料調達、輸送、注文フルフィルメント、倉庫・保管、需要予測、在庫管理などの活動をカバーし、生産拠点から流通業者、最終顧客への物資と完成品の確実な移動において重要な役割を果たしている。
| キーワード | 定義#テイギ# |
|---|---|
| 車軸荷重 | 車輪付き車両の車軸荷重とは、特定の車軸に接続されたすべての車輪が路面に与える総重量である。 |
| バックホール | バックホールとは、輸送車両が元の目的地から元の出発地点に戻る帰り輸送のことである。 |
| 船荷証券 | 船荷証券とは、運送業者が荷主に発行する法的文書であり、輸送される商品の種類、数量、目的地を詳述するものである。 |
| バンカリング | バンカリングとは、船舶の推進システムを動かすために使用される燃料・軽油を供給するプロセスである(このような燃料はバンカーと呼ばれる)。これには、利用可能な船内タンク間での燃料の積み込みと分配の物流が含まれる。バンカー(燃料)の取引を行う人物はバンカートレーダーと呼ばれる。 |
| バンカリングサービス | バンカリングサービスとは、要求された品質と数量のバンカーを船舶に供給することである。 |
| Cコマース | Cコマース(協調コマース)とは、取引コミュニティ全体にわたる企業の内部人員、ビジネスパートナー、顧客間の電子的に可能にされたビジネスインタラクションを表す。取引コミュニティは、業界、業界セグメント、サプライチェーン、またはサプライチェーンセグメントである可能性がある。 |
| カボタージュ | ある国に登録された車両が別の国の国内領土で行う輸送。 |
| カーテージエージェント | 航空または海上運送業者が直接サービスを提供していない場所での貨物の集荷・配達を提供する地上輸送サービス。 |
| 契約物流 | 契約物流とは、輸送、倉庫保管、注文フルフィルメントなどの物流事項を専門とするサードパーティ企業への、ある企業によるリソース管理タスクのアウトソーシングを指す。 |
| 宅配便 | メッセージ、パッケージなどの送付に使用されるビジネス。宅配便サービスとは、商品や書類の迅速または速達のドア・ツー・ドアの集荷・配達サービスを指す。国内または国際的なものがある。このような配達サービスを提供する会社は宅配便会社と呼ばれる。宅配便会社はサービスを提供するために人を雇用する。宅配便サービス会社に雇用されたそのような人物は宅配員と呼ばれる。 |
| クロスドッキング | クロスドッキングとは、物流管理における慣行であり、入荷配送車両から荷降ろしし、材料を直接出荷配送車両に積み込み、従来の倉庫物流慣行を省略し、時間とコストを節約するものである。 |
| クロストレード | 第三国に登録された車両が行う2つの異なる国間の国際輸送。第三国とは、積載・乗船国および荷降ろし・下船国以外の国である。 |
| 通関 | 指定された手続き(輸入許可証・許可書の提示、輸入関税の支払い、FCCやFDA承認などの貨物の性質に応じたその他の必要書類)を通じて税関から貨物の通関を受けるための手続き。 |
| 税関封印 | 税関封印とは、商品、商業輸送手段、倉庫の不可侵性を確保するために税関職員が貼付する封印、スタンプ、またはその他の予防手段を意味する。 |
| 危険物 | 危険物(または有害物質またはHAZMAT)には、可燃性液体・固体、ガス(圧縮、液化、加圧下で溶解)、腐食性物質、酸化性物質、爆発性物質・製品、水と接触すると可燃性ガスを放出する物質、有機過酸化物、毒性物質、感染性物質、放射性物質、その他の雑多な危険物・製品が含まれる。 |
| 直送 | 直送とは、サプライヤーまたは製品オーナーから顧客に直接商品を届ける配送方法である。ほとんどの場合、顧客は製品オーナーから商品を注文する。この配送スキームは輸送・保管コストを削減するが、追加の計画と管理が必要である。 |
| ドレイジ | ドレイジとは、海上貨物や航空貨物などの異なる輸送モード(複合輸送)を接続するトラック輸送サービスの一形態である。長距離輸送の前後に、商品をある場所から別の場所に輸送する短距離輸送である。ドレイジトラックは、コンテナ船、保管場所、注文フルフィルメント倉庫、鉄道ヤードなど、さまざまな目的地との間で貨物を移動させる。通常、ドレイジは短距離のみで商品を輸送し、一つの都市圏内でのみ運行する。また、1回のシフトで1人のトラック運転手のみを必要とする。 |
| ドライドック | ドライドックとは、修理または船舶がサービスヤードに持ち込まれる際に使用される用語である。ドライドック中、船体の水没部分を清掃または検査できるよう、船全体が乾燥した陸地に持ち込まれる。 |
| ドライバン | ドライバンとは、外部の要素から積荷を保護するために完全に密閉された半トレーラーの一種である。パレット積み、箱詰め、またはばら積み貨物を運ぶように設計されたドライバンは、温度管理されておらず(冷蔵「リーファー」ユニットとは異なり)、規格外の積荷を運ぶことができない(フラットベッドトレーラーとは異なり)。 |
| フィーダリング | 地域内の積載または空のコンテナが長距離海上航海のために「マザーシップ」に積み替えられる輸送サービス。 |
| 最終需要 | 最終需要には、最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、輸出が含まれる場合がある。最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、輸出が含まれる場合がある。 |
| ファーストマイル配送 | ファーストマイル配送とは、輸送の最初の段階を指す。これは、小包が販売者の倉庫を出発し、宅配便の集荷担当者によって処理または倉庫への輸送のために引き取られる時点である。パッケージが郵便局または宅配便のハブに到着すると、仕分けられ、顧客の玄関先に届くまでさらに輸送される。 |
| 財政保管サービス | これは、認可された寄託者が事業の過程において、税関当局が定めた条件の下で、関税停止措置の下で物品税対象商品が生産、加工、保管、受領または発送される、他の施設から明確に分離された施設を意味する。 |
| フラットベッド | 荷物の積み降ろしが容易なように平らな形状の荷台を持つ。フラットベッドトラックは主に重量物、規格外、幅広、繊細でない商品の輸送に使用される。 |
| フラットベッドトラック | フラットベッドトラックとは、剛性設計のトラックの一種である。荷物の積み降ろしが容易なように平らな形状の荷台を持つ。フラットベッドトラックは主に機械、建設資材、機器などの重量物、規格外、幅広、繊細でない商品の輸送に使用される。トラックのオープンボディのため、輸送される商品は雨に弱くてはならない。機能的には、フラットベッドトラックはフラットベッドトレーラーに匹敵する。 |
| 貨物輸送時間 | 輸送時間とは、指定された集荷地点から集荷された後、最終目的地に配達されるまでにかかる時間である。 |
| ハラール物流 | これは、消費時点でのハラール製品の完全性を確保するために、シャリア法の原則に従って、車隊管理、保管・倉庫保管、材料取り扱いなどの物流業務を管理するプロセスを指す。 |
| 運送 | 商品の商業的輸送。 |
| 入荷物流 | 入荷物流とは、材料やその他の商品が企業に持ち込まれる方法である。このプロセスには、入荷する物資の注文、受領、保管、輸送、管理のステップが含まれる。入荷物流は、需要と供給の方程式の供給側に焦点を当てている。 |
| 中間需要 | 中間需要には、資本投資を除く企業に販売される財、サービス、維持・修繕建設が含まれる。 |
| 国際積載 | 報告国(輸送を行う車両が登録されている国)での商品の積載地と、異なる国での荷降ろし地。 |
| 国際荷降ろし | 報告国(輸送を行う車両が登録されている国)での商品の荷降ろし地と、異なる国での積載地。 |
| ラストマイル配送 | ラストマイル配送とは、小包が輸送ハブから最終目的地(通常は個人宅または小売店)に移動される配送プロセスの最後のステップを指す。 |
| 積合せ貨物(LTL) | 積合せ貨物(LTL)とも呼ばれる積合せトラック輸送は、比較的小さな積荷または少量の貨物のための輸送サービスである。LTLプロバイダーは、ハブ・アンド・スポークシステムを使用して、複数の異なる企業の積荷と輸送要件をトラックに組み合わせ、商品を目的地に届ける。 |
| 機関車牽引 | 機関車牽引された鉱山車による地下での石炭、鉱石、作業員、材料の輸送。機関車はバッテリー、ディーゼル、圧縮空気、トロリー、またはバッテリー・トロリーやトロリー・ケーブルリールなどの組み合わせで動力を供給される場合がある。 |
| ミルクラン | ミルクランとは、さまざまなサプライヤーから1人の顧客に混載貨物を輸送するために使用される配送方法である。各サプライヤーが毎週1台のトラックを送って1人の顧客のニーズを満たす代わりに、1台のトラック(または車両)がサプライヤーを訪問してその顧客の積荷を集荷する。この輸送方法は、1台のタンカーが複数の酪農場から牛乳を集荷して牛乳加工会社に配達するという酪農業界の慣行からその名前が付けられた。 |
| 多国間混載 | 多国間混載(MCC)は、複数の原産国からの貨物を統合してフルコンテナロード(FCL)を構築するコスト効率の高いソリューションである。MCCは、複数の国から少量の商品を輸入するが、より経済的なFCL運賃を活用したい企業に最も適している。 |
| 複合輸送物流 | 複合輸送または複合輸送配送とは、複数の輸送モードを必要とする物流・貨物プロセスを指す。 |
| オムニチャネル物流 | オムニチャネル流通とは、企業が顧客に複数の販売チャネルから注文を購入・受け取る方法を提供するために取るマルチチャネルアプローチであり、ワンタッチのシームレスな統合を実現する。方法の一部には、1. オンラインで購入し、実店舗で受け取る、2. オンラインで購入し、自宅または別の場所に配達する、3. 店舗内で購入し、自宅または別の場所に配達する、4. 倉庫または製造センターから店舗、自宅、または別の場所にドロップシップする、5. オンラインで購入し、店舗またはオンラインで返品する、6. オンラインで購入し、オンラインで返品するなどがある。 |
| 規格外貨物 | 規格外(OOG)貨物とは、大きすぎるために6面の輸送コンテナに積み込めない貨物である。この用語は、最大40HCコンテナ寸法(長さ12.05m超、幅2.33m超、高さ2.59m超)を超える寸法を持つすべての貨物の非常に大まかな分類である。 |
| その他の船舶 | その他の船舶には、液化石油ガス運搬船、液化天然ガス運搬船、パーセル(化学品)タンカー、特殊タンカー、冷蔵船、オフショア支援船、タグボート、浚渫船、クルーズ船、フェリー、その他の非貨物船が含まれる。 |
| その他の特殊貨物 | その他の特殊商品には、スリング付き商品(スリングまたは複数のスリングが付いた1つまたは複数の品目の商品)、移動ユニット(自走式移動ユニット、非自走式ユニット、展開された車両)、規格外機器積荷(大きすぎるまたは重すぎることが多い軽・重機械)、電子機器、金融サービス道路貨物などの追加保護が必要な高価値貨物が含まれる。 |
| アウトソーシング貨物輸送 | 賃貸または報酬のための輸送;報酬のための商品の運送。 |
| パレット | 商品の持ち上げと積み重ねを容易にするための高床式プラットフォーム。 |
| 部分積荷 | 部分積荷とは、トラックを部分的にしか満たさない商品を表す。本質的に、積荷の量は積合せ貨物(LTL)の積荷よりも大きい。また、積荷はトラックを完全に占有することができない、つまりその容量はフルトラックロード(FTL)の積荷よりもはるかに少ない。 |
| 舗装道路 | 砕石(マカダム)に炭化水素バインダーまたはビチューメン剤を使用した、コンクリートまたは石畳で舗装された道路。 |
| Qコマース | Qコマース(クイックコマースとも呼ばれる)とは、通常1時間以内の迅速な配達を重視するeコマースの一種である。 |
| 岸壁 | 船舶の積み降ろしのために水辺に沿って、または水中に突き出た石または金属製のプラットフォーム。 |
| リコマース | リコマースとは、以前に所有されていた品目をオンラインマーケットプレイスを通じて、再利用、リサイクル、または転売する購入者に販売することである。 |
| 逆物流 | 逆物流とは、顧客から販売者または製造業者に商品を戻すサプライチェーン管理の一種である。 |
| 道路貨物輸送サービス | 国内(国内)または国境を越えた(国際)輸送において、商品(原材料または製造品(固体・液体の両方を含む))を起点から目的地まで輸送するためのトラック輸送業者の雇用が道路貨物輸送市場を構成する。サービスはフルトラックロードまたは積合せ貨物、コンテナ化または非コンテナ化、温度管理ありまたはなし、短距離または長距離である場合がある。 |
| ロールオン・ロールオフ貨物 | ロールオン・ロールオフ(RORoまたはロロ)船は、自動車、オートバイ、トラック、セミトレーラートラック、バス、トレーラー、鉄道車両などの車輪付き貨物を運ぶように設計された貨物船であり、自走または自走式モジュラートランスポーターなどのプラットフォーム車両を使用して船に乗り降りする。 |
| スワップボディ | スワップボディ(交換可能コンテナまたは互換ユニットとも呼ばれる)は、道路・鉄道輸送用の標準貨物コンテナの種類の一つである。 |
| タンクバージ | タンクバージとは、主に液体、固体、またはガス状の商品・貨物を貨物スペース(またはタンク)内に積んで河川・内陸水路を輸送するために建造または改造された非自走式船舶であり、ある内陸水路から別の内陸水路への輸送中に海洋・海上を通過することもある。輸送される商品・貨物はタンク内部と直接接触する。 |
| タウトライナー車両 | タウトライナーとカーテンサイダーは、カーテンサイド型トラック・トレーラーの総称として使用される。カーテンは上部のランナーと前後の取り外し可能なレール・ポールに恒久的に固定されており、カーテンを引き開けてフォークリフトを側面全体で使用できるため、容易かつ効率的な積み降ろしが可能である。走行のために閉じると、垂直荷重拘束ストラップがトラックベッド下のロープレールに取り付けられ、両側のトラックベッドとカーテンを接続する。カーテンの両端のウインチがカーテンを張り、これが「タウトライナー」という名前の由来である。これにより、カーテンが風でばたついたり太鼓のように鳴ったりするのを防ぎ、軽い積荷が横にずれるのを防ぐのにも役立つ。 |
| トランスローディング | トランスローディングとは、最終目的地への途中で商品をある輸送モードから別の輸送モードに移し替えることを指す輸送用語である。 |
| 坪 | 35.58平方フィートに相当する日本の面積単位。 |
| 未舗装道路 | 砕石、炭化水素バインダーまたはビチューメン剤、コンクリート、石畳で舗装されていない安定化基盤を持つ道路。 |
| 船舶管理サービス | 船舶の維持管理、修理、清掃、船体・索具・機器の整備が含まれる。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対して検証する。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築される。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目ベースである。インフレーションは価格設定の一部とみなされ、平均販売価格(ASP)は各国の予測期間全体にわたって変動する。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証される。回答者は、調査対象市場の全体像を生成するために、レベルと機能にわたって選定される。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




