
FMCGロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
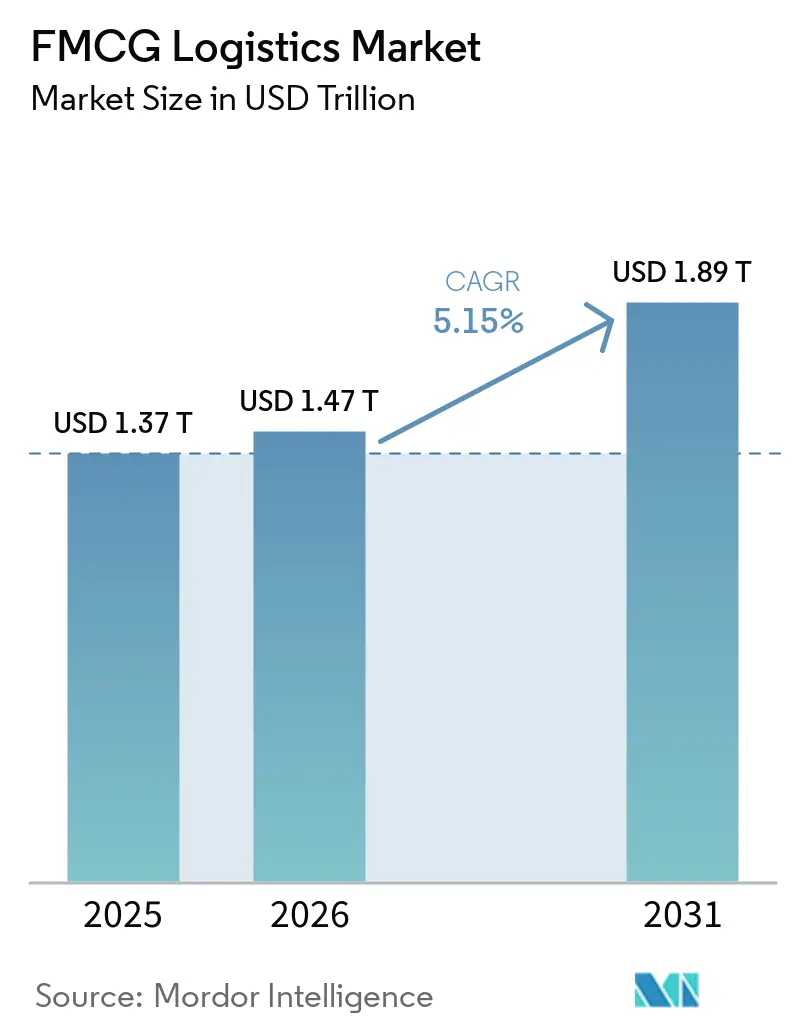
| 市場規模 (2026) | 1.47 兆米ドル |
| 市場規模 (2031) | 1.89 兆米ドル |
| 成長率 (2026 - 2031) | 5.15 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
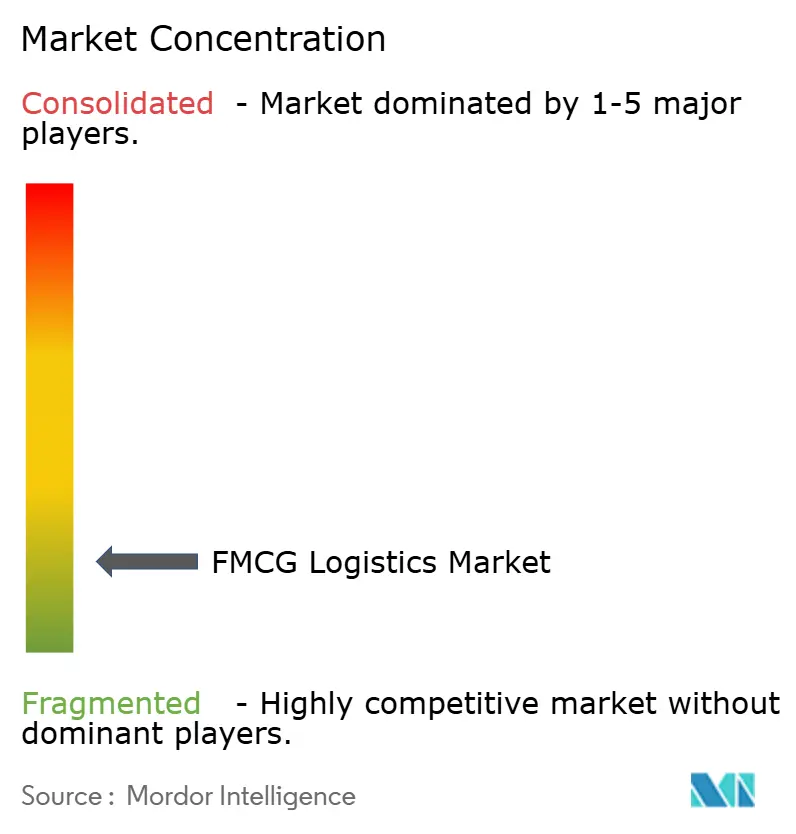
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるFMCGロジスティクス市場分析
FMCG ロジスティクス市場規模は2025年に1.37 トリリオン 米ドルと評価され、2026年の1.47 トリリオン 米ドルから2031年には1.89 トリリオン 米ドルに達すると推定され、予測期間(2026年から2031年)のCAGRは5.15%である。
世界のFMCGロジスティクス市場は、電子商取引の急速な拡大と補充サイクルの高速化に対する需要の増加に支えられ、着実に成長しています。成長は、自動化とネットワーク最適化への投資増加によって強化されており、例えばウォルマートが23か所の物流センターに自動化設備を導入して在庫可用性の向上とサイクルタイムの短縮を図っていること、またFDAのFSMA 204延長などの規制上の取り組みがデジタルトレーサビリティの採用を促進していることが挙げられます。アジア太平洋地域は旺盛な消費と インフラ拡張により引き続き市場を主導していますが、オムニチャネル流通とコールドチェーン能力へのシフトが各地域での成長を加速させています。同時に、サービスの複雑化と速度への需要の高まりが、ロジスティクスプロバイダーをより統合的・技術主導型・付加価値型のソリューションへと向かわせています。
主要レポートのポイント
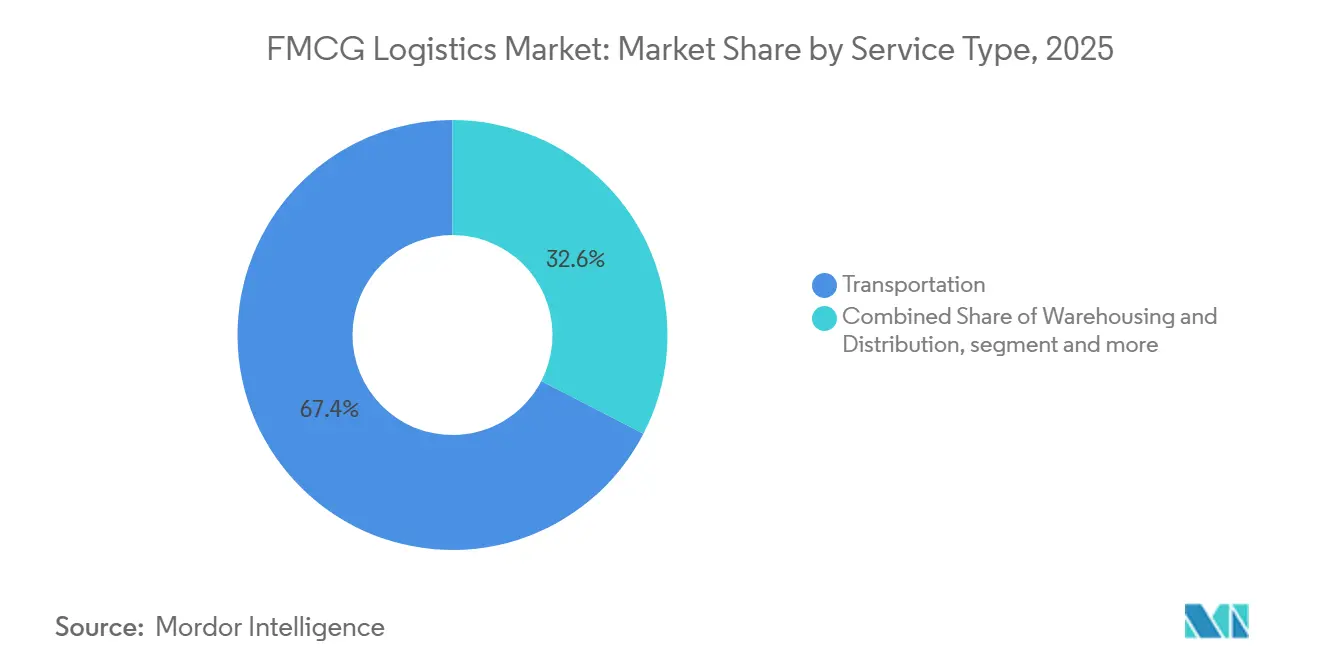
- サービス別では、輸送が2025年のFMCG ロジスティクス市場シェアの67.35%を占めてトップとなった。付加価値サービスは2026年から2031年にかけて5.48%のCAGRで拡大する見込みである。
- 温度管理別では、常温オペレーションが2025年に63.50%のシェアを占めた。冷凍ロジスティクスは2026年から2031年にかけて5.65%のCAGRで成長し、FMCG ロジスティクス市場規模を拡大すると予測される。
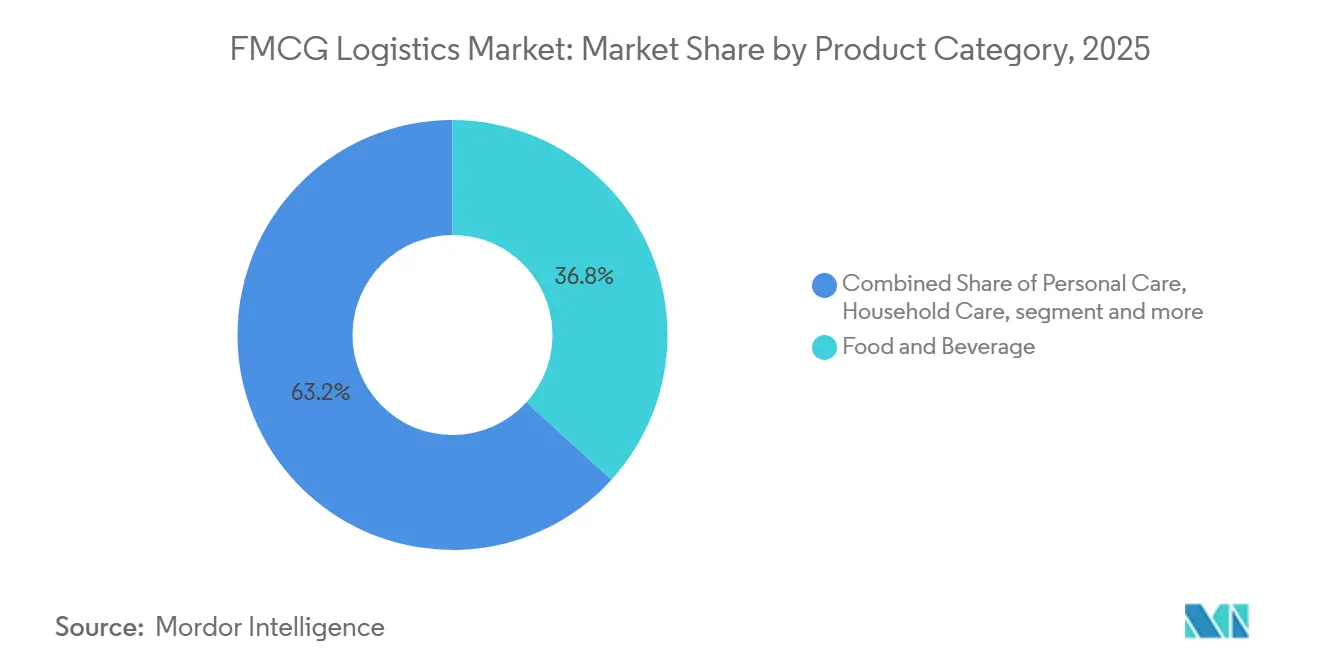
- 製品カテゴリー別では、食品・飲料が2025年に36.75%のシェアを保有した。OTC・ヘルスケアは2026年から2031年にかけて5.91%のCAGRで成長する見込みである。
- 流通チャネル別では、オフライン・ネットワークが2025年の市場シェアの69.75%を占めた。オンライン・チャネルは2026年から2031年にかけて6.12%のCAGRで成長する見込みである。
- 地域別では、アジア太平洋が2025年の収益の37.20%を占めてトップとなり、2026年から2031年にかけて最速の5.74%のCAGRを記録すると予測される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引によるFMCG購買と宅配の急増 | +1.2% | 世界全体、アジア太平洋および北米で最も高い | 短期(2年以内) |
| 第2・第3層都市における近代的倉庫保管の成長 | +0.8% | アジア太平洋中心、南米・中東アフリカへの波及 | 中期(2〜4年) |
| FMCGブランドと3PLプロバイダーとの戦略的協業 | +0.7% | 世界全体、欧州・北米で強く、アジア太平洋で拡大中 | 中期(2〜4年) |
| 生鮮品向けコールドチェーンインフラの拡充 | +0.7% | アジア太平洋中心、南米・中東アフリカへの波及 | 中期(2〜4年) |
| 迅速な補充と短いリードタイムへの需要増加 | +0.6% | 世界全体、北米・欧州での早期採用、アジア太平洋でスケールアップ中 | 短期(2年以内) |
| カスタマイズされた付加価値ロジスティクスサービスへの需要増加 | +0.5% | 世界全体、北米・欧州でプレミアム採用、アジア太平洋ではコスト主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電子商取引によるFMCG購買と宅配の急増
電子商取引は引き続き拡大しており、FMCGロジスティクス市場における小口配送、クロスドック、マイクロフルフィルメント活動を促進しています。アマゾンは2025年に2,300以上の米国都市をカバーし、90億件超の当日または翌日配送を実施し、食料品や日用品配送の高い基準を打ち立てました。プロロジスは、オンライン普及率の上昇に伴い、2026年には電子商取引企業が新規倉庫リースを主導すると予測しています。FDAのFSMA 204コンプライアンス期限の2028年7月への延長は、高リスク品目の在庫・ロット追跡のデジタル化を促進しています。クイックコマースモデルは都市型ノードと短距離ループに依存しており、ピッキング数と補充サイクルの緊密化をもたらしています。これらのモデルが拡大するにつれ、FMCGロジスティクス市場は密集地域での能力増強と、地域ハブと都市スポーク間の在庫バランス調整によるサービスレベルの維持を進めています。
迅速な補充と短いリードタイムへの需要増加
小売業者とブランドオーナーは、FMCGロジスティクス市場における翌日・当日配送需要に対応するため、補充戦略を再設計しています。ウォルマートは42か所の地域物流センターのうち23か所に自動化設備を導入し、米国内の大半の店舗へのサービスを高速化するとともに在庫可用性を向上させました。迅速な移動には、同期された輸送、省力化されたピッキング、および主要動品を出荷ポイントに近接配置するためのリアルタイム可視性が必要です。需要予測と店舗発注のオーケストレーションは、レーン信頼性やハブ混雑などのネットワーク制約に適応するようになっています。FMCGロジスティクス市場は、店舗トラフィック、天候、プロモーションのデータを活用して補充を最適化し、コストのかかる緊急対応を削減しています。自動化と明確なスロッティングルールを組み合わせたオペレーターは、特にチルドおよびフレッシュカテゴリーにおいて、安定したピッキング生産性と低い廃棄率を報告しています。
第2・第3層都市における近代的倉庫保管の成長
在庫は、有利な土地・労働コストを持つ成長回廊において消費者に近づきつつあり、FMCGロジスティクス市場におけるオムニチャネル拡大を支援しています。プロロジスは2026年までに主要新興回廊での旺盛な開発と、欧州の確立されたノードでの低空室率を予測しており、ロボティクスおよびコールドチェーン対応の近代的スペースの継続的な吸収を示しています。第2・第3層都市は、より低い資本要件と製造・消費地への近接性を提供し、ピークシーズンやオンライン需要急増時のバッファーを生み出しています。プロバイダーは、大規模な改修なしに製品ファミリー間で構成を切り替えられるよう、建設仕様を標準化しています。市場はまた、新施設においてISO 14001に準拠した慣行を採用し、ネットワーク契約をサステナビリティ目標と連携させています。二次都市への投資は、サービスカバレッジの向上とラストマイルサイクルタイムの短縮を目的としたルート再設計と組み合わされています。
FMCGブランドと3PLプロバイダーとの戦略的協業
ロジスティクスパートナーシップは、FMCGロジスティクス市場において、インバウンド計画からラストマイル実行までを網羅し、説明責任を簡素化するとともに変動費構造を可能にしています。小売業者とメーカーは、スループットを安定させ高いサービスコミットメントを維持するため、3PLパートナーとともにSKUアソートメント、スロッティングルール、プロモーションカレンダーを共同設計しています。契約には、キッティング、カスタマイズ、返品管理などの付加価値サービスが倉庫保管と一括して含まれており、引き渡し回数を減らしサイクルタイムを短縮しています。技術統合が鍵であり、荷主はスコープ3会計に沿ったパフォーマンスおよび排出量ダッシュボードのための共有分析を求めています。ISO 9001、GDP、HACCPにわたる監査対応を実証したプロバイダーは競争上の優位性を獲得し、3PLを戦略的オペレーターとして位置づけ、ブランドが固定ロジスティクス資産ではなく成長に資本を集中できるようにしています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 季節的需要変動と在庫不均衡 | -0.7% | 世界全体、小売ピークが顕著な地域で最も高い影響 | 短期(2年以内) |
| 農村部・半都市部のインフラ課題 | -0.6% | アジア太平洋、南米、中東アフリカ、農村集中地域 | 中期(2〜4年) |
| 倉庫保管・流通における熟練労働力の不足 | -0.5% | 北米、欧州、新興アジア太平洋市場 | 中期(2〜4年) |
| ピーク期における物流センターの混雑 | -0.4% | 世界全体、第4四半期の主要物流ハブに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
農村部・半都市部のインフラ課題
農村ルートは、低い配送密度と長距離によるコスト圧力に直面しており、FMCGロジスティクス市場における厳格な配送時間枠の維持を困難にしています。道路品質やコールドルームの利用可能性などの劣悪なインフラが、主要ハブ外での業務を複雑にしています。アフリカでは、コールドチェーンのギャップと国境での遅延がリードタイムとリスクを増大させ、鮮度と定時配送パフォーマンスに影響を与えています。非公式な流通とチャネルの断片化が、遠隔地での需要予測と逆物流を妨げています。ハブアンドスポーク設計は、フィーダータウンを通じて在庫を段階的に移動させますが、低量フローに対しては単位コストが高止まりしています。地域統合と共同利用施設は稼働率を改善しますが、農村地域ではサービスのばらつきと高コストが依然として残っています。
季節的需要変動と在庫不均衡
ピークシーズンとプロモーションによる急増は、FMCGロジスティクス市場において注文量と返品を増加させ、処理能力と輸送に負荷をかけています。旧正月や年末年始などのグローバルイベントは予約窓口を圧縮し、より早期の在庫積み上げを必要とします。ほぼ満杯のキャリアと施設は割増料金と長い滞留時間をもたらし、ロジスティクスコストを押し上げます。安全在庫ポリシーが厳格化し、賞味期限の短い製品の保管コストと陳腐化リスクが増大します。逆物流は、特にパーソナルケアや家庭用消耗品において、プロモーション期間中の高い返品率とともに複雑さを増します。FMCGロジスティクス市場は、早期スロッティング、クロスドックバイパス、および宅配ロッカーなどの代替引き渡し方法によってボトルネックを回避し、これらの課題に対処しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
輸送が収益を牽引、付加価値の成長が上回る輸送は2025年のFMCG ロジスティクス市場シェアの67.35%を占め、工場から小売・消費者をつなぐ道路・鉄道・海上・航空輸送によって牽引された。倉庫保管と流通は季節変動を緩衝し、需要センターに近い場所に在庫を配置する。コ・パッキング、キッティング、リバース・ロジスティクスなどの付加価値サービスは、ブランドがリードタイムの短縮と陳列の刷新を目指す中で拡大している。チルドおよび冷凍品の鮮度を守るため、輸送と施設内カスタマイズを組み合わせた統合契約が好まれている。FDA FSMA 204はイベントレベルのトレーサビリティを推進し、バッチ追跡を倉庫・輸送システムに組み込んでいる。[1] 純粋なフレート・ブローカレッジはマージン圧力に直面しているが、付加価値サービスを組み合わせたバンドル・ソリューションは価格決定力を維持している。ISO 9001とHACCPおよびGDPを整合させたオペレーターは、監査とリコールの迅速な実行を確保している。組み込まれた返品処理はオンラインおよびクイック・コマース体験を安定させ、高まる消費者の期待に応えている。テクノロジー主導の差別化は可視性を向上させ、例外アラートとドック・オーケストレーションを通じて滞留、損耗、エラーを削減する。
付加価値サービスは5.48%のCAGRで最も急成長しているセグメントであり、基本的な倉庫保管・輸送を超えた在庫の柔軟性とキャンペーンの機動性を提供している。FMCG ロジスティクス市場は、出荷日に近い場所での季節バンドルや小売対応フォーマットを可能にするため、プロモーション実行をオンサイト能力と結びつける傾向を強めてる。Walmartによる23か所の地域配送センターの近代化は、自動化と在庫配置が注文から棚までの時間を短縮する方法を示している。[2] プロバイダーはISO 14001の実践とパッケージング再設計を統合し、サステナビリティ目標を達成している。長期的には、統合オペレーションが追加支出を取り込むにつれ、基本輸送のシェアは低下していく。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
温度管理別:
近代的FMCGネットワークにおいてコールドチェーンが常温を上回る成長常温オペレーションは2025年のFMCG ロジスティクス市場シェアの63.50%を占め、常温保存食品、パーソナルケア、家庭用品によって牽引された。チルド設備は乳製品や生鮮品を支え、冷凍設備は調理み食品やプレミアム・タンパク質を取り扱う。ディープ・フローズンおよび超低温帯は、厳格なGDPグレードの管理を必要とする特殊食品や医薬品に対応する。コールドチェーン・ハブにおけるIoTベースのモニタリングはエネルギー効率を向上させ、損耗を削減する。コールドチェーンのコスト・プレミアムは、特に成熟市場においてネットワーク密度と設備のステージングに影響を与える。FMCG ロジスティクス市場は、消費パターンと規制の進化に伴い、常温の優位性と増大する冷凍・チルドの流れのバランスを取っている。
冷凍ロジスティクスは最も急成長しているセグメントであり、冷凍食品や温度管理が必要な品目への需要増加により、5.65%のCAGRが予測されている。FSMA 204は詳細なトレーサビリティと電子記録の採用を推進している。MaerskのOlmosハブのようなマルチクライアント施設は、リアルタイムの可視性と文書化のためにIoTを統合している。HACCPおよびGDP準拠の実践を持つプロバイダーは、ヘルスケアおよび高付加価値食品カテゴリーで有利な立場にある。温度管理設備への投資は、FMCG ロジスティクス市場内でのシェアを徐々に拡大させている。
製品カテゴリー別:
オムニチャネルヘルスケアと急成長食品食品・飲料は2025年の収益シェア36.75%でFMCG ロジスティクス市場をリードし、加工食品、飲料、常温保存の主食によって牽引されている。パーソナルケアはオムニチャネル経路を通じて安定した取扱量を維持し、OTC・ヘルスケアはアクセス拡大とコンプライアンス・フレームワークにより5.91%のCAGRで最も急成長している。FSMA 204はトレーサビリティを強化し、GDPグレードの実行とシリアル化された取り扱いによりOTCに恩恵をもたらしている。食品安全、GDP、付加価値サービスを組み合わせたプロバイダーは成長に向けて有利な立場にある。
FMCG ロジスティクス市場におけるカテゴリー戦略は、取り扱い、コンプライアンス、返品ニーズによって異なる。食品・飲料はHACCPの整合と鮮度のための短い滞留時間を必要とする。パーソナルケアはパッケージングの完全性と迅速なサイクルタイムに重点を置き、家庭用品はコスト効率の高い流通と幅広い小売カバレッジを優先する。ヘルスケア・ロジスティクスは、シリアル化追跡とロット管理によりオムニチャネルの成長に適応している。コールドチェーンとGDP準拠の取り扱いに優れたプロバイダーは、市場平均を上回る成長を取り込む態勢にある。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
オフラインネットワークが優位、オンラインが最速成長オフラインネットワークは2025年の収益の69.75%を占め、スーパーマーケット、ハイパーマーケット、伝統的な取引によって牽引され、直接店舗配送とクロスドッキングに依存しています。30.25%を占めるオンラインチャネルは、日用品の宅配需要の高まりにより急速に成長しています。クイックコマースとマーケットプレイス食料品は、マイクロフルフィルメントサイト、宅配ロッカー、ラストマイルパートナーシップを促進しています。アマゾンの2,300以上の米国都市への当日・翌日配送の拡大は、ネットワーク密度が食料品・日用品のサービスをいかに向上させるかを示しています。統合された在庫と注文ルーティングは、オムニチャネルの一貫性に不可欠であり、店舗が地域配送ノードとして機能することを可能にしています。
オンラインの成長はピッキング強度と返品を増加させ、付加価値サービスと逆物流を契約に組み込んでいます。オンラインフルフィルメント向けFMCGロジスティクス市場は、ブランドが消費者近接ノードに投資し、廃棄と欠品を削減するためのデータ共有を改善するにつれて成長しています。小売業者は、ウォルマートによる米国の60%の店舗をサポートする23か所の自動化物流センターの改修に見られるように、ピーク時のサービスを安定させるためにネットワークを自動化しています。AI対応の計画と予測ルーティングも一貫性を向上させ、走行距離を削減しています。オンラインの勢いが続く中、市場はサービスコミットメントを満たすために小口配送、小口混載、ラストマイルオプションを統合しています。
地域分析
アジア太平洋および欧州 FMCG ロジスティクス市場
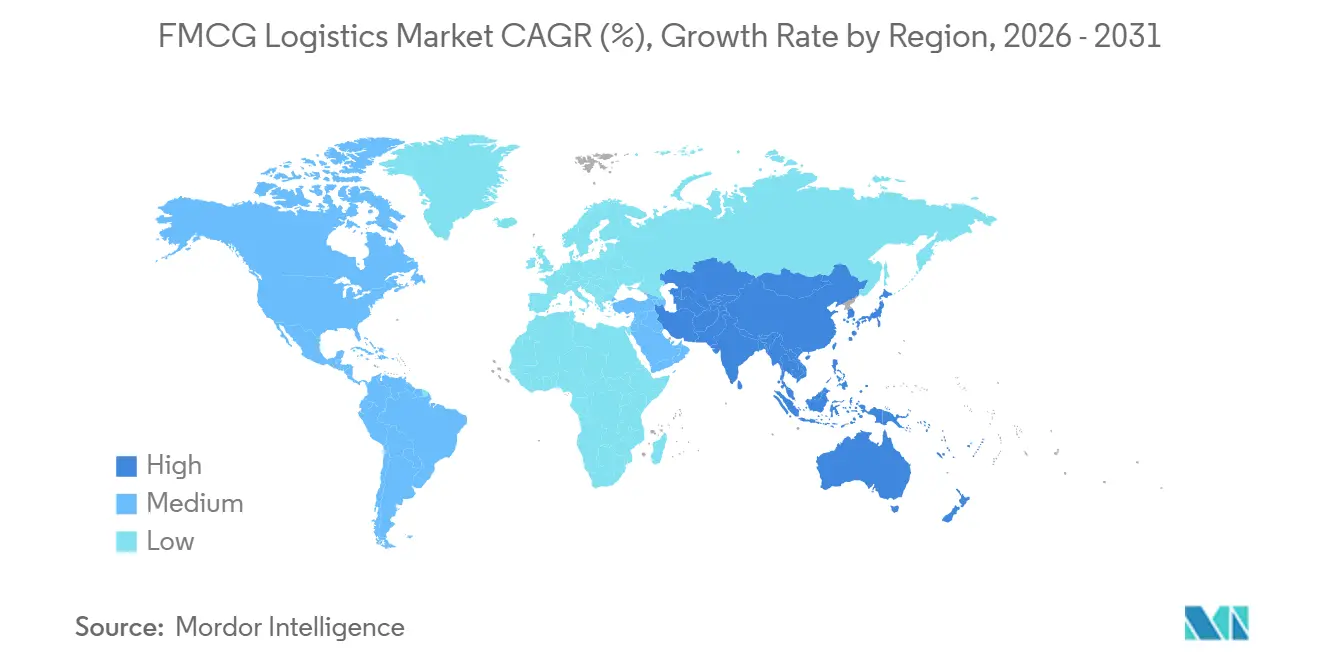
アジア太平洋は2025年の収益の37.20%を占めてトップとなり、都市化、デジタル決済、マーケットプレイスの普及に牽引され、2031年にかけて5.74%のCAGRで成長すると予測されている。二次都市におけるロジスティクス投資はラストマイルの効率を向上させ、コールドチェーンの拡充は生鮮・冷凍品の品揃えを支えている。Prologisは2026年までに新興市場での力強い開発を予測しており、欧州における低い空室率がグローバル・ネットワークに影響を与えている。
北米 FMCG ロジスティクス市場
北米は自動化とアナリティクスよってネットワークを近代化し、スピードと可用性を向上させています。Walmartの自動化された物流センターは現在、米国内のほとんどの店舗にサービスを提供しており、受注から店頭陳列までの時間を短縮しています。越境貿易は安定を維持しており、港湾、鉄道、倉庫への需要を持続させています。コールドチェーンへの再投資は老朽化した資産と逼迫した稼働率に対応する一方、オムニチャネルグロサリーは生鮮品向けに地域フルフィルメントと店舗ピックアップを組み合わせています。[3]
欧州・中東・アフリカおよび南米 FMCG ロジスティクス市場
欧州は、成熟した小売市場、規制の複雑さ、主要ハブにおける低空室率を背景に、緩やかな成長に直面しています。Prologisは2026年に空室率が5%を下回ると予測しており、長期的なサイト計画が求められています。サステナビリティへの取り組みは、EVフリート、再生可能エネルギーを活用した倉庫、グリーン認証に重点を置いています。南米は生鮮品および輸出向けの近代的な施設を拡充しており、中東およびアフリカは都市ハブにおいて潜在性を示しているものの、貿易回廊におけるインフラ課題に直面しています。グローバルには、FMCGロジスティクス市場は標準化された業務のためにISO 9001、HACCP、GDP、ISO 14001を重視しています。
競合環境
FMCGロジスティクス市場は、ネットワークの広さ、セクターの深さ、デジタル能力で競合するグローバルインテグレーター、地域専門業者、テクノロジー重視のプロバイダーで構成されています。グローバルプレーヤーは契約ロジスティクス、貨物フォワーディング、ラストマイルオプションを組み合わせており、地域専門業者はコールドチェーンや逆物流などのニッチ分野で優れています。戦略的優先事項には、倉庫自動化、データ可視性、排出量会計が含まれます。ウォルマートによる23か所の物流センターの自動化は、荷主が可用性向上のために技術を整合させる方法を示しています。プロロジスは2026年に近代的スペースへの旺盛な需要を予測しており、逼迫した市場で早期に能力を確保する3PLに恩恵をもたらしています。
荷主が分析、AI、リアルタイム可視性を優先する中、技術採用が競争を促進しています。フェデックスはルート最適化へのAI採用率の高さを報告しており、アマゾンの急速な配送スケールは速度とカバレッジへの期待を高めています。コントロールタワーとデジタル配送証明を持つプロバイダーは例外と廃棄を削減しています。市場は、特に厳格な規制を持つ製品に対してHACCPとGDPコンプライアンスを重視しています。
冷凍・チルド需要の増加により、コールドチェーン能力が重要となっています。高いインフラコストは、能力を共有しスマートエネルギーシステムを使用するオペレーターに有利に働きます。ペルーのオルモスのような新しいハブは、生鮮品の廃棄を削減し信頼性を向上させています。サステナビリティは今や不可欠であり、ISO 14001の慣行と排出量追跡が標準となっています。FMCGロジスティクス市場は、コスト効率とサービス卓越性のためにセクター専門知識、マルチノードリーチ、付加価値サービスを融合させるプロバイダーを評価しています。
FMCGロジスティクス業界リーダー
-
DHL Group
-
Kuehne + Nagel
-
DSV
-
C.H. Robinson
-
Ceva Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
FMCG ロジスティクス市場 このレポートでカバーされる企業
- DHL Group
- Kuehne + Nagel
- DSV
- C.H. Robinson
- Ceva Logistics
- XPO Logistics
- Rhenus Logistics
- FM Logistic
- Hellmann Worldwide Logistics
- Penske Logistics
- Kenco Logistics
- JD Logistics
- FedEx Supply Chain
- Nippon Express
- Yusen Logistics
- Geodis
- GXO Logistics
- Savino Del Bene
- ID Logistics Group
- Brimich Logistics
最近の産業開発事情 FMCG ロジスティクス市場
- 2026年1月:米国FDAは、食品トレーサビリティ規則(FSMA 204)のコンプライアンス期限を2026年1月20日から2028年7月20日に延長し、ロジスティクスプロバイダーと食品メーカーに対し、殻付き卵、軟質チーズ、魚類を含む指定高リスク品目の電子トレーサビリティシステムの実装に追加の時間を付与しました。
- 2025年12月:ターゲットはフルフィルメントネットワーク全体にわたるAI搭載の在庫管理システムのアップグレードを発表し、プロモーションピーク期間中の欠品削減と主要都市圏への翌日配送カバレッジの改善を見込んでいます。
- 2025年9月:ウォルマートは、米国の60%の店舗が自動化物流センターによってサービスを受けており、42か所の地域物流センターのうち23か所にロボティクスとコンベヤーシステムが導入され、注文から棚までのサイクルタイムが約30%短縮されたことを公表しました。
- 2025年7月:マースクはペルーのオルモスに先進的なコールドチェーンハブを開設しました。このハブは太陽光発電の冷凍設備とIoT対応モニタリングを備え、適切なコールドチェーンインフラが不足している状況での高い廃棄率に対処するものであり、大量の生鮮農産物を取り扱う設計となっています。
世界のFMCGロジスティクス市場レポートの調査範囲
FMCGロジスティクス市場レポートは、サービス別(輸送、倉庫保管・流通、付加価値サービス)、温度管理別(チルド、冷凍、その他)、製品カテゴリー別(食品・飲料、パーソナルケア、その他)、流通チャネル別(オンライン、オフライン)、地域別(北米、南米、アジア太平洋、欧州、中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 輸送 | 道路 |
| 鉄道 | |
| 航空 | |
| 海上 | |
| 倉庫保管・流通 | |
| 付加価値サービスおよびその他 |
| チルド(0〜5℃) |
| 冷凍(-18〜0℃) |
| 常温 |
| ディープフリーズ・超低温(-20℃未満) |
| 食品・飲料 |
| パーソナルケア |
| 家庭用ケア |
| OTC・ヘルスケア |
| その他 |
| オンライン |
| オフライン |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| サービス別(金額) | 輸送 | 道路 |
| 鉄道 | ||
| 航空 | ||
| 海上 | ||
| 倉庫保管・流通 | ||
| 付加価値サービスおよびその他 | ||
| 温度管理別(金額) | チルド(0〜5℃) | |
| 冷凍(-18〜0℃) | ||
| 常温 | ||
| ディープフリーズ・超低温(-20℃未満) | ||
| 製品カテゴリー別(金額) | 食品・飲料 | |
| パーソナルケア | ||
| 家庭用ケア | ||
| OTC・ヘルスケア | ||
| その他 | ||
| 流通チャネル別(金額) | オンライン | |
| オフライン | ||
| 地域別(金額) | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
FMCGロジスティクス市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
FMCG ロジスティクス市場規模は2025年に1.37 トリリオン 米ドルと評価され、2026年の1.47 トリリオン 米ドルから2031年には1.89 トリリオン 米ドルに達すると推定され、予測期間(2026年から2031年)のCAGRは5.15%である。
FMCGロジスティクス市場でリードしているサービスセグメントはどれですか?
輸送がリードしており、2025年の収益の67.35%を占めています。一方、付加価値サービスは、ブランドが機動性と短いサイクルタイムを追求する中で最も急成長しています。
FMCGロジスティクス市場内で最も急成長している温度管理セグメントはどれですか?
冷凍ロジスティクスは最も急成長しており、冷凍食品や温度管理が必要な品目への需要増加により、2031年にかけて5.65%のCAGRが予測されている。
FMCGロジスティクス市場で最大のシェアを持つ地域はどこですか?
アジア太平洋は2025年の収益の37.20%を占めてトップとなり、二次都市でのネットワーク・カバレッジが深まる中、2031年にかけて最速の5.74%のCAGRを記録すると予測されている。
電子商取引はFMCGロジスティクス市場にどのような影響を与えていますか?
電子商取引は、翌日・当日配送への期待の拡大に伴い、小口配送とマイクロフルフィルメントの量を増加させており、急速配送ネットワークとトレーサビリティ義務によって支えられています。
FMCGロジスティクス市場を形成する主要なコンプライアンスフレームワークは何ですか?
主要なフレームワークには、ISO 9001、ISO 14001、HACCP、ISO 22000、医薬品向けGDP、およびFDA FSMA 204トレーサビリティが含まれており、安全性、品質、環境パフォーマンスを導いています。