
GCC契約物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
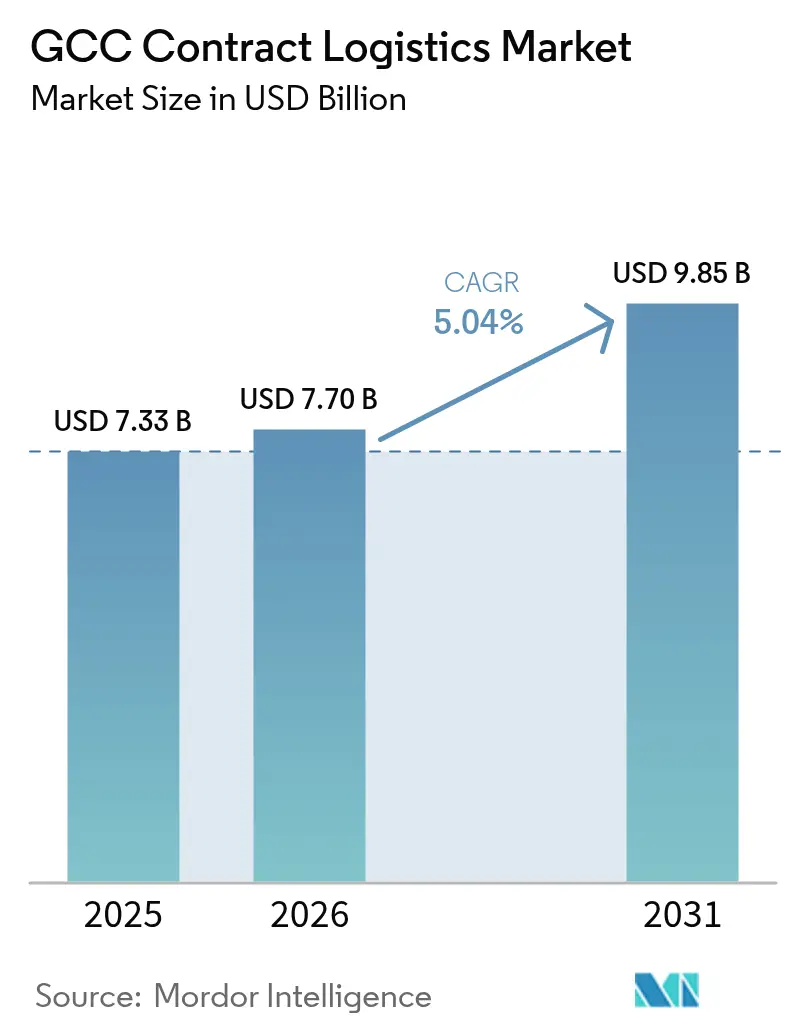
| 基準年の市場規模 (2025) | 7.33 十億米ドル |
| 市場規模 (2026) | 7.7 十億米ドル |
| 市場規模 (2031) | 9.85 十億米ドル |
| Growth Rate (2026 - 2031) | 5.04 % |
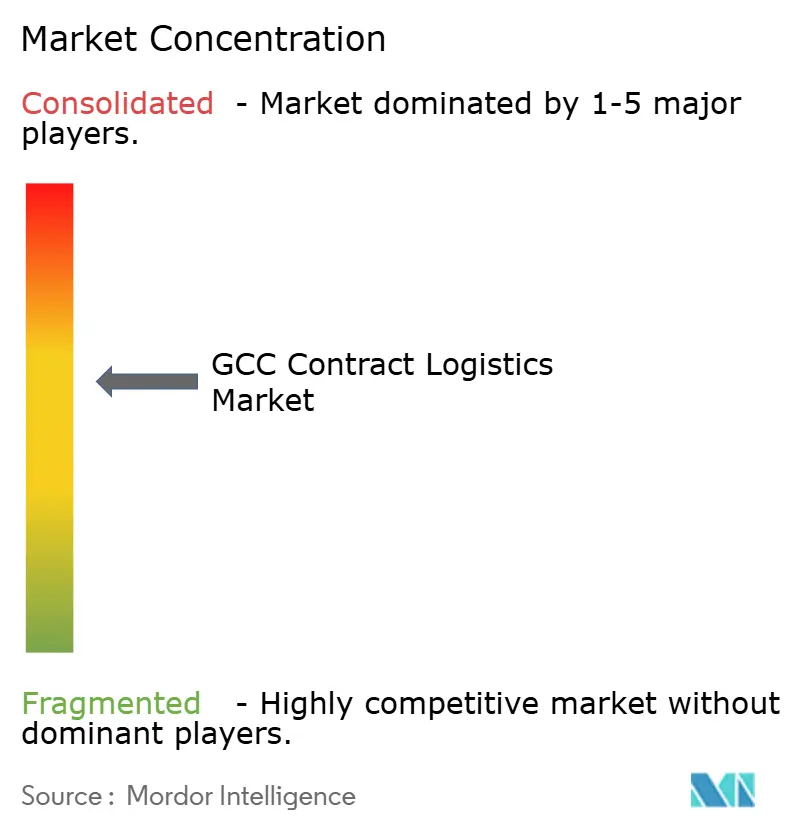
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCC契約物流市場分析
GCC契約物流市場規模は、2025年の73.3億米ドルから2026年には77億米ドルへと成長し、2026年から2031年にかけて年平均成長率(CAGR)5.04%で推移し、2031年までに98.5億米ドルに達すると予測されています。域内各国政府は、自由貿易地帯、複合輸送回廊、デジタル貿易プラットフォームへの記録的なインフラ投資を行っており、契約物流を多角的な経済成長の礎として位置づけています。加速するeコマース、サウジビジョン2030に基づく大規模産業プロジェクト、医療品輸送量の増加が、高度なフルフィルメント、コールドチェーン、付加価値サービスへの需要を拡大させています。グローバルな統合物流プレーヤーがロボティクスとデータ駆動型ソリューションを追加する一方、地域の専門企業が地元の知見を活かして長期パートナーシップを確保するなど、競争の激化が続いています。強い成長勢いにもかかわらず、カボタージュ規制とAグレード倉庫の慢性的な不足が運営コストを押し上げ、ネットワーク最適化を妨げています。
主要レポートのポイント
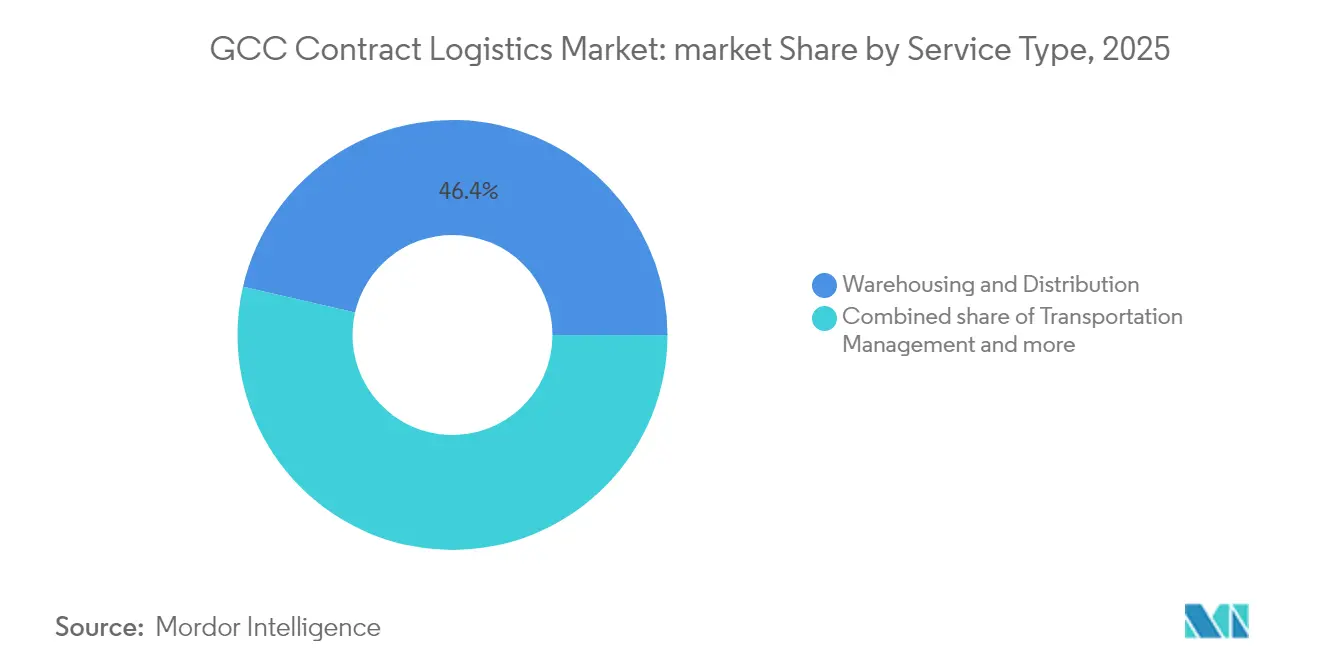
- サービス別では、倉庫・配送が2025年のGCC契約物流市場シェアの46.40%を占めトップとなりました。付加価値サービスのGCC契約物流市場は、2026年から2031年にかけて年平均成長率(CAGR)7.35%で成長すると予測されています。
- エンドユーザー産業別では、消費財・小売が2025年のGCC契約物流市場規模の31.50%を占めました。医療・医薬品のGCC契約物流市場は、2026年から2031年にかけて年平均成長率(CAGR)8.65%で拡大しています。
- 契約期間別では、長期契約(1年以上)が2025年のGCC契約物流市場シェアの67.30%を占めました。短期契約のGCC契約物流市場は、2026年から2031年にかけて年平均成長率(CAGR)6.55%で成長すると予測されています。
- 地域別では、サウジアラビアが2025年のGCC契約物流市場規模の52.60%を占めました。アラブ首長国連邦のGCC契約物流市場は、2026年から2031年にかけて最速の年平均成長率(CAGR)5.95%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速なeコマースフルフィルメント の成長 | +1.2% | サウジアラビア、アラブ首長国連邦 | 中期(2〜4年) |
| ビジョン2030産業 多角化物流ニーズ | +1.5% | サウジアラビア、GCC波及 | 長期(4年以上) |
| 自由貿易地帯の拡大による 倉庫需要の増加 | +0.8% | アラブ首長国連邦、サウジアラビア、オマーン | 中期(2〜4年) |
| 政府主導のコールドチェーン 投資 | +0.6% | サウジアラビア、アラブ首長国連邦、カタール | 中期(2〜4年) |
| 湾岸鉄道の複合輸送 接続性 | +0.7% | GCC全加盟国 | 長期(4年以上) |
| 国内付加価値(ICV)義務による 地域3PLへのアウトソーシング促進 | +0.5% | サウジアラビア、アラブ首長国連邦、オマーン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サウジアラビアおよびアラブ首長国連邦における急速なeコマースフルフィルメントの成長
MENA地域のオンライン注文数は2024年に30%増加し、アラブ首長国連邦の平均注文額は30米ドルから35.6米ドルへと上昇しました。eコマース企業の約42%が、ラストマイルの効率性を依然として最大の課題として挙げています。契約物流プロバイダーは、地域フルフィルメントセンターの構築、小包仕分け自動化の追加、越境ルーティングツールの統合を進め、コストを抑制しながら配送時間の短縮を図っています。
ビジョン2030産業多角化プロジェクトには統合物流が必要
サウジアラビアは2024年にビジョン2030の下で500億米ドルのプロジェクトを承認し、59の国家物流センターへの資金を確保しました。国家産業物流発展プログラム(NIDLP)は物流インフラに360億米ドル、産業ゾーンに280億米ドルを追加配分しています。これらの資本プログラムは、入庫・保管・出庫フローを同期させたターンキー型契約物流を必要としています。プロジェクトサイトに組み込まれたオペレーターは現地化目標の上昇を報告しており、企業の68%がレジリエンスのためにサプライチェーンの現地化を優先しています。
自由貿易地帯の拡大が倉庫需要を高める
ジャフザ(Jafza)のフェーズ2物流パークは、9,000万アラブ首長国連邦ディルハム(2,451万米ドル)の投資により3万3,445平方メートル(36万平方フィート)の追加スペースをもたらし、2032年までにアラブ首長国連邦の物流収益を2,000億アラブ首長国連邦ディルハム(544.6億米ドル)に引き上げる一助となります。ウンム・アル・クワイン自由貿易地帯は3万2,516平方メートル(35万平方フィート)の倉庫と6,039平方メートル(6万5,000平方フィート)の商業エリアを追加し、在庫配置の柔軟性を高めています。多国籍企業は、これらのハブの簡素化された通関手続きと付加価値ゾーンを、地域ネットワーク設計における決定的な要因として挙げています。
政府主導のコールドチェーン投資が温度管理物流を促進
温度管理輸送は2023年に30%以上増加し、医薬品および食料安全保障の優先事項に牽引されて過去最高を記録しました。AI対応の状態監視などの技術レイヤーが製品の品質保持を向上させています。[1]国際航空運送協会調査部門、「温度管理航空貨物トレンド2024」、IATA出版物、iata.org 物流プレーヤーはGDP準拠の専用施設を展開しており、Aramexは品質保証とコンプライアンスを競争上の要件として強調しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カボタージュ規制 | −0.8% | GCC全加盟国 | 中期(2〜4年) |
| Aグレード倉庫の不足 | −0.6% | サウジアラビア、アラブ首長国連邦 | 短期(2年以内) |
| 断片化した通関手続き | −0.4% | GCC全加盟国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
カボタージュ規制が越境ネットワーク最適化を妨げている
外国トラクターの国内輸送を禁じる地域規制により、越境コストが18〜23%上昇し、複数国境通過の輸送に36時間が追加されます[2]湾岸協力会議事務局、「カボタージュ規制と調和化ロードマップ」、GCC輸送委員会、gcc-sg.org。温度管理が必要な貨物が最も影響を受けます。プロバイダーはハブ・アンド・スポーク型モデルを採用していますが、国境での二重取り扱いは依然として避けられません。規制の調和化は湾岸鉄道などの物理的インフラの整備に遅れをとっており、潜在的な生産性向上を抑制しています。
Aグレード倉庫の不足が運営コストを押し上げている
現代的なスペースの供給は依然として逼迫しており、賃料を押し上げ、改修を余儀なくさせています。サウジアラビアでは、管理下にある物流資産の合計が32万5,160平方メートル(350万平方フィート)に達していますが、格差を縮小するために2025年までに20億米ドルの資産への拡大が計画されています。ドバイ・ロジスティクス・シティやその他のパイプラインプロジェクトが制約を緩和する見込みですが、短期的な不足はサービスコストを高め、利益率を圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
倉庫がスケールを維持し、付加価値サービスが加速倉庫・配送は、アジア、ヨーロッパ、アフリカを結ぶ交差点としての地域の役割を背景に、2025年のGCC契約物流市場シェアの46.40%を占めました。GCCの継続的な投資には、2030年までに18の物流ゾーンを建設するサウジアラビアの26.6億米ドルプログラムが含まれます。ロボティクスと高層自動化がスループットと労働生産性を向上させ、小売業者や製造業者が求める迅速なサイクルタイムを実現しています。しかし、Aグレード容量の限界が温度管理保管のコストを依然として押し上げており、新規参入者への参入障壁を高め、プレミアム価格設定を支えています。
付加価値サービスは、3PLがキッティング、軽組立、カスタマイズを包括的なソリューションに組み込むことで、2031年まで年平均成長率(CAGR)7.35%で拡大すると予測されています。この成長を牽引しているのはハイテクの採用です。DHLは自動化に10億ユーロ(11.6億米ドル)を投資した後、Boston Dynamicsのロボットを1,000台追加導入しています。Swisslogは、サウジビジョン2030のイノベーション推進に沿ったAutoStoreロボットを推進しています。クライアントが取引型保管から統合バリューチェーンへと移行するにつれ、ITの可視性、共同梱包、コンプライアンス支援を統合するプロバイダーがシェアを獲得しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


エンドユーザー産業別:
小売がリードし、医療が勢いを増す消費財・小売(eコマースを含む)は、デジタル普及の進展とオムニチャネル小売モデルにより、2025年のGCC契約物流市場の31.50%を占めました。サウジアラビアとアラブ首長国連邦のプラットフォームは地域最高の総商品取引額(GMV)を記録し、迅速なフルフィルメントと柔軟な返品への需要を拡大させています。小売業者は分散型在庫と予測補充を追求し、ネットワーク設計、ラストマイル最適化、逆物流における3PLとの協力を促進しています。
医療・医薬品は、年平均成長率(CAGR)8.65%の予測で最も急成長しているセグメントです。このバーティカルのGCC契約物流市場規模は、サウジアラビアが病院インフラに650億米ドル以上を配分し、民間セクターの参加率65%を目標とする中、2030年までに倍増すると予想されています。厳格な温度管理とトレーサビリティ基準は、GDP認定施設、IoTベースの監視、規制の専門知識に投資するプロバイダーを優遇します。グローバルな製薬企業やワクチン販売業者とのパートナーシップが、地域全体でのコールドチェーン専門化を強化しています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
契約期間別:
長期契約が主流、柔軟性が支持を集める1年以上の長期契約は、専用倉庫、車両投資、ITインテグレーションの資本集約的な性質を反映し、2025年のGCC契約物流市場の67.30%を占めました。複数年契約はコストの予測可能性を高め、荷主と3PLの双方にとって自動化投資を正当化します。Gulf Warehousing Companyは、拡大計画を支えるためにこうしたパートナーシップに注力しています。
しかし、12ヶ月未満の短期契約は、変動性、急速な製品投入、技術的混乱が企業に柔軟性の確保を迫る中、年平均成長率(CAGR)6.55%で成長しています。短期契約のGCC契約物流市場規模は依然として小さいものの、再生可能エネルギー、イベント、人道支援のプロジェクトにとってますます重要になっています。企業はリスクのバランスを取るためにモジュール式倉庫とペイ・アズ・ユー・ゴー型輸送を採用し、デジタル貨物プラットフォームがリアルタイムでの輸送能力のマッチングを支援しています。
地域分析
サウジアラビア契約物流市場
サウジアラビアは2025年にGCC契約物流市場の52.60%を占め、SR1 トリリオン(2,670 ビリオン 米ドル)を超える計画支出を背景にグローバル物流ハブを目指すビジョン2030の目標に牽引されている。同国はすでに1億平方メートルにわたる59か所の物流センターを含むインフラ整備に向けてSR2,000 ビリオン(530 ビリオン 米ドル)を投資している。1,066 ビリオン 米ドルを超える物流市場への投資が港湾能力、幹線道路、保税区域の改善を進めている。国家eコマース戦略および産業戦略は、テクノロジー対応型倉庫保管と国内配送における契約物流需要を引き続き高めている。
アラブ首長国連邦契約物流市場
アラブ首長国連邦はGCC契約物流市場において最も高い5.95%のCAGRを記録すると予測されており、世界水準の海港・航空ハブおよびデジタル貿易イニシアチブを活用している。ジャフザの継続的な拡張とドバイ・ロジスティクス・シティの統合フレートキャンパスは、2032年までに物流収益をAED 2,000 ビリオン(544.6 ビリオン 米ドル)に拡大するという同国の目標を支えている。先進的な貿易・物流プラットフォームの展開により書類手続きが削減され、シングルウィンドウによる可視性が提供されることで、多国企業が地域配送センターを設置する誘因となっている。
GCC 契約物流市場
カタール、クウェート、バーレーン、オマーンはGCC契約物流市場を集合的に多様化させている。新規投資に支えられたオマーンのドゥクム港の拡張は、インド洋ゲートウェイ戦略の要となっている。クウェートは通関手続きを合理化し、バーレーンはジャストインタイム在庫フローを誘致するために5時間通関保証を推進している。湾岸鉄道はやがてこれらの市場を連続したマルチモーダル回廊に結び付け、規制の調和が追いつけばコスト効率をもたらすことが期待されている。
規制環境
GCC加盟国全体における契約物流業務は、GCC諸国共通関税法(2002年)を基盤とするGCC関税同盟の枠組みの下で運営されており、これは共通関税および中核的な税関手続きを支えている。運用面での収斂は、最初の入国地点における税関手続き統一ガイド(2025年)によっても強化されており、これは最初の入港地点における文書手続きと通関手続きを標準化し、3PL企業が保税倉庫、在庫の可視性、国境を越えた流通フローをどのように設計するかに影響を与えている。
輸送面では、GCC諸国間国際陸上輸送統一法(2022年12月の第43回GCC最高評議会で承認)が国境を越えた陸上輸送業務の地域全体の法的基盤を提供しており、各国の規制当局が免許および遵守要件を定めている。サウジアラビアでは、運輸総局(TGA)がLogistiプラットフォームを含む事業者および物流施設の免許を管轄しており、事業所や車両の登録手続きにおけるデジタル遵守の役割が高まっている。UAEでは、2026年閣僚決定第74号により、緊急時における国内陸上輸送、港湾業務サービス、および関連する陸上物流サービスの不当な価格上昇の禁止が導入され、契約価格やサービスレベルのコミットメントに影響を与えうるコスト安定化の要素が加わった。
バリューチェーン分析
GCCの契約物流バリューチェーンは、海上・航空ゲートウェイでの輸入フローから始まり、港湾・ターミナルでの取扱いと税関手続きを経て、保税・非保税倉庫、複数荷主向けフルフィルメント、国内流通へと進む。中間層は、フリーゾーンおよび産業クラスターの倉庫(医療用出荷向けのコールドチェーンやGDP準拠スペースを含む)、および保管を荷主固有のワークフローに変えるキッティング、包装、ラベリング、簡易組立などの付加価値サービスによって形作られている。コントロールタワー、WMS/TMSプラットフォーム、コンプライアンスシステムがこれらの工程を結び付け、消費者向け、リテール向け、アフターサービス向けプログラムにおいてラストマイルおよびリバースロジスティクスが循環を完結させている。
近年の投資やパートナーシップは、インフラ所有者と荷主が港湾から内陸への連携を強化し、輸送経路の選択肢を拡大している様子を示している。Gulftainerはコー・ファッカン港への投資プログラムを加速させ、容量を350万TEUから500万TEUに拡大しており、サウジ港湾局(Mawani)はDP WorldおよびRed Sea Gateway Terminalとともにジッダ・イスラミック港で1億7,000万米ドルの拡張を発表した。これらはいずれも主要ゲートウェイ周辺の処理能力および倉庫立地の決定に影響を与える。荷主側では、BorouGeがGulftainerおよびEtihad Railと物流パートナーシップを締結したことで、大規模産業生産者に紐づく鉄道対応の輸出および内陸流通需要の高まりが浮き彫りになっており、MaerskとSaudi Post(SPL)がジッダのMaersk Integrated Logistics Parkをめぐって提携したことは、eコマース主導の物量に対するフルフィルメント、幹線輸送、最終配送能力のより緊密な統合を反映している。
競合状況
GCC契約物流産業は中程度に集中しています。DHL Supply Chain、CEVA Logistics、Kuehne + Nagel等のグローバル統合企業が、Aramex、Gulf Warehousing Company、Almajdouie Logistics等の地域チャンピオンと競合しています。自動化投資が競争環境を再定義しており、DHLの10億ユーロ(11.6億米ドル)のコミットメントとBoston Dynamicsとの1,000台のロボット追加導入契約が生産性と安全性を拡大しています。CEVAはAIルートエンジンに接続するクラウドベースのコントロールタワーを展開し、Kuehne + NagelはドバイサウスにGMP準拠の医薬品対応サイトを拡大しています。
地域企業は現地化されたコンプライアンスの専門知識と統合ランドブリッジサービスで対抗しています。GWCは2024年に15.82億カタールリヤル(4億3,425万米ドル)の収益を記録し、カタールおよび近隣諸国でeコマース、貨物輸送、契約物流を拡大しています。Almajdouieは国内付加価値(ICV)義務に沿った保税トラッキングネットワークに投資し、石油化学契約を確保しています。
戦略的買収が能力構築を加速させています。最近の取引はコールドチェーン、逆物流、eコマーステクノロジーを対象としており、市場の幅とデジタルの深みへの経路として統合が進んでいることを示しています。持続可能性が競争軸として浮上しており、GWCはスコープ1排出量3%削減、スコープ2排出量6%削減を誓約し、太陽光パネルの屋上設置とLED改修を実施しています。クライアントは入札評価においてESG指標をますます重視しており、スピードとコストに加えてグリーンオペレーションの必要性を強化しています。
GCC契約物流産業リーダー
DHL Supply Chain (Deutsche Post DHL Group)
Aramex PJSC
CEVA Logistics
Kuehne + Nagel International AG
DSV Solutions
- *免責事項:主要選手の並び順不同
GCC 契約物流市場
- DHL Supply Chain (Deutsche Post DHL Group)
- Aramex PJSC
- CEVA Logistics
- Kuehne + Nagel International AG
- DSV Solutions
- Yusen Logistics
- Gulf Warehousing Company (GWC)
- Al Futtaim Logistics
- Almajdouie Logistics
- Hellmann Worldwide Logistics
- Rhenus Logistics
- Bahri Logistics
- FedEx Logistics
- UPS Supply Chain Solutions
- Gulf Agency Company (GAC)
- Mohebi Logistics
- Integrated National Logistics
- Hala Supply Chain Services
- GEODIS
- CJ Logistics Corporation
- SAL Saudi Logistics Services Co.
- NAQEL Express
- LogiPoint (Red Sea Gateway Logistics)
- RSA Global
- Kanoo Logistics

市場機会と将来展望
ホワイトスペースは、容量、コンプライアンス、マルチモーダル接続性が交差する領域、特に複数荷主向けeコマースフルフィルメント(返品を含む)、医薬品グレードのコールドチェーン業務、滞留時間と二重取扱いを削減する港湾から内陸への回廊において最も明確に見られる。既に進行中の具体的な整備がこれらの機会領域を強化しており、CEVA LogisticsがドバイサウスにeコマースO向けの23,000平方メートルの施設を開設し、1日30,000ユニットの処理能力を実現したこと、MEDLOGがダンマームのキング・アブドゥルアジズ港に10万平方メートル超、容量30万TEU超の統合物流パークを開設したことが挙げられる。これらの追加は、サウジアラビアとUAEにおける統合倉庫、在庫オーケストレーション、契約ベースの流通に対する需要を支えており、そこでは長期契約が主流であり、荷主はますますバンドル化された付加価値サービスを求めている。
第二の機会の軸は、単独の拠点から、港湾、内陸ドライポート、鉄道リンクを基盤とした相互接続された貿易・産業物流ネットワークへの転換である。AD Ports Groupが統合された複合輸送内陸物流ネットワークを構築し、GulftainerがAl Dhaid複合輸送貿易回廊(年間150万TEUの容量を想定した150ヘクタールの施設)を発表したことは、海上、陸上、鉄道の各インターフェースを横断してエンドツーエンドのソリューションを運用できる3PL企業にとっての対応可能な範囲を拡大している。この事業環境は、最初の入国地点における税関手続きの標準化やデジタル免許ワークフローといったコンプライアンス主導のサービス設計、および緊急時の輸送・港湾サービス価格規制が契約構造やSLAリスク配分に影響を与えるコスト安定化型のサービスモデルなど、差別化された提供内容の余地も生み出している。
Recent Industry Developments in GCC 契約物流市場
- 2026年5月:AramexはUAEにおいてAmazonとの複数年にわたる戦略的パートナーシップを発表し、物流能力と信頼性の拡大を目指した。この提携は、大規模なeコマース物量に対応するより高いスループットのフルフィルメントおよび配送業務を支え、競合する3PL企業間でのサービスレベルおよびテクノロジー統合の基準を高めている。
- 2025年12月:DHL Supply Chainは、ドバイサウスに55,000平方メートルの複数荷主向け倉庫を建設するため1億2,000万ユーロの投資を発表し、2026年第1四半期に着工が予定されている。このプロジェクトは、主要フリーゾーンの物流クラスターにおけるグレードA複数荷主向け容量を拡大し、DHLが標準化された拡張性のある業務で多業種の顧客に対応する能力を強化する。
- 2024年10月:CEVA LogisticsとAlmajdouie Logisticsは、サウジアラビアで統合物流ソリューションを提供する合弁事業CEVA Almajdouie Logisticsを最終合意した。この合弁事業の構造は現地での事業カバレッジを深め、大規模な産業・リテールプログラムに合わせた国内対応能力を必要とする契約物流案件への提案を支えている。


GCC 契約物流市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、第三者が顧客のために契約された物流業務を運営する際にGCC諸国で得られる収益を追跡しており、管理契約の一部として倉庫保管、国内輸送の実行、在庫の可視性、注文フルフィルメントを対象としている。
対象範囲外:GCC域外で請求される国境を越えたフォワーディング、単独のラストマイル配送収益、および純粋な倉庫スペースの賃貸は除外される。
セグメンテーション概要
- サービス別
- 輸送管理
- 道路
- 航空
- 海上
- 鉄道
- 倉庫・配送
- コールドチェーン/温度管理
- 非コールドチェーン/非温度管理
- 付加価値サービス(キッティング、梱包、組立など)
- 輸送管理
- エンドユーザー産業別
- 製造・自動車
- 消費財・小売(eコマースを含む)
- ハイテク・電子機器
- 医療・医薬品
- 石油・ガス・化学品
- その他エンドユーザー
- 契約期間別
- 短期(1年未満)
- 長期(1年以上)
- 国別
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- オマーン
- バーレーン
データソース、市場規模の測定、および検証
デスクリサーチ
まず、需要プールを設定し、各国間でGCCの境界を一貫させるためにデスクリサーチから始める。GCC各国の統計ポータル、中央銀行の発表、税関・貿易統計、港湾・民間航空当局の交通動向などの公的情報源を利用し、貨物活動や倉庫スループットの指標の基盤とする。
活動を外部委託型契約物流の価値へと変換するため、事業者のウェブサイト、年次報告書、投資家向け説明資料、地域の業界紙も確認し、契約獲得、容量の追加、サービス拠点の情報を得る。必要に応じて、企業財務やインテリジェンスに関する有料サブスクリプション、出荷レベルの輸出入確認、特許データベースを参照し、自動化の導入状況やサービス能力の変化を確認する。これらの例は例示であり網羅的ではなく、収集、検証、および明確化のために他の公的情報源も使用された。
一次インタビューおよび調査
次に、サウジアラビア、UAE、カタール、クウェート、オマーン、バーレーン全域の物流事業者、施設運営者、貨物購入者、業界専門家との専門家対話および構造化調査を通じて仮説を検証する。回答者からの情報は、外部委託の浸透度、地域における一般的な契約形態、燃料費・人件費・倉庫利用率に応じた価格の変動を確認するために使用され、モデルが現在の運用実態を反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:29% | 経営幹部(CXO):14% |
| ミドルティア:57% | 機能/部門リーダー:33% |
| 小規模企業:14% | マネージャー:53% |
市場規模の測定と予測
市場規模の測定は、トップダウンおよびボトムアップのロジックを用いて構築されており、国別の物流活動および業界の需要指標を再構築して対応可能な外部委託型契約物流プールを算出し、その後サービス強度の仮定を通じてフィルタリングする。実際には、非石油貿易フロー、リテールおよびeコマース受注成長の指標、産業生産動向、港湾・空港の貨物スループット、倉庫容量の追加などの指標をマッピングし、それらをインタビュー対象者が説明する契約物流支出パターンと関連付けている。
その総計は、サンプル抽出した事業者収益の集計、倉庫面積と利用率および標準的な料率レンジとの三角測量、チャネル対話を通じた輸送管理量の検証といった選択的なボトムアップチェックによって再検証される。企業の開示情報が限られている場合は、同業グループの代替指標と国別構成のロジックを用いてギャップを処理し、その後、外れ値がGCC全体の総計を歪めないよう調整パスを行う。
予測にあたっては、インフラ整備、製造業および医薬品分野への投資、顧客の外部委託傾向の変化など、地域において重要なマクロおよび業界の推進要因を対象にシナリオ分析を適用する。価格推移および利用率に関する仮定は、一次調査の議論から得られたコンセンサスに沿ったものとし、将来予測が年次ごとに現実的なものとなるようにしている。
データ検証と更新サイクル
成果物は、トン当たりの想定支出額および平方フィート当たりの想定支出額を貿易、貨物、容量データセットからの独立した指標と比較検証し、その後、国別シェアが既知の投資パターンと方向性において一致していることを確認することで検証される。差異が大きすぎると判断される場合は、推進要因の仮定を再検討し、通貨換算のタイミングを再確認し、承認前に選定した回答者に再連絡して明確化を図る。
論理的一貫性についての二次アナリストレビューが実施され、その後、主要な契約受注、政策変更、急激な運送コストの変動といった重要な出来事を反映するための最終公開前レビューが行われる。本報告書は年次で更新され、市場に大きな影響を与える動向が確認された場合には中間更新が行われる。
Mordor IntelligenceのGCC契約物流市場規模と他の公表推定値との比較
GCC契約物流に関する公表数値は、タイトルが似ていても異なる場合がある。これは、サービス範囲、請求地、対象とする契約種類が常に一致しているわけではないためである。差異はまた、各発行元が外部委託の浸透度をどのように扱うか、および燃料費や人件費の変動に敏感な市場において価格の仮定がどの程度の頻度で更新されるかにも起因する。
単独のラストマイル配送収益はMordor Intelligenceの対象範囲外であり、そのため一部のより広範な物流推定値は、成長率が同程度に見えても、より高い数値になることがある。もう一つの一般的な差異は、一部の数値が域外で請求される国境を越えたフォワーディングを含めている、あるいは純粋な保管賃貸を契約物流として扱っている点であり、これらの収益は管理型サービス契約とは異なる挙動を示す。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.33 B (2025) | |
| グローバルコンサルティング企業A | USD 12.50 B (2024) | 追加のサプライチェーンマネジメントおよび隣接する物流収益を含むと見られる、より広範な定義を用いており、ラストマイル配送や保管賃貸などの除外項目に関する明確さが限られているため、総額が高くなる可能性がある。 |
| 業界出版社B | USD 6.90 B (2023) | より早い基準年から始まり、より高い長期成長経路を適用しており、明確な除外項目を示していないため、年度を揃える際に管理型契約物流と隣接サービスを区別することが難しくなる。 |
表全体を見ると、その差は主に、契約された管理サービス収益として計上されるものと隣接する物流収入との区別、および基準年と更新頻度の違いによって説明される。各手順は、総計を観測可能な活動指標に結び付け、事業者側および施設側からの入力によって再検証することで透明性を保っており、これはクライアントの利用に対して仮定を現実的なものに保つ助けとなっている。


レポートで回答される主要な質問
GCC契約物流市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
市場は2026年に77億米ドルに達し、2031年までに98.5億米ドルに達すると予測されており、年平均成長率(CAGR)5.04%を反映しています。
GCC契約物流市場で最大のシェアを持つ国はどこですか?
サウジアラビアが2025年の市場の52.60%を占めてトップであり、59の物流センターの設立を目指すビジョン2030投資に支えられています。
現在市場を支配しているサービスセグメントはどれですか?
倉庫・配送が2025年の収益の46.40%を占めており、サウジアラビアとアラブ首長国連邦全体の物流ゾーンへの大規模な投資によって牽引されています。
最も急速に拡大しているエンドユーザー産業はどれですか?
医療・医薬品が最も急速な成長を示しており、コールドチェーンニーズの増大と医療支出の拡大により、2026年から2031年にかけて年平均成長率(CAGR)8.65%で前進しています。
市場効率を制限する主な課題は何ですか?
カボタージュ規制、Aグレード倉庫の不足、通関手続きの多様性がコストを増加させ、リードタイムを延長し、越境ネットワーク最適化を制限しています。
競合状況はどの程度集中していますか?
上位5社の物流プロバイダーが市場収益の約55%を合計で支配しており、グローバルプレーヤーと地域プレーヤーの双方が影響力を持つ中程度の集中度を示しています。
最終更新日:



