
フィットネスおよびレクリエーションスポーツセンター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
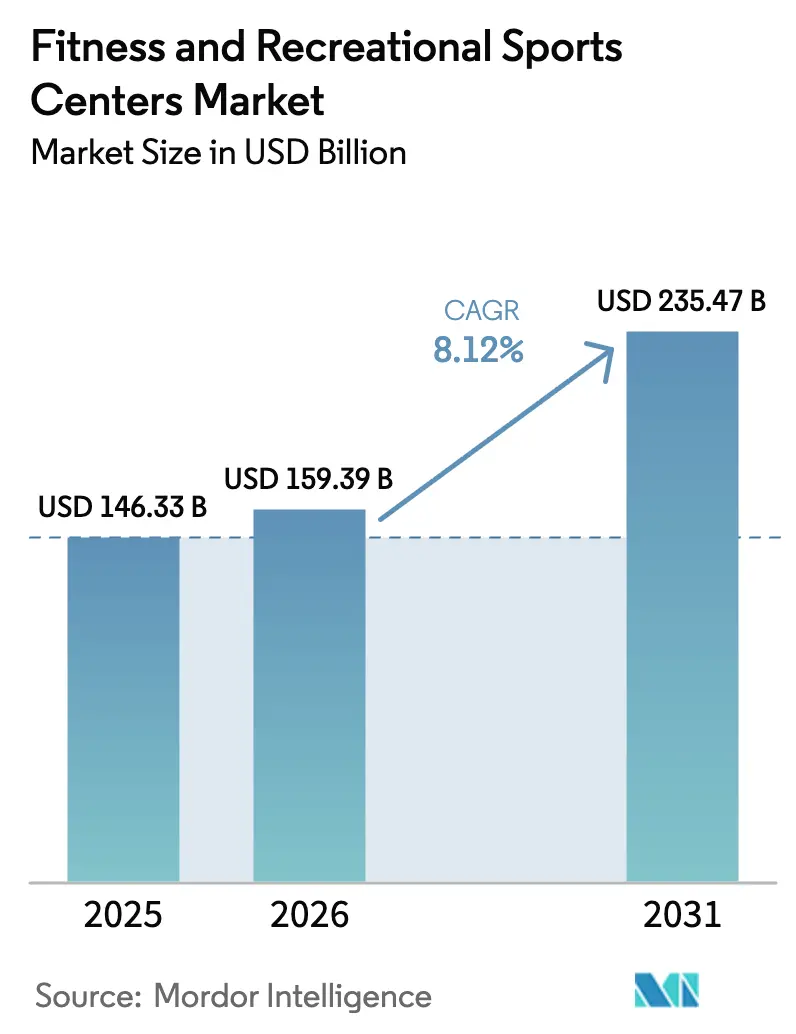
| 市場規模 (2026) | 159.39 十億米ドル |
| 市場規模 (2031) | 235.47 十億米ドル |
| Growth Rate (2026 - 2031) | 8.12 % |
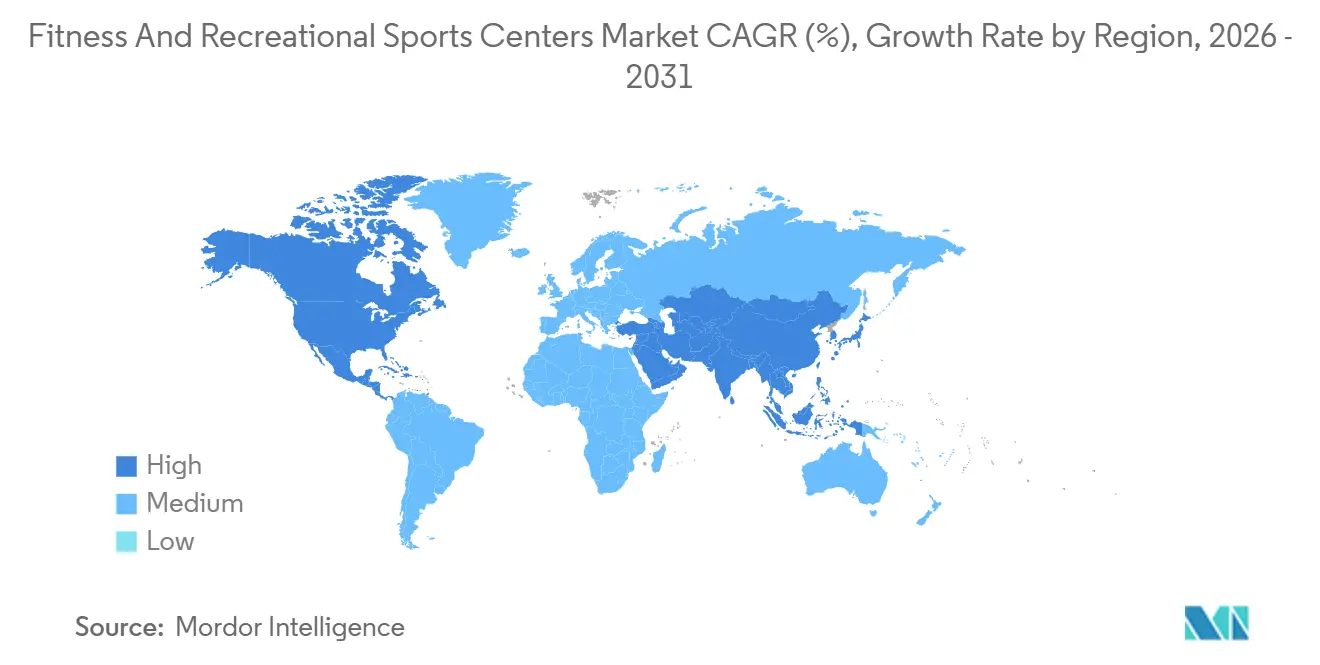
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
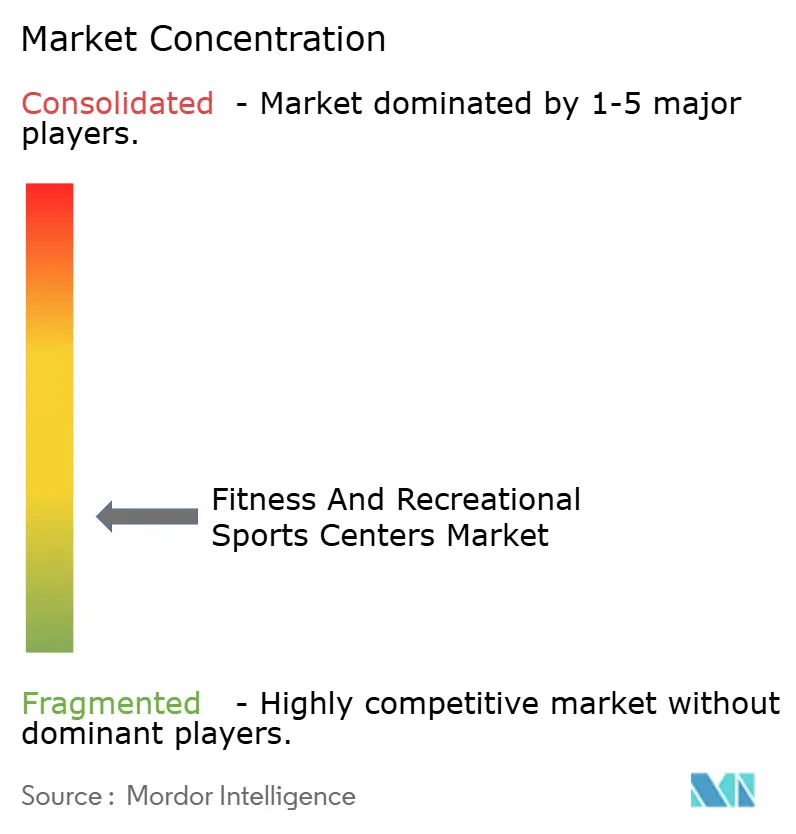
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィットネスおよびレクリエーションスポーツセンター市場分析
フィットネスおよびレクリエーションスポーツセンター市場規模は2025年に1,463億3,000万米ドルと評価され、2026年の1,593億9,000万米ドルから2031年には2,354億7,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは8.12%です。この力強い拡大は、予防医療への家計支出の増加と、定期的な身体活動を奨励する政府の施策によって促進されています。会員のエンゲージメントを認証するオペレーターは、準公的な収益源を活用できるようになり、景気循環によるショックからキャッシュフローを守ることができます。フォーマットの多様化により競争戦略が鮮明になっており、ブティックスタジオはプレミアム価格を設定できる一方、大型チェーンは低価格会員制によってスケールメリットを維持しています。デジタル統合により施設はデータプラットフォームへと変貌しつつあり、アルゴリズムによる収容能力計画や成果連動型価格設定が可能になっています。企業向けウェルネスプログラムとシニア向け予防ケアの並行した成長により、雇用主と保険会社が利用率連動型契約を共同で資金提供するなか、調達機会が拡大しています。
主要レポートのポイント
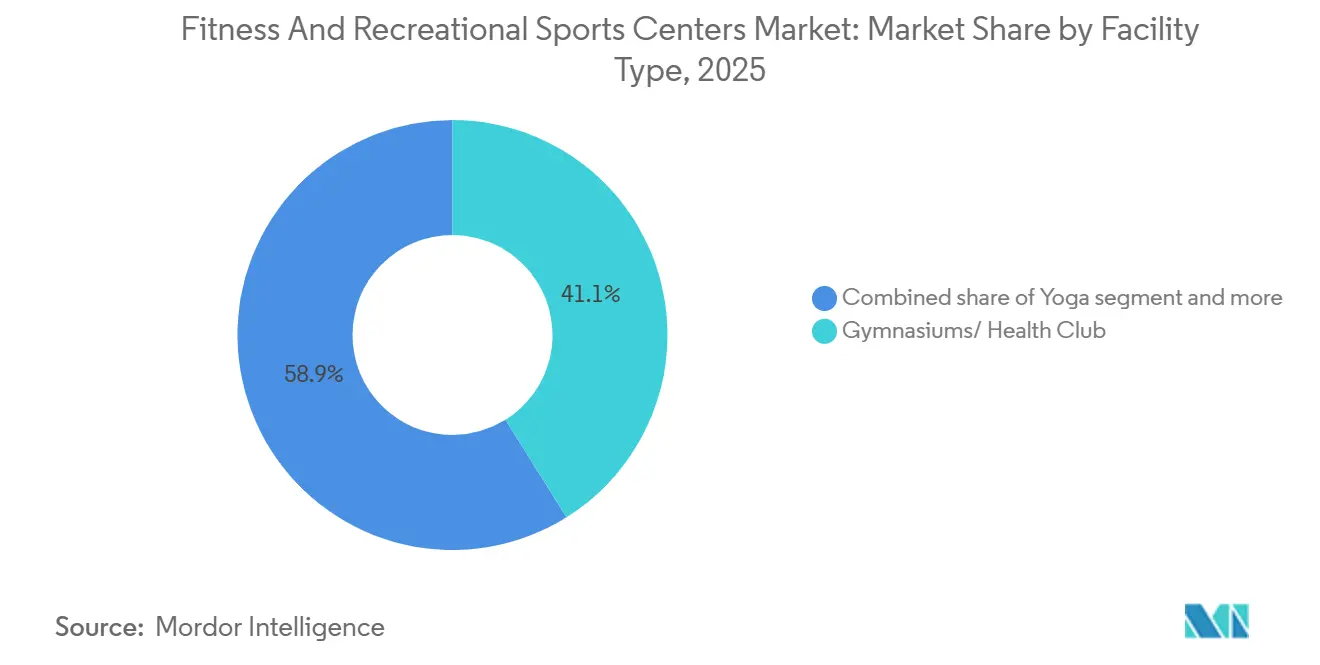
- 施設タイプ別では、体育館・ヘルスクラブが2025年のフィットネスおよびレクリエーションスポーツセンター市場シェアの41.15%を占め、ヨガスタジオは2031年までに8.53%のCAGRを達成する見込みです。
- エンドユーザー別では、成人が2025年の収益の46.26%を生み出し、子ども・児童セグメントは2031年までに9.24%のCAGRで拡大すると予測されています。
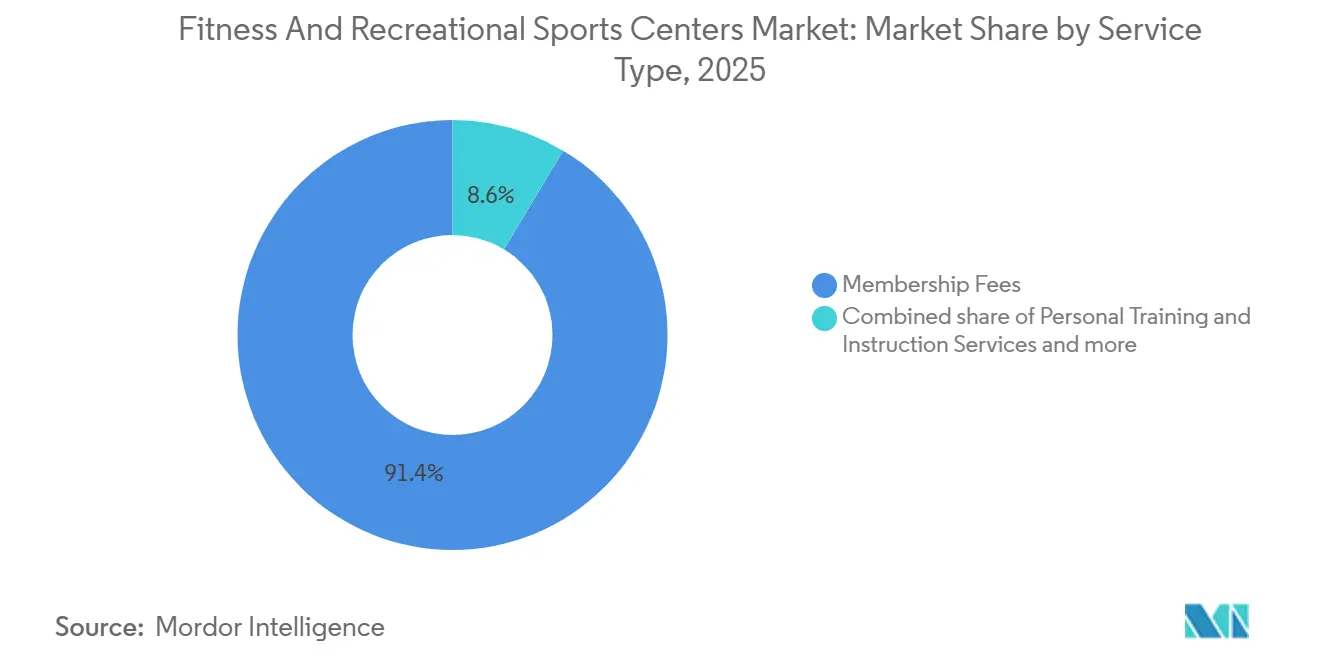
- サービスタイプ別では、会員制が2025年の収益の91.35%を占めましたが、パーソナルトレーニングおよび指導は2031年までに8.75%のCAGRで成長しています。
- 地域別では、北米が2025年に38.44%のシェアでトップとなり、アジア太平洋は2031年までに9.43%のCAGRで加速すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康・ウェルネス意識の高まり | +1.8% | 世界全体、特に北米と欧州で顕著 | 中期(2〜4年) |
| ブティックおよび特化型フォーマットの成長 | +1.5% | 北米、欧州、アジア太平洋の都市部 | 短期(2年以内) |
| 企業向けウェルネスプログラムの拡大 | +1.2% | 北米、欧州、シンガポール、日本、オーストラリア | 中期(2〜4年) |
| デジタル統合とスマートフィットネス | +1.0% | 世界全体、北米とアジア太平洋のテクノロジーセンターが主導 | 短期(2年以内) |
| 高齢化社会と予防的取り組みの普及 | +0.9% | 欧州、北米、日本、韓国 | 長期(4年以上) |
| アマチュアスポーツへの参加増加 | +0.7% | アジア太平洋、南米、中東およびアフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
健康・ウェルネス意識の高まり
予防医療が治療医療費と同等に位置づけられるようになるにつれ、家計の支出パターンが変化しており、フィットネスセンターは任意のライフスタイルサービスから必須の健康インフラへと再定義されています。米国疾病予防管理センター(CDC)の「アクティブ・ピープル、ヘルシー・ネーション」イニシアチブは2027年までに2,700万人の参加者を取り込むことを目指しており、ジムオペレーターがコンプライアンスと公衆衛生報告を支援するためにバイオメトリクス追跡技術を採用することを促しています[1]出典:米国疾病予防管理センター、「アクティブ・ピープル、ヘルシー・ネーション」、CDC.GOV。2024年、世界保健機関は身体的不活動が医療費として世界経済に年間3,000億米ドルのコストをもたらすと推定し、ドイツ、シンガポール、オーストラリアなどの国々の政府が確認済みのジム出席に連動した税額控除の試験導入を促しています[2]出典:世界保健機関、「身体活動」、WHO.INT。この政策転換は会員費を事実上の準公的資金として再定義し、オペレーターの裁量的消費者支出への依存を低減させ、景気後退期における収益の安定化に寄与しています。
ブティックおよび特化型フィットネスフォーマットの成長
ブティックフィットネススタジオは、従来のジムモデルをインストラクター主導のフォーマット特化型クラスに分解することで不均衡な収益成長を獲得しており、大型チェーンの会員費に比べて40〜60%のプレミアム価格を実現しています。Xponential Fitnessは2024年第3四半期時点で世界3,150スタジオを運営し、システム全体の売上高は4億580万米ドルと前年比9%増を報告しました。Club Pilates、CycleBar、StretchLabなどのブランドは、それぞれ異なるバイオメカニクスのニッチを対象としています。そのフランチャイズモデルは不動産リスクをライセンシーに移転しながら、インストラクター認定とデータ駆動型クラススケジューリングを一元管理することで、バランスシートへの負担なく急速な拡大を可能にしています。ヨガスタジオは2031年までに8.53%のCAGRで成長すると予測されており、施設タイプの中で最も高い成長率を示しています。これは企業向けウェルネスプログラムが燃え尽き症候群への対策としてマインドフルネスと筋力トレーニングを組み合わせる傾向が強まっているためです。同時に、F45 TrainingとOrangetheory Fitnessは、ウェアラブル心拍数モニターを統合してパフォーマンスをゲーム化するHIITフォーマットを拡大しており、リアルタイムデータとリーダーボードを活用してエンゲージメント、リテンション、ネットワーク効果を高めています。
企業向けウェルネスプログラムの拡大
雇用主は医療費の上昇を抑制し欠勤を減らすために、フィットネス補助金を総報酬パッケージに組み込んでおり、この傾向は景気変動時における施設利用率の安定化に寄与しています。PwCの2024年労働力調査によると、多国籍企業の68%がジム費用の払い戻しまたはオンサイトフィットネス施設を提供しており、2020年の42%から増加しています。フォーチュン500企業はウェルネス福利厚生に従業員1人当たり年間平均800米ドルを配分しています。Life Time Fitnessは、2024年の新規会員の22%が企業パートナーシップによるものであり、契約は一人当たりの定額料金ではなく、文書化された従業員エンゲージメントに価格を連動させた利用率閾値に基づいて構成されていると報告しました。頭数ベースから成果ベースの価格設定へのこの転換は、監査対応可能な出席データを生成するバイオメトリクス追跡とデジタルチェックインシステムに投資するオペレーターに報いるものです。シンガポールの健康促進委員会は2025年に企業向けウェルネス助成金を拡充し、従業員のボディマス指数または血圧指標の測定可能な改善を実証した雇用主に対してフィットネスプログラム費用の最大50%を補助しています[3]出典:健康促進委員会、「企業向けウェルネス助成金」、HPB.GOV.SG。このような官民共同資金調達モデルは日本、オーストラリア、オランダでも台頭しており、複数のステークホルダーとの契約交渉とコンプライアンス報告に対応できるチェーンにとって調達の追い風となっています。
デジタル統合とスマートフィットネスの普及
コネクテッド機器とウェアラブル統合により、ジムはデータ駆動型プラットフォームへと変貌しており、オペレーターはパフォーマンスインサイトを収益化しながら個人レベルでリテンション戦略を調整できるようになっています。2024年、Planet FitnessはApple Watch、Fitbit、Garminと互換性のあるIoT対応有酸素運動機器を1,200拠点に導入する計画を発表し、会員が複数拠点でトレーニングを追跡し、アルゴリズムが生成する運動推奨を受け取れるようにしました。この相互運用性のレベルは、不均一な機器アクセスという主要な解約原因に対処するもので、動的な収容能力管理をサポートし、プッシュ通知を通じて会員を利用率の低い時間帯に誘導することで実現しています。Pelotonも同様に、ハードウェア主導の成長からB2Bパートナーシップへと焦点を移し、2024年半ばまでに800のホテルジムと200の企業向けフィットネスセンターにコネクテッドバイクとトレッドミルを設置し、直接消費者向け需要の軟化の中でソフトウェアライセンス収益を継続的に生み出しています。ブティックスタジオもスマートミラーとAIベースのフォーム修正ツールを採用しており、リアルタイムのバイオメカニクスフィードバックを提供することでプレミアム価格設定を支援し、怪我に関連する責任リスクを低減しています。同時に、顔認証や指紋スキャンを使用したバイオメトリクスチェックインシステムが決済プラットフォームと統合されており、オンボーディングを効率化し、フロントデスクの人件費を30〜40%削減しています。これは賃料の高い都市部において意味のあるマージン上の優位性となっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資要件 | -1.1% | 世界全体、特に賃料の高い都市市場で顕著 | 短期(2年以内) |
| 熟練トレーナーおよびスタッフの不足 | -0.8% | 北米、欧州、アジア太平洋の先進市場 | 中期(2〜4年) |
| 規制およびライセンスの課題 | -0.6% | 欧州、アジア太平洋、南米 | 中期(2〜4年) |
| 需要の季節的・地域的変動 | -0.4% | 北米、欧州、季節的観光市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期投資要件
不動産、機器、テクノロジーインフラをカバーする高い施設開設初期費用は、参入障壁を生み出し、資本力のあるチェーンに市場シェアを集中させ、地方都市への拡大を制限しています。1万〜1万5,000平方フィートの中規模ジムは、機器メーカーや不動産コンサルタントの業界ベンチマークに基づくと、通常50万〜150万米ドルの初期投資が必要であり、有酸素運動・筋力トレーニング機器が総費用の約30〜40%を占めます。ブティックスタジオは全体的な資本支出は低いものの、フローリング、ミラー、音響システムなどの特殊な要件により1平方フィート当たりのコストは高くなります。例えば、2,000平方フィートのヨガスタジオには通常15万〜30万米ドルの内装工事費が必要です。主要都市部における長期リース契約は10年に及ぶことが多く、個人保証を含むため、会員数の伸びが期待を下回った場合にフランチャイジーは持続的な下振れリスクにさらされます。IoT対応機器、バイオメトリクスアクセスシステム、統合決済プラットフォームを含むスマートジムへのアップグレードに関連する追加費用は、改修予算に10万〜25万米ドルを加算する可能性があり、リテンション改善の明確な証拠なしには低価格オペレーターにとって正当化が困難です。機器ファイナンスやセール・リースバックモデルが普及しつつありますが、2024〜2025年の金利変動により借入コストが上昇し、新規拠点の収益を圧迫し、地域チェーンの拡大計画を遅らせています。
規制およびライセンスの課題
国ごとに断片化した規制の枠組みは大きな行政負担を課し、特に複数国への拡大を目指すチェーンにとって市場参入を遅らせる可能性があります。欧州連合内では、フィットネス施設の基準が大きく異なります。ドイツはTÜV認定審査員による年次検査を義務付け、フランスは営業時間中を通じてCPR訓練を受けたスタッフの常駐を要求し、スペインは収容人数に基づく換気基準を施行しています。ISO 9001品質認証は、公共部門の契約や健康保険の払い戻しを求めるオペレーターにとってますます必要不可欠となっていますが、12〜18ヶ月の審査プロセスと2万〜5万米ドルのコンサルティング費用は、規模の小さい独立系オペレーターを敬遠させることが多いです。インドでは、ライセンス要件が州によって異なります。マハラシュトラ州では消防安全承認に6〜9ヶ月かかる場合があり、カルナータカ州では5,000平方フィートを超える施設に環境許可を要求しています。中国では、国家体育総局が運営ライセンスをインストラクターと会員の比率(会員100人につき少なくとも認定トレーナー1人)に連動させ、2,000平方メートルを超える施設には自動体外式除細動器などの緊急医療機器の設置を義務付けており、国家の支援を受けるオペレーターに有利な状況となっています。賠償責任保険のコストも北米と欧州で上昇しており、機器による怪我や監督の不備に関連する訴訟が主な要因です。中規模ジムの場合、年間保険料は通常1万〜3万米ドルの範囲であり、規制遵守の財務的負担に加わっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
施設タイプ別:
ブティックフォーマットが従来のジムの優位性を再編体育館・ヘルスクラブは2025年に市場の41.15%のシェアを占め、1つの屋根の下で幅広い機器と多世代向けプログラムを提供できる能力によって牽引されています。一方、ヨガスタジオは2031年までに8.53%のCAGRで成長しており、施設タイプの中で最も高い成長率を示しています。これは企業向けウェルネスプログラムがマインドフルネストレーニングと従来の筋力コンディショニングを組み合わせる傾向が強まっているためです。Club Pilates、CycleBar、StretchLab、YogaSixをフランチャイズ展開するXponential Fitnessは、2024年第3四半期までに世界3,150スタジオを運営し、システム全体の売上高は4億580万米ドルと前年比9%増を報告しており、特化型フォーマットがプレミアム価格設定と急速なフランチャイズ成長を支援することを実証しています。ズンバ、バー、ダンスカーディオフォーマットを含むエアロビックダンススタジオは、TikTokによるバイラル効果の恩恵を受けており、ユーザー生成の振り付け動画がZ世代とミレニアル世代の消費者の間でトライアル会員を促進しています。ハンドボール施設は欧州と南米に集中しており、自治体の共同資金調達によりオペレーターの資本要件が低減されています。一方、ラケットスポーツは復活を遂げており、2020年から2024年にかけて米国でのピックルボール参加者が158%増加したことが主な要因で、オペレーターは利用率の低いテニスコートを転用しています(スポーツ・フィットネス産業協会)[4]出典:スポーツ・フィットネス産業協会、「2024年参加レポート」、SFIA.ORG。
水泳施設は中東市場で拡大しており、極端な暑さが屋外運動を制限しています。サウジアラビアのビジョン2030スポーツ戦略は水泳センターの建設に13億米ドルを配分し、社会改革目標に沿って女性参加率40%を目指しています。スケートリンクは冷凍のためのエネルギーコストが高く、寒冷地以外での収益性を制限していますが、カナダとスカンジナビアのオペレーターはホッケーリーグ、フィギュアスケート、一般公開セッションなどの多目的プログラムを通じて利用率を最大化しています。クライミングジム、トランポリンパーク、ファンクショナルトレーニングスタジオを含む「その他」セグメントはベンチャーキャピタルを引き付けており、クライミングジムは2024年パリオリンピックへのスポーツ採用によって主流の認知度が高まった恩恵を受けています。Planet Fitnessは2024年第3四半期に2,600拠点と1,970万人の会員を擁し、低コスト・高ボリュームモデルの継続的な強さを示しています。ただし、同社の11億米ドルの収益は月額10〜25米ドルの平均会費を反映しており、月額150〜300米ドルを請求できるブティックチェーンと比較して会員1人当たりの収益性は限られています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


エンドユーザー別:
小児向けフィットネスが成人の成長を上回る子ども・児童セグメントは2031年までに9.24%のCAGRで成長すると予測されており、自治体が体育教育の代替手段を導入し、保険会社が小児肥満予防の払い戻しプログラムを試験的に実施するなか、成人の成長を上回っています。成人は2025年のエンドユーザー収益の46.26%を占め、雇用主のウェルネス補助金と高齢者層における予防フィットネスの普及増加によって牽引されています。しかし、景気後退に強い収益源を求めるオペレーターにとって、ユース向けプログラムが主要な差別化要因として台頭しています。CDCは6〜17歳の子どもに1日60分の身体活動を推奨していますが、2024年に米国の青少年でこの目標を達成したのはわずか24%であり、学校とジムのパートナーシップや放課後プログラムの機会を生み出しています。Life Time Fitnessは2024年にジュニアアカデミーの提供を拡充し、水泳レッスン、ユーススポーツリーグ、STEM統合フィットネスキャンプを追加しました。月額費用は200〜500米ドルで、通常の成人会員費の2倍です。同社はまた、保護者が運動できるよう託児サービスも提供しています。
小児セグメントのオペレーターは、インストラクターへの必須の身元調査、子どもとスタッフの比率(6〜12歳では通常10:1)、ユースゾーンを成人エリアから分離する施設要件など、より厳格な規制監督に直面しています。インドのフィット・インディア・ムーブメントは2024年に学校フィットネスインフラを優先し、1億5,000万米ドルを配分して1万校の公立学校に体育館機器と認定体育教師を整備し、民間オペレーターがトレーニングとカリキュラム支援を提供する機会を創出しました。日本では、出生率の低下によりシニア向けプログラムへの注目が高まっていますが、東京や大阪などの都市部では、放課後の構造化された活動に対する保護者の需要に応えて、パルクール、武道、障害物コーストレーニングを提供するブティックキッズフィットネススタジオが増加しています。成人セグメントの成長は50歳以上のコホートにおける予防フィットネスの普及に支えられており、オペレーターはメディケアや国民健康保険の払い戻しを獲得するためにテレヘルスコンサルテーションや慢性疾患管理プログラムを組み込み、収益源を従来の会員費を超えて拡大しています。
サービスタイプ別:
会員制の商品化の中でパーソナルトレーニングがシェアを拡大会員費は2025年のサービスタイプ収益の91.35%を占めましたが、パーソナルトレーニングおよび指導サービスは2031年までに8.75%のCAGRで成長しており、デジタル専用サービスが機器アクセス会員制の価値を低下させるなか、消費者が成果重視のプログラムに対価を支払う意欲を示しています。北米では、パーソナルトレーニングセッションは通常1時間当たり50〜150米ドルの範囲であり、ブティックスタジオは収益とインストラクターのキャパシティのバランスを取るために、1人当たり30〜60米ドルで少人数グループセッション(3〜6名)を提供しています。オペレーターはプレミアム価格設定を正当化するためにAIによるフォーム修正ツールとウェアラブル技術を統合しており、トレーナーがパーソナライズされたプログラムを損なうことなくより多くのクライアントを管理できるようにしています。
栄養カウンセリング、理学療法、スパトリートメント、アパレルやサプリメントなどの小売製品を含む「その他のサービスタイプ」セグメントも拡大しており、会員制の商品化を相殺するための非会費収益を提供しています。Equinoxは2024年に、これらの付帯サービスが総収益の18%を占め、社内スパと栄養サービスが基本会費を超えて会員1人当たり月平均120米ドルを生み出していると報告しました。無制限の施設アクセスと一定回数のパーソナルトレーニングセッションを組み合わせたハイブリッド会員モデルが普及しており、トレーナーの稼働率を最大化し閑散時間帯のアイドルタイムを削減するアルゴリズムスケジューリングによって支援されています。NASMやACEなどの認定機関は、産前・産後フィットネス、スポーツ特化型コンディショニング、高齢者向けトレーニングなどの分野をカバーする専門資格を拡充しており、トレーナーがより高い料金を請求し商品化から身を守ることを可能にしています(nasm.org;acefitness.org)。プレミアムオペレーターは成果ベースの価格設定をますます採用しており、クライアントはセッション時間ではなく筋力向上や体組成の変化などの測定可能な進捗に対して支払いを行い、バイオメトリクス追跡とデータ分析に投資する事業者にとってマージン上昇の余地を生み出しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米フィットネス・レクリエーションスポーツセンター市場
北米は2025年の世界市場において38.44%のシェアを占めており、月平均60〜80ドルという高い一人当たりジム支出と、経済的不確実性の中でも需要を安定させる雇用主主導のウェルネスプログラムが成長を牽引している。米国が地域収益の大部分を占めており、月額10〜25米ドルを請求するPlanet Fitnessのような低コスト事業者と、月額150〜300米ドルのLife Timeのようなプレミアムブランドとの間に明確な分断が見られる。カナダでは、GoodLife Fitnessが400拠点以上を運営し、法人向けウェルネスパートナーシップへの注力を深めている。一方、メキシコでは、モンテレイやグアダラハラなどの製造業集積地において、多国籍企業が熟練労働者の獲得・定着を目的としてジムへのアクセスを補助しており、成長が見られる。
欧州フィットネス・レクリエーションスポーツセンター市場
欧州は断片化した市場構造を呈しており、フィットネス普及率は国によって大きく異なる。英国では7,000以上のジムと約1,100万人の会員を擁し、ドイツでは雇用主のウェルネス政策に支えられた堅固なヘルスクラブ文化が維持されている。スペインやイタリアなど南欧市場は、家計所得の回復に伴い低い支出盤から急速に成長している。低価格事業者は規模を拡大しており、PureGymは英国および欧州全域で500拠点以上を24時間・契約不要モデルで運営し、オランダを拠点とするBasic-Fitは2024年までに6カ国で1,300以上のクラブに拡大し、集中調達とマーケティングによって独立系事業者への圧力を強めている。ただし、ドイツのTÜV検査からフランスのスタッフィング要件、スペインの換気基準に至るまで、各国の規制が異なることでコンプライアンスコストが増大し、専任の規制対応能力を持つ大手チェーンが有利な立場に置かれる傾向がある。
アジア太平洋・中東アフリカ・南米フィットネス・レクリエーションスポーツセンター市場
アジア太平洋地域は最も成長が速い地域であり、都市化、所得の向上、および国主導のスポーツインフラへの投資に牽引され、2031年までに9.43%のCAGRで拡大すると予測されている。中国が地域成長の中核を担っており、国務院による2025年までに6,870億米ドルのスポーツ産業目標と5億人以上の定期的な運動実施者を基盤として、交通ハブ近隣の土地リース優遇措置から事業者が恩を受けている。インドのフィットネス市場は2024年に26億米ドルに達し、フィット・インディア・ムーブメントのもとで年率8〜10%の成長を遂げており、同運動はライセンスをアクセシビリティおよび大気質基準と連動させている。日本の40億米ドル市場は、国民健康保険の償還と連動した転倒予防プログラムなど高齢化社会向けサービスを重視しており、オーストラリアの31億豪ドル産業はファンクショナルトレーニング形式を拡大している。南米では、ブラジル市場がインフレと通貨圧力により2024年に縮小したものの、チリとコロンビアでは柔軟な価格設定とハイブリッドモデルを通じて中産階級の安定した需要が見られる。中東・アフリカでは、サウジアラビアのビジョン2030による水上施設への投資やUAEの法人ウェルネス義務化など、政府主導のウェルネス施策が恩恵をもたらしている一方、アフリカでの成長はインフラ制約により、ヨハネスブルグやケープタウンなどの主要都市部に集中している。

規制環境
フィットネス・レクリエーションスポーツセンターに関する規制は国ごとに、そして大規模市場では準国家レベルの管轄区域ごとに分断されており、複数拠点を展開する事業者にとって不均一なコンプライアンスコストを生み出している。米国では、Health & Fitness Associationが2025年に検討されたフィットネス関連法案を160件以上追跡し、うち21件が成立した。焦点は価格の透明性や自動更新規則といった消費者保護関連のテーマに置かれている。州レベルでは、サウスカロライナ州が2026年6月30日にAct 4635を承認し、自動契約更新に関する電子通知を認めた。契約や消費者保護規則に加え、事業者は市場によって異なる検査・衛生・安全に関する義務にも直面しており、賠償責任保険の費用がコンプライアンスに紐づく継続的な運営コストとなっている。
人員配置モデルやサービス設計もまた、専門資格認定や施設基準に関する規則によって形作られている。欧州連合では要件が大きく異なり、ドイツのTÜV関連の検査慣行、フランスの営業時間中のCPR訓練済みスタッフの配置、スペインの利用者数に基づく換気基準などが挙げられる。アジア太平洋地域では、Sport Singaporeが登録運動指導者向けの専門基準を強化し、2026年6月1日付でNational Registry of Exercise Professionals(NREP)登録の専門家に対しBasic Exercise Science(BES)認定を義務化した。これにより、指導型サービスや企業向けウェルネスプログラムを提供する事業者にとって、公認資格の重要性が高まっている。
競合環境
フィットネスおよびレクリエーションスポーツセンター市場は依然として高度に断片化しており、グローバルシェアの5%以上を占める単一のオペレーターは存在しません。この構造により、地域プレーヤーが地元の嗜好に合わせたプログラムを提供し、有利な自治体不動産の取り決めを確保する余地が十分に残されています。Planet Fitnessは2024年第3四半期に2,600拠点で1,970万人の会員を擁し、11億米ドルの収益を上げており、最小限のスタッフと低い月額料金に基づく高ボリューム・低タッチモデルの典型例です。一方、Life Timeは172の高級アスレチックリゾートを通じて77万7,000人の会員にサービスを提供し、2023年に24億米ドルの収益を上げており、パーソナルトレーニング、スパサービス、託児、プレミアムアメニティをバンドルすることで月額150〜300米ドルの会費を支えています。
Xponential Fitnessはフランチャイズ主導の戦略を通じて中間的な位置を占め、世界3,150スタジオを運営し、2024年第3四半期にシステム全体の売上高4億580万米ドルを計上しました。不動産リスクをフランチャイジーに移転しながら、インストラクター認定とデータ駆動型クラススケジューリングの集中管理を維持することで、バランスシートへの大きな負担なく効率的なスケーリングを可能にしています。テクノロジーが競争優位性をますます形成しています。Planet Fitnessが2024年にApple Watch、Fitbit、Garminデバイスと互換性のあるIoT対応有酸素運動機器を展開したことは、会員が複数拠点でトレーニングを追跡できるようにし、オペレーターがアルゴリズムによる収容能力計画を通じてピーク時の混雑を管理できるようにすることで解約を減らすことを目的としています。同時に、クライミングジムやファンクショナルトレーニングスタジオなどの新しいフォーマットはベンチャーキャピタルを引き付けており、2024年パリオリンピックへのクライミング採用による認知度向上が追い風となっています。
既存のオペレーターも会員制の商品化に対抗するために付帯サービスへの深化を進めており、Equinoxは2024年にスパ、栄養、関連サービスが総収益の18%を占め、基本会費を超えて会員1人当たり月約120米ドルを追加していると報告しました。企業向けウェルネスパートナーシップも競争を再編しており、Life Timeは2024年の新規会員の22%が定額料金ではなく測定された利用率に連動した雇用主契約を通じて獲得されたと指摘しています。規制要件が厳格化するにつれ、ISO 9001などの認証が公共部門や保険会社連動の収益源の前提条件となりつつありますが、コンプライアンスにかかる時間とコストは引き続き小規模な独立系事業者に不利に働いています。地方都市は不動産コストの低さと既存プレーヤーの少なさから未開拓の可能性を秘めていますが、高い初期資本需要と資格を持つトレーナーの不足が急速な拡大の主要な制約として残っています。
フィットネスおよびレクリエーションスポーツセンター業界のリーダー企業
Planet Fitness
Life Time Fitness
Basic-Fit
LA Fitness
Anytime Fitness
- *免責事項:主要選手の並び順不同
フィットネス・レクリエーションスポーツセンター市場
- Planet Fitness
- Basic‑Fit
- LA Fitness
- 24 Hour Fitness
- Anytime Fitness
- Life Time Fitness
- Equinox
- Gold’s Gym
- Snap Fitness
- F45 Training
- Orangetheory Fitness
- Crunch Fitness
- PureGym
- David Lloyd Leisure
- Virgin Active
- GoodLife Fitness
- YMCA
- CrossFit
- Town Sports International
- XSport Fitness

市場機会と将来展望
フィットネス参加が償還可能かつ測定可能なウェルネス活動として制度化されつつある分野で機会が拡大しており、事業者は監査対応可能なエンゲージメントおよび成果の追跡体制を構築するよう迫られている。米国では、2025年にフィットネスセンターの普及率が6歳以上人口の26.1%に達し、8,100万人の会員を有するに至った。この規模により、信頼性の高いチェックインデータとプログラム遵守に依存する企業・保険会社連携型プログラムの製品化が可能となっている。相互運用可能なデジタル体験に投資する事業者(例えば、Planet Fitnessが主要ウェアラブル機器と互換性のあるIoT対応カーディオ機器を1,200店舗に改修導入)は、利用連動型契約、キャパシティ管理型スケジューリング、追跡活動に紐づく付加サービスを通じて、アクセス型会費を超えた収益化への道筋を持つ。
サービスの空白地帯は、筋力トレーニング、リカバリー、メンタルウェルネス、その他の総合的な健康サービス周辺にも現れており、特にクラブ内での裁量的支出を増やす意欲のある層で顕著である。Health & Fitness Associationの報告によれば、Z世代とミレニアル世代が裁量的フィットネス支出成長の60%を占めており、これは機器利用のみのアクセスではなく、クラブ内での統合的なリカバリー、瞑想、ウェルネス付加サービスへの需要と一致している。プレミアム型のマルチサービス事業者は既に非会費収入の拡大方法を示しており、Equinoxは2024年に付帯サービスが収益の18%を占めると報告している。一方、予算型・中価格帯チェーンは、階層別会員制度、パートナー主導型体験、断片化した規制環境全体での展開向けに標準化されたプログラムで対応できる。
Recent Industry Developments in フィットネス・レクリエーションスポーツセンター市場
- 2026年7月:Planet Fitness, Inc.は、2026年7月20日から7月31日にかけて新規会員向けに最大3か月間無料となるApple Musicとの提携を発表した。この提携はエンゲージメントチャネルを拡大し、バンドル型デジタル体験を通じて会員のオンボーディングを加速する。
- 2026年7月:BravoFit(Planet Fitness Australia)は、Franchise Equity Partnersが今後のクラブ拡大資金として52.5パーセントの株式を取得したと発表した。この資本注入によりオーストラリアのポートフォリオが強化され、APAC市場での成長計画が加速する。
- 2026年7月:最大のPlanet FitnessフランチャイジーであるユナイテッドPFホールディングスは、債権者との間でデット・エクイティ・スワップについて交渉している。この取引はフランチャイザーとフランチャイジー間の財務力学を再構築し、拡大ペースに影響を与える可能性がある。


フィットネス・レクリエーションスポーツセンター市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、フィットネス・レクリエーションスポーツセンターが有料利用者向けに施設内でのフィットネス・スポーツサービスを提供することで得る収益をカバーし、主要地域における会員費や活動連動型サービス料を含む。
対象範囲外:自宅向けフィットネスコンテンツ、機器のみの小売販売、物理的施設へのアクセスを伴わない純粋なデジタルサブスクリプションは除外する。
セグメンテーション概要
- 施設タイプ別
- 体育館・ヘルスクラブ
- ヨガ
- エアロビックダンス
- ハンドボールスポーツ
- ラケットスポーツ
- スケート
- 水泳
- その他
- エンドユーザー別
- 成人
- 子ども・児童
- サービスタイプ別
- 会員費
- パーソナルトレーニングおよび指導サービス
- その他のサービスタイプ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東およびアフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは業界の全体像を把握し、モデルを再現可能で公開されたシグナルに基づかせるために使用された。参照したソースには、米国国勢調査局(NAICSサービス業の生産高と件数)、米国労働統計局(スポーツ・フィットネス施設に関連する雇用・賃金データ)、Eurostatの構造的企業統計、およびサービス業売上高を公表している主要国の国家統計局などが含まれる。
入力データを実用的なものにするため、世界的および各国のフィットネス・スポーツ団体、身体活動参加を追跡する公衆衛生機関、施設利用状況を報告する市や自治体のレクリエーション部門からの例示的資料も確認した。企業の提出書類、投資家向け資料、信頼できる報道は、価格変更、会員動向、拡大計画の相互検証に使用された。必要に応じて、企業財務・インテリジェンス、ニュースおよび財務データの有料購読、ならびに機器・施設イノベーションの動向を把握するための特許データベースを補完的に活用した。これらのソースは網羅的なものではなく、データ収集、検証、および調査中の明確化のために他にも多くの参照資料が使用された。
一次インタビューおよび調査
一次調査は、施設形態や地域を通じて収益が実際にどのように生み出されているかを検証し、その上でモデルに使用した前提条件のストレステストを行うことに重点を置いた。APAC、EMEA、アメリカ地域全体の事業者、業界アドバイザー、家主、トレーナー、企業ウェルネス購買担当者などの下流ステークホルダーと対話し、最終的な数値確定前に参加率、価格設定、利用状況の格差に対応できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):17% | APAC:42% |
| ミッドティア:45% | 機能・部門リーダー:35% | EMEA:37% |
| 小規模プレイヤー:22% | マネージャー:48% | アメリカ地域:21% |
市場規模算定と予測
規模算定は、国別のサービス売上高、施設数、参加指標を用いて需要プールを再構築するトップダウン型の構築から始まり、現実的な価格および利用率の前提を適用してセンター収益に変換する。この構造が整った後、サンプル抽出した会員費水準、パーソナルトレーニングの利用率、施設の新規開業・閉鎖に関するサプライヤーおよびチャネルの確認といった、選択的なボトムアップ型の近似値によって総数を裏付けた。
追跡された入力項目(例示)には、年齢層別のアクティブ会員数または参加率、平均月会費および入会金、パーソナルトレーニングの利用状況、クラスまたはコートの利用パターン、新規クラブ開業のペース対閉鎖のペースなどが含まれる。ある国において公開情報が乏しい場合には、都市部人口比率、世帯の裁量支出シグナル、スポーツ・フィットネスサービスにおける雇用といった代替変数を使用し、インタビューでのフィードバックを通じて施設あたりの想定収益を調整した。
予測にあたっては、価格設定、リテンション、利用率の変化を個別に調整できるようシナリオ分析を使用し、その後統合された収益トレンドに対してARIMAチェックを行い、非現実的な急変動を検出した。最終的な予測曲線は、変数レベルの方向性(価格の推移、参加率、施設数の勢い)が、実務家が今後5年間に予想すると述べた内容と一致した場合にのみ採用された。
データ検証と更新サイクル
アウトプットは、施設あたりの想定収益、参加者あたりの想定支出、サービス指標に対する前年比成長率など、独立したシグナル間の三角測量を通じて検証された。いずれかの地域で大きな乖離が見られた場合には、要因を再確認し、価格設定、閉鎖、または利用率の変化がその変化を説明するかどうかを確認するため、回答者への的を絞ったフォローアップを実施した。
承認前に、モデルは複数段階のアナリストレビューを経て、前提条件、単位の整合性、通貨換算のタイミング、CAGR計算が再度確認される。レポートは毎年更新され、需要や価格に影響を与えうる重要な出来事が発生した際には中間更新が追加される。納品直前には最終確認が行われ、クライアントは入手可能な最新の見解を受け取ることができる。
他の公開推計値と比較したMordor Intelligenceのフィットネス・レクリエーションスポーツセンター市場規模
フィットネス・レクリエーションスポーツセンターの公開市場価値は、タイトルが似ていても対象範囲や計上される収益項目が異なるため、大きく乖離して見えることがある。施設のカバー範囲の違い、会員費や付加サービスの扱い方、各国間での通貨・インフレの取り扱い方が、通常最も大きな差異を生み出す。
公開されている数値の中には、入場料のみ、あるいは従来型ジムやヘルスクラブの会費に対象を絞っているものもあれば、会員制センターのような運営形態を取らない隣接レクリエーションサービスを混合して範囲を広げているものもある。Mordor Intelligenceでは、フィットネス・レクリエーションスポーツセンターが会員費や指導・パーソナルトレーニングといった施設内サービスから得た収益のみを市場総額として計上し、同一の通貨タイミングと検証チェックを用いて地域全体で一貫して集計している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 159.39十億米ドル(2026年) | |
| 業界誌A | 80.95十億米ドル(2024年) | より早い基準年を使用しており、ジムやスポーツセンターの入場料に近い、より狭い収益概念に焦点を当てているように見える。これは多くの国で、経常的な会員価値や付加的な指導サービスを除外する可能性がある。 |
| 業界データベースB | 163.30十億米ドル(2025年) | 幅広い国のカバー範囲でジムおよびフィットネスセンターを追跡しているが、複数種目対応型レクリエーションセンターやバンドル型サービスに関するカテゴリー処理が異なる場合があり、年次の整合性や通貨タイミングは本レポートで使用している2026年基準と一致しない。 |
この比較は主に、対象範囲の選択と基準年の整合性が、成長率の計算そのもの以上に見出し数値を動かし得ることを示している。センターが生み出す明確に定義された収益フローに総額を紐づけ、施設あたりの想定収益および参加者あたりの支出を確認することで、この推計値は購入者が監査・再実行可能な入力データにまで遡って追跡可能な状態を維持している。


レポートで回答される主要な質問
フィットネスおよびレクリエーションスポーツセンター市場の現在の規模はどのくらいですか?
グローバル収益は2026年に1,593億9,000万米ドルに達し、8.12%のCAGRで2031年までに2,354億7,000万米ドルに成長する見込みです。
2031年までに最も速く成長する地域はどこですか?
アジア太平洋は9.43%のCAGRを達成すると予測されており、中国のスポーツインフラ目標とライセンス障壁を低下させるインドのフィット・インディア政策によって支えられています。
最も急速に拡大している施設フォーマットはどれですか?
ヨガスタジオが2031年までに8.53%のCAGRでトップを走っており、企業がウェルネス契約においてマインドフルネスと従来の運動を組み合わせる傾向が強まっています。
パーソナルトレーニングサービスがシェアを拡大している理由は何ですか?
消費者は測定可能な成果に対価を支払っており、AIツールによりトレーナーがより多くのクライアントを担当できるようになるなか、1時間当たり50〜150米ドルのセッションが基本会員制を上回っています。
企業向けウェルネスプログラムはどのような役割を果たしていますか?
多国籍企業の3分の2がジム利用を補助しており、利用率ベースの契約がオペレーターに安定したトラフィックと多様化した収益を提供しています。
最終更新日:



