
フィットネス機器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 38.38 十億米ドル |
| 市場規模 (2031) | 50.27 十億米ドル |
| 成長率 (2026 - 2031) | 5.53 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィットネス機器市場分析
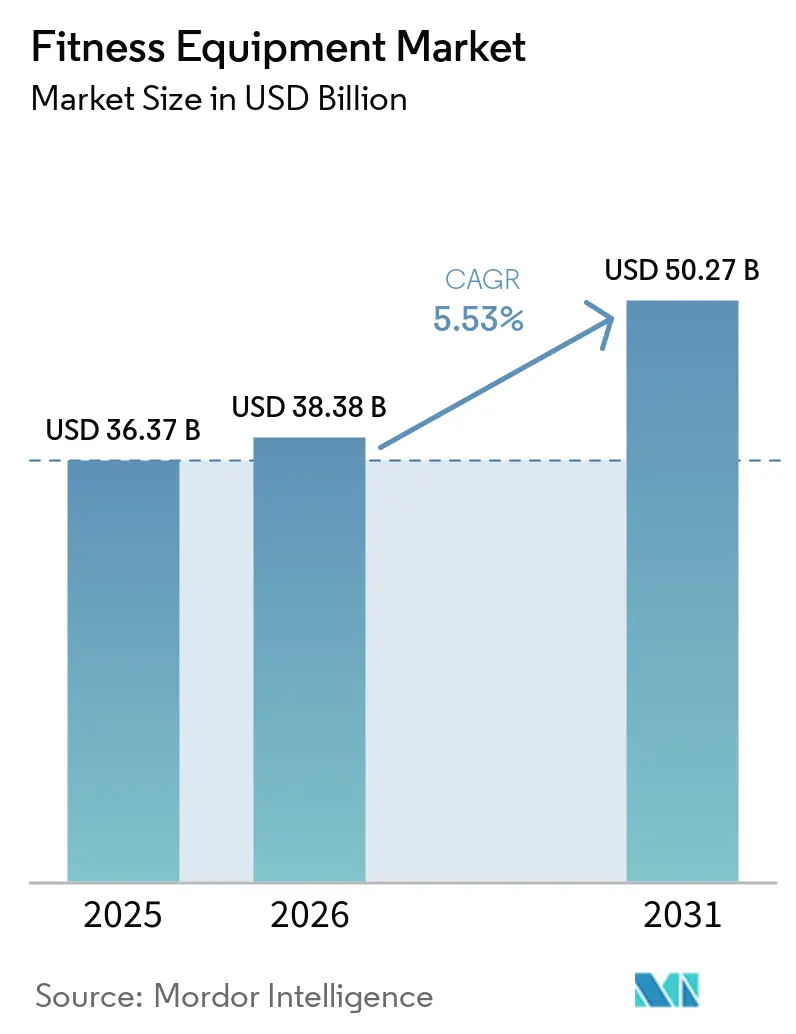
フィットネス機器市場規模は2025年に367億米ドルと評価され、2026年の383億8,000万米ドルから2031年には502億7,000万米ドルへと、予測期間(2026年〜2031年)中に年平均成長率5.53%で成長すると推定されています。世界的な肥満の蔓延、身体的不活動による経済的負担の増大、および予防医療を推進する政策的取り組みが市場需要を牽引しています。メーカーは、データ主導のパーソナライズされたワークアウト体験に対する消費者の高まる需要を活用し、従来のフィットネス機器デザインにデジタル機能を組み込んでいます。さらに、健康保険会社や雇用主は、長期的な医療費を抑制するために機器購入への補助金を増やしています。アジア太平洋地域では、急速な都市化と可処分所得の増加が初めての機器購入に大きく貢献しています。一方、欧州では、成熟した市場インフラがフィットネス機器市場における買い替えサイクルと技術アップグレードの需要を牽引しています。競争環境は中程度の激しさを維持しており、ニッチブランドが市場シェアを獲得する機会を提供しています。環境に配慮したデザインやコネクテッドハードウェアエコシステムに特化した企業は、フィットネス機器市場における進化する消費者の嗜好と技術的進歩を活用するうえで特に有利な立場にあります。
主要レポートの要点
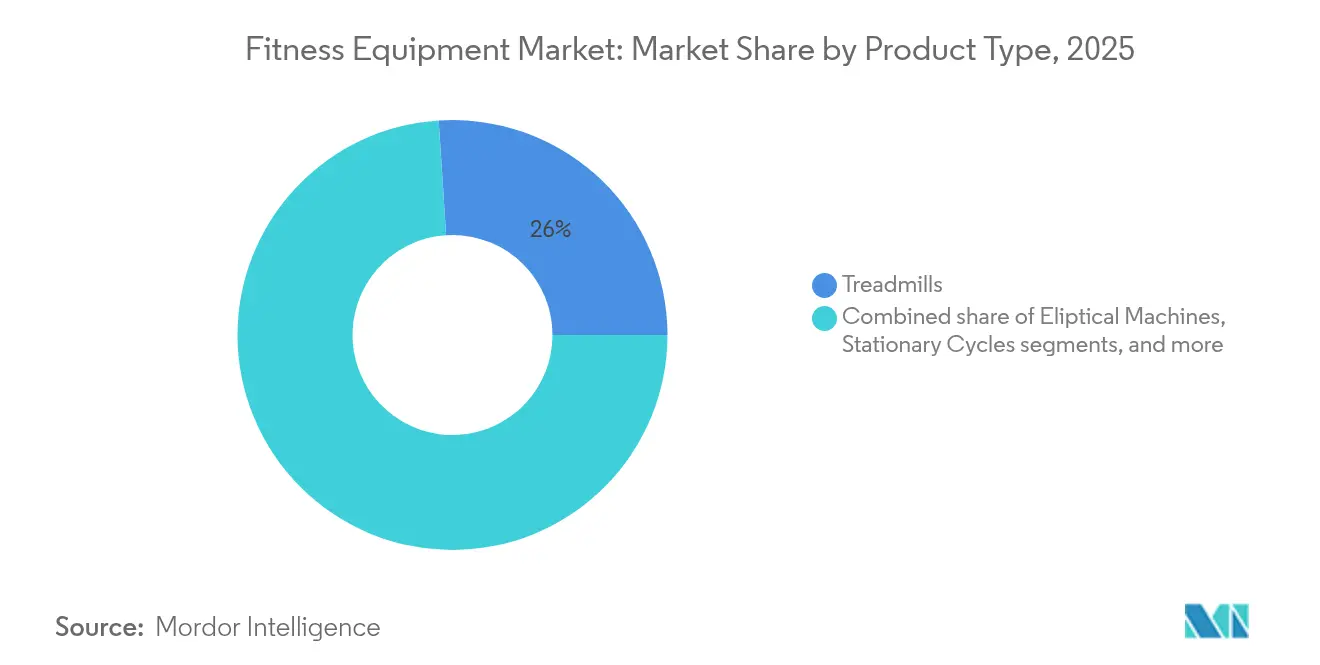
- 製品タイプ別では、トレッドミルが2025年のフィットネス機器市場シェアの26.02%をリードし、筋力トレーニング機器は2031年でに6.47%のCAGRで成長すると予測されています。
- カテゴリー別では、従来型セグメントが2025年に74.85%の収益シェアを占め、スマート/コネクテッドデバイスは2031年まで6.18%のCAGRで拡大する見込みです。
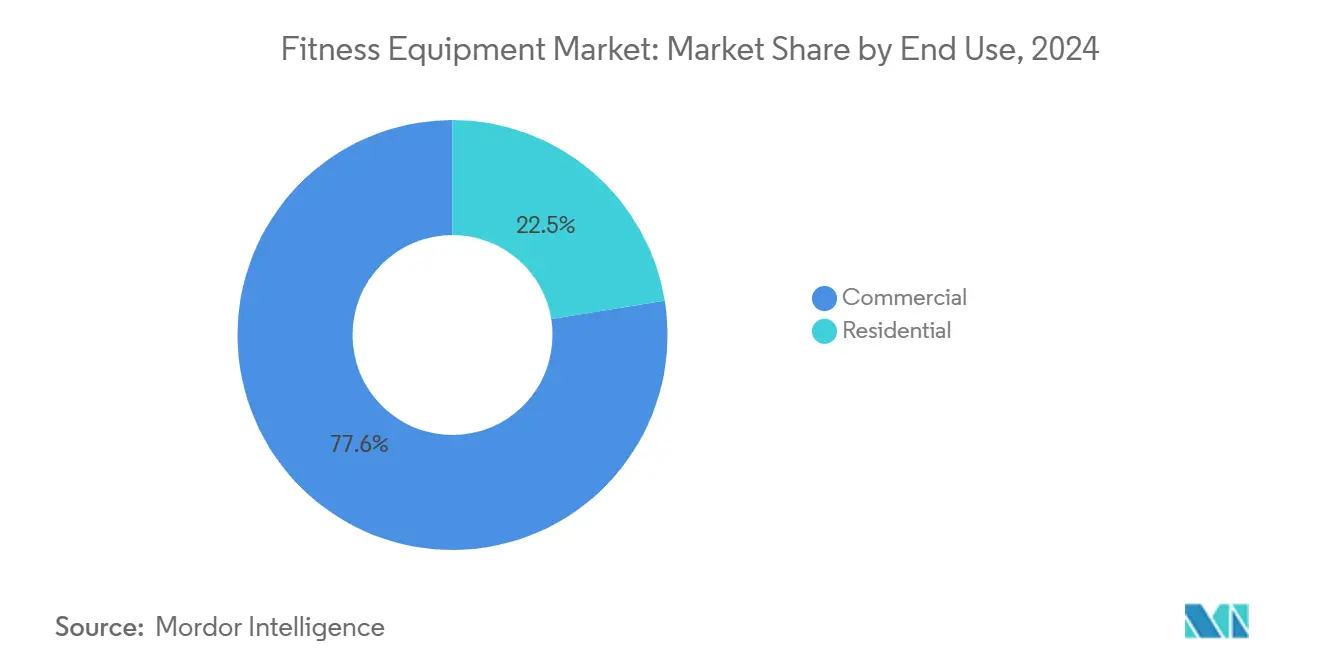
- 最終用途別では、商業用セグメントが2025年のフィットネス機器市場規模の76.92%を占め、住宅用セグメントは2031年まで7.06%のCAGRで拡大しています。
- 価格帯別では、マスセグメントが2025年のフィットネス機器市場規模の67.92%のシェアを獲得し、プレミアムセグメントは2031年まで6.74%のCAGRで上昇すると予測されています。
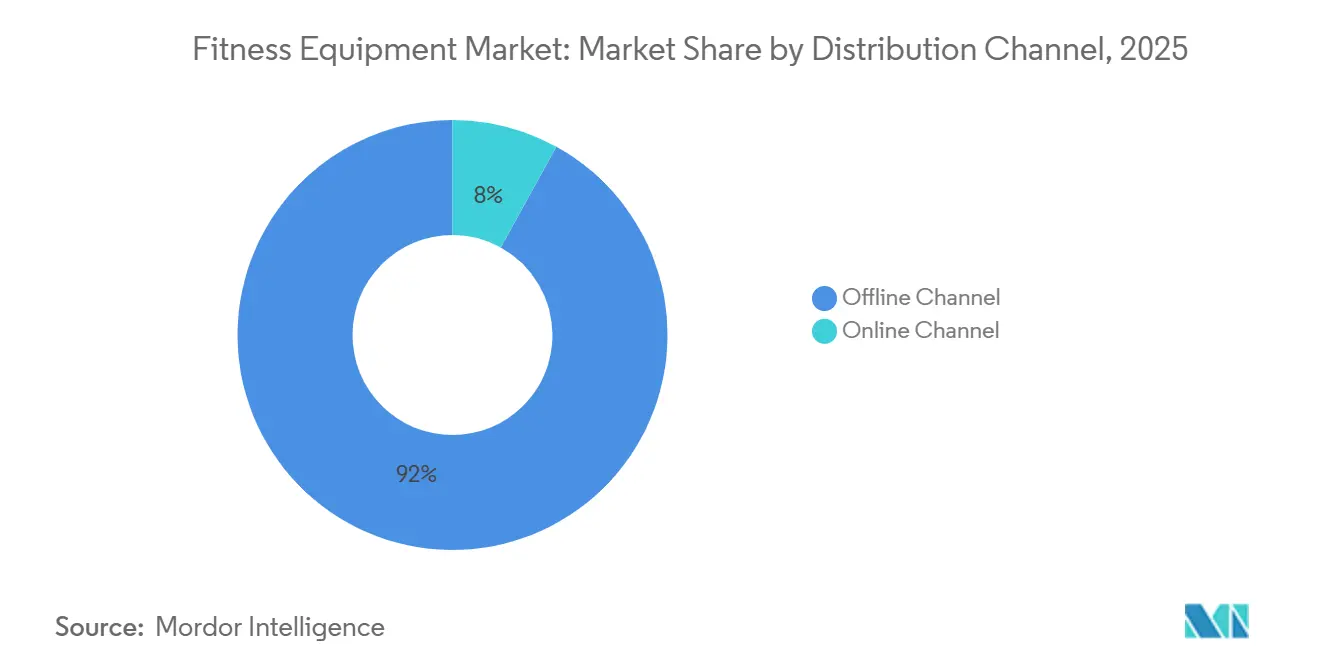
- 流通チャネル別では、オフライン小売が2025年の販売の91.98%を占めて優位に立ち、オンライン小売チャネルは2031年まで6.92%のCAGRで成長しています。
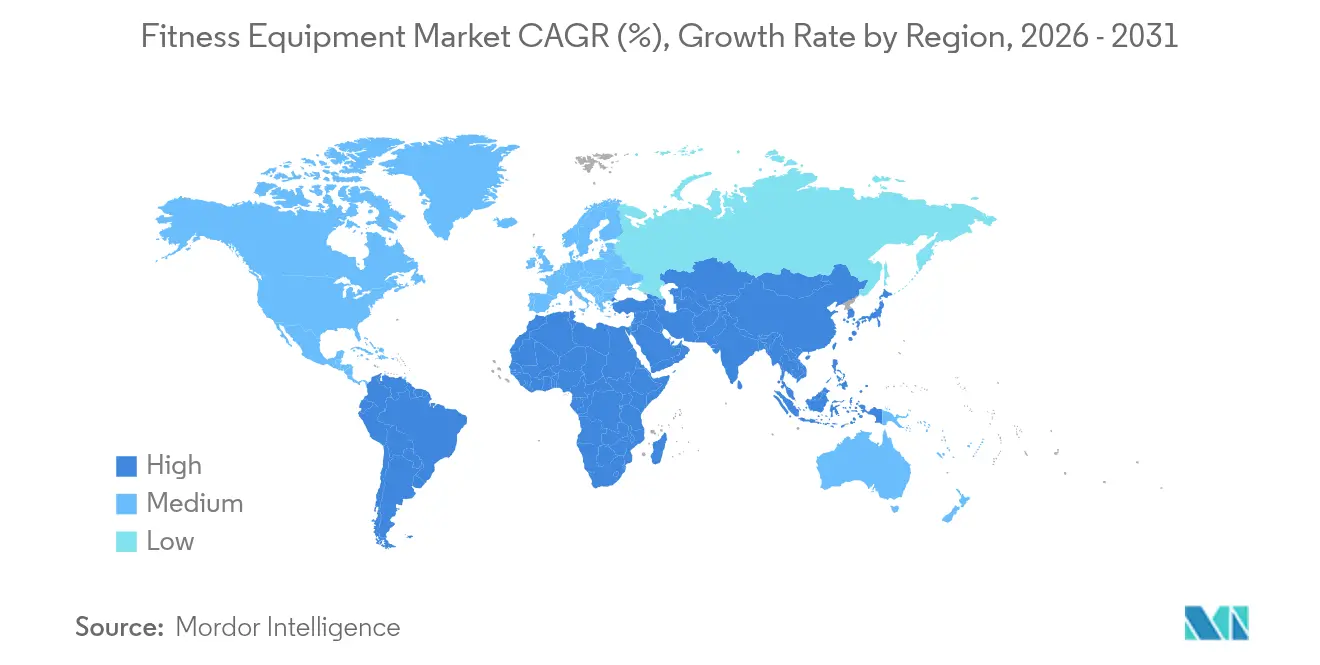
- 地域別では、欧州が2025年に39.05%の収益シェアを占め、アジア太平洋地域が2031年まで最速の7.22%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康的なライフスタイルの影響力の高まり | +1.2% | 北米と欧州で最も強い影響を持つグローバル | 中期(2〜4年) |
| 肥満およびライフスタイル疾患の蔓延の増加 | +1.8% | 北米、欧州、および都市部のアジア太平洋地域で特に深刻なグローバル | 長期(4年以上) |
| 機器製造における技術的進歩 | +0.9% | 北米と欧州のイノベーションハブが主導するグローバル | 短期(2年以内) |
| ホームフィットネスの人気の高まり | +1.1% | 先進国市場で最も高い普及率を持つグローバル | 中期(2〜4年) |
| ハイブリッドおよびフレキシブルなフィットネスモデル | +0.7% | 主に北米と欧州、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| ソーシャルメディアとフィットネスインフルエンサーの影響 | +0.6% | ソーシャルメディア普及率の高い市場で最も強いグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
健康的なライフスタイルの影響力の高まり
ウェルネスは一時的なトレンドから日常生活の基本的な側面へと進化し、多様な人口層にわたるフィットネス機器需要の持続的な成長を牽引しています。米国スポーツ医学会の2025年フィットネストレンド調査では、ウェアラブルテクノロジーが世界的なトップトレンドとして挙げられており、その広範な普及を反映しています。従来の筋力トレーニングや高強度インターバルトレーニングも引き続き注目されており、機器を使用したフィットネスルーティンへの継続的な依存を強調しています。このシフトは特に若い世代において顕著であり、彼らはフィットネス機器を任意の購入品ではなく、家庭インフラの不可欠な要素としてますます捉えています。現代のライフスタイルにおける持続可能性への関心の高まりは、フィットネス機器市場における環境に配慮した機器デザインとエネルギー効率の高い技術の必要性をさらに促進し、環境意識の高い健康・ウェルネス実践への幅広いコミットメントを反映しています。
肥満およびライフスタイル疾患の蔓延の増加
世界的な肥満の蔓延は著しく拡大しており、現在10億人以上が肥満とともに生活しており、この数字は1990年以降2倍になっています。この急増は、効果的な介入ソリューションに対する前例のない需要を生み出しています。世界保健機関の欧州地域肥満レポートによると、2024年には5歳未満の3,500万人の子どもが過体重に分類されました。さらに、2022年には5歳から19歳の3億9,000万人以上の子どもと青少年が過体重であり、そのうち1億6,000万人が肥満とともに生活していました[1]。経済的影響は甚大であり、世界保健機関は2030年までに非感染性疾患の新規症例が約5億件に達し、世界経済に約3,000億米ドルのコストをもたらす可能性があると予測しています。医療システムは医療介入に構造化された運動プログラムをますます統合しており、フィットネス機器市場においてフィットネス機器が単なる娯楽用品ではなく、重要な医療ツールとして認識されるシフトを示しています。
機器製造における技術的進歩
AI統合、生体認証モニタリング、および適応型抵抗システムは、リアルタイムのワークアウトパーソナライゼーションを可能にすることで、フィットネス機器の状況を変革しています。EGYMはスマートストレングススクワットシステムでこのイノベーションを体現しており、ユーザーのパフォーマンスを最適化するよう設計されたガイド付きトレーニングプロトコルを特徴としています。さらに、そのフィットネスハブプラットフォームは高度な3Dカメラ技術を活用して、即時かつ正確な動作分析を提供し、トレーニング効率を向上させています。TechnogymのKinesisパーソナルシステムはフルグラビティテクノロジーを組み込み、機能的なトレーニングシナリオを忠実に再現する三次元動作パターンを可能にし、15.6インチのタッチスクリーンインターフェースが魅力的で没入感のあるユーザー体験を提供しています。IoT接続の統合は、機器が健康アプリ、ウェアラブルデバイス、バーチャルコーチングプラットフォームとシームレスに同期できるようにすることで機能性をさらに向上させ、フィットネス機器市場において相互接続された包括的なフィットネスエコシステムを構築しています。製造面では、自動化と精密工学の進歩がマスカスタマイゼーションを推進し、より高い効率と精度で多様なユーザー要件に合わせた機器の製造を可能にしています。
ホームフィットネスの人気の高まり
ホームフィットネスはフィットネス機器への持続的な需要に支えられ、恒久的な消費者行動へと進化しました。国連商品貿易統計データベースのデータによると、運動、体操、陸上競技、その他のスポーツ機器に関する英国の輸入額は2024年に11億英ポンドに達し、2023年と比較して1億190万英ポンド(+10.03%)増加しました。この成長は、利便性、コスト効率、およびプロのジム設備に匹敵するまでになったホームフィットネス技術の進歩によって牽引された重大なシフトを浮き彫りにしています[2]。通勤時間、ジム会員費、および厳格なスケジュールの排除が消費者の採用を促進する上で重要な役割を果たしています。さらに、省スペース設計の機器が都市生活の制約に対応し、ホームフィットネスをより身近なものにしています。市場はまた、複数のユーザープロファイルと年齢層に対応するよう設計された機器を通じて、家族向けフィットネスソリューションの普及が進んでいます。このトレンドは家庭レベルでの採用を促進し、フィットネス機器市場においてフィットネス活動への個人購入から家族全体での取り組みへと焦点を移行させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なフィットネス機器の高コスト | -0.8% | 新興市場と価格に敏感なセグメントで最も深刻なグローバル | 中期(2〜4年) |
| アウトドア活動への嗜好 | -0.5% | 主に温暖な気候地域、その他では季節的影響 | 短期(2年以内) |
| 家庭用機器のスペース制約 | -0.6% | アジア太平洋地域の高密度都市で特に深刻な世界の都市中心部 | 長期(4年以上) |
| メンテナンスの複雑さとアフターセールスコストの高さ | -0.4% | サービスインフラが限られた地域でより大きな影響を持つグローバル | 中期 |
| 情報源: Mordor Intelligence | |||
高度なフィットネス機器の高コスト
技術的に高度なフィットネス機器の高価格は、特に価格に敏感なセグメントや、限られた可処分所得が採用率を制限する新興経済国において、市場浸透への大きな障壁を生み出し続けています。2024年には、マス市場セグメントが市場シェアの68.46%を占めていますが、手頃な価格の課題によって依然として制約されています。これらの課題は、最大の潜在的成長セグメントを代表しながらも財政的制約に直面している中間所得層の消費者の間で最も顕著です。さらに、持続的なサプライチェーンの混乱と部品不足によって引き起こされる製造コストの上昇が、業界全体の価格圧力を強めています。メーカーは、高度な機能の組み込みと市場アクセシビリティの確保のバランスを取ることをますます求められています。さらに、2025年7月に施行予定の米国消費者製品安全委員会の固定式アクティビティセンターに関する更新された安全基準は、コンプライアンスコストを増加させ、機器価格にさらなる影響を与えると予想されています。ファイナンスオプションやサブスクリプションモデルが手頃な価格を改善するための潜在的な解決策として浮上していますが、その有効性は規制の複雑さと厳格な信用要件によって制限されており、フィットネス機器市場における広範な市場アクセスを妨げ続けています。
アウトドア活動への嗜好
アウトドア身体活動への関心の高まりは、屋内フィットネス機器の採用に大きな課題をもたらしています。このトレンドは、機器を使用した運動に対するコスト不要の代替手段を提供する、好ましい気候と発達したアウトドアインフラを持つ地域で特に顕著です。歩きやすい都市の開発、自転車ネットワークの拡大、アウトドアフィットネスパークなどの政府主導の都市計画イニシアチブが、家庭用および商業用フィットネス機器メーカーとの競争を激化させています。アウトドア運動はまた、ストレス軽減や気分向上などの心理的メリットを提供しており、特に持続可能で自然志向の活動を優先する環境意識の高い消費者にとって、屋内機器では再現が難しいものです。さらに、アウトドア活動の嗜好における季節的変動は需要の変動をもたらし、メーカーの在庫管理と販売予測を複雑にしています。加えて、気候変動の進化する影響が地域のアウトドア運動パターンに影響を与えると予想され、フィットネス機器市場のダイナミクスにさらなる複雑さをもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
トレッドミルの優位性と筋力トレーニングの急成長2025年、トレッドミルは26.02%という最大の市場シェアを維持しており、あらゆる年齢層およびフィットネスレベルにわたる幅広い支持を示しています。この優位性は、ウォーキング、ランニング、リハビリテーション、フィットネス維持、パフォーマンストレーニングなど多様な活動をサポートすその汎用性に起因しています。管理された測定可能な運動体験を提供し、容易に追跡・調整できるトレッドミルの特性は、具体的なフィットネス成果を重視する目標志向の消費者に訴求します。さらに、トレッドミルに対する確立された親しみやすさが、消費者の購入に対する躊躇を軽減しています。オーストラリア政府がエクササイズバイクの安全ガイドに示すような運動機器の安全基準への注力は、トレッドミル設計における安全機能の重要性を強調しています。
筋力トレーニング機器は、2026年から2031年にかけて6.47%のCAGRが予測される最も成長の速いセグメントとなる見込みです。この成長は、レジスタンスベースのワークアウトを重視した筋肉増強および機能的フィットネスへの消費者の大きなシフトによって牽引されています。筋力トレーニングへの関心の高まりは、フィットネス科学の進歩と軌を一にしており、代の健康改善、骨密度の維持、特に高齢者集団における傷害予防における筋力トレーニングの重要な役割が強調されています。このセグメントは、フリーウェイトから高度なレジスタンスマシンに至るまで多様な機器の恩恵を受けており、メーカーはフィットネス機器市場において多様な価格帯および空間要件に対応することが可能となっています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
カテゴリー別:
従来型の安定性とスマート機器のイノベーション2025年、従来型機器は74.85%の支配的な市場シェアを占めており、機械的信頼性、メンテナンスの削減、およびコスト効率を優先する消費者への訴求力を示しています。これらの属性は、デジタル機能よりも耐久性を重視する予算意識の高い購入者や商業事業者に共鳴しています。このセグメントの堅牢性は、実績のある技術への依存から生まれており、フィットネス機器市場においてスマート機器に関連することが多いソフトウェアアップデート、接続の不具合、デジタル陳腐化の脅威などの懸念なしに一貫したパフォーマンスを確保しています。
スマートおよびコネクテッド機器は急速な上昇軌道にあり、2026年から2031年にかけて年平均成長率6.18%で成長すると予測されています。この急増は、より大きな健康・ウェルネスフレームワークにシームレスに組み込まれる、カスタマイズされたデータ中心のフィットネス体験に対する消費者の高まる需要によって牽引されています。このセグメントの洗練度と従来型との差別化を示す証拠として、EGYMの2025年のロールアウトがあり、カメラによるAI駆動のワークアウトパーソナライゼーションと3D動作分析を披露しています。コネクテッド機器の領域は、フィットネス機器市場における健康データ統合に向けたより広い動きの波に乗っています。
最終用途別:
商業用の基盤と住宅用の革命2025年、商業用最終用途はジム、フィットネスセンター、企業ウェルネスプログラム、および医療機関によるフィットネス機器への多大な投資に牽引され、76.92%の圧倒的なシェアで市場を支配しています。これらの事業体は、業務の厳格な要件を満たすために耐久性、マルチユーザー機能、およびプロフェッショナルグレードのパフォーマンスを提供する機器を求めています。このセグメントの優位性は、商業用購入の大量かつ高価値な性質に起因しており、単一の施設が数十台の機器を調達する場合があり、メーカーに大きな収益機会をもたらしています。商業用フィットネス機器は強化された耐久性、延長保証、および専門的なサービスサポートを備えて設計されており、フィットネス機器市場において集中的な使用下での信頼性の高いパフォーマンスを確保しながらプレミアム価格を正当化しています。
住宅用セグメントは急速な成長を遂げており、2026年から2031年にかけて年平均成長率7.06%が予測されています。この成長は、フィットネス機器市場において利便性、プライバシー、および従来のジム会員費と比較した長期的なコスト削減の必要性に牽引された、家庭ベースのフィットネスソリューションへの消費者行動の持続的なシフトを浮き彫りにしています。この拡大に貢献するいくつかの要因には、省スペース機器デザインの開発、技術統合の進歩、および商業ジムが提供する体験に匹敵するようになったホームフィットネスコンテンツとサービスの利用可能性が含まれます。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
流通チャネル別:
オフラインの優位性とデジタルトランスフォーメーション2025年、オフラインチャネルは91.98%の支配的な市場シェアを占めており、特に複雑な機器のような高額購入において、消費者が実際の製品評価と相談を好む傾向を示しています。このセグメントは、消費者が快適性、機能性、および製品品質を優先するフィットネス機器の触覚的評価によって繁栄しており、これらの選択が長期的なフィットネスの旅に影響することを認識しています。オフラインチャネルは即時の製品入手可能性を確保するだけでなく、プロフェッショナルな設置とローカルサービスサポートを提供し、フィットネス機器市場における購入体験を向上させ、知覚されるリスクを軽減しています。
しかし、オンラインチャネルは急速な上昇軌道にあり、2026年から2031年にかけて年平均成長率6.92%で成長すると予測されています。この急増は、製品ビジュアライゼーションの進歩、詳細な顧客レビュー、および大型で複雑な製品のオンラインショッピングの従来の障壁を克服することを目的とした配送・設置サービスの改善によって牽引されています。メーカーは直接消費者向け戦略をますます採用し、小売業者のマージンを回避して顧客データと関係管理の洞察を強化しています。電子商取引の急成長は、デジタル統合がテクノロジーに精通した消費者に共鳴するコネクテッド機器のトレンドによってさらに後押しされ、フィットネス機器市場においてオンライン購入を直感的に感じさせています。
価格帯別:
マス市場の基盤とプレミアムの加速2025年、マス市場セグメントは67.92%の支配的なシェアを占め、予算意識の高い消費者と基本的なフィットネスニーズに対応しています。これらのコスト効率の高いソリューションは、高度な機能や高級素材よりも基本的な機能性を優先しています。このセグメントの強みは、プレミアム価格の障壁なしに信頼性の高いフィットネス機器を求める最大の人口層をターゲットとした、そのアクセシビリティと広範な市場訴求力にあります。製造における規模の経済の活用、標準化されたコンポーネント調達、および合理化された機能セットにより、マス市場製品はフィットネス機器市場において許容可能な品質基準を維持しながら製造コストを低く抑えることができます。
一方、プレミアム機器セグメントはより速い軌道にあり、2026年〜2031年の年平均成長率は6.74%を誇っています。この成長は、高度な機能、優れた製品品質、およびユニークな体験に引き付けられる富裕層の消費者によって牽引されています。これらの属性は高い価格設定を正当化するだけでなく、優れたパフォーマンスと耐久性を約束します。プレミアムセグメントは技術的進歩を統合することで際立っており、AI駆動のパーソナライゼーション、洗練された生体認証モニタリング、および市場での差別化を図る魅力的なデジタル体験などの機能を披露しています。この消費者行動のシフトは、より広いトレンドを強調しています:フィットネスは単なる娯楽活動から重要なライフスタイルの要素へと進化しています。その結果、富裕層の消費者はフィットネス機器市場における購入決定において品質と耐久性を優先するようになっています。
地域分析
ヨーロッパフィットネス機器市場
2025年、ヨーロッパは39.05%の最大市場シェアを占めており、これは高度なフィットネスインフラ、高い可処分所得水準、および予防医療を重視した強固な医療制度によって牽引されていす。同地域全体の規制枠組みは、公衆衛生上の優先事項として身体活動を積極的に推進しており、市場をさらに強化しています。同地域は確立されたジム文化と、身体活動を奨励する政府の取り組みから恩恵を受けています。2023年のWHO・OECDの報告書は、身体活動の増加によりEUが医療費として年間約80億ユーロを節約できる可能性があることを強調しており、フィットネス機器の普及に向けた政策的支援を強化しています。数十年にわたるフィットネス文化の発展により、ヨーロッパは市場リーダーとしての地位を確立しており、ドイツ、イタリア、フランスなどの国々は身体活動の不足による多大な経済的負担に直面しています。これにより、フィットネス機器産業内においてこれらの課題に対処するための有益な市場機会と緊急の政策的焦点の両方が生まれています。
アジア太平洋フィットネス機器市場
アジア太平洋地域は最も急成長している地域として台頭しており、2026年から2031年の期間において7.22%のCAGRが予測されています。同地域の成長は、急速な都市化、可処分所得の増加、健康意識のまり、および身体活動を促進する政府主導の取り組みによって促進されています。これらの要因が、発展段階の異なる市場全体での需要を牽引しています。この成長軌跡の顕著な例として、Johnson Health Tech Co. Ltd.がベトナムに新工場を建設するために行った1億米ドルの投資が挙げられ、2025年第1四半期に建設を開始し、2026年までに操業を開始する予定です。この投資は、フィットネス機器産業における製造拠点および成長する消費中心地としての同地域の二重の役割を裏付けています。
南北アメリカ、アジア太平洋および アフリカフィットネス機器市場
北アメリカは、家庭用フィットネスの広範な普及とプレミアム機器への嗜好を特徴とする成熟した市場を形成しています。高い可処分所得と充実したフィットネスインフラが、フィットネス機器産業全体においてこのトレンドを支えています。同地域はコネクテッドフィットネスセグメントを先導し、Peloton Interactive Inc.などの企業が当初このカテゴリーを定義しました。しかし、市場の飽和と競争の激化により、こうしたプレイヤーには課題が生じてます。南アメリカでは、都市化と中間層の拡大が新興市場のダイナミクスを牽引しています。一方、アフリカおよび西アジアは大きな成長ポテンシャルを示しているものの、インフラの制約と経済的不安定性が依然として主要な制約要因となっています。世界的には、世界保健機関が報告する10億人以上に影響を与える肥満の蔓延が、フィットネスソリューションへの普遍的な需要を牽引しています。しかし、市場へのアクセスは購買力やインフラ整備の進捗などの要因によって左右されます。
規制環境
フィットネス機器の安全性および性能に関するコンプライアンスは、固定式トレーニング機器に関する統一規格および規制当局主導の要求事項にますます根ざしている。ISO 20957-1:2024(固定式トレーニング機器、一般安全要求事項および試験方法)は2026年2月に訂正版が公表され、複数地域への販売を行うメーカーに更新された基準を提供している。ASTM F2276-23(フィットネス機器の消費者安全仕様)やASTM F2571-15(2020)(試験方法および評価)などのASTM規格は、成人用カテゴリーの安定性、構造的完全性、ラベリングに関する要求事項を引き続き形成している。
地域固有の規則制定および貿易行政も、コンプライアンスコストや調達判断に影響を与えている。米国では、消費者製品安全委員会(Consumer Product Safety Commission)が2026年7月に子供用ホームフィットネス機器(3歳から12歳)に関するコンプライアンス指令を発出し、ロック機構や子供の安全設計に関する検証への注目を高めた。中国は屋内固定式フィットネス機器の安全性に関するGB/T 17498.1-2026を実施し、市場向けに製造または販売される製品への現地適合要求を強化した。一方、米国の関税分類(Harmonized Tariff Schedule)およびセクション232の適用範囲の変更(2026年のHTS 9506.91.00ジム・運動器具への影響を含む)は、輸入業者やグローバルブランドが着地コストと文書管理を管理する上での計画上の複雑さを増している。
競争環境
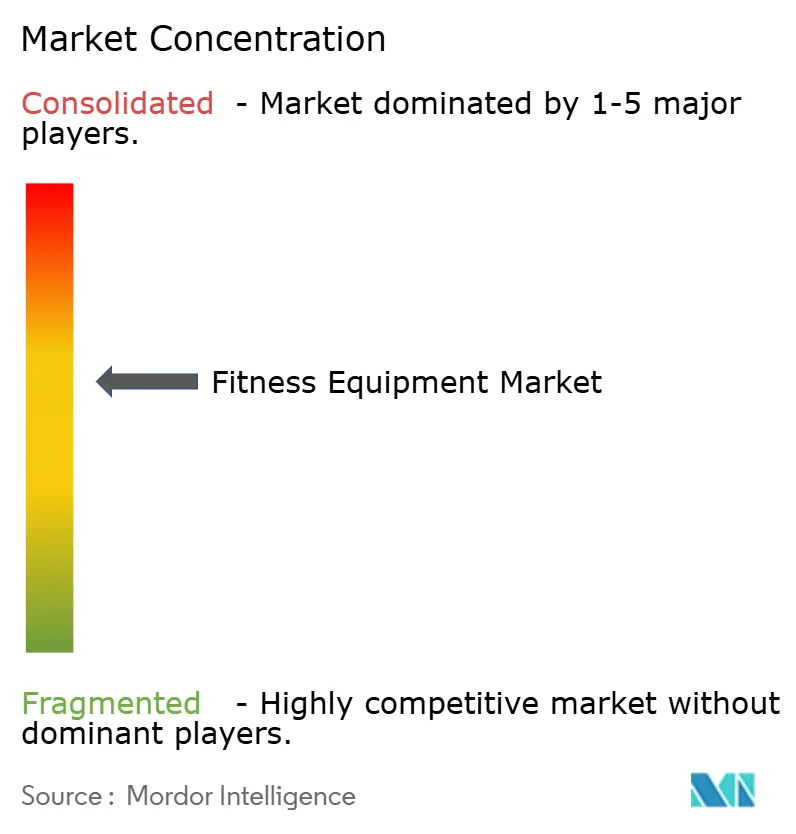
フィットネス機器市場は中程度に集中しており、競争環境を形成するグローバルリーダーと新興地域プレイヤーの混在を特徴としています。Technogym S.p.A.、Johnson Health Tech Co. Ltd.、Life Fitness LLC、Core Health & Fitness LLC、Peloton Interactive Inc.などの著名なプレイヤーは、イノベーションを推進し戦略的提携を形成することで商業用およびコネクテッド機器セグメントでの優位性を維持しています。
技術統合は市場における重要な差別化要因であり続けています。EGYMなどの企業は最前線に立ち、AI駆動のワークアウトカスタマイゼーションと3Dカメラ動作分析を活用して高度なソリューションを提供し競争優位性を獲得しています。市場の断片化した性質は、特定のユーザーグループ、地理的地域、またはフィットネス機器業界における技術主導のニッチに対応する専門プレイヤーに大きな機会を提供しています。
フィットネス機器業界のダイナミクスは、エコシステムベースのアプローチへの成長するシフトを明らかにしています。機器メーカーは、定期的な収益ストリームを確立し顧客維持を強化するために、コンテンツ制作、サービス提供、およびデータ分析への多角化をますます進めています。新興の破壊的プレイヤーは、直接消費者向けモデルとサブスクリプションベースのサービスを採用することで、従来の小売依存の既存プレイヤーに挑戦しています。これに対応して、確立されたプレイヤーはPelotonとコストコの提携などの戦略的パートナーシップを活用し、リーチを拡大して新しい顧客セグメントを開拓しています。
フィットネス機器業界のリーダー
-
Technogym S.p.A.
-
Johnson Health Tech Co. Ltd.
-
Life Fitness LLC
-
Core Health & Fitness LLC
-
Peloton Interactive Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
フィットネス機器市場 このレポートでカバーされる企業
- Technogym S.p.A.
- Johnson Health Tech Co. Ltd.
- Life Fitness LLC
- Core Health & Fitness LLC
- Peloton Interactive Inc.
- Icon Health & Fitness, Inc.
- Dyaco International Inc.
- Hoist Fitness Systems, Inc.
- True Fitness Technology Inc.
- Woodway USA, Inc.
- Coulter Ventures, LLC (dba Rogue Fitness)
- Torque Fitness LLC
- Echelon Fitness Multimedia LLC
- Tonal Systems Inc.
- Hydrow Inc.
- Concept2 Inc.
- JERAI Fitness Pvt. Ltd.
- Body-Solid, Inc.
- Powermax Fitness (I) Pvt. Ltd.
- VINEX Enterprises Pvt. Ltd.
市場機会と将来展望
コネクテッドエコシステムは、機器、コーチング、クラブ運営者向けツールを組み合わせた差別化されたハードウェアバンドルの余地を生み出しており、特にパーソナライゼーションと測定が購買決定を左右する分野において顕著である。Technogymが2026年7月に発表したTechnogym AI Ecosystemは、3,800万人以上の接続ユーザーからのデータに基づいて構築されており、競争優位性が従来のカーディオおよび筋力トレーニング分野の上に重ねられたソフトウェア、コンテンツ、分析へと移行していることを示している。この変化は、データ駆動型でパーソナライズされたトレーニング体験への需要と一致し、メーカーやジム運営者が一度限りの機器販売だけに依存せず、継続的なサービス(プログラミング、インサイト、パフォーマンス追跡)を収益化する機会を後押ししている。
従来のカーディオおよび筋力トレーニングを超えたカテゴリー拡大は、スペースの制約が購買行動を左右する住宅用および軽商業用環境において、新たな製品ラインを開拓している。NordicTrackおよびiFITが2026年7月にオーストラリアで発売したUltra 1 Reformerは、コネクテッドピラティスが機器のロードマップにさらに深く組み込まれつつあることを示し、自宅スタジオや複数ユーザー世帯における対象用途を広げている。これに加えて、Interactive Strength Inc.が2026年7月にSTEPRを買収するための最終契約を締結したことをはじめとする統合およびプラットフォームの取りまとめは、ブランド化されたハードウェアとソフトウェア体験、販路の拡大を組み合わせる継続的な取り組みを反映しており、価格帯やチャネルを横断したより統合的なポートフォリオを支えている。
最近の産業開発事情 フィットネス機器市場
- 2026年5月:Technogymは2026年第1四半期の連結売上高が2億3,700万ユーロで、前年同期比10.1%の成長を記録したと報告した。この報告は、コネクテッド製品およびサービス全体にわたる同社の継続的な投資能力を強化するものであり、プレミアム商業向けおよびスマート/コネクテッドセグメントにおける競争激化に影響を与えた。
- 2025年10月:Johnson Fitness & WellnessはTonalと提携し、米国の店舗網を通じてTonalのオールインワン筋力トレーニングシステムを販売することとなった。この提携は、コネクテッド筋力トレーニング機器へのオムニチャネルアクセスを強化し、独自の小売または直接販売チャネルに依存する既存企業への競争圧力を高めた。
- 2024年5月:Johnson Health TechはBowFlexおよびSchwinn Fitnessの家庭用ブランドと、JRNYデジタルフィットネスプラットフォームを取得した。この取引は同社のホームフィットネス事業ポートフォリオを拡大し、機器カテゴリー全体にわたるエコシステムベースの差別化を支えるコンテンツおよびソフトウェア層を追加した。
フィットネス機器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、有酸素運動機器および筋力トレーニング機器を含む構造的な身体活動向けに販売されるフィットネス機器、ならびに家庭および商業施設で使用される関連機器を対象としています。数値は、主要地域および一般的な販売チャネルにわたる米ドル建ての機器収益として計上されています。
調査範囲の除外事項:フィットネス機器ハードウェアの販売を伴わない消耗品および非機器ウェルネスサービスは除外しています。
セグメンテーション概要
- 製品タイプ別
- トレッドミル
- エリプティカルマシン
- 固定式サイクル
- ローイングマシン
- 筋力トレーニング機器
- その他の製品タイプ
- カテゴリー別
- 従来型
- スマート/コネクテッド機器
- 最終用途別
- 住宅用
- 商業用
- 価格帯別
- マス市場
- プレミアム
- 流通チャネル別
- オフラインチャネル
- オンラインチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、フィットネス機器の需要ドライバー、価格動向、チャネルミックスに関する信頼性の高いファクトベースを構築するために活用されました。身体活動および肥満指標については世界保健機関、健康行動の背景については米国疾病予防管理センター、裁量購買に影響を与える所得およびインフレシグナルについては世界銀行のマクロシリーズなどの公開情報源を参照しました。
需要と供給を結びつけるため、国連貿易統計データベース、各国統計局、利用可能な場合は税関ダッシュボードなどの貿易・製造シグナル、および製品イノベーションと機能採用を把握するための特許データベースも参照しました。これらのインプットは、製品ミックスの変化(コネクテッド機能、交換サイクル、商業施設の再開効果)を把握し、方向性の前提を妥当性確認するために、企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道と組み合わせました。ここに記載されている情報源は例示であり、収集、検証、および明確化のために他の多くの公開資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、特に住宅用および商業用購買者にわたるミックスの変化や機器タイプ別の価格動向など、モデルが公開データから確実に推測できなかった事項の検証に重点を置きました。製造、流通、購買側の役割にわたる幅広いステークホルダーと対話し、採用および交換タイミングに関する前提が単一の地域のみから構築されないよう、地域的な視点が網羅されるよう努めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:14% | アジア太平洋:44% |
| 中位層:56% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:14% | マネージャー:55% | 南北アメリカ:24% |
市場規模算定と予測
規模算定はトップダウン構築から始まり、フィットネス参加率と施設のフットプリントを機器の交換および初回購入ニーズに結びつけ、観察された価格帯を用いて価値に換算することで需要プールを再構築します。その後、機器タイプ別のサンプル平均販売価格(ASP)にチャネル協議から得た推定ユニット数量を乗じるなど、選択的なボトムアップ近似値によって合計値を確認し、最終合計値を調整します。
モデルで使用される主要インプットには、肥満および身体不活動指標、世帯収入と消費者インフレ、商業ジムの開設および改装サイクルオンライン対オフラインの販売ミックス、ASPを変化させうるコネクテッドまたは機能主導型機器へのシェアシフトが含まれます。予測においては、主要な変動要因を中心にシナリオ分析を適用し、専門家が合意した採用・交換タイミングの前提を用いて年次推移を平滑化することで、一時的な急増に過剰反応しないようにしています。小規模チャネルや非公式小売においてボトムアップシグナルが不完全な場合、ギャップはインタビューで後に検証される保守的なシェア前提によって対処されます。
データ検証と更新サイクル
アウトプットの検証は、マクロトレンド、貿易フローの方向性、インタビューによるチャネルチェックなどの独立したシグナルとモデル化された合計値を三角測量することで行い、その後、国別および地域別の合計値が論理的に整合していることを確認する二次レビューを実施します。価格、成長、またはミックスの変化が裏付けとなる証拠と矛盾して見える場合は外れ値として修正対象にフラグを立て、主要な前提が合理的な範囲を超えて変動した場合は回答者に再連絡しま。
レポートは年次で更新され、需要や価格を急速に変化させうる重要な事象が発生した場合は中間更新が行われます。納品前にアナリストが最新レビューを実施し、クライアントが最新の利用可能データに対応した最新の見解を受け取れるようにしています。
Mordor Intelligenceのフィットネス機器市場の市場規模算定と他の公表推計値との比較
フィットネス機器の公表市場価値が大きく乖離して見えることがあるのは、各出版社が機器収益として何を計上するか、コネクテッド機能をどのように扱うか、どの販売ルートを含めるのに十分な可視性があるかを個別に決定しているためです。基準年の選択の違いも重要であり、近年の価格と需要パターンが大きく変動しているためです。
主な乖離は通常、調査範囲の選択とユニット活動を価値に換算するために使用される証拠から生じます。一部の推計は工場出荷価格の報告に大きく依存したり、ハードウェアにバンドルされたサービスを含めたりしており、また他の推計はミックスがエントリー製品からプレミアムコネクテッドモデルへ、またはその逆方向にシフトしているかどうかを確認せずに広範なASPインフレを適用しています。インフレが地域間で不均一な場合、通貨換算のタイミングと更新頻度がさらに乖離を拡大させる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 38.38 ビリオン 米ドル(2026年) | |
| 貿易出版社A | 36.37 ビリオン 米ドル(2025年) | 以前の基準年を使用しているため、数値は以前の価格および需要状況を反映しており、家庭用および商業用購買にわたる最近のミックス変化を完全には捉えていない可能性があります。 |
| グローバルコンサルタントB | 15.81 ビリオン 米ドル(2026年) | 工場出荷価格を計上しており、メーカー販売サービスを含む場合があります。これにより、小売価格の捕捉との境界が変わり、マルチチャネルの機器収益を過小評価する可能性があります。 |
貿易フローの方向性、チャネル参加者が議論した交換タイミング、および観察された価格帯の動向は、Mordor Intelligenceが製造のみまたはサービス含む境界ではなく、2026年の機器のみの需要プールに結びつた状態を維持するための確認手段です。これらの境界選択を明示することで、表の乖離が解釈しやすくなり、計画での数値の再利用が容易になります。
レポートで回答される主要な質問
フィットネス機器市場の現在の価値はいくらですか?
フィットネス機器市場規模は2026年に383億8,000万米ドルであり、2031年までに502億7,000万米ドルに達すると予想されています。
世界のフィットネス機器市場をリードしている地域はどこですか?
欧州は39.05%のトップシェアを保持しており、確立されたジムネットワークと予防医療政策によって支えられています。
最も速く成長している製品カテゴリーはどれですか?
筋力トレーニング機器は2026年から2031年にかけて6.47%のCAGRで拡大すると予測されています。
住宅用セグメントはどのくらいの速さで成長していますか?
消費者が生活環境に恒久的なワークアウトスペースを組み込むにつれて、家庭への設置は年平均成長率7.06%で進んでいます。