
ホームフィットネス機器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
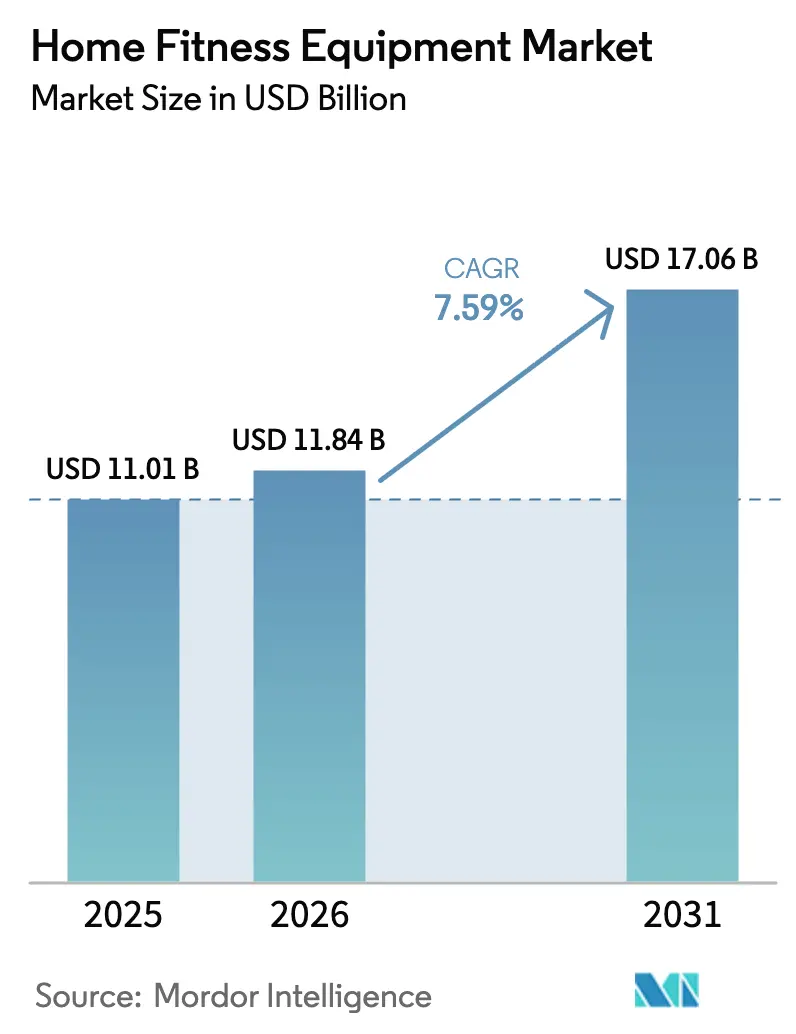
| 市場規模 (2026) | 11.84 十億米ドル |
| 市場規模 (2031) | 17.06 十億米ドル |
| Growth Rate (2026 - 2031) | 7.59 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるホームフィットネス機器市場分析
ホームフィットネス機器市場規模は2025年に110億1,000万米ドルと評価され、2026年の118億4,000万米ドルから2031年には170億6,000万米ドルに達すると予測されており、予測期間(2026〜2031年)における年平均成長率(CAGR)は7.59%です。この軌跡は、消費者がウェルネス支出を配分する方法における構造的な再調整を反映しており、パンデミックによる衝動買いではなく、自宅の利便性とパフォーマンスグレードの機器を組み合わせたハイブリッドフィットネスルーティンへの持続的な行動変容によって牽引されています。世界保健機関(WHO)は2024年に、世界で25億人の成人が過体重であり、近年身体的不活動が増加していると報告しており、アクセスしやすい在宅ソリューションへの持続的な需要の追い風を生み出しています。肥満率の上昇、長時間労働、ハイブリッド運動ルーティンの受容拡大が、引き続き耐久的な需要基盤を形成しています。市場はまた、都市部のアパートにおけるスペース制約に対応するコンパクトで折りたたみ可能な機器の導入や、身体活動を公衆衛生上の義務として位置づける政府キャンペーンからも恩恵を受けています。競争の激化により、ブランドは純粋な価格競争ではなく、付加価値サービス、サブスクリプション不要のスマート機能、ファイナンシングオプション、ユーザーのフィットネスの歩みとともに拡張するモジュラーデザインへと舵を切っています。
主要レポートのポイント
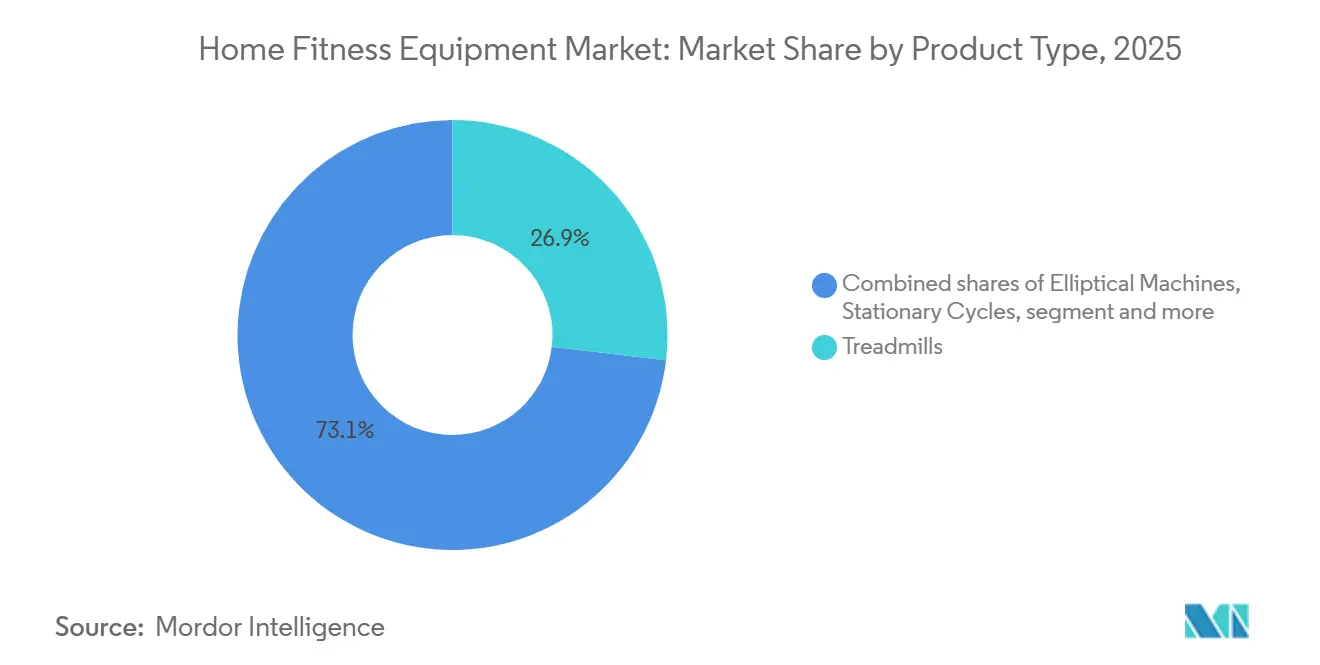
- 製品タイプ別では、トレッドミルが2025年のホームフィットネス機器市場シェアの26.87%をリードし、ステーショナリーサイクルが2031年にかけてCAGR 7.85%で最も速い成長を記録しました。
- カテゴリー別では、従来型機器が2025年のホームフィットネス機器市場規模の68.18%を占め、スマート機器がCAGR 9.61%で最も速い成長を示しています。
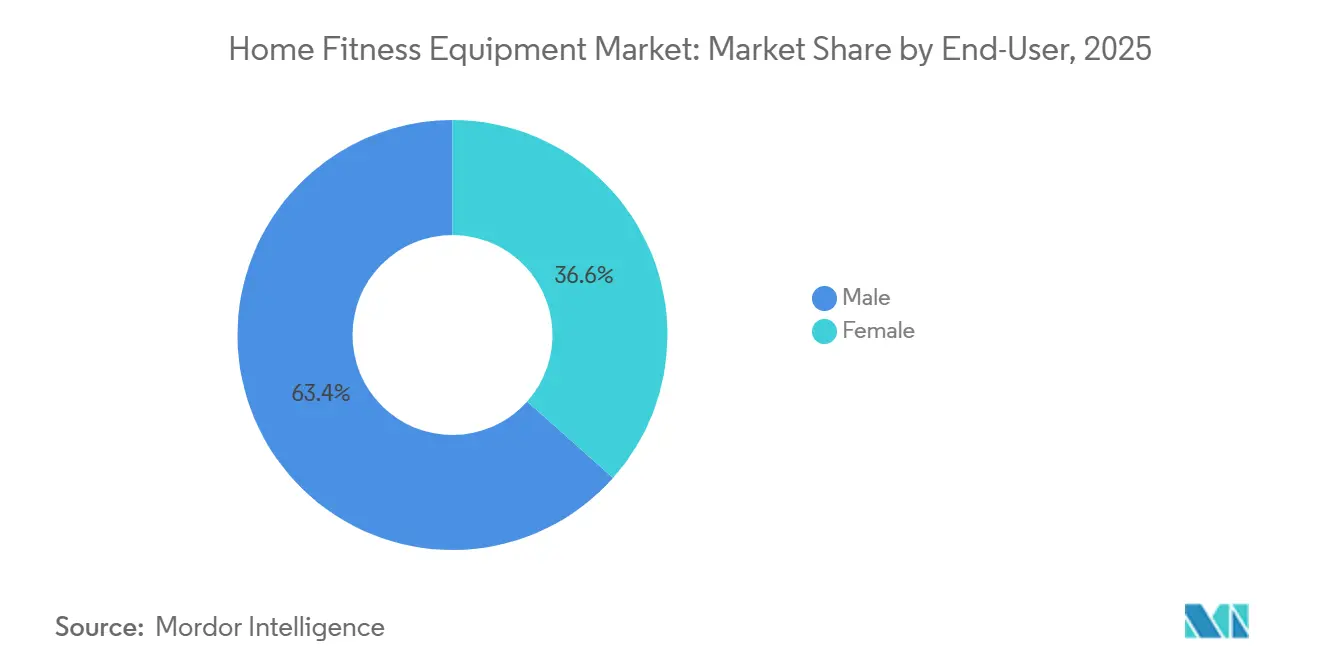
- エンドユーザー別では、男性セグメントが2025年に63.42%の収益を占め、女性コホートはCAGR 8.55%で先行すると予測されています。
- 流通チャネル別では、オフライン小売店が2025年に59.97%の売上を獲得し、オンライン小売は2031年にかけてCAGR 9.37%で拡大する見込みです。
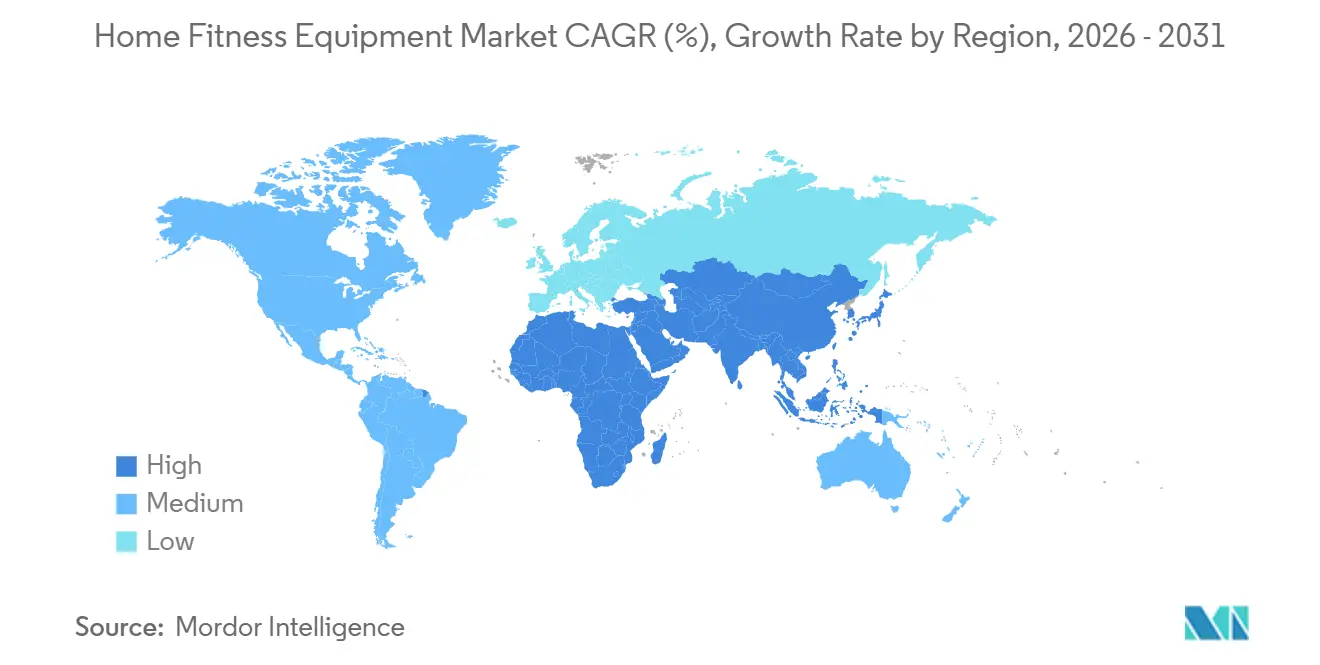
- 地域別では、北米が2025年に41.69%のシェアを占めましたが、アジア太平洋が同期間においてCAGR 8.93%で最も速い成長を遂げる見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のホームフィットネス機器市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 肥満率の上昇と健康への懸念 | +1.2% | 北米と欧州で最も高い影響を持つグローバル | 長期(4年以上) |
| 在宅ワークアウトの人気上昇 | +1.8% | 先進市場での早期採用を伴うグローバル | 中期(2〜4年) |
| スマート・コネクテッドフィットネス機器の成長 | +1.5% | 北米とEUが中核、アジア太平洋(APAC)への波及 | 中期(2〜4年) |
| 活動的なライフスタイルを促進する政府キャンペーン | +0.9% | 地域的な政策の違いを伴うグローバル | 長期(4年以上) |
| コンパクト・ポータブル・省スペース機器への需要急増 | +1.1% | アジア太平洋が中核、世界の都市部 | 短期(2年以内) |
| フィットネスインフルエンサーとソーシャルメディアの影響 | +0.8% | 先進市場で最も高い普及率を持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
肥満率の上昇と健康への懸念
肥満の有病率の上昇は、アクセスしやすいフィットネスソリューションへの持続的な需要を引き続き牽引しています。Trust for America's Healthによると、米国の成人肥満率は41.9%に達し、2023年の青少年肥満率は19.7%となっています[1]出典:Trust for America's Health、「より健全なアメリカのためのより良い政策」、tfah.org。さらに、ホワイトハウスの2025年MAHA報告書は、アメリカの子どもの40%以上が慢性的な健康状態に影響を受けており、主に不適切な食習慣と座りがちなライフスタイルに起因していることを明らかにしています。特に、子どもたちのカロリー摂取量の約70%が超加工食品から来ており、健康危機を悪化させています。この憂慮すべきトレンドは、健康管理への積極的なアプローチとして、ホームフィットネス機器への消費者投資の増加を促しています[2]出典:ホワイトハウス、「子どもたちを再び健康に」、whitehouse.gov。黒人やラテン系など肥満率の高い人口層が、特にこの需要を牽引しています。さらに、肥満関連の医療費という経済的負担が、個人と機関の双方にフィットネスソリューションの優先化を促しています。ホームフィットネス機器は、交通手段の問題、時間的制約、社会的不安といった主要な障壁に対処することで、従来のジムに代わる実用的な選択肢を提供しています。その結果、持続可能で長期的なライフスタイルの変化を求める健康意識の高い消費者にとって、好ましい選択肢となっています。
在宅ワークアウトの人気上昇
在宅ワークアウト現象はパンデミックによる必要性から定着した嗜好へと移行しており、消費者調査では回答者が現在ウェルネス支出を優先しており、Z世代が一般人口と比較してフィットネスを「非常に高い優先事項」に分類していることが示されています。この行動の定着は利便性よりもコントロールに関するものです。在宅運動者は通勤の煩わしさ、クラスのスケジュール制約、そして初心者がコマーシャルジムを敬遠させる社会的比較不安を回避できます。重要なことに、このシフトはジム会員数を侵食していません。IHRSAによると、米国のジム会員数は2024年に過去最高の7,290万人に達しましたが、むしろ消費者が施設利用と自宅機器の両方のサブスクリプションを維持し、それぞれを異なるワークアウトモダリティに使用するハイブリッドモデルを生み出しています。中期的な影響は、ライブコーチング、コミュニティ機能、以前は対面トレーニング専用だったパフォーマンス分析を提供するデジタルフィットネスプラットフォームの成熟を反映しており、ブティックスタジオ体験を事実上コモディティ化しています。
スマート・コネクテッドフィットネス機器の成長
モノのインターネット(IoT)技術は、ホームフィットネス機器を受動的なツールからインテリジェントなトレーニングシステムへと変革することで、大幅に強化しています。これらのシステムは現在、リアルタイムフィードバック、パーソナライズされたコーチング、包括的な進捗追跡を提供し、フィットネス愛好家の進化するニーズに応えています。米国オリンピック・パラリンピック委員会がアダプティブスポーツ機器とテクノロジー主導のトレーニングを重視していることは、コネクテッドフィットネスソリューションが競技パフォーマンスを向上させ、多様なユーザーグループのアクセシビリティを改善する手段として制度的に認められていることを示しています[3]出典:米国オリンピック・パラリンピック委員会、「助成金と機器」、usopc.org。スマートフィットネス機器は、ワークアウトのモチベーション維持、適切なフォームの確保、進捗の効果的な追跡といった消費者の重要な課題に対処しています。さらに、メーカーに貴重な使用データを提供し、継続的な製品改善とイノベーションを可能にしています。スマート機器の採用は、ブランドをまたいでサードパーティアプリが負荷と傾斜を制御できるBluetooth FTMS(フィットネスマシンサービス)などの相互運用性標準によって推進され、かつてユーザーを単一プラットフォームに縛り付けていた閉鎖的なエコシステムを解体することで、アーリーアダプターの枠を超えて加速しています。
活動的なライフスタイルを促進する政府キャンペーン
活動ガイドラインは、週150分の中程度の有酸素運動と2日間の筋力トレーニングを推奨しており、この処方はホームトレッドミル、ステーショナリーバイク、レジスタンスシステムの能力と正確に一致しており、事実上機器所有の公的推薦を生み出しています。国際的には、中国の「健康中国2030」計画がフィットネスインフラの拡充を義務付け、都市過密の解決策として在宅運動を推進する一方、インドのFit India Movementはセレブリティアンバサダーを活用して若い人口の間で日常的な身体活動を普及させています。同様に、世界保健機関の身体活動に関するグローバルアクションプラン(2018〜2030年)は、2025年までに身体的不活動を10%、2030年までに15%削減することを目指しており、従来の運動施設に代わるアクセスしやすく便利な選択肢としてホームフィットネスソリューションを推進する国家政策に影響を与えています[4]出典:世界保健機関、「より健康な世界のためにより活動的な人々を」、who.int。これらの取り組みは、フィットネスを国家アイデンティティの物語に組み込み、商業的マーケティングでは再現できない方法で文化的規範を変えるため、長期的な影響をもたらします。ただし、その有効性は、歴史的に予算サイクルや政治的変動期に弱まる傾向がある、断片化した機関間の持続的な資金調達と調整に依存しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストが価格に敏感な消費者の採用を制限 | -0.8% | アジア太平洋の都市部、欧州の都市 | 中期(2〜4年) |
| コマーシャルフィットネスセンターとの競合 | -0.6% | 先進市場で最も高い影響を持つグローバル | 長期(4年以上) |
| 機器不要のワークアウトトレンドの進化 | -0.5% | 若い世代での早期採用を伴うグローバル | 短期(2年以内) |
| 機器の不適切な使用による怪我のリスク | -0.4% | 先進市場での規制上の焦点を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コマーシャルフィットネスセンターとの競合
コマーシャルジムは、対面アクセスとデジタルコンテンツをバンドルしたハイブリッド会員モデルを通じて反撃を展開しており、かつてホーム機器が独占していた利便性の優位性を事実上無効化しています。IHRSAによると、米国のジム会員数は2024年に7,290万人と過去最高を記録し、Planet Fitnessのような低価格チェーンが牽引しています。Planet Fitnessは2,600か所以上の店舗を展開し、月額10米ドルの会員費を提供しており、2年間の視点でホーム機器の償却コストを下回ります。EquinoxやSoulCycleなどのブティックスタジオは「フィジタル」戦略に転換し、会員にアプリベースのワークアウトと出張用の貸出機器を提供することで、ホームと施設ベースのフィットネスの境界を曖昧にしています。ジムがコールドプランジ、遠赤外線サウナ、リカバリーラウンジなどの体験型アメニティに投資するにつれて、中期的な抑制要因は強まります。これらは自宅では再現できず、社会的交流と多様性を求める消費者にアピールする差別化の堀を生み出しています。ただし、この競争圧力は地理的に不均一です。ジム密度が低い地方や郊外市場では、ホーム機器が依然としてデフォルトの選択肢であり、抑制要因の影響は施設飽和度が最も高い都市部に集中することが示唆されます。
機器不要のワークアウトトレンドの進化
自重トレーニングアプリ、HIITプログラム、ヨガプラットフォームの普及は、特に移動性とミニマリズムを資産蓄積よりも優先する若い世代の間で、機器所有の必要性に対する認識を侵食しています。Nike Training ClubやPeloton Digitalなどのアプリは機器不要のサブスクリプションベースのワークアウトを提供しており、Peloton Digitalは月額12.99米ドルで、Peloton Bikeの1,495米ドルという参入価格のほんの一部に過ぎません。YouTubeやTikTokの自重トレーニングインフルエンサーたちが、腕立て伏せ、懸垂、プランクだけで達成した体型変化を披露し、高価な機器はフィットネス目標に不要だというナラティブを強化しています。このトレンドは、経済的不確実性が消費者に大型購入を先送りさせ、低コミットメントの代替手段を選ばせる短期的な圧力をもたらします。しかし、この抑制要因の持続性は疑問です。機器不要のワークアウトは漸進的な負荷なしに難易度が頭打ちになり、自重運動で成果が得られなくなった中級者をウェイトやマシンへと引き戻します。この影響は、可処分所得の制約が無料の代替手段を不釣り合いに魅力的にするアジア太平洋、南米、アフリカのコスト感応度の高い市場で最も顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ステーショナリーサイクルが手頃な価格で加速
トレッドミルは2025年に26.87%の市場シェアを確保し、最も幅広いユーザー層にアピールするウォーキング、ジョギング、ランニングの各モダリティにわたる汎用性に支えられていますが、ステーショナリーサイクルは2031年にかけてCAGR 7.85%で拡大し、他のすべてのカテゴリーを上回ると予測されています。この加速は、Echelon、Schwinn IC4、Bowflexなどのブランドから1,000米ドル未満のコネクテッドバイクが普及したことを反映しており、1,495米ドルの価格タグや強制的なサブスクリプションなしにPelotonのコア体験(ライブクラス、リーダーボード、指標追跡)を再現しています。エリプティカルマシンとローイングマシンは、低衝撃の有酸素運動や全身運動を求めるニッチなユーザーに対応しており、Hydrowの電磁ローイングマシンとConcept2のModel Dが、プレミアム価格を正当化する優れたバイオメカニクスと耐久性によってローイングセグメントを支配しています。ヨガマット、フォームローラー、サスペンショントレーナーなどのその他の製品タイプは、習慣形成が固まった後に電動機器にアップグレードする予算意識の高い初心者にとっての入門購入として機能します。セグメントの成長格差は二極化を浮き彫りにしています。消費者は有酸素運動とエンターテインメントを提供する多機能でスペース効率の高いバイクに投資するか、最小限のコミットメントで済む低コストのアクセサリーをデフォルトとするかのいずれかであり、中間価格帯のトレッドミルとエリプティカルはこれらの両極の間で圧迫されています。
ステーショナリーサイクルの台頭は、ライダーがZwift、Peloton Digital、Apple Fitness+などのアプリとサードパーティのバイクをペアリングできるBluetooth FTMSなどの相互運用性標準によってさらに推進されており、ブランドロイヤルティを解体してハードウェアをコモディティ化しています。NordicTrackのS22iおよびS27iモデルへのiFitの統合(画面上の地形に同期した自動負荷調整機能を搭載)は、既存企業が独自エコシステムを通じてシェアを守る方法を例示していますが、オープンプラットフォームの動きはこれらの堀を侵食する恐れがあります。トレッドミルは市場シェアのリードにもかかわらず、機械的な耐久性により交換サイクルが7年以上に延びる先進市場での飽和に直面していますが、バイクの短い寿命と軽量さはより頻繁なアップグレードを促進します。ローイングマシンは依然として通の選択肢であり、Concept2のModel Dはクロスフィットアスリートやカレッジプログラムでカルト的な地位を維持していますが、セグメントの成長は適切なローイングフォームを習得するために必要な学習曲線によって制限されており、直感的なトレッドミルやバイクのインターフェースに引き寄せられるカジュアルユーザーを遠ざけています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


カテゴリー別:スマート機器がプレミアム価格にもかかわらず拡大
従来型機器は2025年に68.18%のシェアを維持しており、機械的な信頼性、サブスクリプション費用ゼロ、ソフトウェアの陳腐化に伴う減価なしに二次市場でユニットを再販できる能力という永続的な魅力を反映しています。しかし、スマート・コネクテッド機器は2031年にかけてCAGR 9.61%で急増しており、市場の7.59%のベースラインを上回っています。これは、フィットネスをライフスタイルのアイデンティティとして捉え、実用的な雑務ではなく、運動とエンターテインメントを融合した没入型体験に対価を払う意欲のある消費者によって牽引されています。従来型機器の優位性は、価格感応度の高い地域(アジア太平洋、南米、中東・アフリカ)で持続しており、これらの地域の消費者はスマート機能をメンテナンスを複雑にしてコストを膨らませる不要な付加機能と見なし、接続性よりも耐久性とシンプルさを優先しています。
スマート機器の急増はハードウェアのイノベーションよりもソフトウェアの差別化に関するものです。AIによるコーチング、バイオメトリクス統合、ソーシャル競争機能がスイッチングコストを生み出し、ユーザーをエコシステムに縛り付け、一回限りの機器販売を継続的な収益ストリームへと変換しています。ジム訪問と自宅セッションにわたるワークアウトデータを集約するTechnogymのMyWellnessプラットフォームは、既存企業が複数のタッチポイントにわたってユーザーを維持するために相互運用性を活用する方法を例示しています。カテゴリーの成長格差はバーベル型の市場構造を示唆しています。富裕層の消費者はフル機能のサブスクリプションを持つプレミアムスマート機器に集中し、予算重視の購入者は機能を絞った従来型ユニットを選択し、Bluetoothを搭載しているが独自コンテンツを持たない中間価格帯のコネクテッド機器は差別化に苦しんでいます。
エンドユーザー別:女性セグメントが筋力トレーニングで加速
男性は2025年に63.42%の市場シェアを占めており、男性がホーム機器に不釣り合いに投資してきた歴史的なジム文化の規範を反映していますが、女性セグメントは2031年にかけてCAGR 8.55%で拡大しており、市場全体をほぼ1ポイント上回っています。この加速は、女性が有酸素運動のみのルーティンよりも筋力トレーニングを優先するようになった文化的な再調整から生じており、ウェイトリフティングが「筋肉質」ではなく引き締まった筋肉の定義をもたらすという時代遅れのステレオタイプを打ち破っています。TonalやMirror(2020年にLululemonが買収)などのブランドは、男性向け製品を特徴づける実用的でパフォーマンス重視のメッセージングとは対照的に、美学、コンパクトなデザイン、コミュニティ機能を強調したマーケティングを通じて明示的に女性をターゲットにしています。
女性セグメントの成長は、出産前後のフィットネス需要によってさらに増幅されており、機器メーカーは妊娠中に安全なワークアウトに合わせた調整可能なベンチ、レジスタンスバンド、低衝撃マシンを導入しています。男性セグメントの成長は遅いものの、ウェイトリフティングとクロスフィットコミュニティの間でのホームジム投資の確立された習慣により堅調を維持しており、機器所有はコミットメントを示しトレーニングの柔軟性を促進します。しかし、男性セグメントはガレージジムや地下室のセットアップが普及の上限に達している先進市場で飽和に直面しており、一方で女性セグメントは初めての購入者が市場に参入するにつれてグリーンフィールドの可能性を維持しています。
流通チャネル別:Eコマースがショールームの優位性を侵食
オフライン小売店は2025年に59.97%のシェアを獲得しており、消費者が機器の人間工学を試し、製品品質を評価し、対面でファイナンス条件を交渉したいという欲求に支えられていますが、オンライン小売店は2031年にかけてCAGR 9.37%で拡大しており、予測期間内にチャネルの序列を逆転させる軌跡にあります。このシフトは、Eコマースインフラ(無料返品、ホワイトグローブ配送、バーチャルショールーム)の成熟を反映しており、かつて実店舗が独占していた触覚的な優位性を無効化しています。Amazonのフィットネス機器販売における優位性は、Prime会員の無料配送と都市部での当日配送によって増幅され、流通をコモディティ化し、Dick's Sporting Goodsなどの専門小売業者に店内受け取りとオンライン注文を組み合わせたオムニチャネル戦略の採用を迫っています。Peloton、Tonal、Hydrowなどのダイレクト・トゥ・コンシューマーブランドは従来の小売を完全に迂回し、デジタルマーケティングとインフルエンサーパートナーシップを活用して卸売マージンなしにブランドエクイティを構築しました。このプレイブックをレガシーメーカーが独自のEコマースプラットフォームを通じて今や模倣しています。
2025年のオフライン小売の回復力は、高検討購入(トレッドミル、エリプティカル、ローイングマシン)に起因しており、消費者は1,000米ドル以上のコミットメントをする前に実際に試すことを優先しますが、拡張現実アプリが自宅環境でのバーチャルな機器配置を可能にし、ショールーム訪問なしに空間的な適合性をシミュレートするにつれて、この優位性は侵食されています。オンライン小売の成長は、ファイナンス統合によってさらに加速しています。AffirmとKlarnaのワンクリックチェックアウトオプションは販売時点での摩擦を軽減し、信用調査や書類作成が必要な店内ファイナンス申請よりも速く閲覧を購入に転換します。チャネルの二極化は広範な小売トレンドを反映しています。プレミアムで複雑な機器は相談型販売を通じてオフライン需要を維持し、コモディティ化された価格透明性の高い製品は比較購入と値引き探しが支配するオンラインに移行します。2031年までに、オンラインチャネルが過半数のシェアを占め、実店舗はパンデミック前の時代を特徴づけた郊外の広大な店舗網ではなく、主要都市の体験型フラッグシップストアに追いやられる可能性があります。
地域分析
北米は2025年に41.69%の市場シェアを保有しており、高い可処分所得、確立されたフィットネス文化、コネクテッド機器の早期採用に根ざした優位性を持っています。北米収益の大部分を占める米国では、2024年にジム会員数が過去最高の7,290万人に達し、消費者が施設利用と自宅機器の両方を維持するハイブリッドダイナミクスを生み出しています。カナダとメキシコも同様のパターンを示していますが、メキシコの成長は一人当たり所得の低さと信用普及の限界によって抑制されており、プレミアムスマート機器へのアクセスを制限しています。北米の成長鈍化は交換サイクルのダイナミクスを反映しています。パンデミック期の購買急増により、2020〜2021年にトレッドミルを購入した世帯が機械的故障や機能陳腐化まで買い替えない飽和のオーバーハングが生じており、耐久財では5〜7年に延びるタイムラインです。
アジア太平洋は2031年にかけてCAGR 8.93%で拡大すると予測されており、全地域の中で最も速い成長を示しています。これは中国とインドの都市化によって牽引されており、拡大する中間層が健康支出を優先し、アパート生活がコンパクトで折りたたみ可能な機器を必要としています。インドネシア、タイ、シンガポールは新興のホットスポットであり、ジャカルタ、バンコク、シンガポールの都市部の専門職が1,000平方フィート未満のコンドミニアムに収まるプレミアムコネクテッドバイクと筋力システムを好んでいます。しかし、地域の成長は二極化しています。富裕層の都市部消費者はスマート機器に集中し、農村部や低所得層はEコマースの物流と信用アクセスの限界により依然として十分なサービスを受けていません。アジア太平洋の軌跡は、ラストマイル配送、決済のデジタル化、アフターサービスネットワークというインフラ開発にかかっており、これらが人口成長の大部分が集中する第2・第3層都市へのプレミアム機器アクセスを拡大できます。
欧州、南米、中東・アフリカは世界シェアの残りを占めており、それぞれ異なる成長ドライバーと制約を示しています。欧州の成熟したフィットネス文化、特にドイツ、英国、オランダでは従来型機器への安定した需要が持続していますが、スマートデバイスの採用は遅れています。南米の成長はブラジルとアルゼンチンに集中しており、経済的不安定と通貨下落が裁量支出を制限していますが、サンパウロとブエノスアイレスの都市エリートは北米の消費パターンを反映しています。中東・アフリカはアラブ首長国連邦とサウジアラビアに強みの拠点を持ち、政府のウェルネス推進策と駐在員人口がプレミアム機器販売を牽引していますが、より広い地域での採用はインフラのギャップと低い信用普及によって妨げられています。欧州とアジアにまたがるトルコのフィットネス市場は、若い人口と成長するジム文化から恩恵を受けており、両地域をターゲットとするブランドの製造拠点として位置づけられています。これらの地域全体を通じて共通するテーマは所得格差です。機器販売は富裕層の都市部の飛び地に集中しており、広大な農村部や低所得層は自重トレーニングや公共フィットネスインフラに依存しており、メーカーが超低コストモデルを開発するか政府が補助金プログラムを展開しない限り、このダイナミクスは持続するでしょう。

規制環境
ホームフィットネス機器は、主に消費者製品安全制度と、設計、ラベリング、市販後の監視に影響を与える進化する規格によって形作られている。欧州連合では、規則(EU)2023/988(一般製品安全規則)が2024年12月に施行され、製造業者主導のリスク評価、技術文書、追跡性に関する要件が、家庭用を意図したフィットネス機器を含む消費者製品に対して強化された。製品レベルの安全設計は、屋内据置型トレーニング機器の一般安全要件および試験方法を更新するISO 20957-1:2024(2024年1月発行)などの国際規格にも支えられている。
米国では、安全性への期待は米国消費者製品安全委員会(CPSC)などの機関が監督し、業界規格(例えばASTM仕様)は、不適切な使用や機器故障による負傷リスクを低減し適合性を実証するために一般的に用いられている。貿易政策も、世界的に販売される機器の着地コストや調達戦略に影響を与えており、米国通商代表部(USTR)は、一部の中国原産製品に対するセクション301関税適用除外の期間を維持しており、掲載されている除外措置の中には2026年11月9日に失効するとされているものがある。並行して、USTRは2026年6月にセクション301に関する新たな調査結果と提案措置を発表し、2026年7月の公聴会日程も公表した。健康・フィットネス協会(HFA)などの業界団体は2026年にUSTRへ正式な意見書を提出し、フィットネス機器の輸入業者や小売業者にとっての関税分類やサプライチェーンの安定性に関する継続的な働きかけを反映している。
競合環境
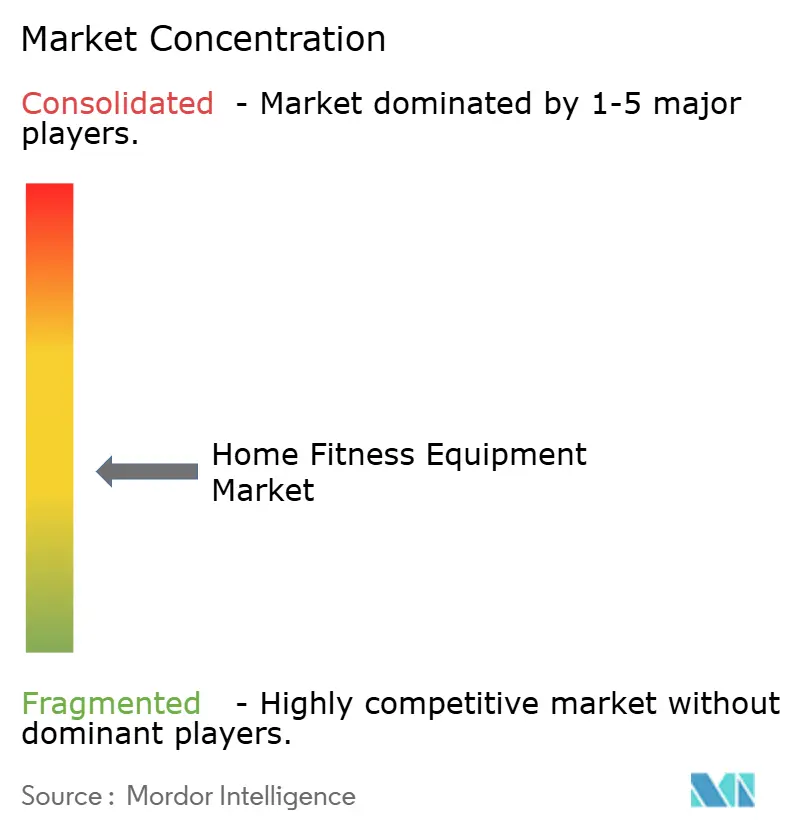
市場は、多数の国内外のプレイヤーの存在によって激しい競争と断片化を特徴としています。主要プレイヤーにはIcon Health and Fitness, Inc.、Johnson Health Tech Co. Ltd.、Technogym SpA、Peloton Interactive, Inc.が含まれます。これらの業界リーダーは製品のイノベーションと開発を優先しており、一貫して新しい製品を市場に投入することを可能にしています。一方、セグメントの他のプレイヤーは合併・買収に頼ることが多く、国内競合他社に対する優位性を強化しています。
メーカーは現在、ハードウェアの仕様だけでなく、コネクテッド機能、AIによるコーチング、バーチャルリアリティ体験などの統合技術においても覇権を争っています。この激化する競争は、統合活動と戦略的パートナーシップの両方を促進しています。同時に、安全上の懸念が規制遵守につながり、強力な品質管理とユーザーサポートシステムを持つ企業に利益をもたらしています。フィットネスを急速に受け入れている女性消費者や、スペース制約がコンパクトな機器ソリューションを必要とする都市市場など、未開拓の機会が生まれています。ディスラプターは、ダイレクト・トゥ・コンシューマーモデル、サブスクリプションアクセス、ニッチなポジショニングで既存プレイヤーに挑戦しています。
しかし、製品開発と市場戦略に影響を与える米国消費者製品安全委員会などの規制監督をナビゲートする必要があります。怪我の報告によって促された380万個のBowFlexダンベルのリコールは、安全問題が市場での地位と消費者の信頼に迅速な影響を与えることを示しています。これは、競争上の優位性を維持するための品質管理とユーザー教育の重要な役割を浮き彫りにしています。企業は機器、コンテンツ、コミュニティ機能、データ分析を統合したエコシステム開発にますます注力しています。この総合的なアプローチは、多様な消費者ニーズに応えるだけでなく、ブランドロイヤルティを育み、市場での差別化を実現します。
ホームフィットネス機器業界リーダー
Johnson Health Tech Co. Ltd.
Technogym SpA
Peloton Interactive, Inc.
BowFlex, Inc.
Icon Health and Fitness, Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
実行可能な機会の一つは、家庭用ハードウェアを商業施設やサードパーティのコンテンツプラットフォームを含むより広範なトレーニングネットワークに接続し、消費者を単一ブランドの体系に強制することなくハイブリッドなトレーニングエコシステムを構築することにある。2026年、Pelotonは高利用率のジム環境向けにPeloton Commercial Series(2026年後半に出荷予定)を発表し、Spotifyと提携してPelotonのフィットネスおよびウェルネスコンテンツをSpotifyのプレミアム会員向けフィットネスカテゴリー内で配信することで、この方向性を強めた。これにより、Pelotonの直接的なハードウェアおよびアプリの導線を超えて配信を拡大した。このクロスチャネルアプローチは、市場のスマート機器の勢いと密接に結びついており、有料コーチングやコンテンツの対象視聴者を広げることで、一度限りの機器購入への依存を減らすことに寄与している。
サプライチェーンの多様化は、特に用途やスペースの制約によって製品ニーズが分岐する中で、より迅速な補充とアフターサポートの充実を目指すブランドにとって、もう一つの近い時期における注力分野である。コンパクトな折りたたみ式フォーマットやモジュール式ストレングスシステムは、生産拠点や在庫計画が地域的に均衡している場合、よりサポートしやすくなる。2026年5月、Johnson Health Techはベトナムのバクニン工場での生産を開始し、東南アジアでの生産能力を拡大し、この製造バランスを強化した。コンプライアンス実行の面では、EUのGPSRの枠組みは、欧州委員会による2026年4月の実施決定(EU)2026/901を含む整合規格の更新を通じて運用が進められており、これにより製造業者や小売業者は、文書化、追跡性、安全設計を、より迅速な出品登録やヨーロッパ全域での円滑な国境を越えた流通に転換する明確な道筋を得ている。
最近の業界動向
- 2026年6月:米国通商代表部(USTR)は、セクション301調査に関連する調査結果と提案措置を発表し、2026年7月に公聴会が予定された。世界的に調達を行うホームフィットネス機器ブランドや小売業者にとって、これは入力コストに関する不確実性を高め、関税リスクの管理とサプライヤーの多様化の必要性を一層強めた。
- 2026年4月:Pelotonは、Spotifyとの世界的な提携を発表し、PelotonのフィットネスおよびウェルネスコンテンツをSpotifyの新しいプレミアム会員向けフィットネスカテゴリーに掲載した。この提携により、Pelotonが自社で保有するプラットフォームを超えてコンテンツ配信が拡大し、ハードウェア販売と並行してソフトウェアおよびコンテンツによるエンゲージメントモデルを支えている。
- 2025年1月:Johnson Health Techは、一部のMatrix Fitnessトレーニングサイクルに影響を及ぼす安全性リコールに関する消費者通知書を発行した。この措置は、ホームフィットネス機器カテゴリーにおいてブランドの信頼を守るうえで、安全コンプライアンス、文書化、顧客サポートの重要性を浮き立たせた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、人々が家庭内で運動するために購入・使用する機器(カーディオマシン、ストレングス機器、フリーウェイト、コネクテッドホームジムデバイスを含む)から生じる収益を、機器販売価値ベースで対象としている。
範囲の除外:単体で使用するウェアラブル製品、栄養製品、商業用ジムやフィットネススタジオ向けに特化して行われる購入は除外する。
セグメンテーション概要
- 製品タイプ
- トレッドミル
- エリプティカルマシン
- ステーショナリーサイクル
- ローイングマシン
- 筋力トレーニング機器
- その他の製品タイプ
- カテゴリー
- 従来型
- スマート・コネクテッド機器
- エンドユーザー
- 男性
- 女性
- 流通チャネル
- オフライン小売店
- オンライン小売店
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要シグナル、貿易フロー、価格動向、カテゴリー採用状況に関する初期のファクトベースを構築するために用いられた。米国消費者統計局の小売貿易発表、USITCおよびUN Comtradeの貿易統計、Eurostatの消費者・産業データセット、家計支出や耐久財需要の理解に役立つ世界銀行のマクロ指標などの公開情報源を参照した。
仮定をより精緻にするため、年次報告書、投資家向け説明資料、決算説明会の記録、製品仕様書も確認し、コネクテッド機器、折りたたみ式デザイン、エントリーレベルとプレミアムモデルの違いを含むカテゴリー構成の変化を追跡した。有料データベースへの契約は、企業財務・インテリジェンス、特許データベース、公的データが粒度不足の場合の出荷レベルの輸出入確認にのみ限定的に用いた。これらの例は網羅的なものではなく、収集、相互確認、明確化のために他の公開情報源も使用した。
一次インタビューと調査
一次調査は、製造業者、ブランド流通業者、大手小売業者、専門ディーラー、物流・サービスパートナーとのインタビューおよび構造化調査に重点を置いた。これらのグループは、販売量、プロモーション、返品における実際の動きを目にしているためである。世界的な視点を得るため、APAC、EMEA、アメリカ地域にわたって入力を均衡させ、価格、輸送費、コネクテッド機能の搭載率が当初の想定から変化した場合には主要な回答者に再度確認を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):17% | APAC:49% |
| ミドルティア:41% | 機能/部門リーダー:27% | EMEA:30% |
| 小規模企業:20% | マネージャー:56% | アメリカ地域:21% |
市場規模算定と予測
市場規模算定は、家庭でのフィットネス参加率と買い替えサイクルを主要機器カテゴリーの需要プールに変換し、それを観測された価格帯を用いて価値に変換するトップダウン型の構築から始まる。需要プールが構築された後、小売業者調査やサプライヤーの集計から得られたモデルレベルのASPと販売台数のサンプルなど、選択的なボトムアップ的近似によって検証し、両者の見方が一致しない場合には調整を行う。
モデルで使用される主要な入力には、自宅でのワークアウト参加傾向、機器を置くための十分なスペースを持つ家庭の割合、カテゴリー別の平均買い替え時期(トレッドミル対フリーウェイト)、オンライン対オフラインのチャネル構成、ピーク時期のプロモーション強度、ASPを押し上げるコネクテッド機能の搭載率などが含まれる。予測は、消費者の裁量支出、輸送費・原材料コストの方向性、地域別のカテゴリー成熟度に関する専門家の見解に支えられたシナリオ分析に依拠しており、需要が変動しても範囲が現実的に保たれるようにしている。小規模ブランドについてボトムアップの可視性が乏しい場合には、インタビューで確認されたカテゴリーレベルのチャネル構成比や価格帯を適用してギャップを補い、その後感度についてストレステストを行う。
データ検証と更新サイクル
出力結果は、輸入動向、主要な製品発売サイクル、公開財務資料に示される収益動向などの独立したシグナルと照合され、入力からは説明できない急激な変化についても確認される。差異が重要と判断される場合には、前提が再検討され、その要因が価格、構成、または販売量のいずれによるものかを確認するために回答者へ再度連絡することもある。
承認前には複数段階にわたるアナリストによるレビューが行われ、通貨の整合性、インフレの影響、地域から世界レベルへの集計に重点が置かれる。レポートは毎年更新され、大幅な価格変更、供給制約、大きな需要ショックなどの重要な出来事が発生した場合には、臨時の更新が行われる。提供前には、市場観が最新の公開データおよび検証済みの前提を反映するよう、最終的な最新性チェックが実施される。
Mordor Intelligenceのホームフィットネス機器市場規模と他の公表推計との比較
ホームフィットネス機器の公表市場規模は、トピック名が同じように聞こえても、大きく異なって見える場合がある。これは、各発行機関が包含範囲の線引きを異なる方法で行い、独自の価格設定および予測ロジックを適用しているためである。差異は、家庭用機器として何が数えられるか、コネクテッド機能がどのように扱われるか、どの年が基準として使用されるか、インフレおよび通貨換算がどのように適用されるかから生じることが多い。
主な差異は、単体ウェアラブル製品、栄養製品、商業用ジム向け購入といった隣接カテゴリーが合計に組み込まれているかどうか、そして大型機器の買い替え需要がどのように推計されているかから生じる。一部の推計は、パンデミック後の積極的な回復シナリオに依拠している一方、他の推計は裁量支出について保守的な姿勢を保ち、プロモーションが多い場合にはASPの進行が緩やかになると想定している。貿易フロー、小売チャネルの変化、価格帯の現実確認といった証拠チェックは、初期モデルが観測された市場シグナルと一致しない場合、数値を上下に動かす可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 11.01 B (2025) | |
| グローバルコンサルティングA | USD 12.88 B (2025) | 柔軟性重視の製品やより広範な家庭用機器がまとめて分類される場合に総額を押し上げる可能性がある、より広範な機器の捉え方を用いており、コネクテッド製品と非コネクテッド製品について異なるチャネル構成や価格帯の前提を適用している可能性がある。 |
| リージョナルコンサルティングB | USD 9.34 B (2024) | 異なる基準年を用い、対象範囲を選定された機器カテゴリーに限定して狭く保っているように見えるため、フリーウェイト、多機能システム、または高ASPのコネクテッドデバイスが過小に数えられたり保守的に価格設定されたりする場合に、価値が減少する可能性がある。 |
表内の差異は、主に対象範囲と基準設定の選択によって説明され、算術的な誤りによるものではない。ここで用いた手順は、明確な家庭用機器のバスケットと価格帯に対して数値を追跡可能に保っている。他の推計との主な違いは、単体ウェアラブル製品と商業向け調達を除外している点であり、これによりMordor Intelligenceは、隣接するウェルネス支出ではなく、家庭内使用および買い替え需要に結びついた機器販売に総額の焦点を保っている。これらの範囲設定が固定された後は、残る差異は主にASPがどれほど速く上昇すると想定されているか、および予測が裁量支出の回復をどの程度強く見込んでいるかから生じる。


レポートで回答される主要な質問
ホームフィットネス機器市場の現在の規模はどのくらいですか?
2026年に118億4,000万米ドルと評価され、2031年までに170億6,000万米ドルに達すると予測されています。
最も速く成長している製品タイプはどれですか?
ステーショナリーサイクルは2031年にかけてCAGR 7.85%で成長すると予測されています。
スマート機器はどのくらいの速さで拡大していますか?
スマートマシンはCAGR 9.61%のペースで成長しており、市場全体の成長率を上回っています。
最も強い成長見通しを示している地域はどこですか?
アジア太平洋が2026〜2031年にかけてCAGR 8.93%でリードしています。
最終更新日:


