
Mordor Intelligenceによる健康・フィットネスクラブ市場分析
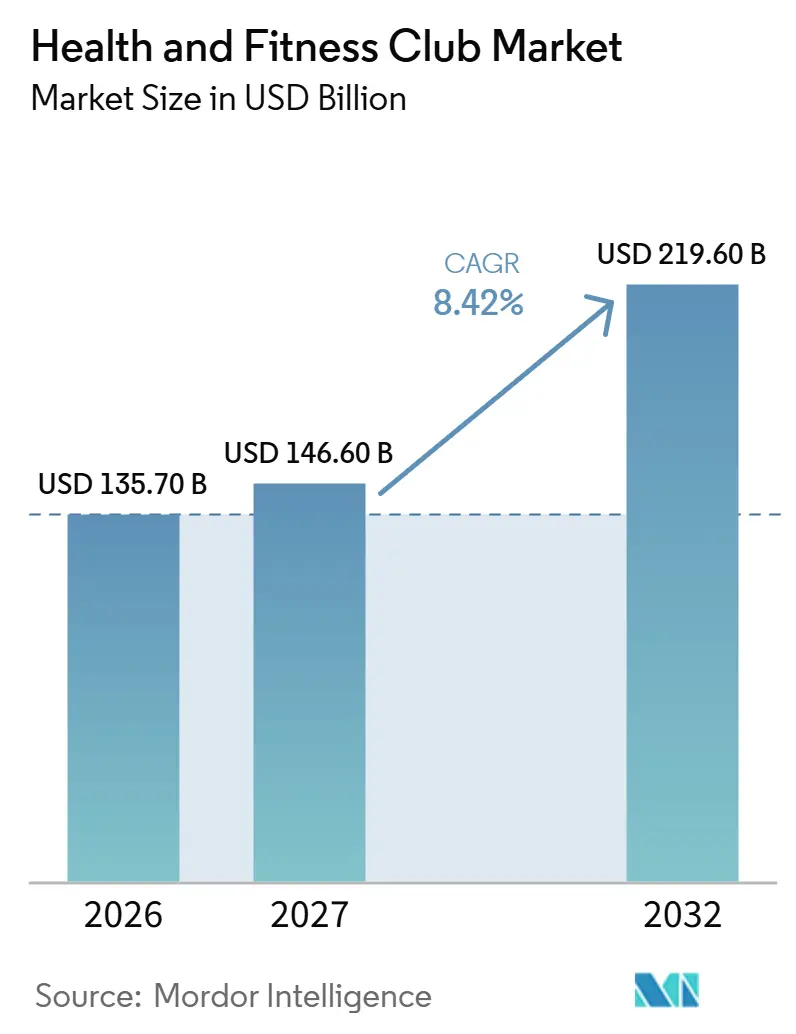
ヘルス・アンド・フィットネスクラブ市場規模は、2026年の1,357億米ドルから2027年には1,466億米ドルに増加し、2032年には2,196億米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 8.42%で成長します。
健康ニーズおよびメンタルウェルビーイングへの関心の高まりが運動の動機を広げる一方、会員費の負担が関心を有料アクセスへと転換する妨げとなっています。クラブは、雇用主連携アクセス、ガイド付きセッション、デジタルサポートを通じてサブスクリプションの有用性を高めることで対応できます。中国では、24時間ジム形式の成長が、より多くの運動機会に対応した物理的アクセスの組織化方法を示しています。ネットワークは広範な物理的カバレッジとデジタルガイダンスを組み合わせることができ、複数のオンサイトサービスを提供するクラブは、より充実した運動体験と提供の複雑さのバランスを取る必要があります。雇用主連携アクセスは個人の価格障壁を緩和し、ガイド付きセッションはウェルビーイングの動機に応えることで、資金調達と指導が競争力ある提供の独立した要素となります。
主要レポートのポイント
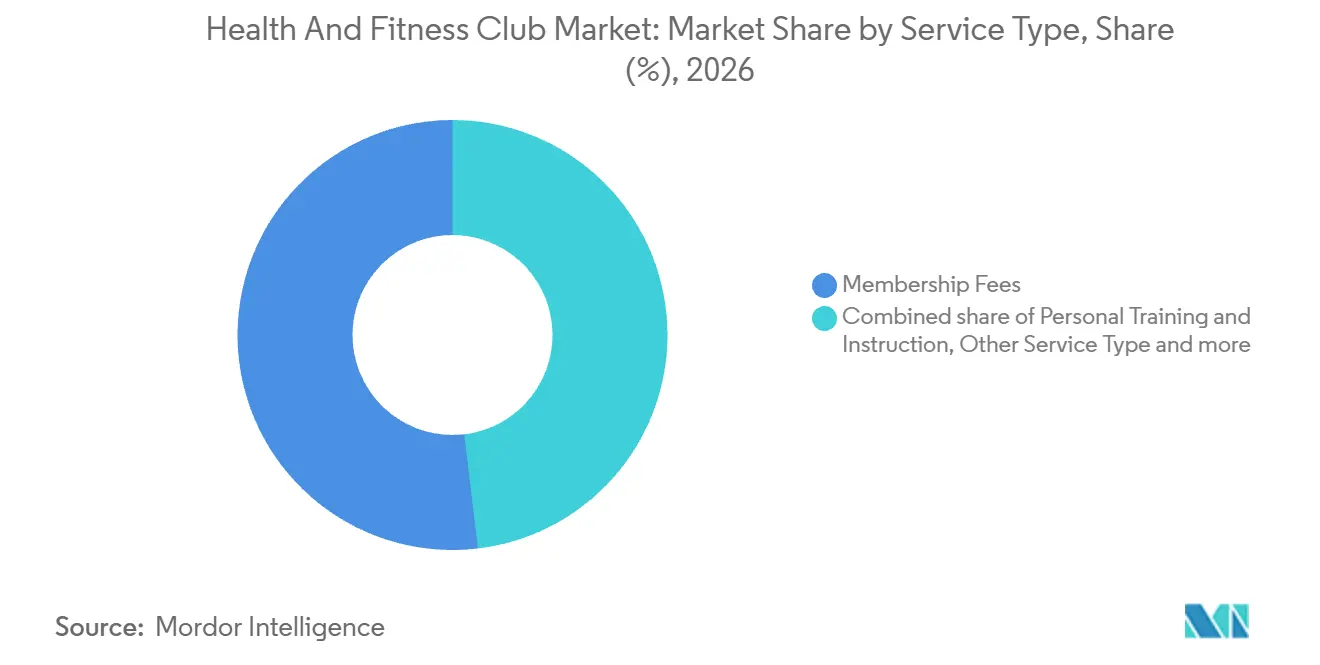
- サービスタイプ別では、会員費が2026年のヘルス・アンド・フィットネスクラブ市場シェアの51.89%を占め、パーソナルトレーニング・指導は2027年〜2032年にかけてCAGR 8.55%で最も速く成長すると予測されています。
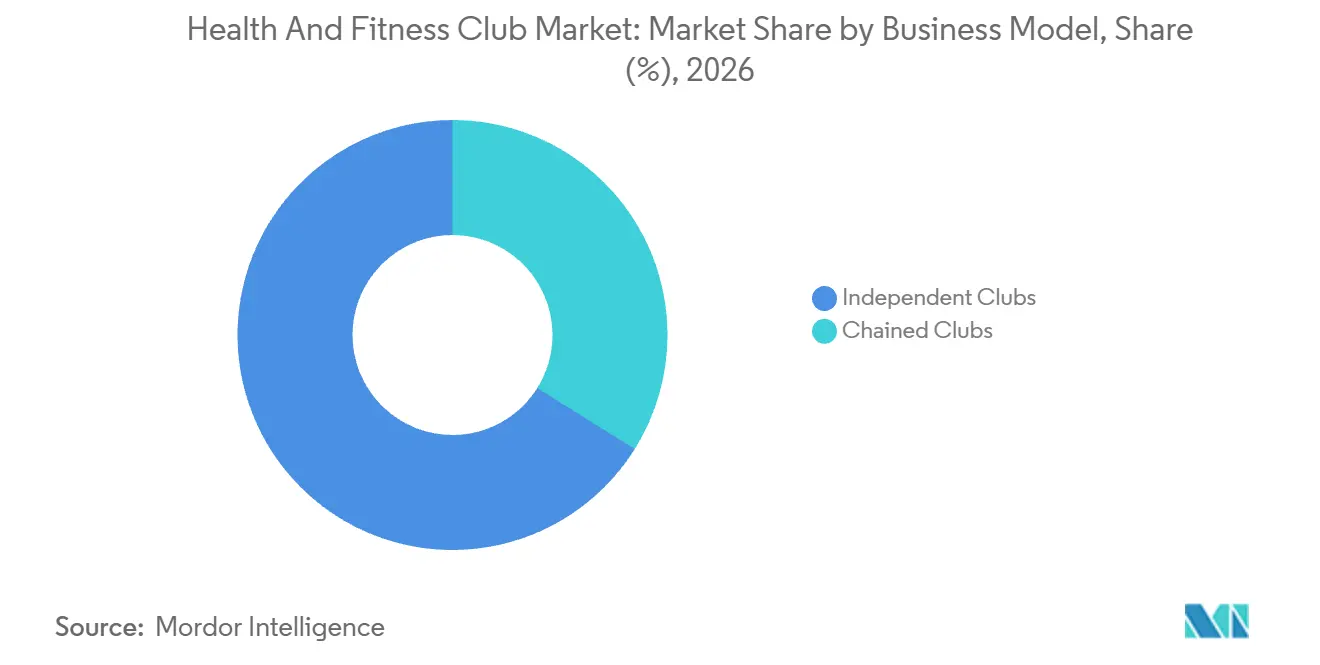
- 独立系クラブはビジネスモデルカテゴリーをリードし、2026年のヘルス・アンド・フィットネスクラブ市場規模の66.1%のシェアを占め、チェーン系クラブは2027年〜2032年にかけてCAGR 9.9%で最も速く成長すると予測されています。
- エンドユーザー別では、男性セグメントが2026年の収益の58.12%を占め、女性セグメントは2027年〜2032年にかけてCAGR 11.1%で最も速く拡大すると予測されています。
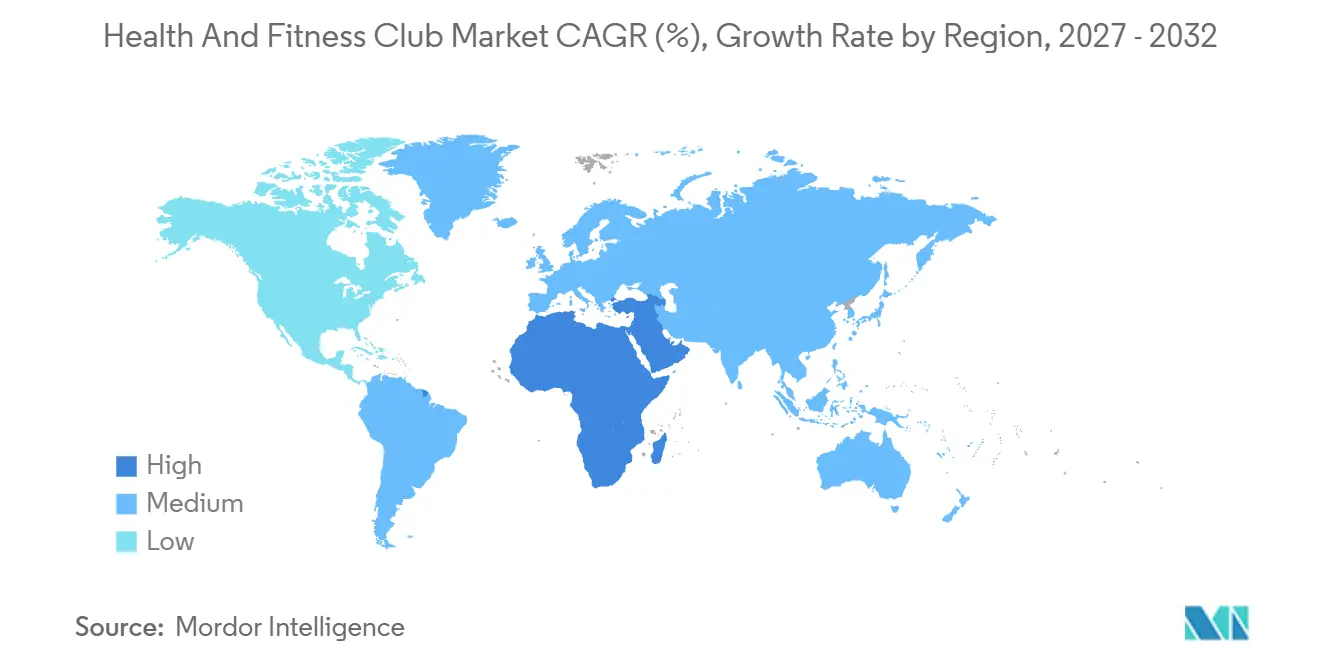
- 地域別では、北米が2026年の収益の34.35%をリードし、中東・アフリカは2027年〜2032年にかけてCAGR 10.55%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 成長要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 肥満およびライフスタイル疾患の有病率の上昇 | +3.3% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 健康意識の高まりとウェルネストレンドの拡大 | +2.8% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| テクノロジーとデジタルフィットネスソリューションの統合 | +1.9% | フランス、スペイン、ドイツ、ベルギー、オランダ | 中期(2〜4年) |
| 企業向けウェルネスプログラムと職場文化におけるフィットネス | +2.2% | 米国および欧州 | 短期(2年以内) |
| 政府の施策と公衆衛生キャンペーン | +0.8% | イングランドの地方自治体地域 | 中期(2〜4年) |
| フィットネスフランチャイズの拡大とパーソナライズドサービス | +0.7% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
肥満およびライフスタイル疾患の有病率の上昇
肥満は、異なる出発点を持つ人々に対して構造化された運動を提供できるクラブにとって、潜在的な顧客層を生み出します。世界保健機関(WHO)は18歳以上の成人における肥満の有病率が1990年から2024年にかけて世界全体で2倍以上に増加し、2024年には約16%に達したと報告しています。[1] 入門プログラムは、最初から集中的な運動への取り組みを求めることなく、異なる出発点に対応することで、その潜在的な顧客層にアプローチできます。約16%という成人肥満の有病率はニーズを示すものであり、購買を示すものではないため、この成長要因は最初のセッションを始めやすい環境が整っている場合にのみクラブ需要を高めます。
健康意識の高まりとウェルネストレンドの拡大
メンタルウェルビーイングを動機とした運動は、フィットネスクラブを選ぶ理由を身体的なパフォーマンスや外見を超えて広げます。レズミルズの2026年グローバルフィットネスレポートによると、世界のフィットネス消費者の間でメンタルウェルビーイングのために運動する動機は2021年から2025年にかけて29%上昇しました。同レポートの2025年グローバル調査では、ジム会員の59%がクラブのクラススケジュールにヨガ、マインドフルブリージング、または瞑想をより多く取り入れることを望んでいました。この嗜好は、施設で提供されるアクティビティを通じて、より広いウェルビーイングへの関心に対する具体的なサービス対応をクラブに与えます。より幅広いクラスの組み合わせは、パフォーマンス志向のトレーニングを求める会員と並んでウェルビーイング重視の会員にも対応でき、異なる運動目標を同じ物理的な施設に取り込みます。したがって、オペレーターは既存のクラブ内でのクラススケジューリングを通じてこの機会を追求でき、フロアスペースの追加とは異なる独立した投資選択としてプログラム配分を位置づけることができます。
テクノロジーとデジタルフィットネスソリューションの統合
デジタル指導は、会員が施設内で過ごす時間を超えて、クラブサブスクリプションの有用性を拡張できます。2025年、Basic-Fitは欧州のクラブへのアクセスと自社開発・維持するアプリを組み合わせ、バーチャルグループレッスンや数百のトレーニングプログラムを提供しました。この組み合わせにより、オペレーターは施設をサブスクリプションの物理的な拠点として維持しながら、来館間の運動ニーズに対応する方法を得られます。ガイダンスを求める会員にとって、デジタルプログラムはすべてのワークアウトにインストラクターを必要とせずに設備アクセスを補完できます。これらのプログラムをアクセスとバンドルすることで、運動が施設外で行われる場合でもクラブサブスクリプションを有意義なものにできます。自社開発モデルはまた、そのガイダンスの維持をオペレーターのサービス責任の一部とし、クラブフロアを超えた提供コミットメントを拡張します。
企業向けウェルネスプログラムと職場文化におけるフィットネス
雇用主フィットネス福利厚生は、直接消費者向けサブスクリプションと並んで、職場プログラムを通じてクラブ需要への経路を生み出します。2026年、職場ウェルネスプログラムを持つ米国の雇用主の47%が、オンサイトジムやジム会員費・設備への補助金を含むフィットネスプログラムを提供しました。Wellhubは、そのネットワーク内のフィットネスオペレーターへの総支払額が2025年に2024年比で107%増加したと報告しました。この支払額の拡大は、従業員福利厚生の利用可能性を超えて、このチャネルに商業的な実質をもたらします。参加クラブにとって、雇用主連携ネットワークは、各見込み会員が単独購入を開始することを求めるのではなく、確立された福利厚生関係とフィットネスアクセスを結びつけることができます。Wellhubはこの拡大を、従業員のウェルビーイングに投資する雇用主とオペレーターを結びつけることと関連付け、職場関係を施設の直接消費者訴求と並ぶ商業チャネルとしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い運営コストおよび会員費 | -1.5% | サウジアラビアおよびアラブ首長国連邦 | 短期(2年以内) |
| 先進地域における市場飽和 | -0.9% | アメリカ合衆国 | 中期(2〜4年) |
| 消費者嗜好の変化と時間的制約 | -0.6% | サウジアラビアおよびアラブ首長国連邦 | 短期(2年以内) |
| デジタルフィットネスおよび自宅ワークアウトの影響 | -0.3% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い運営コストおよび会員費
会員費は、運動への関心を有料のクラブ関係へと転換する妨げとなる場合があります。アラブ首長国連邦およびサウジアラビアにおけるGymNationのオペレーター連携調査に回答した非ジム利用者のうち、58%が2026年に主な障壁として手頃な価格を挙げており、2025年の52%から上昇しました。これは、既存の会員基盤を超えた顧客を求めるクラブにとってのコンバージョン問題を示しています。より充実した施設の提供だけでは、回答者が障壁として挙げる定期的な支払いを取り除くことはできません。入会価格を下げることでアクセスは広がりますが、新規会員1人あたりのサブスクリプション収益も減少し、提供するサービスを支えるための収益が少なくなります。したがって、これらの見込み顧客を追求するオペレーターは、手頃な入会価格とそれを提供するために利用可能な収益とのトレードオフに直面します。
先進地域における市場飽和
適格サイトをめぐる競争は、混雑した先進市場が米国でのクラブ拡大を制約する一つの方法です。2025年の年次報告書において、米国のヘルスクラブオペレーターであるLife Timeは、適格な拡大サイトをめぐる競争によりサイトを失うか、より高い価格を強いられる可能性があると述べました。適格サイトを失うことは、地域の顧客基盤にサービスを提供する特定の経路を失うことになります。サイトを確保するためにより多くを支払うことは、その拡大に必要な資本コミットメントを高めることになります。したがって、サイト競争は、見込み会員が存在する場合でも追加の米国クラブ容量を制限し、取得コストを通じて新規立地の魅力を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
定期アクセスがインストラクター主導の成長を支える会員費は2026年のヘルス・アンド・フィットネスクラブ市場規模の51.89%のシェアを占め、最大のセグメントとなっています。Planet Fitnessは2025年に2,080万人の会員にサービスを提供しており、オペレーターネットワークの定期収益顧客基盤の規模を示しています。会員アクセスは、顧客が追加の指導を購入するかどうかを選択する前に、オペレーターとの関係を確立できます。定期アクセスは、オペレーターと会員との関係を維持するために、異なる来館機会や運動機会にわたって有用であり続ける必要があります。HFAが定期費用を支払う人を会員としてカウントするため、2,080万人の会員は定期支払者の数でもあり、クセスに含まれる内容への変更はその規模の基盤全体に影響します。
パーソナルトレーニング・指導は、2027年〜2032年にかけてCAGR 8.55%で最も速く成長するセグメントと予測されています。Life Timeは2025年に月平均22万回以上のダイナミックパーソナルトレーニングセッションを実施し、総セッション数は2024年比で18%増加しました。[2] 米国では、フィットネス施設会員の26.2%が2025年にパーソナルトレーニングに参加し、ヘルス・アンド・フィットネス協会のデータシリーズで過去最高を記録しました。参加率と提供セッション数を合わせると、指導能力が商業モデルの中心に位置することがわかります。このセグメントを拡大するには、物理的なスペースと並んでガイド付きセッションを提供する能力が必要であり、サービス提供をアクセス販売とは異なる独立した拡大課題としています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
ビジネスモデル別:
独立系の規模とネットワーク拡大独立系クラブは2026年のヘルス・アンド・フィットネスクラブ市場シェアの66.1%を占め、最大のセグメントとなっています。英国では、2026年英国フィットネス産業現状報告書によると、独立系オペレーターが民間部門のジムサイトの約半数を占め、民間ジムの総数は4,982施設に上ります。同報告書はまた、独立系が民間部門サイトに占める割合よりも閉鎖に占める割合が高いことを示しています。この相当な設置基盤は独立系クラブの規模を支える一方、閉鎖の比較は継続的な運営への圧力を浮き彫りにします。したがって、地域差別化は持続可能なビジネスを支える必要があり、大きな集合的設置基盤だけでは個々のサイトを保護しません。
チェーン系クラブは、2027年〜2032年にかけてCAGR 9.9%で最も速く成長するセグメントと予測されています。2026年第1四半期、Basic-Fitはブランドクラブで21万5,000件の会員を追加し、合計500万件となりました。同四半期末のブランドクラブネットワークは1,688クラブとなり、1年前から72クラブ増加しました。これらの結果は、単一施設の商圏に依存するのではなく、共通ブランドのもとで物理的な流通と会員獲得の両方を通じた拡大を示しています。したがって、会員獲得とクラブ開設はチェーン成長の独立した側面を表しており、より大きなブランド資産だけでは各立地での需要強化は確立されません。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
確立された男性の収容能力と拡大する女性の参加男性セグメントは最大のセグメントであり、2026年の市場収益の58.12%を占めました。サウジアラビアでは、Leejam Sports Co.が2026年上半期末に166の男性センターを運営していました。サウジアビアおよびアラブ首長国連邦の事業全体で、同社は2026年上半期に2025年上半期よりも高い男性センターのサブスクリプションおよび会員収益を報告しました。これらの結果は、専用の物理的資産を、オペレーターがさらなるネットワーク拡大と並行して発展させることができる確立された有料アクセスビジネスと結びつけています。その資産のより深い活用は、物理的な収容能力がすでに顧客グループにサービスを提供するために利用可能であるため、追加の立地取得とは異なる投資決定です。
女性セグメントは、2027年〜2032年にかけてCAGR 11.1%で最も速く成長するセグメントと予測されています。サウジアラビアでは、Leejam Sports Co.が2026年上半期に女性センターのアクティブ会員数が前年比23%増加し、約12万7,000人に達したと報告しました。女性センターのサブスクリプションおよび会員収益も2026年第2四半期に前年比23%増加しました。Leejamは、2026年上半期の女性センター1施設あたりの平均収益が前年比9%減少したことを、最近開設されたセンターの高い割合が成熟段階にあることに起因すると説明しました。したがって、会員の成長はセンター平均収益の低下と共存する可能性があり、サイトの成熟がネットワーク拡大の商業的価値の中心となります。
地域分析
北米ヘルス・アンド・フィットネスクラブ市場
北米は2026年のヘルス・アンド・フィットネスクラブ市場シェアの34.35%を占め、最大の地域となっています。2025年、6歳以上の米国人約8,100万人がジム会員権を保有していました。この相当なユーザー基盤は、初めて入会する人を引き付けることと並んで、既存のジム顧客にサービスを提供することを重要な商業機会としています。異なる運動機会に対応することは、有料ジム会員のこの広範な人口の中での施設差別化の基盤を提供します。確立された会員基盤は、施設間の乗り換えを関連する競争経路とし、非会員にジムでの運動を始めるよう説得するという別の課題と並立します。
中東・アフリカヘルス・アンド・フィットネスクラブ市場
中東・アフリカは、2027年〜2032年にかけてCAGR 10.55%で最も速く成長する地域と予測されています。Leejam Sports Co.は、サウジアラビアのFitness Timeネットワークが2026年6月30日までの1年間で207から230のフィットネスセンターに拡大したと報告しました。同サウジアラビア企業はまた、新規開設センターと継続的な会員成長に牽引され、2026年第2四半期に前年比約9%の連結収益成長を報告しました。これらの結果を合わせると、追加の物理的アクセスと会員獲得が相互に強化し合う成長メカニズムが支持され、サウジアラビアでの拡大において地域施設の展開が重要となります。
欧州のフィットネスクラブ数は2025年に3%増加し、主にチェーンオペレーターによる拡大によるものでした。[3] アジア太平洋内では、中国の24時間ジムが2025年に53%増加して4,772施設となり、延長アクセスを中心に組織された成長の明確な例を示しました。南米には、2026年に45,589のフィットネス施設を有するブラジルに相当な既存施設基盤が含まれます。欧州の例はネットワーク複製を強調し、中国の形はオペレーターに顧客がいつ運動できるかで競争する方法を与えます。ブラジルの45,589施設は既存の設置基盤を示し、欧州と中国の数字はストックへの追加を示しているため、3つの例は異なるものを測定しています。
地域版
規制の枠組みと見通し
この比較は、会員権を販売しオンサイトの運動サービスを提供する民間フィットネスクラブオペレーターの観点から、選択された管轄区域を対象としています。カナダ、オーストラリア、ブラジルはそれぞれオンタリオ州、クイーンズランド州、ペルナンブコ州の例を使用しています。オンタリオ州は2024年12月に2023年消費者保護法を実施するための規制に関する協議を開始し、クイーンズランド州は審査中にコードの有効期限を2027年8月31日まで延長しました。クラブオペレーターにとって、商業的な区別は会員契約の管理とサービス提供に必要な専門的または労働力の取り決めの維持との間にあります。
規制表
| 決定要因 | カナダ | ドイツ | オーストラリア | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | オンタリオ州公共・ビジネスサービス提供・調達省 | 連邦裁判所を含む裁判所 | クイーンズランド州公正取引局 | ペルナンブコ州のCREF12/PEを含む地域体育評議会 | 人的資源・社会開発省およびスポーツ省 |
| 主要な手段または方向性 | 前払いジム会員権に関するオンタリオ州消費者保護規則 | 2022年3月1日以降に締結された契約の自動更新規則;2026年7月のFitXキャンセルページ裁定 | クイーンズランド州フィットネス産業実践規範;審査中に有効期限が2027年8月31日まで延長 | 2022年改正の法律第9,696/1998号;2026年10月1日からのペルナンブコ州証明書更新の更新 | 4名以上の従業員を持つ民間ジムおよびスポーツセンターの12の指定職種にわたる15%の現地化を発表、2026年11月18日発効 |
| 商業的効果 | 前払いジム会員権のクーリングオフ期間中に理由や違約金なしに書面によるキャンセルを受け付ける | 1ヶ月以内の通知で無期限の契約期間後の自動更新を管理する;キャンセル確認ページから一時停止オファーを除外する | 契約前に書面による料金開示を提供し、両当事者が署名した明確に表現された契約を締結する | 該当する事業体および専門家登録を維持する;ペルナンブコ州証明書を更新するには年次更新が必要 | 対象となる民間施設の職種カテゴリーの労働力構成を計画する |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 厳格化 | 変化なし | 厳格化 | 厳格化 |
| 情報源: Mordor Intelligence | |||||
オンタリオ州のクーリングオフ権とクイーンズランド州の契約枠組みは中程度の評価を支持し、実施協議と審査中の有効期限延長が比較される会員義務への予定された変更を確立しないため、変化なしの方向性となっています。ドイツの中程度の評価は更新管理を反映し、2026年7月16日のFitX裁定はキャンセル確認ページでの一時停止オファーを制限することで厳格化を支持します。ブラジルの中程度の評価は限定的な登録監督を対象とし、2026年10月1日に年次更新が自動証明書更新に取って代わったため、ペルナンブコ州では厳格化となっています。サウジアラビアの中程度の評価と厳格化の方向性は、2026年11月18日に予定された現地化要件を反映しており、対象となる民間施設に労働力構成義務を追加します。
バリューチェンの段階
バリューチェーンは、設備調達、クラブ管理システム、物理的サービス提供を比較しており、サプライヤーは異なる商業関係から収益を得ています。2025年、Planet Fitnessは米国、カナダ、メキシコのフランチャイズ所有クラブへの設備販売を報告しており、フランチャイジーは一般的に5〜9年ごとに設備を交換する必要があります。この更新要件は、初期のクラブ設備設置とその後の設備交換ビジネスを結びつけ、立地開設後も調達を継続的な運営上の考慮事項としています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 設備調達 | Technogymなどの設備サプライヤー;Planet Fitness Inc.などのフランチャイザー・ディストリビューター | 設備販売 | 初期設備設置とその後の更新の調整 | 該当する更新ウィンドウに合わせた段階的交換 |
| クラブ管理システム | ABC Fitnessなどのクラブ管理ソフトウェアプロバイダー | 契約ソフトウェアおよびサービス料 | 請求と会員記録の相互依存 | 検証済み記録と復旧手順の維持 |
| 物理的クラブ運営 | Basic-Fit NVなどのフィットネスクラブオペレーター | 会員費、入会金、追加サービス | コアアクセスと並行した付帯サービスの提供 | サービス提供と外部プロバイダーの責任の明確化 |
| 情報源: Mordor Intelligence | ||||
2025年、Basic-Fitはまた、外部パーソナルトレーナーおよび理学療法士がクラブと会員へのアクセスに支払う月額料金をその他収益として計上しました。このモデルにより、オペレーターは会員関係と並んで施術者アクセスから収益を得ることができ、同じ施設内で明確な商業的役割を持ちます。これらの関係を明確に分離することで、クラブ自体が提供するものへの説明責任を維持しながら、より幅広いサービス提供をサポートできます。
競争環境
市場集中度
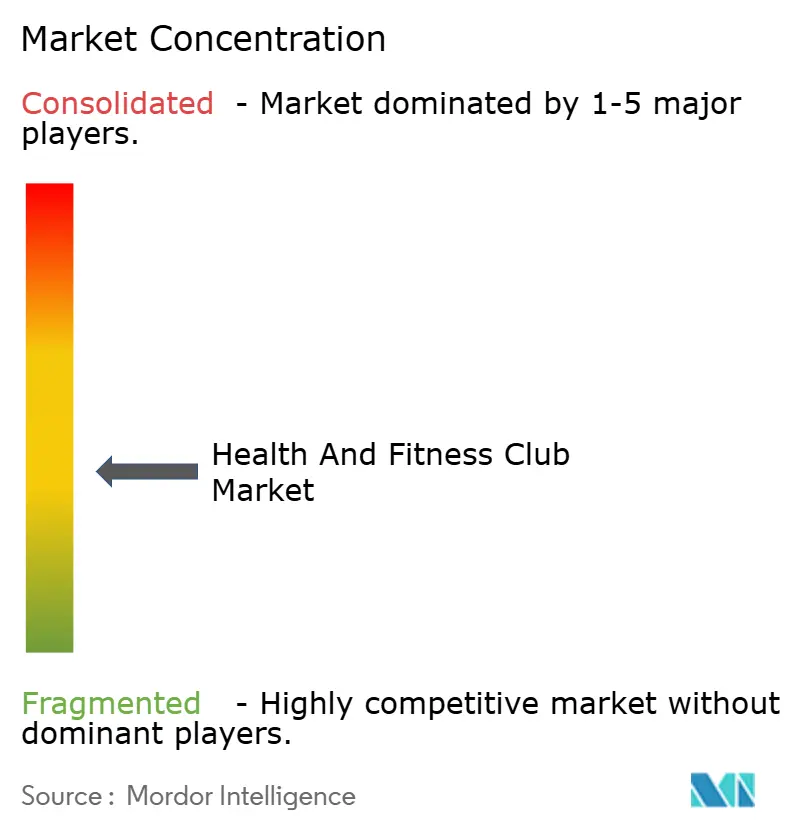
ブランドクラブの競争にはフランチャイズ所有と直営施設が含まれており、ネットワーク拡大は会員提供の定義とは異なる決定となります。Planet Fitness Inc.は2025年にシステム全体で181クラブを開設し、そのうち158はフランチャイジー所有、23は直営で、年末には2,896施設となりました。Equinox Holdings Inc.はリッテンハウスにある初のフィラデルフィアクラブを含むEquinoxのクラブへのアクセスのための会員権を販売しています。2025年8月、Equinoxはその新しいクラブを3フロアにわたる37,000平方フィートを有する最大規模のクラブの一つと説明しました。これらの例は、1年間に181クラブを開設したフランチャイズ主導のチェーンと、新しいフィラデルフィアクラブが最大規模の一つであるプレミアムオペレーターを対比しており、ネットワークリーチと施設規模は異なる投資を必要とします。
2026年1月22日、RSG Group GmbH(Gold's Gym、McFIT)は、直営ジムのない市場向けに国際的なMcFITフランチャイズを発表しました。その発表では、ドイツ、オーストリア、イタリアでの直営運営を維持し、230以上の既存欧州拠点を基盤としています。Leejam Sports Co.(Fitness Time)はビッグボックスとエクスプレスの両フィットネスセンター形式を運営しています。これらのモデルは異なる拡大の選択肢を生み出し、追加市場への参入にはフランチャイズが提案され、複数の物理的形式がクラブネットワークの構成オプションを提供します。フランチャイズ主導の拡大は発表されたモデルを運営拠点に転換することに依存し、マルチフォーマットオペレーターは各商圏にどれだけの施設容量を配置するかを選択できます。
Fitness International LLC(LA Fitness)は2025年10月8日にマイアミに15番目のクラブスタジオを開設し、ジムの設備、5つのブティックスタジオコンセプト、リカバリーサービスを組み合わせました。このバンドル型施設は、設備アクセスだけでなく、1つのクラブ内でいくつかの運動とリカバリーの機会を中心とした競争力ある提案を生み出します。より少ないサービスを提供する競合他社は、より焦点を絞った提案で対応できますが、バンドル全体に匹敵するにはより広い運営能力が必要です。運動とリカバリーを組み合わせることで、1つの会員決定の中にいくつかのサービスコミットメントが置かれ、差別化と提供リスクの両方が同じ施設に集中します。
健康・フィットネスクラブ業界リーダー
-
Planet Fitness Inc.
-
Equinox Holdings Inc.
-
RSG Group GmbH (Gold's Gym, McFIT)
-
Leejam Sports Co. (Fitness Time)
-
Fitness International LLC (LA Fitness)
- 注:主要企業の掲載順は順位を示すものではありません。
ヘルス・アンド・フィットネスクラブ市場 このレポートでカバーされる企業
- Planet Fitness Inc.
- Basic-Fit NV
- RSG Group GmbH (Gold’s Gym, McFIT)
- Life Time Group Holdings
- Xponential Fitness Inc.
- Equinox Holdings Inc.
- Fitness International LLC (LA Fitness)
- Purpose Brands (Anytime Fitness)
- F45 Training Holdings Inc.
- The Gym Group plc
- PureGym Ltd.
- Viva Leisure Ltd.
- Crunch Fitness
- Orangetheory Fitness
- The Bay Club Company
- David Lloyd Leisure Ltd.
- Leejam Sports Co. (Fitness Time)
- Town Sports International
- Snap Fitness Inc.
- EXOS
市場参加者にとっての主要な機会
この機会は、物理的クラブが雇用主連携フィットネスアクセスを特定の従業員ニーズに適したサービスに転換する方法を比較します。2026年3月、Wellhubは世界中の100,000のジム、スタジオ、デジタルウェルネスプロバイダーに約40,000の法人クライアントと500万人以上の従業員サブスクライバーを結びつけました。物理的プロバイダーとデジタルプロバイダーの両方を結びつけるチャネルは、オンサイト訪問を有意義にするアクティビティとガイダンスを定義する理由をクラブに与えます。
市場機会表
| 機会 | 今なぜか | バイヤー・リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 職場福利厚生を通じた入門クラブプログラム | 確立された雇用主連携サブスクライバーチャネル | クラブ運動への入門ガイダンスを求める従業員 | 入門アクセスとスケジュールされたスターターセッションをパッケージ化する | 参加者1人あたりの収益内でガイダンスを提供する | 参加クラブおよびWellhub |
| 従業員向けマルチロケーションアクセス | 広範なプロバイダーネットワークに接続された法人クライアント | 複数の拠点にわたって従業員にサービスを提供する雇用主 | 一貫したアクセス条件を持つ定義されたクラブグループを構築する | 拠点間で一貫したサービス約束を維持する | 参加クラブネットワークおよびWellhub |
| 調整された物理的・デジタルフィットネスアクセス | 雇用主チャネルには物理的プロバイダーとデジタルプロバイダーの両方が含まれる | クラブ訪問間のサポートを求める従業員 | オンサイト運動と明確に定義されたデジタルサポートを組み合わせる | 異なるプロバイダーサービスの範囲と提供を調整する | 物理的クラブパートナーおよびWellhub |
| 情報源: Mordor Intelligence | |||||
11カ国にわたる2026年のWellhub調査では、法人ウェルネスプラットフォームと提携したジムおよびスタジオオーナーの76%が、チャネル収益は既存会員からシフトした収益ではなく新たな収入であると回答しました。この自己申告による区別は、直接会員提供全体を再設計することなく、雇用主パートナーシップを使って追加収益を追求することを支持します。入門的な従業員プログラムは、その機会を追求するための焦点を絞った方法を提供し、ガイダンスをすべての既存サブスクリプションにバンドルするのではなく、入会時に集中させます。
最近の産業開発事情 ヘルス・アンド・フィットネスクラブ市場
- 2026年9月:Urban Gym Groupがオランダのゾーテルメールとデン・ハーグ・イペンブルフにあるRhythmsportsの2つのフィットネスクラを買収し、クラブポートフォリオに追加しました。
- 2026年9月:Urban Gym GroupとArkheの創設者スチュワート・ミラーが、ジムフロアのソフトオープニングに続き、9月1日にドバイマリーナにフルクラブをオープンしました。ミラーはクラブとジョイントベンチャーを現地でリードしています。
- 2025年11月:Basic-FitがClever Fitの買収を完了し、7つの地域にわたる493クラブを追加しました。買収した欧州フランチャイザーのネットワークは、買収時点で454のフランチャイズクラブと39の直営クラブで構成されていました。
ヘルス・アンド・フィットネスクラブ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルヘルス・アンド・フィットネスクラブ市場は、世界中の物理的フィットネス施設からのオペレーターの年間収益を測定します。独立系およびチェーン系クラブが会員、訪問者、またはスポンサー組織に販売する会員アクセス、有料指導・トレーニング、グループクラス、アメニティを計上します。
対象外:自宅向けデジタル専用フィットネスサブスクリプション、単発スポーツイベント参加費、別途販売されるフィットネス機器またはアパレル、物理的フィットネスクラブ外のプロバイダーによって販売されるパーソナルトレーニングは外されます。
セグメンテーションの概要
- サービスタイプ別
- 会員費
- パーソナルトレーニング・指導
- その他のサービスタイプ
- ビジネスモデル別
- 独立系クラブ
- チェーン系クラブ
- エンドユーザー別
- 男性
- 女性
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
世界保健機関の肥満ファクトシートなどの公開ソースが広範な健康ニーズを説明し、スポーツイングランドのアクティブライブスシリーズが参加を追跡しているため、これらはクラブ販売に直接ではなく需要の文脈を示します。EuropeActiveの欧州ヘルス・アンド・フィットネス市場レポートなどのソースが地域のクラブ会員数と収益を報告し、Basic-Fitの2025年年次報告書がネットワークとサービスの結果を説明しているものの、それぞれが市場全体またはオペレーターレベルの独自のチェックを提供します。
企業の年次報告書と公開書類は、オペレーターの収益、価格設定、クラブ開設、運営コスト、サービスミックスを追加でき、評判の高いビジネスおよびフィットネス業界の報道が日付の変更を相互確認し、報告期間の違いを説明するために使用されます。これらのソースは網羅的ではなく例示的なものであり、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
構造化インタビューは、アジア太平洋、欧州・中東・アフリカ、南北米州にわたるグローバルチェーン、地域オペレーター、独立系クラブ、関連業界団体の上級幹部、財務・商業リーダー、会員・運営マネージャーからの見解を求めます。回答者は、公開収益・会員指標、サービスミックス、価格設定、クラブ追加、地域差異の解釈を検証し、未解決のギャップは他のオペレーターおよび協会のエビデンスと照合して三角測量のために文書化されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:20% | アジア太平洋:38% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレーヤー:25% | マネージャー:45% | 南北米州:30% |
市場規模算定と予測
モデルは、クラブ会員数とアクティブユーザー数、会員1人あたりの平均収益、施設数と純開設数、会員価格設定、トレーニング・クラス・その他クラブサービスからの収益ミックスを市場指標として使用し、物理的クラブオペレーターが得る年間グローバル収益のトップダウン推定から始まります。アナリストは、公開オペレーター開示、協会シリーズ、サンプリングされたオペレーター収益からサービス、ビジネスモデル、エンドユーザー、地域シェアを導出し、選択された合計をクラブレベルの収益集計と年間平均料金を乗じたサンプリングされた会員数と照合します。これらの照合のギャップは、使用前にカバレッジ、期間、または収益認識の違いに調整されます。
多変量回帰は、過去の収益を会員数、会員1人あたりの収益、クラブネットワーク成長、価格設定、サービスミックスと関連付けることができ、将来のクラブ開設や需要指標の範囲が広い場合はシナリオ分析が使用されます。一次回答者は、変数の経路と結果として得られる予測が商業的に妥当かどうかを検討し、欠落している地域要因を特定します。その後、アナリストはインプットを再検討し、公開エビデンスがギャップを解決しない場合は合理的な範囲を維持します。
データ検証と更新サイクル
アナリストはオペレーター開示、協会の会員・施設シリーズ、公衆衛生・活動指標、選択された会員1人あたりの収益チェックを三角測量し、比較前に通貨、期間、定義を調整します。会員数、価格設定、サービスミックス、施設容量の対応する変化を伴わない収益成長などの異常を調査し、解決を文書化し、承認前に2回目のアナリストレビューを完了します。重要な定義、インプット、または報告された変更が不明確なままの場合は再連絡が行われます。データセットは年次で更新され、重要な開設、買収、閉鎖、または規制・経済的イベントについてサイクル間で更新され、新鮮な納品前パスで再度レビューされます。
Mordor Intelligenceのヘルス・アンド・フィットネスクラブ市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・製品や需要モデル化に使用するインプットが異なる場合があります。グローバルヘルス・アンド・フィットネスクラブ市場は、世界中の物理的フィットネス施設からのオペレーターの年間収益を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。モデルは、クラブ会員数とアクティブユーザー数、会員1人あたりの平均収益、施設数と純開設数、会員価格設定、トレーニング・クラス・その他クラブサービスからの収益ミックスを市場指標として使用し、物理的クラブオペレーターが得る年間グローバル収益のトップダウン推定から始まります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,466億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,320億米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年値1,466億米ドルを1年後として9.9%下回っています。公表された市場年はレポートの2027年測定より1年早く、後の期間への成長が低い推定値に寄与する可能性があります。 |
| グローバルコンサルタンシーB | 962億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値1,466億米ドルを2年後として34.4%下回っています。公表された市場年は2年早く、記載された予測成長率も低く、どちらも後の測定値に対して低い推定値に寄与する可能性があります。 |
Mordor Intelligenceのアナリストは、オペレーター開示、協会の会員・施設シリーズ、公衆衛生・活動指標、選択された会員1人あたりの収益チェックを三角測量し、比較前に通貨、期間、定義を調整します。
レポートで回答される主要な質問
ヘルス・アンド・フィットネスクラブ市場の規模と成長見通しは?
市場は2027年に1,466億米ドル、2032年までに2,196億米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 8.42%で成長します。
フィットネスクラブサービスへの需要を支えているものは何ですか?
健康とウェルビーイングの目標、雇用主フィットネスプログラム、デジタル統合が需要を支えています。Wellhubは、2025年のグローバルネットワーク内のフィットネスオペレーターへの総支払額が2024年比で107%増加したと報告しました。
クラブ収益の最大のシェアを生み出すサービスはどれですか?
会員費が2026年の収益の51.89%を占めました。パーソナルトレーニング・指導は2027年〜2032年にかけてCAGR 8.55%で最も速く成長すると予測されています。
クラブ業界の主要な競合他社はどの企業ですか?
主要な競合他社には、Planet Fitness Inc.、Equinox Holdings Inc.、RSG Group GmbH(Gold's Gym、McFIT)、Leejam Sports Co.(Fitness Time)、Fitness International LLC(LA Fitness)が含まれます。
フィットネスクラブへの入会の主な障壁は何ですか?
GymNationのオペレーター連携調査では、アラブ首長国連邦とサウジアラビアの非ジム利用者の58%が2026年に主な障壁として手頃な価格を挙げました。
クラブ収益と予測成長をリードしている地域はどこですか?
北米が2026年の収益の34.35%を占めました。中東・アフリカは2027年〜2032年にかけてCAGR 10.55%で最も速く成長すると予測されています。