
ラケットスポーツ用品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
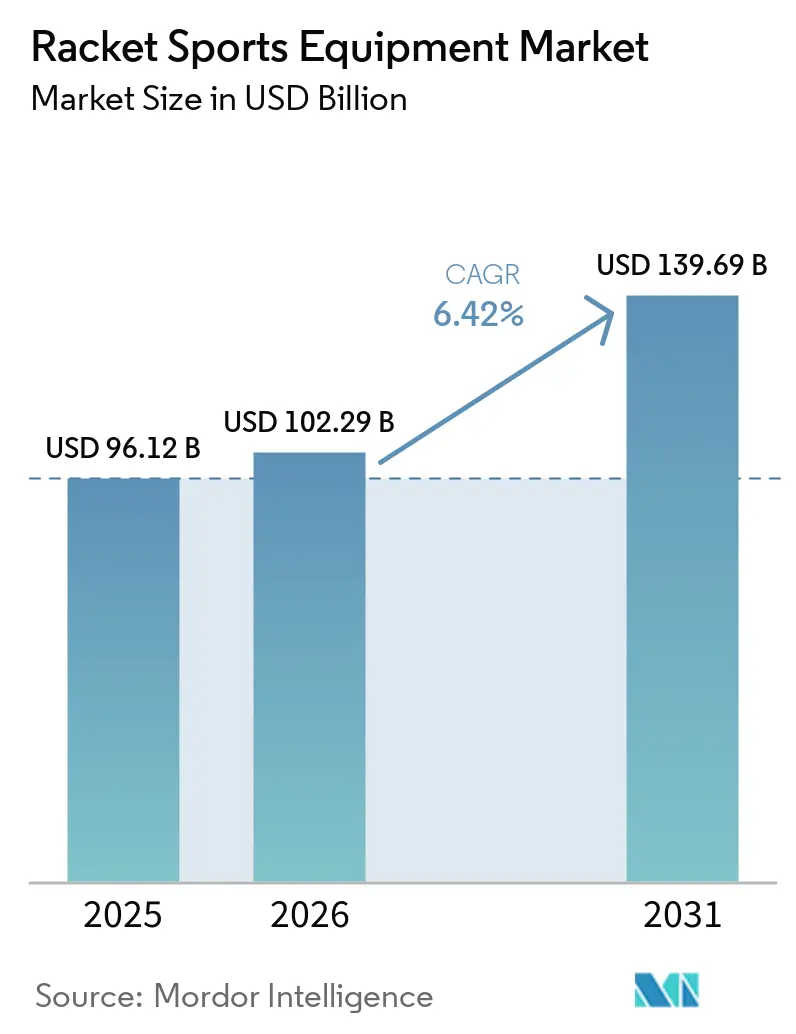
| 市場規模 (2026) | 102.29 十億米ドル |
| 市場規模 (2031) | 139.69 十億米ドル |
| 成長率 (2026 - 2031) | 6.42 % |
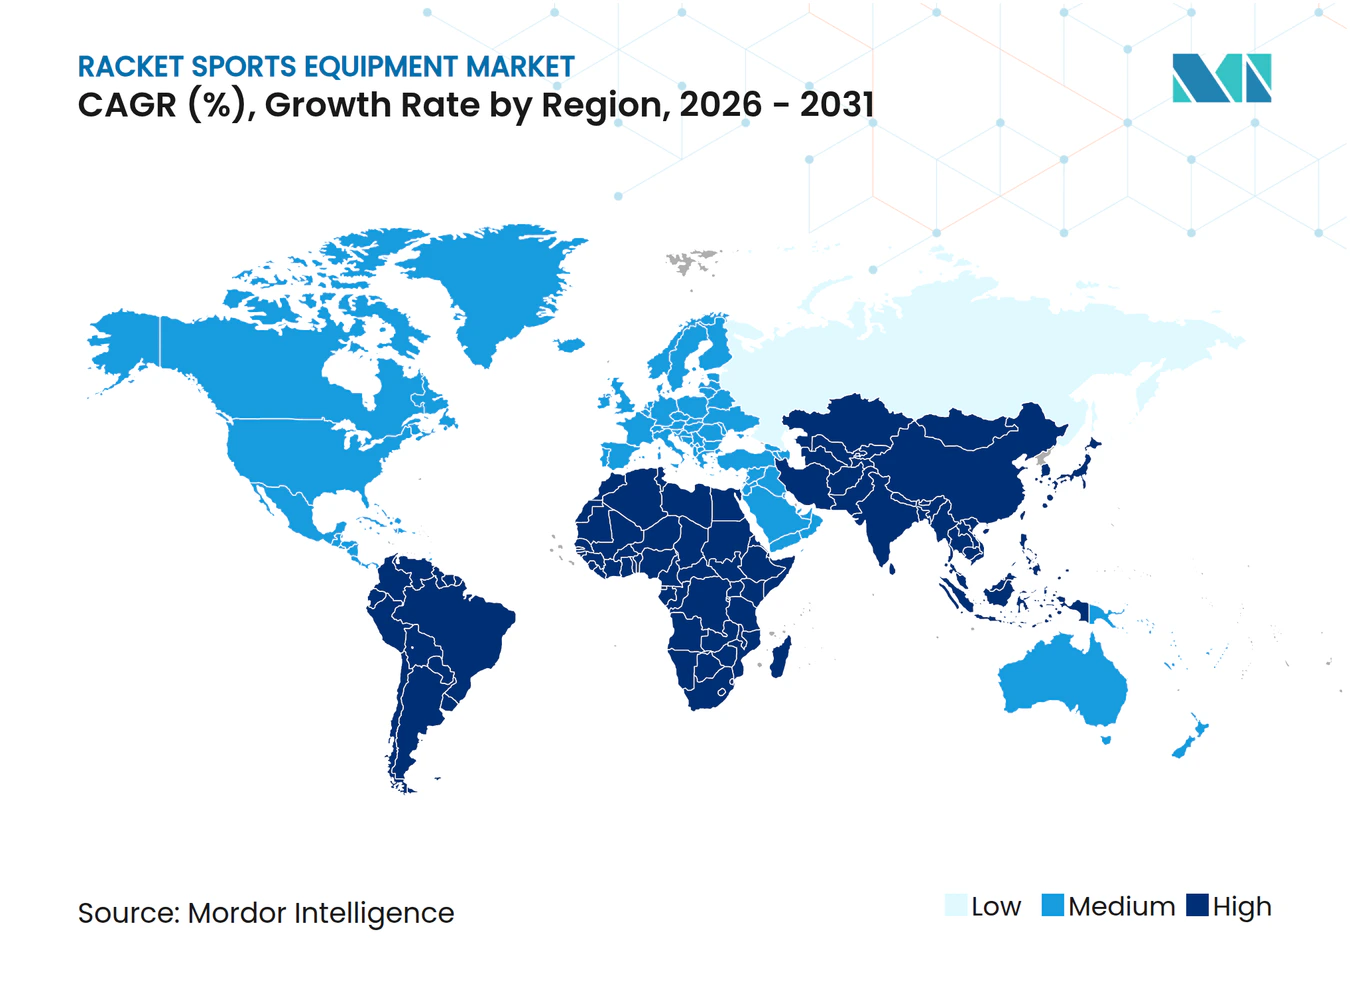
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるラケットスポーツ用品市場分析
ラケットスポーツ用品市場規模は、2025年の961億2,000万米ドルから2026年には1,022億9,000万米ドルに成長し、2026年~2031年の年平均成長率6.42%で2031年までに1,396億9,000万米ドルに達すると予測されています。市場の成長は、屋内外コートの整備拡大、若年層の参加者数の増加、軽量複合素材とスマートセンサー技術の統合などの製品イノベーションの急速な進展によって牽引されています。施設拡充に向けた政府の取り組みおよび高プロファイルトーナメントの人気拡大が、市場の認知度向上とアスピレーショナルな購買意欲の喚起をさらに後押ししています。さらに、サステナビリティ、デジタルコーチングソリューション、利便性に対する消費者嗜好の変化が市場環境を再形成しています。これらの需要に応えるため、各企業はリサイクル可能なフレーム、データ対応ラケット、グリップおよびストリング交換のサブスクリプションサービスを導入しています。アジア太平洋地域が最も急速な成長を遂げている一方、北米は市場全体の支出において最大の貢献地域であり続けています。
主要レポートのポイント
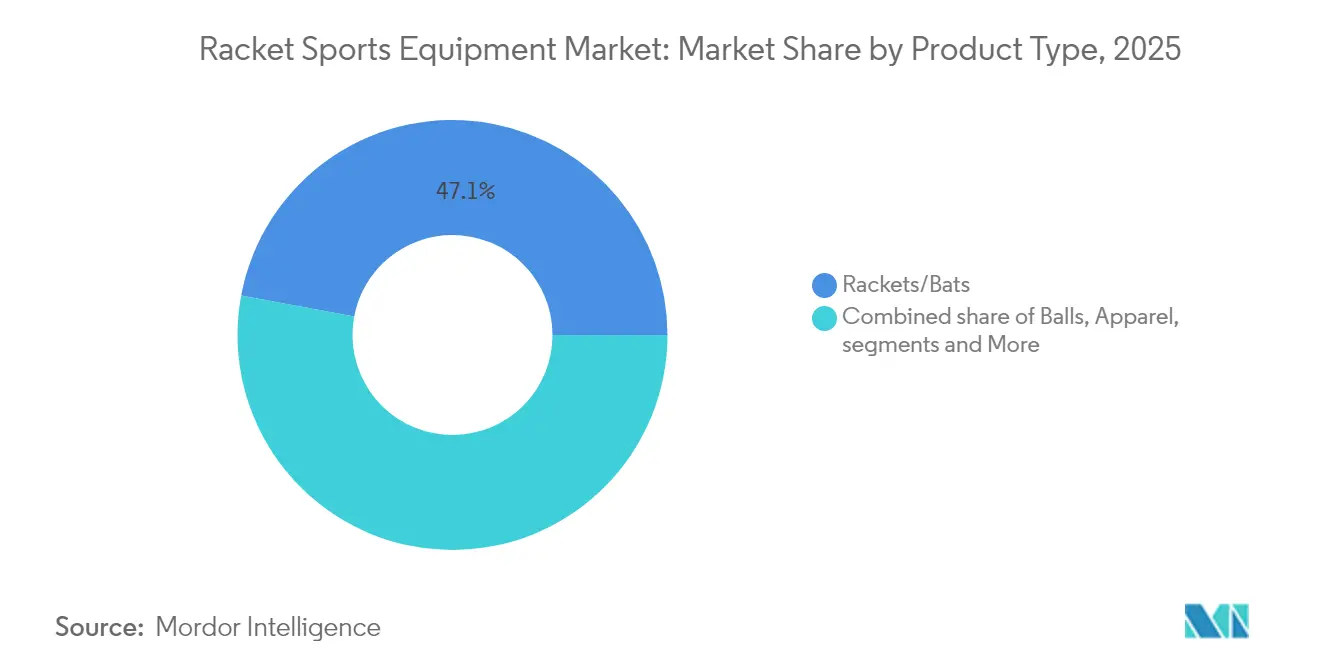
- 製品タイプ別では、ラケットおよびバットが2025年のラケットスポーツ用品市場シェアの47.05%をリードし、バッグおよびアクセサリーは2031年までに年平均成長率7.2%で拡大すると予測されています。
- スポーツタイプ別では、バドミントンが2025年の収益の35.02%を占め、その他のスポーツタイプは2031年までに年平均成長率7.85%で拡大すると予測されています。
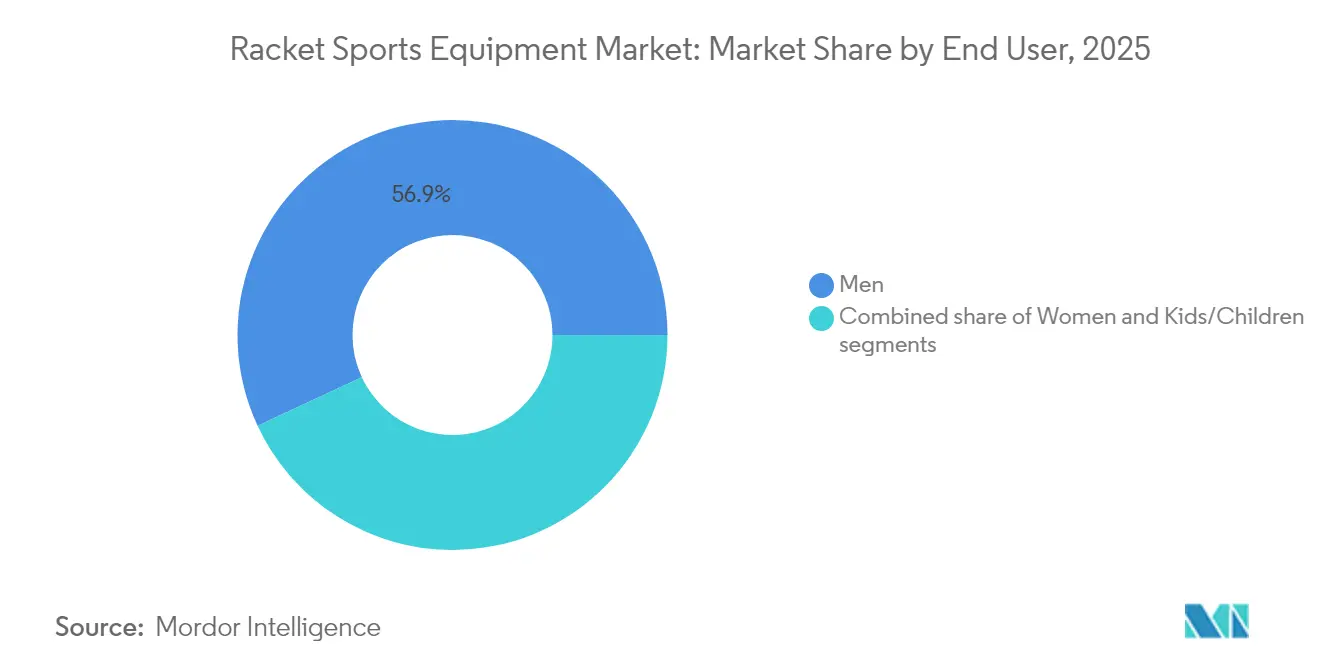
- エンドユーザー別では、男性が2025年に56.93%のシェアを保有し、キッズ/子供向け用品は2031年までに年平均成長率7.45%を達成する見込みです。
- 流通チャネル別では、オフラインリテールが2025年の販売の73.55%を掌握しており、一方でオンラインリテールストアは年平均成長率7.6%で成長しています。
- 地域別では、北米が2025年に32.15%で最大地域に留まり、アジア太平洋は2031年までに年平均成長率8.05%を達成する軌道に乗っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 世界全体でのラケットスポーツコート数の増加 | +1.2% | アジア太平洋および新興市場に集中した成長を伴うグローバル | 中期(2〜4年) |
| トーナメントおよびリーグの数の増加 | +0.8% | 北米および欧州にプレミアムな影響を伴うグローバル | 短期(2年以内) |
| 政府の取り組みとスポーツ振興 | +1.1% | アジア太平洋が中核、中東・アフリカへの波及 | 長期(4年以上) |
| 女性および子供の参加者増加 | +0.9% | 先進市場における加速した普及を伴うグローバル | 中期(2〜4年) |
| 用品の技術的進歩 | +0.7% | 北米および欧州、アジア太平洋への拡大 | 短期(2年以内) |
| ソーシャルメディアプラットフォームとセレブリティエンドースメントの影響 | +0.6% | 全地域における若年層中心の影響を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界全体でのラケットスポーツコート数の増加
世界のコート建設市場は、パデル施設やその他のラケットスポーツインフラの急速な拡大に牽引され、著しい成長を遂げている。例えば、英国では2022年から2023年にかけて250の新設コートが追加され、116%という目覚ましい増加率を記録した。この急増は、欧州全域におけるパデルの人気の高まりを示している。同様に、2026年に開業予定のシンガポールのプンゴル地域スポーツセンターには、主要大会の開催を想定した国際標準のテニスコートが設置される予定である。この動向は、インフラ投資が増大する需要に応えるべく、レクリエーション市場とプロフェッショナル市場の双方を戦略的に対象としていることを示している。スポー施設の拡充は波及効果をもたらしており、特にアジア太平洋地域では、政府主導のイニシアチブに支えられた力強いインフラ整備ブームが起きている。これらのイニシアチブは、複数のラケットスポーツに対応した人工コートや多目的ホールの建設に重点を置き、施設利用率を最大化するとともに、幅広いユーザー層におけるテニスラケット需要を促進している。この傾向は、スポーツ参加の促進と関連産業の支援に対する同地域のコミットメントを裏付けるものである。
トーナメントおよびリーグの数の増加
プロトーナメント構造の急速な拡大は、アスピレーショナルな需要を生み出すことで、レクリエーション用品の購買意思決定に大きな影響を与えています。例えば、2025年の全豪オープンへのピックルボールの採用は、このスポーツの主流化への受け入れと、確立されたトーナメントの枠組みへの統合を示しており、新興スポーツの認識の変化を示唆しています。同様に、国際卓球連盟による混合団体ワールドカップなどの革新的なフォーマットの導入は、競技機会を広げるだけでなく、持続的な参加を促進し、定期的な用品交換サイクルを促進します[1]。このトーナメントエコシステムの成長は連鎖的な影響をもたらします。プロの用品の好みがアマチュアの購買トレンドをますます形成し、メディア露出の強化が市場全体の認知度を高めます。さらに、草の根リーグ構造は組織化された参加経路を提供することで重要な役割を果たしています。これらの経路は、偶発的な関心を長期的なエンゲージメントへと転換し、選手が構造化された競技の要件を満たし競技レベルを上げるにつれて、安定した用品需要を確保します。これらの要因が相まって、市場成長と持続的な消費者関心の双方を支える堅固でダイナミックな環境が形成されています。
政府の取り組みとスポーツ振興
インドの青少年スポーツ省は2025年度に3,794クローレルピーを配分しており、インフラ整備とアスリート支援プログラムに重点的に取り組んでいます。これらの取り組みには、ラケットスポーツ施設の整備と必要な用品の調達が含まれており、スポーツ振興の基盤強化を目指しています。香港では、「スポーツ・フォー・オール」の文化が、バドミントンやテニスの競技会などの主要イベントを通じて幅広い参加を促進しています[2]。ヤング・アスリート・トレーニング・スキームは若年層の育成をさらに支援し、ラケットスポーツ市場の長期的な拡大に貢献する人材パイプラインを構築しています。同様に、アーンドラ・プラデーシュ州のスポーツ政策2024年〜2029年は、世界水準のスポーツインフラの整備を優先し、先進技術を統合するとともに、ラケットスポーツアカデミーおよびハイパフォーマンスセンターの創設を重点化しています[3]。これらの戦略的措置は、制度的調達チャネルを通じて持続的な需要を集合的に促進するとともに、参加経路を育成します。その結果、政府の投資は長期的な市場成長へと効果的に転換され、複数の人口層に対応し、ラケットスポーツ市場の堅固な基盤を確保しています。
女性および子供の参加者増加
人口層の参加を拡大する取り組みは、従来の男性中心のパターンを超えて市場リーチを効果的に拡大しています。米国プロフェッショナルテニス協会は、ラケットフィットなどの組織との戦略的パートナーシップを結び、拡大した認定プログラムを導入することで取り組みを強化しています。これらのプログラムは、若年層の育成を促進し、アクセシビリティを向上させ、参入への重要な障壁に対処するために特別に設計されています。世界的に、各国政府は歴史的な課題の克服を目的としたジェンダー包括的なスポーツ政策を実施しています。これらの政策は、スポーツ施設の整備、用品補助金の提供、参加を促進するための重点的なコーチングプログラムの提供に焦点を当てています。さらに、民間セクターの資金提供とスポンサーシップへの参加が、これらの取り組みの普及をさらに加速させています。学校スポーツプログラムなどの制度的な枠組みに支えられた若年層エンゲージメント戦略は、パイプライン効果を生み出すことが証明されています。これらのプログラムを通じたスポーツへの早期露出は、生涯にわたる参加習慣を育み、スポーツ用品への持続的な需要を促進し、包括性の文化を育むことで成長を支えています。
制約影響分析*
| 制約 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 怪我のリスクと安全上の懸念 | -0.8% | 先進市場における意識の高まりを伴うグローバル | 中期(2〜4年) |
| 時間不足とライフスタイル上の制約 | -1.1% | 北米および欧州、都市部アジア太平洋への拡大 | 長期(4年以上) |
| 施設およびインフラへのアクセスの制限 | -0.9% | 新興市場、世界の農村部 | 長期(4年以上) |
| 模倣品および低品質製品 | -0.6% | アジア太平洋の製造拠点、世界的流通 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
怪我のリスクと安全上の懸念
過度の使用による怪我には、肩の問題、テニスエルボー、手首の障害、足首の問題が含まれ、テニスにおける選手参加減少の主な原因となっています。これらの怪我は、市場における効果的な予防措置の必要性を浮き彫りにしています。安全意識の高まりが保護用品への需要を促進している一方で、リスク回避傾向のある個人の参加を抑制するというパラドックスを生み出し、市場成長に影響を与えています。これらの課題に対処するため、用品メーカーはエルゴノミクスに基づいたグリップデザインや最適化されたストリングテンションなど、反復的な負荷による怪我を軽減することを目的とした高度な怪我予防ソリューションを導入しています。しかし、ラケットスポーツの怪我に伴う高額な医療費と長期的な回復期間は、長期的な参加への大きな障壁となっています。この問題は、低強度の運動に関心を持つ人口層が増加している高齢者に特に顕著であり、スポーツに伴う身体的リスクと回復の課題に躊躇することが多いです。
模倣品および低品質製品
正規メーカーは、知的財産権の施行上の課題により、市場へのアクセスおよびブランドの信頼性において重大な障害に直面しています。2022年度、米国税関・国境警備局は知的財産権を侵害する21,000点を超える物品を押収し、その推定価値は30億米ドル近くに上りました。これらの押収品には模倣スポーツ用品が含まれており、消費者の安全を脅かすだけでなく、ブランドの評判を損なうものでした。2024年スペシャル301レポートは、主要製造地域における知的財産権施行の持続的な欠陥を指摘しています[4]。これらの弱点が模倣ラケットスポーツ用品の蔓延を助長し、正規メーカーの価格決定力を侵食し、市場ポジショニングを弱体化させることで正規メーカーに悪影響を与えています。模倣品は二重のリスクをもたらします。正規の収益源を奪うとともに、安全上の危険を引き起こします。模倣品に使用される劣悪な素材は、用品の故障や使用者の怪我につながり、製品カテゴリー全体の評判をさらに損なうことになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ラケットおよびバットの優位性2025年、ラケットおよびバットは47.05%のシェアで市場を支配しており、市場参入の推進とブランドと消費者の関係構築における中枢的な役割を裏付けています。これらのツールの品質とパフォーマンスが選手の体験と競技結果の双方に大きな影響を与えることから、ラケットスポーツにおけるその重要性は明白です。消耗や劣化、性能向上、技術革新によって促進される定期的な交換サイクルが、特に熱心な選手を中心に頻繁な購買を促しています。プロアスリートによるエンドースメントとトーナメントでの露出がアスピレーショナルな需要を生み出し、レクリエーションプレイヤーの用品選択に影響を与えています。さらに、素材科学の進歩は継続的な製品差別化を促進するだけでなく、プレミアム価格戦略も支えています。
一方、バッグおよびアクセサリーは市場において最も急成長しているセグメントであり、2031年までに年平均成長率7.2%を誇っています。この急増は成熟フェーズを示しており、確立されたプレイヤーがラケットやボールを超えてポートフォリオを拡大していることを意味します。消費者が洗練されるにつれて、スポーツとファッション・ライフスタイルの融合が顕著になり、全体的な体験が向上しています。このセグメントの低価格帯は頻繁な購買とギフト需要を促進し、ソーシャルメディアが現在のアスレチックウェアトレンドに共鳴するアクセサリーへの需要を増幅させています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
スポーツタイプ別:
バドミントンのリーダーシップ2025年、バドミントンはアジア太平洋地域における深く根付いた文化的重要性と強固なインフラに支えられ、35.02%の支配的な市場シェアを占めている。この地域では、バドミントンは広範な参加者数を誇るだけでなく、政府からの強力な支援も受けている。このスポーツの屋内競技という性質により、天候に左右されることなく年間を通じて継続的なプレーが可能である。また、必要なスペースが比較的小さいため、屋外施設が限られた都市部にも最適である。バドミントンが持つ本質的な技術的複雑さは、専門用品への需要を生み出しており、手頃な価格のシャトルコックを求めカジュアルプレイヤーから、プレミアムグレードのラケットに投資するプロ選手まで、幅広い層に対応している。
一方、その他のスポーツは7.85%のCAGRという最も急速な成長を遂げている。この急増は主に、ピックルボールやパデルといったラケットスポーツの台頭に起因している。これらの新興スポーツはアクセスのしやすさと社会的交流を重視しており、従来のスポーツが持つ技術的な側面とは一線を画している。テニスやバドミントンでは見過ごされがちな層、例えば低負荷の運動を求める高齢者や社交的な場に魅力を感じる若い愛好家たちの共感を得ている。簡略化されたルールとコンパクトなコートサイズにより参入障壁が低下していることが、その成長を支えている。さらに、これらのスポーツの新規性がメディアやソーシャルメディアで大きな注目を集め、急速な普及を促進している。このような市場環境は、革新的なメーカーにとって絶好の機会を提供しており、製品開発の最適化と集中的なマーケティング施策を通じて市場シェアを獲得することが可能である。
エンドユーザー別:
男性市場のリーダーシップ2025年、男性はエンドユーザー市場の56.93%を占めており、ラケットスポーツにおける歴史的な参加トレンドを反映しています。これらのトレンドは、文化的影響と男性プレイヤーへの施設へのアクセスのしやすさによって形成されています。この優位性は、構造化された参加経路、プロトーナメントを通じた高い認知度、および持続的な参加を促す強固なソーシャルネットワークによってさらに強化されています。男性プレイヤーは、特にパフォーマンス向上のために設計されたプレミアム用品と技術主導製品において強い購買力を示しています。さらに、男性参加者の頻繁な用品交換は、競技プレイの要求とブランドロイヤルティによって促進されており、このロイヤルティはしばしばプロアスリートによるエンドースメントや主要トーナメントとの関連を通じて醸成されています。
キッズ/子供は年平均成長率7.45%で最も急成長しているセグメントを構成しており、ターゲットを絞った若年層エンゲージメント施策とスポーツ育成に対する保護者の投資増加によって牽引されています。インドのケロ・インディア・スキームなどの政府プログラムは、改善された学校スポーツプログラムと施設のアップグレードを通じた若年層育成に注力することで、アクセシビリティと参加を向上させ、市場成長において重要な役割を果たしています。このセグメントは学校やスポーツアカデミーによる制度的購入の恩恵を受けており、保護者は子供向けの高品質で安全なスポーツ用品を優先し、コストへのこだわりが薄い傾向にあります。スポーツへの早期露出は長期的なエンゲージメントを育み、市場需要を持続させるパイプライン効果を生み出しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
オフラインリテールの優位性2025年、オフラインリテールストアは市場の73.55%という圧倒的なシェアを獲得しており、ラケットスポーツ愛好家にとって、実際に用品を評価できることとプロフェッショナルなフィッティングサービスの重要性を裏付けています。これらの実店舗は、顧客が購入前にラケットの重量、グリップサイズ、ストリングテンションを評価することを可能にしています。さらに、知識豊富なスタッフが提供する技術的なアドバイスが購買決定に大きな影響を与えています。即時の商品入手可能性と、ストリング張りや用品メンテナンスなどのサービスが組み合わさることで、長期的な顧客関係が育まれています。専門的なスポーツ用品小売業者は、製品の専門知識、戦略的なブランドパートナーシップ、および地域のスポーツプログラムやトーナメントを支援するコミュニティとの強いつながりを活用することで、競争上の優位性を維持しています。
オンラインリテールストアは急速な成長を遂げており、年平均成長率7.6%を誇っています。この成長は、デジタルトランスフォーメーションへの取り組みと強化されたeコマース体験によって牽引されており、スポーツ用品購入における従来の障壁を効果的に解消しています。このオンライン拡大の主要ドライバーには、高度な製品可視化技術、包括的な製品仕様、および堅固な顧客レビューシステムが含まれており、消費者が実物検査なしで情報に基づいた選択を行うことを支援しています。メーカーは直接消費者向け戦略を通じて、マージンコントロールを維持するだけでなく、顧客との直接的な関係を築き、ブランドロイヤルティを強化し、リピート購買を促進しています。
地理別分析
北米ラケットスポーツ用品市場
2025年、北米は32.15%のシェアを獲得し、市場リーダーとしての地位を確立しています。これは、同地域の高度なインフラと確立された消費者支出パターンによって支えられています。これらの要因は、プレミアム製品とマス市場向け製品の両カテゴリーに対応し、バランスの取れた市場プレゼンスを確保しています。従来のセグメントが飽和状態に近づく一方で、新興スポーツの採用拡大や用品への先進技術の統合が同地域の成長を持続させています。主要選手権大会を含むプロトーナメントの開催と広範なメディア報道の存在が、憧れ需要を醸成し、レクリエーション用品の購買行動に影響を与え、ブランド選好を形成しています。
アジア太平洋ラケットスポーツ用品市場
アジア太平洋地域は最も成長の速い地域として台頭しており、8.05%という印象的なCAGRを記録しています。この成長は、強固な制度的需要チャネルを構築する包括的な政府主導の取り組みと大規模なインフラ整備プログラムによって促進されています。インドでは、スポーツインフラと青少年育成への多額の資金援助を受けたケロ・インディア・プログラムが、体系的な参加経路を創出し、多様な人口層にわたる持続的な市場成長を牽引しています。シンガポールは、プンゴル地域スポーツセンターなどの世界水準の施設への投資を通じて、プレミアム市場開発の地域の取り組みを体現しており、インフラの質を高め、国際イベント開催のハブとしての地位を確立しています。
欧州ラケットスポーツ用品市場
欧州は、プレミアム製品の採用拡大と、伝統的および新興のラケットスポーツ双方に対応した施設の近代化への継続的な取り組みを背景に、着実な成長を示しています。同地域の持続可能性と環境責任への強い関心が、環境に配慮した用品や革新的な素材への需要を高めており、これらはしばしばプレミアム価格帯に位置づけられています。英国の「ゲット・アクティブ」戦略などの政府主導の取り組みは、コミュニティへの参加促進とスポーツ施設へのアクセス改善を重視し、参加格差に対処するとともに、十分なサービスが行き届いていない市場セグメントにおける成長ポテンシャルを解放しています。さらに、欧州の技術革新への傾倒と高品質・革新的製品に対する消費者の選好が、メーカーに先進的な製品を投入する機会をもたらしています。
規制環境
製品安全性および適合性要件は、ラケットスポーツ用品のグローバルな市場投入戦略、特にオンライン展開を進めるブランドに対して、ますます大きな影響を及ぼしている。欧州連合(EU)では、一般製品安全規則(GPSR、規則(EU)2023/988)が2024年12月13日に適用開始となり、経済事業者に対する義務が強化され、オフラインおよびオンラインの両チャネルにおける製品のリスク評価、文書化、モニタリングの方法に影響を与えている。ラケットスポーツで一般的に使用される保護具については、ASTMインターナショナル規格F3164(ラケットスポーツ用眼保護具)や、スポーツ用眼・顔面保護に関するISO規格などが、メーカーおよび調達担当者によって安全性の主張を裏付け、傷害に関する責任リスクを低減するための参照点として使用されている。
貿易政策および関税分類も、ラケットおよび関連用品の国境を越えた販売における価格設定および調達判断に影響を与えている。2026年4月時点で、バドミントンラケットの最恵国(MFN)関税率はEUで4.7%、米国で5.6%、英国で4%とされており、一方、米国におけるガット張りテニスラケット(HTS 9506.51.20.00)には5.3%のMFN関税率が課されている。同時に、米国CRSによる関税・貿易フレームワークの報道(その文脈で言及された2025年の大統領令を含む)に見られるように、米国・EU間の貿易協議において関税政策の不確実性が指摘されている。このため、メーカーおよび輸入業者は、流通・販促計画を確定する前に、主要市場向けのHTS分類、原産地証明書類、および着地コストの前提条件を検証するようになっている。
競争環境
市場集中度
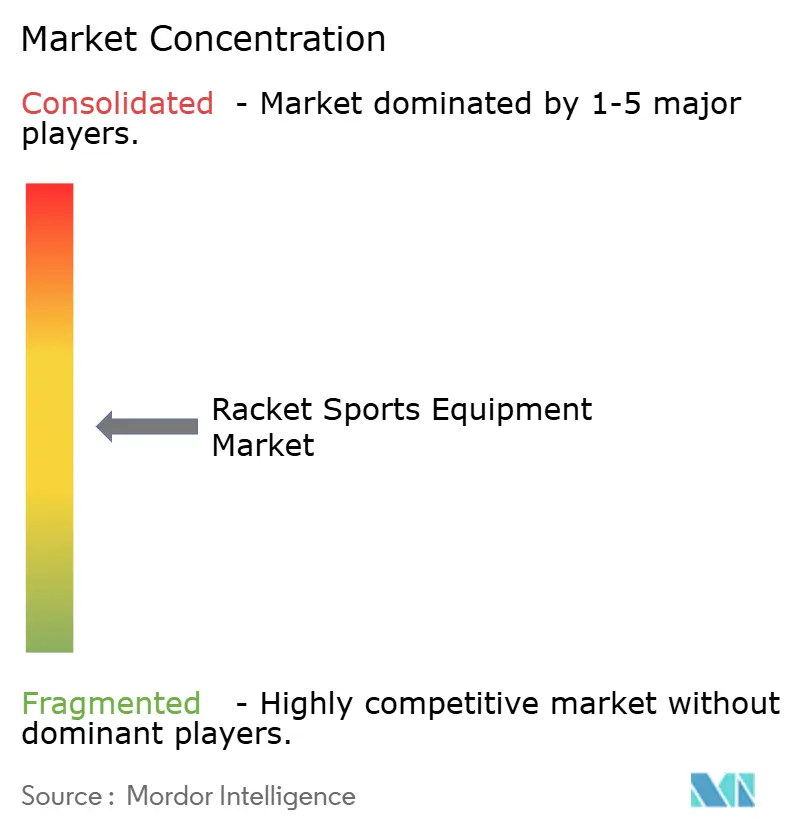
ラケットスポーツ用品市場は中程度に集約されており、地域プレイヤーとグローバルプレイヤーが混在して市場シェアを競い合っています。この市場の主要企業には、Yonex Company, Limited、Anta Sports Products Co., Ltd.、HEAD Sport GmbH、Li-Ning Company Limitedが含まれます。これらのメーカーは、主に拡大と新製品開発を主要な成長戦略として注力しています。彼らは、ラケットやその他のラケットスポーツに必要な用品の製造においてリサイクル素材を活用するなどのサステナブルな製造慣行を採用しながら、製品ポートフォリオの革新を積極的に進めています。
技術的進歩は競争環境を変革しており、スマート用品、パフォーマンス・アナリティクス、デジタル顧客エンゲージメントプラットフォームなどの新興トレンドに従来の用品メーカーが適応することを迫っています。これらのイノベーションは消費者の期待を再形成し、より高度でコネクテッドな製品への需要を促進しています。
戦略的パートナーシップと共同イノベーションがビジネスモデルの再定義において中枢的な役割を果たしています。例えば、特にサステナブルコンポジットにおける素材科学の進歩が、企業が進化する市場の要求に対応することを可能にしています。さらに、未開拓の人口層やニッチなスポーツカテゴリーにおいてホワイトスペースの機会が生まれており、成長への道筋を提供しています。サプライチェーンのイノベーションが、共有の製造能力と専門的な知識を活用することで様々なスポーツセグメントにわたる競争力をさらに強化し、従来の境界を超えた市場拡大を促進しています。
ラケットスポーツ用品産業リーダー
-
Yonex Company, Limited
-
Anta Sports Products Co., Ltd.
-
HEAD Sport GmbH
-
BABOLAT VS SAS
-
Li-Ning Company Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ラケットスポーツ用品市場 このレポートでカバーされる企業
- Yonex Company, Limited
- Anta Sports Products Co., Ltd.
- HEAD Sport GmbH
- BABOLAT VS SAS
- Li-Ning Company Limited
- Dunlop Sports Co. Ltd.,
- Authentic Brands Group LLC.
- VICTOR Rackets Industrial Corporation
- ASICS Corporation
- Diadem Sports
- Decathlon S.A.
- Nike, Inc.
- Adidas Group
- Gamma Sports, Inc.
- Harrow Sports Inc.
- STIGA Sports Group AB
- Tamasu Co., Ltd.
- Goode Sport Ltd.
- Amer Sports
- Solinco Sports
市場機会と将来展望
テクノロジーを活用したプレーとコーチングは、特にクラブやリーグがトレーニングやマッチデーの体験にオートメーションとアナリティクスを導入する中で、用品、施設、サービス全体にわたって新たな余地を生み出している。2026年には、スマートシステムとデータワークフローを後押しする一連の市場動向が見られる。メジャーリーグ・ピックルボールは、ユタ州ザイオンで開催されたカーバナPPAツアーの試合において、AIによる自動ラインコール技術(Owl AI)を初導入した。また、SportAIはPadelyticsを買収し、ラケットスポーツトレーニングにおける生体力学的動画分析を強化した。用品ブランドにとって、これらの動きは、センサー、アプリ、トレーニング統合などのコネクテッド製品を、グリップ、ストリング、ボールといった買い替え頻度の高いカテゴリーと組み合わせて販売することを後押しし、スマートコートの導入を進める施設運営者との連携も進んでいる。
資本投資とカテゴリーへの注力もまた、価格帯全体にわたる流通と製品ポートフォリオの選択肢を広げている。Selkirk Sportは2026年1月にBluestone Equity Partnersから3,000万米ドルの成長資本投資を確保し、事業拡大および製品・技術開発の資金に充てた。その後、2026年5月にはBread & Butter Pickletonを買収し、ピックルボール事業の展開と到達範囲を拡大した。制度的なプログラムも規模拡大への追加的な道筋を提供しており、US SquashがHarrow Sportsとの公式サプライヤープログラムを開始(2026年7月1日発効)し、RSPAがガラスコートエンクロージャー向けにPICKLETILEと複数年のエンドースメント契約を締結したことで、このカテゴリーが支える施設アップグレードの選択肢が拡大している。これらの動きを総合すると、メーカーがクラブ、団体、施設運営者との関係を強化し、素材選定やアームフレンドリーな設計を通じて安全性や傷害への懸念に対応する製品を構築する機会を後押ししている。
最近の産業開発事情 ラケットスポーツ用品市場
- 2026年5月:HEAD Sport GmbHは、バレンシア・プレミアパデルP1トーナメントの公式独占ボールパートナーに指名され、HEAD Padel Pro+およびPro S+ボールモデルを採用した。この発表は、製品性能とエリートイベントの知名度を結び付け、ボールおよび消耗品カテゴリーにおけるプレミアムポジショニングと購買継続サイクルを後押しするものである。
- 2025年4月:Yonexは中国・厦門において、アフリカバドミントン連合(BCA)と用品提供契約を締結し、大陸全体でのバドミントン振興イニシアティブを支援した。この提携により、Yonexブランドの存在感が拡大し、連盟と連携したプログラムを通じて、機関・草の根レベルでの用品需要を刺激する可能性がある。
- 2024年4月:ASTMインターナショナルは、スカッシュ、ラケットボール、テニス、ピックルボールなどのラケットスポーツで使用される眼保護具に関するF3164規格の枠組みを通じて、標準化を推進し続けている。規格の整合性は、保護具カテゴリーに対する小売業者や施設の信頼性を高め、組織的なプレー環境における安全性重視の購買を後押しする。
ラケットスポーツ用品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ラケットスポーツのプレーに使用される用品の販売額を対象としており、需要はスポーツ参加者数、コートへのアクセス、ラケット・ボール・シューズおよび関連アクセサリーといった主要用品の買い替えサイクルと連動している。
対象外の範囲:スポーツ特化型フットウェアを除くスポーツアパレルは計上しない。また、会場サービス、コーチング費用、大会収益も対象外とする。
セグメンテーション概要
- 製品タイプ別
- ラケット/バット
- ボール
- バッグおよびアクセサリー
- アパレル
- フットウェア
- スポーツタイプ別
- ローンテニス
- 卓球
- バドミントン
- その他のスポーツタイプ
- エンドユーザー別
- 男性
- 女性
- キッズ/子供
- 流通チャネル別
- オフラインリテールストア
- オンラインリテールストア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールの枠組みを構築し、ラケットスポーツ用品支出として計上すべき実務的な基準を定めるために活用された。スポーツ参加動向、施設整備状況、スポーツ用品の国際貿易シグナルを把握するために公開情報を精査し、現実的な成長ドライバーの選定に役立てた。
主な情報源としては、スポーツ・フィットネス産業協会(SFIA)の参加者サマリー、国際テニス連盟およびバドミントン世界連盟の最新情報、米国国勢調査局やユーロスタットなどの政府スポーツ・レクリエーション統計が挙げられる。供給側の検証には、広範な税関・貿易データセット(例:国連コムトレード)のほか、公開企業資料や投資家向けプレゼンテーションも活用し、価格帯、製品更新サイクル、チャネルミックスの把握に努めた。必要に応じて、企業財務情報やニュースのスクリーニングに関する有料サブスクリプション、素材・センサー動向に関する特許データベース、方向性の相互検証のための輸出入データベースも参照した。ここに列挙したデスクリサーチの情報源は例示であり、網羅的なものではなく、検証・明確化のためにその他の公開資料も使用した。
一次インタビューおよびサーベイ
一次調査は、実際に何が売れているか、典型的な価格帯はどの程度か、主要地域において購買行動が専門店とオンラインチャネルの間でどの程度の速さで移行しているかを検証することに重点を置いた。ブランド側のリーダー、ディストリビューター、小売業者、スポーツエコシステムのステークホルダーと幅広く対話し、買い替えサイクル、プロモーション強度、カテゴリーの重複に関する前提条件の精緻化に役立てた。繰り返し指摘された点の一つは、シューズが用品バスケット内においてスポーツ特化型フットウェアとして扱われるか、一般フットウェアとして扱われるかという問題であった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:14% | アジア太平洋:49% |
| 中位層:51% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:17% | マネージャー:51% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、ラケットスポーツ別の参加者数、アクティブプレイヤー数、想定買い替え頻度、用品バスケットにおけるプレイヤー一人当たりの平均支出額から需要を再構築するトップダウン方式で開始した。これらの需要側合計値は、チャネル別のサンプル価格調査、ディストリビューターの販売実績に関するヒアリング、サプライヤーのラケットスポーツ向け収益エクスポージャーの限定的な積み上げを含む選択的なボトムアップ推計によって検証し、カテゴリーが重複する部分の過大計上を調整した。
モデルの主要インプットには、スポーツの種別(ローンテニス、卓球、バドミントン、スカッシュ)、オンライン対実店舗の販売比率、ラケットおよびボールの典型的な買い替えサイクル、ストリングス・グリップ・バッグなどのアクセサリーのアタッチ率、コンポジットフレームやセンサー搭載製品へのプレミアムミックスシフトが含まれる。予測にあたっては、参加者数の成長、施設増設、価格インフレの前提条件をインタビューフィードバックでストレステストした軽量な多変量回帰アプローチを支援とするシナリオ分析を採用した。小規模地域やニッチスポーツでボトムアップのシグナルが得られない場合は、地域レベルのプレイヤー一人当たり支出ベンチマークとチャネル正規化価格帯を用いてギャップを補完し、フィールド回答者によるレビューを経た。
データ検証と更新サイクル
アウトプットは、合計値が実際の市場シグナルと整合するよう複数の検証を経た。参加者数の推移、貿易動向の方向性、公開収益コメンタリーなどの独立した指標とモデルを比較し、急激な価格上昇や非現実的なチャネルシェアの変動といった外れ値を調査した。
最終承認前に、別のアナリストが段階的にレビューを行い、例えば主要スポーツで予期せぬ需要変動が生じた場合など、前提条件が大きく変化した際には対象者への再コンタクトを実施する。レポートは年次で更新され、主要なイベントにより需要や価格に変化が生じた場合は中間更新を行う。納品直前には最終確認を実施し、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのラケットスポーツ用品市場規模と他の公表推計値との比較
本市場の公表数値が大きく乖離して見える場合があるが、これは「用品」という用語の定義が異なること、また一の情報源が特定年の総支出額ではなく収益成長の差分に焦点を当てていることに起因する。シューズやアクセサリーの取り扱い方、オンライン価格の平均化方法、通貨換算のタイミングが同一基準年に揃えられているかどうかによっても差異が生じる。
主な乖離の原因はカテゴリーの対象範囲にある。Mordor Intelligenceは、ラケットのみに価値を限定したり、合計値を膨らませる広範なスポーツ用品を混入させたりするのではなく、スポーツ特化型シューズとコアアクセサリーを用品バスケットに含めている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 102.29 ビリオン 米ドル(2026年) | |
| 業界誌A | 0.73 ビリオン 米ドル(2028年) | 2024年から2028年にかけての純成長値を使用しており、単年の市場規模ではない。また、製品タイプ全体でカテゴリーバスケットが一貫して定義されていない。 |
| 業界出版社B | 10.50 ビリオン 米ドル(2024年) | より狭い用品定義と異なる基準年を使用しているとみられ、シューズ・バッグ・頻繁に買い替えるアクセサリーが除外されるか保守的に価格設定される場合、合計値が過小評価される可能性がある。 |
表中の数値の乖離は、需要の存在に関する見解の相違ではなく、何を測定しているか、いつ測定しているかによって大部分が説明される。用品バスケットのルールを明示し、参加者数とチャネル価格の実態に照らして合計値を検証することで、最終的な数値は更新サイクルごとに再確認可能な再現性のある手順に基づいて追跡できる状態を維持している。
レポートで回答される主要な質問
ラケットスポーツ用品市場の現在の規模はどのくらいですか?
市場は2026年に1,022億9,000万米ドルを生み出し、2031年までに1,396億9,000万米ドルに達すると予測されています。
どの製品セグメントが販売をリードしていますか?
ラケットおよびバットは2025年の収益の47.05%を占めており、中核的な購買カテゴリーとなっています。
どの地域が最も急速に成長していますか?
アジア太平洋は、新規コートと若年層プログラムへの大規模な公共投資により、年平均成長率8.05%で拡大すると予測されています。
オンラインリテールはラケットスポーツ用品においてどれほど重要ですか?
実店舗が依然として販売の73.55%を占めている一方、バーチャルフィッティングツールの改善に伴い、オンラインチャネルは年平均成長率7.6%で成長しています。