
発現ベクター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
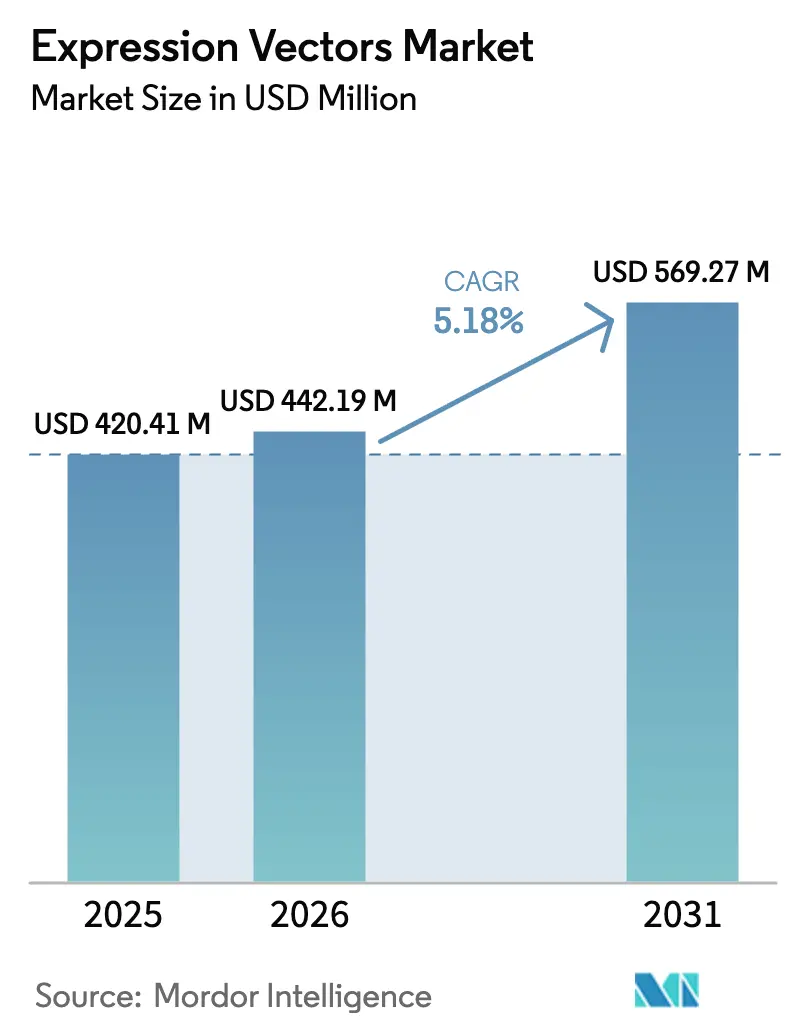
| 市場規模 (2026) | 442.19 百万米ドル |
| 市場規模 (2031) | 569.27 百万米ドル |
| 成長率 (2026 - 2031) | 5.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる発現ベクター市場分析
2026年の発現ベクター市場規模は4億4,219万米ドルと推定され、2025年の4億2,041万米ドルから成長し、2031年には5億6,927万米ドルに達すると予測されており、2026年〜2031年にかけて5.18%のCAGRで拡大します。臨床グレードのバイオ医薬品へのベクター採用の急速な拡大、人工知能を活用したベクター最適化への投資増大、および受託製造能力の拡充が需要を加速させています。細菌システムは単純なタンパク質に対してコスト効率が高い一方、ネイティブに近いフォールディングを必要とする複雑な治療薬においては昆虫および哺乳類宿主の採用が拡大しています [1]米国食品医薬品局、「承認済み細胞・遺伝子治療製品」、fda.gov。受託開発製造機関(CDMO)はスケールと専門性を活用して製品1単位あたりのコストを低減していますが、原材料価格の上昇とウイルス安全性基準の厳格化がコンプライアンスコストを押し上げています。サプライヤーが人工知能駆動の設計と優良製造規範(GMP)生産を統合し、長期供給契約の獲得を目指すなか、競争の激化が進んでいます。
主要レポートのポイント
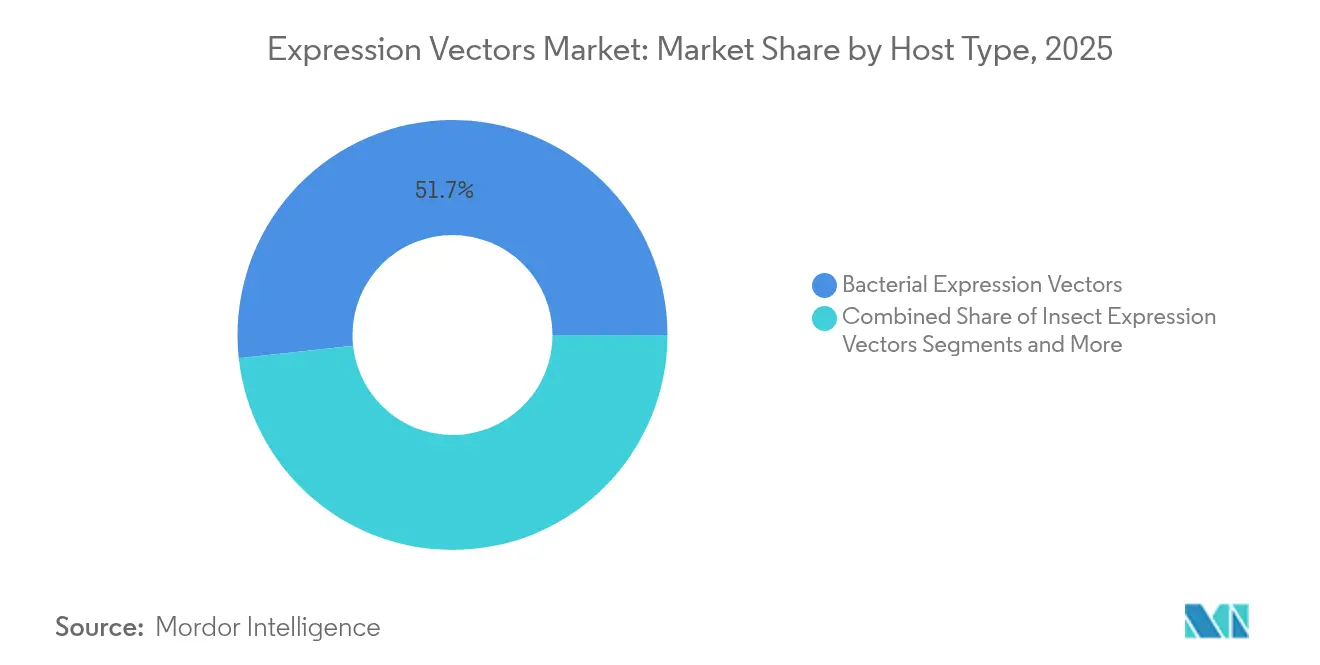
- 2025年における発現ベクター市場シェアにおいて、細菌発現ベクターが51.72%を占めました。昆虫発現ベクターは2031年にかけて5.97%のCAGRで成長する見込みです。
- 治療用途が2025年の発現ベクター市場規模の49.35%を占め、研究用途は2031年にかけて6.01%のCAGRで拡大しています。
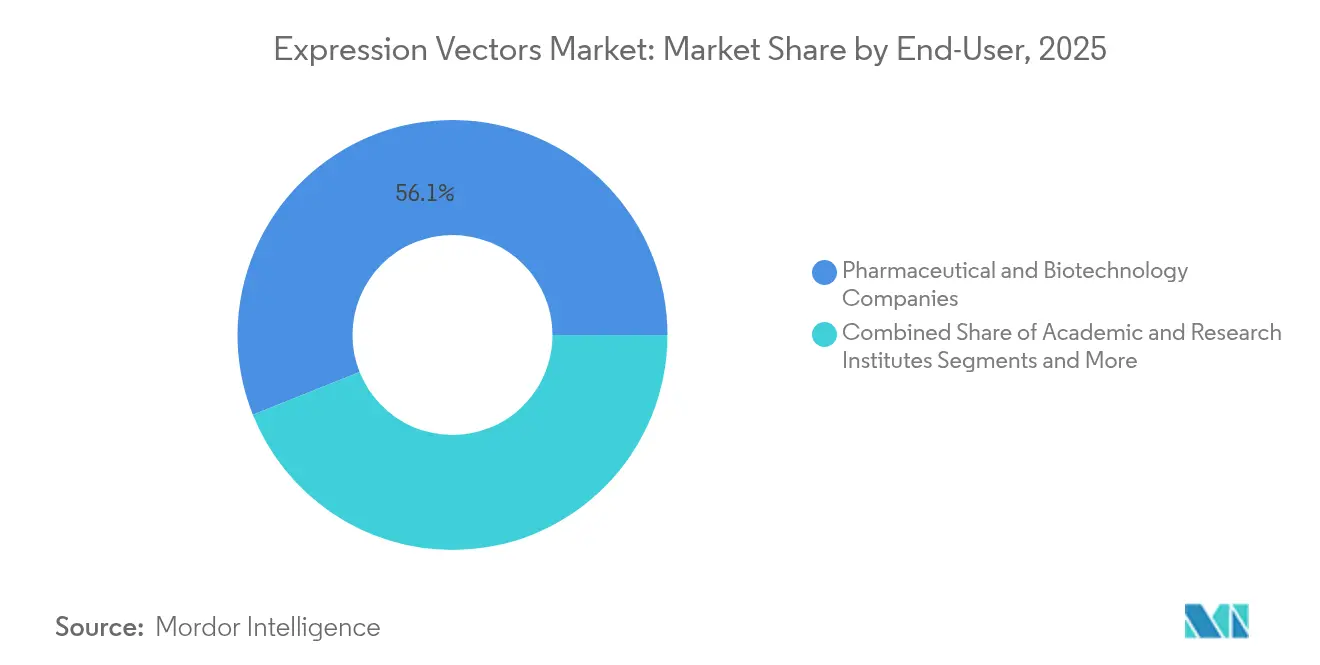
- 製薬・バイオテクノロジー企業が2025年に56.05%の収益シェアを獲得し、学術・研究機関は2031年にかけて6.08%のCAGRで最も速い成長を記録しています。
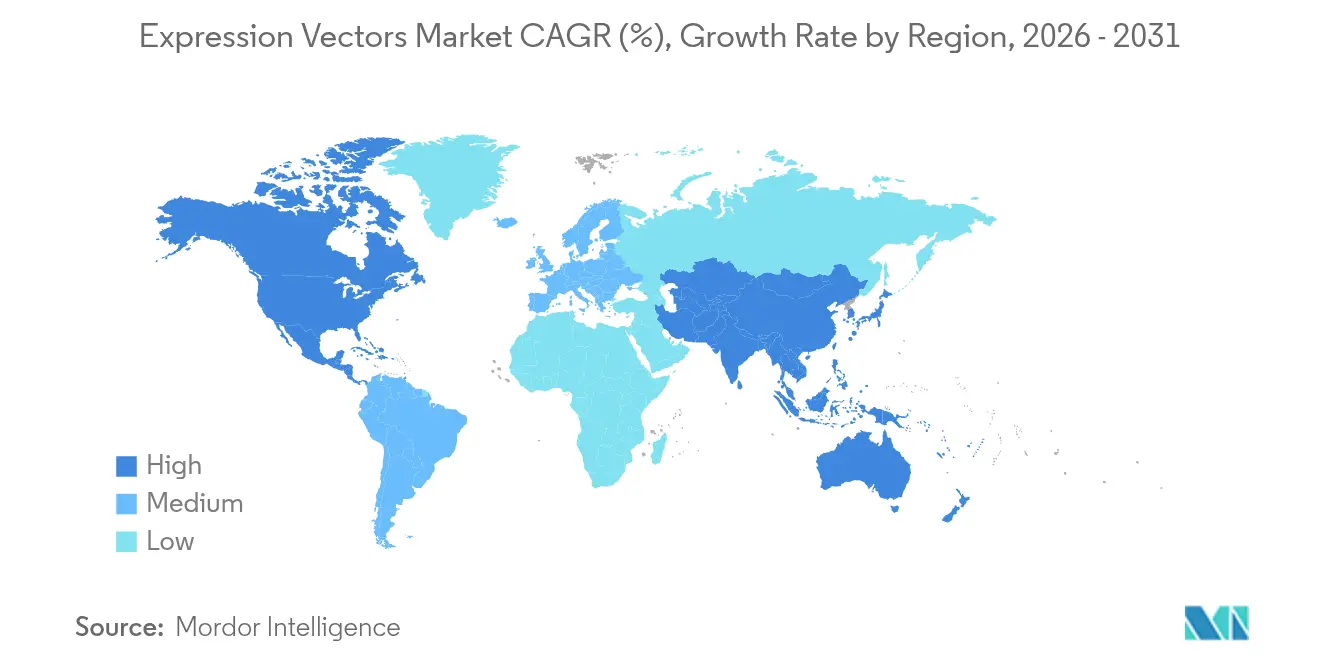
- 北米が2025年の収益の42.05%を占め、アジア太平洋地域は2026年〜2031年にかけて6.15%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なバイオ医薬品・細胞/遺伝子治療に対する需要の急増 | +1.2% | 北米とEUが主導するグローバル | 中期(2〜4年) |
| 複雑なタンパク質に対する哺乳類・昆虫宿主の採用拡大 | +0.9% | アジア太平洋の製造ハブに集中するグローバル | 長期(4年以上) |
| 受託ベクター製造能力の拡張 | +0.8% | 北米・EUが中核、アジア太平洋へ波及 | 短期(2年以内) |
| 人工知能駆動のコドン最適化とデノボベクター設計 | +0.7% | 米国とドイツで早期採用が進むグローバル | 中期(2〜4年) |
| 翻訳を加速するオープンソースのベクターリポジトリ | +0.6% | 学術研究センターに集中するグローバル | 中期(2〜4年) |
| mRNAワクチンのスピルオーバーによるプラスミドベクター需要の拡大 | +0.5% | 北米とEUが主体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度なバイオ医薬品・細胞/遺伝子治療に対する需要の急増
遺伝子治療の承認件数は2023年の8件から2024年には15件に増加し、それぞれがカスタマイズされた高純度ベクターを必要としています。現在の臨床プログラムでは、灌流バイオリアクターおよびシングルユースシステムに適合したベクター設計が求められており、サプライヤーの選定が厳格化されています。自家CAR-T細胞パイプラインはバッチ固有のベクター需要を高め、Bluebird BioやOxford BioMedicaなどの企業は社内製造スケジュールの再構築を迫られています。冗長なスイートを備えるCDMOが余剰分を吸収していますが、規制上の需要急増期には設備稼働率がピークに達します。開発者はベクターの安定供給を戦略的差別化要因と見なし、多年度契約を締結するケースが多く、発現ベクター市場全体にわたる長期的な収益の可視性を強化しています。
複雑なタンパク質に対する哺乳類・昆虫宿主の採用拡大
バイオファーマ企業は、真正な翻訳後修飾を必要とする膜タンパク質および糖タンパク質に対して、バキュロウイルス発現ベクターシステム(BEVS)の活用にシフトしています [2]Nature Biotechnology、「複雑なタンパク質産生のためのバキュロウイルス発現ベクターシステムの進歩」、nature.com。現在の規制ガイダンスでは、配列同一性と並んでグリコシル化の一貫性が評価されており、真核生物宿主が優位とされています。哺乳類細胞を用いた製造コストは依然として高水準にありますが、特にファーストインクラス治療薬においては、際立った安全性および有効性プロファイルへの需要がプレミアム価格を正当化しています。サプライヤーはトランスフェクション培地のポートフォリオを拡充し、チャイニーズハムスター卵巣細胞およびSpodoptera frugiperda細胞に最適化されたレディートランスフェクトキットを提供することで対応しています。このトレンドにより、研究開発投資は細菌系の最適化からスケーラブルな真核生物プラットフォームへと再配分され、発現ベクター市場全体の収益チャネルが拡大しています。
受託ベクター製造能力の拡張
AGC Biologicsや Polyplus などのCDMOは、2024年に専門的なベクター製造施設に4億米ドル以上を投資しました。拡充されたGMPスイートにより1グラムあたりのコストが最大35%低減し、内部インフラを持たない中小バイオテク企業の参入を促進しています。アウトソーシングはタイムラインを効率化する一方、製造の集中化が少数のハブに集約され、キャパシティ障害による系統的リスクを高めています。CDMOは米国、デンマーク、シンガポールにまたがるマルチサイトネットワークを通じて集中リスクの軽減を図っています。このアウトソーシングブームは治療グレードのベクターへのアクセスを民主化し、パイプラインの進捗を加速させ、発現ベクター市場における需要を段階的に押し上げています。
人工知能駆動のコドン最適化とデノボベクター設計
CodonTransformerアルゴリズムは、従来手法と比較して平均タンパク質収率を15〜20%向上させ、開発サイクルを数ヶ月から数週間に短縮します [3]Nature Machine Intelligence、「CodonTransformer:人工知能駆動のコドン最適化」、nature.com。機械学習パイプラインは現在、プロモーター、エンハンサー、およびコドンバイアスを宿主固有の翻訳速度論に適合させ、予測可能性を高めています。先行導入企業は人工知能をデザイン・バイ・クオリティ(Quality by Design)フレームワークに統合し、発現の改善をバイオリアクターのフットプリント縮小と製造コスト低減へと転換しています。オープンソースの人工知能ツールキットは学術環境での実験を広げ、競争圧力を高めると同時に、発現ベクター市場全体のイノベーションを加速させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GMPグレードベクター製造の高コストと複雑性 | -0.8% | 新興市場で特に深刻なグローバル | 長期(4年以上) |
| ウイルスベクターの安全性に関する厳格な規制 | -0.6% | 主に北米とEU | 中期(2〜4年) |
| プロモーター/調節エレメントに関するパテントシケット | -0.4% | 先進国市場に集中するグローバル | 長期(4年以上) |
| 重要原材料のサプライチェーンの脆弱性 | -0.3% | アジア太平洋の製造業で特に深刻なグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
GMPグレードベクター製造の高コストと複雑性
臨床グレードのプラスミドDNAのコストは1グラムあたり50〜200米ドルの範囲にあり、研究グレードの価格の4〜10倍に相当します。ISO基準のクリーンルーム、品質管理システム、および無菌試験のための設備投資が運営予算を圧迫しています。中小バイオテク企業は調達のボトルネックにより試験の開始を遅延させることが多く、学術機関がコンプライアンスコストを全額負担することはほとんどありません。CDMOはスケールの制約を緩和しているものの、ピーク需要期における逼迫した設備能力がスポット価格の上昇とリードタイムの延長を引き起こしています。これらの動態は新興市場における採用率を抑制し、発現ベクター市場全体の拡大を緩やかにしています。
ウイルスベクターの安全性に関する厳格な規制
FDAのQ5A(R2)改訂版は、外来性因子試験の範囲を拡大し、開発タイムラインを最大12ヶ月延長させ、プログラムごとに50万〜200万米ドルのコストを追加します。欧州医薬品庁(EMA)の同様のガイダンスは、グローバルなコンプライアンスフレームワークに地域固有の要件を重ねることで、文書化の重複を生じさせています。中小規模の開発者は追加試験の費用負担が困難となる場合があり、新規ベクターの上市ペースを制限しています。規制は安全基準を高め、患者アウトカムを改善する一方で、発現ベクター市場全体の短期的な成長を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
宿主タイプ別:
細菌の優位性が昆虫システムの挑戦を受ける2025年において、細菌システムは発現ベクター市場シェアの51.72%を占め、コスト効率の高い発酵技術と確立された遺伝子ツールキットに支えられています。一方、昆虫ベクターはBEVS技術がフォールディングおよびグリコシル化の制約を解消するなか、2031年にかけて堅調な5.97%のCAGRを記録しています。
発現ベクター市場は引き続き真核生物宿主へと移行しており、タンパク質品質に対する規制上の重視から哺乳類プラットフォームはプレミアム価格を維持しています。酵母システムは特定の酵素において引き続き重要な役割を果たし、植物・藻類ベクターは非製薬ニッチ市場を開拓しています。治療パイプラインが多サブユニットバイオ医薬品へとシフトするにつれ、宿主選択フレームワークはコストよりも忠実性を優先し、高度な昆虫・哺乳類ソリューションへの需要を加速させています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます


用途別:
研究用途が治療用途を上回る速度で拡大治療プログラムは2025年の発現ベクター市場規模の49.35%を占めていますが、研究用途は2031年にかけて6.01%のCAGRでより速く成長しています。オープンリポジトリが参入障壁を下げ、ベクターベースの発見研究に対するNIH(米国国立衛生研究所)の資金援助は2024年に18%増加しました。
学術研究室はラピッドプロトタイピングを活用して遺伝子機能の解析、合成生物学コンストラクトの構築、および創薬ターゲットの検証を行い、安定的なベースライン需要を生み出しています。改善された翻訳フレームワークにより研究室から臨床へのタイムラインが短縮され、5年以内に発見成果が規制パイプラインへと進展することが可能になっています。これらの動態は発現ベクター市場のライフサイクル全体にわたり収益機会を拡大しています。
エンドユーザー別:
学術機関がイノベーションパイプラインを牽引製薬・バイオテク企業は2025年の収益の56.05%を占め、臨床上のマイルストーンにおけるリスクを低減するために長期供給契約に依存しています。しかし、学術・研究機関は大学がベクターコア施設を拡充し、トランスレーショナルファンディングを強化するなか、2031年にかけて最も速い6.08%のCAGRを示しています。
共有インフラが実験あたりのコストを削減し、標準化された品質を促進しています。異分野間の連携により学術的な発見と産業規模への拡大が結びつき、商業化の見通しが向上しています。CDMOは両セグメントを支援し、発現ベクター市場全体の結合組織としての役割を果たしています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
地理的分析
北米発現ベクター市場
北米の42.05%のシェアは、根付いたベンチャー投資、合理化されたFDA承認経路、および探索から商業化までをつなぐ統合されたサプライチェーンを反映しています。カナダの22億カナダドルの先進バイオ製造イニシアチブは国内ベクター生産能力をさらに強化し、メキシコのニアショアリングトレンドはプロセス開発需要を追加しています。
アジア太平洋発現ベクター市場
アジア太平洋地域はCAGR 6.15%で最も急成長している地域です。中国は2024年に初の国産CAR-T療法を承認し、国内CDMOがベクター生産量を増強する契機となりました。シンガポールの税制優遇クラスターは世界的大手企業を引き付け、韓国のKバイオベルトは専用バイオ製造回廊を構築しています。日本は審査期間を30%短縮し、再生医療製品の展開速度を向上させています。
欧州発現ベクター市場
欧州は統合されながらも革新的な市場を維持しており、ドイツの5億ユーロのバイオリージョンプログラムがインフラを強化しています。英国はブレグジット後の承認を迅速化し、フランスのジェノポールはベクタースイートを追加しています。南欧諸国は緩やかに成長しているものの、共通のEMAガイドラインにより製品の円滑な流通が可能となり、発現ベクター市場における汎地域的需要を強化しています。

規制環境
治療法開発で使用される発現ベクターは、主にバイオ医薬品、先進治療、およびGMPの枠組みによって規制されており、これらは同一性、安全性、プロセス管理に関する要件を高めている。特にベクターがウイルスベクター、プラスミドDNA、または細胞株開発のワークフローを支える場合において重要となる。米国では、ウイルス安全性および外来因子管理に関するFDAの期待事項があり、レポート文脈で引用されているQ5A(R2)更新に整合した拡張試験を含め、臨床グレードのベクターおよび関連原材料に対する適格性評価および同等性評価パッケージが拡大している。これにより、コンプライアンス負担は適格なサプライヤーやCDMOへと移行しており、中小規模の開発者はこれに対応することが難しい場合が多い。
欧州では、欧州委員会がCOM(2025) 1022および2026年のフォローアップ措置を通じて、生物工学・バイオ製造アジェンダを強化している。これはEUレベルの枠組み(しばしば「欧州バイオテック法」と呼ばれる)に関するもので、臨床試験規則やATMP関連の経路など、健康関連の規則体系全体にわたる規制簡素化に焦点を当てている。同じ方向性は、新しいバイオプロセス技術の反復サイクルを短縮することを目的とした監督付き規制サンドボックスも指し示しており、これはAIを活用したベクター設計や、複合タンパク質の糖鎖均一性を含む新しい真核生物発現系における一貫した重要品質特性の必要性と整合している。
競合環境
発現ベクター市場は中程度の分散を示しており、単一ベンダーが収益の3分の1を超えることはなく、ニッチイノベーターの参入余地があります。Thermo Fisher ScientificとMerck KGaAは、クローニングキット、トランスフェクション試薬、およびGMP製造にまたがるポートフォリオを擁しています。GenScriptおよびNew England Biolabsはカスタマイズされたサービスと迅速なターンアラウンドによってシェアを獲得しています。
人工知能による配列設計、独自のプロモーター、および統合的な規制コンサルティングが差別化要因として浮上しています。ベクター技術に関する特許出願は2024年に34%増加し、イノベーションの激化を示しています。AGC BiologicsやLonzaなどのCDMOはスケールを活用して原材料のバルク価格交渉を行い、中小規模の研究機関に対する価格圧力を生み出しています。しかし、高いコンプライアンス障壁が新規参入者を制限し、既存プレイヤーのマージンを維持しています。
業界参加者はプラットフォームアプローチを採用する動きが加速しています。Lonza とOxford BioMedicaのパートナーシップのような合意は、レンチウイルスの専門知識とグローバルな製造フットプリントを統合しています。サプライヤーは人工知能駆動の設計、プラスミドトポロジー選択、およびcGMP生産をバンドルし、顧客にシングルソースの利便性を提供しています。これらの戦略は健全な競争を促進しながら、発現ベクター市場全体のイノベーション速度を持続させています。
発現ベクター業界のリーディングカンパニー
Thermo Fisher Scientific, Inc.
Promega Corporation
Merck KGaA
Agilent Technologies
Bio-Rad Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。

発現ベクター市場
- Thermo Fisher Scientific
- Merck
- Takara Bio
- Promega
- Agilent Technologies
- Bio-Rad Laboratories
- QIAGEN
- New England Biolabs
- Genscript
- OriGene Technologies
- System Biosciences
- Lonza Group
- Aldevron
- Cobra Biologics
- Sirion-Biotech
- Bluebird bio
- Catalent
- Addgene
- Oxford BioMedica

市場機会と将来展望
明確な機会は、ベクター設計と製造可能性の接点に存在する。宿主に最適化されたバックボーン(コスト効率のための細菌系や、タンパク質品質特性が重視されるほ乳類・昆虫プラットフォーム)を、品質重視設計(QbD)文書および検証済みの分析パッケージと組み合わせるサプライヤーは、臨床応用における繰り返し発生するボトルネックに対応している。レポート文脈におけるウイルス安全性への期待の高まりは、標準化されコンプライアンス対応済みのベクターシステム、トレーサビリティのある原材料、そして確立されたベンダーやCDMOからの一体的サポートに対する需要も高めている。
2つ目のホワイトスペース領域は、アップストリームワークフロー全体にわたるプラットフォーム化であり、ベクター技術がより広範なツールチェーンに組み込まれ、細胞株開発、トランスフェクション、スケールアップの高速化を実現している。レポート文脈では、Thermo Fisher Scientificによる2026年の議論が引用されており、米国のバイオ医薬品製造投資として発表された大規模な計画(5,000億米ドル)への言及がある。これは、設置容量の拡大とプラスミド、プロモーター、選択マーカー、トランスフェクションシステムへの継続的な需要拡大を示している。並行して、欧州委員会の生物工学・バイオ製造プログラム(COM(2025) 1022および続く2026年の枠組み作業)は、プロセス開発および製造活動の増加を支える政策的背景を提供しており、GMPグレードのベクター供給を現地化し、欧州のプログラム向けリードタイムを短縮できるサプライヤーに機会を生み出している。
Recent Industry Developments in 発現ベクター市場
- 2026年6月:VectorBuilderはMaxCyteと提携し、VectorBuilderのMiniVecプラスミドシステムとMaxCyteのエレクトロポレーションプラットフォームを組み合わせた遺伝子送達ソリューションを共同開発した。この協業はエンドツーエンドのベクター送達能力を拡大し、臨床グレードのベクター製造における競争動態を変える可能性がある。
- 2026年4月:Thermo Fisher Scientificは、トランスポゾンベースのベクターシステムと最適化された培地・フィードを統合した細胞株開発キット「CHOvantage GS」を発売した。この取り組みはバイオ医薬品開発のタイムラインを加速させ、Thermo Fisherの統合ベクター対応プラットフォームを拡大する。
- 2025年10月:Merck KGaAは、ウイルスベクター製造に使用されるトランスフェクション試薬の専門企業であるMirus Bioを買収する最終契約を締結した。この取引はアップストリームのウイルスベクター能力を拡大し、垂直統合はベクター供給チェーンにおけるサプライヤー動態や価格設定に影響を与える可能性がある。


発現ベクター市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、宿主細胞内で遺伝子配列を送達または維持し、研究、バイオプロセッシング、関連する研究室・製造用途のためにタンパク質を発現させるために使用される発現ベクターから生じる収益を市場として対象とする。
範囲の除外事項:ダウンストリームのタンパク質発現サービス、CRO調査費用、細胞株開発サービス、および発現ベクターとして販売されていない一般的な実験室消耗品は除外する。
セグメンテーション概要
- 宿主タイプ別
- 細菌発現ベクター
- 哺乳類発現ベクター
- 昆虫発現ベクター
- 酵母発現ベクター
- その他
- 用途別
- 治療用途
- 研究用途
- 酵素製造
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- CDMO / CRO / CMO
- 学術・研究機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ベクターの設計や使用方法に影響を与える需要要因と規制環境の明確な概観を構築することから始まった。現状確認の基盤として公的資料が使用され、先進治療に関するFDAの製品データベース、遺伝子発現ツールに関するNIHおよびNCBIの資料、品質期待に関するUSPまたは同様の薬局方参考資料、PubMedに索引付けされている宿主系およびベクター性能に関する文献が含まれる。
また、科学的活動を支出に変換する業界指標も確認した。例えば、政府のR&D統計(例:NSF)、必要に応じた貿易・関税の概要、そして生命科学ツールの収益構成について議論する企業提出資料や投資家向け説明資料などである。企業財務・インテリジェンス、ニュースと財務、特許データベースへの有料サブスクリプションも選択的に使用し、製品ポジショニング、発売時期、主要ベクター設計の所有権を確認した。ここで挙げたソースは例示であり、データを整理し、前提を検証し、ギャップを明確にするために、他多数の公開資料および有料資料が確認された。
一次インタビューおよび調査
一次調査は、何が発現ベクター販売としてカウントされるかを検証し、その上で研究およびバイオ製造ユーザー全体で最も一般的な購入単位に平均販売価格を整合させるために使用された。主要地域にわたるサプライヤー、販売代理店、エンドユーザーの組み合わせに聞き取りを行い、これらの議論は宿主系別の採用レベル、典型的な再注文サイクル、新しいベクター形式がワークフローにどれだけ速く代替されているかを確認するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:36% | 最高責任者(CXO):13% | アジア太平洋地域:50% |
| ミッドティア:45% | 機能/事業部門リーダー:32% | 欧州・中東・アフリカ:30% |
| 中小プレイヤー:19% | マネージャー:55% | 南北アメリカ:20% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両方の論理を組み合わせて構築され、遺伝子発現ワークフローに関連付けられる生命科学ツール全体の対象可能市場支出から始め、宿主系および用途別の浸透率を用いて絞り込んだ。公開データが薄い場合は、R&D強度、バイオ医薬品・遺伝子治療の開発活動、組換えタンパク質製造方法を使用している研究室・製造業者の割合など、実用的な代理指標に依拠した。
このモデルは、インタビューで検証された少数の再現可能な入力によって駆動されている。これには、細菌、ほ乳類、昆虫、酵母の宿主系の組み合わせ、研究用途と製造グレード用途の需要の分割、一般的に購入されるベクタータイプの平均販売価格帯、そして高発現・厳格な品質要求に関連するアップグレードの速度が含まれる。予測にはシナリオ分析を用い、資金調達サイクル、バイオ医薬品の生産能力拡大、複合タンパク質がユーザーを高度な宿主系へと押し進める速度に関する専門家の合意によって支えられた。その後、サンプリングしたサプライヤー収益、購入頻度に関するチャネル確認、ASP×量の近似を用いてボトムアップの検証を行った。ギャップについては、保守的な地域別採用要因を適用し、フォローアップの通話で再検証した。
データ検証と更新サイクル
成果物は、サプライヤー側の販売シグナル、エンドユーザーの購買行動、規制対象製品パイプラインやR&D資金の方向性といった独立した活動指標という、少なくとも3つの視点からの三角測量によって検証された。国別または宿主系別の値が整合していないように見える場合、前提を再検討し、計算を再確認し、確定前に相違を解消するためのフォローアップの一次対話を実施した。
内部レビューフローは段階的に適用され、主要な入力、計算、最終合計値が複数のアナリストによって確認されるようにし、異常な変動については分かりやすい言葉で説明される。レポートは毎年更新され、大規模な規制変化や急激な生産能力の変化などの重要な事象は中間更新を通じて追加される。納品直前には最終確認が行われ、クライアントが最新の入手可能な情報に基づく最新の見解を受け取れるようにしている。
Mordor Intelligenceの発現ベクター市場規模と他の公開推計との比較
発現ベクターの公開市場規模は大きく異なる場合がある。これは、著者が必ずしも同じ製品セットを数えているわけではなく、また基準年や価格前提も異なるためである。差異は、モデルが実際のワークフロー使用に需要をどれだけ強く結び付けているかにも起因しており、そのため当社の検証は宿主系別の採用状況および再購入パターンに重点を置いている。
公開されている数値の一部は、より広範な遺伝子送達ツールキットやダウンストリームサービスといった隣接分野を同一の合計に含めているように見え、これによりベクターの単位需要が変化していなくても数値が上昇する。Mordor Intelligenceでは、宿主細胞における遺伝子発現に使用される発現ベクター製品に直接帰属する場合にのみ価値をカウントし、CRO費用およびダウンストリームのタンパク質発現サービスとは分離して扱う。これらはそれぞれ独自の市場としてモデル化される。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 442.19 M (2026) | |
| 業界出版社A | USD 406.40 M (2024) | 異なる基準年を使用しており、遺伝子送達形式と発現重視の構築物を混在させることができるより広範な製品タイプの束を適用しているように見える。また、価格設定が購入単位の基準と明確に整合していない。 |
| 地域コンサルティング会社B | USD 398.30 M (2024) | 長期にわたる予測期間と宿主系採用の入力に関する限られた可視性は、暗示される初期値を変動させる可能性があり、通貨のタイミングおよび価格上昇の前提はチャネル確認を通じて透明に検証されていない。 |
表内の差異は、主に年の選択とコアベクター製品収益周辺で何が含まれるかによって説明され、次にASPの推移がどのように適用されているかの違いが続く。モデルを宿主系の使用状況、購入頻度、および一次調査で再確認された現実的な価格帯に結び付けることで、最終的な数値は、当て推量なしに再現・更新可能な入力にトレース可能なままとなっている。


レポートで回答されている主要な質問
発現ベクター市場の現在の市場規模はいくらですか?
発現ベクター市場規模は2026年に4億4,219万米ドルです。
今後5年間の需要成長率はどの程度ですか?
収益は5.18%のCAGRを反映し、2031年までに5億6,927万米ドルに達する見込みです。
最も市場牽引力を増しているホストシステムはどれですか?
昆虫発現ベクターが最も速い成長を示しており、2031年にかけて5.97%のCAGRで拡大しています。
最も高い成長機会を提供している地域はどこですか?
アジア太平洋地域は遺伝子治療製造への大規模投資により、予測される6.15%のCAGRでトップとなっています。
この分野の主要サプライヤーはどこですか?
Thermo Fisher Scientific、Merck KGaA、GenScript、およびNew England Biolabsが包括的なベクターポートフォリオとGMP能力により大きなシェアを占めています。
最終更新日:



