
トランスクリプトミクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
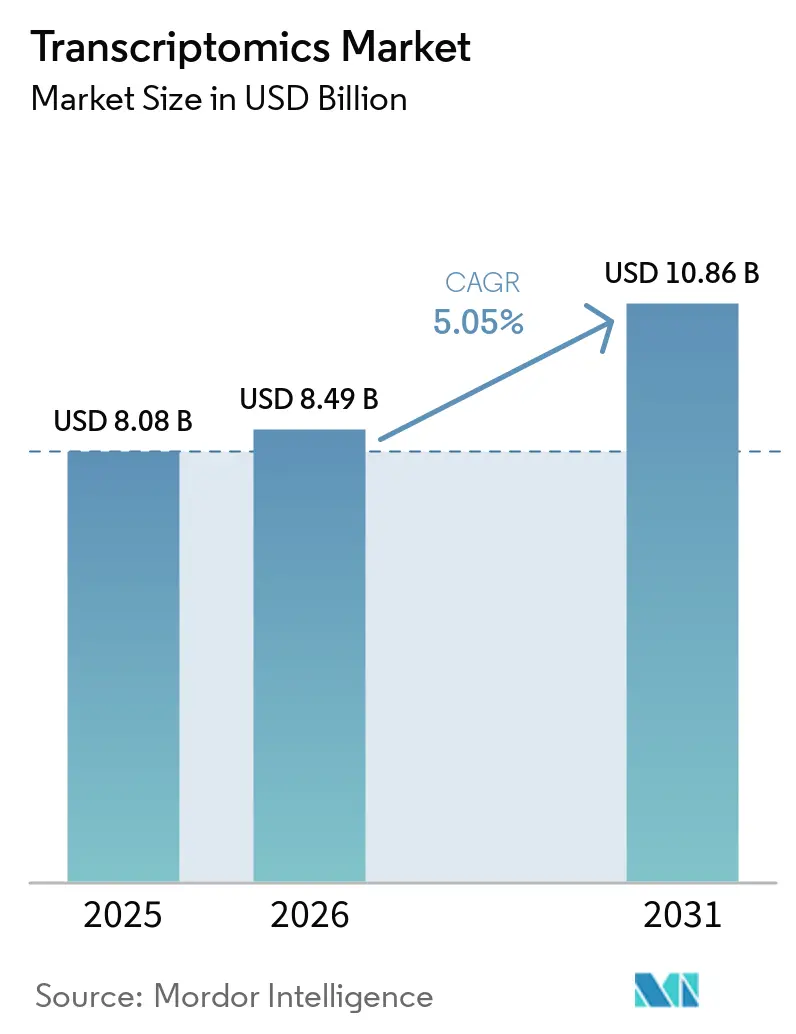
| 市場規模 (2026) | 8.49 十億米ドル |
| 市場規模 (2031) | 10.86 十億米ドル |
| 成長率 (2026 - 2031) | 5.05 % |
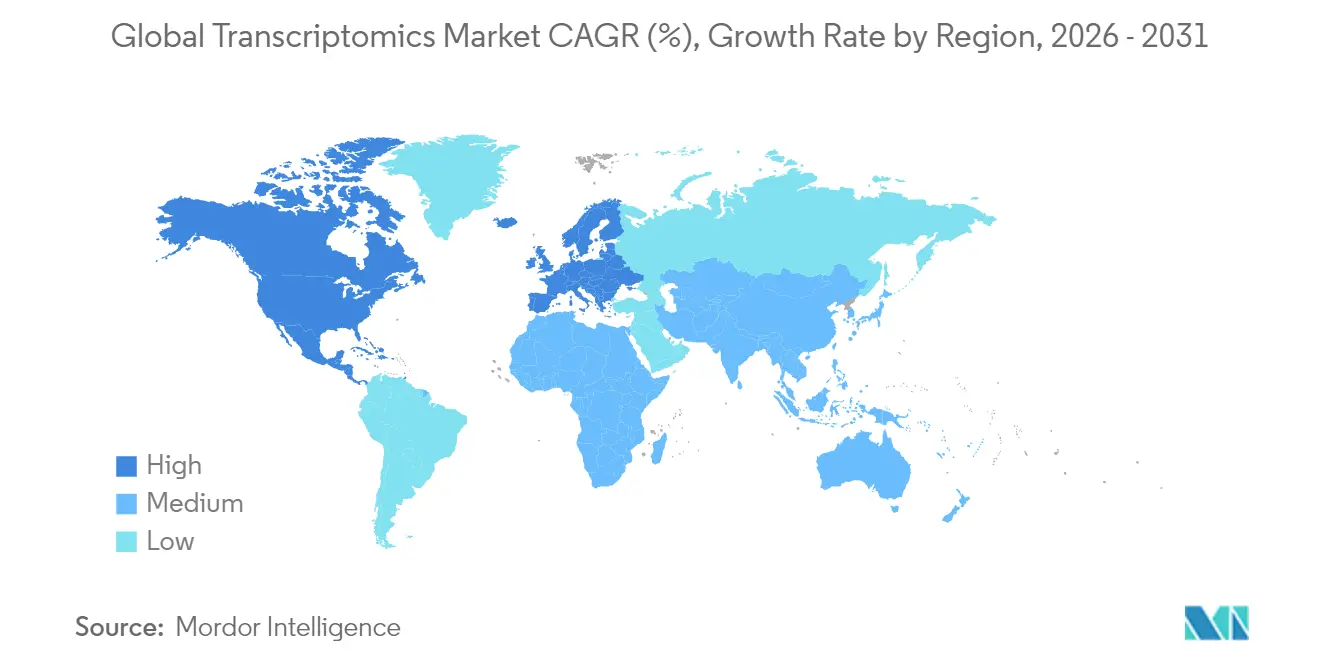
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
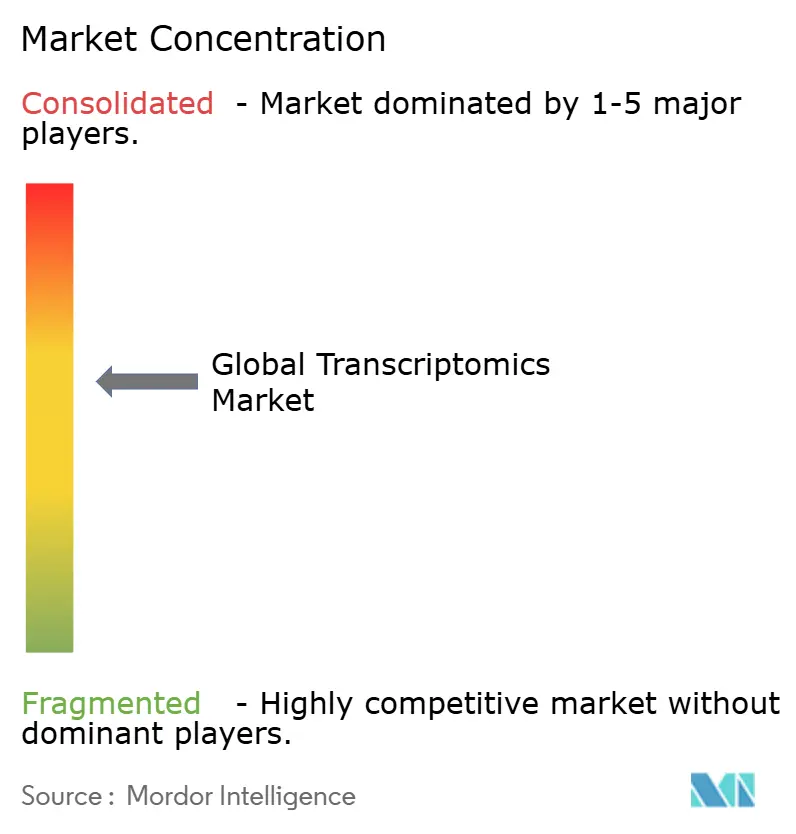
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトランスクリプトミクス市場分析
トランスクリプトミクス市場規模は2025年に80.8 ビリオン 米ドルと評価され、2026年の84.9 ビリオン 米ドルから2031年には108.6 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは5.05%となっている。
近期の成長は、腫瘍学、免疫学、希少疾患領域における遺伝子発現プロファイリングへの臨床需要の高まりに起因しており、長期的な拡大は人工知能(AI)の統合、空間シーケンシングの進歩、および広範な償還制度の普及によって牽引される見込みである。シングルセルRNAシーケンシング(scRNA-seq)は現在の収益のほぼ半分を占めているが、空間トランスクリプトミクスは、研究室が組織構造のコンテキストを求めるなかで、他のすべての技術を上回るペースで成長している。北米は成熟した償還制度により市場リーダーシップを維持しており、アジア太平洋地域は国家主導のゲノミクス推進策と低い臨床試験コストの恩恵を受けている。トランスクリプトミクスをプロテオミクスおよびメタボロミクスと統合する戦略的買収は、スタンドアロンの発現プラットフォームではなく、エンドツーエンドの精密医療ソリューションへの市場転換を示している。
主要レポートのポイント
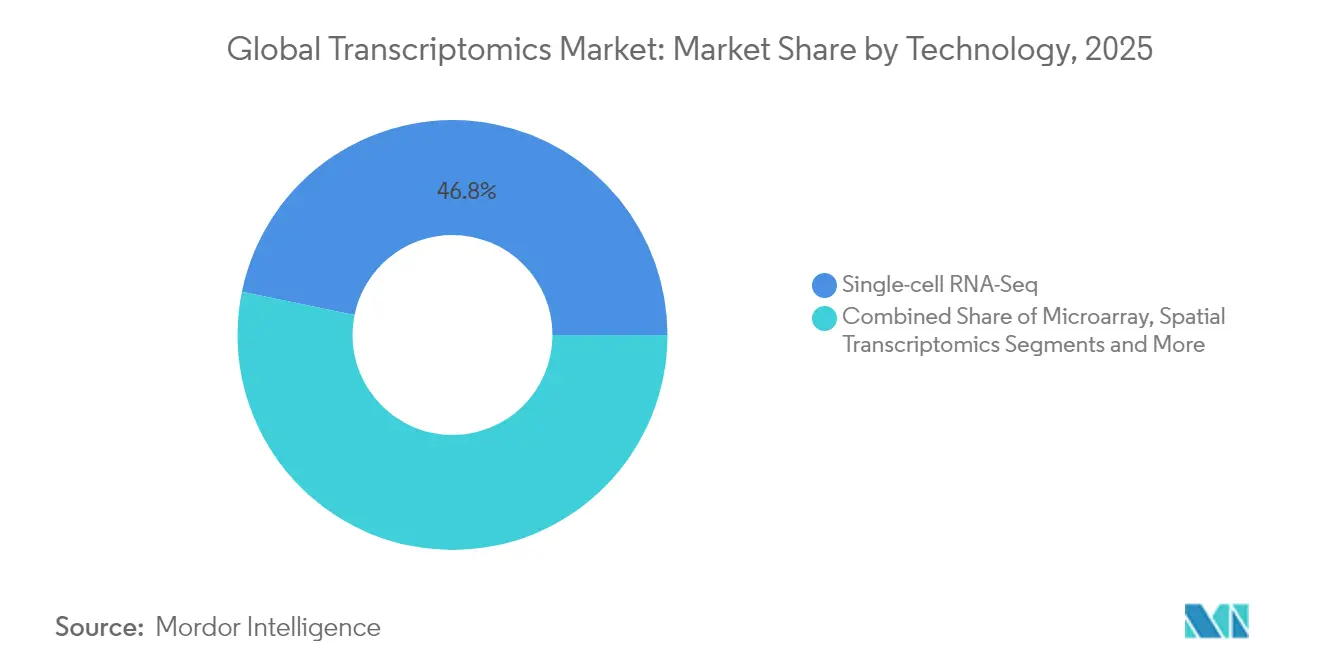
- テクノロジー別では、シングルセルRNAシーケンシングが2025年のトランスクリプトミクス市場シェアの46.78%を占め、空間トランスクリプトミクスは2031年にかけて年平均成長率(CAGR)6.32%で拡大すると予測されています。
- 製品別では、消耗品および試薬が2025年のトランスクリプトミクス市場規模の53.74%を占め、機器は年平均成長率(CAGR)6.55%で成長しています。
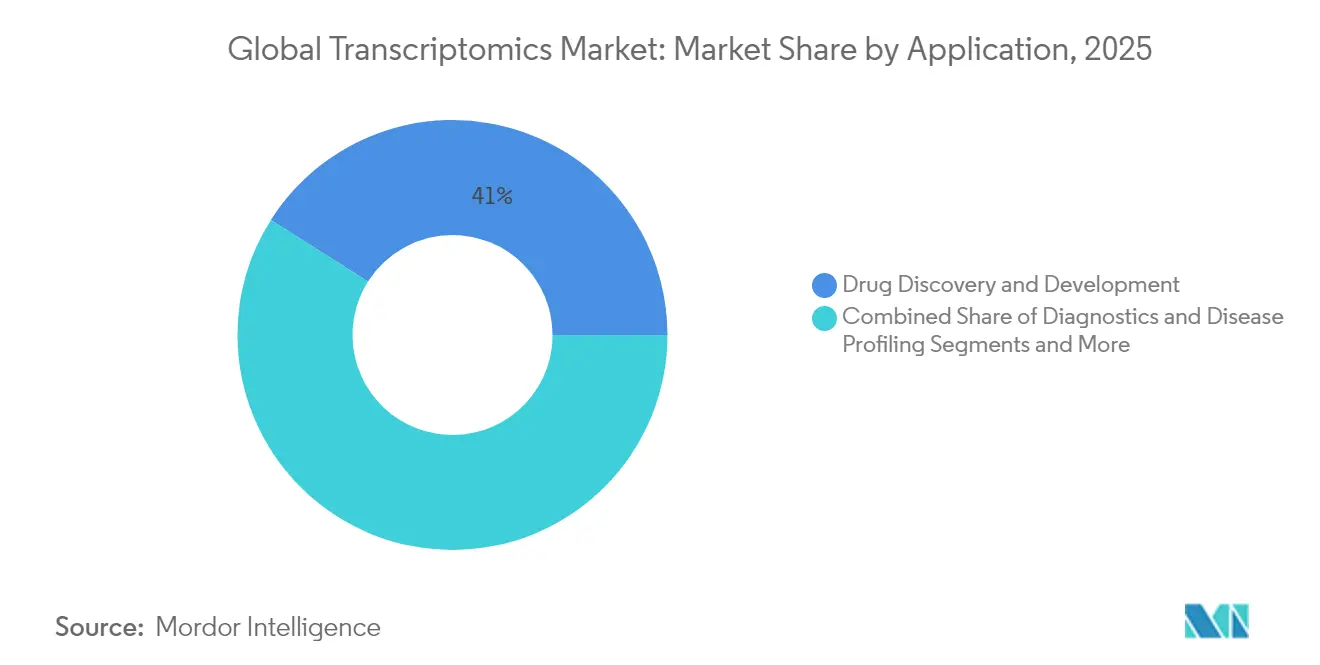
- 用途別では、創薬が2025年に収益シェアの41.02%を占め、バイオマーカー同定は2031年にかけて年平均成長率(CAGR)6.89%で成長する見込みです。
- エンドユーザー別では、学術・研究機関が2025年のトランスクリプトミクス市場規模の43.32%を占め、製薬・バイオテクノロジー企業が最速の年平均成長率(CAGR)6.82%を記録しています。
- 地域別では、北米が2025年のトランスクリプトミクス市場シェアの44.96%をリードし、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)7.05%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| RNAシーケンシングプラットフォームの 急速な普及 | +1.2% | 北米および欧州が先行する グローバル | 中期 (2〜4年) |
| トランスクリプトミクスに基づく 創薬の拡大 | +1.8% | 北米および欧州連合(EU)、アジア太平洋地域(APAC)へ拡大 | 長期 (4年以上) |
| クラウドネイティブAIパイプラインによる 大規模トランスクリプトミクスデータ解析の民主化 | +1.0% | 北米および欧州連合(EU)での早期普及を伴う グローバル | 中期 (2〜4年) |
| 慢性疾患負担の増大と 精密診断需要の高まり | +1.5% | 高齢化人口において最も高い影響を持つ グローバル | 長期 (4年以上) |
| 空間・シングルセルトランスクリプトミクスの 台頭 | +0.9% | 北米、欧州連合(EU)、日本、韓国 | 中期 (2〜4年) |
| 食料不安地域における 農業ゲノミクスプログラム | +0.4% | サハラ以南アフリカ、南アジア、ラテンアメリカ | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
RNAシーケンシングプラットフォームの急速な普及
臨床検査室は、TruSight Oncology Comprehensiveなどのアッセイに対する2024年の米国食品医薬品局(FDA)承認を受けてRNAシーケンシングワークフローの統合を進めており、償還の確実性が生まれ、プラットフォームの普及が加速しています[1]。Oxford NanoporeおよびPacific Biosciencesのロングリード技術はスプライスバリアント検出の課題を解決し、直接RNAシーケンシングにおいて中央値98.8%のリード精度を報告しています。臨床シーケンシング収益は2023年に初めて研究用途を上回り、メーカーはスループットよりも自動化と解釈ソフトウェアを重視するようになっています。この転換は品質管理への期待を高める一方で、プレミアム価格設定を可能にし、トランスクリプトミクス市場の持続的成長を支える消耗品の繰り返し購入モデルを強化しています。
トランスクリプトミクスに基づく創薬の拡大
製薬企業はマルチオミクスAIを活用してscRNA-seqデータから創薬ターゲットを探索し、開発期間を短縮しています。Recursion Pharmaceuticalsのアプローチはこのトレンドを体現しています。空間トランスクリプトミクスは腫瘍学研究に不可欠なマイクロ環境コンテキストを付加し、2024年のオミクスデイズ会議における米国食品医薬品局(FDA)のガイダンスがバイオマーカー検証経路を明確化し、投資を促進しました。その結果、トランスレーショナル研究が発現バイオマーカーを探索から重要試験へより迅速に移行させ、高スループットシーケンシング試薬への需要を高めています。
慢性疾患負担の増大と精密診断需要の高まり
リキッドバイオプシープラットフォームは現在、循環腫瘍RNAとDNA変異パネルを組み合わせてリアルタイムの疾患モニタリングを実現しており、Foundation MedicineのLiquid CDxは2024年に適応拡大承認を取得しました。新型コロナウイルス感染症(COVID-19)の分子検査インフラが維持されており、腫瘍学および心臓病学にわたるトランスクリプトミクスアッセイの病院導入が容易になっています。ポイントオブケアのナノポアデバイスは遠隔地でも遺伝子発現結果を提供し、医療システムが慢性疾患を積極的に管理し、下流の治療コストを削減するのに役立っています。
空間・シングルセルトランスクリプトミクスの台頭
空間的手法は、Illuminaが2025年にスライドあたり数百万個の細胞をプロファイリングする高密度プラットフォームを導入したことで、研究から臨床検証へと移行しました。AI駆動のパターン認識が細胞間相互作用ネットワークをマッピングし、バルク解析では見えなかった疾患経路を明らかにしています。細胞あたりのコスト低下により小規模施設へのアクセスが民主化され、ユーザーベースが拡大し、トランスクリプトミクス市場に不可欠な消耗品収益ストリームが強化されています。
抑制要因影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| プラットフォームおよび 消耗品の高コスト | -1.1% | 新興市場において最も高い影響を持つ グローバル | 短期 (2年以内) |
| バイオインフォマティクスのスキルギャップと データ処理の複雑性 | -0.8% | アジア太平洋地域(APAC)およびラテンアメリカで特に深刻な グローバル | 中期 (2〜4年) |
| 厳格なデータプライバシー・ 臨床検証規制 | -0.6% | 欧州連合(EU)、北米、グローバル市場への波及 | 中期 (2〜4年) |
| シングルセル試薬の 供給ボトルネック | -0.4% | 製造が北米および欧州連合(EU)に集中する グローバル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
プラットフォームおよび消耗品の高コスト
scRNA-seqの1回の実行コストは3,170米ドルから25,540米ドルに及び、研究助成金を圧迫し、小規模臨床検査室の参入を妨げています。消耗品コストはプラットフォームのライフサイクルを通じて機器コストを上回りますが、サプライヤー間の競争が限られているため価格下落が遅れています。新規参入企業のElement BiosciencesおよびUltima Genomicsは低コストの化学技術を提供すると約束していますが、広範な普及にはまだ2年を要します。リースおよびサービスモデルは設備投資の負担を軽減しますが、ライフサイクルコストを引き上げ、ワークフローの柔軟性を低下させます。
バイオインフォマティクスのスキルギャップとデータ処理の複雑性
多層発現データセットは生物学、統計学、コンピュータサイエンスにまたがる専門知識を必要とし、そのようなスキルは主要センター以外では希少です[2]。自動化されたクラウドパイプラインは参入障壁を下げていますが、多くの臨床医は診断上の意思決定において不透明なアルゴリズムを信頼していません。大学は進化する手法に合わせてカリキュラムを更新することに苦労しており、給与が高騰し、大規模都市部が人材を独占することでトランスクリプトミクス市場の広範な浸透が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
テクノロジー別:
シングルセルの優位性が空間的課題に直面シングルセルRNAシーケンシングは2025年のトランスクリプトミクス市場シェアの46.78%を占め、バルク法では見落とされがちな細胞不均一性の解明における役割の重要性を示している。シングルセル解析トランスクリプトミクスは細胞不均一性に関する詳細な知見を提供し、新規治療薬の同定と開発を加速させる。このセグメントの成熟化により、イノベーションはワークフローのスループット向上とコスト削減へと向かう一方、空間プラットフォームは研究室が組織構造のコンテキストを求めるなかで6.32%のCAGRを記録している。
トランスクリプトミクス市場は、scRNA-seqと空間バーコーディングを統合したマルチモーダルソリューションへの傾斜を続けており、解像度を損なうことなく知見を深めている。ロングリードケミストリーは複雑なアイソフォームを捉え、腫瘍学および神経学的研究の範囲を広げている。マイクロアレイは衰退しつつあるが、定量的PCRは迅速かつ低多重アッセイにおいて一定の地位を維持している。そのため、ベンダーは多様な収益源を確保するために、高コンテンツ探索ツールと標的型臨床パネルの間でポートフォリオのバランスを取っている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品別:
消耗品収益モデルが繰り返し成長を牽引消耗品は2025年のトランスクリプトミクス市場規模の53.74%を生み出し、安定した繰り返しキャッシュフローを保証するカミソリ・替刃モデルの力を示しています。機器販売はベンダー間でコア機能が収束するにつれて鈍化し、成長率は6.55%にとどまっています。
データの複雑性が増すにつれてソフトウェアおよび分析サービスの収益が加速し、専門プロバイダーがウェットラボ試薬を超えた価値を獲得できるようになっています。クラウドネイティブパイプラインが高度なバイオインフォマティクスを民主化していますが、臨床グレードキットのプレミアム価格が高いマージンを維持しています。設置済み機器ベースが主要研究センターで飽和するにつれ、消耗品ベンダーは新興市場および中堅病院へと軸足を移し、キットサイズと価格帯を現地予算に合わせて調整しています。
用途別:
創薬のリーダーシップが診断成長に道を譲る創薬は2025年に収益の41.02%を占めましたが、2031年にかけてバイオマーカー同定が年平均成長率(CAGR)6.89%を示すことは、診断展開への転換を示しています。早期段階のRNAシグネチャーが患者選択基準を導き、試験失敗率を低下させています。
規制の明確性が高まることで、商業検査室が微小残存病変および免疫チェックポイント応答のための発現パネルを立ち上げるよう促されています。農業に特化したトランスクリプトミクスは、米国農務省(USDA)が主導するCRISPR対応作物改良プロジェクトを通じて勢いを増し、トランスクリプトミクス市場を生物医学の枠を超えて多様化させています。環境モニタリングおよび法科学がニッチな用途として台頭し、技術の適用範囲を拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
製薬企業の加速にもかかわらず学術機関がリード学術・研究機関は2025年のトランスクリプトミクス市場規模の43.32%を占め、持続的な公的助成金の資金調達を反映しています。しかし、予算が横ばいになるにつれて成長は鈍化し、一方で製薬・バイオテクノロジー企業はトランスクリプトミクスをパイプライン生産性に結びつけることで年平均成長率(CAGR)6.82%を記録しています。
臨床検査室は償還経路が安定するにつれて急速に拡大し、検査量の分布を患者中心のアッセイへと再形成しています。受託研究機関(CRO)はターンキーシーケンシングおよび解析を提供し、小規模バイオテクノロジー企業が資本集約的なインフラなしに競争できるようにしています。政府機関もまた公衆衛生モニタリングのためのトランスクリプトミクス監視を拡大し、エンドユーザーベースを広げています。
地域分析
北米トランスクリプトミクス市場
北米は2025年のトンスクリプトミクス市場シェアの44.96%を占め、豊富なベンチャーキャピタル、密集したバイオファーマクラスター、および臨床的検証を促進するFDAのコンパニオン診断経路によって支えられています。キャンサームーンショットなどの官民パートナーシップが大規模な発現アトラスプロジェクトを持続させ、国内消耗品需要を高水準に維持しています。カナダは単一支払者制度を活用して集団レベルの遺伝子発現研究を実施し、メキシコはコスト優位性と増加する臨床試験活動を通じて受託製造投資を誘致しています。
アジア太平洋トランスクリプトミクス市場
アジア太平洋地域は7.05%のCAGRを記録しており、中国の数十億ドル規模の精密医療助成金および日本における空間オミクス診断の早期導入によって牽引されています。インドの受託研究エコシステムは、膨大な患者プールとコスト効率の高い臨床試験を組み合わせており、トランスクリプトミクスエンドポイントを含む試験が増加しています。オーストラリアの政府資金によるゲノミクスオーストラリアプログラムは、トランスレーショナルオミクスの共同研究を促進し、学術的な革新を商業的アッセイへと転換しています。多様な規制体制は機会と障壁の両面をもたらしており、一部の市場では承認の迅速化が提供される一方、他の市場では長期にわたる現地検証が求められています。
欧州トランスクリプトミクス市場
欧州はゲノム・オブ・ヨーロッパなどのプロジェクトを通じて強固な基礎研究成果を維持していますが、厳格な一般データ保護規則(GDPR)により新規診断薬の臨床導入までの期間が長期化しています。ドイツ、英国、フランスが確立された償還コードに支えられて検査量を主導しています。スイスやオランダなどの小規模国は、高コンテンツシングルセル解析およびプラットフォーム統合コンサルティングに特化しています。ブレグジット後の協力枠組みにより継続的なデータ交換が確保され、地域の一体的な研究開発環境が維持されています。
規制環境
トランスクリプトミクスの規制は、臨床診断上の監督、非臨床提出基準、そして高まりつつあるマルチオミクスの品質要求にまで及びます。米国では、FDAが乳がん予後判定システム向けのクラスII特別管理ガイダンスを通じて遺伝子発現プロファイリング検査に対する機器監督を維持しており、これが臨床意思決定に用いられるトランスクリプトミクスIVDの分析的妥当性確認、ラベリング、性能要件を形成しています。欧州では、臨床トランスクリプトミクス検査は、GDPRを含む厳格なプライバシー・証拠要件、およびトランスクリプトミクス生体マーカーが開発プログラムやコンパニオン診断の議論に登場する際の医薬品中央評価要件と並存しています。
2026年には、医薬品開発やバイオ医薬品の品質管理と併用されるワークフローに対する検証対応要件が規格活動により強化されました。欧州薬局方委員会は、NGSベースの外来性ウイルス検出に関する一般章2.6.41を含む第12.1号を発行し、RNAワークフローに依存するシーケンシング対応QC環境に影響を与えうる方法管理を強化しました。ISOもまた、マルチオミクス品質管理およびデータ統合に関するDIS 24934を登録し、ヒトRNA検査向けNGSワークフローに関するISO/CD 25379-2を進展させることで、マルチオミクス標準化を前進させ、ベンダーおよびサービス研究機関に対し、より調和された前処理、ライブラリー調製、報告プラクティスへの移行を促しています。
バリューチェーン分析
トランスクリプトミクスのバリューチェーンは、キット開発者や試薬調合業者に提供される専門的な上流入力(酵素、ヌクレオチド、バーコード付きオリゴヌクレオチド、磁性ビーズ、プラスチック製品)から始まり、その後、繰り返し収益を支えるサンプル調製・ライブラリー調製消耗品の中流製造へと移行します。下流では、プラットフォームプロバイダーが機器(シーケンサー、シングルセルおよび空間解析システム、オートメーション)、ソフトウェア、バイオインフォマティクスパイプラインを組み合わせ、大手バイオファーマや学術機関には直接販売チャネルを、小規模な研究機関には代理店やチャネルパートナーモデルを通じて販売しています。臨床グレードのサービス提供においては、CLIA認証やISO 15189認定などの関門ステップが、規制対象検査や検証グレード分析の購買決定に影響を与えます。
供給リスクは、高い障壁を持つ酵素製造や温度感受性試薬に集中しており、ライブラリー調製キットのリードタイムは4~8週間に及ぶことがあり、コールドチェーン性能がシングルセルワークフローを制約する可能性があります。バイオインフォマティクスのスキルギャップが臨床商業化を遅らせる中、価値獲得は統合分析へとシフトし続けており、検証済みパイプラインと自動化された解釈レイヤーへの需要が高まっています。プラットフォームエコシステムはまた、空間解析機能の強化を通じて拡大を続けており、Brukerが2026年2月に発表したCosMxホールトランスクリプトーム対応の更新やAtoMx SIP環境へのAIベースセグメンテーション機能の追加が、単独キットよりもウェットラボと解析を組み合わせたバンドル提供への移行を強めています。
競合環境
トランスクリプトミクス市場は、シーケンシングの既存企業が合併と垂直統合によってポートフォリオを拡大するにつれて、中程度の統合を示しています。IlluminaによるSomaLogicの3億5,000万米ドルの買収とThermo FisherによるOlinkの31億米ドルの買収は、RNA、タンパク質、空間データを束ねるマルチオミクスエコシステムへの転換を示しています。これらの動きは、サンプル調製からAIレポーティングまでをカバーするワンストップソリューションをますます好む顧客の切り替えコストを高めています。
Element BiosciencesやUltima Genomicsなどの新興挑戦者は低コストの化学技術と革新的な合成によるシーケンシングの変形で注目を集め、既存企業に価格設定と試薬フォーマットの見直しを迫っています。RocheのSequencing-by-Expansion技術は2025年にパイロット展開に入り、臨床ホルマリン固定パラフィン包埋(FFPE)組織においてより高いリード精度を約束しています。競争の焦点は最大スループットから、バイオインフォマティクスのボトルネックを解消するユーザビリティ、自動化、および統合分析へと移行しています。
知的財産のポジショニングが依然として決定的であり、Illuminaはコアのブリッジ増幅特許を守り続ける一方、新規参入者はそれを回避する設計を行っています。ホワイトスペースの機会は、ポイントオブケアデバイス、細胞療法品質管理(QC)のためのcGMP準拠自動化、およびリアルタイムAI解釈ダッシュボードにあります。グローバルなプライバシー規制の下でデータセキュリティを管理できるベンダーは、国境を越えたゲノム共同研究が拡大するにつれて優位性を持ちます。
トランスクリプトミクス業界リーダー
-
F. Hoffmann-La Roche Ltd
-
Thermo Fisher Scientific
-
Merck KGaA
-
GE Healthcare
-
Bio-Rad Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
トランスクリプトミクス市場 このレポートでカバーされる企業
- Illumina
- Thermo Fisher Scientific
- 10x Genomics
- Agilent Technologies
- BGI
- Bio-Rad Laboratories
- NanoString Technologies
- Pacific Biosciences of California
- QIAGEN
- Roche
- Merck KGaA (MilliporeSigma)
- PerkinElmer
- Standard BioTools (Fluidigm)
- Oxford Nanopore Technologies
- Dovetail Genomics
- Promega
- Guardant Health
- Takara Bio
- Danaher
- Beckton Dickinson
市場機会と将来展望
標準化と臨床検証インフラは、トランスクリプトミクスを監査対応可能なワークフローに組み込めるベンダーにとって明確な余地を生み出しています。CEN/TS 17981-2:2024は、前検査からバイオインフォマティクスまでを対象としたヒトRNAに焦点を当てたNGSワークフローの技術仕様を定めており、キットメーカー、ソフトウェアサプライヤー、サービスプロバイダーが個別化されたラボごとの手法ではなく、共通のワークフロー仕様に製品を整合させる機会を支援しています。同時に、マルチオミクス品質管理に関するDIS 24934やヒトRNA検査に関するISO/CD 25379-2の開発トラックを含む2026年のISO活動により、複数拠点での展開を支える参照可能なQC、文書化、データ統合機能への需要が高まっています。
臨床応用と大規模コホートプログラムの進展により、トランスクリプトミクスが再現性、ターンアラウンドタイム、安全な解析力で競争する使用事例が拡大しています。遺伝子発現プロファイリング検査に対する米国FDAの監督枠組みやIVDR下のEU経路は、検証済みバイオインフォマティクス、追跡可能なデータ処理、制御されたサンプルからレポートまでの自動化への投資を促しており、これらの分野は消耗品とソフトウェア・サービスを組み合わせるサプライヤーに有利です。人口規模のバイオバンクや精密医療イニシアチブもまた、マルチオミクス測定・解析スタックの調達を支えており、Thermo Fisherが2026年4月にシンガポールのPRECISE-SG100Kプログラムと提携し、統合プロテオミクスプラットフォームをより広範なオミクス研究基盤と併用したことに示される通り、トランスクリプトミクス要素を含む相互運用可能でマルチオミクス対応のワークフローへの需要を支えています。
最近の産業開発事情 トランスクリプトミクス市場
- 2026年6月:Merck KGaAは、Bio-Techne Corporationを113億米ドルで買収する最終契約を締結しました。この取引は、マルチオミクス、空間生物学、精密診断にわたるライフサイエンスツールの能力拡大を目指すものです。この規模の統合は、より広範なバンドルポートフォリオと製造能力の拡大を通じて、トランスクリプトミクスワークフローにおけるサプライヤー選定を再形成する可能性があります。
- 2026年4月:Rocheは、SAGA Diagnosticsを買収し、その腫瘍情報に基づく分子残存病変検出プラットフォームをFoundation Medicineに統合する最終合併契約を発表しました。この合併は、遺伝子発現やRNA由来の信号がDNAベースの測定結果を補完するリキッドバイオプシーおよび腫瘍学検査領域におけるRocheの地位を強化します。確立された臨床診断事業への統合は、規制対象環境におけるトランスクリプトミクス関連アッセイの採用拡大を支えます。
- 2024年5月:Brukerは、NanoString Technologiesを3億9,260万米ドルで買収し、AtoMx、nCounter、GeoMx、CosMxの各製品ラインを追加しました。この買収により、Brukerの導入基盤と空間・発現プロファイリングにおけるメニューの深さが拡大し、機器からアッセイまでを含む、より垂直統合されたオファリングが実現しました。拡大したポートフォリオは、他の空間トランスクリプトミクスおよびデジタル病理関連プラットフォームプロバイダーに対する競争圧力を強めました。
トランスクリプトミクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、トランスクリプトミクス市場は、研究および臨床を目的とした環境で使用されるRNA発現の測定・解釈に用いられるツールおよびサービス(シーケンシングおよびアレイワークフロー、関連試薬、機器、ソフトウェア、分析サービスを含む)から生じる収益として計上している。
対象外の範囲:一般的な実験室用プラスチック製品、分析機能を持たない純粋なデータストレージ、ならびにプロテオミクスやメタボロミクスなどの隣接オミクスキットは除外している。
セグメンテーション概要
- テクノロジー別
- マイクロアレイ
- リアルタイム定量PCR(qPCR)
- 次世代シーケンシング(RNA-Seq)
- シングルセルRNA-Seq
- 空間トランスクリプトミクス
- 蛍光in situハイブリダイゼーションおよびその他の手法
- 製品別
- 消耗品・試薬
- 機器
- ソフトウェア・サービス
- 用途別
- 創薬・開発
- 診断・疾患プロファイリング
- バイオマーカー・ターゲット同定
- 農業・植物科学
- その他
- エンドユーザー別
- 学術・研究機関
- 製薬・バイオテクノロジー企業
- 臨床・診断検査室
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、トランスクリプトミクスに対する現実世界の需要コンテキストを構築することから始まり、その需要が機器、消耗品、ソフトウェア、サービス全体の支出にどのように反映されるかをマッングする。米国国立衛生研究所の資金データベース、シーケンシングおよび発現リポジトリに関する米国国立生物工学情報センター(NCBI)のリソース、ならびに研究優先事項を形成する疾病負荷シグナルに関する世界保健機関(WHO)などの公開情報源を参照した。
単一のデータストリームへの依存を避けるため、診断・検査関連シグナルに関する米国食品医薬品局(FDA)、研究開発集約度に関連するマクロ指標に関するOECDおよび世界銀行、ならびにRNAシーケンシング、マイクロアレイ、シングルセルワークフローにおける採用トレンドを報告する査読済み学術誌などの情報源も確認した。企業の財務報告書、投資家向けプレゼンテーション、信頼性の高い科学系メディアは、製品ミックスおよび価格動向の確認に使用した。必要に応じて、企業財務および特許データベースを支援する有料サブスクリプションを活用し、収益エクスポージャーおよびイノベーション活動のクロスチェックを行った。これらの情報源はあくまで例示であり、作業中の明確化および検証のために他の多くの公開情報源も使用している。
一次インタビューおよびサーベイ
一次調査は、特に公開データが一貫していない箇所において、トランスクリプトミクスワークフロー全体の使用状況、価格設定、購買行動に関するデスク調査の前提を検証するために活用した。アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域にわたる製品・商業リーダー、ラボマネージャー、調達担当者など多様な役職者と対話し、資金調達サイクル、プラットフォームミックス、サービスアウトソーシングパターンの違いがモデルに反映されるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:15% | アジア太平洋地域:41% |
| 中位層:49% | 機能・ユニットリーダー:38% | 欧州・中東・アフリカ地域:34% |
| 小規模プレイヤー:17% | マネージャー:47% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定はトップダウンとボトムアップのロジックを組み合わせて構築されており、トップダウンの視点では、RNAシーケンシングおよび遺伝子発現ワークフローの量を地域別の典型的な試薬プルスルー、機器設置数、サービスアウトソーシング水準に結びつけることで支出を再構築している。これらの合計値は、主要消耗品および機器の平均販売価格レンジのサンプリング、サービス価格帯のクロスチェック、サプライヤーおよびチャネル指標のセットの積み上げなど、選択的なボトムアップ近似値を用いて裏付けられ、示唆される収益プールが現実的かどうかを確認している。
モデルを形成する主要インプットには、シーケンシングランの量とインストールベースのトレンド、次世代シーケンシング(NGS)、マイクロアレイ、qPCRベースの発現間のミックスシフト、サンプルあたりの平均消耗品数、データ分析のサービスシェア、スループット向上に伴う価格推移が含まれる。国レベルの分割が観察困難な場合は、研究資金の方向性、臨床検査の採用シグナル、学術ラボの集積度などのプロキシ指標を使用し、地域合計に正規化している。
予測については、シナリオ分析を適用したうえで、コア需要指標の指数平滑化トレンドに固定している。採用は着実に進展すると想定しており、主要プラットフォームサイクル後にステップアップが生じる可能性がある前提条件は、予算見通し、調達タイミング、予想される価格変動に関するインタビューフィードバックとともに見直され、成長経路が実践的かつ説明可能なものとなるようにしている。
データ検証と更新サイクル
明らかなエラーが最終合計値に持ち込まれないよう、アウトプットは複数のステップを経て確認される。得られた市場価値を、研究開発資金の方向性、機器出荷の勢い、サービスアウトソーシングの変化などの独立したシグナルと比較し、承認前に大きな乖離を調査する。
異常が発見された場合は、インプットを再検討し、選定した専門家に再連絡して変化が実際のものかモデル起因のものかを確認する。レポートは年次で更新され、価格設定、採用、または地域需要に影響を与える重大なイベントが発生した場合は中間更新も行われる。納品前に最新のパスが完了し、クライアントは利用可能な最新インプットに基づいた更新済みの見解を受け取ることができる。
Mordor Intelligenceのトランスクリプトミクス市場推計と他の公表推計との比較
トランスクリプトミクスの公表市場規模は、同じテーマを説明しているように見えても異なる場合がある。これは、計上範囲、通貨換算のタイミング、価格の経時的なトレンド処理が統一されていないためである。また、サービスの包含の厳密さ、シングルセルや臨床ユースケースの扱い方、主要な資金調達や機器サイクルの変化後に推計が更新されているかどうかによっても差異が生じる。
本調査では、更新サイクルを新たな価格チェックおよび消耗品プルスルー、機器需要、アウトソーシング分析の分割の再検証に結びつけており、これにより為替レートが変動した際の年度間のドリフトも低減される。基準年の通貨タイミングは一貫して保たれており、平均販売価格(ASP)のロジックは観察されたワークフローミックスシフトによって制約されている。これらはMordor Intelligenceが適用する管理手法である。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 84.9 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 91.7 ビリオン 米ドル(2026年) | 異なる基準年フレーミング(2025年を基準年として使用)を採用しており、ハイスループットシーケンシングに対してより速い価格上昇を適用することが多く、地域をまたいでブレンドした場合に2026年の値が高くなる可能性がある。 |
| 業界出版社B | 77.4 ビリオン 米ドル(2024年) | より早い年を基準としており、後のワークフローミックス変化に対して機器対消耗品の分割を再確認せずに広範なサービスバケットを含む場合があり、開始値がシフトする可能性がある。 |
この表は、スプレッドの大部分が需要に対する全く異なる見方によるものではなく、タイミングおよび価格とサービスの扱い方によって説明できることを示している。基準年、通貨換算時点、ワークフローレベルのチェックを一貫して保つことで、得られた市場規模は明確なドライバーに遡及しやすく、繰り返し可能な方法で更新しやすくなる。
レポートで回答される主要な質問
グローバルトランスクリプトミクス市場の現在の規模は?
トランスクリプトミクス市場規模は2026年に84億9,000万米ドルに達し、2031年までに108億6,000万米ドルに達すると予測されています。
グローバルトランスクリプトミクス市場の主要プレーヤーは誰ですか?
F. Hoffmann-La Roche Ltd、Thermo Fisher Scientific、Merck KGaA、GE Healthcare、Bio-Rad Laboratoriesがグローバルトランスクリプトミクス市場における主要企業です。
グローバルトランスクリプトミクス市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年〜2031年)において最も高い年平均成長率(CAGR)で成長すると推定されています。
トランスクリプトミクス市場をリードするテクノロジーはどれですか?
シングルセルRNAシーケンシングが市場シェア46.78%でリードしていますが、空間トランスクリプトミクスは年平均成長率(CAGR)6.32%でより速く成長しています。