
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 0.68 ギガワット |
| 市場取引高 (2031) | 2.97 ギガワット |
| 成長率 (2026 - 2031) | 34.10 % |
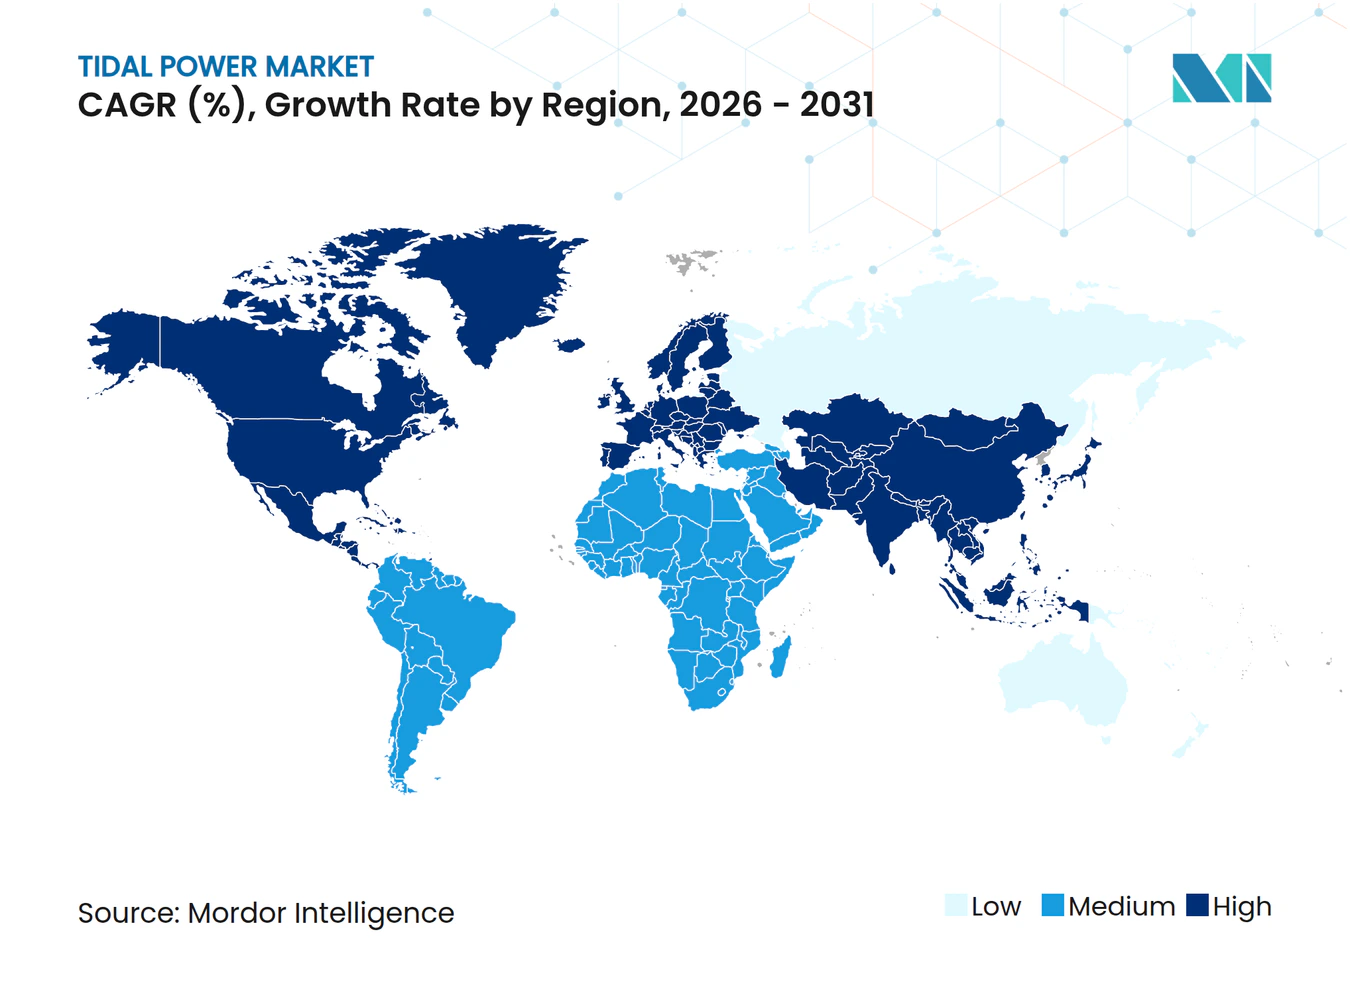
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
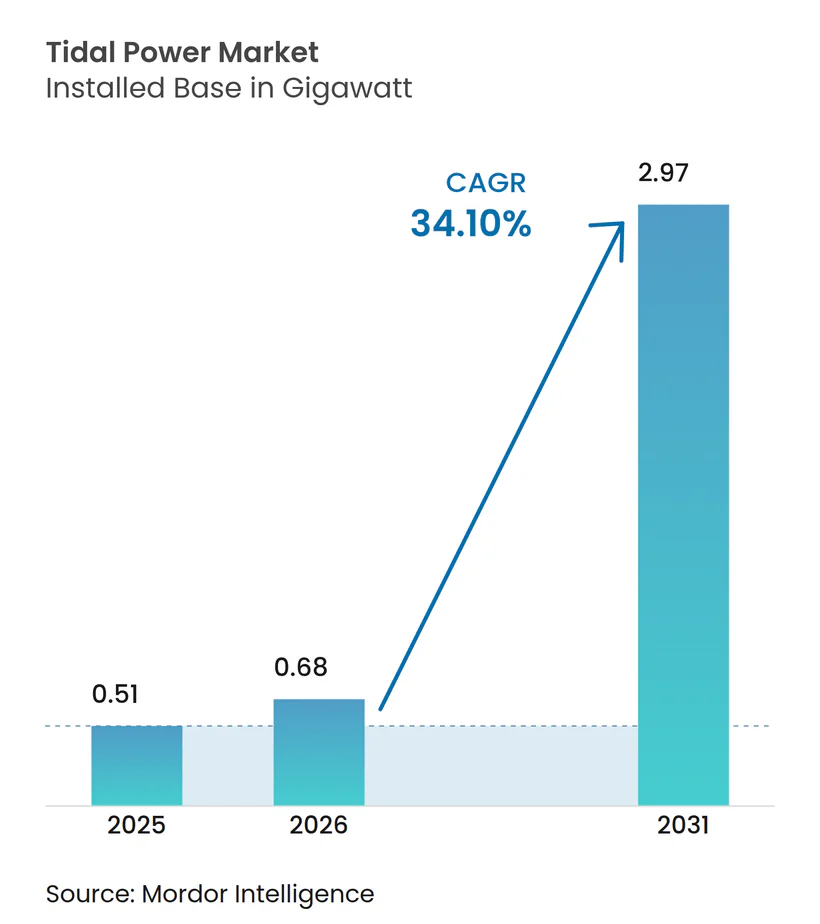
Mordor Intelligenceによる潮力発電市場分析
潮力発電市場規模は2026年に0.68ギガワットと推定され、2025年の0.51ギガワットから成長し、2031年予測では2.97ギガワットとなり、2026年~2031年にかけてCAGR 34.10%で成長します。
2024年の511.15 MWを基盤とするこの急増は、実証アレイから事業性の確立した商業プラントへのセクター移行を示しています。風力・太陽光とは異なり、潮力発電プロジェクトは月の運行によって定まるスケジュールで電力を供給するため、気象条件に左右される発電資産では得られない高い確実性をグリッドオペレーターにもたらします。[1] アジア太平洋地域は2024年の世界導入量の50.9%を占め、引き続き最大市場としての地位を維持しています。一方、北米はアラスカ州クック湾の資源と米国連邦政府の新たなインセンティブを追い風に、2030年にかけて最も高い地域成長率を記録すると予測されています。発電専用案件は依然として主流であり、導入量の78.2%を占めていますが、沿岸コミュニティが水資源確保を求める中、潮力を活用した海水淡水化プラントが最も高い成長率で拡大しています。潮汐バラージ資産は潮力発電市場の44.7%のシェアを保持していますが、より深い海域向けの係留システムの成熟に伴い、浮体式プラットフォームは36.5%のペースで加速しています。
主要レポートの要点
- 発電方式別では、潮汐バラージプラントが2025年の潮力発電市場シェアの44.12%を占め、浮体式プラットフォームは2031年にかけてCAGR 35.30%で拡大すると予測されています。
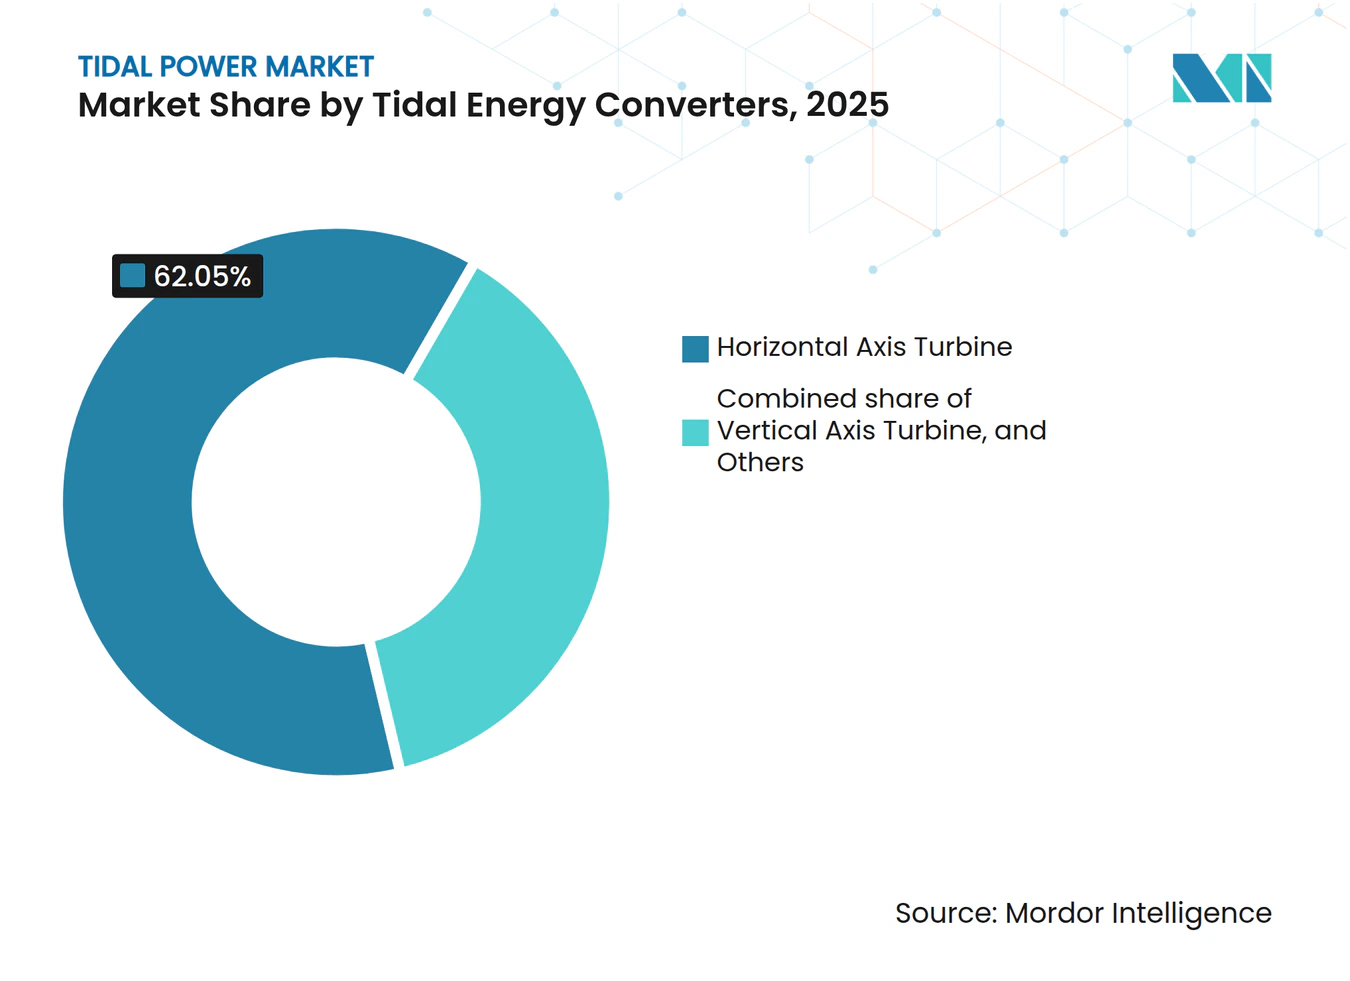
- コンバータータイプ別では、水平軸タービンが2025年の潮力発電市場シェアの62.05%を獲得しており、2031年にかけてCAGR 34.90%で成長する見込みです。
- 用途別では、発電専用プロジェクトが2025年の潮力発電市場規模の77.65%を占め、海水淡水化システムは2026年~2031年にかけてCAGR 39.25%で成長すると予測されています。
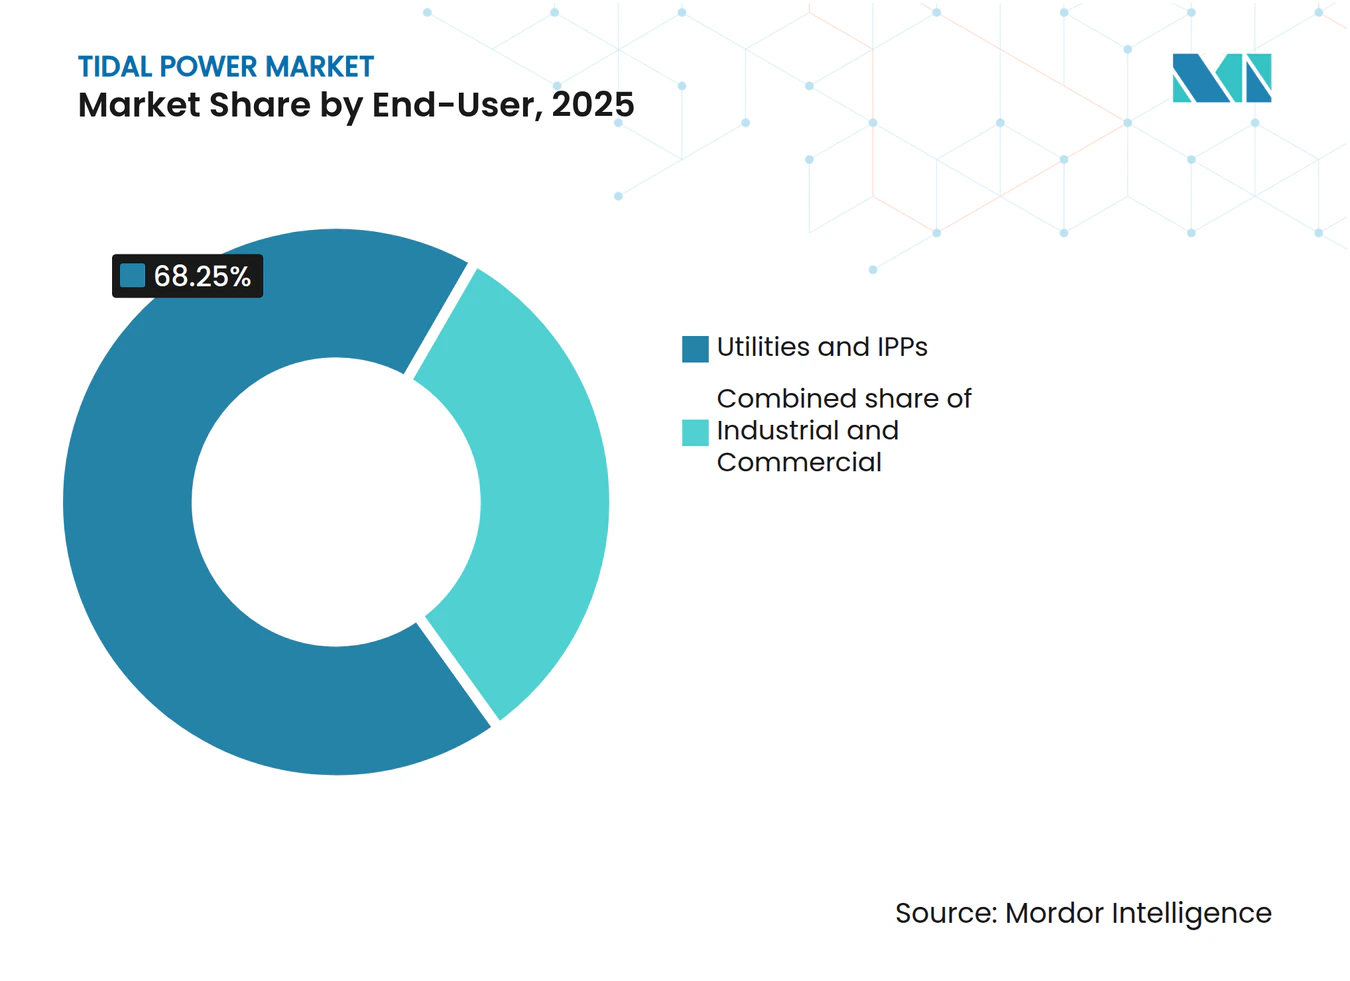
- エンドユーザー別では、電力会社およびIPPが2025年の需要の68.25%を保有しており、産業用需要家は2031年にかけてCAGR 40.10%という最も高い成長率を示すと見込まれています。
- 地域別では、アジア太平洋が2025年の設備容量の50.35%を占め、北米はCAGR 49.80%という最も急峻な成長軌道をたどると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (概算)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 世界的な脱炭素化とネットゼロ目標 | +9.1% | 世界全体、アジア太平洋および北米での早期成果 | 中期(2~4年) |
| 高潮差サイトにおける予測可能な発電 | +7.2% | 北米およびアジア太平洋、欧州への波及 | 長期(4年以上) |
| 政府補助金および固定価格買取制度 | +6.8% | アジア太平洋、北米、欧州の新興市場 | 短期(2年以内) |
| タービンおよび浮体式プラットフォーム技術の進歩 | +5.4% | 世界全体 | 中期(2~4年) |
| 沿岸水素ハブとの複合立地 | +3.9% | アジア太平洋、北米、欧州の新興市場 | 長期(4年以上) |
| 沿岸保護および気候レジリエンスへの活用 | +2.8% | 世界全体、脆弱な沿岸への集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
世界的な脱炭素化とネットゼロ目標
政府および企業は、間欠的な風力・太陽光を補完するより予測可能なクリーンエネルギー源を求めています。浙江省舟山諸島における中国の主力アレイは国家的な意志を示しており、米国の計画立案者はクック湾が2035年までに地域需要の最大20%を賄えると見込んでいます。G20のデータによれば、再生可能エネルギー向けファイナンスパッケージの約10%が現在、海洋エネルギー技術に充当されています。[2] 安定した高い設備利用率は、生産停止を許容できない沿岸部の工場にとっての潮力発電市場の価値提案を強化します。
高潮差サイトにおける予測可能な発電
潮汐サイクルは数百年先まで予測可能であるため、オペレーターは風力・太陽光に見られる予測誤差を回避できます。クック湾の理論的な80 TWh資源はその規模を示しており、中国の80億ワット規模の沿岸ポテンシャルも同様の可能性を提供します。このような高精度な予測は予備裕度の要件を削減し、系統統合コストを低減するとともに、発電と海水淡水化の複合プロジェクトを支援します。[3]
政府補助金および固定価格買取制度
アジア太平洋地域の政府が現在、インセンティブ展開を主導しています。中国は2020年以降、海洋エネルギー支援に20億7,000万米ドル(USD)超を投じており、日本は約0.19米ドル(USD)/kWhの潮力固定価格買取制度(FIT)を検討しています。欧州では、英国が最新の差額決済契約(CfD)オークションで41 MWの潮力容量を落札し、ウェールズが2025年にプロジェクト補助金として200万ポンド(GBP)を追加拠出しました。保証された収益はファイナンスのスプレッドを縮小し、潮力発電市場への機関投資家の参入を促します。
タービンおよび浮体式プラットフォーム技術の進歩
Sustainable Marine EnergyのPLAT-I 6.40プロトタイプは、前モデルより50%多い出力を実現しながら厳格な環境基準を満たしています。Orbital Marine Powerの2 MW O2機は、AC Marine & Compositesが供給する4枚の10 m複合材ブレードを採用しており、洋上風力のサプライチェーンが潮力ニーズに転換できることを実証しています。MinestoのDragon 12カイトは2025年に安定した1.2 MW運転を達成し、潮力発電市場の利用可能資源基盤を拡大しました。
制約要因影響分析*
| 制約要因 | (概算)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 他の再生可能エネルギーと比較した高い初期投資(CAPEX) | -5.2% | 世界全体 | 短期(2年以内) |
| 海洋生態系への影響懸念 | -3.1% | アジア太平洋、北米、欧州での顕在化 | 中期(2~4年) |
| 複合材ブレードのサプライチェーンのボトルネック | -2.9% | 世界全体、製造地域への集中 | 短期(2年以内) |
| 遠隔沿岸部の系統容量の限界 | -2.4% | 世界的に遠隔沿岸地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
他の再生可能エネルギーと比較した高い初期投資(CAPEX)
資本要件はUSD 6,244/kW~USD 18,700/kWの範囲にあり、ユーティリティ規模の太陽光発電のUSD 1,000/kW未満と比較して高く、優れた設備利用率にもかかわらずファイナンスの選択肢を制限しています。重量物輸送船舶の船隊が限られているため動員費用が高騰し、複合材ブレードの製造は依然として専用施設に依存しており、リードタイムが長期化しています。現在の均等化エネルギーコストはUSD 0.12~0.40/kWhであり、現行市場レートを大幅に上回っています。それでも、学習曲線の予測では、欧州委員会が推奨するモジュラーデザインと標準化された据付手順により、29%のコスト低減の可能性が示されています。
海洋生態系への影響懸念
包括的なアセスメントが許認可サイクルを長期化させている一方で、現地の実証データが懸念を緩和し続けています。太平洋北西国立研究所の2024年における40の潮力施設のレビューでは、野生生物への影響が最小限であることが記録されましたが、アレイ規模の影響を把握するための複数タービン研究の必要性も強調されています。[4] Morlaisの開発事業者は、240 MWの建設全体を通じて海産哺乳類データを収集するため、音響・映像監視ブイを配備しました。規制当局は、運用実証によって限定的なリスクが確認された場合に冗長な調査を省略するリスク段階的フレームワークをますます支持しており、これにより承認プロセスが効率化され、潮力発電市場の中期的な拡大を支えることが期待されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発電方式別:
バラージの強みとプラットフォームの加速潮汐バラージプラントは2025年に設備容量の44.12%を占めており、これはラ・ランス発電所や韓国の254 MW始華湖発電所のような実績あるダムによるものであり、両者合わせて年間550 GWhを発電しています。水深の制限を受けない浮体式プラットフォームは、2031年にかけてCAGR 35.30%の成長軌道にあります。スコットランドのMeyGenアレイなどの潮流発電設備は毎年新たなメガワットを追加しており、動的潮汐発電コンセプトは依然として研究開発段階にあります。収束は見込まれており、スルースゲート技術を搭載したモジュラーフロートがバラージの効率と深海の柔軟性を融合させ、河口を持たない海岸線においても潮力発電市場規模を拡大できる可能性があります。
並行して、プラットフォームのOEMメーカーはバージ搭載による陸上プレ組み立てへの移行を進め、洋上作業時間を40%削減しています。こうした改善が、最も高い費用項目の一つである船舶レンタルコストを削減し、資本コストが低下する中で潮力発電市場の競争力を維持することが期待されます。
潮力エネルギーコンバーター別:
水平軸の優位性とニッチな競合技術水平軸タービンは2025年の導入量の62.05%を占めており、これは主に風力発電セクターからギアボックス、ベアリング、SCADAロジックを転用できるためです。最新のアップグレードではローター直径が20 mを超える一方、ナセル重量の軽減も進んでいます。垂直軸ユニットは双方向水路に対応し、ヨー制御の複雑さを最小化します。水中カイトは低流速の海流を活用し、低落差サイトの利用を可能にします。量産化が進むにつれ、ケーブル、コネクタ、制御ソフトウェアなどの部品間の標準化が調達リードタイムを短縮し、コストを増大させることなく潮力発電市場のコンバーター構成を多様化することが期待されます。



用途別:
発電の支配とデサリネーションの急伸発電専用契約は2025年の設備容量の77.65%を依然として占めており、これは確立した料金体系を反映しています。しかし、潮力を活用した海水淡水化プラントはCAGR 39.25%で急速に拡大しています。カナリア諸島の電力会社はすでに逆浸透ユニットと実証タービンを複合立地させており、供給水コストを25%削減しています。港湾事業者は夜間に港内フェリーを充電するためのミニアレイを試験しており、洋上データブイはマイクロタービンを利用してセンサーや通信機器に電力を供給しています。多様化した用途ポートフォリオは収益リスクを緩和し、潮力発電市場の総アドレス可能市場を拡大します。
エンドユーザー別:
電力会社の支配と産業用の台頭電力会社およびIPPは2025年の潮力発電出力の68.25%を購入しました。しかしながら、鉄鋼、化学、肥料、グリーンアンモニアなどの産業用需要家は最も強い需要増加を示しており、2031年にかけてCAGR 40.10%が見込まれています。オンサイトへの直接供給により系統の混雑を回避し、工場が必要とする高可用性電力を供給します。リゾート事業者や港湾当局も商業用セグメントを形成しており、ディーゼルコスト削減のため小型タービンを導入しています。

地域分析
アジア太平洋・オセアニア潮力発電市場
アジア太平洋地域は2025年に容量の50.35%を占め、中国の産業推進力と韓国における東南アジア初の系統連系発電所がその牽引役となった。日本とインドネシアのプログラムは次段階としてパイロット装置の大型化に注力しており、オーストラリアはMinestoと連携して孤立した鉱山拠点への電力供給を目指している。
北米潮力発電市場
北米は49.80%のCAGRで成長のチャンピオンになると予測されている。アラスカ州のクック湾資源は年間80 TWhを供給できる可能性があり、洋上風力と同等の税額控除がプロジェクトファイナンサーを再び同地域に引き寄せている。ノバスコシア州の改正リース法はファンディ湾における許認可を迅速化しており、西海岸の電力網は将来の太平洋沿岸建設に向けた海底ケーブルの活用を検討している。
欧州潮力発電市場
欧州は引き続き政策のトレンドセッターである。英国の最新CfD(差額決済契約)ラウンドでは潮力発電向け予算が確保され、240 MWのモルレ海域は2025年に初期工事に着手した。フラスの数十年来のラ・ランス潮汐発電所は依然として40%超の設備利用率で稼働しており、運用・保守のベストプラクティスデータの基盤となっている。北欧の造船所はアンカーハンドリングタグボートを設置作業船に改造しており、潮力発電市場の動向に地域雇用の創出という側面を加えている。
地域版
規制環境
潮力発電への政策支援は、収益の安定化と適応的な環境許認可を軸とする方向性を強めている。英国では、エネルギー安全保障・ネットゼロ省(DESNZ)が2026年1月14日に差額決済契約(CfD)第7回配分ラウンドの結果を公表し、2026年2月の調達には20.9MWの潮流発電容量が含まれた。これにより、CfDは潮流発電プロジェクトにとって融資可能なオフテイクを確保するための主要な手段であり続けている。
カナダでは、ノバスコシア州が「Powering the Offshore Act(2025年)」を制定し、海洋再生可能エネルギー法を改正して許認可の合理化とライセンス統合を可能にした。一方、ファンディ湾の監督は引き続き漁業法に基づく認可と、持続可能な潮力発電開発タスクフォースおよび連邦機関(NRCanおよびDFO)が調整する段階的でエビデンスに基づくモニタリングに依存している。フランスでは、潮力発電を含む海洋再生可能エネルギー全般が、2018年政令第2018-1204号およびその後の2023年改正によって規律されており、開発事業者は通常、海洋公有地の特許(コンセッション)と、地域圏知事(プレフェ)の下での環境許認可を取得する必要がある。これにより、複数機関による承認がプロジェクトの工程において引き続き中心的な要素となっている。
競争環境
市場集中度
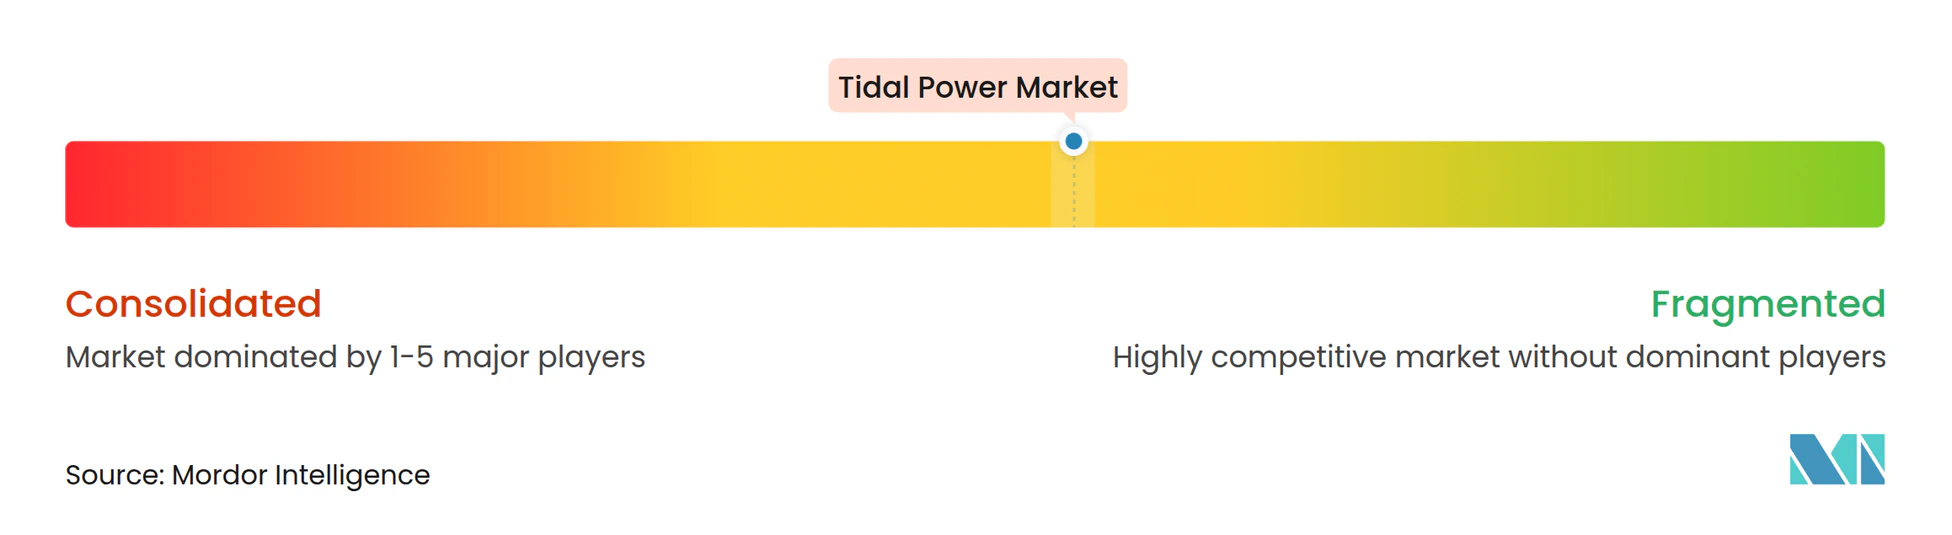
SIMEC Atlantis Energy、Orbital Marine Power、Minesto、Nova Innovation、HydroWingの5社が導入済みメガワットの推定65%を支配しており、潮力発電市場の集中度スコアは6となっています。SIMEC Atlantis Energyは、100万ユーロのアップグレード補助金を背景に、80 MWのMeyGen拡張向けの負債調達を進めています。Orbital Marine Powerは、Global Energy Groupと優先サプライヤー契約を締結し、組み立てサイクルを10ヵ月に短縮しました。Minestoは2024年初頭にDragon 12カイトからの初の電力輸出を達成し、その後クイーンズランド州の海底オプション権を確保しました。
第2層の企業は物流による差別化を進めています。HydroWingは洋上作業人時を25%削減する専用据付バージを発表しました。Nova InnovationはHorizon Europeコンソーシアムを主導し、オークニー諸島に16基のタービンを配備するとともに、蓄電および系統サービスをバンドルしています。[5] このような専門化がバランス・オブ・プラントコストを低下させており、成熟した再生可能エネルギーと資本を競い合う潮力発電市場にとって不可欠な要素です。
潮力発電産業のリーダー企業
-
ANDRITZ AG
-
Orbital Marine Power Ltd
-
Sustainable Marine Energy Ltd
-
Nova Innovation Ltd
-
SIMEC Atlantis Energy Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
潮力発電市場 このレポートでカバーされる企業
- Andritz AG
- Nova Innovation Ltd
- Orbital Marine Power Ltd
- MAKO Turbines Pty Ltd
- SIMEC Atlantis Energy Ltd
- HydroQuest SAS
- Sustainable Marine Energy Ltd
- Lockheed Martin Corporation
- Verdant Power Inc
- Minesto AB
- Voith Hydro GmbH & Co KG
- Sabella SA
- Carnegie Clean Energy Ltd
- Blue Energy Canada Inc
- Instream Energy Systems Corp
- Kepler Energy Ltd
- Water Wall Turbine Inc
- Seaflow Marine Ltd
- Ocean Renewable Power Company (ORPC)
- GCK Energy SAS
市場機会と将来展望
短期的な機会は、単一デバイスの導入からアレイ展開へと、適応的な許認可制度のもとで移行できるプロジェクトにある。北米と英国が主要な注目地域である。カナダでは2025年11月に一例が示され、カナダ漁業海洋省がファンディ・オーシャン・リサーチ・センター・フォー・エナジー(FORCE)において、最大3基の浮体式O2-Xタービンの設置を認可した。これにより、開発事業者は単発の実証実験を超えて事業を進めることが可能になる一方、環境条件は認可枠組みの中に引き続き組み込まれている。
認可済みゾーンにおける機器の標準化と設計の選択肢の拡大は、もう一つの実行可能なレバーである。これはサプライヤー基盤を拡大し、再設計サイクルを削減できるためである。2026年4月、ウェールズ自然資源公社(Natural Resources Wales)は、アングルシー島沖のモルライス潮力発電計画に関する海洋ライセンス変更を承認し、より幅広いタービン設計を認めた。これにより、デバイスOEMおよびサプライチェーンパートナー間での競争的な調達が支えられる。オフテイク面では、英国のCfD制度が引き続き商業化を支えており、潮流発電向けCfD支援は合計容量140MWに達している。一方、スコットランドのMeyGen(設置容量6MW)などのサイトは、開発事業者や融資機関が運用・保守(O&M)、稼働率、設置手法のリスクを低減するために用いる運用上のベンチマークを提供している。
最近の産業開発事情 潮力発電市場
- 2026年2月:オービタル・マリン・パワーが英国の第7回配分ラウンドにおいて差額決済契約(CfD)を獲得し、CfD支援を受ける潮力発電ポートフォリオを17MWに拡大した。この受注により、長期的な収益の見通しが加わり、複数タービンの供給に向けた製造スケジュールおよびサプライヤーとの契約が支えられる。
- 2025年12月:オービタル・マリン・パワーが、国際商業プロジェクトを推進するための数百万ポンド規模の投資を発表した。この資金により、国境を越えたパイプライン全体にわたるエンジニアリング、調達、初期工事のための財務基盤が強化され、同社がプロトタイプ運用から反復可能なプロジェクト提供へと移行する助けとなる。
- 2025年11月:カナダ漁業海洋省が、Eauclaire Tidal Ltdに対し、ファンディ・オーシャン・リサーチ・センター・フォー・エナジー(FORCE)における最大3基のオービタル・マリン・パワー製O2-Xデバイスの設置に関する漁業法認可を発行した。この認可により、環境監督に対する適応的かつ段階的なアプローチが正式化され、モニタリング要件を維持しつつアレイ展開を可能にした。
潮力発電市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、潮力発電市場は、予測可能な潮汐運動から電力が生成される系統連系型および系統近接型の潮力エネルギープロジェクトを対象とし、設備容量の追加量および稼働中のベースとして記録される。
対象外の範囲:波力エネルギー、海洋温度差エネルギー、塩分濃度差発電、および稼働資産として展開されていない非商業的な実験室プロトタイプは除外する。
セグメンテーション概要
- 発電方式別
- 潮汐バラージ
- 浮体式潮力発電プラットフォーム
- 潮流発電
- 動的潮汐発電
- 潮力エネルギーコンバーター別
- 水平軸タービン
- 垂直軸タービン
- その他の潮力エネルギーコンバーター
- 用途別
- 発電
- 海水淡水化
- 船舶推進
- データ・通信プラットフォーム
- エンドユーザー別
- 電力会社およびIPP
- 産業用
- 商業用
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- スペイン
- オランダ
- デンマーク
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、潮力発電市場が一般的にMWおよびGWで追跡されることから、潮力発電ベースのプロジェクトおよび設備容量の全体像を構築することから始まる。国際エネルギー機関、IRENAの統計、世界銀行のエネルギー指標、各国のエネルギー省および規制当局、ならびに海洋エネルギーに特化した業界団体の刊行物などの公開情報を精査し、それらの定義を統一する。
これらの参照情報を実用的なモデルに変換するため、開発者および電力会社の発表、環境許認可の開示情報、系統接続の最新情報、ならびにプロジェクトのスケジュールと定格出力が記載された企業の開示資料や投資家向けプレゼンテーションもスクリーニングする。企業の財務情報およびインテリジェンスに関する有料サブスクリプションを活用して所有権の変更や運転開始状況をクロスチェックし、コンバーター設計の動向を把握するために特許データベースを選択的に使用する。これらのソースはあくまで例示であり、インプットの収集、検証、および明確化には他の公開文書も使用した。
一次インタビューおよびサーベイ
プロジェクトのタイミングが潮力発電における主要な変動要因であることから、一次インプットは開発者、コンポーネントサプライヤー、EPCおよび海洋工事業者、電力会社、ならびに政策・許認可関係者を対象とした専門家インタビューおよび構造化サーベイを通じて収される。グローバルなカバレッジを確保するため、APAC、EMEA、およびアメリカ大陸全体の見解をバランスよく取り入れ、運転開始スケジュール、典型的な設備利用率、ならびにプロジェクトレベルのコストおよび価格シグナルに関する前提条件を確認・調整できるようにする。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:15% | APAC:41% |
| 中位層:51% | 部門・ユニットリーダー:28% | EMEA:33% |
| 小規模プレイヤー:16% | マネージャー:57% | アメリカ大陸:26% |
市場規模の算定と予測
規模の算定は、プロジェクトの運転開始スケジュール、発表済みおよび許認可済みの定格出力、ならびに国別の再生可能エネルギー追加量と系統接続シグナルから潮力発電の設備容量を再構築し、遅延およびキャンセルを除外するトップダウンアプローチを用いて構築される。需要プールが形成された後、地域別のサンプルプロジェクトの積み上げ、タービン出荷量のチャネルチェック、サイトあたりの典型的なMW前提などの選択的なボトムアップ検証を用て合計値を裏付け、外れ値の修正に活用する。
モデルの現実性を保つためのいくつかの実務的なインプットとして、年間運転開始MW、開発段階別のプロジェクトパイプライン(計画中、許認可済み、建設中)、技術タイプ別の平均設備利用率の範囲、設置済み機器の典型的な改修または更新サイクル、および新規接続を可能にする沿岸系統アップグレードのペースが含まれる。長期的な需要が安定していても政策決定、許認可の結果、および海洋工事の時期によってタイミングが変動する可能性があることから、予測は専門家のコンセンサスに裏付けられたシナリオ分析を用いて形成される。プロジェクトデータが不完全な場合、より良い証拠が得られるまで保守的なタイミング係数を適用し、定格出力には地域平均値を使用してギャップを処理する。
データ検証と更新サイクル
検証は、国別の再生可能エネルギー設備容量トラッカー、公表された運転開始通知、および稼働中のプロジェクトパイプラインの変化など、独立したシグナルとモデルのアウトプットを比較することによって行われる。差異が異常に見える場合は、前提条件を再検討し、その変化が運転開始の遅延、スコープの不一致、または予想より早く進んだ単発プロジェクトによるものかどうかを確認するために専門家に再度連絡を取る。
承認前に、計算の再確認と主要ドライバーの感度テストを複数のステップで実施し、合計値が単一の前提条件に依存しないようにする。レポートは年次で更新され、政策変更、大規模プロジェクトのキャンセル、または大型サイトの運転開始など重要なイベントが発生した場合には中間更新が行われる。納品直前に最終確認を完了し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのグローバル潮力発電市場推計と他の公表推計との比較
公表されている潮力発電の市場規模がしばしば異なるのは、設備容量を報告する著者と収益を報告する著者がいるためであり、両者の換算は価格の選択とタイミングに依存する。また、カウントが運転開始済み資産のみに基づくか、後期段階のパイプラインがすでに市場に存在するものとして扱われるかによっても差異が生じる。
プロジェクトが季節単位でずれ込む可能性があり、通貨が年々大きく変動する市場では、MWベースが同じであっても更新頻度と通貨タイミングによってUSD換算値が変動する可能性がある。そのため、Mordor IntelligenceはメインシリーズをGWで維持し、価値ベースのビューが必要な場合にのみ、日付付きのインタビュー確認済みASPロジックを適用する。隣接する海洋エネルギーカテゴリーが混在している場合、または積極的なシナリオが最近のプロジェクト実績が裏付ける水準よりも速い許認可と系統接続を想定している場合にも、ギャップが生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.68 GW(2026年) | |
| 業界出版社A | 2.08 ビリオン 米ドル(2024年) | 設備容量と収益の見解を混在させた幅広いセグメントセットでUSD建てで報告されており、運転開始MWに紐付けられていない価格進行の選択やパイプライン価値の前提条件が含まれる可能性がある。 |
| 地域出版社B | 1.52 ビリオン 米ドル(2025年) | 収益ベースの基準年と長い予測期間を使用しており、公表されたノートセットは、稼働中の潮力発電設備容量に厳密に焦点を当てるのではなく、サプライチェーンのより多くの部分をカウントする可能性のあるコンポーネントおよび設置の視点を示唆している。 |
表中のばらつきは主に測定単位と市場内としてカウントされるものに起因しており、これらの選択は成熟した再生可能エネルギーよりもここでは重要性が高い。運転開始の証拠、パイプラインのステージゲート、およびUSD換算の明確なタイミング規則にステップを追跡可能な状態に保つことで、新たなプロジェクトが開発を進めるにつれて繰り返し実施・監査可能なバランスの取れたビューを得ることができる。
レポートで回答される主要な質問
潮力発電市場の現在の規模はどのくらいですか?
設備容量は2026年に683.91 MWに達し、2031年には2,966.99 MWに到達する軌道にあります。
世界の潮力発電設備容量の予測CAGRは何%ですか?
潮力発電市場は2026年~2031年にかけてCAGR 34.10%で成長すると予測されています。
どの地域が最も急速に拡大していますか?
北米がCAGR 49.80%でリードしており、アラスカ州クック湾やカナダのプロジェクトがその原動力です。
潮力エネルギーがグリッドオペレーターに評価される理由は何ですか?
月の引力による周期により、出力を数年先まで予測できるため、需給調整コストが低減されます。
潮力発電の普及における最大の障壁は何ですか?
他の再生可能エネルギーと比較した高い初期資本コスト(USD 6,000~18,700/kW)です。
潮力発電所は発電以外の用途にも活用できますか?
はい。海水淡水化、水素製造、沿岸防護との複合立地が普及しつつあります。