
欧州バイオエネルギー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 47.5 ギガワット |
| 市場取引高 (2026) | 49.69 ギガワット |
| 市場取引高 (2031) | 62.28 ギガワット |
| 成長率 (2026 - 2031) | 4.62 % |
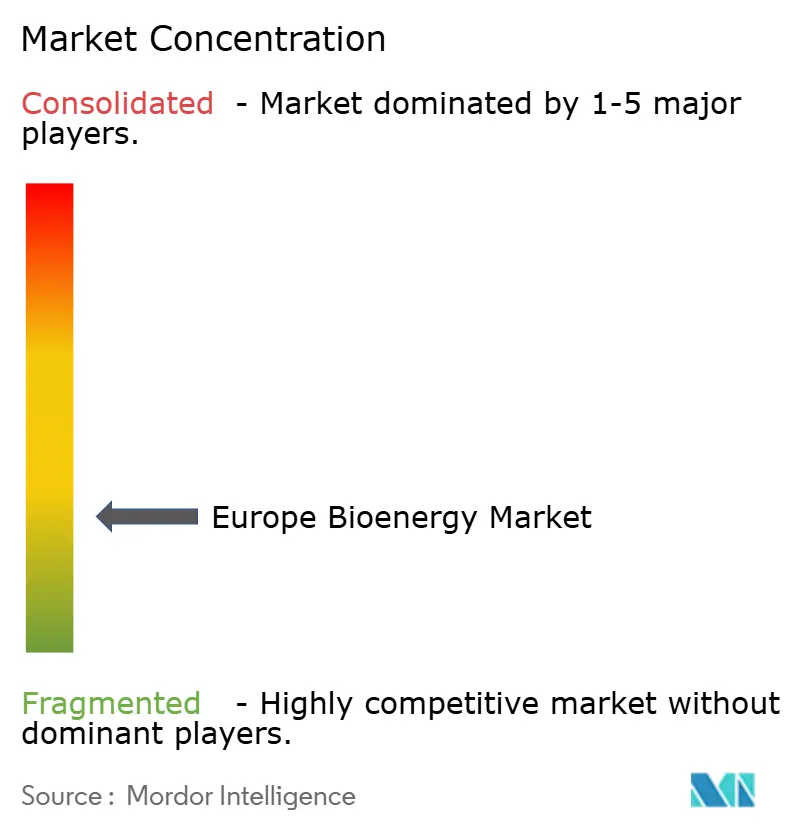
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州バイオエネルギー市場分析
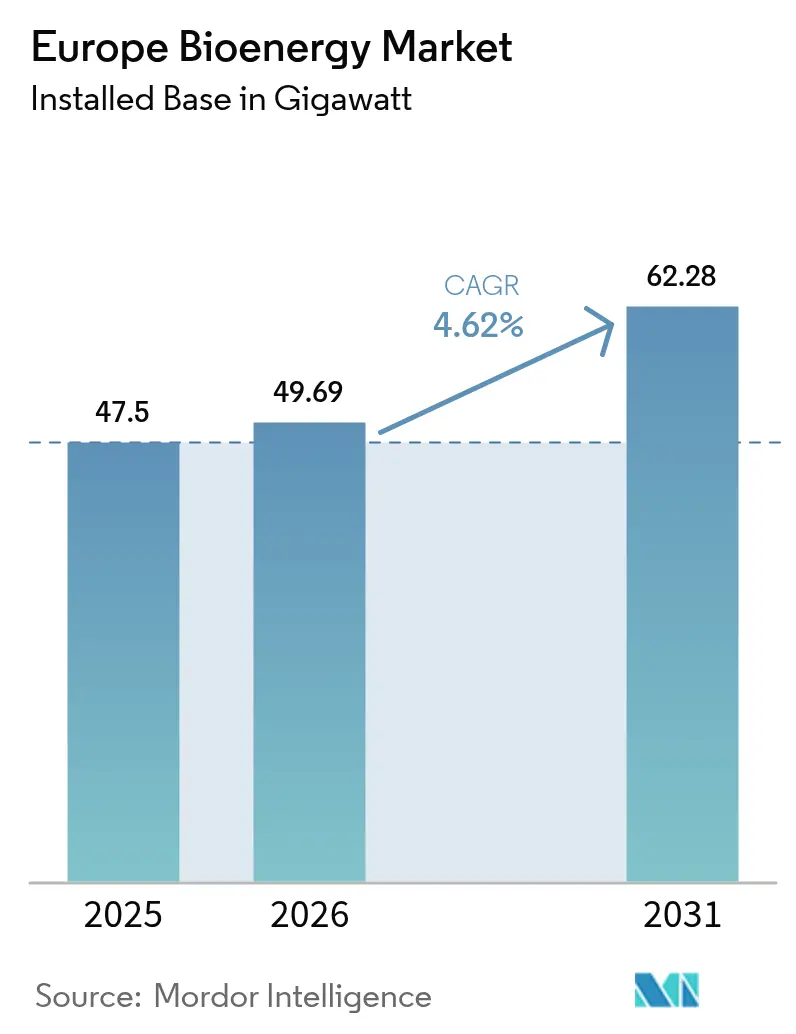
欧州バイオエネルギー市場規模は2025年に47.5ギガワットと評価され、2026年の49.69ギガワットから2031年には62.28ギガワットに達し、予測期間(2026年〜2031年)中にCAGR 4.62%で成長すると推定されています。
再生可能エネルギー指令IIIの下での政策継続性、石炭からバイオマスへの安定した転換、および24時間365日の熱エネルギーに対する企業需要の拡大により、前の10年間の急速なペースから設備容量の拡大が鈍化しているにもかかわらず、主要な成長は維持されています。事業者は、グリーンフィールド建設よりも効率改善、EUDR準拠の原料物流、およびネガティブエミッション改修への投資に集中しています。バイオガスは、嫌気性消化が農場および食品廃棄物を系統対応のバイオメタンに変換し、受入手数料およびガス網販売からの新たな収益を解放することで、重要な成長エンジンとして台頭しています。一方、固体バイオマスは、太陽光および風力の間欠性が依然として制約となっている地域において信頼性の高いベースロードエネルギーを供給する地域熱供給および熱電併給(CHP)システムにおける中心的な役割を維持しています。
主要レポートのポイント
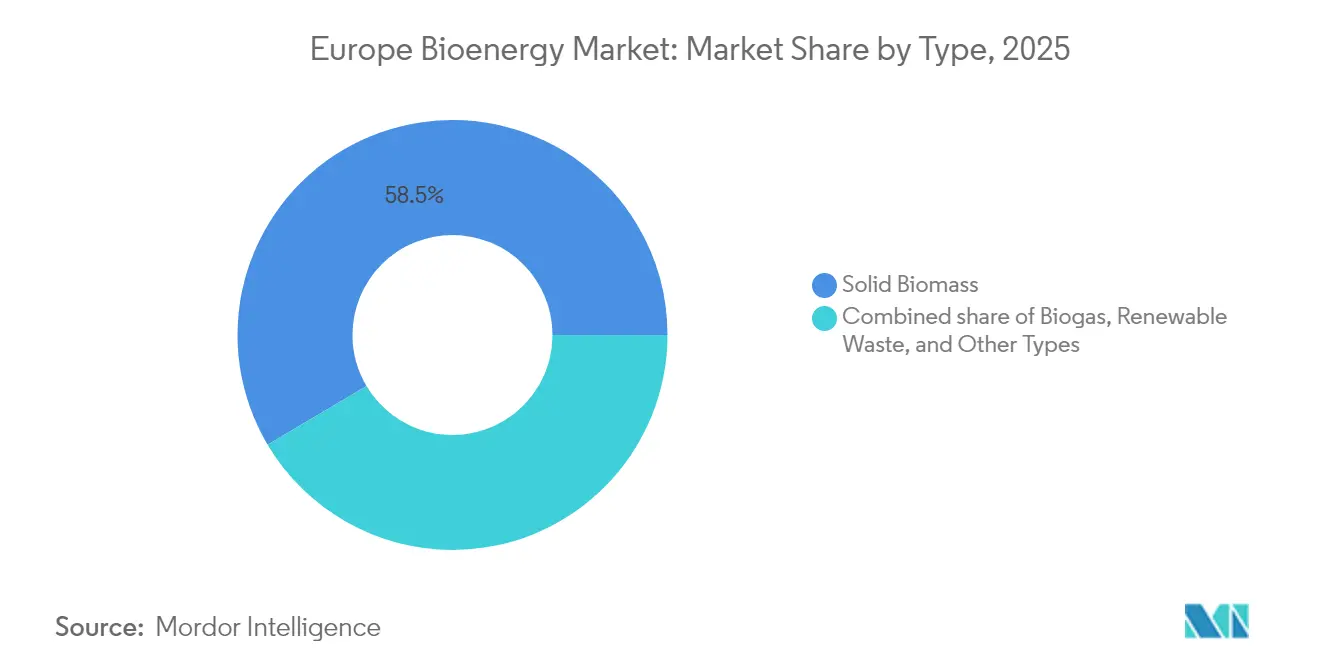
- タイプ別では、固体バイオマスが2025年の欧州バイオエネルギー市場シェアの58.52%を占め、バイオガスは2031年までに最速の6.44% CAGRを記録する見込みです。
- 原料別では、林業残渣が2025年の欧州バイオエネルギー市場規模の41.12%をリードし、農業残渣は2031年までに6.02% CAGRで最も急速に拡大するセグメントとなっています。
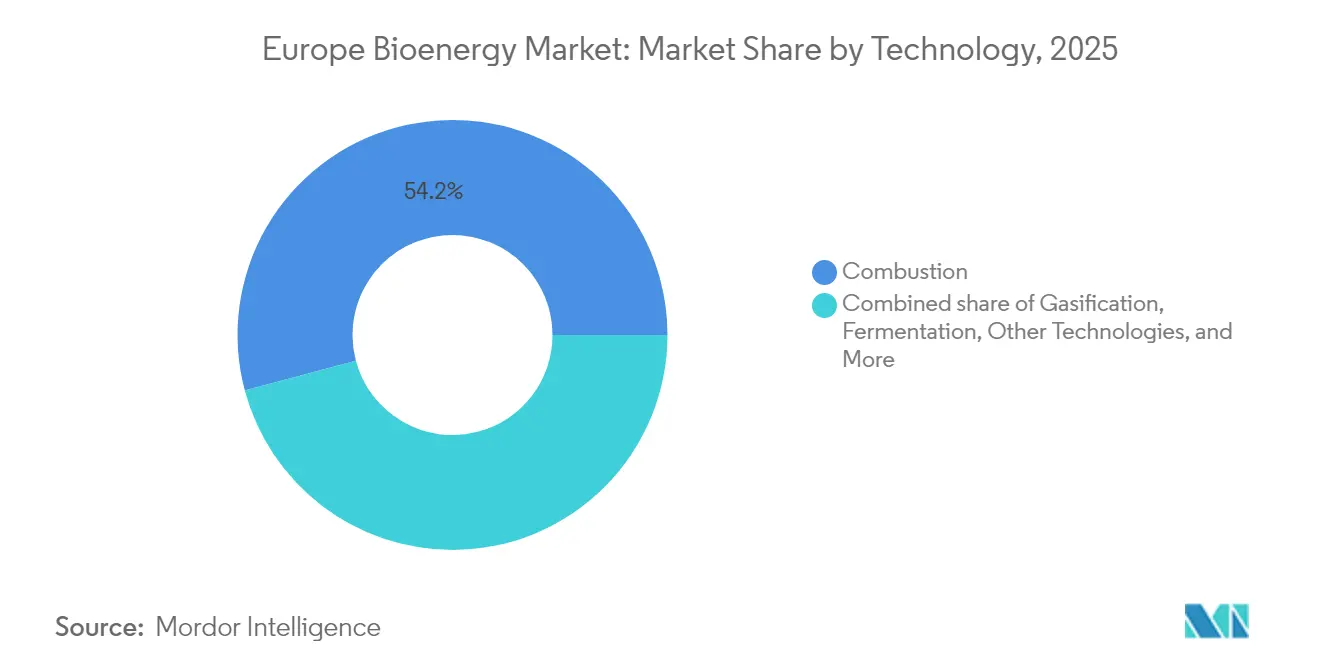
- 技術別では、燃焼が2025年の欧州バイオエネルギー市場規模の54.15%を占め、ガス化、熱分解、およびその他の技術が7.66% CAGRで拡大しています。
- 用途別では、発電が2025年の欧州バイオエネルギー市場規模の44.05%を占め、輸送燃料需要が2031年までに6.63% CAGRで最も急速に拡大しています。
- エンドユーザー別では、電力公益事業者が2025年のバイオエネルギー市場規模の49.35%のシェアを占め、商業・産業需要は2026年〜2031年の間に6.17% CAGRで拡大する見込みです。
- 地域別では、ドイツが2025年の欧州バイオエネルギー市場シェアの22.03%を占め、強化されたフィードインタリフ、簡素化されたバイオメタン許可、およびBECCSパイロット資金によりリーダーシップを維持しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EU再生可能エネルギー指令III 2030年目標 | +1.2 % | ドイツ、フランス、イタリア | 中期(2〜4年) |
| 国内バイオマス熱インセンティブ制度 | +0.9 % | ドイツ、フィンランド、英国、北欧諸国 | 短期(2年以内) |
| EU全域350億立方メートルバイオメタンロードマップ | +0.7 % | フランス、ドイツ、イタリア、オランダ | 中期(2〜4年) |
| 企業による24時間365日再生可能熱調達の誓約 | +0.8 % | ドイツ、フィンランド、フランスの産業拠点 | 長期(4年以上) |
| 石炭からバイオマスへの発電所転換 | +0.6 % | 英国、トルコ、東欧 | 短期(2年以内) |
| BECCSネガティブエミッション収益源 | +0.5 % | フィンランド、英国、ドイツ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EU再生可能エネルギー指令III 2030年目標
指令IIIは加盟国に対し2030年までに再生可能エネルギー比率42.5%を達成することを義務付け、輸送、熱、産業の各サブ目標を拘束力のある形で設定しており、電化が遅れているセクターにおける持続可能なバイオマスおよびバイオメタンの複数年にわたる供給を支えています。(1)
国内バイオマス熱インセンティブ制度
ドイツの2024年バイオマスパッケージはCHPフィードインタリフを改善し、バイオガスアップグレードの規制手続きを簡素化しました。一方、フィンランドは地域熱供給バイオマスを炭素税から免除しており、林業残渣を優遇する燃料転換の経済性を維持しています。(2)
EU全域350億立方メートルバイオメタンロードマップ
REPowerEUは2030年までにバイオメタン生産量をほぼ3倍の350億立方メートルに増やすことを目指し、嫌気性消化装置、ガス精製ユニット、および注入ポイントに370億ユーロの投資を求めており、急速に拡大する農業廃棄物セグメントにとって追い風となっています。
企業による24時間365日再生可能熱調達の誓約
産業界の大手企業は、継続的な蒸気供給のために地域のバイオマス開発業者と契約を締結し、スコープ2の遵守を確保するとともに、プロジェクトファイナンスのリスクを軽減する長期熱供給契約を引き受けています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能な原料およびILUC上限 | -1.1 % | ドイツ、オランダ | 中期(2〜4年) |
| ペレット輸入物流およびコストの変動性 | -0.8 % | 英国、オランダ、ベルギー | 短期(2年以内) |
| EU森林破壊防止規制の負担 | -0.6 % | 輸入依存型サプライチェーン | 短期(2年以内) |
| EVの普及による液体バイオ燃料需要の希薄化 | -0.4 % | 北欧の道路輸送市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
持続可能な原料およびILUC上限
作物由来燃料は輸送エネルギーの7%に上限が設けられており、購入者はより高価な残渣に向かわざるを得ず、認証書類がより厳格かつ高コストになっています。(3)
EU森林破壊防止規制の負担
欧州のペレットの85%は北米から輸入されており、輸送上のボトルネックに直面しています。EUDRへの準拠により、文書化およびサードパーティ監査のために1トンあたり15〜25ユーロのコストが追加されます。(4)
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
固体バイオマスの優位性がバイオガスの挑戦に直面固体バイオマスは、CHPの普及により2025年の欧州バイオエネルギー市場規模の58.52%を維持しています。ただし、EUDRによる書類作業の増加や一部の地域熱供給事業者がヒートポンプ改修を検討するにつれ、成長は鈍化しています。バイオガスは、嫌気性消化が堆肥、作物残渣、食品廃棄物を1,200以上の接続ポイントを通じて注入される系統グレードのガスに変換することで、2031年までに6.44% CAGRで急速に拡大しています。再生可能廃棄物ストリームも、受入手数料収入が原料コストを相殺し、プラントのキャッシュフロー耐性を高める場所で増加しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
原料別:
農業残渣が林業のリーダーシップに迫る林業残渣は41.12%の最大シェアを維持していますが、トレーサビリティ追加費用に直面しています。農業残渣は機械化による収集コストの削減とILUCペナルティの回避により、6.02% CAGRで最も急速に拡大しています。エネルギー作物は土地利用の精査により依然としてニッチな存在であり、都市固形廃棄物の有機物はEUの埋立地転換規則の下で拡大しています。機械化および物流の進歩により農業残渣の収集コストが最大30%削減され、EUDRの追加費用の影響を受ける前でも輸入ペレットとの価格同等性が実現しています。
林業残渣への依存は、1トンあたり15〜25ユーロと推定されるEUDRのデューデリジェンス費用に事業者をさらす一方、輪作作物は地域農場と既存の穀物貯蔵インフラを活用した統合サプライを実現しています。有機廃棄物および都市廃棄物ストリームも、自治体に生物由来廃棄物の埋立地転換を義務付ける循環経済法制の下でシェアを拡大し、嫌気性消化装置への原料供給を促進しています。エネルギー作物と藻類はパイロット段階にとどまっていますが、海事および持続可能な航空燃料原料の多様化に向けた研究開発補助金を獲得しています。
技術別:
燃焼のリーダーシップがイノベーションの挑戦に直面燃焼は依然として供給エネルギーの54.15%を支えており、その簡便性と既存ボイラーの活用が評価されています。しかし、その他の技術(藻類バイオエネルギー、水熱液化、微生物プロセスなど)は、より高い熱効率を実現し、航空および海事の義務に適した合成ガス、バイオオイル、またはアルコールを生産することで7.66% CAGRを記録しています。嫌気性消化はガスおよび消化液肥料の二重収益から恩恵を受けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
輸送燃料が発電を上回る速度で拡大発電は44.05%のシェアを維持していますが、より安価な風力および太陽光オークションと競合しています。輸送燃料需要は、英国の持続可能な航空燃料混合比率が2025年の2%から2040年までに22%に引き上げられることおよびEUの新たな海事燃料目標に後押しされ、6.63% CAGRで拡大しています。熱発生およびCHPは、バイオマスがヒートポンプの能力を超える高温蒸気を供給する場所において安定した需要を維持しています。
熱電併給システムは電力と熱の同時生産によりエネルギー効率を最適化し、発電専用の35〜45%と比較して85〜90%の燃料利用率を達成することで、産業・商業用途における競争優位性を生み出しています。用途の組み合わせは、バイオエネルギーが他の再生可能エネルギー技術に対して独自の優位性を発揮する高付加価値用途、特に電化の課題に直面する輸送セクターおよび一定の高温熱を必要とする産業プロセスへと市場が進化していることを示しています。
エンドユーザー別:
商業セクターが産業需要を牽引電力公益事業者は依然として生産量の半分を購入していますが、マージンは縮小しています。商業・産業バイヤーは、化学、食品、紙分野でのネットゼロ目標達成に向けたターンキーバイオマス熱契約を優先し、6.17% CAGRで拡大しています。農村世帯は、ヒートポンプ改修が経済的に成立しない地域でペレットストーブを継続使用しています。
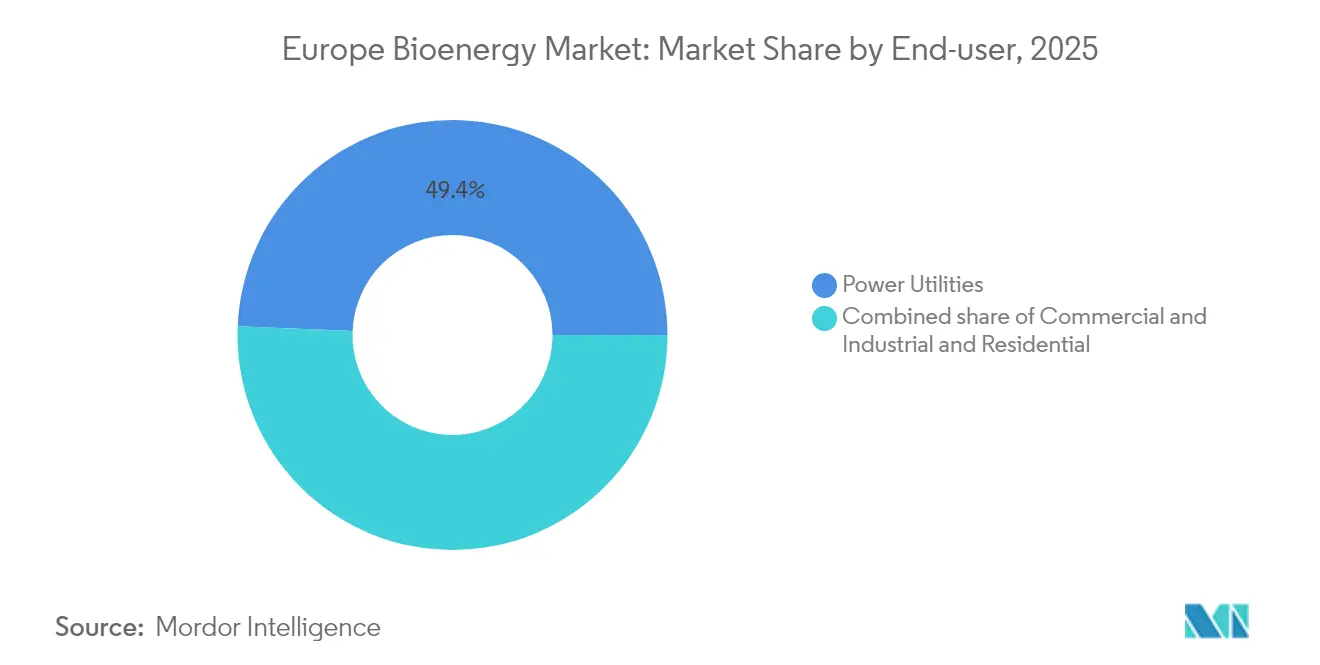
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ヨーロッパバイオエネルギー市場
ドイツはヨーロッパバイオエネルギー市場において22.03%のシェアを維持しており、これは柔軟なバイオガスに対する料金上乗せ制度、渣利用を促進する国家バイオマス戦略、および早期のBECCS補助金によって支えられている。フィンランドは豊かな森林資源と炭素税免除を活用し、木質熱エネルギーの競争力を維持しながら、バイオマス発電設備を対象とした1,500万トンのCO₂回収機会のマッピングを進めている。フランスは737か所の稼働サイトを通じてバイオメタンを拡大しており、固定買取契約により2030年までに50 TWhの目標達成が見込まれている。フランスはパイプライン品質のバイオメタンに注力し、許認可手続きの簡素化により、プラント開発サイクルを6か月から12か月短縮している。インデックス連動価格による固定購入契約は、農家や協同組合の販売量リスクを排除している。
スペインおよびイタリアのバイオエネルギー市場
スペインは年間6.95%の成長を記録しており、Repsolがグループ会社のGenia Bioenergyに資本注入したことで、長年の不確実性を経て市場が再開した。その結果生まれたポートフォリオは、農業廃棄物の調達とスペインの高いガス配給網カバレッジを相乗的に活用し、新たなインフラを必要とせずにバイオメタンが化石ガスを代替することを可能にしている。イタリアはスペインと同様の廃棄物有効活用の考え方を共有しているが、Edison-Kanadeviaのような産業パートナーシップに依存する度合いが高く、食品加工クラスターに隣接する形で消化槽を設置し、廃熱回収によってサイト効率を高めている。
イギリスおよびオランダのバイオエネルギー市場
イギリスは政策の岐路に立っている。バイオマス補助金の見直しが既存のペレット発電所の経済見通しを不透明にしている一方、BECCSパイロット事業はネットゼロの要として財務省の支援を受けている。例えばDraxは、2.6ギガワットの発電ユニットへの炭素回収設備の設置を計画しており、ヨーロッパ最大のバイオマス・BECCSハブとなる可能性がある。オランダでは、補助金の終了により大規模な森林バイオマス事業が縮小したが、都市廃棄物からバイオガスを生産する施設は循環経済目標のもとで引き続き稼働している。この地域の事業者は、地域熱供給ネットワークと連携した小規模消化槽に注力し、ペレット輸入に対する政治的反発を回避している。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
規制環境
EU再生可能エネルギー指令III(指令(EU) 2023/2413)は、電力、熱、運輸におけるバイオエネルギーの持続可能性基準および再生可能エネルギー適格性認定の基幹的枠組みであり続けており、より厳格な温室効果ガス閾値と、バイオマスに関するカスケード利用原則へのより強い重点が置かれている。当面のコンプライアンス上の節目は、附属書IXの原料規則を更新する欧州委員会委任指令(EU) 2024/1405であり、2025年9月14日までの国内法制化が求められ、どのバイオ燃料・バイオガス経路が目標算定や支援制度の対象となり得るかを規定する。
持続可能なバイオマスプログラム(SBP)は、2024年12月19日付の欧州委員会実施決定(EU) 2024/3191により再承認され、2029年12月21日までRED準拠を証明するための認められた手段となっている。2026年、欧州委員会はILUC(間接的土地利用変化)関連の措置を進め、2030年までに高ILUCリスクを有するバイオ燃料およびバイオマス燃料の割合を削減する委任法の軌道、および欧州委員会レビュー(COM(2026) 36)を含み、これはパーム油に対する高ILUCリスク分類を再確認するものであった。この動きにより、調達および契約は残渣、廃棄物、および明確に低ILUCの原料へと移行が進んでいる。
競争環境
欧州バイオエネルギー市場は中程度に分散しており、統合型エネルギー大手、多角化した公益事業者、および専門バイオマス事業者が異なるニッチで競合しています。Shell、BP、TotalEnergiesは、農業協同組合との合弁事業を通じてHVOおよびバイオメタン事業を拡大するために確立された燃料サプライチェーンを活用しています。Verbio(作物残渣バイオメタン)、Enviva(ペレット)、Neste(HVO)などの専業事業者は、大手競合他社に対してマージンを守るために技術的な深みを活用しています。
垂直統合が戦略を形成しています。Copenhagen Infrastructure Partnersは原料契約とプロジェクトファイナンスの力を組み合わせてグリーンフィールドバイオメタンハブを提供し、DraxとVattenfallはBECCS改修を将来の炭素除去証書のオプションとして位置付けています。輸送燃料では、NesteがHVO生産における先行者優位を維持し、道路輸送車両および持続可能な航空燃料生産者の両方に供給しています。中間市場層には、分散した原料を活用するためにモジュール式消化装置キットを使用する数十の地域バイオガス開発業者が存在します。この多様性により価格発見は地域的なものとなり、1Vision Biogasによる2024年のSt1の北欧資産買収に例示されるM&Aが促進されています。
欧州バイオエネルギー産業リーダー
-
Drax Group plc
-
ENGIE SA
-
Verbio SE
-
Shell plc
-
Vattenfall AB
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパバイオエネルギー市場 このレポートでカバーされる企業
- Shell plc
- BP plc
- Drax Group plc
- ENGIE SA
- Verbio SE
- Vattenfall AB
- Neste Oyj
- TotalEnergies SE
- Bunge Ltd
- Air Liquide SA
- Greenergy International Ltd
- Abengoa Bioenergia SA
- Acciona Energía SA
- Harvest Energy Ltd
- CM Biomass Partners A/S
- Verbund AG
- Veolia Environnement SA
- Fortum Oyj
- Statkraft AS
- Ence Energía y Celulosa SA
市場機会と将来展望
バイオメタンのスケールアップとガス網への注入インフラは、欧州全体で最も明確な空白領域であり、REPowerEUの政策方向性および目に見える投資パイプラインに支えられている。この政策方向性は、特にアップグレードおよびネットワーク統合を中心とするプロジェクトパイプラインの形成を引き続き後押ししている。
2030年までに高ILUCリスクの寄与を段階的に廃止するという2026年の欧州委員会の方針は、RED IIIの持続可能性基準と相まって、残渣ベースの供給チェーン、認証済みの木質バイオマス、および強固なマスバランス文書の価値を高めている。また、トレーサビリティシステム、監査、物流の再設計への投資も促している。既存の事業者にとっては、未活用のバイオメタン資産からの出力を引き上げる余地があり、脱ボトルネック化、ガス精製設備の改良、接続地点の最適化は、熱、産業、運輸の最終利用者向けに追加の認証済み供給を得るための比較的迅速な手段となる。
最近の産業開発事情 ヨーロッパバイオエネルギー市場
- 2026年4月:Drax Group plcは、バイオマスペレットを輸送しながらB100バイオ燃料を使用したM.V. Ultra Yorkshireによるバトンルージュからリバプール港への初の大西洋横断航海を完了した。この輸送は、持続可能性への監視が原料の産地から供給チェーンの排出へと移行する中で、バイオマス物流の脱炭素化を浮き立たせている。
- 2026年1月:ENGIE SAは、イングランド北部に位置する年間約60GWhの生産能力を持つプラントに関連して、英国においてPepsiCoと10年間のバイオメタン購入契約を締結した。この長期の買取契約はプロジェクトファイナンスを支え、化石熱源および工程エネルギーの代替としての認証済み再生可能ガスに対する企業需要の高まりを反映している。
- 2024年12月:European Energyは、北欧のバイオメタン能力を強化するため、デンマークのバイオガスアップグレード専門企業を買収した。この買収により、アップグレード技術および設備へのアクセスが拡大し、グリッド品質のバイオメタンのシェア拡大とガスネットワークへの統合をさらに推進している。
ヨーロッパバイオエネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、ヨーロッパバイオエネルギー市場は、生物由来の資源から得られるエネルギー生成容量および産出量として定義される。バイオマス、バイオガス、およびバイオ燃料がヨーロッパ域内において使用可能な電力、熱、または輸送エネルギーに変換されるものを対象とする。
対象外の範囲:本市場規模の算定は、非バイオ再生可能エネルギー源(風力、太陽光、水力など)、および同一サイトでバイオエネルギーと併用される場合であっても化石燃料ベースの発電容量を除外する。
セグメンテーション概要
- タイプ別
- 固体バイオマス
- バイオガス
- 再生可能廃棄物
- その他のタイプ
- 原料別
- 農業残渣
- 林業残渣
- エネルギー作物
- 都市固形廃棄物
- 技術別
- 燃焼
- ガス化
- 高速熱分解
- 嫌気性消化
- 発酵
- その他の技術
- 用途別
- 発電
- 熱発生
- 輸送燃料
- 熱電併給(CHP)
- エンドユーザー別
- 電力公益事業者
- 商業・産業
- 住宅
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- フィンランド
- トルコ
- その他の欧州
データソース、市場規模算定、および検証
デスクリサーチ
まず、ヨーロッパ各国のエネルギー供給、設備容量、および政策目標に関する一貫した事実基盤を構築することから始める。Eurostatエネルギーバランス、欧州委員会のエネルギー・気候関連刊行物、国際エネルギー機関のデータセット、およびIRENAの統計などの公的資料を活用し、定義の整合性を確保するとともに燃料別の変化を追跡する。固体バイオマスおよび熱については、EurObserv'ERバロメーターなどのセクタートラッカーも参照し、消費および生産トレンドがモデルの示す方向性と一致しているかどうかを確認するためのサニティチェックに使用する。
技術的指標を各国間で比較可能な市場観点に変換するため、国家エネルギー機関の発表資料、関連する系統運用者の刊行物、および信頼性の高い報道機関が報じたプロジェクト発表を精査する。次に、企業の財務報告書および投資家向けプレゼンテーションを用いて、主要資産の稼働開始スケジュール、運転状況、および技術選択を確認する。並行して、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の積荷レベルのシグナルを活用し、設備の稼働状況および原料の移動パターンをクロスチェックする。ここで挙げたソースは例示であり網羅的なものではなく、データ収集、前提条件の検証、および市場ダイナミクスの明確化のために他にも多数の参考資料を使用している。
一次インタビューおよびサーベイ
一調査は、デスクリサーチだけでは十分に答えられない前提条件、特にプラントの稼働率、燃料転換行動、およびインセンティブの実際の影響について検証するために活用される。ヨーロッパの主要市場において、資産オペレーター、プロジェクト開発者、設備・サービスプロバイダー、燃料供給関係者、電力会社、および大規模産業ユーザーと対話を行い、推計値に大きなばらつきが見られる場合には少数の独立した専門家と共にアウトプットを再確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:15% |
| 中位層:46% | 部門・ユニットリーダー:26% |
| 中小規模プレイヤー:18% | マネージャー:59% |
市場規模算定と予測
本調査の規模算定ロジックはトップダウンとボトムアップを組み合わせたアプローチを採用しており、エネルギー統計、政策主導の目標、および既知のプロジェクトパイプラインから各国のバイオエネルギー設備容量の追加・廃止を再構築し、ヨーロッパ全体の市場合計値に変換する。結果は、技術別のサンプリング容量、典的な設備利用率のチェック、および設備需要に関するチャネルフィードバックを含む選択的なボトムアップ近似値によって裏付けられ、最終合計値を確定する前に外れ値の調整に使用される。
モデルを実際の運転条件に即したものとするため、いくつかのインプットが重要な役割を果たす。バイオエネルギー経路別の設備容量、プラント負荷率、原料の入手可能性シグナル、および稼働開始リードタイムを活用することで、発表されたプロジェクトが即座に生産的な設備容量になると仮定することを回避する。また、再生可能熱および輸送用混合義務などの政策変数、許認可の速度、および持続可能性基準も追跡する。これらは建設されるものと高稼働率で運転されるものの両方に影響を与えるためである。予測においては、政策の継続性、原料価格圧力、および系統制約に関するシナリオ分析を適用し、最終的な軌跡を、今後5年間において現実的と考えられることについて一次回答者が共有するコンセンサス見解に整合させる。国別または技術別にデータのギャップが存在する場合は、類似した政策設定とエネルギーミックスを持つ近隣市場を用いて補間し、インタビューフィードバックによって示唆される稼働率を再検証する。
データ検証と更新サイクル
アウトプットの検証は、観測された設備容量の動向、報告されたバイオエネルギー生産トレンド、および公表された国家目標を含む独立したシグナル間のトライアンギュレーションによって行う。ある国の合計値がこれらの外部チェックと比較して異常に高いまたは低い場合、稼働率、変換前提条件、および追加のタイミングを再検討し、不一致が続く場合は選定したインタビュー対象者に再連絡する。
最終承認前に、モデルと説明文は複数のアナリストレビューを経て、定義の一貫性が保たれ、表間の計算リンクが正確に維持されることを確認する。レポートは年次で更新され、主要な政策変更、大規模プラントの閉鎖、またはプロジェクトパイプラインの変化など重要な事象が発生した場合には中間更新が行われる。納品直前に最終更新作業を完了し、クライアントが最新の公開データポイントに整合した最新の見解を受け取れるようにする
Mordor Intelligenceのヨーロッパバイオエネルギー市場規模と他の公表推計値との比較
ヨーロッパバイオエネルギーの公表市場規模が大きく乖離して見える場合があるが、これは市場が価値ベースで測定される場合と、設備容量や産出量などのエネルギー単位で報告される場合があるためである。また、バイオ燃料、バイオガス、固体バイオマスを異なる方法で組み合わせている場合や、ヨーロッパ域内の対象国が異なる場合にも差異が生じる。
Mordor Intelligenceは、設備容量の追加と稼働率チェックを追跡することで、推計値をギガワット単位で測定されたヨーロッパバイオエネルギーの建設動向に結び付けており、価値のみのモデルが運転実績や稼働開始タイミングに整合させることなく価格前提条件に依存する場合に乖離が拡大する。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 47.50 GW(2025年) | |
| 業界誌A | 43.09 ビリオン 米ドル(2025年) | この推計値は価値数値として提示されており、バイオエネルギー経路を簡略化された価格設定でまとめる傾向があり、稼働率と働開始タイミングが明示的に確認されていない場合に合計値が変動する可能性がある。 |
| 業界出版社B | 5.10 ビリオン 米ドル(2025年) | この数値は、特定のアプリケーションおよび政策プログラムに焦点を当てた狭い定義を使用している可能性があり、より広いヨーロッパバイオエネルギーの対象範囲に含まれる固体バイオマス熱および大規模電力資産の大部分が除外される場合がある。 |
この表は、乖離の主な原因が単一の需要前提条件ではなく、単位の選択と対象範囲の境界にあることを示している。規模算定が設備容量、現実的な負荷率、および日付入りのプロジェクトパイプラインに基づいている場合、市場合計値は国別に再現しやすくなる。また、本調査のチェックは、発表されているが未稼働の資産や期待稼働率を下回って運転されている資産など、タイミングの不一致を検出するよう設計されている。
レポートで回答される主要な質問
欧州バイオエネルギー市場の2026年の評価額はいくらですか?
欧州バイオエネルギー市場規模は2026年に49.69ギガワットと推定されています。
欧州バイオエネルギー市場で最も急速に成長しているセグメントはどれですか?
バイオガスが2026年から2031年にかけて6.44% CAGRの予測でリードしています。
輸作作物がバイオエネルギー原料として注目されているのはなぜですか?
ILUCペナルティを回避し、土壌の健全性を改善し、物流改善後に輸入ペレットのコストと同等になっています。
EU森林破壊防止規制はバイオマス輸入にどのような影響を与えますか?
2025年12月以降、ペレット輸入業者はジオロケーションデータとサードパーティ検証を提供する必要があり、コンプライアンスコストに1トンあたり15〜25ユーロが追加されます。
欧州バイオエネルギー市場で最大のシェアを持つ国はどこですか?
ドイツが2025年需要の22.03%でリードしており、2024年国家バイオマス戦略の下で最大のプロジェクトパイプラインを維持しています。
BECCSは欧州のバイオエネルギーの将来においてどのような役割を果たしますか?
北欧および英国の政策はネガティブエミッションに価格を設定しており、公益事業者が今後10年間に炭素回収ユニットを後付けできるバイオマスプラントを設計するよう促しています。