
バイオエネルギー市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
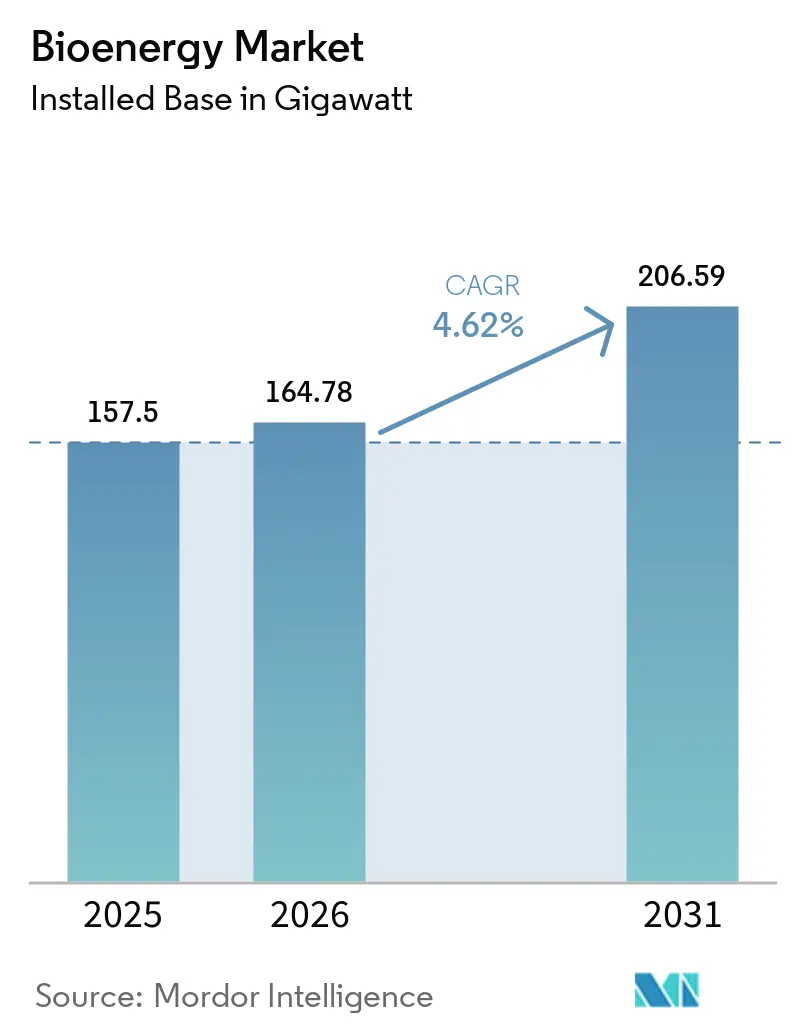
| 市場取引高 (2026) | 164.78 ギガワット |
| 市場取引高 (2031) | 206.59 ギガワット |
| 成長率 (2026 - 2031) | 4.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオエネルギー市場分析
2026年のバイオエネルギー市場規模は164.78ギガワットと推定され、2025年の157.5ギガワットから成長し、2031年の予測値は206.59ギガワットで、2026年から2031年にかけて年平均成長率4.62%で拡大しています。
ネットゼロ義務、豊富な低コスト残渣、および技術主導による均等化発電原価の着実な低下が拡大を支えています。派遣可能な発電容量と、バイオエネルギーとカーボンキャプチャー・ストレージ(BECCS)による負の排出の見通しが、変動型再生可能エネルギーが電力グリッド全体でその足跡を広げる中にあっても、セクターの強靭性を強化しています。積極的な航空および道路燃料混合規制、堅調な産業用固定熱への需要、炭素市場へのアクセス改善が需要見通しをさらに引き締めています。資金調達障壁は依然として存在するものの、先進的なガス化、熱分解、嫌気性消化プラントがわずか数年前の予測を上回るペースで拡大するにつれ、プロジェクトの経済性は改善し続けています。電力、燃料、重工業用途にわたる政策の整合性が、バイオエネルギー市場に対し、他のいくつかの再生可能エネルギーセグメントにはいまだ見られない視界の確保をもたらしています。
主要レポートの要点
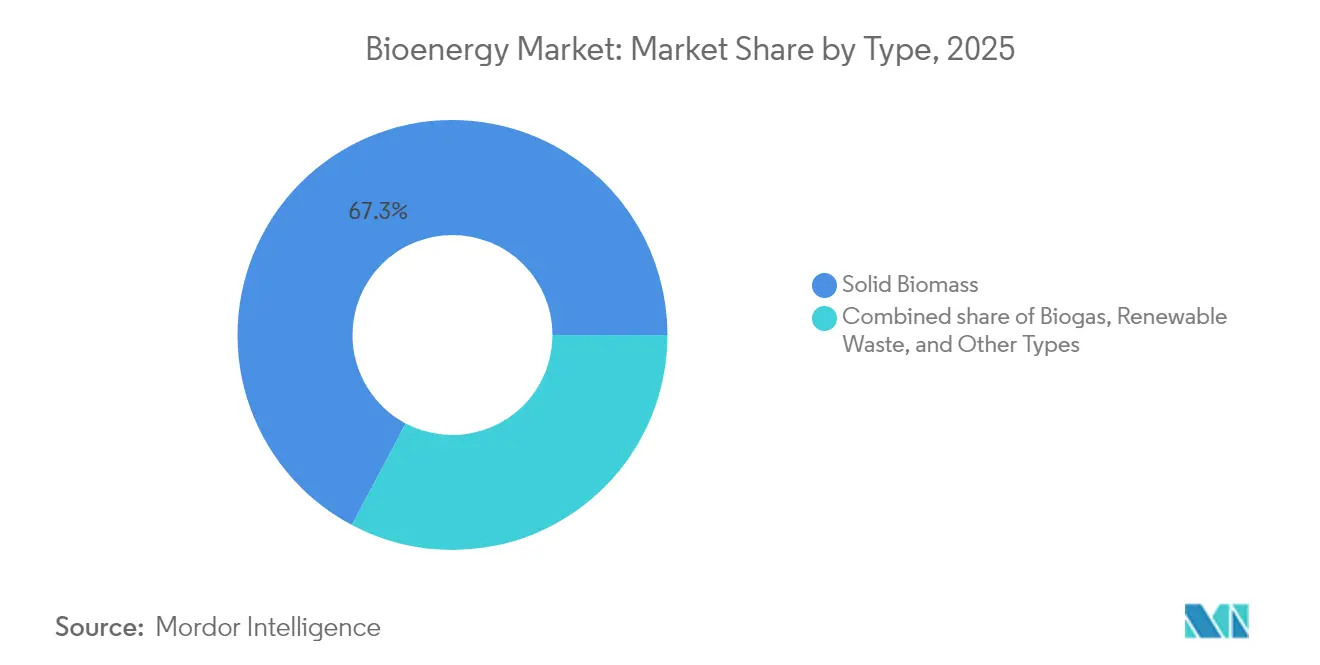
- タイプ別では、固体バイオマスが2025年のバイオエネルギー市場シェアの67.25%を占め、バイオガスは2031年までのCAGR 4.84%で最も成長の速いサブセグメントである。
- 原料別では、林業残渣が2025年のバイオエネルギー市場規模の39.70%を占め、農業残渣は2031年までCAGR 8.55%で拡大した。
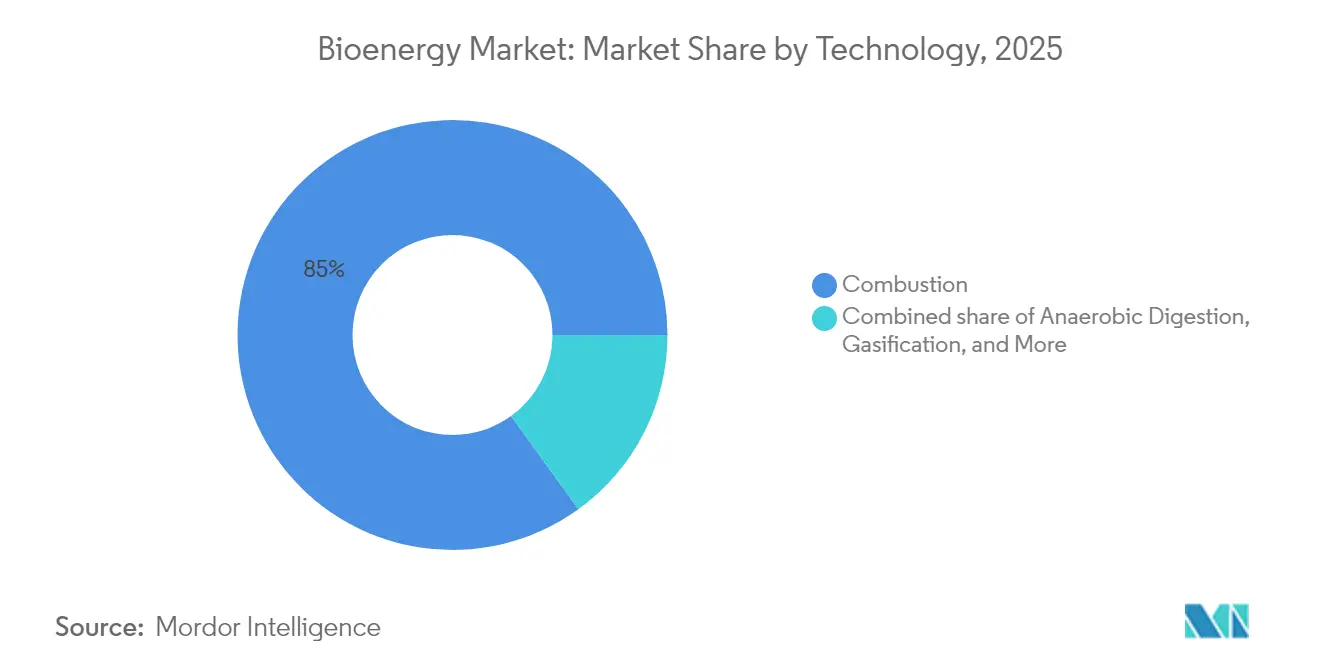
- 技術別では、燃焼が2025年の設備容量の84.95%を占めるが、嫌気性消化は2031年までCAGR 11.7%で成長すると予測される。
- 用途別では、熱生成が2025年のバイオエネルギー市場規模の57.85%を維持し、輸送用燃料は2031年までのCAGRが9.35%と最も高い成長率を示す。
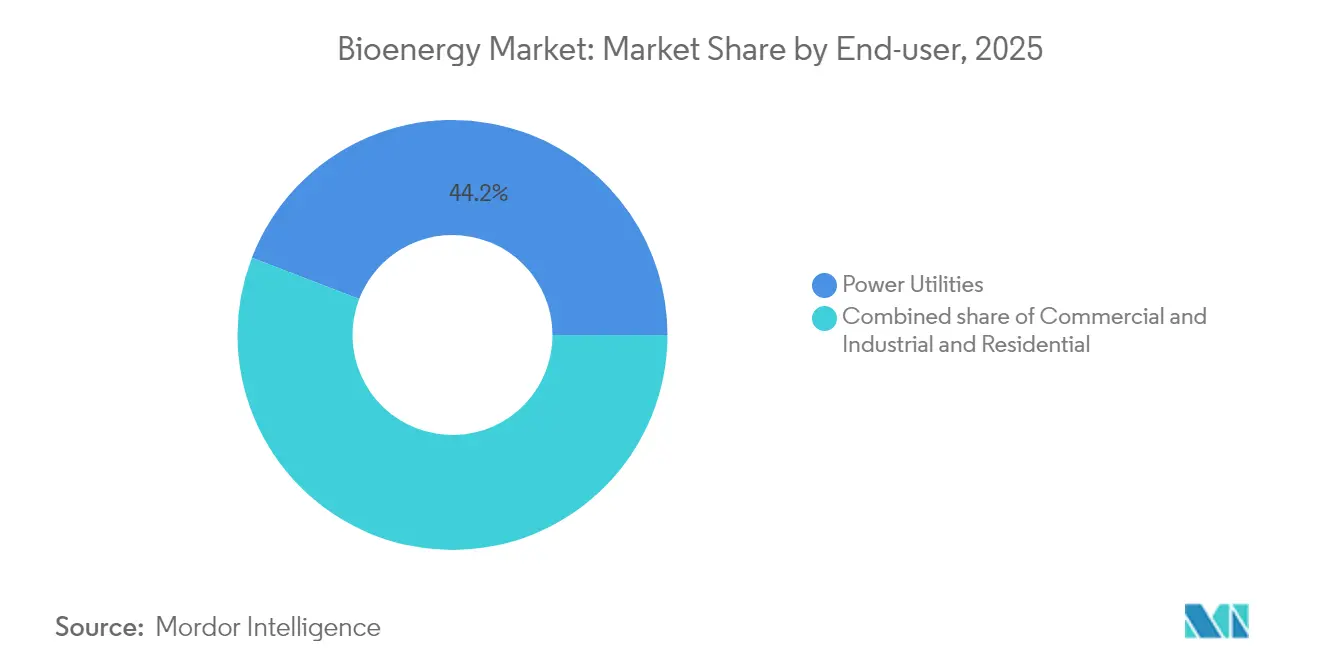
- エンドユーザー別では、電力公益事業者が2025年のバイオエネルギー市場規模の44.15%のシェアを保有し、商業・産業需要は2026〜2031年にかけてCAGR 8.75%で拡大すると予測される。
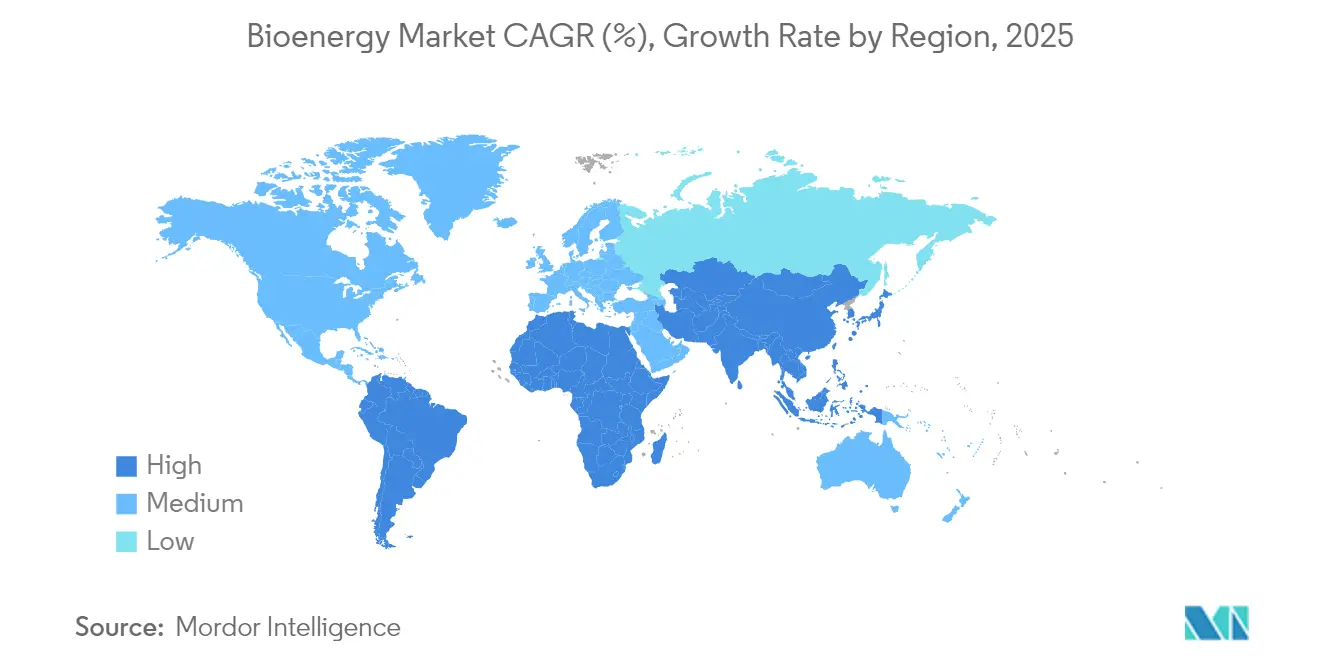
- 地域別では、アジア太平洋地域が2025年に43.30%の収益シェアで首位を占め、2031年までCAGR 5.95%で拡大すると予測される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ネットゼロ目標と再生可能エネルギー義務 | 1.2% | EU、米国、APACが導入をリードするグローバル | 中期(2〜4年) |
| 豊富な低コストの農業・林業残渣 | 0.9% | APACおよび北米、南米に集中するグローバル | 長期(4年以上) |
| 先進バイオエネルギーの技術主導による均等化発電原価の低下 | 0.8% | 欧州と北米での早期採用を伴うグローバル | 中期(2〜4年) |
| BECCSインセンティブと負の排出による収益ストリーム | 0.6% | 欧州と北米が中心で、APACに拡大中 | 長期(4年以上) |
| 派遣可能なグリーン熱・電力に対する産業オフテイク需要 | 0.5% | 欧州、北米、産業APACSの地域 | 短期(2年以下) |
| 生物起源CO₂クレジットの収益化 | 0.3% | 主に欧州と北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ネットゼロ目標と再生可能エネルギー義務
炭素中立の達成義務化の軌跡は現在、世界GDPの80%超をカバーしており、EUの2040年における温室効果ガス排出量90%削減目標、米国のインフレ抑制法(Inflation Reduction Act)による先進燃料への資金拠出トランシェ、インドの20%エタノール混合目標が一体となって長期的な需要を押し上げています。広範な義務には、2050年までに持続可能な航空燃料(SAF)70%を求めるReFuelEUの要件と、2025年から始まる英国の2%持続可能な航空燃料義務が含まれます。この複数セクターにわたる需要喚起により、バイオエネルギー市場は電力、暖房、輸送の各セグメントを同時に取り込めます。強固なオフテイクの見通しにより、開発事業者は15年から20年の契約を組成し、負債の期間を改善することが可能になります。変動型再生可能エネルギーが固定容量義務を担うことに苦慮している中、この分野横断的な魅力は明確な競争上の優位性として機能します。[1]
豊富な低コストの農業・林業残渣
米国エネルギー省の最新「10億トンレポート」は、持続可能な原料ポテンシャルが年間10億トンを超え、現在の消費量をはるかに上回ることを示しています。インド単独で年間1億8,000万トンの残渣を産出しており、2030年までに原料需要が50%増加すると予測されています。[2] 進化する地政学は資源リスクの非対称性を浮き彫りにしています。欧州のウッドチップ供給はロシアおよびベラルーシ製品への制裁後に逼迫し、指標価格が数年ぶりの高値に達しました。その結果、原料クラスターと加工ハブの近接性が総プロジェクトコストの相当部分を左右するようになっています。コーンストーバー、稲わら、パーム残渣をドロップイン燃料に転換する次世代前処理システムをライセンス供与する企業は、物流主導の価値創造が絶対的な資源量を凌ぐ場合が多いことを示しています。
先進バイオエネルギーの技術主導による均等化発電原価の低下
太陽光ハイブリッド型熱分解はバイオオイル製造コストを1ギガジュール当たり18.68ユーロに低減し、炭素効率を90.7%に引き上げ、従来の熱処理と比較して大幅なコスト削減を実証しています。直接バイオマスガス化プラントはエネルギー効率62%を達成し、間接バイオオイルルートを9パーセントポイント上回る実績を示しています。ケミカルループ改質は水素収率を向上させつつCO₂強度を低減しており、最適化された3基反応器構成によりスループットを損なうことなく負の排出プロファイルを実現しています。こうした性能向上により、バイオエネルギー市場の中規模均等化発電原価は、特定の地域でコンバインドサイクル天然ガスピーカー関税を下回っています。技術の収束はモジュール展開も後押しし、従来は大規模事業者のみがアクセスできた資金調達ラウンドを中小開発事業者も締結可能にしています。
BECCSインセンティブと負の排出による収益ストリーム
温室効果ガス除去の正式な認定が収益構造を再編しています。英国はBECCSクレジットを国内排出量取引制度に統合し、回収炭素のオフテイク下限価格を保証しています。マイクロソフトなどの企業購入者は複数年の除去契約を締結しており、これが現在スカンジナビアにおける検証済みBECCSクレジット販売の大半を占めています。BECCSを導入した単一プラントは年間最大800万トンのCO₂を除去しながらベースロード電力を供給する態勢にあります。国際エネルギー機関が2030年までに1億9,000万トンのCO₂除去が必要と推定する一方、現在の実績は200万トン未満であることから、先行参入者はプレミアム価格と規模の優位性を確保できます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い資本集約度と資金調達のハードル | -0.8% | 新興市場と中小規模の開発事業者に特に影響するグローバル | 短期(2年以下) |
| 断片的な原料物流とコスト | -0.7% | 途上地域や遠隔地で深刻な課題を抱えるグローバル | 中期(2〜4年) |
| より厳格な間接的土地利用変化(ILUC)と持続可能性基準 | -0.5% | EUが規制実施をリードするグローバル | 中期(2〜4年) |
| 低コストのバッテリーストレージとの競合によるベースロード価値の侵食 | -0.4% | 再生可能エネルギー普及率の高い市場でより速く影響が出るグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本集約度と資金調達のハードル
単一の先進バイオリファイナリーは株式と負債で20億米ドルを超える資金を必要とする場合があり、最終投資決定(FID)前の資本積み上げを複数年にわたるプロセスとしています。長期オフテイク契約はマーチャントプライスリスクを軽減するものの、多くの途上国における信用補完フレームワークはいまだ未成熟であり、現地通貨建て負債を制限しています。バイオマスの熱電併給(CHP)プラントへの投資コストは1キロワット当たり3,410ユーロから5,970ユーロの範囲にあり、ガス火力の代替より大幅に高くなっています。そのため、スポンサーは公益事業者、EPCおよび原料アグリゲーターとのジョイントベンチャーを通じてリスクをシンジケートする傾向が強まっています。大企業が現在は株式ラウンドを主導していますが、中小開発事業者は特に炭素クレジット収益がまだ銀行融資の担保として認められない場合に、依然として大きなハードルに直面しています。
断片的な原料物流とコスト
固体バイオマスは分散型プロジェクトの搬送エネルギーコストの最大50%を占めています。季節性、競合する産業用途、進化する貿易フローが供給の安定性を変動させます。北欧でのウッドチップ不足を招いた制裁は、地政学的要因がいかに短期間でコスト見通しを混乱させうるかを示しています。低密度残渣の輸送コストは、輸送半径が70キロメートルを超えると1トン当たり15〜25米ドルのプレミアムが加算され、中規模発電プラントの利益率を侵食します。既存の製油所や港湾への近接立地、ペレット化ハブへの投資、垂直統合型の調達モデルが優先される緩和策として浮上しています。しかし、アジアおよびアフリカにおける農業残渣の断片的な性質は、依然として中小企業を量的・価格的なボラティリティにさらしています。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
固体バイオマスがリード、バイオガスが追い上げ中固体バイオマスは依然として主要な役割を担っており、ペレット製造設備、残渣処理機器、および信頼性の高い燃焼プラントへの数十年にわたる投資を背景に、2025年の世界バイオエネルギーの67.25%を供給している。林業副産物から目的栽培作物に至る成熟したサプライチェーンが、すべての主要地域において燃料の安定供給を支えている。しかし現在最も急速に成長しているのはバイオガスである。より高度な嫌気性消化技術と厳格な廃棄物リサイクル規制に後押しされ、バイオガスの生産量は2031年まで年率4.84%で成長する見込みである。ドイツの最新バイオマスプログラムは、初期補助金が終了した後も系統支援を継続できるよう、柔軟なバイオガスユニットを特に重点対象として位置づけている。都市固形廃棄物のガス化および埋立地ガスの回収がさらなる成長の勢いを加え、一方で藻類燃料などの初期段階の選択肢は現時点では研究段階にとどまっている。これらの変化は全体として、市場が単純な燃焼・加熱システムから、有機物1トンあたりの価値をより高める、よりクリーンで高付加価値なプロセスへと移行していることを示している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


原料別:
林業廃棄物が依然優位、農業残渣が急速台頭ウッドチップと製材所の端材が原料供給を支配しており、林業残渣が2025年に39.70%のシェアを占めています。長年の収穫慣行とペレット物流がこのストリームを信頼性が高くコスト競争力のあるものにしています。しかし、農業残渣が最も急速に拡大しており、作物廃棄物をそのまま腐らせたり野焼きしたりする代わりにエネルギーへ転換することを後押しする政策を背景に、年率8.55%で拡大しています。米国「10億トンレポート」は、10億トン以上の未活用バイオマス、その多くがトウモロコシの茎、小麦わら、籾殻で、回収を待っていると指摘しています。専用エネルギー作物と選別された都市廃棄物が多様性を加えていますが、欧州の最近のウッドチップ不足は、地政学的要因がいかに安定した供給チェーンをも揺るがしかねないかを示しています。この現実が生産者に対し、厳格な認証と完全なトレーサビリティの確立を促しており、購入者があらゆる荷物の原産地と持続可能性の両方を確認できるようにしています。
技術別:
燃焼が優位、嫌気性消化が急成長従来型ボイラーが設置容量の84.95%を占めているのは、シンプルで実績があり、既存の電力または熱ネットワークへの接続が容易なためです。しかし、ほとんどのバイオガスプラントの基盤となるプロセスである嫌気性消化は、年率11.7%で成長しています。家庭の生ゴミ、農業廃水、その他の有機廃棄物をエネルギーに変換しながら、肥料として使用できる消化液も産出することで、オペレーターは1つではなく2つの収益ラインを持てます。ガス化、高速熱分解、発酵は先進燃料や化学品においてニッチを確立しており、バイオオイルコストを1ギガジュール当たり19ユーロ以下に削減する太陽光補助型熱分解などの技術革新がその後押しをしています。全体的なトレンドは明確です。新しい技術は、従来の燃焼プラントでは実現できなかった、より柔軟な製品とより高い環境性能の提供を目指しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
熱需要が依然優位、燃料需要が急増産業用および地域暖房への熱供給がバイオエネルギーの最大用途として継続しており、2025年の使用量の57.85%を占めています。多くの工場や都市の暖房網は、石炭や石油バーナーをバイオマスに切り替えるだけで最小限の変更で運用を継続でき、高価な化石ガスや高い炭素税を抱える地域での魅力的な選択肢となっています。しかし、注目の成長領域は輸送燃料です。持続可能な航空燃料(SAF)と再生可能ディーゼルは、航空会社やトラック輸送の義務および低炭素燃料のプレミアム価格に後押しされ、年率約9.35%の成長軌道に乗っています。発電は依然として相当のシェアを占めており、熱電併給(CHP)プラントは廃熱を再利用することで総効率90%近くを達成し、エネルギー消費の多い産業にとって魅力的な選択肢となっています。
エンドユーザー別:
公益事業者がトップ、商業バイヤーが台頭電力公益事業者は2025年にバイオエネルギーの44.15%を利用しており、主に混焼や専用バイオマスプラントを通じて再生可能エネルギーポートフォリオ目標を達成しながらグリッドの安定性を維持しています。企業・産業ユーザーは炭素価格の上昇とネットゼロ公約の追求を背景に、最も成長が速い顧客層となっており、年率8.75%で拡大しています。ペレットストーブは都市ガスへのアクセスが限られた農村部の住宅に普及しており、航空会社から都市バスフリートに至る輸送事業者が長期バイオ燃料契約を締結しています。サウスウエスト航空(Southwest Airlines)によるUSA BioEnergyとの20年間の契約はその直近の例です。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
アジア太平洋バイオエネルギー市場
アジア太平洋地域は、2025年に43.30%という最大の地域シェアを保持するだけでなく、年率5.95%という最も急速な成長を遂げている地域でもある。インドは2020年代半ばまでにバイオ燃料の使用量を3倍にする計画を掲げており、豊富な農業残渣と明確な政府目標がその後押しをしている。中国は電力、ガス、液体燃料を網羅するフルスイートのバイオマスプロジェクトを展開している。日本と韓国は輸入と先進技術への依存度が高い一方、東南アジアはパーム廃棄物や米の廃棄物を国内利用と輸出の両方に活用している。共通のテーマはエネルギー安全保障でり、地域の廃棄物を地域のエネルギーに転換しながら石油輸入コストを削減することにある。
ヨーロッパバイオエネルギー市場
ヨーロッパは2025年のバイオエネルギー市場において29.70%という圧倒的なシェアを維持した。これは、気候変動への野心、固定価格買取制度、および持続可能性基準が数十年にわたって整合してきた結果である。ドイツの新たなバイオマスパッケージ、フランスの容量オークション、オランダの導入予定のBECCS補助金は、投資の勢いを維持する一貫した政策枠組みの好例である。しかし、土地利用制約の発効、ウッドチップ輸入規制の強化、および大規模な森林伐採に対する競合する生態学的優先事項の台頭により、成長は鈍化しつつある。そのため、市場参加者はより高付加価値のニッチ分野へと軸足を移しており、高効率変換システムによって限られた原料を最適化するネガティブエミッション電力や産業用熱プロジェクトがその中心となっている。
北米バイオエネルギー市場
北米は設備容量において第3位に位置するものの、先進バイオ燃料のイノベーションでは世界をリードしている。米国はトウモロコシと大豆のサプライチェーンを活用し、連邦政府の生産・混合クレジットと組み合わせることで、世界のエタノールおよび再生可能ディーゼルの生産量において圧倒的なシェアを占めている。拡大するSAFプロジェクトのパイプラインは、航空燃料の脱炭素化において同国が最前線に立ち続けるための基盤となっている。カナダは広大な林業資源と州レベルのクリーン燃料基準を活用し、先住民族との連携のもとで大規模なガス化およびRNG施設を誘致している。メキシコの新興義務規定は、サトウキビ工場をバガスコジェネレーションに改修する機会を生み出しているが、近期のペースは政策の明確性によって左右されるだろう。

規制環境
バイオエネルギー規制は、量的義務に加えて、持続可能性基準やライフサイクル排出量の算定によってますます形成されている。欧州連合では、RED III(指令(EU)2023/2413)がバイオ燃料およびバイオマス燃料に対する規制を強化し、2026年から2030年にかけて産業分野における再生可能エネルギー比率を年間1.6パーセントポイント増加させるという指標を含んでいる。EUの枠組みはまた、高ILUCリスクに分類される経路も制限しており、2030年までに0%へ段階的に引き下げる軌道が設定され、2026年には高ILUCリスク規定の下で57.1%の上限が示されている。
北米では、米国EPAが2026年(および2027年)の再生可能燃料基準(RFS)の数量および割合基準を確定し、従来型および先進バイオ燃料が輸送分野の遵守にどのように組み込まれるかを強化した。規制の見直しは新興市場にも広がっており、メキシコでは2025年3月に施行された新たなバイオ燃料法が2008年のバイオエネルギー振興枠組みに代わり、許認可および開発規則の変更を示唆しており、エタノール、バイオディーゼル、廃棄物発電の各経路にわたるプロジェクトパイプラインを変化させる可能性がある。
競争環境
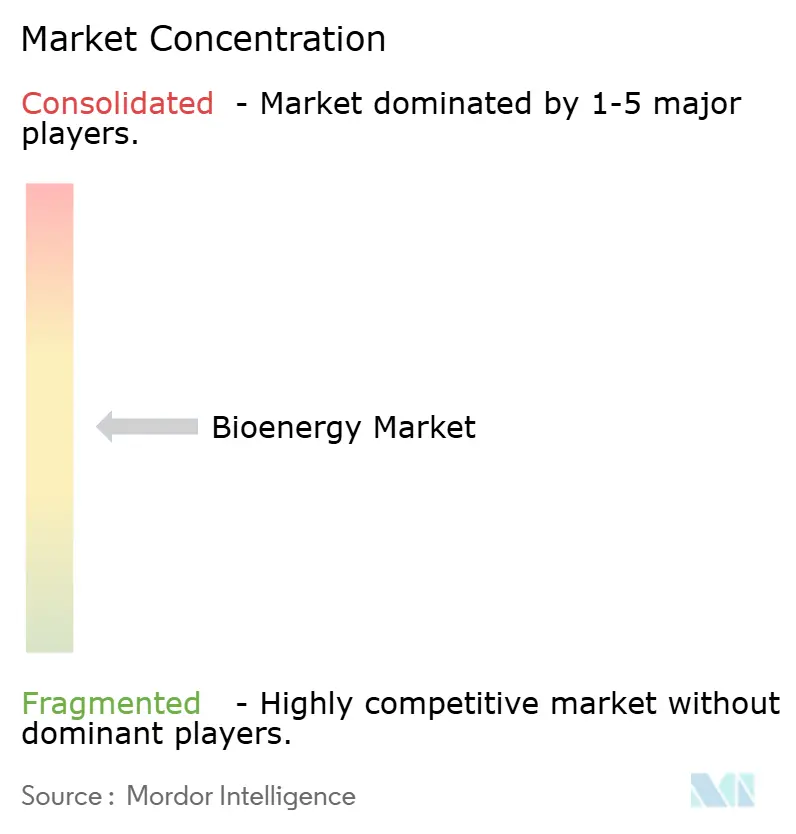
バイオエネルギー市場は中程度の集中度を維持しており、世界シェアの10%を超える単一プレーヤーは存在しません。既存の公益事業者と石油メジャーは、上流の原料資産、独自の変換技術、長期の流通チャネルを統合してスケールシナジーを獲得しています。戦略的な動きとして、コペンハーゲン・インフラストラクチャー・パートナーズ(Copenhagen Infrastructure Partners)によるデンマークのバイオガスプラント建設ジョイントベンチャーや、BPによるブラジル最大のバイオ燃料生産者の完全所有権確保のための14億米ドルの買収が挙げられます。専用バイオマス供給を確保した開発事業者は、コスト予測可能性と価格ショックに対する強靭性を獲得しており、原料市場の逼迫が進む中で決定的な差別化要因となっています。
技術リーダーシップも競争の一軸です。モジュール型ガス化、ケミカルループ、太陽光補助型熱分解を推進する企業はベンチャー資本と戦略資本を引き付けています。例えば、クバシル・テクノロジーズ(Kvasir Technologies)のリグノセルロース系船舶燃料製造プロセスは、パイロット生産を拡大するため数百万ユーロの出資を確保しました。Mitsubishi Heavy Industries Ltdなどの大手設備ベンダーはボイラーパッケージにカーボンキャプチャーのアドオンを組み込み、顧客が資産を将来のより厳格な排出規制に対応できるようにしています。中堅企業は、米国南東部からのウッドペレット輸出や南アジアのコメ籾殻熱電併給(CHP)ユニットなど地域特化に依存して利益率を守っています。
パートナーシップモデルが急増しています。航空会社は最低限のバイオジェット購入を保証し、重工業のオフテイカーはオンサイトプラントへの共同投資を行い、自治体は長期コンセッション契約のもとで廃棄物ストリームを配分しています。こうした垂直統合型の契約は投資回収期間を短縮し、需要リスクを軽減します。資金調達面では、グリーンボンドとサステナビリティ連動型ローンが一般的になりつつあり、借り手は検証可能な排出削減と原料トレーサビリティへのコミットメントを求められています。競争はますます、エンドツーエンドの持続可能性を証明し、電力、燃料、熱、炭素クレジットにわたる収益の多様化を確保することに集中しています。
バイオエネルギー業界のリーダー企業
-
Orsted A/S
-
Drax Group plc
-
Fortum Oyj
-
Enviva Inc.
-
Mitsubishi Heavy Industries Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
バイオエネルギー市場
- Mitsubishi Heavy Industries Ltd
- MVV Energie AG
- A2A SpA
- Hitachi Zosen Corp
- BTG Biomass Technology Group
- Babcock & Wilcox Volund AS
- Biomass Engineering Ltd
- ?rsted AS
- Enerkem
- Fortum Oyj
- Drax Group plc
- Enviva Inc.
- Veolia Environment SA
- Vattenfall AB
- Abengoa SA
- BIOENERGY DevCo
- Valmet Oyj
- Andritz AG
- Green Plains Inc.
- Anaergia Inc.
- Pacific BioEnergy Corp

市場機会と将来展望
近い将来のホワイトスペースは、政策に支えられた需要と資金調達可能なプロジェクト構造が、先進液体燃料、特に持続可能な航空燃料(SAF)や、ネガティブエミッションのバリュースタックを中心に整合しつつある領域で最も顕著である。大規模で資金調達可能なプロジェクトは具体的な証拠を提供している。Acelen Renovaveisは2026年6月に15億米ドル(バイーアにおける30億米ドルのバイオリファイナリー向け)の資金調達を完了し、年間10億リットルのSAFおよびHVOを目標としている。一方、Axensは2026年7月にフランスでERAプロジェクトを開始し、先進バイオエタノールを基盤とする同国初の産業規模SAFユニットと位置づけられている(2030年に年間5万トンの生産能力を目標)。これらの動きは総じて、技術ライセンサー、EPC事業者、そしてスポンサーが厳格化する持続可能性およびILUC制約を満たすのを支援する認証済みリグノセルロース系原料を供給する原料集約事業者にとっての機会を示している。
第二の機会群は、発電可能な電力または熱、再生可能ガス、そして下流の燃料や炭素市場向けの生物起源CO2を含む複数の出力を収益化する統合型「バイオエネルギー・プラス」ハブに集中している。インドのPM JI-VAN Yojanaによる残渣燃料化インフラへの政策支援(気化・ガス発酵を用いたウッタル・プラデーシュ州の民間ハイブリッド第2世代エタノールプロジェクトへの2026年6月の15億ルピー承認を含む)と、バイオマス集約機械化スキーム(2026年9月30日までの残存期間で承認されたプロジェクト)は、残渣供給地帯近くの原料物流、前処理、集約における投資可能なギャップを浮き立たせている。発電・熱利用の分野では、産業向けオフテイク契約、高効率コージェネレーション構成、BECCS対応改修が長期契約に組み込まれる場合に商業的な魅力が高まり、従来型燃焼を超えた高付加価値の転換経路へのシフトという本レポートで観察された傾向と一致している。
Recent Industry Developments in バイオエネルギー市場
- 2026年4月:Drax Groupは、B100バイオ燃料で動く船舶Ultra Yorkshireにより、バイオマスペレットの初の大西洋横断輸送を完了し、貨物をグレーターバトンルージュ港からリバプール港へ移送した。同月、Draxは2031年3月まで続くUltrabulkとの新契約を締結し、海上輸送による炭素排出を年々削減する仕組みを含んでいる。これらの複合的な物流対応は、バイオマス由来の電力・熱に対するオフテイクおよび政策要件にますます組み込まれている、サプライチェーンの脱炭素化に関する信頼性を強化するものである。
- 2025年11月:Drax Groupは、英国政府とLow Carbon Contracts Companyを通じて、2027年4月から2031年3月までDrax発電所の4つのバイオマスユニットを運転するための、低炭素かつ発電可能な差額契約(ストライク価格109.90英ポンド/MWh、2012年実質値)に関する契約を締結した。この枠組みは、発電可能な再生可能電力の供給力を支え、大規模バイオマス資産の収益見通しを延長するものである。契約期間の延長は、持続可能性の遵守、効率向上、BECCS導入に関連する投資も後押しする。
- 2024年5月:Orstedは、Avedore発電所からの生物起源CO2の除去量100万トンをMicrosoftに提供する10年間の炭素除去契約を締結し、Asnaes発電所に関連する既存契約に追加された。この契約は、検証済みの除去量に対する長期かつ企業に支えられた需要を確立することで、BECCS関連バイオエネルギーへの商業的な後押しを強化する。また、バイオエネルギー事業者が電力・熱以外に炭素市場へ収益源を多様化できることを示している。


バイオエネルギー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、電力・熱・輸送向けエネルギー用途においてバイオマスおよび廃棄物由来の資源から生産されるバイオエネルギーを対象として、導入済みかつ利用可能なバイオエネルギー設備容量として定義されます。
対象外の範囲:測定可能な設備容量基盤を持たないオフグリッドのバイオマス消費、および信頼性のある容量帰属が困難な純粋に伝統的な家庭用薪利用は除外されます。
セグメンテーション概要
- タイプ別
- 固体バイオマス
- バイオガス
- 再生可能廃棄物
- その他のタイプ
- 原料別
- 農業残渣
- 林業残渣
- エネルギー作物
- 都市固形廃棄物
- 技術別
- 燃焼
- ガス化
- 高速熱分解
- 嫌気性消化
- 発酵
- その他の技術
- 用途別
- 発電
- 熱生成
- 輸送燃料
- 熱電併給(CHP)
- エンドユーザー別
- 電力公益事業者
- 商業・産業
- 住宅
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スウェーデン
- フィンランド
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- チリ
- コロンビア
- ウルグアイ
- その他の南米
- 中東・アフリカ
- 南アフリカ
- エチオピア
- スーダン
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
需給の全体像を把握するため、時系列で確認・再現可能な公開データセットを起点としています。国際エネルギー機関(IEA)、米国エネルギー情報局(EIA)、Eurostatが公表する公式エネルギー統計・バランスデータを使用し、IRENAおよび国際再生可能エネルギー機関の統計ポータルによる再生可能エネルギー追跡データで補完しています。
また、利用可能な国の再生可能エネルギー登録簿や系統運用者の公表資料、バイオ燃料おびバイオマス関連カテゴリーの通関・貿易統計、さらに変換経路とプラント性能を扱う査読済み学術誌も参照しています。企業の年次報告書、サステナビリティ開示資料、投資家向けプレゼンテーションは、設備容量の追加・廃止の確認に使用しています。選択的なトライアンギュレーションのため、企業財務データおよび特許データベースの有料サブスクリプションサービスを活用し、企業活動と技術動向を相互検証しています。上記リストは網羅的なものではなく、データ収集・検証・明確化のためにその他の公開資料も調査中に使用しています。
一次インタビューおよびサーベイ
一次調査は、電力・熱・輸送関連の各経路にわたるバイオエネルギー資産の設備容量基盤と実際の稼働率を検証するために実施しました。主要地域のプロジェクト開発者、プラント運営者、技術プロバイダー、販売業者、エンドユーザーとの対話を行い、政策効果・原料調達可能性・稼働開始スケジュールの相違点を調整するためのフォローアップ確認を実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:15% | アジア太平洋地域:42% |
| 中位層:53% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ地域:31% |
| 中小規模プレイヤー:16% | マネージャー:47% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いており、エネルギー統計と再生可能エネルギー設備容量の時系列データを使用して地域別の導入バイオエネルギー基盤を再構築し、調査範囲と対象期間にマッピングしています。合計値は、発表済みプラント稼働開始のサンプル集計、廃止リスト、プロジェクトタイプ別の典型的な設備容量追加に関するチャネルチェックを含む選択的なボトムアップ推計によって裏付けられており、外れ値の調整が可能です。
モデルを形成する主要インプットには、年間バイオエネルギー設備容量の追加・廃止、政策目標とマンデートのタイムライン、原料調達可能性のシグナル(農業残渣や廃棄物エネルギー化の処理量指標など)、発電所の系統接続・給電制約、および設備容量が生産資産に紐づく液体バイオ燃料の混合・需要指標が含まれます。設備容量の直接開示が欠如している場合は、類似プラントのピアベンチマークを使用し、インタビューで裏付けられた保守的な稼働開始ラグを適用してギャップを補完しています。
予測については、政策の実行状況と原料価格設定がプロジェクトパイプラインを急速に変化させる可能性があるため、シナリオ分析を採用しています。各シナリオは専門家が合意できる少数の変数に紐づけられており、近期プロジェクトのバックログと許認可活動のレビューを経て、最も可能性の高い経路として最終予測が選定されます。
データ検証と更新サイクル
アウトプットは、地域別再生可能エネルギー設備容量合計、公開プロジェクトパイプライン件数、前年比設備容量変化パターンなどの独立したシグナルと照合し、トレンドの断絶を検出しています。差異が重要と判断された場合は、基礎となる前提を再確認し、ソースの経緯を再検証し、関連回答者に再連絡してデータの遅延なのか真の市場変化なのかを確認します。
承認前に、モデルは複数のアナリストによるレビューを経て、インプット系列・変換ステップ・スコープフィルターが地域・年度間で一貫しているかテストされます。レポートは年次で更新され、大規模な政策変更、主要プラントの稼働開始、または注目すべき廃止イベントが導入済み設備容量基盤を大幅に変化させる可能性がある場合には中間更新が実施されます。納品前に最終確認が完了し、クライアントは最新の更新済みビューを受け取ります。
Mordor Intelligenceのバイオエネルギー市場規模と他の公表推計値との比較
公表されているバイオエネルギー市場の数値は、タイトルが類似していても同じものを測定していないため、しばしば異なります。主な要因は、推計が設備容量ベースか収益ベースかの違い、伝統的なバイオマス利用が現代のバイオエネルギー資産と混在しているかどうか、および地域の政策タイミングが予測にどのように反映されているかです。
乖離のもう一つの要因は、新規プロジェクトが商業運転に達するまでの速度、収益ベースの数値における通貨換算の処理方法、設備容量の代理指標として稼働率または生産量のどちらを使用するかなど、観察が困難な前提条件にあります。本調査の規模は設備容量ベースであり、稼働開始・廃止の追跡に紐づいているため、収益ベースの合計との乖離は明確であり、Mordor Intelligenceが適用したモデリング上の選択です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 164.78 ビリオン 米ドル(2026年) | |
| 業界出版社A | 137.38 ビリオン 米ドル(2024年) | 収益ベースの定義と異なる基準年を使用しており、設備容量の追加・廃止を追跡する代わりに燃料販売と価格設定が合計に混入する可能性があります。 |
| 業界出版社B | 140.20 ビリオン 米ドル(2024年) | 市場価値を米ドルで報告し、収益の観点からより広範なバイオエネルギー源と技術を含んでいるため、通貨タイミング・価格前提・技術スコープが設備容量主導の集計と比較して合計を拡大させる可能性があります。 |
この表が主に示しているのは、測定単位とスコープの境界が乖離の大部分を説明しており、成長率のわずかな差異によるものではないということです。一貫したエネルギー・プロジェクトシグナルから設備容量を算定し、専門家のフィードバックで検証することで、得られた数値は実際の資産に遡及しやすく、次回の更新サイクルでも再現しやすくなります。


レポートで回答されている主要な質問
世界のバイオエネルギー市場の現在の規模は?
バイオエネルギー市場は2026年に164.78GWに達し、2031年までに206.59GWに達すると予測されています。
バイオエネルギー市場で最も成長が速い地域はどこですか?
アジア太平洋は、強力なバイオ燃料義務とバイオマスインフラの拡大を背景に、2031年まで5.95%のCAGRが予測される最高成長率を示しています。
最大のバイオエネルギー市場シェアを保有する原料カテゴリーはどれですか?
林業残渣は、堅固な収集ネットワークと持続可能性政策に支えられ、2025年の設備容量の39.70%を占めています。
BECCSがバイオエネルギー業界にとって重要な理由は何ですか?
BECCSは負の排出を実現し、炭素クレジット収益を解放するとともに、派遣可能な再生可能エネルギーを供給しながらネットゼロへの軌跡を支援します。
新規バイオエネルギープロジェクトが直面する主な課題は何ですか?
高い資本集約度と断片的な原料物流が、特に新興市場において資金調達とサプライチェーンのハードルをもたらしています。
最も急速に拡大している用途セグメントはどれですか?
輸送燃料、特に持続可能な航空燃料(SAF)と再生可能ディーゼルは、厳格な混合義務と企業の脱炭素化目標に後押しされ、年平均成長率9.35%で拡大しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

