
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
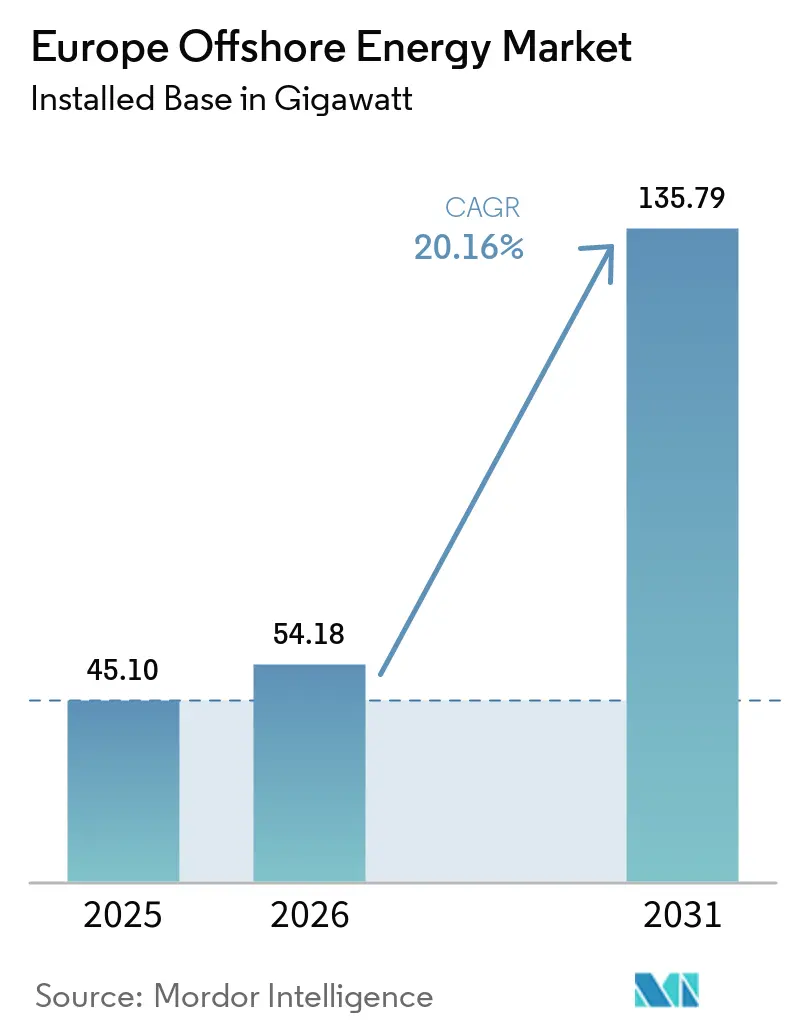
| 基準年の市場規模 (2025) | 45.10 ギガワット |
| 市場取引高 (2026) | 54.18 ギガワット |
| 市場取引高 (2031) | 135.79 ギガワット |
| 成長率 (2026 - 2031) | 20.16 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ沖合エネルギー市場分析
ヨーロッパ沖合エネルギー市場規模は2026年に54.18ギガワットと推定され、2025年の45.10ギガワットから成長し、2031年には135.79ギガワットに達する見込みで、2026〜2031年にかけて20.16%のCAGRで成長します。
この成長軌跡は、欧州連合(EU)の強化されたグリーンディール目標、前例のない政策の可視性、および開発タイムラインを短縮し深水域サイトを解放する次世代15〜20MWタービンの加速的な導入を反映しています。2023年の記録的な4.2GWの新規追加により、風力発電のEU電力ミックスへの貢献は19%に達し、2030年の目標は35%とされています。差額決済契約(CfD)や迅速な海洋空間計画などの政策メカニズムは、開発業者の信頼を高め、サプライチェーンへの投資を促進し、資本コストを引き下げます。開発業者はまた、エネルギー安全保障を推進するREPowerEUプログラムの恩恵を受けており、これにより洋上風力がヨーロッパの電力ミックスに占める割合がわずか2年で14%から19%に上昇し、発電量も375TWhから466TWhに増加しました。一方、オステンド宣言では9カ国の北海諸国が2030年までに120GW、2050年までに300GWを達成することを約束しています。技術の勢いも同様に顕著です。5〜10MWタービンが依然として水面を支配していますが、15MW超のユニットはすでにVestasの1,020MW ノルドリヒト1などの商業受注を獲得しており、ヨーロッパ沖合エネルギー市場を規模主導のコスト圧縮と高い設備利用率に向けて位置づけています。
主要レポートのポイント
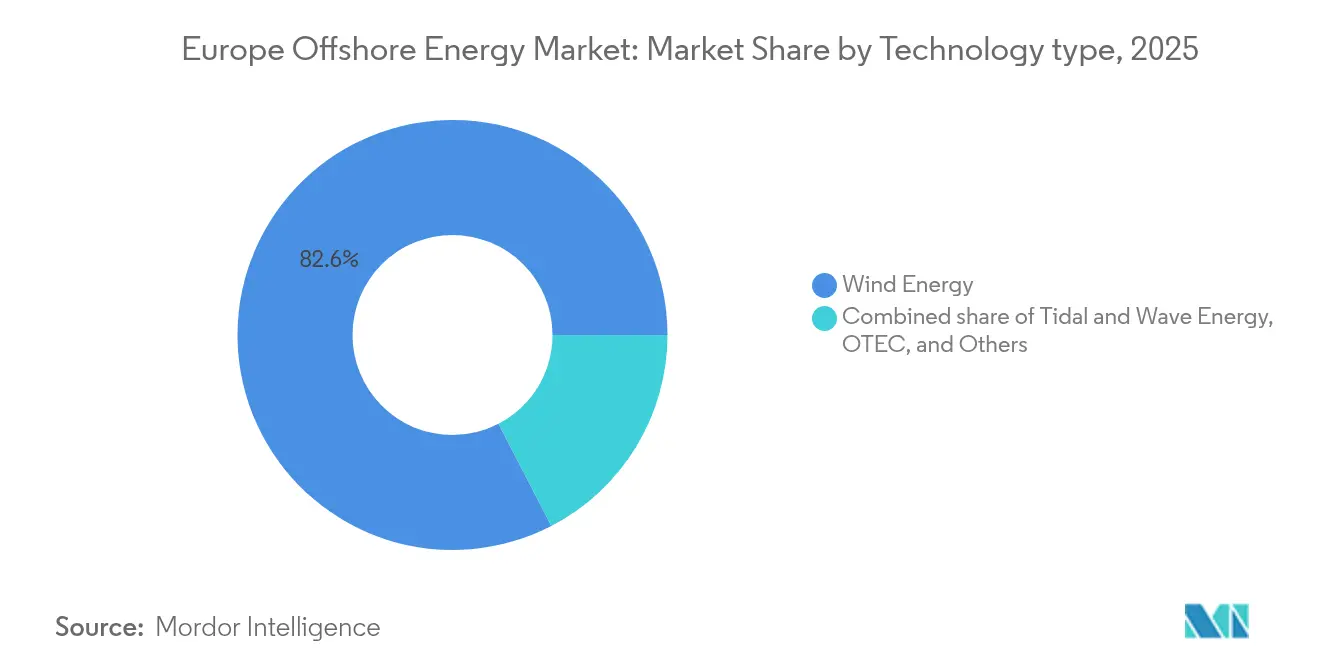
- 技術別では、風力エネルギーが2025年のヨーロッパ沖合エネルギー市場シェアの82.60%を占めてリードしており、21.34%のCAGRにより2031年まで最も成長の速い技術であり続けます。
- 水深別では、深水域サイト(60メートル超)が2025年に収益シェアの66.20%を占め、30〜60メートルの移行帯は2031年まで31.62%のCAGRで拡大する見込みです。
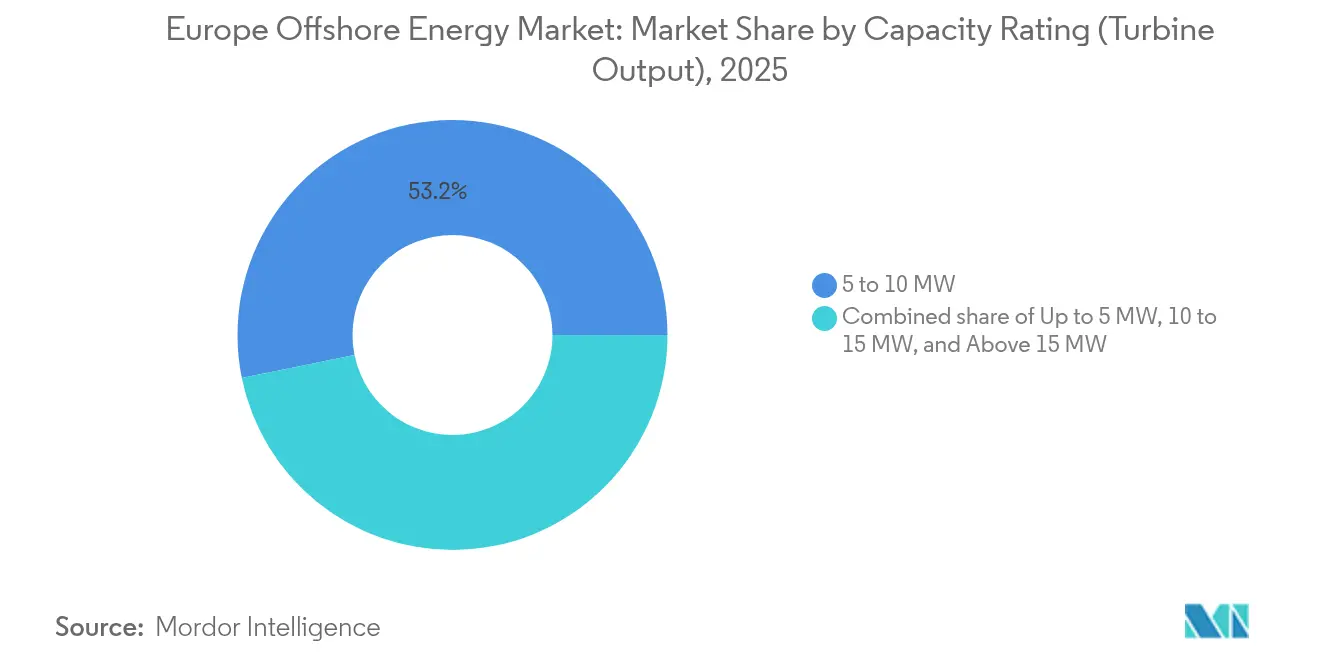
- 設備容量定格別では、5〜10MWタービンが2025年のヨーロッパ沖合エネルギー市場規模の53.20%を占め、15MW超のユニットが28.65%のCAGRで最高の成長率を示しています。
- 地域別では、イギリスが2025年のヨーロッパ沖合エネルギー市場シェアの44.30%を占め、スペインが2031年まで最速の23.08%のCAGRを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響 | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| EUグリーンディールに基づく設備容量目標と国別洋上オークション | +5.20% | 北海諸国を主要対象とした世界全体 | 中期(2〜4年) |
| 深水域プロジェクトを可能にする15MW超タービンの急速なコスト低下 | +4.80% | 北海、大西洋、地中海地域 | 長期(4年以上) |
| 洋上風力統合のためのグリーン水素(パワー・トゥ・エックス)需要 | +3.10% | ドイツ、オランダ、デンマーク、スウェーデン | 中期(2〜4年) |
| 大西洋・地中海サイトを解放する浮体式風力の商業化 | +2.90% | スペイン、フランス、ポルトガル、イタリア | 長期(4年以上) |
| 洋上グリッド相互接続とOFTO/HVDC入札パイプライン | +2.70% | 北海諸国、バルト海地域 | 中期(2〜4年) |
| 石油・ガスプラットフォームの電化と脱炭素化義務 | +2.10% | 北海、主にイギリス、オランダ、ノルウェー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EUグリーンディールに基づく設備容量目標と国別洋上オークション
拘束力のあるグリーンディール法制は、2030年に86〜89GW、2050年に356〜366GWの洋上目標を設定しており、開発業者が海底リース、CfD行使価格、系統接続に関する長期的な見通しを得られるよう、汎欧州的な国別オークションカレンダーの連鎖を引き起こしています。フランスは2035年までに10GWの入札を計画しており、デンマークの最新ラウンドは国全体の電力需要を賄う可能性があります。イギリス水域のホーンシー3は、インフレ連動型のCfDで1MWh当たり英ポンド37.35を確保し、政策の確実性が資金調達コストを圧縮し入札価格を引き下げることを示しています。REPowerEUの「アクセル-RES(Accele-RES)」デジタル許可プラットフォームおよび26カ国が署名した欧州風力憲章と相まって、行政上のボトルネックは緩和されており、2024年には欧州全体で20件以上の競争的なオークションが実施され、合計55GW超の容量が割り当てられたことがその証拠です。(1)
深水域プロジェクトを可能にする15MW超タービンの急速なコスト低下
ドイツのノルドリヒト1向けVestasの受注のような15MWプラットフォームの商業受注は、タービンのスケールアップがプロトタイプから資金調達可能な製品クラスへと移行したことを示しています。これらの機器は、安定した北海の風況において設備利用率を70%近くに押し上げ、8MWレイアウトと比較して基礎工事数を最大40%削減し、最近の鉄鋼価格変動を考慮した後でもメガワット当たりの設置コストを引き下げます。将来のパイプラインにはすでにヨーロッパおよびアジアのOEMによる20MWプロトタイプが含まれており、定着したトレンドを示しています。残る摩擦点は設置ロジスティクスにあります。1,200トンを超えるナセルを扱えるジャックアップ船は世界でわずかしかないため、造船会社は今後3年間で新造船サイクルを加速させ、実行上の遅延を防ぐ必要があります。
洋上風力統合のためのグリーン水素(パワー・トゥ・エックス)需要
RWEの洋上設備に接続された100MWの電解槽のドイツでの許可取得と、スウェーデンのネプトゥヌス(Neptunus)ハブ提案は、グリーン水素がコンセプトから契約へと移行しつつあることを再確認させます。EUは2030年までに2,000万トンの再生可能水素を目指しており、洋上発電は優れた設備利用率を提供し、陸上の系統混雑を回避します。現在、北海プロジェクトのフィジビリティスタディでは、モジュール式500MW「ファクトリー・イン・ア・ボックス」コンセプトが標準となっています。洋上から水素への転換はまた、船舶グレードのアンモニアや環境配慮型鉄鋼原料を必要とする産業クラスターとも連動しており、ギガワット規模のアレイに対する長期電力購入契約を下支えする需要回廊を開きます。
大西洋・地中海サイトを解放する浮体式風力の商業化
浮体式基礎は、推定4,000GWのヨーロッパ沖合ポテンシャルを開放します。スペインの海洋計画は2030年までに最大3GWとなる19区域を確保しており、フランスは2024年に欧州初の商業規模浮体式入札を地中海で落札し、Ocean Windsの250MWプロジェクトが民間セクターの確信を示しています(2)。スペインのカナリア諸島における均等化エネルギーコスト(LCOE)が100〜135ユーロ/MWhであることから、浮体式は固定式モノパイルでは到達できない資源豊富なサイトでもすでにコスト競争力を有しています。プラットフォームの標準化、工業化された船体製造、およびハイブリッドムアリングシステムにより、2035年までにさらに30%のコスト削減が見込まれ、炭素価格調整前でも浮体式は浅水域モノパイルと同等のコストに達する見通しです。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響 | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| 次世代タービン向け重量物運搬船の供給不足 | -3.70% | 北海および新興市場に深刻な影響を与える世界全体 | 短期(2年以内) |
| 鉄鋼およびレアアース部品のサプライチェーンインフレ | -2.40% | 製造拠点に特に影響を与えるヨーロッパ全域 | 中期(2〜4年) |
| 長期にわたる許認可と沿岸景観への視覚的影響に対する反対 | -2.10% | ヨーロッパ全沿岸地域、特にドイツとイギリス | 中期(2〜4年) |
| 洋上系統の混雑と陸上揚陸地点の不足 | -1.80% | 北海諸国、バルト海地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
次世代タービン向け重量物運搬船の供給不足
世界で15MW超タービンを設置できる重量物運搬船は15〜20隻にすぎず、日当たり費用は2022年から2024年にかけて75%急騰し、10年前のLNGタンカー市場の逼迫状況を彷彿とさせます。既存の用船契約を持つ開発業者——Ørsted、RWE、Vattenfall——は複数年スロットを確保しており、新規参入者は奔走するか遅延を余儀なくされています。新造船の資金調達には4億米ドルを要し、3年かかる場合があります。船団ギャップを埋めるには合計148億米ドルの設備投資が必要です。それまでの間、スケジュール遅延はオークション入札の経済性を損なうリスクがあり、特に浮体式パイロットが船舶の利用可能性に依存するスペインなどの新興市場ではその影響が顕著です。
鉄鋼およびレアアース部品のサプライチェーンインフレ
特に鉄鋼基礎とレアアース永久磁石に関する重要な洋上風力部品のコスト上昇により、プロジェクトの投資コストは2024年初頭に3,523米ドル/kWに達し、以前のオークション価格前提で落札されたプロジェクトの経済的実行可能性が脅かされています。鉄鋼価格の変動はモノパイル基礎に大きな影響を与えており、洋上用途向けの特殊重板鋼は品質要件と限られたサプライヤーベースにより割高な価格が付いています。Ørstedと低排出鉄鋼のDillingerとの間の覚書(MOU)は、脱炭素化基準を満たしながら供給を確保しようとする業界の取り組みを示していますが、環境配慮型鉄鋼製造への移行は当初、従来の工程と比較してコストを55〜60%引き上げます。永久磁石発電機に不可欠なレアアース元素は供給集中リスクに直面しており、中国が世界の加工能力の80%を掌握しており、輸出規制がヨーロッパのタービン製造を混乱させる可能性があります。オランダの洋上風力目標未達の見通しはサプライチェーンの制約に一部起因しており、ドイツの北海産出量は系統インフラの制限が部品納入遅延を悪化させたことにより2023年に9%減少しました。業界の対応としては垂直統合戦略、地域サプライヤー育成プログラム、代替材料研究が挙げられますが、需要の成長がサプライチェーンの拡大能力を上回る中、短期的なコスト圧力は続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
風力エネルギーが再生可能エネルギー転換をリード風力エネルギーは2025年のヨーロッパ沖合エネルギー市場規模の82.60%を占め、2031年まで21.34%のCAGRを示しており、前商業段階にとどまる潮汐・波力パイロットをはるかに上回っています。最近の投入物価格の上昇にもかかわらず、その設置基盤は20年にわたる学習曲線、資金調達可能な実績履歴、および単位コストを引き下げる完全償却済みのサプライチェーンの恩恵を受けています。より広範な政策エコシステムがそのリードを支えています。北海諸国は海底権の付与を専用の系統整備と連動させており、開発業者は40ユーロ/MWh以下のCfD価格を確保し、市場リスクへのエクスポージャーを抑えています。大西洋の玄関口では技術的に有望ではあるものの、潮汐・波力技術は依然として高い均等化コストとOEMの競争の少なさという問題に直面しています。マガラネス・レノバブレス(Magallanes Renovables)の浮体式潮汐プラットフォームのような実証ユニットは45%の設備利用率を達成していますが、調達リスクを軽減するマルチソーシングが欠けています。海洋温度差発電(OTEC)プロジェクトは温暖な赤道水域に限定されており、ヨーロッパ水域は経済的に実行可能な範囲外となっています。その結果、ヨーロッパ沖合エネルギー市場は引き続き資本の大部分を風力整備に向けており、2031年までその優位性が固定化されています。
技術の広がりはまた、風力内の浮体式サブセグメントへの加速する転換を明らかにしています。スペイン、フランス、ポルトガルは、量産船体製造技術とモジュール式トップサイドアセンブリを組み合わせた浮体式プロトタイプと産業ロードマップを整合させ、今世紀半ばまでに100ユーロ/MWh以下の価格を目指しています。これらのコスト曲線は、港湾喫水制約を軽減する標準化されたアンカーシステムと軽量複合ブレードに依存しています。しかし波力・潮汐の支持者は系統バランス調整の特性に関して政策的注目を集め続けています。複数の政府がオークション設計に技術中立型のイノベーション枠を設け、2030年以降にニッチな再生可能エネルギーの市場シェアを5%に引き上げる可能性のある最低収入保証を提供しています。それまでの間、風力は成熟した運用・保守(O&M)契約体制と、貸し手を天候関連ダウンタイムから守る保険商品に支えられ、デフォルトの投資選択肢であり続けます。


注記: 全セグメントの個別シェアはレポートご購入後に閲覧可能です
水深別:
移行帯が最速の拡大をけん引水深60メートル超の海域に設置された設備が2025年のヨーロッパ沖合エネルギー市場の66.20%を占め、ドッガーバンクのような複数GW規模のプロジェクトが沖合の豊富な風況を活用しました。しかし、30〜60メートルの移行帯は2031年まで31.62%のCAGRを記録する見込みで、固定式基礎の経済性と向上した風力発電量が交差するスウィートスポットとして機能しています。開発業者はこの窓を利用して新型15MWタービンを導入しながら、浮体式基礎に必要なコストと技術的飛躍を回避しています。移行水深プロジェクトはまた、既存の船舶能力からも恩恵を受けており、従来型ジャックアップ船は深水域で直面する船底余裕の課題なしに基礎を設置できます。さらに、系統接続距離は管理可能な範囲にとどまり、ケーブル支出を抑制し送電損失を低減します。
政策設計がこのトレンドを増幅しています。複数の北海リースラウンドは、現在の船舶能力とOEMの供給制限に合わせてオークション面積を同期させるため、水深40〜55メートルのサイトを明示的に区分しており、業界の深水域への学習曲線を緩やかにするパイプラインを生み出しています。かつて初期の洋上風力にとって一等地であった水深30メートル未満の浅水域は、視覚的景観への影響や観光への影響を理由とする沿岸ステークホルダーからの反発に直面しています。それらの地域が飽和に近づくにつれ、既存モノパイルへのより高い支柱の利用によるリパワリングが主要な成長レバーとなっています。60メートル超の深水域は、浮体式下部構造が産業的成熟に達した後に再び勢いを取り戻すでしょうが、それまでの間、移行帯はヨーロッパ沖合エネルギー市場の数量面での主役であり続けます。
設備容量定格別:
タービンのスケールアップが市場の進化を加速5〜10 MWクラスのタービンは2025年のヨーロッパ洋上エネルギー市場において53.20%を占めており、これは実証済みの導入経済性と現在のジャックアップ船団との適合性を反映しています。しかし、15 MWを超える機種は2031年にかけて28.65%のCAGRで成長すると予測されています。15 MWタービン1基は8 MW機2基を代替でき、アレイケーブル長、基礎工事、O&M訪問回数を削減します。比較プロジェクトモデルでは、均等化コストの25〜30%削減がすでに実証されています。ダイレクトドライブ方式はギアボックスのメンテナンスを不要とし、設計寿命を30年に向けて延長します。
OEM間の競争がこの飛躍を後押ししています。Vestas、Siemens Gamesa、GE Vernovaはそれぞれ15〜17 MWのプロトタイプを型式認証プロセスに進めており、中国勢は輸出シェア獲得に向けて18〜20 MWへの加速を図っています。しかし、超大型ハードウェアは二次的な課題をもたらします。250 mを超えるロータ径はサッカーフィールドより長いブレードを必要とし、新たな物流回廊と工場の設置面積が求められます。北海およびバルト海沿岸の港湾整備は、容量定格シフトにおいて目に見えないながらも不可欠な要素であり、公共部門の補助金が地域の製造競争力を維持するための岸壁強化に充当され始めています。
注目を集めているものの、10〜15 MWクラスは15 MW超の機種における未実証の機械的負荷を懸念する資金提供者とって安心できる領域です。技術リスクをヘッジする開発事業者は、中規模タービンの一部と少数の最先端機種を組み合わせることが多く、融資者のリスク許容度を高めながら一定の規模の効率性を確保しています。時間の経過とともに、経験曲線が15 MW超の信頼性指標を標準化し、その後この定格帯がヨーロッパ洋上エネルギー市場のデフォルト仕様となることが期待されています。

注記: 全セグメントの個別シェアはレポートご購入後に閲覧可能です
地域分析
ヨーロッパ洋上エネルギー市場
英国は2025年においてもヨーロッパ洋上エネルギー市場の中心地であり続け、11 GWの稼働容量と固定式および浮体式の両アーキタイプにわたる100 GWのパイプラインを背景に、44.30%の市場シェアを保持している。2.9 GWのホーンシー3やドッガーバンク複合施設の多段階開発などのプロジェクトは、段階的開発戦略がサプライチェーンのピークを平準化し、地域の製造業雇用を維持する方法を示している。ドイツ、オランダ、デンマークは、北海エネルギー協力目標の調整を通じてさらに35.40%を加えているが、2023年にはグリッドの混雑によりドイツの発電量が9%削減され、洋上バックボーンの整備という並行課題が浮き彫りになった。ノルウェーは石油・ガス分野の実績を活し、Equinorのハイウィンド・タンペンのような浮体式プロジェクトを推進している。同プロジェクトは世界最大の浮体式アレイであり、石油プラットフォームに直接電力を供給することで、脱炭素化が困難なセクターのモデルケースとなっている。
南ヨーロッパは突出した成長の物語を提供している。スペインは2031年にかけて23.08%という最速のCAGRを記録しており、海洋空間計画が19の浮体式ゾーンを指定し、2025年に予定される初の競争入札が規制上の道筋を開いている。大西洋の風速、深水大陸棚の縁辺部、そして漁場との競合が少ないことが、スペインの浮体式パイプラインに対し、混雑した北海の浅海域と比較したコスト優位性をもたらしている。フランスも加速しており、複数年スケジュールに組み込まれた10 GWの入札が、地中海における固定式および浮体式の両コンセッションをすでに落札している。イタリアとポルトガルはこれに続き、太陽光・風力のハイブリッドゾーンを活用して港湾整備のリスクを低減し、地域の鉄鋼製造クラスターを活性化させている。
バルト海およびアドリア海上エネルギー市場
バルト海は周辺的な存在から成長の極へと変貌しつつある。ポーランド、スウェーデン、フィンランドは、地政学的緊張を背景としたカーボンニュートラル義務とエネルギー安全保障の優先事項に後押しされ、Ørsted-PGEの1.5 GWバルティカ2やVattenfallの2.5 GWコルスネス構想などのギガワット規模の複合プロジェクトを共同で推進している。さらに東方では、クロアチアなどアドリア海の新興市場が初の区画入札を実施しており、先行参入者に対して優遇的なグリッド割当と簡素化されたライセンス手続きを提供している。この地理的多様化は、気象リスクを分散し、単一海域への依存を低減し、港湾・ヤード施設間の競争を促進することで、ヨーロッパ洋上エネルギー市場全体を下支えしている。
規制環境
欧州の洋上エネルギー整備は、産業政策とともに、より厳格な環境規制と国境を越えた送電網規則によってますます形作られている。英国では、生息地及び種の保全(洋上風力)(改正等)規則2026が2026年5月21日に施行され、環境影響を完全に回避できない場合の洋上風力プロジェクトに対する補償措置に関するより明確な義務を規定した。EUレベルでは、ENTSO-Eを通じて洋上送電計画の正式化が進められており、EU全体の10年間ネットワーク開発計画(TYNDP)2026の一環として、海域単位の洋上ネットワーク開発計画を策定する権限が与えられ、洋上送電回廊の連携及び接続順序の調整を支援している。
産業及び入札設計に関する指針も、非価格基準と連携パイプラインへとシフトしている。エネルギー大臣ハンブルク宣言(2026年)は、ネットゼロ産業法(NZIA)の実施において非価格基準を活用することを強調しており、最低要件や検証手法を含め、これらはオークションの評価、地域サプライチェーンの資格認定、洋上風力調達における持続可能性要件に影響を与え得る。並行して、EU加盟国及び欧州委員会は、TEN-Eの枠組みの下、統合洋上送電回廊のための共同投資枠組みとコスト分担に関する指針を更新しており、単一国による放射状接続からより統合された洋上送電網開発への移行を後押ししている。
競争環境
市場集中度
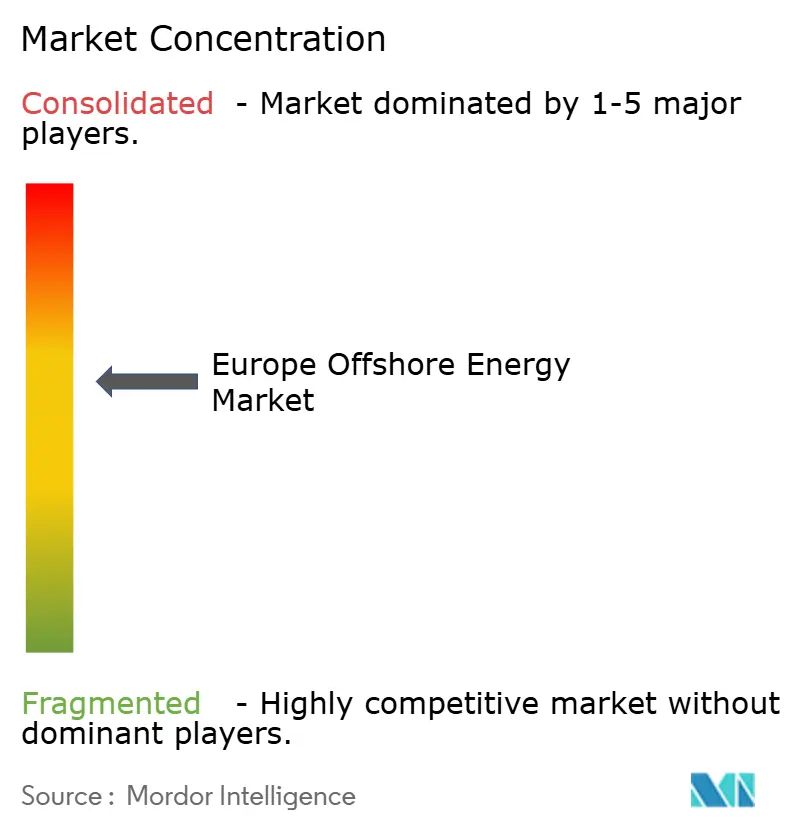
市場構造は階層的ヒエラルキーに偏っています。Ørsted、RWE、Equinor、Vattenfallが上位層を形成し、稼働中、建設中、または承認済み段階で40GWを超える垂直統合型ポートフォリオを保有し、調達力と船舶アクセスの優位性を持っています。これらの戦略は、サプライチェーン統合にますます軸足を置いています。Ørstedの鉄鋼調達契約(Dillinger社との低炭素重板契約)が低炭素重板鋼を確保する一方、RWEのノルゲス銀行投資管理(Norges Bank Investment Management)との合弁事業は、国家的な脱炭素化目標に沿ったパーシェント資本を引き込んでいます(3)。Equinorは炭化水素分野の知見を浮体式風力ムアリングに展開し、Vattenfallは電力を環境配慮型水素契約とバンドルする陸上から洋上への統合型電力購入契約(PPA)提供を活用しています。
中間層のプレーヤー——TotalEnergies、Shell、Iberdrola、SSE Renewables、Statkraft——はバランスシートの厚みを活かしつつも、再生可能エネルギーと既存事業のバランスを取っています。これらは長期的なキャッシュフローを求めるインフラファンドや年金資本とパートナーシップを組むことが多く、たとえばØrstedは2024年にイギリスの4つの洋上風力発電所の12.45%の持ち分をBrookfieldに17億4,500万英ポンドで売却し、新たな成長のための資本を還流させました。Ocean WindsやPrinciple Powerのような浮体式専門企業は独自のプラットフォームを持ち、開発コンソーシアムにライセンス供与することでニッチを確立しており、Parkwindのような地域の独立系事業者は官民連携を通じて地元コンテンツの優位性を確保しています。
競争の激しさは船舶調達、ブレード製造、HVDC輸出システムで高まっています。Aker SolutionsとSiemens Energyは2025年初頭に2.8GWのノーフォーク・バンガード(Norfolk Vanguard)建設事業の完全着工通知を受領し、メガプロジェクトのリスク軽減におけるEPCコントラクターの役割を示しました。一方、SaipemとSubsea7の「Saipem7」への合併により、船団プーリングによる規模の経済を通じて一日当たりの船舶コストを低下させる可能性を秘めた、430億ユーロのバックログが設置分野に加わります。全体として、ヨーロッパ沖合エネルギー市場は規模、技術パートナーシップ、および早期の空間計画への関与を重視しており、船舶スロットやタービン供給契約を持たない参入者は高い参入障壁に直面しています。
ヨーロッパ沖合エネルギー産業リーダー
-
Siemens Gamesa Renewable Energy SA
-
Vestas Wind Systems AS
-
Hydroquest
-
Ørsted AS
-
E.ON SE.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ洋上エネルギー市場 このレポートでカバーされる企業
- Siemens Gamesa Renewable Energy SA
- Vestas Wind Systems AS
- GE Vernova (GE Renewable Energy)
- Nordex SE
- HydroQuest
- MHI Vestas Offshore Wind
- Hitachi Energy
- Orsted AS
- SSE Renewables
- Equinor ASA
- Iberdrola SA
- RWE Renewables GmbH
- EDF Renewables
- E.ON SE
- Copenhagen Infrastructure Partners
- Ocean Winds (EDP x Engie)
- TotalEnergies Renewables
- Shell New Energies
- Statkraft AS
- Northland Power Inc.
市場機会と将来展望
北海における入札パイプラインの規模とタイミングに見合う、連携したサプライチェーン及び港湾能力に大きな空白領域が存在する。北海サミット2026では、北海諸国向けの洋上風力共同投資協定が発表され、参加各国間での政府支援、サプライチェーン拡大、及び人材育成の調整を目指している。同協力枠組みでは、2031年から2040年にかけての安定した入札パイプラインの維持と、各国の入札スケジュール及び建設計画を整合させるためのNSEC入札ツールのさらなる活用にも言及されており、洋上プロジェクトの日程に紐づく港湾、大型輸送物流、及び連続製造投資に対するより明確な稼働機会が生まれている。
機会は、計画義務及び回廊コスト分担が実行段階に入っている洋上送電インフラにも集中している。TYNDP 2026の枠内でENTSO-Eに課された海域単位の洋上ネットワーク開発計画策定の要件、及び統合洋上送電回廊に関する共同投資とコスト配分に関するTEN-E整合作業は、HVDC送電システム、洋上変電所、及び多端子連系パッケージの対象範囲を拡大している。OEM側では、欧州プロジェクトにおける15MW級プラットフォームの継続的な発注が、欧州のブレード、ナセル、及び基礎製造能力に対する需要の見通しを提供しており、最近のタービン供給契約及びプロジェクト建設のマイルストーンは、より少数かつ高出力の機種へのシフトを裏付け、専門的な製造、設置、及びO&M能力に価値を集中させている。
最近の産業開発事情 ヨーロッパ洋上エネルギー市場
- 2026年6月:Siemens Gamesa Renewable Energy SAは、RWEの英国海域のSofia洋上風力発電所において、SG 14-222 DD風力タービン100基の設置を完了した。このマイルストーンは、欧州における大容量タービンの導入を示すものであり、英国北海洋上風力ポートフォリオの規模拡大及びプロジェクト実行の迅速化を支援する。
- 2026年2月:RWEとVestasは、Vanguard West洋上風力発電所向けのタービン供給契約に合意した。この取り決めは、英国の大規模洋上風力容量に対する長期的なタービン供給体制へのコミットメントを強化するものである。
- 2026年2月:Vestas Wind Systems A/Sは、英国のNorfolk Vanguard West洋上風力プロジェクト(1,380MW)向けに、V236-15.0MWタービン92基を含む確定発注を獲得した。この契約は、英国のマルチギガワット規模の洋上風力開発を実現する上でのVestasの役割を強化し、プロジェクトの経済性と規模を支える。
ヨーロッパ洋上エネルギー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ヨーロッパ洋上エネルギー市場は、ヨーロッパ海域における洋上発電プロジェクトに追加された設置済みおよびパイプライン容量として定義され、ギガワット単位で測定され、主要技術およびプロジェクトタイプ別に追跡されます。
調査範囲の除外事項:陸上電力資産、石油・ガスの洋上上流活動、電力価格やEPC契約額などの収益のみの指標は除外されます。
セグメンテーション概要
- 技術別
- 風力エネルギー
- 潮汐・波力エネルギー
- 海洋温度差発電(OTEC)
- その他の技術
- 水深別
- 0〜30メートル(浅水域)
- 30〜60メートル(移行帯)
- 60メートル超(深水域)
- 設置タイプ別(定性的分析のみ)
- 固定式基礎(モノパイル、ジャケット、重力式を含む)
- 浮体式プラットフォーム(セミサブマーシブル、スパーブイ、テンションレッグプラットフォーム)
- コンポーネント別(定性的分析のみ)
- タービン
- 下部構造と基礎
- 電気インフラ
- 海底ケーブル
- ムアリング・アンカリングシステム
- 制御・監視
- 設備容量定格別(タービン出力)
- 5MW以下
- 5〜10MW
- 10〜15MW
- 15MW超
- 地域別
- イギリス
- ドイツ
- オランダ
- デンマーク
- ノルウェー
- フランス
- ベルギー
- スウェーデン
- アイルランド
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、プロジェクト全体像の設定と、政策目標、入札活動、および国別洋上建設状況の一貫した把握のために活用されました。欧州委員会(REPowerEUおよび洋上再生可能エネルギー戦略を含む)、ユーロスタットのエネルギー統計、および入手可能な国家送電系統運用者の系統計画などの公開情報源を参照しした。
モデルを実際の導入進捗に基づかせるため、WindEurope、IEAのデータセットおよびコメンタリー、ならびにEU海事出版物からの海洋エネルギー参考資料などの機関からの最新情報も確認しました。企業の年次報告書、投資家向けプレゼンテーション、およびプレスリリースは、プロジェクトのタイムラインと竣工に関する注記の検証に使用されました。必要に応じて、企業財務・インテリジェンスに特化した有料サブスクリプション、特許データベース、および選定コンポーネントの輸出入記録を補完的に活用しました。ここに記載されているデスクソースは例示であり、網羅的なものではなく、収集、クロスチェック、および明確化のために他の多くの公開資料も参照しました。
一次インタビューおよびサーベイ
一次調査は、許認可、系統接続、および入札結果が急速に変化する可能性があることから、主要なヨーロッパ洋上市場における容量パイプラインと期日通り納入の確率を検証することに重点を置きました。開発事業者、コンポーネントサプライチェーン参加者、サービスプロバイー、およびインフラ関係者と意見交換を行い、そのフィードバックはヨーロッパ全体の竣工時期および技術採用の前提条件の精緻化に活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:19% |
| 中位層:46% | 部門・ユニットリーダー:22% |
| 中小規模プレイヤー:21% | マネージャー:59% |
市場規模算定と予測
規模算定は、発表された国家目標、入札落札量、および系統接続計画を各主要国の年間設置可能容量パスに変換し、地域合計に集約するトップダウンアプローチを用いて構築されました。アウトプットが政策主導のみにならないよう、国別プロジェクトパイプラインのサンプリング、典型的なタービン定格出力トレンドの確認、および公開情報で確認可能なサプライヤーの納入能力シグナルとの照合を含む選択的なボトムアップ検証も実施しました。
本市場の主要インプットには、洋上リースおよび入札落札量、予想される竣工年のずれ、系統および港湾の準備状況の手がかり、水深帯別の典型的なプロジェクト規模、ならびに洋上風力と新興海洋技術間の技術ミックスの変化が含まれます。小規模地域でデータが不完全な場合、海岸線アクセス、過去の洋上建設率、および確認済みプロジェクト発表に基づく同等国比率を適用してギャップを補完しました。
予測にはシナリオ分析を使用し、ベースケースは最も再現性の高いドライバーである入札頻度と系統の利用可能性に基づいて設定し、ボトルネックおよび再入札の可能性に関する専門家のフィードバックを通じて調整しました。前提条件は、入手困難な商業データに依存することなく毎年見直せる水準に維持しました。
データ検証と更新サイクル
アウトプットは、公開統計で報告された年別洋上容量追加、国別プロジェクト状況トラッカー、および既知の入札スケジュールと系統納入マイルストーンとの整合性などの独立したシグナルと照合して確認されました。ある国で許認可の実態やサプライチェーンの準備状況と整合しない急増が見られた場合、ドライバーを再確認し、追加検証後に前提条件を修正しました。
最終承認前に、モデルとナラティブは複数のアナリストレビューを経て、異常な差異はより深い検証のためにフラグが立てられます。レポートは毎年更新され、主要な入札ラウンド、政策の転換、または大規模なプロジェクト遅延などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終レビューを実施し、数値が最新の動向を反映していることを確認します。
Mordor Intelligenceのヨーロッパ洋上エネルギー市場推計と他の公表推計との比較
ヨーロッパにおける洋上エネルギーの公表推計は、常に同じ範囲を測定しているわけではなく、単位の選択だけでも解釈が変わる可能性があるため、しばしば一致しません。収益を報告するソース、年間追加量を報告するソース、設置済みベース合計を報告するソースがあり、基礎となる開発トレンドが類似していても結果が大きく異なって見える場合があります。
主要なギャップの要因は、洋上エネルギーとして何がカウントされるかにもあります。一部の推計は洋上風力のみに焦点を当て、潮力、波力、またはその他の海洋技術を除外しており、EU加盟国のみを対象としてよりいヨーロッパを含まない場合もあります。タイミングも結果に影響を与える可能性があり、入札後または大規模な系統遅延後のパイプライン更新により、複数ギガワットの量が年度間で移動することがあります。系統接続状況の確認と入札落札記録は、Mordor Intelligenceの推計を予測期間内に現実的に竣工可能な容量に結びつけるために使用される2つの根拠です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.05 トリリオン 米ドル(2025年) | |
| 業界団体A | 0.06 トリリオン 米ドル(2025年) | GW当たりの平均プロジェクト価値をより高く想定した収益代替換算を使用しており、主に洋上風力を反映しているため、技術ミックスがより広い場合に合計を過大評価する可能性があります。 |
| 業界誌B | 0.04 トリリオン 米ドル(2026年) | 近期竣工容量のみを追跡し、保守的なずれを適用しているため、落札済みプロジェクトが計上年度から外れ、表示される市場規模が縮小します。 |
公表値の幅は、主に単位換算の選択、国別カバレッジ、およびパイプラインの成熟度をカウント前にどれど厳密にスクリーニングするかによって説明されます。落札、系統準備状況、および竣工確率などの追跡可能なシグナルにモデルを固定することで、最終的な数値は計画に実用的なものとなり、新たな入札やプロジェクトのマイルストーンが発生するたびに繰り返し可能な方法で更新できます。
レポートで回答される主な質問
2031年のヨーロッパ沖合エネルギー市場の予測規模はどのくらいですか?
ヨーロッパ沖合エネルギー市場規模は2031年までに135.79GWに達し、予測期間(2026〜2031年)に20.16%のCAGRで拡大する見込みです。
現在、ヨーロッパで最大の洋上設置容量シェアを持つ国はどこですか?
イギリスは2025年のヨーロッパ沖合エネルギー市場シェアの44.30%をリードし、11GW超の稼働設備を有しています。
15MW超タービンが洋上風力経済にとってゲームチェンジャーとみなされる理由は何ですか?
大型タービンはメガワット当たりの基礎数と電気的接続数を削減し、設備利用率を70%近くに押し上げ、8MWモデルと比較して均等化コストを最大30%引き下げます。
浮体式風力技術は将来のヨーロッパにおける設置にどのような影響を与えますか?
浮体式基礎は大西洋・地中海の深水域を解放し、推定4,000GWのポテンシャルをもたらします。固定式基礎ソリューションとのコスト同等性は2035年までに達成される見込みです。
近期の洋上建設に対する主な制約要因は何ですか?
次世代タービン向けの重量物運搬船の不足と鉄鋼・レアアース材料のインフレが最も差し迫ったボトルネックの2つであり、合わせて予測CAGRを約6%削減する見込みです。