
組み込みセキュリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
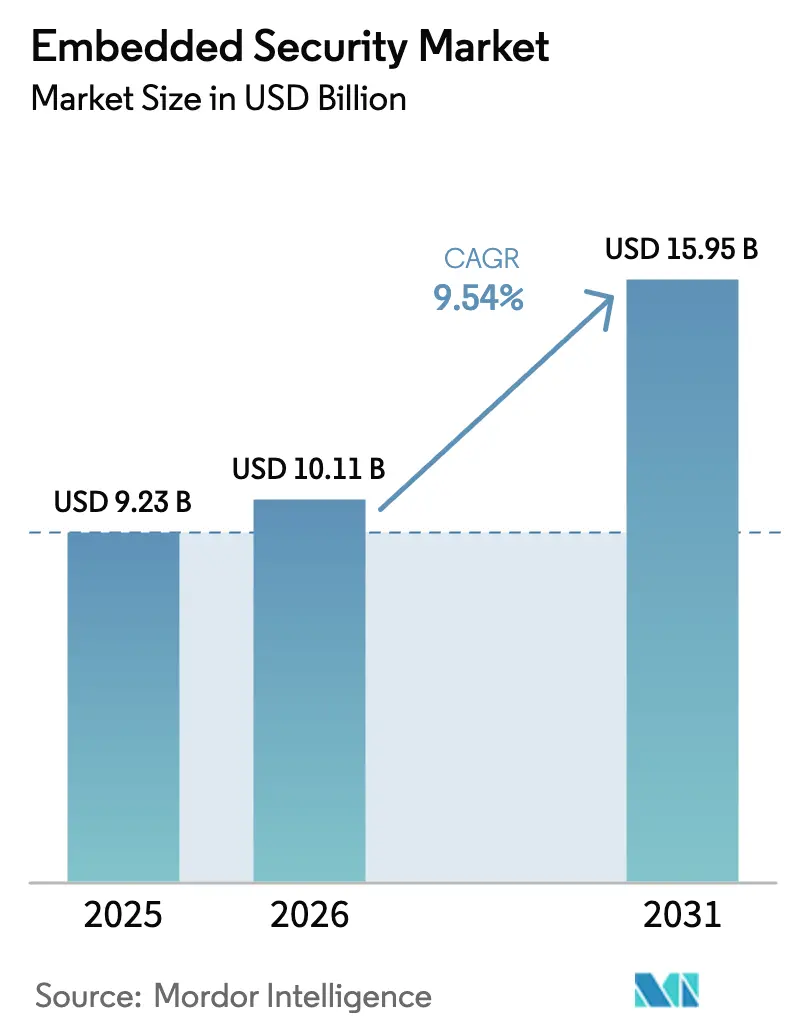
| 市場規模 (2026) | 10.11 十億米ドル |
| 市場規模 (2031) | 15.95 十億米ドル |
| Growth Rate (2026 - 2031) | 9.54 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる組み込みセキュリティ市場分析
組み込みセキュリティ市場規模は、2025年の92億3,000万USD、2026年の101億1,000万USDから、2031年までに159億5,000万USDへと拡大する見込みであり、2026年から2031年にかけてCAGR 9.54%を記録すると予測されています。データ主権規制の強化、欧州連合のサイバーレジリエンス法、および国連規則155号により、ハードウェアルートオブトラストの採用は任意の安全策から設計上の必須要件へと転換し、特にコネクテッドビークルや産業用コントローラー内のエッジデバイスにおいてその傾向が顕著です。自動車の電動化により車両あたりの電子制御ユニット数が3倍に増加し、シリコンコンテンツが拡大する一方で攻撃対象領域も拡大しています。クラウドHSMインスタンスは企業が弾力的なキャパシティを好むことから引き続き増加していますが、同じ顧客がデータローカライゼーション法令への対応のためにセキュアエレメントをローカルに組み込んでいます。需要はまた、FIDOパスキー、eSIMプロビジョニング、および耐量子暗号パイロットの普及を反映しており、これらはいずれもハードウェアベースの認証情報ストレージの重要性を高めています。アジア太平洋地域が製造キャパシティの中核を担う一方、中東のスマートシティ建設は同地域を最も急速に拡大する地域としています。
主要レポートのポイント
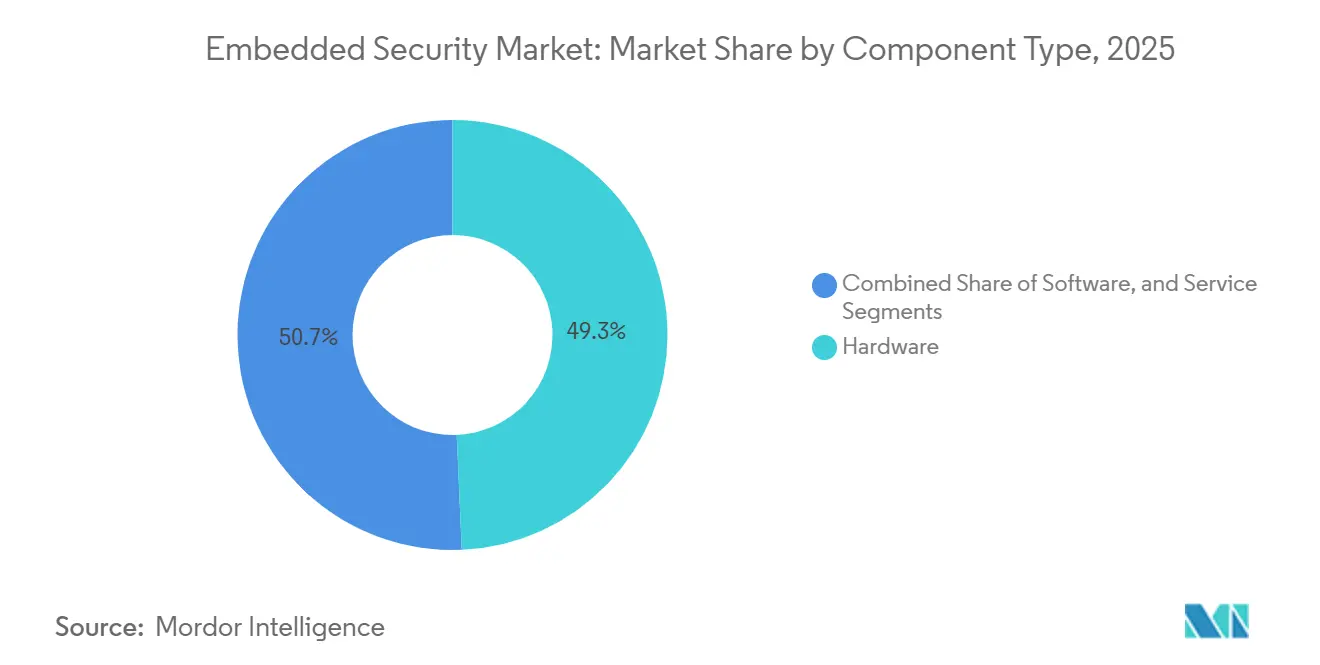
- コンポーネントタイプ別では、ハードウェアが2025年の組み込みセキュリティ市場シェアの49.32%を維持した一方、サービスは2031年にかけて最高のCAGR 11.42%を記録しました。
- 展開形態別では、クラウドが2025年の収益シェアの57.52%をリードし、2031年にかけてCAGR 12.62%で拡大しています。
- アプリケーション別では、決済が2025年の組み込みセキュリティ市場規模の36.64%を占め、認証は2031年にかけてCAGR 10.64%が見込まれています。
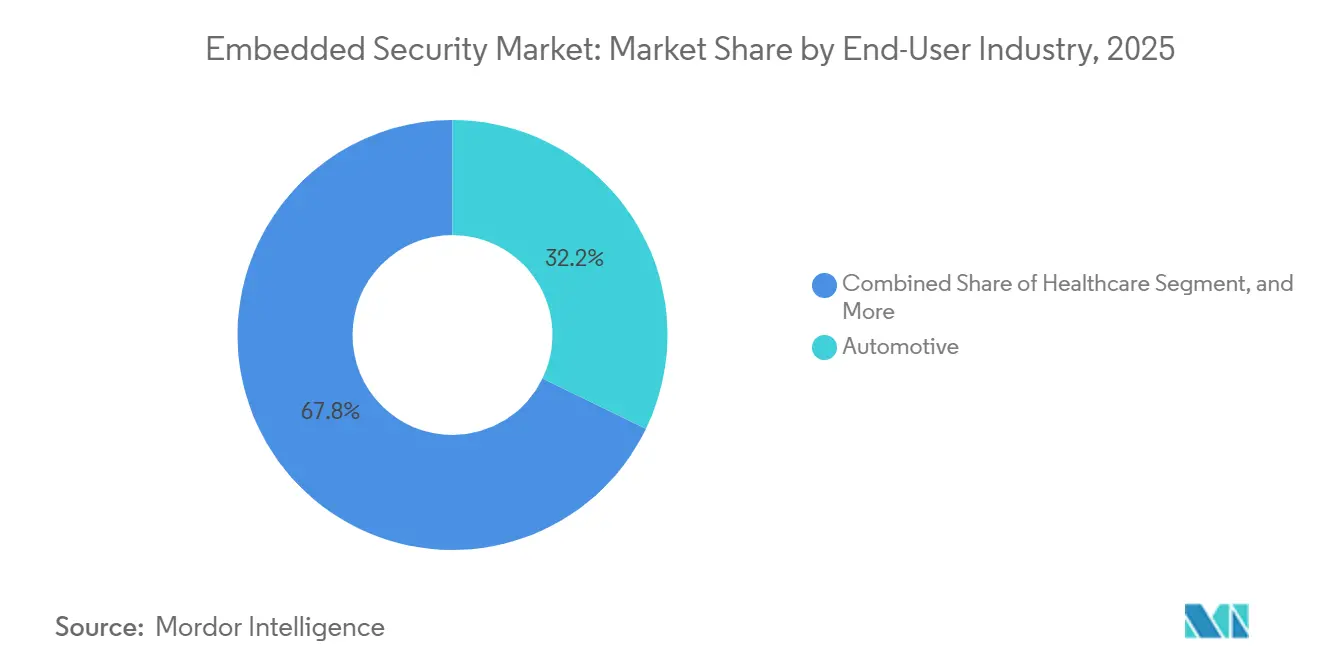
- エンドユーザー産業別では、自動車が2025年需要の32.18%を占め、ヘルスケアは2026年から2031年にかけてCAGR 10.22%で拡大すると予測されています。
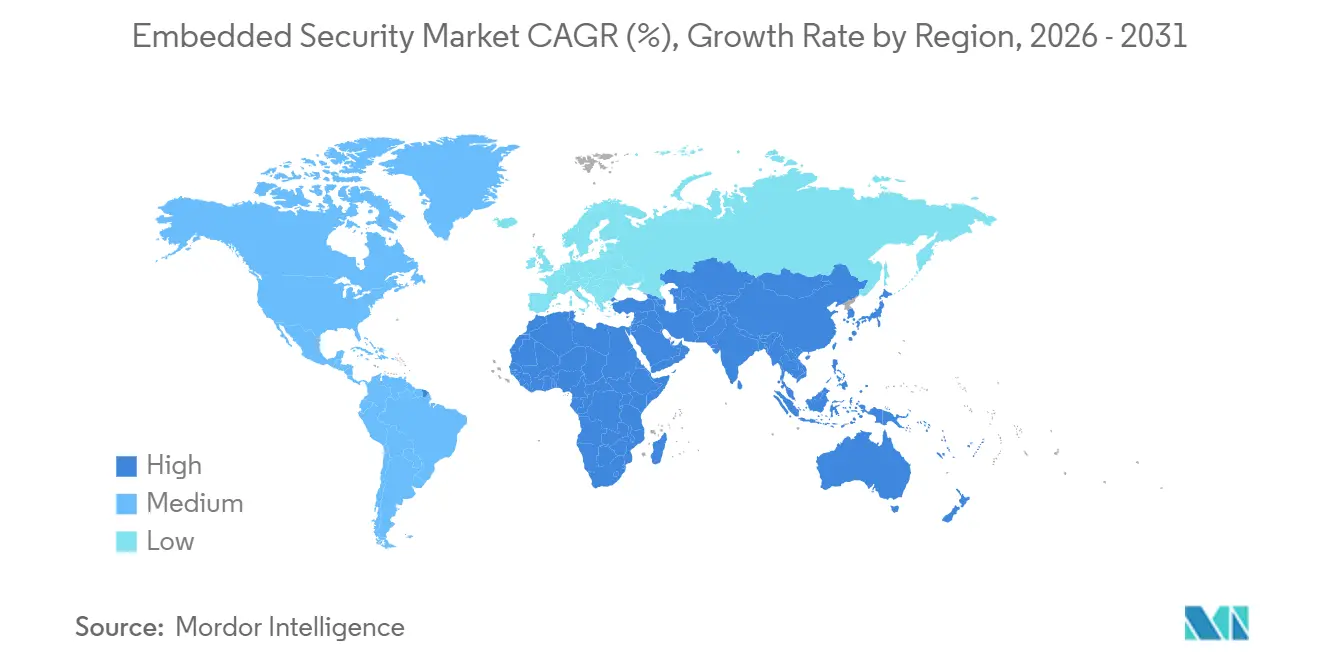
- 地域別では、アジア太平洋が2025年の収益シェアの40.42%を占め、中東は2031年にかけて最速のCAGR 11.52%が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル組み込みセキュリティ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車ECUにおける急速な電動化とADAS採用 | +2.1% | 欧州、中国、北米 | 中期(2〜4年) |
| カードおよびPOS端末に対するEMVCoのコンタクトレス決済義務化 | +1.8% | 欧州およびアジア太平洋 | 短期(2年以内) |
| スマートホームおよび産業環境におけるIoTエッジノードの拡大 | +1.6% | アジア太平洋が中核、北米・欧州への波及 | 中期(2〜4年) |
| 長寿命コントローラー向け耐量子暗号移行ロードマップ | +1.3% | 北米およびEU、アジア太平洋でパイロット実施 | 長期(4年以上) |
| ハードウェアルートオブトラストを義務付けるEUサイバーレジリエンス法 | +1.5% | 欧州、中東およびアジア太平洋への波及 | 短期(2年以内) |
| セキュアエレメント需要を生み出すデジタルバッテリーパスポート | +1.2% | 欧州、中国および北米での普及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自動車ECUにおける急速な電動化とADAS採用
バッテリー電気プラットフォームは最大100個の電子制御ユニットを統合しており、それぞれがセキュアブート、暗号化ファームウェアアップデート、および認証済みOTAパッチをサポートすることが義務付けられています。Infineonは、Tier-1サプライヤーがバッテリー管理およびゾーナルアーキテクチャにAURIX TC4xデバイスを組み込む中、自動車セキュリティコントローラー収益が年率18%成長したことを確認しました。[1]Infineon Technologies、「2024年度アニュアルレポート」、infineon.com TeslaのHardware 4のような集中型コンピューティング設計は暗号処理ワークロードを集約し、車両あたりのシリコン価値を高めています。先進運転支援センサーはイーサネットバックボーン上で安全性に関わるデータを交換するため、OEMは侵入検知ファームウェアを備えたセキュアゲートウェイを挿入しています。StellantisとSTMicroelectronicsは、専用セキュアエレメントを組み込んだ車両対グリッドモジュールを共同開発しており、双方向充電がキャビン外にまでセキュリティを拡張することを示しています。
カードおよびPOS端末に対するEMVCoのコンタクトレス決済義務化
EMVCoのコンタクトレスカーネル3.0は、2025年1月以降に出荷される新しい決済端末に対してリレーアタック対策と生体認証の実装を義務付けており、NFCコントローラーを備えたデュアルインターフェースセキュアエレメントの採用を促しています。Mastercardは欧州でのコンタクトレス普及率78%、アジア太平洋で65%を報告しており、北米は42%にとどまりハードウェア更新の余地が大きい状況です。[2]Mastercard、「2024年度フォーム10-K年次報告書」、mastercard.com PCI PTS 7.0は同時に物理的改ざん防止規則を強化し、端末ベンダーを汎用プロセッサから認定セキュアチップへと移行させています。NXPはインドのRuPayカード展開とブラジルのPix拡大を背景に、セキュア決済IC収益が四半期比12%増加しました。組み込みセキュアエレメントはeSIM対応スマートフォンのトークン化ウォレットも支えており、このセグメントは2024年に12億台を出荷しました。
スマートホームおよび産業環境におけるIoTエッジノードの拡大
Matter認定デバイスは2024年9月までに500モデルを超え、それぞれがセキュアエレメント内にオンボーディングキーを保存し、暗号化されたThreadおよびWi-Fiセッションを保証しています。[3]Mastercard、「2024年度フォーム10-K年次報告書」、mastercard.com 産業ベンダーはIEC 62443への準拠のため同様のトレンドを反映しており、SiemensはTPM 2.0モジュールを新しいSIMATIC S7-1500 PLCに統合し、クラウド分析への暗号化リンクを実現しています。ハードウェアに根ざしたアイデンティティはサイバー保険の適格性を高め、コンプライアンス監査を削減し、2〜5 USDのコンポーネントプレミアムを相殺します。AWS IoT Device Defenderはハードウェア検証済みエンドポイントに対して割引ティアを提供し、好循環を生み出しています。
長寿命コントローラー向け耐量子暗号移行ロードマップ
NISTは2024年8月にFIPS 203、204、および205アルゴリズムを最終化し、2040年代まで安全性を維持しなければならないコントローラーの再設計を促しました。InfineonのOPTIGA Trust M MTRおよびQualcommのQCC730オーディオSoCはすでに古典・量子ハイブリッド鍵交換を統合しています。トレードオフはコードの肥大化とクロックサイクルの増加であり、OEMをより大きなSRAMを備えたCortex-M33コアへと誘導しています。米国連邦機関は2025年までに暗号システムの棚卸しを行う必要があり、量子安全要件が請負業者や公益事業者へと波及しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コスト重視のIoTにおけるコモディティマイクロコントローラーとの高い平均販売価格差 | -1.4% | グローバル、アジア太平洋のコンシューマーIoTで顕著 | 短期(2年以内) |
| 垂直市場間での標準の断片化(GlobalPlatformとTCGの競合) | -0.9% | グローバル、主要地域での規制上の乖離 | 中期(2〜4年) |
| 適格ソースを制限するサプライチェーンの「ゴーストファウンドリー」リスク | -0.7% | 北米および欧州の防衛市場 | 中期(2〜4年) |
| セキュアエレメントファームウェア検証スキルセットの不足 | -0.6% | グローバル、ヘルスケアおよび産業分野で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コスト重視のIoTにおけるコモディティマイクロコントローラーとの高い平均販売価格差
セキュアMCUのコストは1.50〜3.00 USDであるのに対し、汎用品は0.30〜0.50 USDであり、このプレミアムがコンシューマーIoTの粗利益を圧迫しています。Arm TrustZoneを統合したSTM32L5およびSTM32U5デバイスが利用可能であるにもかかわらず、スマートホームアクセサリーでのアタッチ率は25%未満にとどまっています。より高い静止電流はバッテリー寿命を最大30%短縮します。MicrochipのPIC32CM LS00は0.85 USDの価格でギャップを縮小していますが、それでも製品の再認証を強いられます。
垂直市場間での標準の断片化
決済および通信エコシステムはGlobalPlatformを採用する一方、自動車およびPC供給業者はTrusted Computing GroupのTPM 2.0に依存しており、シリコンロードマップが断片化しています。NXPのようなベンダーはA71CHセキュアエレメントと個別TPMの両方を維持しなければならず、在庫と認定費用が重複しています。中国のSM2/3/4アルゴリズムの義務化により地域固有のバリアントが追加され、ボリュームがさらに分散しています。FIDOアライアンスのDevice Onboardはギャップを埋めることを目指していますが、2024年末時点で認定製品は50未満にとどまっていました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネントタイプ別:移行の複雑さによりサービスがハードウェアを上回る
2025年の組み込みセキュリティ市場規模においてハードウェアは総収益のほぼ半分に達しましたが、組織が12〜18ヶ月のコモンクライテリア評価に直面する中、サービスはより速いペースで成長しています。成熟した決済およびSIMセグメントではハードウェアマージンが圧縮される一方、耐量子暗号対応セキュアエレメントとTPMは絶対収益を堅調に維持しています。静的アナライザーや鍵管理ミドルウェアなどのソフトウェアツールは、かつてターンキーファームウェアが優位であったギャップを埋め、OEMが知的財産を保持できるよう支援しています。
サービスの成長は、サイドチャネル専門家と認定評価者の不足を反映しており、コンサルティングの日当が2,000 USDを超えています。Thales、Rambus、およびSynopsysは現在、ライフサイクル管理、認定成果物、およびセキュリティ監査を定期的なパッケージにまとめており、シリコン販売とサブスクリプションの境界を曖昧にしています。サービスとしてのプラットフォーム提供が成熟するにつれ、組み込みセキュリティ市場はチップ、ファームウェア、およびクラウドダッシュボードを単一契約にまとめたハイブリッド収益モデルをより多く受け入れています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


アプリケーション別:パスワードレスログインの普及により認証が勢いを増す
決済は2025年の組み込みセキュリティ市場において収益の36.64%を占めて依然としてリードしていますが、フィッシング耐性パスキー義務化に支えられた認証は二桁成長の軌道を描いています。政府およびサイバー保険会社は単一要素ログインへのペナルティを強化しており、企業はFIDO2ハードウェアトークンとデバイスバインドキーの採用を進めています。コンテンツ保護ハードウェアは、スタジオが信頼実行環境内のソフトウェアベースのマルチDRMへと移行するにつれて安定化しており、レガシーセットトップボックスへの需要が縮小しています。
認証の台頭は、管理コンソールにパスキーを要求するクラウドプロバイダーや、電子医療記録への多要素アクセスを求める医療改革によって増幅されています。この移行は、古典鍵と格子ベース鍵の両方を保存できるハードウェアと整合しており、投資の将来性を確保しています。その結果、認証に関連する組み込みセキュリティ市場規模は、特にコンタクトレス普及が遅れている地域において、今十年の終わりまでに決済との差を縮める見込みです。
エンドユーザー産業別:FDA指針によりヘルスケアが加速
自動車は2025年収益の32.18%を占め、深いECU普及を反映していますが、プレミアムモデルが飽和に達するにつれて成長は鈍化しています。対照的にヘルスケアは、規制当局がネットワーク接続されたポンプ、人工呼吸器、および画像診断システムに対して暗号化デバイスアイデンティティを推進する中、最速のCAGR 10.22%を記録しています。組み込みセキュアエレメントはリコールリスクを低減し、暗号化されたOTA治療調整をサポートし、デバイスあたりのシリコン価値を高めています。
フラッグシップスマートフォンはほぼ100%のアタッチ率でセキュアエンクレーブを統合していますが、バジェット端末やスマートホームアクセサリーはコスト圧力にさらされたままです。通信インフラは5G基地局にハードウェアルートオブトラストを採用していますが、長い資本更新サイクルが成長を抑制しています。防衛および宇宙ペイロードは最高の平均販売価格を支払いますが、輸出規制がボリュームを制限し、組み込みセキュリティ産業内でのシェアを小さく保っています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
展開形態別:クラウドが優勢でありながらオンプレミスゲートウェイと共存
クラウドオプションは2025年に57.52%のシェアを占め、CAGR 12.62%を記録しており、即時プロビジョニングと弾力的なキャパシティによって牽引されています。Amazon、Microsoft、およびGoogleはそれぞれFIPS 140-3レベル3 HSMインスタンスを展開し、かつてデータセンターアプライアンスを好んでいた規制対象セクターを引き付けています。それでも、自動車工場や決済ネットワークスイッチは、ルートキーセレモニーと超低レイテンシ運用のためにオンプレミスHSMを引き続き使用しています。
ファームウェア署名はオンプレミスで行われる一方、配布と証明書ローテーションはクラウドに移行しています。このデュアルモデルは、クラウド収益が加速する中でも組み込みセキュリティ市場が物理的な保管庫向けのハードウェアモジュールを引き続き販売する理由を説明しています。ベンダーは現在、両方の領域でシームレスに動作するトークンをバンドルすることで差別化を図り、顧客のロックインを強化しています。
地域分析
アジア太平洋は2025年の組み込みセキュリティ市場収益の40.42%を占めました。台湾と韓国は最先端のセキュアエレメントウェーハを供給する一方、中国の多層保護スキームは国内暗号IPを義務付け、国内需要を押し上げています。その規模にもかかわらず、成熟したスマートフォンおよび決済カードの普及により増分ボリュームが減少し、同地域の成長は緩やかになっています。
中東は11.52%のCAGRで最も急速に成長している地域であり、サウジアラビアのNEOMスマートシティ契約(5億USD超)とハードウェア暗号化を重要インフラに義務付けるUAEサイバーセキュリティ令によって牽引されています。プロジェクトはスマートグリッド、自律型交通、および国家アイデンティティ層にまたがり、産業、コンシューマー、および市民デバイス全体にわたるセキュアエレメントのパイプラインを生み出しています。
北米と欧州は合わせて収益の約45%を占めています。両地域は成熟した自動車および決済エコシステムにより成長が緩やかですが、耐量子暗号パイロットと産業IoTの改修をリードしています。欧州のサイバーレジリエンス法はセキュアエレメントの統合を義務付けていますが、供給をアジアのファブに依存しており、地政学的リスクをさらしています。米国では、防衛上の制限により調達先がDMEA認定ファウンドリーに限定され、供給を引き締める一方で出所を保証しています。南米とアフリカは初期段階の市場にとどまっており、ブラジルのPix決済とナイジェリアのeNaira中央銀行デジタル通貨は機会の一端を提供していますが、グローバルランキングを変えるほどの規模には達していません。

規制環境
組込みセキュリティ需要は、水平規制と業界別規則によって、コンプライアンス・バイ・デザインへと押し出されつつあり、ハードウェアのルート・オブ・トラスト、脆弱性対応、ライフサイクルサポートが、ベストプラクティスから調達要件および適合性要件へと格上げされている。その主要な拠点となるのが規則(EU)2024/2847(サイバーレジリエンス法)であり、デジタル要素を含む製品に対してサイバーセキュリティ義務を定めており、セキュア・バイ・デフォルト構成や文書化されたサイバーセキュリティリスク評価を含み、適合性は一般にETSI EN 304 623のような整合規格に結び付けられ、引用されれば適合性の推定が得られる。
EU域外では、IoT機器メーカーに対する保守、サポート、廃棄時の期待値を厳格化する政府ガイダンスが強化されている。2026年3月、オーストラリアは12か月の移行期間を経てCyber Security (Security Standards for Smart Device) Rules 2025を施行し、一方でNISTは2026年4月にIR 8259r1を更新し、2026年6月にはSP 800-213r1の初期パブリックドラフトを発行して、連邦政府向けIoTサイバーセキュリティ実務を正式化した。これらの更新は総じて、SBOMに整合した文書化、協調的な脆弱性開示、そしてサプライヤー要件へと波及するライフサイクル管理を強化するものである。
バリューチェーン分析
組込みセキュリティのバリューチェーンは、暗号アーキテクチャおよびセキュリティIPの選定(ルート・オブ・トラスト、セキュアエレメント、TPMブロック、セキュアブートおよび更新スタック)から始まる。その後、集中したファウンドリ能力に依存するIDMやファブレス企業によるシリコン実装へ進み、続いてパッケージング、テスト、認証が行われる。上流の関与者には、Arm Platform Security Architecture(PSA)やTrusted Firmware-M(TF-M)などのIPおよびイネーブルメントエコシステムに加え、セキュアMCU、セキュアエレメント、TPM、ルート・オブ・トラストブロックを出荷するInfineon、NXP、STMicroelectronics、Microchip、Rambusなどのシリコンセキュリティプロバイダーが含まれる。中流の摩擦は、規制対象の展開におけるCommon CriteriaやFIPS 140-3などの正式評価、および業界別標準の分岐(決済・通信分野のGlobalPlatform対PC・産業・自動車の一部で使われるTCG TPM 2.0)によって形成される。これはデュアルロードマップ、在庫の重複、資格取得サイクルの長期化を強いる可能性がある。
下流では、OEMおよびティア1がセキュリティシリコンとファームウェアをデバイスに統合し、その後、プロビジョニング、キー注入、証明書のライフサイクル管理、更新インフラに依存する。時間の経過とともに、この統合はデバイス上のセキュアストレージとクラウドサービスの融合をますます進めている。主要なボトルネックは依然として信頼できる製造、およびテストとプロビジョニング手順の完全性であり、模造部品、未承認のハードウェア改変、信頼できない製造・試験施設が、特に防衛や重要インフラのサプライチェーンにおいて出所要件を高めている。EUサイバーレジリエンス法などの規制義務が脆弱性対応とライフサイクルサポートを必須プロセスへと移行させるにつれ、バリューチェーンのより多くの部分が設計段階のセキュリティ(left-of-fab)と、シリコン選定、ファームウェアスタック、廃棄までデバイスを運用するために使われるサービス層を結び付ける再現可能なコンプライアンス成果物へと移行している。
競合環境
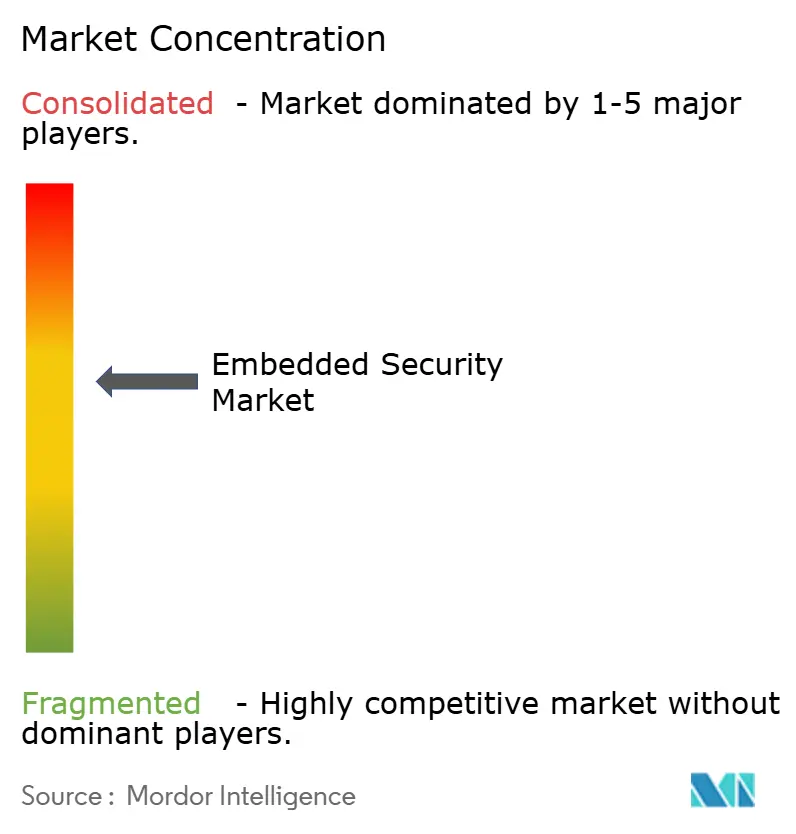
上位5社であるInfineon、NXP、STMicroelectronics、Qualcomm、およびSamsungは収益の約55〜60%を占めており、中程度の集中度を示しています。これらの既存企業は幅広い認定ライブラリに依存して顧客の市場投入時間を短縮しています。しかしクラウドハイパースケーラーは、従来のセキュアエレメントから暗号処理ワークロードをオフロードするカスタムセキュリティプロセッサを設計しており、シェアを希薄化しています。PQShieldやSecure-ICなどのスタートアップは格子ベースアクセラレータに注力し、耐量子暗号移行に向けてポジションを確立しています。
差別化はトランジスタ数からライフサイクルサービスへと移行しています。NXPのEdgeLock 2GOとInfineonのサブスクリプションバンドルはシリコンをクラウドプロビジョニングに結び付け、定期収益を生み出し、スイッチングコストを高めています。LatticeなどのFPGAベンダーはプログラマブルロジックにルートオブトラストを追加し、通信ラックの個別TPMを置き換えています。Infineonは2024年に耐量子暗号関連特許を47件登録し、Qualcommはモバイルセキュアエンクレーブアーキテクチャをカバーする32件を提出しました。
標準化団体への参加は影響力を行使する手段を提供しており、InfineonとNXPはTCGとGlobalPlatformの両方でワーキンググループを主導し、自社のロードマップに向けて仕様を誘導しています。一方、ArmによるCertusの買収は、セキュアブートIPをCortex-Mコアに直接統合するアップストリーム統合を示唆しており、コスト重視のIoT機器における低価格帯の個別セキュアエレメントを周辺化する可能性があります。
組み込みセキュリティ産業リーダー
Infineon Technologies AG
NXP Semiconductors NV
STMicroelectronics NV
Microchip Technology Inc.
Samsung Electronics Co. Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
規制主導のメーカー義務は、シリコン、プロビジョニング、コンプライアンスワークフローをIoTおよび産業機器向けの再現可能なプログラムに統合する組込みセキュリティプラットフォームに空白地帯を生み出している。これらのプログラムには、セキュア・バイ・デフォルト構成、脆弱性対応、そして立証可能な証拠を伴うライフサイクルサポートが必要とされる。2026年3月、MicrochipはTrustFLEXセキュア認証IC(TA101)とkeySTREAMサービスを備えたTrustMANAGERでTrust Platformを拡張し、メーカーがEUサイバーレジリエンス法およびIEC 62443整合要件に対応できるよう位置付けた。これは、単独のチップではなく、ターンキーのデバイスID、キー管理、セキュアオンボーディングを好む購買側の傾向を示している。NIST IR 8259r1(2026年4月)もまた、保守および廃棄までのガイダンスを拡大し、ファームウェアやクラウドツールをハードウェアに根ざした認証情報と結び付ける組込みのセキュア更新、証明書のローテーション、デバイス廃棄機能への需要を高めている。
耐量子計算機対応は、パイロット活動から製品化されたビルディングブロックへと移行しており、電力とメモリの予算を過度に消費せずにPQC対応のルート・オブ・トラストを提供できるサプライヤーに余地を生み出している。GlobalPlatformは2026年5月にPavonaを開始し、量産グレードのPQCスタックとTSMC 3nm(N3)でテープアウトされたリファレンスデザインを備えたオープンなシリコンディストリビューションとして、標準化された実装対応セキュリティ基盤を求めるOEMの採用障壁を低減した。決済のモダナイゼーション、産業界のIEC 62443採用、自動車のサイバーセキュリティ要件による調達圧力も、認証済みTPMとセキュアエレメントの対象範囲を拡大させている。同時に、社内でサイドチャネルおよび検証の専門知識が限られたデバイスメーカーのコンプライアンス達成までの時間を短縮する、認証証拠、セキュアプロビジョニング、ライフサイクル運用に関するサービス収益も拡大を続けている。
最近の業界動向
- 2026年7月:InfineonはFIDO2およびPKI認証用途を対象としたJava CardベースのセキュリティソリューションであるSECORA ID Key S USBを発売した。ハードウェアに支えられた認証情報を展開可能なフォームファクタにパッケージ化することで、パスワードレス企業展開や、耐タンパー性ストレージに依存するデバイス紐付け認証情報戦略を支援する。
- 2025年10月:CadenceはSecure-ICの買収を完了し、組込みセキュリティIPと専門知識を設計・検証ポートフォリオに追加した。この動きは、チップ設計フローの早期段階にセキュリティ検討を押し出すもので、高まるコンプライアンスおよび認証要求に対応するための、より強固な設計段階での保証を必要とするOEMを支援する。
- 2024年9月:STMicroelectronicsは、ST33KTPM2XおよびST33KTPM2Aを含むSTSAFE-TPMファミリーのFIPS 140-3認証を発表した。認証済みTPMの入手可能性は、検証済み暗号モジュールを必要とする規制対象の産業および重要インフラ展開における調達上の障壁を低減する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、チップ、モジュール、またはファームウェアレベルで接続機器に組み込まれたセキュリティ機能から得られる収益を市場範囲としており、これにより機器は使用可能期間中、鍵を保管し、認証を行い、データを暗号化し、安全に起動できる。
範囲の除外:単独のネットワークセキュリティアプライアンス、一般的なPCエンドポイントスイート、および純粋にクラウドのみのセキュリティサービスは、本市場規模の算定から除外される。
セグメンテーション概要
- コンポーネントタイプ別
- ハードウェア
- ソフトウェア
- サービス
- アプリケーション別
- 決済
- 認証
- コンテンツ保護
- その他のアプリケーション
- エンドユーザー産業別
- 自動車
- ヘルスケア
- コンシューマーエレクトロニクス
- 通信
- 航空宇宙・防衛
- その他のエンドユーザー産業
- 展開形態別
- オンプレミス
- クラウド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開データで確認可能な機器出荷、セキュリティ標準、採用シグナルに関する明確な事実基盤の構築から始まる。当社は通常、NIST刊行物、ENISAガイダンス、IEEE標準ノート、接続機器向けFCC機器認証データベース、IoTおよびセキュリティに関するITU資料などの情報源を参照する。
モデルを実用的に保つため、企業の開示資料や投資家向け発表資料も確認し、組込みセキュリティ製品の製品構成と価格動向を把握する。利用可能な場合は、特許データベースを用いて技術的焦点(セキュアエレメント、ルート・オブ・トラスト、セキュアブート)を把握し、特定の機能がどの程度の速さで設計に取り込まれているかを検証する。ここに記載されているデスクソースは例示に過ぎず、データ収集、検証、明確化のために他の多くの公開情報源も利用された。
一次インタビューおよび調査
一次調査は、採用率、価格ロジック、そして組込みセキュリティがチップ、モジュール、またはソフトウェアスタック内にどのように組み込まれているかを検証するために用いられる。当社はコンポーネントサプライヤー、機器メーカー、システムインテグレーター、大手エンドユーザーを含むバリューチェーン全体の関係者と対話し、単一地域への偏りを避けるためAPAC、EMEA、南北アメリカの主要需要地域を対象とした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | CXO:13% | APAC:45% |
| ミッドティア:52% | 機能/部門責任者:37% | EMEA:36% |
| 中小企業:17% | マネージャー:50% | 南北アメリカ:19% |
市場規模算定と予測
市場規模算定は、用途別に機器需要プールを再構築し、その後、ハードウェアに根ざしたセキュリティ機能を必要とする機器の割合でフィルタリングするトップダウン手法を用いて構築されている。当社はこれらの需要プールを、セキュアエレメント、TPMタイプのブロック、および関連する組込みセキュリティソフトウェアとサービスの搭載率と平均販売価格帯の実用的な組み合わせを用いて価値に転換する。
総計を現実的なものに保つため、結果はサンプリングされたサプライヤーの収益開示、機器あたりの標準的なコンテンツに関するチャネルからのフィードバック、高使用度機器カテゴリーにおけるASP×数量のいくつかの照合など、選択的なボトムアップ的手法によって裏付けられている。ある部分領域について公開情報の可視性が限られている場合、接続機器出荷動向、自動車電子機器コンテンツの成長、IoTモジュールの浸透率、セキュリティ規制および認証活動のペースといった代替指標を用いてギャップを補い、その後インタビューフィードバックを通じて調整される。
予測については、接続機器出荷、自動車・産業IoT展開の成長、セキュリティ・バイ・デザインのコンプライアンス活動、ハードウェアルート・オブ・トラストへの予想される移行を含む主要な推進要因に関する軽度の多変量回帰的見解に支えられたシナリオ分析に依拠している。最終的な予測は、急速な採用領域が反映される一方で、成熟したシリコンカテゴリーにおける価格低下も無視されないようにペースが調整されている。
データ検証および更新サイクル
出力は承認前に複数のステップを経て確認され、地域、用途、またはコンポーネント別の異常な変動はフラグを立てて再検討される。当社はこのモデルを、機器出荷の動向、開示資料におけるセキュリティ機能採用に関する記述、公的な標準および認証活動といった独立したシグナルと比較し、その差異が大きすぎると判断された場合には前提を再確認する。
第二のアナリストによるレビューを用いて、定義が一貫して適用されていること、そして通貨と時期の選択がすべての入力データにわたって整合していることを確認する。レポートは年次で更新され、主要な規制変更や主要機器カテゴリーにおける需要の急激な変化など重大な事象が発生した場合には、暫定的な更新が行われる。提供前には最新の見直しが完了し、クライアントは最新の状況を受け取ることができる。
Mordor Intelligenceの組込みセキュリティ市場規模と他の公開推定値との比較
組込みセキュリティに関する公開されている市場数値は、同じテーマに見えても大きく異なることがある。これは、各発行元が何を計上対象とし、価格をどのように扱うかについて独自の方針を設定しているためである。この差は通常、コンポーネントの対象範囲の違い、サービスが含まれるかどうか、機器の数量がセキュリティコンテンツにどのように対応付けられているか、そして前提がどれだけ迅速に更新されているかから生じる。
主な差異は、デバイス常駐セキュリティのみが計上されているか、あるいはより広範なサイバープログラムや単独のセキュリティ製品が含まれているかにあり、この選択がIoTが多くを占める用途における総計を大きく変動させる。一部の推定では、セキュアシリコンのコンテンツをソフトウェアやサービスと分離しない単一の混合ASPを適用している場合もあり、基準年が不安定な場合には通貨のタイミングもノイズを加える可能性がある。これが、以下の市場規模が完全には一致しない理由である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.11 B (2026) | |
| 産業リサーチハウスA | USD 8.10 B (2024) | より早い基準年とより緩やかな成長プロファイルを採用しており、その対象範囲は特定の組込みセキュリティ提供物に重点を置く傾向があり、機器レベルのセキュリティコンテンツを新しい接続機器カテゴリーと必ずしも整合させていない。 |
| グローバルコンサルティングB | USD 12.45 B (2026) | 用途全体にわたるサービスおよび関連セキュリティ項目についてより広範な包含を適用している可能性が高く、ハードウェア、ソフトウェア、サービスの価値が組込みとして計上される範囲について制約が少ない状態で混合されると、総計が上昇し得る。 |
この表は、対象範囲と価格の扱いが、単一の成長前提よりもこの差異の大部分を説明していることを示している。主な差異は、単独のネットワークセキュリティおよびクラウドのみのサービスを除外し、組込みセキュリティを機器のハードウェアまたはファームウェアに永続的に統合されている場合のみ計上するという、Mordor Intelligenceが適用したモデリング上の選択から生じている。


レポートで回答される主要な質問
組み込みセキュリティ市場の現在の成長を牽引しているものは何ですか?
IoTの急速な拡大、自動車サイバーセキュリティの義務化、およびEUサイバーレジリエンス法などの新規規制が、ハードウェアに根ざした信頼とライフサイクルセキュリティサービスへの需要を総合的に押し上げています。
組み込みセキュリティソリューションの収益はどのくらいの速さで成長していますか?
市場収益は2026年の101億1,000万USDから2031年までに159億5,000万USDへと拡大する見込みであり、CAGR 9.54%を反映しています。
どのコンポーネントカテゴリーが最も急速に拡大していますか?
認定コンサルティングおよびライフサイクル管理サブスクリプションによって牽引されるサービスは、2031年にかけてCAGR 11.42%を記録しています。
クラウド展開はどのような役割を果たしていますか?
クラウドは2025年に57.52%のシェアを占め、マネージドHSMインスタンスが弾力的なキャパシティとコンプライアンス認定を提供するため、年率12.62%で成長しています。
ヘルスケア需要が加速しているのはなぜですか?
2024年のFDA草案指針は暗号化デバイスアイデンティティとセキュアアップデートを推奨しており、医療機器を組み込みセキュアエレメントへと向かわせ、CAGR 10.22%を達成しています。
どの地域が最も速い成長をもたらしていますか?
中東はCAGR 11.52%でリードしており、NEOMのようなメガプロジェクトとGCC諸国の新たなサイバーセキュリティ義務によって牽引されています。
ベンダー競争はどの程度集中していますか?
上位5社が収益の半分強を占め、ハイパースケーラーとスタートアップの活動が活発化する中、集中度スコアは10点中6点の中程度となっています。
最終更新日:



