
組み込みコンピューティングシステム市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
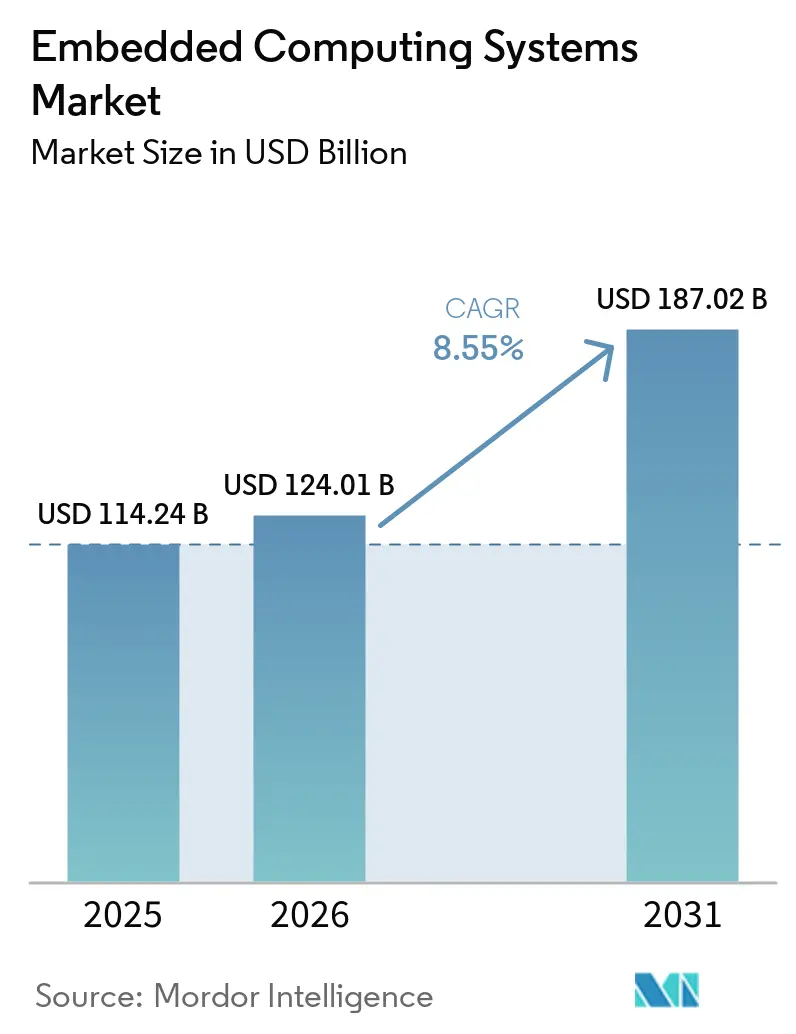
| 市場規模 (2026) | 124.01 十億米ドル |
| 市場規模 (2031) | 187.02 十億米ドル |
| Growth Rate (2026 - 2031) | 8.55 % |
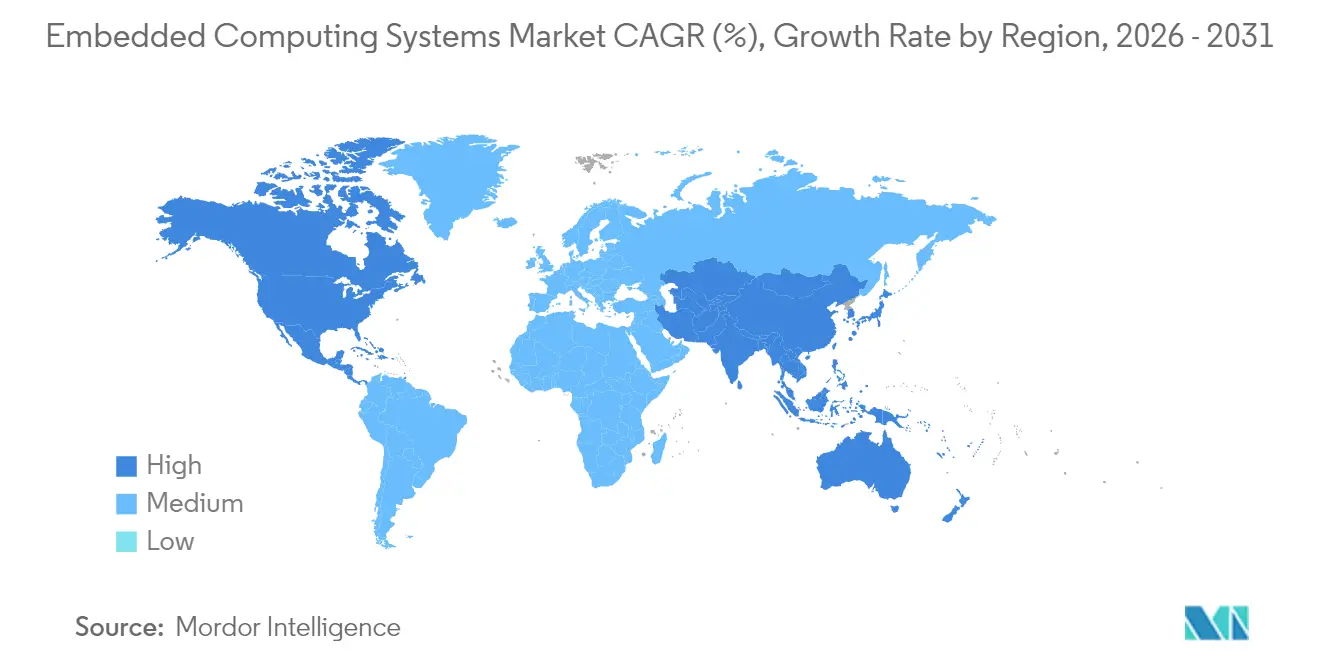
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
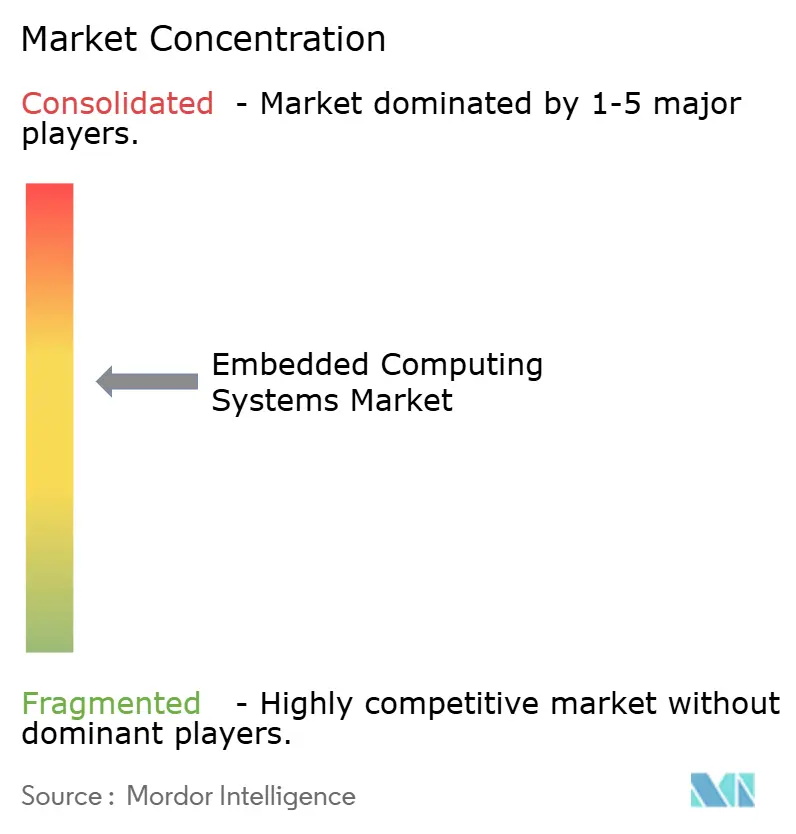
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる組み込みコンピューティングシステム市場分析
組み込みコンピューティングシステム市場規模は、2025年のUSD 1,142億4,000万から2026年にはUSD 1,240億1,000万に成長し、2026年から2031年にかけて年平均成長率(CAGR)8.55%で拡大して2031年にはUSD 1,870億2,000万に達すると予測されています。汎用プロセッサからアプリケーション特化型SoC(システムオンチップ)への急速な移行、センシング・処理・アクチュエーションのより緊密な融合、および確定的な判断ループの必要性がこの成長軌道を支えています。産業オートメーションが最大の需要センターであり続けていますが、最大の増分価値はクラウドとの往復レイテンシを排除するエッジAI推論から生まれています。ハードウェアが依然として売上の大半を占めていますが、価値はリアルタイムオペレーティングシステム、ミドルウェア、コンテナランタイムといったソフトウェア層へとシフトしており、初期展開後も長期にわたってデバイスフリートを収益化しています。地域的には、重心がアジア太平洋地域へと移動し続けており、中国とインドは政策手段を活用して制御システム生産の国産化を進め、多国籍電子機器投資家を呼び込んでいます。アーキテクチャ競争も激化しており、ARMが2024年の出荷台数の過半数を占めているものの、RISC-Vがロイヤルティフリーの代替手段として台頭し、自動車および大手クラウドバイヤーがドメイン特化型アクセラレーションのために選好しています。
主要レポートの要点
- エンドユーザー別では、産業オートメーションが2025年に36.05%の収益シェアでトップとなり、工場内のエッジAI展開は2031年にかけてCAGR 11.02%で拡大しています。
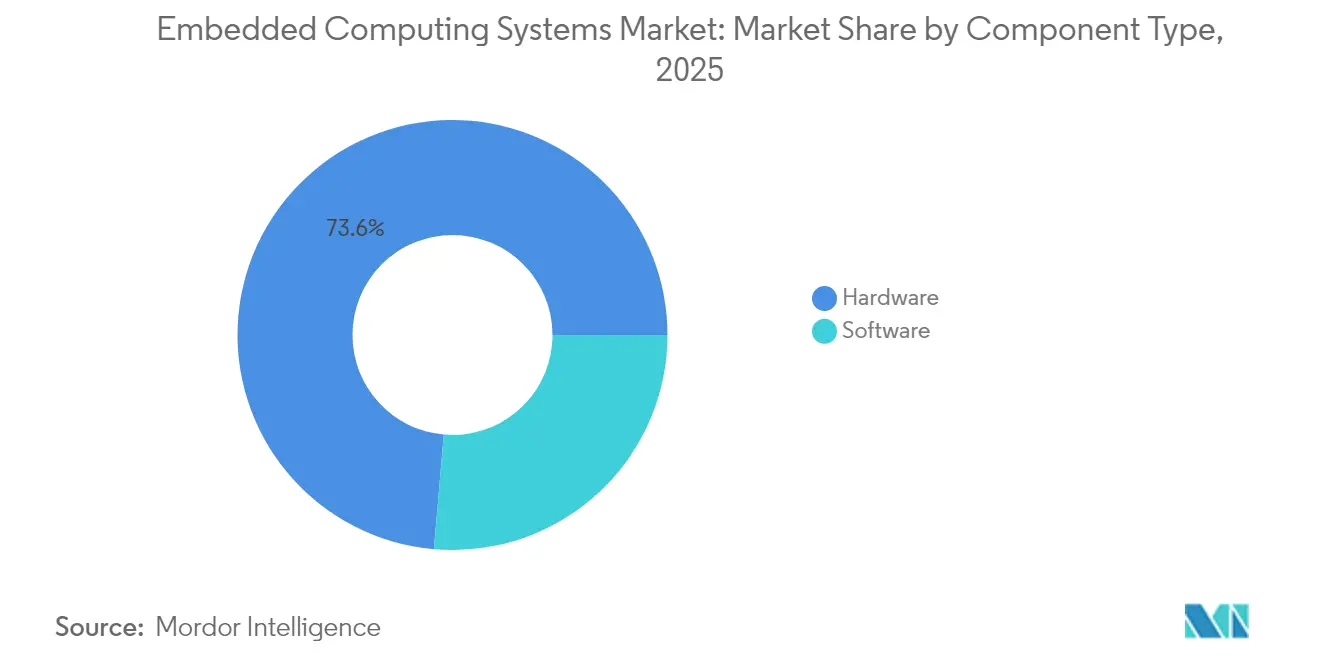
- コンポーネント別では、ソフトウェアが2031年にかけてCAGR 10.05%で拡大し、2025年ベースで73.62%を占めるハードウェアを追い抜く見通しです。
- アーキテクチャ別では、RISC-VがCAGR 10.73%で最も急成長している命令セットとなっており、ARMは2025年の組み込みコンピューティングシステム市場シェアの50.25%を維持しています。
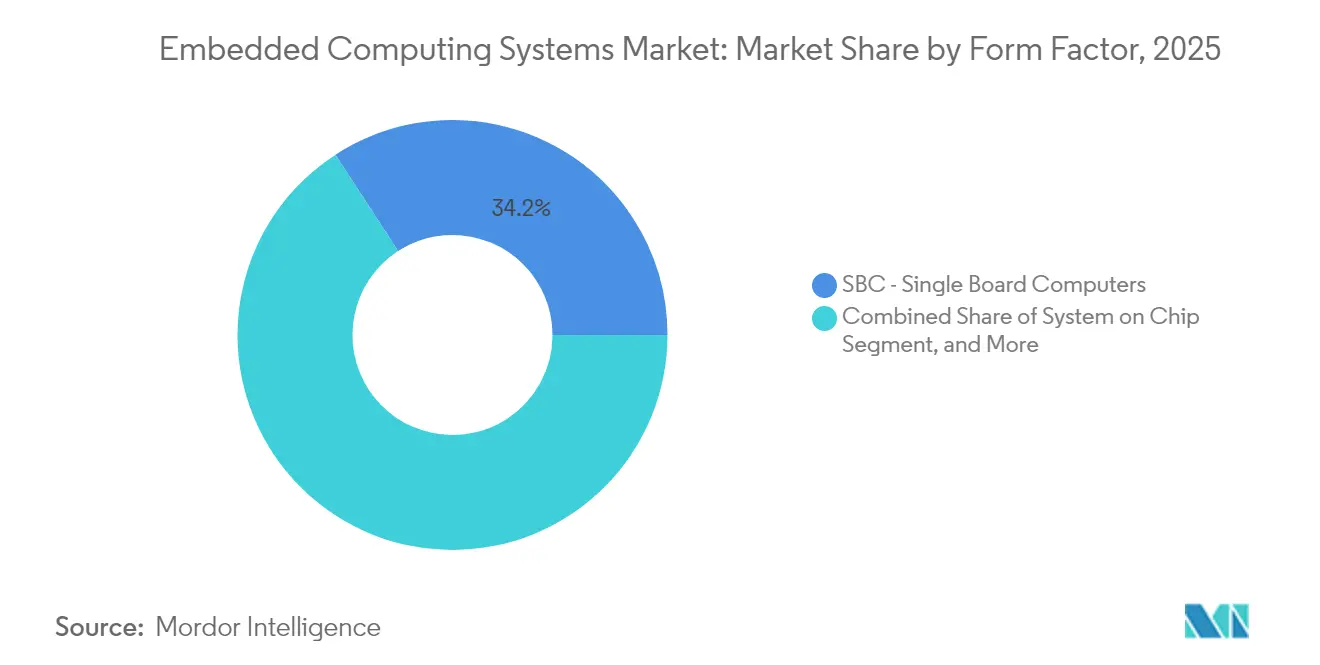
- フォームファクター別では、システムオンチップモジュールがCAGR 10.08%で2031年にかけて貢献度を拡大し、シングルボードコンピューターが2025年の組み込みコンピューティングシステム市場規模の34.16%を占めました。
- 地域別では、アジア太平洋地域が2025年の売上の45.96%を創出し、2031年にかけてCAGR 12.45%で拡大する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オートメーションへの投資増加 | +1.8% | 欧州へと波及するアジア太平洋中核のグローバル | 中期(2~4年) |
| サイズおよび電力制約によるコンシューマーエレクトロニクスでの需要増加 | +1.5% | 北米およびアジア太平洋が主導するグローバル | 短期(2年以内) |
| モノのインターネット(IoT)デバイスの普及 | +1.2% | グローバル | 中期(2~4年) |
| 組み込みコントローラーを必要とする電気自動車の採用増加 | +1.0% | 北米、欧州、中国 | 長期(4年以上) |
| スマートマニュファクチャリングにおけるレイテンシコストを削減するエッジAIコデザイン | +1.3% | アジア太平洋中核、北米、欧州への波及 | 中期(2~4年) |
| 信頼できる実行アーキテクチャを推進する政府のセキュリティ認証義務 | +1.1% | 北米、欧州、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業オートメーションへの投資増加
工場オーナーはリレーロジックから脱却し、無線ファームウェア更新、予知保全アナリティクス、および100ミリ秒未満のフェイルセーフループを受け入れるプログラマブルコントローラーを導入しています。シーメンスのSIMATICエッジデバイスの受注は2024年に前年比22%増加し、購入者はローカルの時系列推論によるトラフィック帯域節約効果を評価しています。[1]シーメンスAG、「2024年第4四半期決算説明会」、siemens.com シュナイダーエレクトリックの2024年6月のModiconリフレッシュでは、PythonとともにコンテナIEC 61131-3コードを実行可能なARM Cortex-A53コアを組み込み、1枚のボードでOTとITのタスクを統合しました。[2]シュナイダーエレクトリック、「エコストラクスチャ拡張2024」、se.com 産業用PCの価格低下により、機械メーカーは予算をコンピューティングとソフトウェアサブスクリプションへと振り向けることができるようになっています。IEC 61508の安全目標達成は事前検証の努力を増大させますが、ユーザーを数年間のサービス契約に縛り付け、ベンダーの競争上の優位性を拡大します。
スマートマニュファクチャリングにおけるレイテンシコストを削減するエッジAIコデザイン
製造業者はPLCにテンソルアクセラレーターを組み込み、欠陥の分類やツールパスのリアルタイム調整を行っています。NVIDIAのJetson Orin NXは10Wの消費電力枠内で100TOPS INT8を実現し、毎分200部品のビジョン組立ラインを可能にしています。Intelの2024年におけるSiFive自動車部門への過半数出資は、レガシーDSPをゲートウェイ内で代替するマトリックス演算最適化のロイヤルティフリーコアへのシフトを象徴しています。ハードウェアとモデルのコデザインにより、スループット・パー・ワットが汎用ARM実装と比較して3~5倍向上し、バッテリーフィールド寿命が延長され、保有コストが低減されます。
組み込みコントローラーを必要とする電気自動車の採用増加
バッテリー電気自動車は、パック管理、トラクションインバーター、およびADAS(先進運転支援システム)向けに分散コンピューティングを必要としています。インフィニオンの自動車用MCU(マイクロコントローラーユニット)売上高は、EVプラットフォームが従来の内燃機関モデルに比べて2~3倍のシリコンを消費したため、2024年に前年比18%増加しました。テキサス・インスツルメンツの2024年8月のTMS320F28P55xは、4MSPSでサンプリングする16ビットADC(アナログ・デジタルコンバーター)を統合し、モータートルクループを10µsで確定的に維持しています。ゾーナルアーキテクチャは配線を削減しますが、ノードあたりのコンピューティング密度を高め、規制上の無線更新義務によりセキュアブートチェーンと冗長パーティションが強制され、シリコンコストが15%~20%増加しています。
信頼できる実行アーキテクチャを推進する政府のセキュリティ認証義務
米国連邦政府機関は現在、耐タンパー性ケースとサイドチャネル耐性暗号を備えたFIPS 140-3検証済みモジュールのみを調達しています。マイクロチップのSAM L11は2024年7月にEAL5+を取得し、スマートメーター展開向けにハードウェア乱数生成とセキュアキーストアを追加しました。ARM TrustZoneはセキュア領域と非セキュア領域を分離しており、Qualcomm、NXP、ルネサスによる採用によって安全コードが汎用ワークロードから隔離されています。コンプライアンス達成は開発サイクルを12~18ヶ月延長し、侵入テストの費用を賄える供給業者を優遇するため、新規参入者の参入障壁を高めています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 過酷な環境での展開における制限 | -0.8% | 石油・ガス、鉱業、グローバル | 短期(2年以内) |
| レガシー機器の高い初期統合コスト | -0.6% | 北米、欧州 | 中期(2~4年) |
| 接続デバイスにおけるサイバーセキュリティの脆弱性 | -0.9% | グローバル | 短期(2年以内) |
| 組み込みSoC向け先端パッケージングのグローバル不足 | -1.2% | グローバル、台湾および韓国の供給 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
接続デバイスにおけるサイバーセキュリティの脆弱性
2024年3月のCISA(サイバーセキュリティ・インフラセキュリティ庁)勧告によると、調査対象の産業用コントローラーの68%が、リモートコード実行の脆弱性を抱えた未パッチのリアルタイムオペレーティングシステムで稼働しています。[3]CISA、「産業制御システム勧告」、cisa.gov SAEの更新されたJ3061ガイドは、車両ECU(エンジンコントロールユニット)にハードウェアセキュリティモジュールと侵入検知を統合するよう促しています。ブラウンフィールド資産のエアギャップ化は依然として一般的ですが、セグメンテーションボックスはレイテンシと複雑性を増加させます。多層サプライチェーンには統一された情報開示フレームワークが欠如しており、ファームウェアのソースコードが複数のIP保持者に分散しているため、パッチ展開が遅延しています。
組み込みSoC向け先端パッケージングのグローバル不足
TSMCの2025年1月の決算発表によると、ファンアウトウェーハレベルの容量は2025年末まで過剰需要状態が続き、z方向高さ10mm未満のパッケージのリードタイムが40週間に達しています。設計者は機械的エンベロープに違反する厚いスタックを受け入れるか、ギガヘルツ帯域の信号完全性を低下させるワイヤーボンドマルチチップモジュールに戻るかの選択を迫られています。サムスンが計画するUSD 170億のパッケージング工場は2026年まで稼働開始しない見込みであり、割り当てを確保できない少量生産OEMに対して不均等に大きな負担を強いる2年間のギャップが生じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネントタイプ別:
ソフトウェアの収益化がコモディティハードウェアを上回るハードウェアは2025年の売上の73.62%を占め、産業用PC、HMI(ヒューマンマシンインターフェース)、および堅牢なゲートウェイが牽引しました。しかしソフトウェア売上高は年率10.05%で成長し、OEMがシリコンから価値を切り離すにつれて2031年にはハードウェアを上回る見通しです。Wind RiverのVxWorksは現在20億台以上のデバイスで稼働しており、LinuxアプリケーションポータビリティのためのPOSIX準拠を提供しています。MicrosoftのAzure SphereはCortex-M4とマネージドセキュリティサービスをバンドルしており、家電メーカーが自動パッチ適用を採用したことで2024年のインストール台数は35%増加しました。産業用PCはレガシーI/Oニーズから引き続きブラウンフィールドで主流を占めていますが、クラウドレイテンシを許容できない工場では、DellのPowerEdge XRシリーズのような推論に特化したエッジサーバーが普及しつつあります。ソフトウェアサブスクリプションモデルは、ハードウェアを悩ませるコモディティ価格の侵食に対するヘッジとなり、シリコンベンダーがOSベンダーを買収して継続的な収益源を確保する動きを促進しています。
ソフトウェアの台頭は、組み込みコンピューティングシステム市場における質的な変化を示しています。OEMはコンテナランタイム、更新オーケストレーション、および診断ダッシュボードについて顧客に課金するケースが増えています。デバイスごとのライセンス料は、一回限りのボード販売よりも高いライフタイムバリューをもたらし、これはPLCライセンシングなど隣接市場でも見られるパターンです。抽象化層が厚くなるにつれて、開発者はレジスタレベルのコーディングよりもMLモデル展開パイプラインに注力するようになり、より幅広い人材がアプリケーションを構築できるようになっています。この民主化によりフィーチャー開発速度が加速する一方、長期的なメンテナンスの複雑性が増し、厳選されたLinuxディストリビューションとリアルタイムハイパーバイザーへの需要が高まっています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


アーキテクチャ別:
RISC-Vのロイヤルティフリーな勢いARMは2025年の出荷台数の50.25%を占め、成熟したコンパイラスタックとIPカタログの証明となっています。それでも、RISC-Vコアは自動車メーカーとハイパースケーラーがカスタマイズ可能なISA拡張を採用するにつれて、2031年にかけてCAGR 10.73%を記録すると予測されています。SiFiveのPerformance P870は1ワットあたり15 SPECint2017を達成し、高水準の産業用ゲートウェイ要件に合致しています。IntelのSiFiveへの戦略的出資は、18Aノードのファウンドリ需要を拡大し、安全クリティカルな領域においてオープンISAを定着させるのに役立っています。x86はバイナリ互換性がワークロード移行を簡素化するラックマウント型エッジサーバーにおいて組み込みコンピューティングシステム業界の一角を維持しています。しかし、25Wを超える電力エンベロープは工場壁面に一般的なファンレスエンクロージャーにおけるx86の採用を制限しています。
デジタルシグナルプロセッサはオーディオおよびRFのニッチな分野で生き残っていますが、ベンダーがDSP拡張を汎用コアに統合するにつれてシェアを失いつつあります。FPGAはプロトタイピングおよび少量生産の航空電子機器において引き続き重要であり、AMD-XilinxのZynq UltraScale+はARMクラスターとプログラマブルロジックを組み合わせて畳み込みアクセラレーションを実現しています。ASICの経済性は、7nmマスクコストがUSD 1,000万を超えることから、百万ユニット規模の生産においてのみ意義があります。各RISC-Vベンダーが独自のベクトル演算セットやビット操作セットを追加するにつれてツールチェーンの断片化が懸念されており、RISC-V Internationalはクロスプラットフォームポータビリティを保護するためベースラインコンプライアンステストの優先化を促しています。
フォームファクター別:
SoC(システムオンチップ)モジュールが小型化を推進シングルボードコンピューターは2025年の価値の34.16%を占め、プラグアンドプレイのI/O適応性が評価されました。Raspberry PiのCompute Module 4は300万台以上を出荷し、55mm×40mmのフットプリント内でビルディングオートメーションとサイネージのニーズに対応しました。しかし、システムオンチップモジュールはCAGR 10.08%で成長し、バッテリーデバイスの電力バジェットを満たすためにコンピューティング、メモリ、および接続性を1つのパッケージに統合しています。NXPのi.MX 8M Plusは、クアッドコアCortex-A53、2.3 TOPS NPU(ニューラルプロセッシングユニット)、およびCortex-M7を14mm×14mmのダイに搭載し、外部アクセラレーターなしでビジョンモデルを実行するハンドヘルドバーコードスキャナーを可能にしています。
COM Express、SMARC、およびQsevenの規格はディストリビューターの在庫管理を支援しますが、ピンアウトの増加がエコシステムを断片化しています。ラックマウントシステムは通信およびデータセンターエッジでの関連性を維持しており、AdvantechのMIC-7700はネットワーク機能仮想化向けにIntel Xeon-DとデュアルGbEを10ポートサポートしています。レガシーPC/104ボードは、15年のライフサイクルと耐放射線部品を必要とする防衛プラットフォームで引き続き定着しています。表面実装の採用により薄型プロファイルが実現しますが、BGA(ボールグリッドアレイ)の再作業にはX線検査が必要なため現場での修理が複雑になり、オペレーターはボードレベルの保守よりもホットスワップ冗長性を選好するようになっています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
オートメーションが支配的、ヘルスケアが台頭産業オートメーションは、ディスクリート製造業者がモーション、ビジョン、および状態監視向けに組み込みコントローラーを採用したことにより、2025年の収益の36.05%を占めた。これらの工場におけるエッジAIの導入は年率11.02%で増加すると予測されており、分析処理がクラウドからライン側へと移行している。自動車は第2位を占めており、Teslaの2024年アニュアルレポートによると、電気自動車1台あたりの組み込みコンピュートノードが30個を超えることが主な要因となっている。ヘルスケアは、FDAのサイバーセキュリティガイダンスが輸液ポンプや診断システムに対してセキュアブートおよびパッチ管理を義務付けていることから、着実に成長している。
小売業では、損失防止とチェックアウト待ち時間の短縮を目的として、ビジョン対応キスクおよび棚ロボットが導入されている。コンシューマー向けスマートホームデバイスは超低スタンバイ電力を必要としており、QualcommのQCS4290は3Wの消費電力内にWi-Fi 6E、Bluetooth 5.2、およびHexagon DSPを統合している。航空宇宙・防衛分野では、耐放射線部品およびDO-178Cソフトウェア認証の要求が引き続き高く、サプライヤーの選択肢が限られている。通信基地局は、ライン速度の暗号化およびQoSポリシングに組み込みプロセッサを活用しており、Intel Atom C3000がリファレンスとして広く使用されている。エネルギー、輸送、およびビルオートメーションは、スマートグリッドのアップグレードおよびカーボンレポーティングの義務化と連動して市場を構成している。
地域分析
アジア太平洋地域の組み込みコンピューティングシステム市場
アジア太平洋地域は2025年の組み込みコンピューティングシステム市場収益の45.96%を占め、2031年までに12.45%のCAGRで拡大し、全地域の中で最も高い成長率を記録する見込みである。中国の「新質生産力」政策は、2027年までに輸入PLC依存度を30%削減することを目標とし、InovanceやHollysysなどの国内インテグレーターへの補助金を投入している。インドの生産連動型インセンティブプログラムは、6年間にわたり電子機器ラインに7,380 ビリオン インドルピー(89 ビリオン 米ドル)を投じ、FoxconnおよびPegatronをタミル・ナードゥ州およびカルナータカ州に誘致している。日本はコンシューマー向けから車載マイクロコントローラーへと軸足を移しており、Renesas Electronics Corporationの2024年第3四半期のMCU出荷台数は前年同期比14%増加した。韓国のファウンドリーにおけるリーダーシップは、国内オートメーション基盤が比較的小規模であるにもかかわらず、SoCサプライチェーンの要となっている。オーストラリアおよびニュージーランドでは、遠隔地の操業を衛星回線でカバーする鉱業IoTおよびアグリテック分野において安定した需要が見られる。
北米の組み込みコンピューティングシステム市場
北米は2025年収益の約27.85%を創出した。CHIPSおよび科学法は国内半導体製造能力に520 ビリオン 米ドルを配分し、防衛および重要インフラ向けの組み込みMCU生産を国内回帰させている。カナダの自動車ティアサプライヤーおよび通信機器メーカーは、安全クリティカルなOSカーネルにBlackBerry QNXを採用している。メキシコの自動車および民生用電子機器分野におけるニアショアリングの急拡大は、USMCA原産地規則を満たすバイリンガルHMIへの需要を押し上げている。
欧州の組み込みコンピューティングシステム市場
欧州は2025年売上高の約21.70%を占めた。ドイツ、フランス、イタリアが産業オートメーションおよびEVサプライチェーンを主導している。2027年1月に施行されるEU機械規制は、すべての新規機械にサイバーセキュリティリスクアセスメントを義務付けており、組み込みベンダーはCEマーキングの取得を迫られている。ブレグジット後の規制の乖離は、輸出業者のコンプライアンスコストを増大させている。スペインおよびイタリアは、IberdrolaおよびEnelが分散型資産のデジタル化を進める中、再生可能エネルギー向け組み込みコントローラーに注力している。
中東・アフリカおよび南米の組み込みコンピューティングシステム市場
南米、中東、アフリカは合計で5%未満のシェアにとどまるが、長期的な成長余地を有している。Petrobrasは海底機器向けにIECEx Zone 1コントローラーを指定している。ドバイの道路交通局(RTA)は2024年にV2X対応交通システムの契約を締結した(RTA.AE)。南アフリカは堅牢なビジョンシステムを用いた鉱石選別の自動化を進めており、ケニアでは携帯電話回線が不安定な地域においてもIoT農業センサーの試験導入が行われている。

規制環境
組込みコンピューティングシステムは、「デジタル要素を含む製品」やコネクテッドな産業用・消費者向け機器に適用される、水平的なサイバーセキュリティおよび安全性コンプライアンス制度によってますます形作られている。欧州連合では、サイバーレジリエンス法(規則(EU)2024/2847)が2024年12月に施行された。これはCEマーク付き組込み製品に対するセキュア・バイ・デザイン要件、脆弱性対応、文書化要件を強化し、サプライヤーにSBOM対応の開発体制および市場投入後の監視プロセスへの移行を促している。並行して、無線機器指令のサイバーセキュリティ規定(規則(EU)2022/30経由)が2025年8月1日に適用開始となり、IoTゲートウェイ、HMI、スマートホーム機器で使用される無線インターフェースを含む組込みプラットフォームのコンプライアンス基準が引き上げられた。
標準および適合性インフラも2026年を通じて進展しており、ベンダーがプロセス成熟度とソフトウェアライフサイクル管理をどのように示すかを形作っている。ISO/IEC/IEEE 12207:2026は、より大規模なシステムに統合される組込みソフトウェアのソフトウェアライフサイクルプロセスフレームワークを提供するため2026年4月に発行され、欧州委員会は一般製品安全規則(EU)2023/988を支える標準を列挙する委員会実施決定(EU)2026/901を発出した。これらの更新は、機能安全およびセキュリティ要件(産業オートメーションにおけるIEC 61508主導の検証や、米国連邦調達におけるFIPS 140-3のような安全なモジュール調達規則を含む)にすでに紐づいている業界において、認証済み開発プロセスと追跡可能な更新実践への調達上の優先を強めている。
バリューチェーン分析
組込みコンピューティングシステムのバリューチェーンは、IPおよびソフトウェアスタック(CPU/GPU/アクセラレータIP、RTOS、ミドルウェア、ツールチェーン)、半導体製造(ファブレス設計、ファウンドリ、先端パッケージング)、基板・モジュール製造(SBC、COM、産業用PC、エッジサーバー)にわたる。さらに、産業オートメーション、自動車、ヘルスケア、通信、消費者向け機器における最終製品へのシステム統合へと続く。デバイス管理、OTA更新、セキュリティパッチ適用、ライフサイクルサービスを含む流通およびアフターセールスのソフトウェア事業は、ベンダーが初期のハードウェア出荷を超えてフリート管理やコンプライアンス維持を収益化するにつれ、ロングテールの収益性への影響を強めている。
供給側の摩擦は、ファウンドリの割当と先端パッケージングの利用可能性を中心に集中しており、これはエッジで使用されるコンパクトなSoCおよびAI対応モジュールのリードタイムに影響を与えている。レポートの文脈では、2025年後半にかけてファンアウトウェーハレベルの容量が供給過多状態にあり、低背パッケージのリードタイムが延びていることが指摘されており、2026年に入ってからのより広範な業界コメントは、大手ファウンドリでの供給制約と、コミットメントを確保するためのより長期的な供給契約への移行を指摘している。これに対応して、OEMおよびモジュールベンダーは、マルチソーシング、承認ベンダーリストの拡大、特定のSoC、メモリ、パッケージングオプションが制約された際にコンピュートビルディングブロックの代替を迅速化するモジュラーフォームファクタ(COM Express、SMARC、Qseven)といったサプライチェーン設計手法へと押し進められている。
競合環境
上位10社が2024年収益の約55%を獲得しており、組み込みコンピューティングシステム市場は中程度の集中度を示しています。Intel、NXP、ルネサス、NVIDIA、Qualcommはワットあたりの性能と機能安全認証で競い合っています。Advantech、Kontron、Axiomtekなどのボードベンダーは、拡張温度定格と10年間のライフサイクル保証で差別化しています。AMDの2022年のXilinx買収は適応型コンピューティングをCPUロードマップに統合し、IntelのSiFiveへの出資はRISC-V IPを確保しています。サブ1Wのエッジ AIとISO 13849認証協働ロボットモジュールにはまだ開拓余地があります。Raspberry PiやBeagleBoardなどのコミュニティボードは、堅牢化バージョンを提供することでメーカー層の採用を産業用途へと転換しています。
特許出願はヘテロジニアスチップレットパッケージングとセキュアブートに集中しています。NXPは2024年にR&Dに USD 18億を投じ、ISO 21434自動車コンプライアンス向けのハードウェアセキュリティモジュールに重点を置いています。IEEEとIECはイーサネットベースのフィールドバスプロトコルを調和させ、ベンダーロックインを抑制しています。ハードウェアメーカーはリアルタイムOSライセンスをバンドルするケースが増えており、QualcommはSnapdragon Autoに対してINTEGRITY RTOSを組み合わせて確定的なADASスケジューリングを保証しています。
サプライヤー間の競争はサプライチェーンレジリエンスにも焦点が当たっています。先端パッケージングの割り当てを確保した企業は、不足時に価格決定力を獲得します。小規模なRISC-VライセンサーはISAを断片化する一方で、ツールイノベーションを促進し、アプリケーションを書き直すことなくコアを交換できる開発者を利しています。全体として、組み込みコンピューティングシステム産業は、安全認証と長期的なソフトウェアメンテナンスにおける高い参入障壁によってバランスされた健全な競争を示しています。
組み込みコンピューティングシステム業界のリーダー企業
Arm Ltd.
Axiomtek Co. Ltd.
Congatec AG
Dell Technologies Inc.
Fujitsu Ltd.
- *免責事項:主要選手の並び順不同
組み込みコンピューティングシステム市場
- Advanced Micro Devices Inc. (Xilinx)
- Arm Ltd.
- Axiomtek Co. Ltd.
- Congatec AG
- Dell Technologies Inc.
- Fujitsu Ltd.
- Intel Corporation
- Interelectronix Touch Solutions GmbH
- Kontron AG
- Microchip Technology Inc.
- NVIDIA Corporation
- NXP Semiconductors N.V.
- Qualcomm Incorporated
- Renesas Electronics Corporation
- Raspberry Pi Ltd.
- SMART Embedded Computing
- STMicroelectronics N.V.
- Super Micro Computer Inc.
- Texas Instruments Incorporated
- Advantech Co. Ltd.

市場機会と将来展望
サイバーセキュリティコンプライアンスは組込みコンピューティングシステムにとってプラットフォーム機会を生み出しており、特に欧州では2024年12月に施行されたサイバーレジリエンス法が製品ライフサイクル全体にわたる脆弱性対応と文書化の義務を導入している。セキュア開発、SBOM生成、更新オーケストレーションを製品化するベンダーは、すでに監査可能なセキュリティおよび安全性の実践を要求している産業オートメーション、医療機器、コネクテッド機械の調達プログラム向けに、コンプライアンス業務を再利用可能な組込みプラットフォームおよびサービス層に転換できる。
エッジAIも、限られた電力および熱の許容範囲内で専用アクセラレーションを統合する、より高付加価値の組込みモジュールおよびシステムに対する未開拓市場を開き続けており、特に工場ビジョン、ロボティクス、鉄道・交通監視エンドポイント向けである。2026年の市場動向としては、主要サプライヤーによる新たなエッジAI志向の組込みプロセッサおよびコンピュート製品の投入が含まれ、AMDは2026年1月にRyzen AI Embeddedポートフォリオを発表し、2026年7月にRyzen AI Embedded P100シリーズの量産出荷を開始した。また、NVIDIAは2026年7月にロボティクスおよびエッジAIエージェント開発向けのJetson Thorコンピュータを発表した。AI対応シリコン、モジュラーコンピュートフォームファクタ、認証済みセキュア開発プロセスにより、機会は複数年のライフサイクルにわたって維持され、デバイスフリート全体に展開される再利用可能な組込みプラットフォームへと移行している。
Recent Industry Developments in 組み込みコンピューティングシステム市場
- 2026年6月:Congatecは、組込みビルディングブロック開発プロセスに関してTUeV NORDよりIEC 62443-4-1:2018認証を取得した。この認証は、産業オートメーションおよびその他の重要インフラ分野において、調達にプロセスの証跡が求められる際にOEM顧客のサプライヤー資格審査サイクルを短縮するのに役立つセキュア開発ライフサイクル管理を制度化するものである。
- 2026年3月:Espressif Systemsは、Wi-Fi 6、Bluetooth 5.4、ハードウェアアクセラレーテッドセキュリティを統合したデュアルコアRISC-V SoCであるESP32-S31を発表した。この発売は、組込みIoTエンドポイント向けの低電力・マルチプロトコル接続層を強化し、オンデバイスのセキュリティ機能と標準準拠の無線接続性が調達要件となる展開をサポートする。
- 2024年11月:NXPは、NPUと1ms未満の制御ループを目指したCortex-M7リアルタイムコアを備えたISO 26262 ASIL-D認証取得済みのi.MX 95を発売した。この製品は、安全志向の設計においてAIアクセラレーションと確定的なリアルタイム性能を組み合わせることで、自動車および産業用組込みプラットフォームの性能および安全性の基準を引き上げるものである。


組み込みコンピューティングシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、組み込みコンピューティングシステム市場は、主要な商業・産業用途において専用機能を実行するために機器内部に組み込まれた、目的特化型のコンピューティングハードウェアおよびそれを支援するソフトウェアを対象としており、多くの場合リアルタイムまたはほぼリアルタイムの要件のもとで動作する。
調査対象外:汎用PC、コンシューマー向けスマートフォン、および組み込みコンピューティングシステムの一部として販売されていないスタンドアロンのクラウドホスティングサービスは対象外とする。
セグメンテーション概要
- コンポーネントタイプ別
- ハードウェア
- 産業用PC
- HMI(ヒューマンマシンインターフェース)
- エッジサーバー
- その他のハードウェア
- ソフトウェア
- ハードウェア
- アーキテクチャ別
- RISC
- CISC
- ARM
- DSP(デジタルシグナルプロセッサ)
- FPGA(フィールドプログラマブルゲートアレイ)
- ASIC(特定用途向け集積回路)
- フォームファクター別
- COM(コンピュータオンモジュール)
- SBC(シングルボードコンピューター)
- システムオンチップ
- ラックマウント組み込みシステム
- その他のフォームファクター
- エンドユーザー別
- 自動車
- 産業オートメーション
- ヘルスケア
- 小売
- コンシューマー・スマートホーム
- 航空宇宙・防衛
- 通信
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ケニア
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーは、バリューチェーンのマッピングと、チップ出荷量、産業生産、電子機器貿易フローなどの追跡可能なシグナルへのモデルの紐付けに活用された。米国国勢調査の貿易データ、Eurostat、世界半導体貿易統計(WSTS)の公表データ、ITU通信指標、および安全性が重要な用途に対するデバイス要件を規定する規格・規制文書を含む公開情報源が精査された。
また、製品ミックスの変化、価格圧力、および組み込みボードとモジュールの採用が加速している領域を把握するため、企業のアニュアルレポートおよび投資家向け資料のスクリーニングも実施した。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースに関する有料サブスクリプションを活用し、タイムラインおよび技術動向の方向性を検証した。ここに記載されているソースは例示であり、データ収集、クロスチェック、および明確化のために他の多数の公開・有料情報源も参照している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチによる情報が不足している箇所の仮定を検証すため、サプライサイドの担当者(製品、営業、エンジニアリング)および自動車、産業オートメーション、通信、航空宇宙・防衛分野のデマンドサイドユーザーを対象としたインタビューおよび構造化サーベイに重点を置いた。グローバル市場であることから、APAC、EMEA、およびアメリカ大陸にわたって情報を確認し、価格、フォームファクターミックス、またはアーキテクチャの採用が予想を上回るペースで進んでいると判断された場合には、専門家への再確認を実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:27% | CXO:16% | APAC:42% |
| ミドルティア:53% | 部門・ユニットリーダー:31% | EMEA:34% |
| スモールプレイヤー:20% | マネージャー:53% | アメリカ大陸:24% |
市場規模算定と予測
規模算定は、電子機器の生産・貿易データを用いてアドレス可能な組み込みコンピュート需要プールを再構築し、主要機器タイプにおける採用状況でフィルタリングするトップダウンアプローチから始まる。その後、フォームファクター別のサプル平均販売価格に推定出荷量を乗じた値やサプライヤーの財務報告・インタビューから得た収益動向など、選択的なボトムアップ推計によって合計値を検証する。
モデルの主要インプットには、産業・自動車向け電子機器の出荷動向、SBC、COM、およびシステムオンチップ設計間のミックスシフト、エッジAIワークロード採用のペース、アーキテクチャミックスの変化(ARMおよびRISC方式の採用など)、ならびに製造速度に影響を与える地域別製造生産指標が含まれる。予測においては、半導体供給状況、機器需要サイクル、および価格下落の異なるシナリオを反映するためにシナリオ分析を実施し、最終的なパスは専門家の大多数が最も可能性が高いと述べた基本ケースに整合させた。ボトムアップのカバレッジが不完全な箇所については、最終用途機器カテゴリー別の普及率仮定によってギャップを補完しており、インタビューのフィードバックが乖離を示した場合にはその仮定を見直す。
データ検証と更新サイクル
検証は、モデルのアウトプットを半導体出荷動向、電子機器輸出トレンド、ンドマーケット機器生産指標などの独立したシグナルと照合し、整合しない差異を精査することで実施される。地域またはアプリケーションに急激な変動が見られた場合は、承認前に換算ステップ、通貨タイミング、およびボード・モジュール・ソフトウェアの想定ミックスを再確認する。
インプット、計算式、および記述ロジックが一致していることを確認し、異常な動きを平易な言葉で説明するため、複数ステップのアナリストレビューを実施している。レポートは年次で更新され、主要なイベントが需要や価格に重大な影響を与えた場合には中間更新を行う。納品前には最終確認を実施し、クライアントがその時点で利用可能な最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceの組み込みコンピューティングシステム市場推計と他の公表推計との比較
組み込みコンピューティングシステムの公表市場規模は、トピック名が類似していても異なって見える場合がある。これは、各情報源が組み込みコンピュートとして何を対象とするか、またソフトウェアをどのように扱うについて境界線の引き方が異なるためである。また、基準年のタイミング、通貨換算の選択、および情報源が保守的または積極的な見通しを採用しているかどうかによっても差異が生じる。
この市場において最大の要因となるのは、より広範な半導体コンテンツが含まれているかどうか、エッジAIアクセラレーションがASPの動向にどのように織り込まれているか、および隣接するサービスが同一の合計に含まれているかどうかである。また、報告年も重要であり、半導体供給の逼迫や価格下落が同時に進行している場合、1年のずれが数値を変化させる可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 114.24 ビリオン 米ドル(2025年) | |
| 産業出版社A | 119.38 ビリオン 米ドル(2025年) | この推計は、より広範な組み込みコンピューティングの定義を使用しており、より広いコンポーネントセットを取り込める可能性があり、また近期の価格変動が平滑化されるより長い予測期間を適用している。 |
| リサーチポータルB | 130.70 ビリオン 米ドル(2025年) | この数値はより広範な技術・ソリューションの範囲を含んでいる可能性が高く、ハードウェアおよびソフトウェアと並んでサービスを含めている可能性があり、それにより製品境界をより厳密に設定した場合と比較して2025年の合計値が高くなっている。 |
この表は同じ2025年を基準とした推計の幅を示しており、Mordor Intelligenceのモデルでは、より広範な半導体コンテンツや包括的なサービスを同一の市場価値の一部として計上するのではなく、組み込みコンピューティングシステムのハードウェアおよびそれを支援する組み込みソフトウェアに限定して合計値を算出している。この範囲を固定することで、インプットが観測可能な生産・貿易・採用指標に紐付けられており、更新サイクルごとに再確認できるため、モデルの監査可能性が高まる。


レポートで回答されている主要な質問
2026年の組み込みコンピューティングシステム市場の規模は?
組み込みコンピューティングシステム市場の規模は2026年にUSD 1,240億1,000万です。
2031年に向けた組み込みコンピューティングプラットフォームの予想成長率は?
収益はCAGR 8.55%で成長し、2031年までにUSD 1,870億2,000万に達すると予測されています。
組み込みコントローラーにおいて最も急速に拡大している地域はどこですか?
アジア太平洋地域が2031年にかけてCAGR 12.45%でトップとなり、中国とインドの政策インセンティブが成長を牽引しています。
組み込み展開においてソフトウェア収益がハードウェアを上回っている理由は?
OEMはリアルタイムオペレーティングシステム、ミドルウェア、および更新サービスの収益化を強化しており、これらは一回限りのボード販売よりもスケーラビリティが高いためです。
電気自動車は組み込みコンピューティング需要にどのような影響を与えていますか?
バッテリー電気自動車は、パック、インバーター、およびADAS機能を管理するために内燃機関モデルよりも2~3倍多くのコントローラーを搭載しています。
ARMの優位性に挑戦するアーキテクチャトレンドとは?
RISC-Vコアはロイヤルティフリーライセンスとカスタム拡張の柔軟性によりシェアを拡大しており、CAGR 10.73%で成長しています。
最終更新日:



