
東ヨーロッパ建設市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
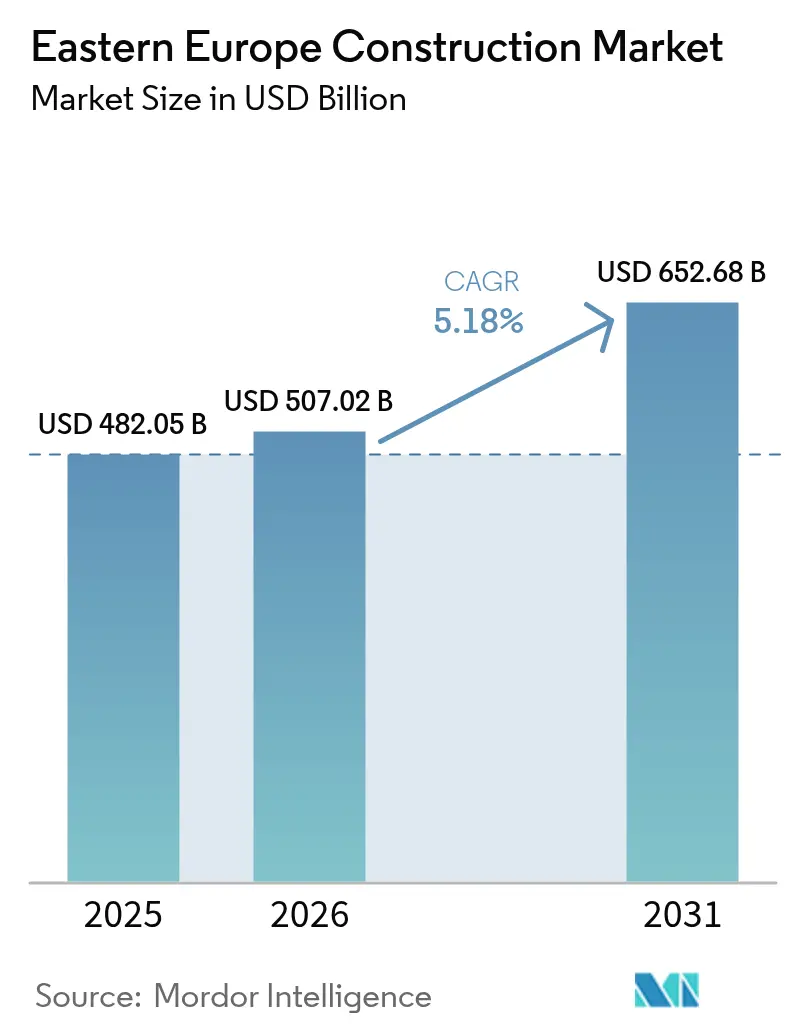
| 基準年の市場規模 (2025) | 482.05 十億米ドル |
| 市場規模 (2026) | 507.02 十億米ドル |
| 市場規模 (2031) | 652.68 十億米ドル |
| 成長率 (2026 - 2031) | 5.18 % |
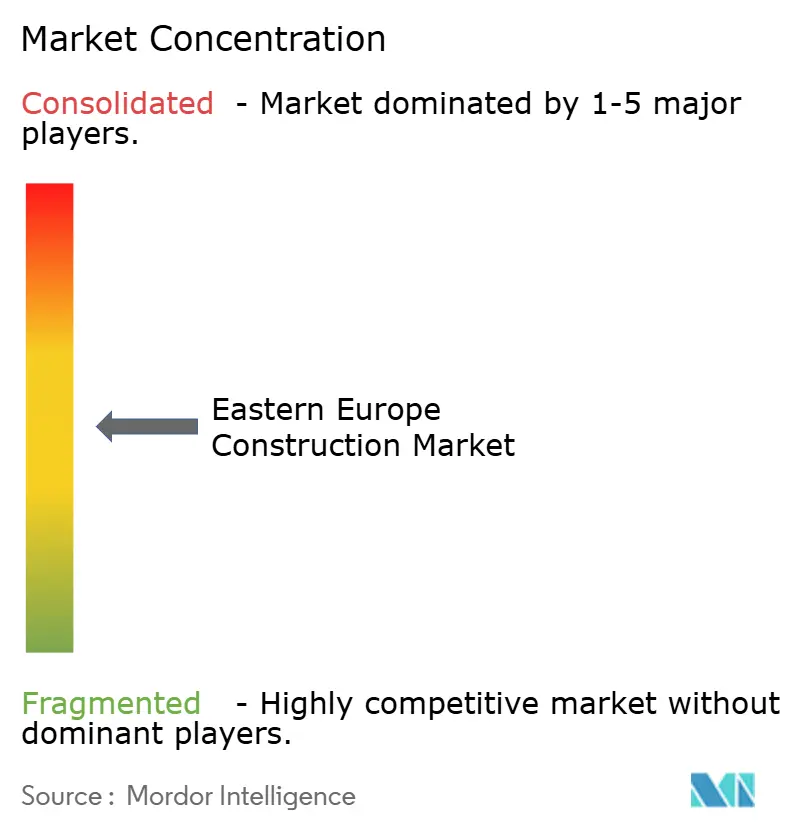
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東ヨーロッパ建設市場分析
東ヨーロッパ建設市場規模は、2025年のUSD 4,820億5,000万から2026年にはUSD 5,070億2,000万に成長し、2026年~2031年の年平均成長率(CAGR)5.18%で2031年にはUSD 6,526億8,000万に達すると予測されています。現在の成長は、戦後復興、欧州連合(EU)インフラ近代化の加速、および輸送・エネルギー・デジタルネットワークへの多額の資本を誘導する大規模な再生可能エネルギー建設の収束を反映しています。インフラは引き続き基幹セグメントであり、公共プログラムが資金調達を主導し、ウクライナの復興努力が前例のない規模の外国直接投資(FDI)を呼び込んでいます。民間資本は金利条件の段階的改善を背景に回帰しつつあり、セメントおよび鉄鋼のサプライチェーン制約は業界を垂直統合へと向かわせています。現代建設工法は、労働力不足、建築情報モデリング(BIM)の義務化、および厳格化する脱炭素化規制に後押しされ、現場施工の伝統を揺るがし始めています。
主要レポートの要点
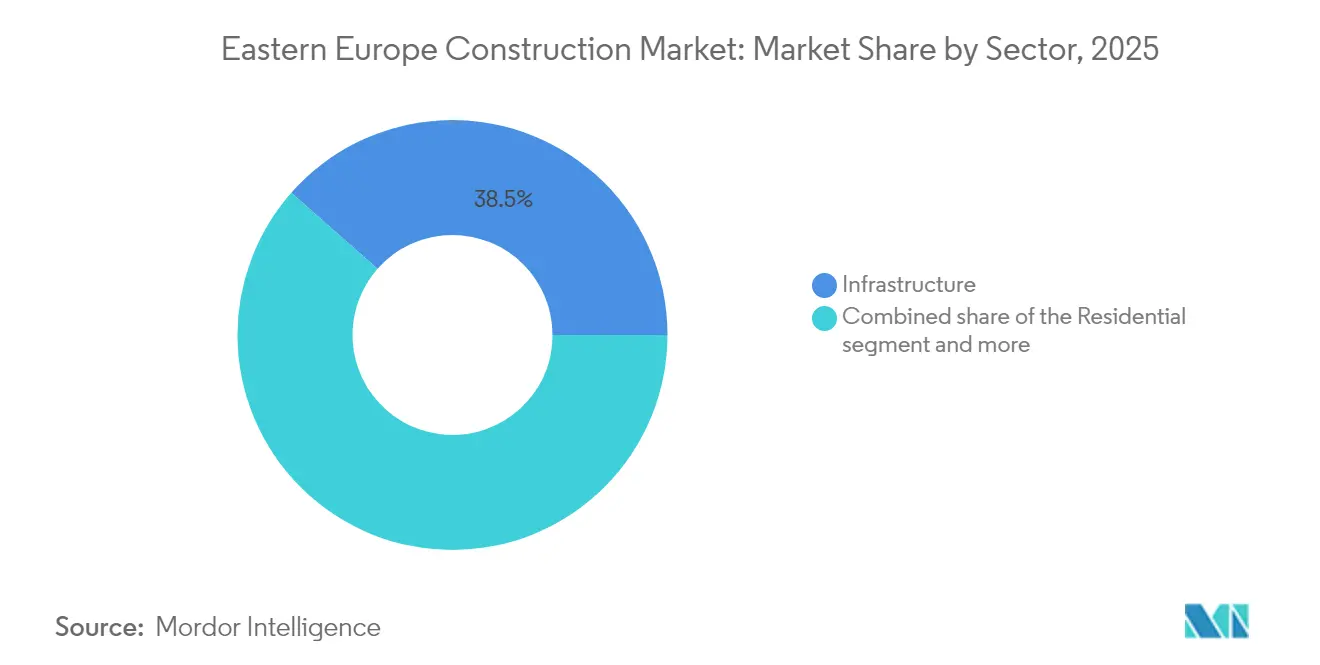
- セクター別では、インフラが2025年の東ヨーロッパ建設市場において38.49%のシェアで首位を占め、同セグメントは2031年にかけて最速の年平均成長率(CAGR)7.28%を記録すると予測されています。
- 建設タイプ別では、新築が2025年の東ヨーロッパ建設市場規模の60.85%を占め、一方でリノベーション活動は老朽化資産のアップグレードにより年平均成長率(CAGR)6.15%で進展しています。
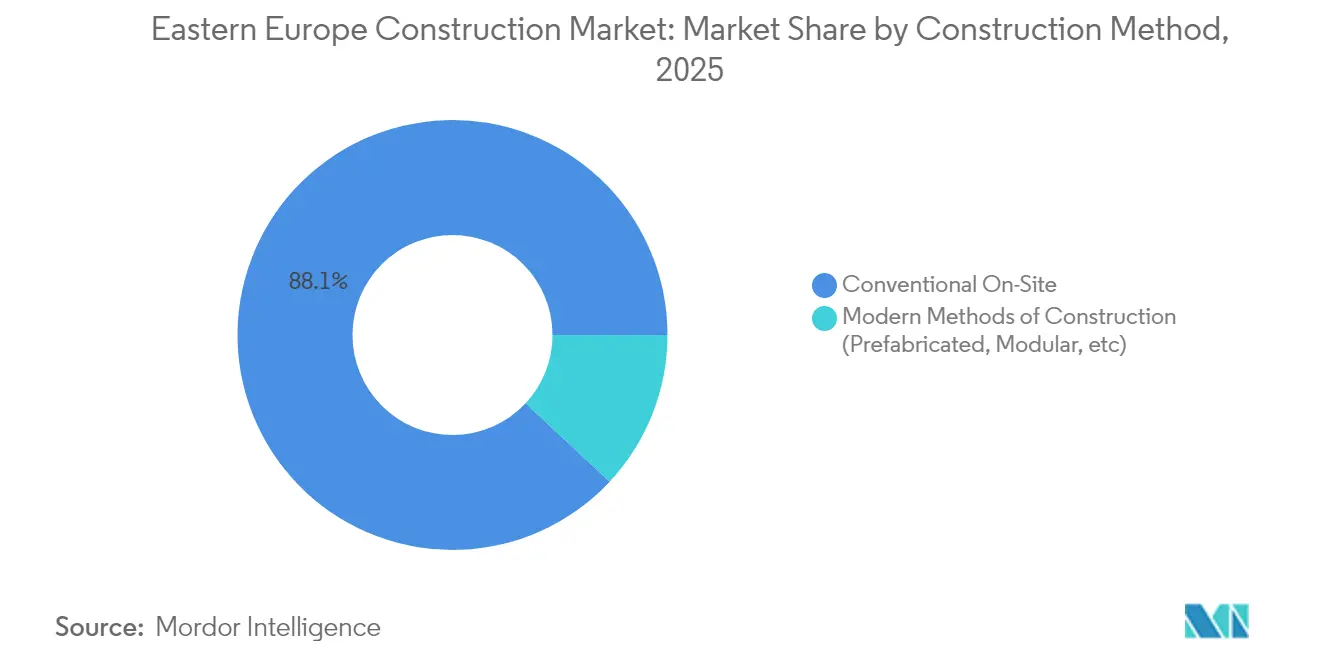
- 建設工法別では、従来型現場施工が2025年の東ヨーロッパ建設市場シェアの88.05%を維持しており、プレファブリケーションおよびモジュール工法は2031年にかけて年平均成長率(CAGR)8.65%で勢いを増しています。
- 投資源別では、公共資金が2025年支出の54.10%を占めていますが、投資家が復興・再生可能エネルギー分野に再参入するにつれ、民間資金によるプロジェクトが年平均成長率(CAGR)7.45%で2031年にかけてトップペースを維持しています。
- 地域別では、ルーマニアが2025年の地域売上の21.20%に寄与しており、ウクライナは数十億ドル規模の復興プログラムを背景に最速の年平均成長率(CAGR)6.78%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
東ヨーロッパ建設市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUが資金提供するインフラプログラムの急増 | +1.8% | EU結束諸国 | 中期(2年~4年) |
| 再生可能エネルギー資産の急速な建設拡大 | +1.5% | ルーマニア、ハンガリー、ポーランド | 中期(2年~4年) |
| 戦後ウクライナ復興への外国直接投資(FDI)の回帰 | +1.2% | ウクライナおよび周辺諸国 | 長期(4年以上) |
| 都市回廊における手頃な価格の集合住宅需要の急増 | +0.9% | ブカレスト、ワルシャワ、ブダペスト、プラハ | 短期(2年以内) |
| 公共調達におけるデジタルツインおよびBIMの義務化 | +0.6% | ラトビア、ポーランド、チェコ共和国 | 中期(2年~4年) |
| グリーン建設基準を満たすプレファブリケーション木材モジュール | +0.5% | ドイツ、ポーランド、チェコ共和国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EUが資金提供するインフラプログラムの急増
EU結束諸国は、欧州連合を接続する施設(CEF)の下で2021年~2027年に向けてEUR 258億(USD 281億)を配分されており、鉄道、道路、エネルギー、デジタル回廊向けの大規模パッケージを解放しています。ハンガリーのMAV鉄道アップグレードだけでも、欧州投資銀行(EIB)のEUR 10億(USD 11億)の資金と国内共同融資を組み合わせており、混合公共資本の触媒的役割を浮き彫りにしています。2024年のCEF輸送公募は追加でEUR 25億(USD 27億)を導入し、ウクライナとモルドバへの適格性を拡大することで、対象プロジェクトパイプラインを広げました。EU調達法および環境基準への準拠が、請負業者のデジタルプロセス高度化を促進しています。これらの措置を総合すると、中期を通じて土木工学の受注残を満たし続けると期待される複数年のバックログが形成されています[1]Adina Vălean、「欧州気候・インフラ・環境執行機関による欧州接続施設2024年輸送公募の開始」、欧州気候・インフラ・環境執行機関、cinea.europa.eu。
再生可能エネルギー資産の急速な建設拡大
東ヨーロッパのエネルギー転換は、発電・送電・蓄電にわたる建設需要を触媒しています。アゼルバイジャン、グルジア、ハンガリー、ルーマニアを結ぶグリーンエネルギー回廊は、4GWのクリーン電力を輸送可能な1,100kmの大容量送電線を建設するEUR 100億(USD 109億)規模の機会を表しています。ハンガリーは2030年までに太陽光発電容量を3倍にするためにEUR 5,250万(USD 5,720万)を確保し、新変電所と自動化が必要となっています。ルーマニアでは、ペシュテラII(Peștera II)の400MW風力発電所がEIBからEUR 3,000万(USD 3,270万)を獲得し、USD 9,300万のペチネアガ(Pecineaga)プロジェクトが建設中です。ウクライナ資本のDTEKは4つのEU市場にわたって5GWのポートフォリオを展開し、初期段階の風力・太陽光発電所にUSD 1億6,300万近くを投入しています。これらの投資は、地域全体における送電網強化、基礎工事、および部品設置を加速しています[2]Valdis Dombrovskis、「欧州委員会によるハンガリー送電網アップグレードへの5,250万ユーロ承認」、欧州委員会、ec.europa.eu。
戦後ウクライナ復興への外国直接投資(FDI)の回帰
EUはウクライナの復興に向けてEUR 500億(USD 544億)を承認しており、復興総費用はEUR 4,510億(USD 4,916億)と推定されています。多国籍企業は早期に参入を進めており、CRHは1999年以来ウクライナにUSD 5億を投入(2022年の侵攻後にUSD 8,000万を含む)し、セメント供給を確保するためダイカーホフセメントウクライナ(Dyckerhoff Cement Ukraine)を買収しました。ウクライナFIRST施設は、電力網から社会住宅に至る優先資産への技術支援を提供しています。国内セメント生産量は2024年に797万tで安定し、輸出は170万tに急増しており、迅速な供給適応を示しています。FDIの勢いは建設資材需要を押し上げ、重要インフラの入札活動を前倒ししています[3]Andriy Kostin、「インフラ復興のためのウクライナ施設技術概要」、欧州投資銀行、eib.org。
都市回廊における手頃な価格の集合住宅需要の急増
世帯形成と住戸規模の縮小が都市にマンション供給の加速を迫っています。クルジュ=ナポカ(Cluj-Napoca)の住宅ストックは2011年から2018年にかけて12%拡大し、通勤インフラの整備を受けて郊外地区が新規供給の大半を吸収しました。Kesz Groupなどのデベロッパーは2024年にブカレストでUSD 5,450万のコラリスアパートメンツ(Corallis Apartments)に着工しており、2027年完工予定の5棟タワー計画です。恒常的な住宅取得可能性のギャップと薄い公営住宅パイプラインが、堅固な需要の底を形成しています。その結果、資金調達の向かい風にもかかわらず、都市部の住宅工事はそのシェアを維持する可能性が高いです。
制約の影響分析*
| 制約 | 年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デベロッパーの流動性を圧迫する高金利環境 | -1.1% | 地域全体 | 短期(2年以内) |
| 賃金上昇を招く深刻な熟練労働力不足 | -0.8% | チェコ共和国、モルドバ、ポーランド | 中期(2年~4年) |
| 腐敗防止改革に伴う慢性的な許認可遅延 | -0.6% | ルーマニア、ポーランド、チェコ共和国 | 中期(2年~4年) |
| セメントおよび鉄筋のクロスボーダーサプライチェーン障害 | -0.4% | ポーランド・ウクライナ国境 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
デベロッパーの流動性を圧迫する高金利環境
政策金利は2023年以降4.5%から8.1%の間で推移し、負債返済カバレッジ比率を侵食し、一部の投機的計画を頓挫させています。欧州中央銀行(ECB)はその後主要金利の引き下げを開始し、商業不動産の利回りスプレッドを縮小させ、取引フローを部分的に回復させています。民間融資機関は10年間の停滞を経て中欧・東ヨーロッパへの選択的な回帰を果たしていますが、引受基準は依然として保守的です。デベロッパーは今後2年間にわたって厳しい資本環境に直面し、成長を抑制する可能性があります。
賃金上昇を招く深刻な熟練労働力不足
チェコの建設会社の3分の2が2024年に欠員を報告し、モルドバの企業は2021年の16%から30%に増加した人手不足を指摘しています。デロイト(Deloitte)の2025年中欧不動産調査では、労働コストと可用性が資金調達を上回り業界最大の課題として位置付けられています。各国政府はリスキリング(技能再訓練)イニシアティブや緩和されたビザ制度を通じてこのギャップに取り組んでおり、ハンガリーとギリシャは季節労働の建設作業員に対する入国規則を緩和しました。ルーマニアの現場作業員に対する賃金税優遇措置の廃止は、コスト上昇をさらに招くリスクがあります。移民流入が国内不足を相殺しない限り、賃金上昇は中期を通じて請負業者の利益率を圧迫する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:基盤かつ加速器としてのインフラ
インフラは2025年の売上の38.49%に寄与し、全セクター中最速の年平均成長率(CAGR)7.28%で拡大すると予測されており、東ヨーロッパ建設市場規模の成長ベクトルを規定しています。ハンガリーのEUR 21億6,200万(USD 24億)の近代化やルーマニアの国内縦断自動車道延伸などのメガ鉄道・道路プロジェクトは、USD 109億のグリーンエネルギー回廊のような電力送電網アップグレードと連動して進んでいます。エネルギーインフラ工事は、2030年までに太陽光発電容量を3倍にすることを目的としたハンガリーのUSD 5,720万の送電網アップグレードによってさらに支援されています。
住宅活動は混在しており、ブカレストのUSD 5,450万のコラリス(Corallis)プロジェクトに示されるように都市部のマンション需要は依然として旺盛ですが、高金利と地価上昇が住宅ローンの借入可能性を制約しています。商業工事は、プラハにおけるSkanskaの木材フレームタワーに例示されるように低炭素オフィスの改修に軸足を移しており、産業・物流建設はサイトの許認可の摩擦はあるものの、ニアショアリングと電子商取引の成長の恩恵を受けています。
注記: 各セグメントのシェア詳細はレポート購入後にご利用いただけます


建設タイプ別:効率化義務の下でリノベーションが加速
新築は2025年の売上の60.85%を維持し、東ヨーロッパ建設市場シェアの最大セグメントとしての地位を固めています。しかし、ソビエト時代の資産が欧州パフォーマンス基準を満たすためにエネルギー効率改修を実施するにつれ、リノベーション工事は年平均成長率(CAGR)6.15%で加速しています。ウクライナは独自の組み合わせを提供しており、本格的な新築のための前提条件として地雷除去と公共インフラの部分的再建が必要です。
EU資金はますます大規模改修プロジェクトを優遇しており、外壁断熱、HVAC(暖房・換気・空調)アップグレード、スマートメーター設置の資金調達を容易にしています。都市中心部の空間不足と許認可の複雑さが、特に炭素予算のチェックポイントを達成する必要がある商業家主の間で、適応的再利用へと経済性を傾けています。
建設工法別:プレファブリケーションが主流へ浸透
従来型現場施工技術は2025年の売上高の88.05%を依然として占めていますが、現代建設工法は年平均成長率(CAGR)8.65%で成長し、東ヨーロッパ建設市場における従来工法の優位性を浸食しています。ポーランドのプレファブリケーション比率は6.5%であり、ドイツの11%と比較して初期の普及を示している一方、BIM義務化がモジュール工法の学習曲線を圧縮しています。
ラトビアの2025年BIM要件は、木材モジュール採用の増加と相まって、公共入札をオフサイト統合ソリューションへと誘導すると期待されています。プレファブリケーションは熟練労働力不足を軽減し、施工工期を短縮することで、地域全体でその経済的優位性を強化しています。
注記: 各セグメントのシェア詳細はレポート購入後にご利用いただけます
投資源別:公共資金が過半数を占めるも民間資本が勢いを増す
公共予算はEU結束資金の包括的枠組みと多国間融資のおかげで2025年支出の54.10%を提供しました。欧州接続施設(CEF)のEUR 258億(USD 281億)配分とウクライナのEUR 500億(USD 544億)復興パッケージは、納税者が支援する資金調達の規模を示しています。
民間支出はDTEKの5GW再生可能エネルギー展開やCRHのセメント工場買収などセクター固有の動きに支えられ、年平均成長率(CAGR)7.45%で拡大しています。欧州中央銀行(ECB)の利下げとグリーン資産の供給逼迫が、投資家を開発パイプラインへとさらに誘導しており、この10年の終わりまでにより均衡した資金調達構成となることを示唆しています。
地域分析
ルーマニアは2025年に21.20%のシェアで地域売上をリードし、西ヨーロッパと黒海を結ぶ橋渡し的な位置を活用しています。A3自動車道(USD 9,270万)とUSD 9,300万のペチネアガ(Pecineaga)風力発電所の継続工事は、輸送・エネルギーパイプラインの幅広さを示しています。しかし、2024年の産出量は賃金税優遇措置の失効と資材インフレの継続を受け、7年間の急成長の後に4%落ち込みました。
ウクライナは多国間パッケージと2024年に797万tで安定した国内セメント産業に支えられ、2031年にかけて最速の年平均成長率(CAGR)6.78%が見込まれています。クリヴィー・リフ(Kryvy Rih)とイヴァーノ=フランキーウシク(Ivano-Frankivsk)に2基の新キルンラインが計画されており、ウクライナFIRST施設は道路、病院、エネルギーハブへの技術支援を取りまとめています。
ハンガリー、クロアチア、ブルガリアなどの二次市場はEU結束基金とクロスボーダー相互接続の恩恵を受けています。ハンガリーのUSD 11億の鉄道改修とUSD 5,720万の送電網アップグレードは、土木工学と電力システムの両方にわたる豊富なパイプラインを示しています。第二の400kVギリシャ・ブルガリア連系線はすでに建設中であり、グリーンエネルギー回廊がさらにUSD 109億の送電網工事を加えます。ポーランドはBIM入札とモジュール需要が平均以上の成長ポテンシャルを示すデジタル調達の先駆者として台頭しています。
規制環境
東欧の建設活動は、EUの製品適合性と、許認可の迅速化やデジタルワークフローの高度化を目指す各国レベルの改革によって形作られている。改正建設製品規則(Regulation (EU) 2024/3110)は、製品性能に関する統一的な技術言語を定め、デジタルプロダクトパスポートを導入するもので、2026年1月8日から適用が開始される。これを補完する二次規則も2026年に進展し、新CPR枠組みの下での欧州技術評価の書式を定める欧州委員会実施規則(EU)2026/387(2026年2月23日採択)が、地域プロジェクトに供給する建材メーカーに対する文書化およびトレーサビリティ要件を厳格化した。
プロジェクト遂行の面では、複数の法域が簡素化・デジタル化された行政手続きへと移行してきた。ポーランドは2025年12月4日法により建設法を改正し、主要規定は2026年1月1日および2026年1月7日に発効、追加規定は2026年9月20日に施行される予定で、工事の記録・処理方法に影響を与える。ラトビアは2026年1月6日時点で、プロジェクト開始から土地登記簿への登記までのライフサイクルを対象とする統一建設登録プロセスを導入し、チェコ共和国は更新後の建築法(法律第283/2021号)の実施を2026年まで続け、許認可の集中化・簡素化を進めており、地域全体の官民開発の所要期間に影響を与えている。
バリューチェーン分析
地域のバリューチェーンは、EU結束基金プログラム、多国間融資機関、各国予算などを含む官民のプロジェクト発注者から始まり、デベロッパーやゼネコン、設計・エンジニアリング会社、現場内外の作業を支える建材・機材サプライヤーへと続く。インフラは2025年に38.49%のシェアを占め支出の中心を占め、砕石・セメント・鉄筋・電力機器、鉄道・道路部材の需要を引き出している。エネルギー・グリッド関連プロジェクトは、変電所、ケーブル配線、基礎工事などにおいてさらに専門的な要件を追加する。特にラトビアとポーランドの公共入札におけるBIMおよびデジタル調達要件の高まりは、調整業務を設計・エンジニアリング段階に前倒しさせ、統合設計建設モデルおよびサプライ連動型の提供モデルの需要を強めている。
実行リスクと調達戦略は、依然として資材・物流上の制約によって形作られている。労働力の確保と人件費の上昇は、2025年に中欧の不動産デベロッパーにとって最大の懸念事項として挙げられ、資材供給はエネルギー集約的な鉄鋼・セメント生産コストや、輸送距離の長期化による物流コストの上昇に対して敏感である。ウクライナは混乱下でサプライチェーンがどのように再構築されるかを示す例であり、輸入材への依存度は、工場停止や物流制約の中で2021年の12~14%から2023年には23%まで上昇し、ゼネコンに複数調達先の確保、国境を越えた調達、資材の事前発注を促している。ポーランドの建材業界関係者も、非EU諸国からの輸入競争に対応するための関税・貿易改革を求めており、国境手続きが大規模な公共事業の価格形成や資材確保にどのように影響するかを浮き立たせている。
競争環境
東ヨーロッパの建設分野は、グローバル大手と機動力ある地域専門企業が混在する中程度の分散型市場です。インフラのメガプロジェクトは一般に、複雑なプロジェクト基準を満たすバランスシートと技術的深度を持つSTRABAG、Skanska、PORRなどの多国籍企業を優遇します。一方、住宅・商業の分野では、自治体の規制や顧客ネットワークを熟知する地域企業に契約が落札されることが多いです。
戦略的統合は2024年に活発化し、ハンガリーのDuna Aszfalt Zrt.がMota-Engil Central Europe S.A.の100%を取得(後にDuna Polska S.A.に改称)し、鉱業・道路建設の事業範囲を拡大しました。資材面では、CRHによるダイカーホフセメントウクライナ(Dyckerhoff Cement Ukraine)の買収が地元のクリンカー供給を確保し、大規模復興に向けた垂直統合のレバレッジを高めています。
デジタル能力が重要な差別化要因として台頭しています。BIMおよびモジュール工法に精通した請負業者は、ラトビアとポーランドの公共入札評価で競合他社を凌駕する傾向にあります。再生可能エネルギーは新たな競争の場であり、専門的なEPC(設計・調達・建設)企業がDTEKの5GW展開とグリーンエネルギー回廊に連動した送電網強化契約を追っています。セメントおよび鉄鋼のサプライチェーン統合は、原材料価格の変動の中でのマージン防衛に向けた余地を提供しています。
東ヨーロッパ建設業界リーダー
Strabag
Skanska
PORR
Budimex
Metinvest
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
国家主導の大規模な運輸・物流建設事業が、大型土木工事、海洋建設、内陸接続パッケージ向けの明確な市場余地を生み出している。ポーランドでは、シチェチン・シフィノウイシチェ海港湾局による23億ユーロの投資であるシフィノウイシチェのケープ・ポメラニア深水港およびコンテナターミナルの建設が2026年7月に開始され、防波堤、しゅんせつ、埠頭壁、保管ヤード、道路・鉄道接続の需要を拡大している。ポーランドはまた、19の回廊にわたる4,700kmの新規鉄道路線を対象とする統合鉄道網(ZSK)計画を2026年6月に発表し、軌道工事、橋梁、信号回廊、駅周辺再開発、既存線の改修契約に関する中期パイプラインを強化している。
エネルギー網と建設デジタル化は、グリッド強化、複数インフラ共有型回廊、標準化された提供モデルにおいて機会を開いている。リトアニアの送電事業者Litgrid、Amber Grid(EPSO-Gグループ)は、電力網強化に25億ユーロ、天然ガスシステムに4億3,810万ユーロ、水素インフラに12億ユーロを充てる2026-2035年共同ネットワーク開発計画を提出し、変電所、パイプライン、圧縮・計測ステーション、産業向け接続のパッケージを支えている。一方、BIM義務化とパイロット事業は概念段階から調達実務へと移行しつつある:ポーランドは1,000万ユーロを超える公共プロジェクトに対するマクロBIM要件を目標とし、ルーマニアは国家レベルのBIMおよびパイロット事業の開始期限として2024年第3四半期から2026年第3四半期を定め、ブルガリアは国家復興・強靭化計画の下でBIMパイロットを実施しており、2027~2030年の公共工事に関するしきい値が言及されている。この組み合わせは、BIM対応の施工、デジタルQA/QC、労働力不足下でスケジュールリスクを低減する再現可能なモジュール式・プレファブ工法を実行できる建設業者・コンサルタントへの需要を支えている。
最近の業界動向
- 2026年7月:STRABAGは、ヤシ拠点のルーマニア建設会社DAROCONSTRUCT SRLの100%株式を取得する契約を締結。この取引はSTRABAGのルーマニアにおける施工能力と現地拠点を拡大する。運輸・土木工事入札への参加規模を拡大し、地域の実行基盤を強化する。
- 2026年6月:STRABAGは、PKP Polskie Linie Kolejowe S.A.と2億5,500万ユーロの契約を締結し、ポーランドのマクシミリアノヴォとヴィエルフツィン間、31km超に及ぶ第201号線区間2の改修を行う。この受注は複数年にわたる鉄道の未処理案件量に加わり、公的資金による改修プログラムに支えられたセグメントでの競争的地位を強化する。
- 2024年9月:CRH Ukraine BVは、Dyckerhoff Cement Ukraineの99.9775%株式取得を完了し、2つのセメント工場を資産に追加した。この取引は供給制約のある市場における垂直統合を深め、復興および大規模インフラ事業に必要な現地クリンカー・セメント供給へのアクセスを改善する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、東欧全域で実施される建設活動の価値として測定され、主要な建築・土木プロジェクト分野にわたる新築および改修工事を対象とする。
範囲の除外事項:実際に行われた建設作業を反映しない上流の建材製造および純粋な不動産取引は除外される。
セグメンテーション概要
- セクター別
- 住宅
- マンション・コンドミニアム
- 戸建・分譲住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 交通インフラ(道路、鉄道、空路、その他)
- エネルギー・公共事業
- その他
- 住宅
- 建設タイプ別
- 新築
- リノベーション
- 建設工法別
- 従来型現場施工
- 現代建設工法(プレファブリケーション、モジュール工法等)
- 投資源別
- 公共
- 民間
- 地域別
- ルーマニア
- ハンガリー
- クロアチア
- ウクライナ
- ブルガリア
- その他の東ヨーロッパ
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、建設出力、許認可、マクロ要因に関するファクトベースの構築から始まる。これらの指標は、東欧で実際に建設・支払われているものに需要プールを結び付けるためのアンカーとなる。Eurostat、東欧各国の統計局、中央銀行の発表、運輸・住宅を管轄する省庁などの公的資料を用いて、投資サイクルと大規模プロジェクトのパイプラインを把握した。
また、公共調達ポータル、OECDおよび世界銀行のデータセット公表資料、機材・資材の指標が関連する場合には関税・貿易統計などの文書も確認した。企業の開示資料、年次報告書、投資家向け説明資料は、収益エクスポージャーと大型受注のタイミングを検証するために使用した。有料サブスクリプションは、企業財務・インテリジェンスに関して必要な場合、および主要な契約事象を確認するための報道・財務情報に関してのみ使用した。これらは例示にすぎず、データ収集、検証、明確化のために他の多くの公的資料も使用した。
一次インタビューおよび調査
欧州全域のCXO、機能・事業部門責任者、マネージャー、請負業者、開発業者、インフラ専門家へのインタビューおよび調査は、プロジェクトの時期、価格の変動、資金調達状況、国別のギャップを明確にする助けとなります。回答者からの情報は、二次的な推定値を検証するために、公式の建設生産高、投資額、許可データと照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:27% | 経営幹部(CXO):22% |
| 中位層:48% | 機能・部門責任者:31% |
| 小規模プレーヤー:25% | マネージャー:47% |
市場規模算定と予測
市場規模の算定は、国別に建設出力および投資系列を再構築し、それを地域全体で一貫した米ドル価値に変換するトップダウン方式で構築される。このモデルは、サンプリングしたプロジェクト件数や建物の平方メートル当たりの標準コストなどの選択的なボトムアップ推定、および建設業者の受注残や報告された受注状況に関するチャネルチェックによって検証され、ある国の数値が過大に見える場合には合計を調整できる。
使用される主要インプット(例示)には、建設出力指数、公共インフラ予算配分、利用可能な場合の建築許可件数・住宅着工件数、改修比率の傾向、実現プロジェクト価値に影響を与える労務・資材コストのインフレなどが含まれる。予測は、資金調達の可否、金利動向、紛争後の復興ペースに関するシナリオ分析を用いて作成し、その後、受注タイミングや実行の遅延に関するインタビュー対象者の見立てと整合させた。小規模国においてボトムアップの指標が欠落している場合には、類似市場からの代替比率を用いてギャップを補い、地域の投資パターンに対して結果を再検証する。
データ検証と更新サイクル
結果は、建設出力の動向、既知の大型プロジェクト受注、国別の予算変更など、独立した指標間のトライアンギュレーションを通じて確認され、東欧全体の数値が確定される前に検証される。大きな変動が見られた場合には、前提を見直し、通貨換算のタイミングを再確認し、その変化が実際のサイクル変動なのかデータ上の誤差なのかを確認するために情報源に再接触する。
各レポートは複数段階の分析者レビューを経て、計算、定義、国別合計が最終承認前に再検証される。この調査は年1回更新され、主要な政策変更、資金発表、または混乱事象が地域の建設パイプラインに大きな影響を与える場合には、中間更新が行われる。提供直前には最終確認が行われ、クライアントは同じ再現可能な手順に支えられた最新の見解を受け取る。
Mordor Intelligenceの東欧建設市場規模と他の公表推定値との比較
東欧建設市場について公表されている市場規模は、同様の国々を対象としていても大きく異なる場合がある。これは、建設価値の基礎定義が必ずしも一致していないためである。差異は、各社がインフレをどのように扱うか、通貨換算のタイミング、推定値が報告された出力、プロジェクト受注、モデル化された需要プールのいずれに基づいているかによっても生じる。
主なギャップは、国のカバー範囲と何を建設価値として扱うかにある。Mordor Intelligenceは、ルーマニア、ハンガリー、クロアチア、ウクライナ、ブルガリア、その他の東欧諸国について、新築工事および改修工事にわたる実施済みの建設活動を計上しているが、他社ではより広範な国リストや、見出し数値を膨らませかねない実質出力の枠組みを用いる場合がある。これらの範囲設定が変化すると、同じセクター区分であっても異なる合計値が生じ得る。特に米ドル換算の基準年や価格上昇の前提が変わった場合にはその差が顕著になる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 482.05 B (2025) | |
| 業界専門出版社A | USD 809.20 B (2024) | より広範な国の集合を使用し、多くの経済圏にわたって実質値での建設出力価値を報告しており、これにより実施済み活動ベースの見方と比較して対象プールが拡大し、米ドル換算の基準年もずれる可能性がある。 |
| グローバルコンサルティング会社B | USD 117.00 B (2024) | より狭いマネタイゼーションの視点を適用している可能性が高く、インフラ主体の工事や改修価値を過小計上している可能性がある。これは、プロジェクト価値の認識やインフレ反映が保守的に扱われる場合に合計値を圧縮する。 |
表全体に見られる差異は、主として地理的範囲の選定、プロジェクト価値がいつ認識されるか、選択した年に対して価格をどのように米ドルへ正規化するかの違いを反映している。範囲を実施済みの建設活動に結び付け、プロジェクトおよび受注残の指標で再検証することにより、当社の推定値は、前提が更新された際に再現可能な明確なインプットに基づいて追跡可能な状態を保っている。


レポートで回答される主要な質問
2026年の東ヨーロッパ建設市場の価値はいくらですか?
市場は2026年にUSD 5,070億2,000万と評価されました。
東ヨーロッパの建設業は2031年にかけてどの程度の速度で成長すると予測されていますか?
年平均成長率(CAGR)5.18%で拡大し、USD 6,526億8,000万に達すると予測されています。
地域支出の最大セグメントを占めるのはどのセクターですか?
インフラが2025年売上の38.49%でトップです。
最も成長が速い国はどこですか?
ウクライナは2031年にかけて年平均成長率(CAGR)6.78%を記録すると予測されています。
2025年における公共資金のシェアはどのくらいですか?
公共資金が支出の54.10%を占めました。
プレファブリケーションおよびモジュール工法の機会はどの程度の規模ですか?
現代建設工法は年平均成長率(CAGR)8.65%で拡大しており、従来型現場施工技術を上回るペースで成長しています。
最終更新日:



