
Mordor Intelligenceによる英国建設市場分析
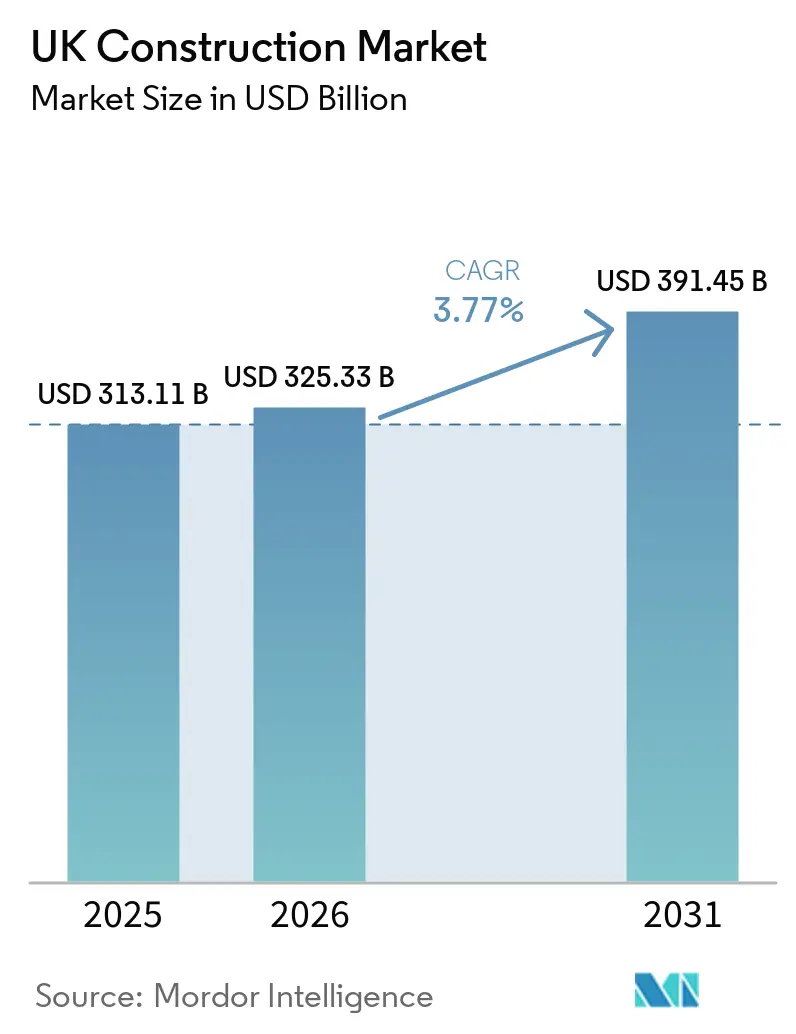
英国建設市場規模は2026年に3,253億米ドルと評価され、2027年の3,376億米ドルから2032年には4,025億米ドルに達すると推定され、予測期間(2027年〜2032年)のCAGRは3.58%です。
公共建設プログラムおよび既存住宅への補助金付き改修工事は、イングランドにおける需要への補完的な経路を生み出しています。しかし、請負業者が実際の施工に転換できる業務量は、熟練職人の確保可能性と資材コストの不確実性を管理する能力に依存しています。モジュラー調達および反復可能な建築設計は、公共施設や複数拠点プロジェクトを定義された建設パッケージに基づいて組織化する手段を提供します。競争上の対応策も、プロジェクト納品能力とンテナンス能力およびサプライチェーン能力保証を結びつけています。希少な職人の施工能力を確保し、資材コストのリスクを抑制できる請負業者は、イングランドの補助金付き公共プログラムおよび社会住宅改修工事を完成した業務に転換するうえで有利な立場にあります。
主要レポートのポイント
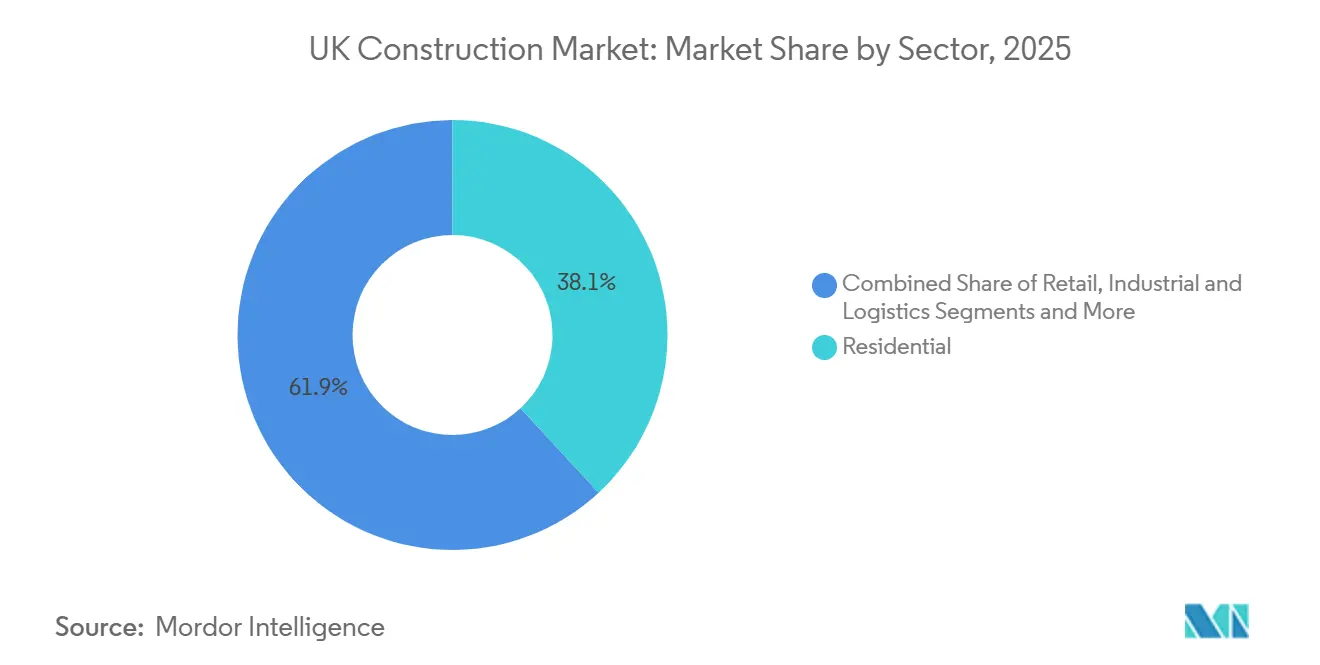
- セクター別では、住宅部門が2026年の英国建設市場シェアの37.63%を占め、インフラ部門は2027年〜2032年に7.3%のCAGRで最も速く成長すると予測されています。
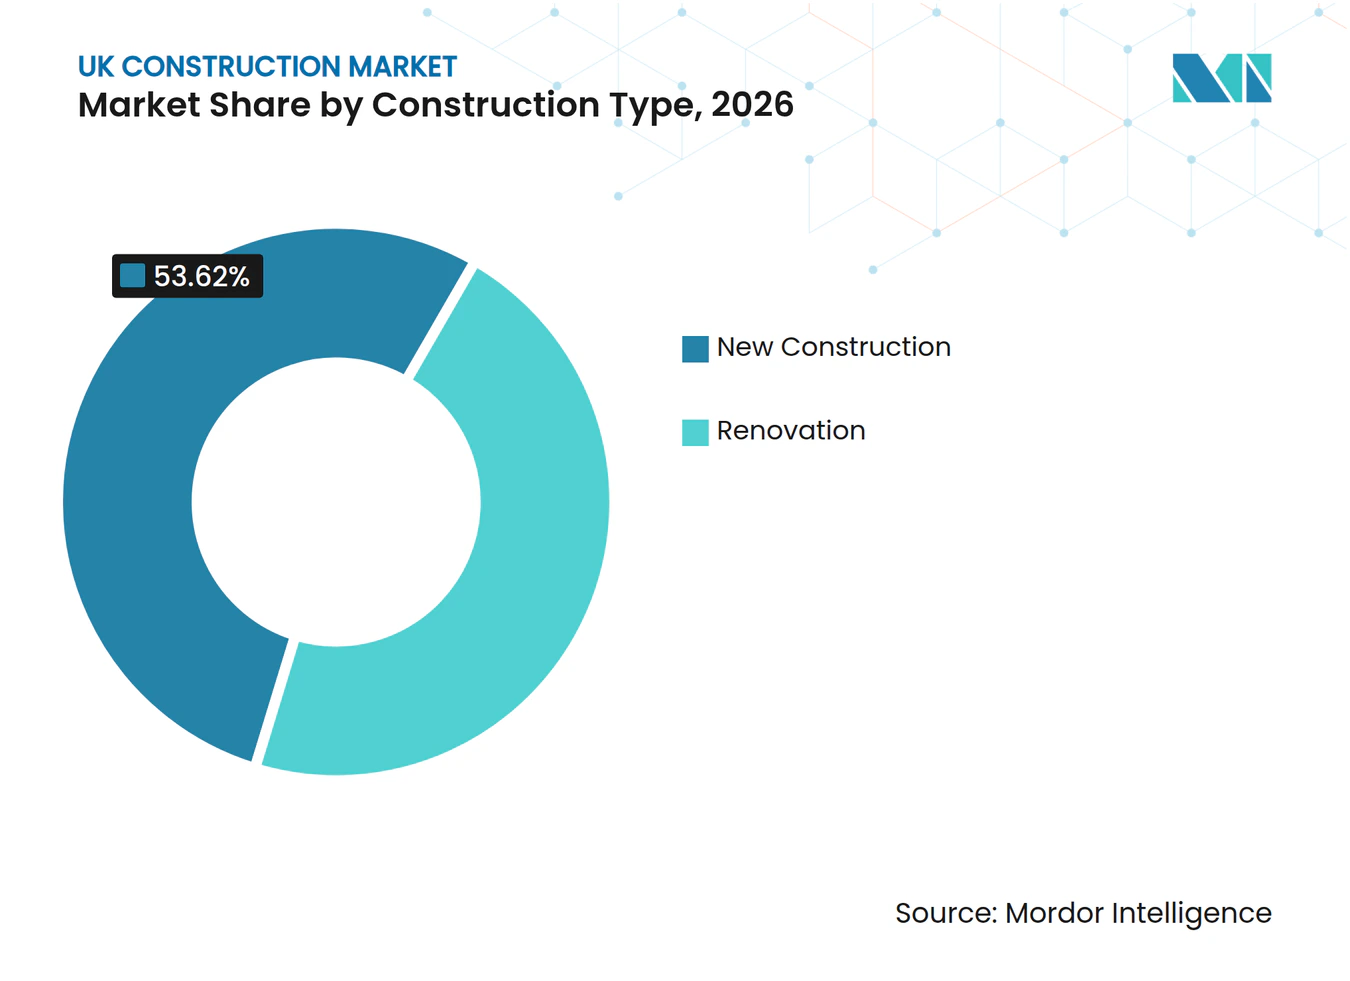
- 建設タイプ別では、新規建設が2026年の英国建設市場規模の53.62%のシェアを占め、リノベーションは2027年〜2032年に6.9%のCAGRで最も速く成長すると予測されています。
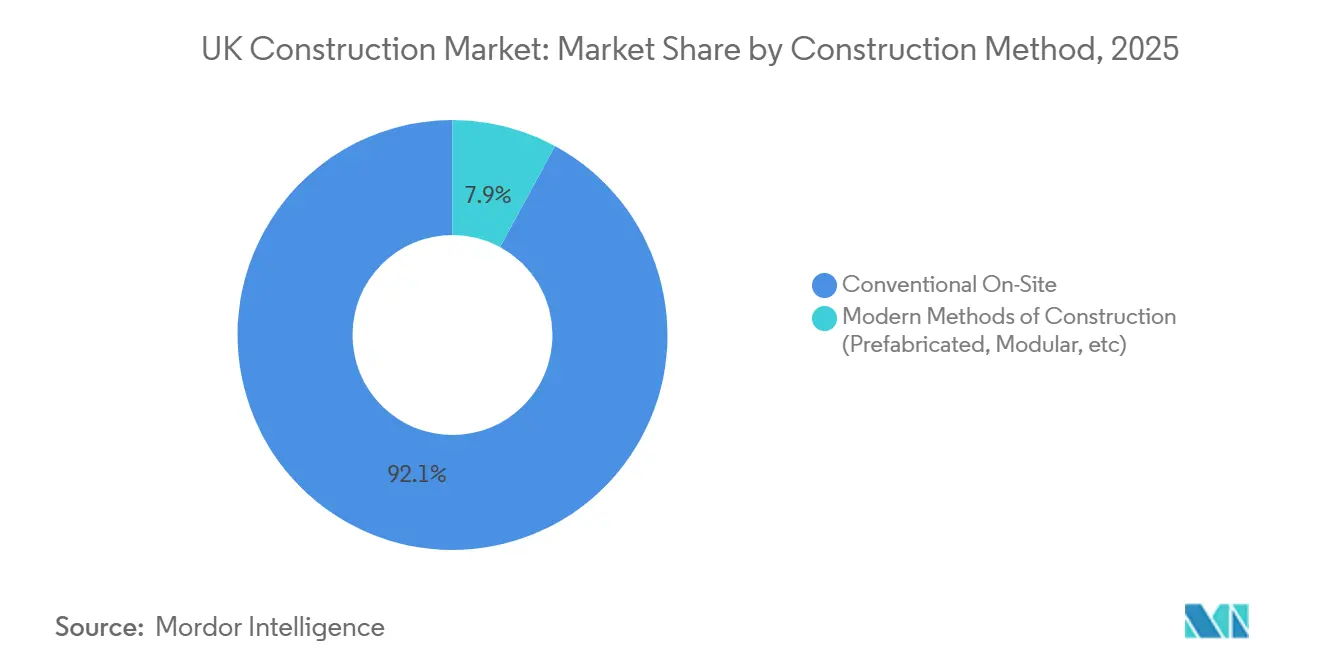
- 建設工法は、2026年に91.6%のシェアを持つ従来型現場施工が主導し、モダン・メソッズ・オブ・コンストラクションは2027年〜2032年に10.1%のCAGRで最も速く成長すると予測されています。
- 投資源別では、民間投資が2026年に74.09%のシェアで主導し、公共投資は2027年〜2032年に7.7%のCAGRで最も速く成長すると予測されています。
- 英国各地域では、イングランドが2026年に79.37%の最大シェアを保持し、北アイルランドは2027年〜2032年に5.8%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府の大型プロジェクト(HS2、RIS3)による土木工学バックログの増加 | +1.8% | イングランドの戦略的道路回廊 | 長期(4年以上) |
| 慢性的な住宅不足による住宅着工の押し上げ | +1.3% | イングランドの地方計画当局エリア | 中期(2〜4年) |
| ネットゼロ2050目標によるグリーン改修需要の刺激 | +1.1% | イングランドの社会住宅コミュニティ | 中期(2〜4年) |
| 建築安全法施行後のオフサイト・モジュラー建築の普及 | +0.8% | 全国 | 中期(2〜4年) |
| グローバルなプライベートエクイティおよび年金基金によるインフラ二次市場のM&A | +0.25% | 全国 | 短期(2年以内) |
| デジタルツイン導入によるプロジェクト納品効率の向上 | +0.35% | ウッドハム・アカデミープロジェクトエリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府の大型プロジェクト(HS2、RIS3)による土木工学バックログの増加
土木工学の需要は、残存する業務量と後続の公共プログラムのタイミングに依存しています。2026年2月までに、HS2は土木建設全体で1億800万立方メートルを超える土工事を完了しており、これは計画数量の約70%に相当します。[1] その時点で計画土工事の約30%が残存していました。運輸省のRIS3は、2026年4月から2031年3月までのイングランドの戦略的道路ネットワークの運営、維持、更新、および強化のための投資計画を定めています。両プログラムで活動する土木請負業者は、2026年4月から2031年3月のRIS3期間中に、残存する鉄道土工事と道路更新パッケージのバランスを取ることができます。
慢性的な住宅不足による住宅着工の押し上げ
未充足の住宅需要は、実現可能な住宅スキームに転換でき場合に建設需要を生み出します。イングランドにおける季節調整済みの新築住宅着工件数は、2026年第2四半期に35,910件と推定され、前年同期比20%増となりましたが、2023年第2四半期のピークを47%下回っています。建築管理シリーズはイングランドの住宅建設の推定80%をカバーしており、最近の増加は建築安全規制当局の報告を部分的に反映しています。イングランドの計画フレームワークは、政策S5(1)(j)において、当局の過去3年間の供給実績が要件の75%を下回る場合に未充足の住宅需要が存在するとみなします。このみなし未充足需要は、別途のアクションプランおよび20%の土地供給バッファー要件に加えて適用されます。住宅建設業者にとって、当局の供給不足は、住宅提案を開発するための立地固有の根拠として商業的に重要となり得ます。
ネットゼロ2050目標によるグリーン改修需要の刺激
社会的家主にとって、補助金付き改修プログラムはエネルギー性能要件を建設工事のパッケージに転換します。エネルギー安全保障・ネットゼロ省は、イングランドにおける138件のウォーム・ホームズ:社会住宅基金ウェーブ3改修プロジェクトへの補助金を提供し、すべての合意書は2025年11月7日までに副署されました。施工は、エネルギー性能証明書バンドC未満の既存社会住宅を対象に、2025年から2028年9月まで予定されており、申請者は少なくとも同額のマッチング資金を提供することが求められました。2026年7月までに、138件の補助金受給者のうち94件が約12,900世帯における約25,770件のエネルギー効率化措置を報告しており、数値は暫定的なものです。コミットされたプロジェクトと報告済みの施工実績は合わせて、資金の当初交付を超えて延びる建設機会を支えています。マッチング資金要件は、補助金提供から完成した改修工事への経路の一部として家主の共同投資を位置づけています。
建築安全法施行後のオフサイト・モジュラー建築の普及
モジュラー建築が実行可能な建設要件となるためには、公共発注者に実行可能な調達経路が必要です。NHSシェアード・ビジネス・サービスのモジュラー・ビルディングズ3フレームワークは、NHSおよびより広範な公共部門組織に対し、2025年6月12日から2029年6月11日まで、モジュラー建築物の購入、賃借、またはリースの経路を全国的に提供しています。対象ユーザーには、教育、住宅、地方自治体組織が含まれます。購入、賃借、またはリースの選は、商業的なコミットメントを発注者の使用予定期間に合わせることができます。供給者にとって、これは異なるオファーを通じて仮設宿泊施設と長期的な建築ニーズに対応する余地を生み出します。したがって、需要機会は、アクセス可能な調達経路を発注者の使用期間に適した建築ソリューションに転換することにかかっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練労働力不足と高齢化する労働力 | -0.9% | 全国 | 長期(4年以上) |
| 資材価格の変動とサプライチェーンの混乱 | -0.6% | 全国 | 短期(2年以内) |
| 長期化する計画・許認可のタイムライン | -0.35% | イングランドの地方計画当局エリア | 中期(2〜4年) |
| BIM中心プロジェクトにおけるサイバーセキュリティリスク | -0.15% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熟練労働力不足と高齢化する労働力
熟練労働力の不足は、中小規模の請負業者が業務を完成したプロジェクトに転換できる量を制約しています。2025年7月から12月にかけて、マスター・ビルダーズ連盟および英国王立建設管理士協会が調査した493社の英国中小建設企業の72%が熟練職人の不足を報告しました。[2] 不足により、回答者の49%が工事の遅延、22%が工事のキャンセル、30%が拡張計画の停止を経験しました。拡張への対応はその調査ウェーブで新たに導入されました。2026年10月の建設雇用計画は別途、退職間近の労働者を十分な速さで、または必要なスキルレベルで補充できていない採用状況を特定しました。十分な熟練能力がなければ、追加受注は中小請負業者が期限内に履行できない納品コミットメントを増やすリスクがあります。
資材価格の変動とサプライチェーンの混乱
資材価格の変動は、実現可能なプロジェクトの価格設定を困難にすることで建設需要を制約します。2026年8月、英国王立測量士協会は、不安定な資材・エネルギーコストとサプライチェーンの混乱が、英国建設専門家のプロジェクトコスト確実性の維持能力を損なったと報告しました。全工事を対象とた英国建設資材価格指数は、2026年8月までの1年間で6.4%上昇しました。英国における製作構造用鋼材の価格は、同12ヶ月間で21.2%上昇しました。RICSはまた、予測困難により請負業者とデベロッパーがプロジェクト予算に大きなコンティンジェンシーを組み込むようになったと報告しました。資材購入前にコミットする鉄骨フレーム請負業者にとって、鉄鋼費用の増加は建設価格に織り込まれた利益率を侵食する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:
住宅の規模とユーティリティ投資住宅部門は2026年の英国建設市場規模の37.63%のシェアを占め、最大のセグメントとなっています。イングランドの暫定的な住宅ストック推計は2025年3月31日時点で2,580万戸であり、前年から208,600戸増加しました。この既存ストックは、住宅請負業者に個別の年に追加された住宅を超えた需要の文脈を提供しており、既存住宅への工事も建設活動に含まれます。建設業者と供給業者は、住宅の追加と既存住宅ストックへの介入にわたる異なる契約パッケージに対応できます。
インフラは最も速く成長するセグメントであり、2027年〜2032年の予測CAGRは7.3%です。国家統計局のインフラ統計(開発中)は、2025年のグレートブリテンにおける新規インフラ建設の現行価格成長率が2024年比3.2%であったと記録しています。同シリーズ内で、水道、下水道、電力への支出は同期間にそれぞれ17.8%、74.8%、15.3%上昇しました。商業建設は異なる受注シグナルに直面しており、民間商業新規工事は2026年第2四半期のグレートブリテンの建設新規受注合計の前四半期比11.8%減に寄与しました。このコントラストは、商業建築受注を超えた需要を求める請負業者にとって、ユーティリティ工事能力を独自の商業的選択肢とします。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
建設タイプ別:
新規資産が主導し、既存建物が改修工事の機会を提供新規建設は2026年の英国建設市場シェアの53.62%を占め、最大のセグメントでした。2025年のグレートブリテンにおける季節調整済み連鎖数量建設産出額は、全新規工事で1,285億ポンド(1,694億米ドル)でした。2026年2月、教育省は2034〜35年まにイングランド全土で750校以上の学校および第六学年カレッジを再建する計画を立てました。このプログラムは、現在および将来において学校の場所が必要とされる最も状態の悪い建物を優先します。教育請負業者にとって、この計画された順序は、連続する学校プロジェクトにわたって代替建物の納品能力を関連させ、単一の敷地を超えた機会を広げます。
リノベーションは最も速く成長するセグメントであり、2027年〜2032年の予測CAGRは6.9%です。グレートブリテンにおける修繕・維持管理建設産出額は2026年8月に前月比0.4%増加しました。ODSは2025年1月にオックスフォードのオックスフォードシャー・カウンティ・カウンシルのためにレイズ・チルドレン・アンド・ファミリー・センターの改修を完了しました。教育・スキル資金調達機関との共同資金提供により、この工事はファミリー・ソリューションズ・サービスとオックスフォードシャー病院学校のために既存建物を拡張・再構成しました。この組み合わせは、この公共サービス改修における請負業者の業務範囲において、増築スペースと既存建物保持との関係を中心に据えています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
建設工法別:
カスタム構造と反復可能なモジュラープログラム従来型現場施工は2026年に91.6%のシェアを持つ最大のセグメントでした。2025年10月、IMPACTスコットランドはエジンバラのダナード・センター・コンサートホール建設契約をBalfour Beattyに発注し、現場打ちコンクリートの二重地下室を含みます。この地下室は演奏者の更衣室、収納エリア、バックオブハウス施設を収容することが意図されていました。文化施設のクライアントにとって、この要件は専門的な地下建設と施設の運営目的を結びつけます。現場施工の機会は、その価値が完成した建物に必要な特定のスペースと機能に適合することに依存する、カスタム構造パッケージにあります。
プレファブリケーシンおよびモジュラー工法を含むモダン・メソッズ・オブ・コンストラクションは最も速く成長するセグメントであり、2027年〜2032年の予測CAGRは10.1%です。2025年、Premier Modularはマンチェスター、ロンドン・スタンステッド、イースト・ミッドランズ空港のセキュリティ施設向けに42モジュールの契約を受注しました。このプロジェクトは各サイトで繰り返すことを意図したカスタム建築設計を使用しました。複数の拠点を持つ空港運営者にとって、反復可能性はすべてのサイトで同じ機能的建築パッケージを再定義する必要性を減らすことができます。その結果生まれる機会は、工場製造モジュールを運営者の施設全体にわたる調整された建設プログラムと結びつけることができる供給者に報います。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
投資源別:
民間資金の規模と公共プログラムのコミットメント民間投資は2026年の建設支出の74.09%を占める最大のセグメントでした。グレートブリテンにおける民間部門のインフラ新規工事は、現行価格・季節調整なしベースで、2025年に2年連続して公共部門の新規工事を上回りました。資金分類は誰が工事に資金を提供するかを区別しますが、物理的なインフラカテゴリーは変わりません。したがって、インフラの機会は、その物理的な建設要件が公的資金による資産に類似している場合でも、民間資金経路を通じて生じる可能性があり、潜在的なクライアントの範囲を広げます。
公共投資は最も速く成長するセグメントであり、2027年〜2032年の予測CAGRは7.7%です。NHSトラストと建設パートナーは2026年7月にイングランド全土で新病院を建設するための11件の長期パートナーシップに署名しました。[3] これらの合意は、公共医療クライアントと建設組織を署名自体を超えた納品の時間軸にわたって結びつけ、将来の建設工事を調整するための基盤を作ります。関連する病院スキーム間の調整は、個別の建設パッケージを納品するために必要な能力とともに、供給者の公共プログラム提案の一部となり得ます。
地域分析
イングランド英国建設市場
イングランドは2026年の英国建設市場規模の79.37%のシェアを占めました。住宅・コミュニティ・地方自治省は、新規建設、転用、およびリノベーションが2025〜26年のイングランド地方自治体の暫定的な資本支出の67%を占めたと報告しました。この組み合わせは、新規資産の創出、既存施設の転用、およびさまざまな公共ニーズのための建物改善にわたる能力を持つ建設業者にとって、地方自治体の建設を関連性のあるものにします。商業的機会は、したがって公共資産への異なる介入にわたって分散しており、自治体向け請負業者が新規開発だけが示唆するよりも広い建設要件に対応できるようにします。
北アイルランド英建設市場
北アイルランドは最も速く成長する地域であり、2027年〜2032年の予測CAGRは5.8%です。北アイルランド統計・研究機関の暫定数値は、2026年第2四半期の北アイルランド内の建設産出量が前年同期比3.5%増(地元企業の域外工事を除く)であったことを示しています。その地域活動内で、新規工事および修繕・維持管理を含む暫定的なインフラ産出量は、2025年同四半期から数量ベースで6.3%上昇しました。物理的ネットワークの維持・拡張は、したがって請負業者に新規資産と既存インフラの両方にわたる工事を提供し、プロジェクト納品を資産のライフサイクル全体にわたって生じるニーズと結びつけます。
スコットランドの2026年1月のインフラパイプラインは、36,000戸の手頃な価格の住宅を支援するために2026年4月から2030年3月までの投資を計画しました。その商業的関連性は、手頃な価格の住宅の納品能力を複数年の投資の時間軸に合わせる機会です。ウェールズの2026年3月の5つの登録社会的家主との融資合意は、カーディフ、スウォンジー、ニューポート、トーファン、ブリッジェンド、リン・シノン・タフにわたる159戸の手頃な価格の住宅に資金を提供することを意図していました。ウェールズでは、住宅は社会賃貸、中間賃貸、および共有所有権の形態にわたって計画されていました。スコットランドのプログラムが持続的な納品計画を指し示す一方で、ウェールズの合意は特定可能な社会的家主クライアントを通じた建設機会へのより具体的な経路を生み出します。
規制の枠組みと見通し
この比較は、準拠製品の選択と建設工事の準備を行う建設請負業者の観点から選択された管轄区域をカバーしています。国別の列は、グレートブリテンと北アイルランドを区別するガイダンスの下での規制された建設製品を扱っています。イングランドとウェールズは、建設工事に影響する建築管理要件と発表された移行について比較されています。これらの層は製品選択と請負業者が建設パッケージを準備する方法に影響します。
規制表
| 判断要素 | 英国 | イングランド | ウェールズ |
|---|---|---|---|
| 主要当局 | 規制された建設製品に関する製品安全・基準局 | 指定された高リスク工事に関する築安全規制当局;その他の承認が必要な工事については地方自治体および登録承認者 | 地方自治体および登録建築管理承認者;新規高リスク工事については地方自治体のみ |
| 主要な法令または方向性 | 2013年建設製品規制(2022年改正);指定基準および技術評価の対象製品に関するグレートブリテンの代替案(議会の時間に従い一般安全要件から開始予定) | 2010年建築規制および採択された将来の住宅・建築基準改正 | 2026年7月1日施行の高リスク建築手続きおよび建築管理改革;2027年3月4日予定のパートL改正 |
| 商業的効果 | 規制された製品群内の製品監督 | 適用される高リスク工事前の承認(免除あり);ほとんどの新基準規定は2027年3月24日から開始し、指定された高リスク規定は移行に従い2027年9月24日から開始 | 適用される工事に対するゲートウェイ、ゴールデンスレッド要件および義務保有者の役割;移行条件の下で保護される適格な以前の工事(拒否または失効により保護終了) |
| 現在の政策の魅力度 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||
英国の「中」評価と「変化なし」の方向性は、提案されているグレートブリテンの対象製品の代替案が議会の時間に従う一方で、現行規制の下での継続的な製品監督を反映しています。イングランドの「中」評価と「強化」の方向性は、新築住宅および非住宅建物における低炭素暖房と高エネルギー効率のための高リスク承認と採択された2027年基準を反映しています。ウェールズの「中」評価と「強化」の方向性は、2026年7月1日の管理改革と、新築住宅または住宅を含む建物(規制7(4)の関連建物および設計・周辺環境から合理的な産出量が達成できない場合を除く)に対して現場再生可能電力を要求する2027年3月4日のパートL変更を反映しています。新築住宅はまた最低エネルギー使用強度評価を満たす必要があり、工事を実施する者は工事開始前日までに設計仕様を地方自治体に通知し、完成後5日以内に竣工性能と仕様変更を報告しなければなりません。
バリューチェーンの段階
この比較は、建設製品の流通、プロジェクト納品、および建物維持管理を追い、各段階での業務と収益を区別します。流通業者は資材販売から、請負業者は建設契約から、維持管理プロバイダーはサービス業務から収益を得ます。大型ケーブルプロジェクトでは、元請業者または下請業者が一般的に流通業者からケーブルを調達して設置業者に納品するため、流通業者の納品タイミングが設置の進行時期を決定します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 建設製品の流通 | Travis Perkins plcなどの建設資材流通業者 | 資材販売収益 | 英国南部4都市における一部低炭素製品の入手可能性 | 建設パッケージをコミットする前に適切な代替製品を特定する |
| 建設納品 | Kier Groupなどの元請業者 | 建設契約収益 | 大型プロジェクトにおけるケーブル調達の引き渡し | ケーブル発注を設置マイルストーンと調整する |
| 建物維持管理および改修 | Kier Groupの一部であるKier Placesなどのライフサイクルサービスプロバイダー | 維持管理および改修サービス収益 | 維持管理と改修の調整 | 建物改善を維持管理スケジュールに合わせて段階的に実施する |
| 情報源: Mordor Intelligence | ||||
建納品とその後の建物サービスは、Kierの2026年度の活動が示すように、1つのグループ内で収益を生み出すことができます。これにより、供給者との関係が最初の建設プロジェクトの完成を超えて延長されます。経済的な区別は、1つの建設パッケージから収益を得ることと、同じ資産への連続した介入から収益を得ることの間にあります。
競争環境
市場集中度
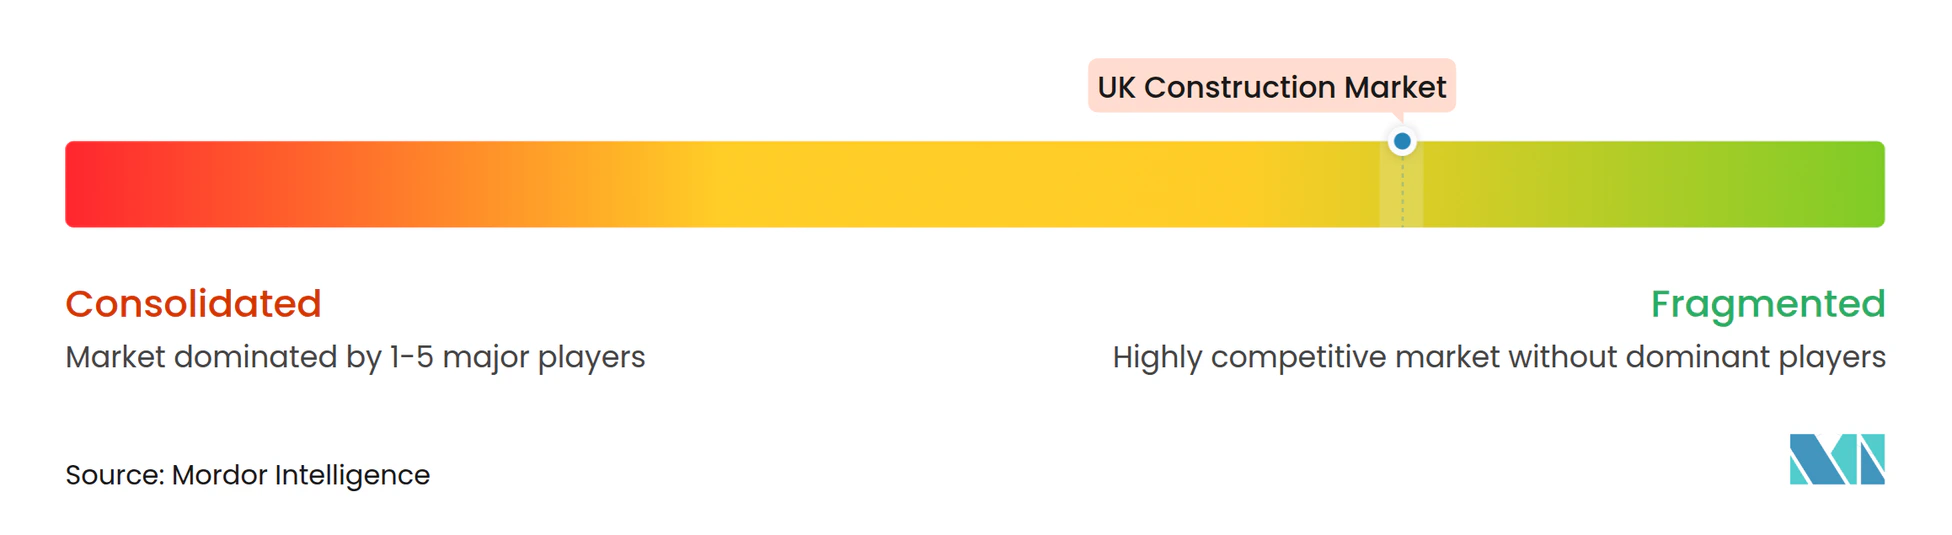
競争はナショナル請負業者と専門建設企業にわたって分散しており、Balfour Beatty、Kier Group、Morgan Sindall Group、Laing O'Rourkeが活動参加者の中に含まれます。8社のISG企業が2024年9月20日に管理下に入り、ISGの英国建設および関連サービス事業は直ちに営業を停止しました。Balfour Beattyの英国建設部門は2025年に3.5%の営業利益率を報告し、5年連続の年次改善の後に3%の目標を超えました。2026年度、Kier GroupのKier Places事業はグループの建設工事とともに施設管理および住宅維持管理を提供しました。ISGの英国事業がなくなった今、活動中の請負業者の中から選択するクライアントは、Balfour Beattyの改善する建設リターンとKier Groupの建設フェーズを超えて資産を支援する能力を比較検討できます。
2025年10月、Kier Groupはノーフォーク・カウンティ・カウンシルの道路・インフラ工事契約に任命され、2026年4月開始、最長14年の期間で発表されました。このような見込み期間は、長年にわたってサービスを維持する能力を請負業者の商業的提案の中心に据えます。Morgan Sindall GroupのFit Out部門は2025年に37%の収益成長と41%の営業利益成長を報告し、同社は例外的な業務量、営業レバレッジ、および移行期の競争環境を挙げました。例外的な業務量の貢献は、その部門の収益改善を維持するためにFit Outの受注残を補充することを中心的なものにします。
Laing O'Rourkeは2026年10月12日にハリファックスのコールダーデール・ロイヤル病院で2つの入口の拡幅工事を開始し、新救急部門への救急車アクセスを確保し、建設現場へのアクセスを改善しました。2026年6月、同社は英国のサプライヤーオンボーディングが、ディーム・トゥ・サティスファイフレームワークを通じた調達における安全スキームへの準拠、ならびにコモン・アセスメント・スタンダードおよび建築安全法要件との整合を要求すると述べました。Laing O'Rourkeと協働しようとするサプライヤーおよび専門企業は、オンボーディング前にこれらの要件を満たす必要があります。能力認定は価格とともにサプライチェーンへのアクセス条件となります。コールダーデールでは、救急車と大型建設車両のための入口の準備が、既存の病院キャンパスでの納品の一部として現場アクセス工事を位置づけます。
英国建設業界リーダー
-
Balfour Beatty
-
Kier Group
-
Morgan Sindall Group
-
Laing O'Rourke
-
ISG
- 注:主要企業の掲載順は順位を示すものではありません。
英国建設市場 このレポートでカバーされる企業
- Balfour Beatty
- Kier Group
- Morgan Sindall Group
- Laing O'Rourke
- ISG
- Skanska UK
- BAM Construct & Ventures UK
- Bouygues UK
- Willmott Dixon
- Wates Group
- Galliford Try
- Sir Robert McAlpine
- Mace Group
- Multiplex
- Costain Group
- VINCI Construction UK (incl. Taylor Woodrow)
- Ferrovial Construction UK
- Lendlease Europe (UK)
- John Sisk & Son (UK)
- Barratt Redrow
- Persimmon
- Taylor Wimpey
- Vistry Group
- Berkeley Group
市場参加者にとっての主要な機会
この比較は、イングランドにおける自治体主導の住宅、コミュニティ主導の農村スキーム、および後の病院建設への準備をカバーしています。ホームズ・イングランドは、利用可能な資金に従い、2026〜2036年の住宅プログラム中に1つ以上の開発スキームに対する適格な継続的市場エンゲージメント入札を受け付けています。商業的な問いは、建設供給者が資金経路または初期プロジェクト段階を実現可能な物理的工事のパッケージに転換できるかどうかです。
市場機会表
| 機会 | 今なぜか | 発注者・主要セグメント | 推奨される戦 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 自治体主導の手頃な価格の住宅ポートフォリオ | 2026〜2036年プログラムに向けた複数サイトの補助金入札が発表済み | 手頃な価格の住宅を開発する自治体 | 提案されたサイト全体にわたって建設パッケージを順序立てる | 複数サイトの準備と順序付け | 自治体の納品を支援する住宅請負業者 |
| コミュニティ主導の農村部の手頃な価格の住宅 | 柔軟な補助金率が小規模でしばしば農村部のスキームを支援(入札評価に従う) | コミュニティ・ランド・トラストおよび住宅協同組合 | コミュニティ開発者のサイトに合わせて小規模建設プロジェクトをパッケージ化する | 比較的高い開発コスト | 小規模農村住宅スキームに対応できる請負業者 |
| 後の病院スキームのためのサイト準備 | 2026年7月のスケジュールはウェーブ2の本体建設着工を2030〜2035年に設定 | 病院スキームを開発するNHSトラスト | 後のスキームのためのサイト準備およびインフラパッケージを開発する | 2025〜26年報告書で特定された潜在的な能力制約 | イネーブリング工事およびインフラ請負者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、資金へのアクセスを小規模または公共住宅発注者が実現できるスキームに転換することです。柔軟な補助金率はコミュニティ主導のスキームの実現可能性を改善できる一方、比較的高い開発コストが実現可能な建設パッケージを形成します。建設供給者は、したがって工事パッケージの規模を住宅組織の納品能力に合わせることで競争できます。
最近の産業開発事情 英国建設市場
- 2026年10月:Laing O'Rourkeがハリファックスのコールダーデール・ロイヤル病院で2つの入口の拡幅工事を開始し、新救急部門への救急車アクセスを確保し、建設現場へのアクセスを改善しました。
- 2026年7月:NHSトラストと建設パートナーがイングランド全土で新病院スキームを建設するための11件の長期パートナーシップに署名しました。
- 2026年4月:グレート・ブリティッシュ・エナジー・ニュークリアとRolls-Royce SMRがウェールズのワイルファプロジェクト向けに小型モジュール炉を設計・建設する契約に署名しました。
英国建設市場 レポートの範囲と調査方法論
市場の定義と対象範囲
英国建設市場は、新築および建物・土木工事のリノベーションを含む国内で実施された建設活動への年間支出を測定します。建設工事および関連する設置、維持管理、修繕をカバーします。
対象範囲の除外:不動産取引および土地価値、純粋な建築・設計のみの費用、および関連する建設契約なしに販売される独立した建設製品のオフサイト製造価値は除外されます。
セグメンテーションの概要
- セクター別
- 住宅
- アパート・コンドミニアム
- ヴィラ・戸建住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 交通インフラ(道路、鉄道、航空、その他)
- エネルギー・ユーティリティ
- その他
- 住宅
- 建設タイプ別
- 新規建設
- 改修
- 建設工法別
- 従来型現場施工
- 現代的建設工法(プレファブリケーション、モジュール工法など)
- 投資源別
- 公共
- 民間
- 地域別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
データソース、市場規模算定、および検証
デスクリサーチ
国家統計局の建設産出量、新規受注、および価格シリーズなどの公的ソースは、実施された工事、セクターミックス、価格変動、および先行受注シグナルの指標を提供します。ONS建設統計方法論は課金可能な産出量を定義し、国家インフラ・サービス変革局の英国インフラパイプラインは計画された公共・民間インフラ建設および維持管理を示し、英国政府のインフラプログラム情報は公共プログラムのタイミングの追跡に役立ちます。
アナリストは、企業の提出書類、年次報告書、投資家向け資料、および信頼できる英国建設業界紙を使用して、請負業者の活動、プロジェクトのタイミング、コストや能力の変化をこれらの公的シリーズと照合することができます。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
構造化されたインタビューガイドは、請負業者リーダー、プロジェクト・見積もりマネージャー、公共・民間クライアント側の建設リードを含む、英国の住宅、商業、インフラ、リノベーション、および建設工法の専門家からの見解を求めます。インタビューとターゲットを絞ったサーベイは、契約活動、納品タイミング、価格設定、およびセグメントミックスのソースベースの解釈をテストし、地域またはプロジェクトカバレッジのギャップを特定し、測定された活動の代わりに意見を代用することなく独立した証拠を調整するのに役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部:20% | |
| 中位層:38% | 機能・ユニットリーダー:35% | |
| 中小規模プレーヤー:25% | マネージャー:45% |
市場規模算定と予測
モデルは建物およ土木工学別の英国年間建設支出から始まり、現行価格産出量に基づいて固定され、工事量の変化を価格変動から区別できるよう建設価格変動に対して調整されます。新規工事と修繕・維持管理を分離し、住宅着工・完工、セクター別新規受注、インフラパイプラインの状況と予想支出、労働・設備・資材の産出価格指数などの指標を使用して住宅、商業、インフラ活動を推定します。プロジェクトおよび建設タイプのシェアは、測定された工事の分布から構築され、公共・民間資金ミックスおよび英国4地域と照合されます。欠損セクター観測値は最も近い利用可能な公式シリーズから推定され、関連指標との照合のためにフラグが立てられます。トップダウン予測は活動、受注、パイプライン、および価格ドライバーに多変量回帰を適用し、パイプラインが納品日を確立しない場合のプロジェクトタイミングまたはコスト変化のシナリオ分析を行います。選択的なボトムアップチェックは、サンプリングされた契約価値を報告されたプロジェクト進捗および供給者の集計と比較します。英国の請負業者およびクラアントとのインタビューは、変数レベルの予測が実際の受注・納品条件を反映しているかどうかをテストします。ソースが一致しない場合、推定値は観測された産出量と受注に従い、独立した証拠が変更を支持するまで残存するギャップは影響を受けたモデル入力内に留まります。
データ検証と更新サイクル
アナリストは公式産出量と受注を価格指数、インフラパイプラインの状況、企業開示、およびサンプリングされたプロジェクト証拠と照合し、外れ値、前年比変化、および調整されないセクターまたは地理的合計を調査します。第2のアナリストがサインオフ前にソース定義、計算、および分散説明をレビューし、新しい証拠が以前の解釈と矛盾する場合、またはプロジェクトのタイミング、価格、または範囲の前提が大幅に変化した場合、チームは関連する回答者に再連絡します。データセットは年次で更新され、重要な政策、資金、またはプロジェクトイベントの後にサイクル間でレビューされ、新鮮な納品前パスで再確認されます。
Mordor Intelligenceの英国建設市場規模と他の公表推計の比較
公表された推計は、カウントする取引・製品および需要モデル化に使用する入力において異なる場合があります。英国建設市場は、新築および建物・土木工事のリノベーションを含む英国内で実施された建設活動への年間支出を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。欠損セクター観測値は最も近い利用可能な公式シリーズから推定され、関連指標との照合のためにフラグが立てられます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,376億米ドル(2027年) | |
| グローバルコンサルタンシーA | 3,078.4億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値3,376億米ドルを2年後に8.8%下回っています。公表値は比較年より前のものであり、その予測はそのベース年以降も市場の継続的な成長を示しています。 |
| 業界データブックB | 1,613.9億ポンド(2025年) | ベース年の値は比較期間より前であり、公表シリーズはその後も継続的な拡大を予測しています。 |
Mordor Intelligenceのデータセットは年次で更新され、重要な政策、資金、またはプロジェクトイベントの後にサイクル間でレビューされ、新鮮な納品前パスで再確認されます。
レポートで回答される主要な質問
英国建設市場の規模と成長見通しは?
2026年に3,253億米ドルと評価され、2027年〜2032年の3.58%のCAGRで2027年の3,376億米ドルから2032年の4,025億米ドルに成長すると予測されています。
英国建設工事の需要を支えているものは何ですか?
イングランドの戦略的道路投資計画は2026年4から2031年3月まで続き、イングランドの社会住宅への補助金付き改修工事が建設工事を支援しています。
英国建設支出をリードするセクターはどこですか?
住宅部門が2026年に37.63%のシェアで主導し、インフラ部門は2027年〜2032年に7.3%のCAGRで最も速く成長すると予測されています。
英国建設業界で競争している企業はどこですか?
Balfour Beatty、Kier Group、Morgan Sindall Group、Laing O'Rourkeが活動参加者です。
英国建設の納品を制約する可能性があるものは何ですか?
調査対象の493社の英国中小建設企業のうち、49%が2025年7月から12月に熟練職人の不足による工事の遅延を報告しました。能力制約は受注の完成した工事への転換を制限する可能性があります。
英国のどの地域が建設支出をリードし、どの地域が最も速く成長しますか?
イングランドが2026年に79.37%のシェアで主導し、北アイルランドは2027年〜2032年に5.8%のCAGRで最も速く成長すると予測されています。