
ポーランド建設市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
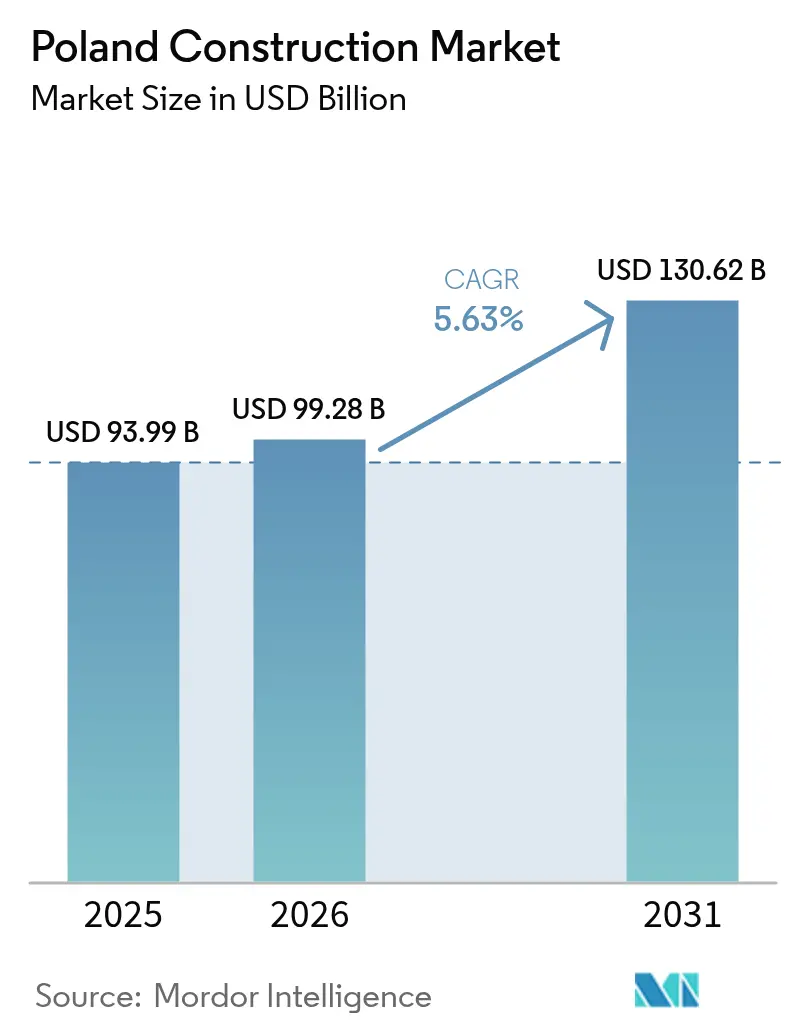
| 基準年の市場規模 (2025) | 93.99 十億米ドル |
| 市場規模 (2026) | 99.28 十億米ドル |
| 市場規模 (2031) | 130.62 十億米ドル |
| Growth Rate (2026 - 2031) | 5.63 % |
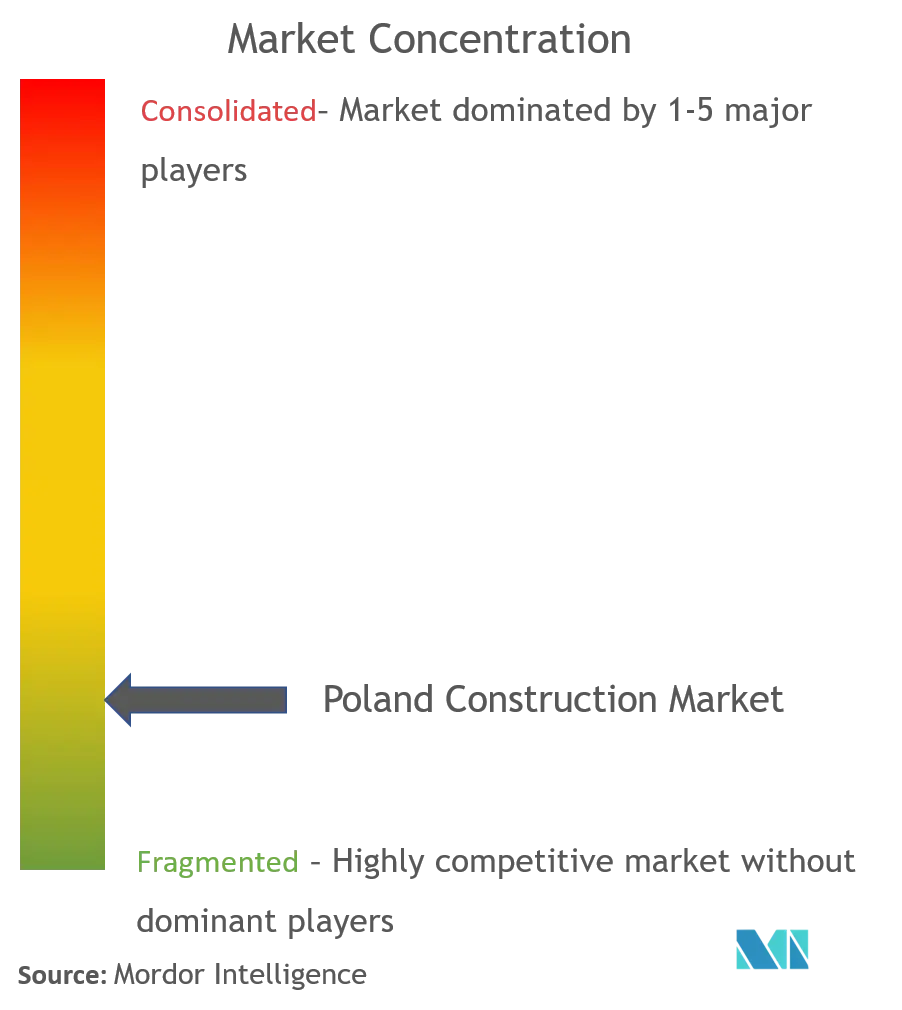
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポーランド建設市場分析
ポーランド建設市場の規模は2025年にUSD 939億9,000万と評価され、2026年のUSD 992億8,000万から成長し、予測期間(2026年〜2031年)中のCAGR 5.63%で2031年までにUSD 1,306億2,000万に達すると推定されています。堅調なEU復興・強靭化ファシリティの資金流入、再生可能エネルギー資産への戦略的転換、および住宅需要に対する民間セクターの旺盛な意欲が、ポーランド建設市場のこの持続的な拡大を支えています。エネルギー転換目標が輸送近代化と交差する分野において機会が最も大きく、大規模再生可能エネルギー、洋上風力ロジスティクス、および高速鉄道工事を習得した請負業者がプレミアムマージンを確保できます。プレハブ体積型住宅は、国家開発基金が工場建設による供給を加速させるにつれて急速に拡大しており、ESGに連動した改修が商業用不動産の修繕量を押し上げています。単一企業が5%の収益シェアを超えないため競争の激しさは依然として高いですが、炭素回収型セメントプラントや海洋基礎工事における専門的なノウハウにより、中小企業も高付加価値契約を獲得できます。
主要レポートのポイント
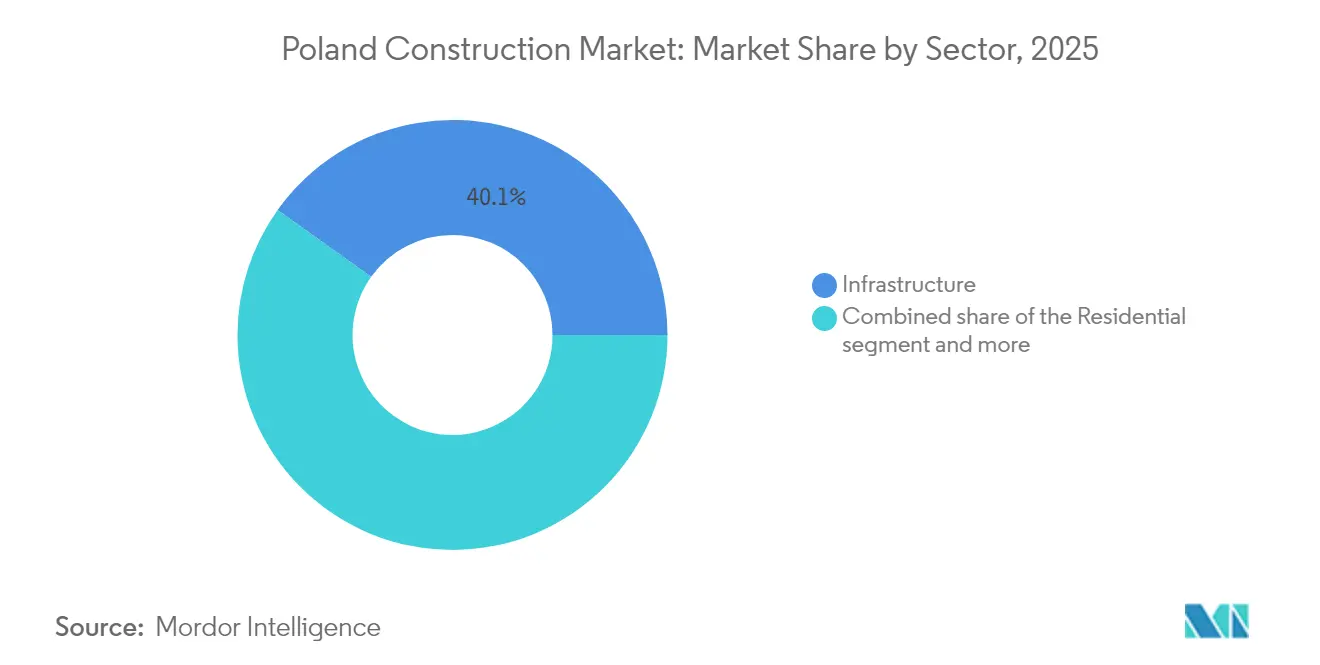
- セクター別では、インフラ建設が2025年にポーランド建設市場シェアの40.12%を占めてトップとなり、住宅建設は2031年にかけてCAGR 6.76%で拡大しています。
- 建設タイプ別では、新築が2025年にポーランド建設市場規模の68.12%のシェアを占め、改修は2031年にかけてCAGR 5.73%で成長しています。
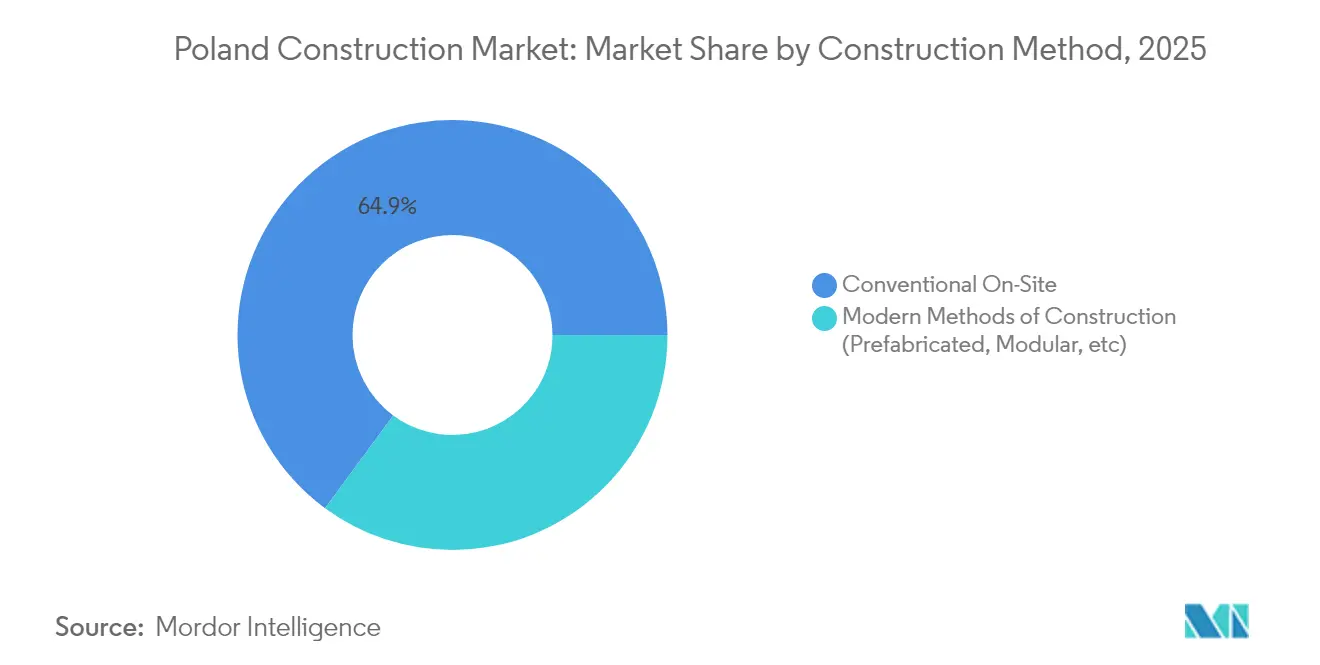
- 建設工法別では、従来型現場施工が2025年に64.90%のシェアを保持し、先進的工法は2031年にかけてCAGR 11.62%で進展しています。
- 投資源別では、公共機関が2025年にプロジェクト資金の52.10%を管理していますが、民間投資は2031年にかけてCAGR 7.01%で急速に成長しています。
- 地域別では、ワルシャワが2025年に25.40%の収益を占め、ポーランドその他地域は予測期間においてCAGR 6.24%で加速すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ポーランド建設市場のトレンドと洞察
推進要因影響分析*
| 推進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EUの復興・強靭化ファシリティ資金の流入 | +1.8% | 国内全域、特にワルシャワ、クラクフ、グダンスクへの集中 | 中期(2〜4年) |
| 都市鉄道・道路近代化の急速なパイプライン | +1.2% | 国内全域、特にワルシャワ、ウッジ、ヴロツワフ回廊での早期効果 | 長期(4年以上) |
| REPowerEUが推進する大規模再生可能エネルギー設備投資 | +1.1% | 沿岸地域(ポモージェ)からポーランド中部への波及 | 長期(4年以上) |
| 入居者からのESGに連動したグリーンビルディング需要 | +0.9% | ワルシャワ、クラクフ、主要都市圏 | 中期(2〜4年) |
| 国家開発基金が推進するプレハブ体積型住宅 | +0.6% | 国内全域、特に小規模自治体に重点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EUの復興・強靭化ファシリティ資金の流入
ポーランドはEU復興・強靭化ファシリティの下でUSD 645億8,000万を確保し、EUブロックで3番目に大きな受益国となりました。その約47%がグリーンプロジェクトを対象としており、エネルギーおよび輸送の大型プロジェクトに精通した請負業者への需要を先行して高めています。地方政府は2024年にすでにUSD 167億5,000万を受け取り、38万戸をカバーする断熱近代化プログラムにUSD 67億5,000万を支出し、入札タイムラインを短縮しています。資金投下の速度は過去のEU平均を上回り、実証済みの調達ネットワークを持つ企業に恩恵をもたらしています。USD 9億2,500万の独立したクリーンエア割り当てにより、2027年まで改修の受注残が旺盛に維持されています[1]欧州議会、「復興・強靭化ファシリティ ポーランド国別ファクトシート」、欧州議会、europarl.europa.eu。
都市鉄道・道路近代化の急速なパイプライン
中央通信港(チェントラルニ・ポルト・コミュニカツィイニ)計画は2035年まで及ぶ2,000キロメートルの高速鉄道整備を支えており、USD 4億4,000万相当のウッジトンネル契約は専門コンソーシアムに有利な技術的複雑さを示しています。並行する道路計画では2,500キロメートルの幹線道路にUSD 750億が充てられ、2026年までの規制延長により長期資産に対する計画の確実性が提供されています。マルチモーダルハブは航空、鉄道、道路のノードを融合させ、物流パークやインターモーダルヤードの付帯工事を生み出します[2]カタジナ・グウォヴァツカ、「高速鉄道マスタープラン2035」、中央通信港(チェントラルニ・ポルト・コミュニカツィイニ)、cpk.pl。
入居者からのESGに連動したグリーンビルディング需要
ワルシャワのオフィスストックの40%以上がグリーン認証を取得しており、これはグローバル平均を上回る水準で、サステナビリティを賃貸の前提条件に引き上げています。EUの新たな規則により、商業資産に対して2030年までにゼロエミッション基準が義務化され、賃貸人は大規模改修を開始するか資産の減損リスクを負うことになります。産業系デベロッパーのPanattonは、シュチェチンの施設でBREEAMアウトスタンディングを達成し、CO₂排出量を50.8%削減することでコスト競争力を証明し、入居者が低い運用カーボンのために価格上昇を受け入れることを示しました。断熱改修に向けたUSD 20億の政府補助金は、住宅デベロッパーにもグリーンインセンティブを提供しています。
REPowerEUが推進する大規模再生可能エネルギー設備投資
ポーランドは2025年までに26.8GWの太陽光発電容量を設置する計画であり、大規模な系統強化が必要となります。バルティカ2洋上風力発電所だけでUSD 30億の建設工事が誘発され、国家送電系統運営者は2034年までの送電インフラ強化にUSD 160億を投入しています。これらのコミットメントは、高電圧ケーブル敷設、海底基礎工事、港湾近代化を習得した請負業者に対して複数年のパイプラインを固定させます[3]ヴァルデマール・ブツィオル、「ポーランド国家送電網拡張計画2024年〜2034年」、ポルスキエ・シェツィ・エレクトロエネルゲティチネ、pse.pl。
制約要因影響分析*
| 制約要因 | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 深刻な熟練労働者不足と賃金インフレ | -1.4% | 国内全域、特にワルシャワ、クラクフ都市圏への深刻な影響 | 短期(2年以内) |
| ETS費用に連動したセメントおよび鉄鋼のスポット価格の変動 | -0.8% | 国内全域、特にシレジア、マウォポルスカの製造業集積地 | 中期(2〜4年) |
| 環境許可の異議申し立てが長期化し、プロジェクトが遅延 | -0.6% | 国内全域、特に再生可能エネルギープロジェクトでの遅延 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
深刻な熟練労働者不足と賃金インフレ
建設賃金は労働力プールの縮小に伴い2024年に15%上昇し、低熟練労働者に依存する中小企業のマージンを圧迫しています。ドイツの賃金プレミアムが熟練職人を海外に引き寄せ、国内請負業者は電気工、溶接工、クレーンオペレーターを確保するために苦労しています。管理職・技術職でも人材不足が生じており、複雑な鉄道・エネルギー工事に監督上のボトルネックを加えています。移民に対する友好的な政策がある程度の緩和をもたらしていますが、語学研修が欠如すると生産性が低下します。
ETS費用に連動したセメントおよび鉄鋼のスポット価格の変動
EUの炭素規制は2034年までにCO₂無償割当枠を段階的に廃止し、ポーランドのセメントプラントに炭素回収技術への各社USD 4億〜5億の支出を強いることになります。移行コストは生産者が排出関連の追加料金を転嫁するにつれて川下に波及します。水素系直接還元鉄への移行を進める製鉄会社も同様の資本増加に直面し、鉄筋や板材の納品リズムを乱しています。炭素国境調整メカニズムは国内製鉄所を緩和するかもしれませんが、建設業者の調達コストを引き上げ、調達窓口の短縮とリスクプレミアムの上昇を促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:住宅加速の中でのインフラ優位
インフラは2025年にポーランド建設市場シェアの40.12%を占め、住宅プロジェクトは2031年までCAGR 6.76%での成長が見込まれています。政府はEU補助金を鉄道トンネルや幹線道路に振り向けており、これらのプロジェクトは商品化されたオフィスビルよりも高い利益率を支える専門的なデザインビルドの専門知識を必要とします。一方、住宅不足はワルシャワ、ポズナン、および地方都市のアパート着工を促進しており、この傾向は初めての住宅購入者向け補助金制度「ミェシュカニェ・ナ・スタルト」によってさらに強まっています。産業・物流建設もニアショアリング需要によって好調を維持し、S8およびA2回廊沿いの倉庫の受注残を埋めています。
リスクプロファイルの乖離が明らかです:インフラコンソーシアムは長期的な設計と公開入札審査に直面しますが、着工通知が発行されれば収益の見通しは確かです。住宅プレイヤーはより迅速に動きますが、より大きな販売サイクルのリスクを負います。両セグメントにまたがって多角化した請負業者は、国の道路収入を活用して民間セクターの低迷を乗り越えることで、景気循環変動に対してリスクをヘッジできます。
注記: 全個別セグメントのセグメントシェアはレポート購入時にご利用いただけます


建設タイプ別:改修が勢いを増す
新築は2025年にポーランド建設市場の68.12%を占めましたが、EUのゼロエミッション義務を反映して改修は年率5.73%で成長しています。既存のオフィスストックの70%以上が2030年のエネルギー基準を満たしておらず、オーナーはヒートポンプ、ソーラールーフトップ、BMSレトロフィットの設置を急いでいます。クリーンエアプログラムの下でUSD 9億2,500万の総額のインセンティブが住宅断熱の回収期間を短縮する一方、賃貸人はBクラス資産をグリーンステータスにアップグレードすることで高い賃料を追求しています。
そのより小さなベースにもかかわらず、改修はグリーンフィールドサイトよりも迅速な許可取得と少ない土地バンク資本ロックを提供します。新プロジェクトは今やESGエンジニアリングを初日から組み込んでいます—スマートメータリング、PV統合、または低炭素材料—設計の複雑さとコストのベースラインを引き上げています。解体・改修チームと新築部門の両方を持つ企業は、エンドツーエンドのワークフローを確保し、顧客あたりのウォレットシェアを拡大します。
建設工法別:プレハブ革命が加速
従来型現場施工は2025年に64.90%を占めていましたが、モジュール建設はCAGR 11.62%で上昇しています。ポーランド建設市場のプレイヤーは、教室、寮、医療施設の拡張を工場の生産ラインにシフトすることで、バルト海の厳冬時の建設期間を短縮するようになっています。国家開発基金の補助金は、体積型ユニットの自治体購入者向けに利子補給を提供し、ポモージェおよびポドラスキェでのパイロットプロジェクトを触媒としています。
品質向上は測定可能であり—厳格な許容誤差と廃棄物削減—しかし銀行が依然としてサイト進捗に合わせた段階払いモデルを適用しているため、資金調達規範が障壁となっています。規制当局が公共入札においてモジュールユニットを認めるようになっており、これがプレハブを2031年までに二桁のシェアへと押し上げる転換点となる可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時にご利用いただけます
投資源別:民間セクターが公共成長を上回る
公共資金は2025年の業界量の52.10%を供給しましたが、民間投資はCAGR 7.01%で加速すると予測されています。デベロッパーは強い賃貸収益率を活かしてワルシャワとグダンスクでビルド・トゥ・レント棟を展開し、多国籍企業は完全施工型の倉庫と設備を必要とする新工場にUSD 138億5,000万のFDIを投入しました。
公共機関は高速鉄道、洋上風力送電ノード、軍事基地などの大型プロジェクトを引き続き支えていますが、EU資金の拠出が途切れなく流れるまでは自治体の予算上限に直面します。一方、民間資本は数週間以内にプロジェクトにゴーサインを出し、多層的な政治的承認なしにデザイン・ビルド・ファイナンス契約を付与できます。USD 625億の「カシュービア」プログラムのようなハイブリッド構造は、混合ファイナンスがプロジェクトパイプラインを加速させる仕組みを示しています。
地域分析
ワルシャワは2025年にポーランド建設市場規模の25.40%を生み出し、USD 70億の中央通信港(チェントラルニ・ポルト・コミュニカツィイニ)ハブなどのフラッグシップインフラに支えられています。首都の土地不足は価格を1平方メートルあたりUSD 5,500に押し上げ、垂直建設やブラウンフィールド再開発を促しています。ジェラン地区だけで25年間に12,000戸のアパートが追加され、オフィス供給は空室率10%未満を維持するよう絞られており、内装請負業者を安定的に維持しています。
クラクフは第2位の地域パイプラインを担っています。ユネスコ世界遺産の地位がスカイラインの高さを抑制していますが、プレミアム住宅価格を支えています。551戸のバグリー・パークとUSD 4,300万のコジテオン科学センターは、同市の技術系労働力の磁力に文化的・住宅的なドライバーが収束していることを示しています。デベロッパーは特別経済区へのアクセス時間を短縮するトラム延伸路線付近に展開しており、シスコなどの多国籍企業がR&Dセンターを拡張しています。
ポーランドその他地域の主要都市グダンスク、ポズナン、ヴロツワフはCAGR 6.24%のペースで進んでいます。グダンスクは港湾改修が進む中で洋上風力の波及効果を享受し、ポズナンはポルトヴォなどのブラウンフィールドサイトを活用して3,000戸の住宅を追加し、ヴロツワフはワルシャワへの所要時間を半減させる将来の高速鉄道から恩恵を受けます。より低い土地コストとより機動的な許可取得が初めての住宅購入者と物流投資家を引き寄せ、A4回廊沿いのビルドトゥスーツ倉庫取引を促進しています。
規制環境
ポーランドの建設活動は主に建設法の枠組みによって規定されており、その統合版テキストは2026年4月16日付の官報(第524号)に掲載されている。最近の改正では軽微な違反に対する「イエローカード」制度が導入され、即時のエスカレーションではなく段階的なコンプライアンス対応を示しており、複雑なデザインビルド案件における混乱の可能性を低減している。
別途、2026年4月27日付の省令(官報2026年第597号)により、建築事業関連文書の範囲と形式が更新された。この変更は、投資家や設計者が許可申請や入札のために提出書類をどのように整えるかに影響する。業界の関心はまた、2026年9月19日に失効する予定の建築物の技術条件に関する規制にも集まっており、市場と省庁との協議は、移行規定が不明確な場合に許認可手続きや入札準備を遅らせる可能性のある法的空白を回避することに重点が置かれている。
バリューチェーン分析
ポーランドの建設バリューチェーンは、複数年計画を入札やフレームワークへ転換する官民の投資家によって支えられている。その後、デベロッパー、総合建設業者、専門サブコントラクターが土木、構造、設備(MEP)、内装仕上げの各領域を担う。
コントラクター層は依然として分散している。Budimex、Strabag Polska、PORR Polskaが最大の収益を上げる企業に数えられる一方、多数の地元企業が小規模な自治体工事や改修案件を担っている。セメント、鋼材、骨材、建築システムの上流サプライヤーはプロジェクトのコスト基準を形成しており、EU ETSに基づく脱炭素化要件が資材や工業化建設インプットの調達判断に影響を与えている。エンジニアリングおよび設計能力は、鉄道、道路、エネルギー資産に関する文書作成および許認可対応との結びつきを強めている。PARPのBrand Hub(FENG 2021-2027)などの制度的プログラムもポーランドの建設・仕上げサービスの国際化を支援し、国内需要サイクルを超えたサービス輸出チャネルを強化している。
競争環境
ポーランド建設市場は高度に断片化されており、上位40社が2023年に合計USD 192億5,000万の収益を上げましたが、5%のシェアを超えた企業は存在しませんでした。BudimexはUSD 24億5,000万の売上高で3.9%のシェアを持ってトップとなり、StrabagとPORRがそれに続きました。断片化はニッチな専門家に活躍の場を与えており:トランスコルの鉄道信号技術はMirbudによるUSD 1,940万での買収を呼び込み、PKP PLKのUSD 200億の鉄道改修予算への参入足場を提供しました。
技術の採用が競合他社を差別化しています。StrabagのUSD 2,700万のビェランスキ病院でのBIM 5D展開は衝突検知精度を高め、スケジュールの余裕を削減し、公共発注者が今や評価するデジタル成熟度を示しました。国際的多角化が加速しており、BudimexはUSD 45億の国際契約を計上し、10年以内に予測される国内の頭打ちを相殺しています。再生可能エネルギーインフラ、炭素回収セメント改修、および軍事施設は、技術的な事前資格が入札者プールを制限し、より健全なマージンを支えるホワイトスペースのニッチとして浮上しています。
中小請負業者はスケールアップのためにプライベートエクイティの支援を求めています。エンタープライズ・インベスターズのExpobud Domoへの80%出資は、モジュール住宅パイプラインに必要な運転資本の深さを提供する統合に向けたトレンドを示しています。それでもポーランド建設業界は地域の改修需要にサービスを提供する零細企業の長いテールを特徴としており、低端での断片化が続いています。
ポーランド建設業界リーダー
BUDIMEX SA
Skanska SA
Strabag Sp. z o.o.
PORR SA
Warbud SA
- *免責事項:主要選手の並び順不同

市場機会と将来展望
資金が確保されたパイプラインは、2026年に導入された文書関連の変更に対応しながら鉄道、道路、エネルギー分野の工事を大規模に遂行できるコントラクターにとって、当面のホワイトスペースを生み出している。国家復興・強靭化計画の構造(57件の投資、54件の改革、気候目的への割当44.96%)は、送電網強化、断熱改修、より広範な気候関連インフラにわたる持続的な入札を支えており、本レポートが示す再生可能エネルギーおよびESG関連改修へのシフトと一致している。
機会はまた、プログラム設計が投資適格な調達や能力構築へと転化する分野に集中している。政府は2026年5月19日、「2035年までのポーランド経済投資開発プログラム」に関する協議を開始し、長期プロジェクトパイプラインを実行可能なプログラムへ具体化する明確なチャネルを追加した。実行面では、大手コントラクターの2025年末時点の受注残高(1,050億PLN)が報告されており、活発な業務配分を示すとともに、サブコントラクティング、資材物流、モジュール・プレファブなどの現代的建設手法における関連機会を支えており、労働力制約や文書要件が反復可能で工場主導の施工方式を優位にしている。
最近の業界動向
- 2026年6月:Strabagは、Maksymilianowo駅とWierzchucin駅間の鉄道第201号線第2区間の改良工事について、PKP Polskie Linie Kolejowe SAと契約を締結した。契約額は約2億5,500万ユーロ。この受注はポーランドにおけるStrabagの鉄道改良実績を強化し、2026-2027年の受注残高に加わる。
- 2026年6月:Skanskaは、ワルシャワ市ヴォラ地区のNU住宅開発の第3フェーズ「NU3」に1億4,300万PLNを投資し、156戸の住宅を建設する予定で、着工は2026年5月。この投資はSkanskaのワルシャワにおける住宅事業展開を拡大し、主要市場における資産軽量型の住宅事業への継続的な関与を示している。
- 2026年6月:BudimexはPKP Polskie Linie Kolejowe SAにより、ウェンチツァとクトノ間の鉄道第16号線区間の近代化事業に選定された。提案額は302,464,588PLN(税抜)。この契約は、2026-2027年におけるBudimexの国内鉄道事業実行力と収益の見通しを強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はポーランドで行われる建設活動の価値を対象とし、主要な最終用途分野にわたる新築・改修工事を含む建築工事および土木工事の遂行に紐づく収益として捉えている。
対象外の範囲:本市場規模には、建設活動を伴わない土地取引や純粋な不動産売買の価値は含まれていない。
セグメンテーション概要
- セクター別
- 住宅
- アパート・コンドミニアム
- 戸建て住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 輸送インフラ(道路、鉄道、航空、その他)
- エネルギーおよびユーティリティ
- その他
- 住宅
- 建設タイプ別
- 新築
- 改修
- 建設工法別
- 従来型現場施工
- 先進的建設工法(プレハブ、モジュール等)
- 投資源別
- 公共
- 民間
- 地域別
- ワルシャワ
- クラクフ
- ポーランドその他地域(ポモルスキェ(グダンスク)、ヴィエルコポルスキェ(ポズナン)、ドルノシロンスキェ(ヴロツワフ))
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ポーランドの建設活動がどの速度で進行し、時間の経過に伴い工事構成がどのように変化しているかを示す公式統計から開始した。建設・組立生産の発表資料および年次建設出版物についてはポーランド統計局(Statistics Poland)を、建設生産指数および価格関連メタデータについてはEurostatを、需要シグナルおよびプロジェクト受注のタイミングを把握するために公共調達および入札ポータルを利用した。
活動を一貫した価値観点へ落とし込むため、国家インフラプログラム、エネルギーおよび運輸関連機関の発行物、投資やコスト上昇に影響を与える中央銀行や財務省の経済指標といった公開プロジェクトパイプラインやセクターノートも参照した。コントラクターの受注残高や受注状況は、企業の開示資料、投資家向け説明資料、信頼性のある報道と照合した。公開情報の粒度が不十分な場合には、主に企業財務、関連する場合の特許データ、主要資材の出荷レベルの貿易データについて、選定した有料データベースを利用した。ここに挙げたソースは例示であり、収集、検証、確認のために他の多数の公開資料やデータセットも参照した。
一次インタビューおよび調査
ポーランドでは、建設会社の経営陣、プロジェクトマネージャー、調達専門家、開発業者、施工業者、公共インフラ関係者への専門家インタビューおよび調査を実施しています。彼らのフィードバックは、需要のタイミング、価格の動き、リノベーション活動、入札パイプライン、報告される中小企業の生産量のギャップを、二次的な入力データが承認され最終分析が三角測量される前に明確にするのに役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:27% | 経営幹部(CXO):16% |
| 中堅層:48% | 部門/ユニットリーダー:35% |
| 小規模プレイヤー:25% | マネージャー:49% |
市場規模算定と予測
市場規模算定は、ポーランド特有の建設生産指標、投資パターン、セクター別構成を用いて建設総額を再構成するトップダウン方式を基に構築し、その後、その総額を本レポートで用いる主要活動区分に割り当てた。総額を実務的に保つため、官民のプロジェクト構成比、住宅の許認可・完工トレンド、インフラ受注のタイミング、建設資材コストの上昇、改修活動の強度といった変数を、年ごとの変動を説明する主要な指標として追跡した。
大枠の総額を形成した後、選択的なボトムアップ検証を用いて結果の妥当性を確認した。これには、サンプリングしたコントラクターの収益集計、典型的なプロジェクト予算に関するチャネル確認、公開情報の一貫性が高い一部の大規模工事種別における量×価格の近似計算が含まれる。企業の開示情報やプロジェクトレベルの手がかりが不十分な場合は、比較可能な工事区分からの保守的な推定によりギャップを処理し、その後インタビューでのフィードバックを用いて再検討した。
予測に関しては、ポーランドの建設サイクルが資金放出、許認可のペース、コスト上昇の影響を受けて変動し得ること、またこれらの要因が必ずしも並行して動かないことから、シナリオ分析を採用した。ベースケースの経路は、予想されるインフラ支出の流れ、住宅パイプラインの正常化、緩やかな価格上昇と結び付け、その後、一次回答者が報告した入札活動や受注残高の転換に関する内容と照らして妥当性を確認した。
データ検証と更新サイクル
検証は複数回のパスを通じて実施し、モデルの出力結果を建設生産指数、主要プロジェクトの受注、報告された受注残高の傾向といった独立したシグナルと比較し、その後、外れ値を調査した上で最終数値を確定した。不一致が生じた場合は、価格上昇のタイミング、セクター別配分比率、改修活動の二重計上の有無といった入力値を再確認した。
承認前には、別のアナリストが主要な前提を確認し、選定したブロックを再計算して、計算とロジックが依然として成立していることを確認する。本レポートは年次で更新され、資金動向の変化、大幅な規制変更、実行量に影響を与えうる急激なコスト変動といった重大な事象が発生した場合には、臨時更新が行われる。納品直前には最終レビューを実施し、クライアントが最新の調整済みの見解を受け取れるようにしている。
Mordor Intelligenceのポーランド建設市場規模と他の公開推計との比較
ポーランドの建設市場規模の公開値は、調査によって計上する価値プールが異なり、価格の時点も異なり、改修工事の扱いも必ずしも一致しないため、大きく異なる場合がある。また、建設生産と隣接する不動産・土地の価値を組み合わせているソースもあり、これが年によって数値を膨らませることもある。
土地購入の価値はMordor Intelligenceの対象範囲外であり、これが2025年の市場数値が建設活動と不動産取引価値を混合した推計と異なる実務上の理由の一つとなっている。さらに、この差異は、公共インフラの扱い方(予算計上額か実行済み工事か)、税金を含めるかどうか、現地のコスト上昇が急速に進む中での通貨換算のタイミングによっても生じることが多い。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 93.99 B (2025) | |
| 業界誌発行者A | USD 22.60 B (2025) | より狭い価値プールを使用しており、建設支出の一部分に近いと見られ、その定義は土木工事や改修工事の一部を除外している可能性が高く、包括的な建設活動の観点と比べて総額が圧縮されている。 |
| 業界データノートB | USD 55.00 B (2024) | 前年についての概算のスナップショットとして示されることが多く、セグメント範囲、価格の時点、実行済み工事と発表済み投資の区別を十分に正規化せず、選定された生産系列に基づいている可能性がある。 |
この表から分かるように、最大の差異は多くの場合、計算の問題ではなく、何が計上され、いつ評価されるかの問題である。総額を明確な活動指標に結び付け、インタビューによる実態確認と照合することで、市場規模は購買者が追跡可能な再現性のある手順に基づいたものとなっている。


レポートで回答された主要な質問
2026年のポーランド建設市場の規模はどのくらいですか?
ポーランド建設市場の規模は2026年にUSD 992億8,000万に達し、2031年までにUSD 1,306億2,000万に達すると予測されています。
ポーランドの建設において最も成長が速いセグメントはどれですか?
住宅建設が2031年にかけてCAGR 6.76%で成長をリードしており、住宅不足と補助金プログラムによって推進されています。
プレハブ建設がなぜ普及しているのですか?
プレハブ工法はプロジェクトのタイムラインを半減させ、国家開発基金の支援を受けており、その結果として2031年にかけてCAGR 11.62%を実現しています。
どの地域が最も高い成長見通しを持っていますか?
ワルシャワ以外の地域、特にグダンスク、ポズナン、ヴロツワフが物流・産業投資によってCAGR 6.24%で拡大すると予測されています。
請負業者の競争環境はどれほど激しいですか?
高度に断片化されており、いかなる企業も収益の5%以上を占めておらず、上位40社が2023年に合計USD 192億5,000万を獲得しています。
最終更新日:


