
マレーシア建設市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 37.90 十億米ドル |
| 市場規模 (2026) | 41.20 十億米ドル |
| 市場規模 (2031) | 62.40 十億米ドル |
| 成長率 (2026 - 2031) | 8.66 % |
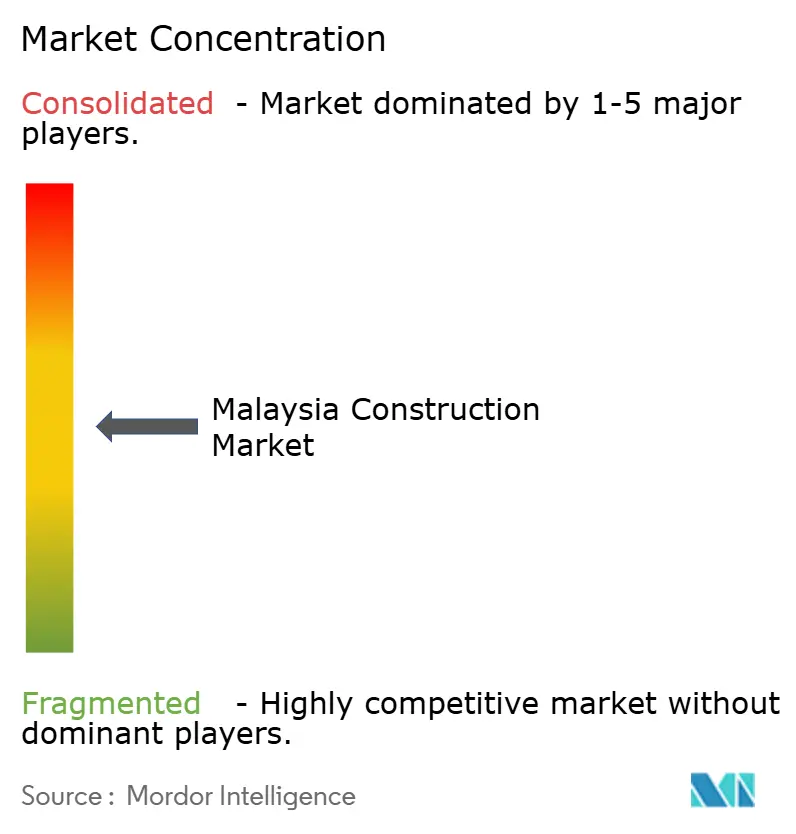
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア建設市場分析
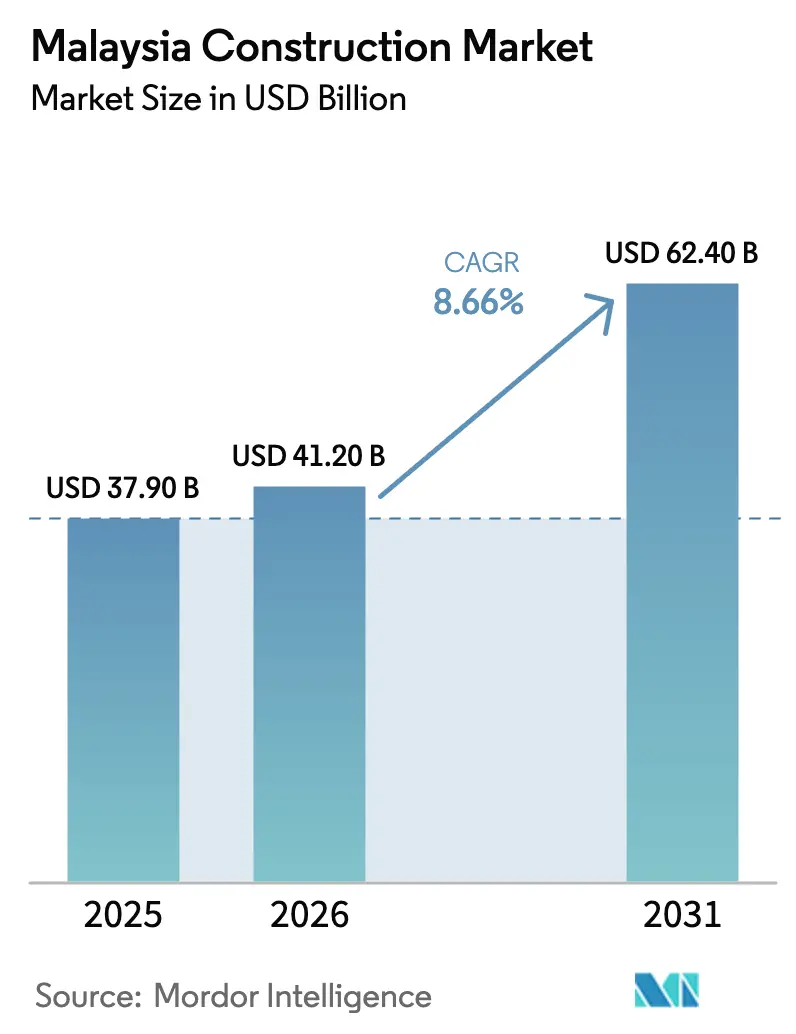
マレーシア建設市場の規模は、2025年の379.0ビリオン米ドルから2026年には412.0ビリオン米ドルに増加し、2031年には624.0ビリオン米ドルに達すると予測されており、2026年から2031年にかけて8.66%のCAGRで成長する。
東海岸鉄道リンク(完成率89%に近づく)、29億米ドルから38億米ドル規模のペナン・ライト・レール・トランジット・ムティアラ線、およびパン・ボルネオ・ハイウェイ・サバ区間のアップグレードを筆頭とする連邦政府支援の大型プロジェクト群が、長期的な事業見通しを支えている。マイクロソフトおよびグーグルによる民間投資はハイパースケール・データセンター向けに40億米ドルを超え、ジョホール・シンガポール特別経済区(JS-SEZ)には55億米ドル超の資金が流入している。これらの取り組みは、公共プロジェクトにおける普及率70%達成を目標に、請負業者によるプレファブリケーションおよびモジュール工法の採用を促進している。2025年度予算における50億米ドルの洪水対策費、工業施設向け外国直接投資の増加、および機械化を加速させる最低賃金の引き上げが、この勢いをさらに後押ししている。こうした状況のもと、マレーシア建設市場は原材料価格の変動、ディーゼル補助金の段階的廃止、および土地収用の遅延という課題に直面しているが、全体的な需要シグナルは引き続き堅調である。
主要レポートのポイント
- セクター別では、住宅部門が2025年に44.3%の収益シェアで首位を占め、インフラ部門は2031年にかけて9.88%のCAGRで拡大している
- 建設タイプ別では、新規工事が2025年のマレーシア建設市場規模の75.4%を占め、改修工事は2031年にかけて8.10%のCAGRで成長している
- 建設工法別では、従来型の現場施工が2025年のマレーシア建設市場シェアの95.5%を占め、現代的建設工法は2031年にかけて8.95%のCAGRで拡大している
- 民間投資家は2025年のマレーシア建設市場価値の62.2%を占め、2031年にかけて8.99%のCAGRでその優位性をさらに拡大する見込みである
- 地域別では、セランゴール州が2025年のマレーシア建設市場シェアの23.5%を占め、マレーシアのその他地域は2031年にかけて11.10%のCAGRで拡大している
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
マレーシア建設市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 政府の 大型インフラパイプライン(東海岸鉄道リンク、MRT 3、パン・ボルネオ、ペナン・ライト・レール・トランジット) | +2.8% | 全国規模、 パハン州、クランタン州、トレンガヌ州(東海岸鉄道リンク);ペナン州(ライト・レール・トランジット); サバ州、サラワク州(パン・ボルネオ)に集中 | 長期 (4年以上) |
| 官民 パートナーシップ資金調達および2025年度予算の洪水対策費配分 | +1.5% | 全国規模、 セランゴール州、ペナン州、ジョホール州の河川流域地帯で早期効果 | 中期 (2〜4年) |
| 外国直接投資主導の 産業・物流施設の急増 | +1.4% | セランゴール州 (セパン、シャー・アラム)、ジョホール州(イスカンダル・マレーシア)、ペナン州(バトゥ・カワン) | 短期 (2年以内) |
| 都市部 中間所得層向け手頃な住宅の推進 | +1.2% | セランゴール州、 ウィラヤ・ペルセクトゥアン、ジョホール州の都市回廊 | 中期 (2〜4年) |
| ハイパースケール・ データセンターおよび5Gインフラの整備 | +1.0% | セランゴール州 (サイバージャヤ、セパン)、ジョホール州(ヌサジャヤ) | 短期 (2年以内) |
| ジョホール・シンガポール 特別経済区による越境プロジェクトの促進 | +0.9% | ジョホール州 (ジョホール・バル、イスカンダル・マレーシア)、南部パハン州への波及 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
政府の大型インフラパイプライン(東海岸鉄道リンク、MRT 3、パン・ボルネオ、ペナン・ライト・レール・トランジット)
主要鉄道・道路プロジェクトが複数年にわたる土木工事の急増を支えています。全長665キロメートルの東海岸鉄道リンクは2027年1月の営業開始を目標とし、クアンタン港周辺の倉庫需要をすでに刺激しています。2024年に発注された29.00 ビリオン 米ドルから38.00 ビリオン 米ドル規模のペナン・ライト・レール・トランジットは、集中的な土地取得フェーズに入り、2030年まで安定したサブコントラクティングを確保しています。パン・ボルネオ・ハイウェイ・サバ区間は3.73 ビリオン 米ドルの新規配分を受け、ケニンガウ〜タンブナン間35キロメートル区間の土工事を加速しています。これらの回廊全体として、インフラ工事量を住宅部門の景気循環的な変動から守り、同セグメントのCAGR 9.88%を正当化しています。
官民パートナーシップ資金調達および2025年度予算の洪水対策費配分
2025年度予算は洪水制御構造物に50.00 ビリオン 米ドルを配分しており、初期パッケージはアベイラビリティ・ペイメント方式のコンセッションとして組成されています。民間コンソーシアムは建設および15年間の維持管理リスクを負担し、消費者物価指数連動の年金を受け取る仕組みで、Sunway ConstructionおよびWCT Holdingsのバランスシートの強みを引き付けています。クラン・バレーの貯留盆地の調達は2026年1月に開始され、ファイナンシャル・クローズは年央が見込まれています。ISO 14001およびMSMA設計基準への義務的準拠が技術的ハードルを引き上げ、既存プレイヤーに有利に働き、中期的な成シグナルを強化しています。
都市部中間所得層向け手頃な住宅の推進
ルマ・マンプ・ミリク・ウィラヤ・プログラムは、67,000米ドル以下の価格帯で150,000戸を目標とし、開発業者の焦点を高級コンドミニアムからコンパクトな交通指向型アパートへと転換させています。Sime Darby Propertyのエルミナ・バレー2は2025年3月に発売され、3,200戸のパイプラインの40%をこの価格帯に充て、工業化建築システムを活用して工期を18ヶ月に短縮しています。クアラルンプールのセントゥルおよびチェラス回廊におけるPR1MAの再構成された入札は、2026年末に第一フェーズを引き渡し、予測可能な供給量を保証しますが、粗利益率は12%〜15%に抑えられています。したがって、規模の効率性と現代的建設工法の採用が収益性の重要なレバーとなっています。
外国直接投資主導の産業・物流施設の急増
2024年の製造業承認額は736.00 ビリオン 米ドルに達し、電気・電子分野が主導しました。インフィニオンの54.00 ビリオン 米ドルの炭化ケイ素ウェーハ工場とBYDの自動車部品キャンパスは、2027年までに合計430,000平方メトルのビルト・トゥ・スーツ・スペースを必要としています。JS-SEZのインセンティブにより許認可期間が90日に短縮され、DHLおよびキューネ・ナーゲルがグレードAの倉庫50万平方メートルを事前リースするよう誘引しています。その結果、KimlunやGadangなどの鉄骨フレームおよびティルトアップ工法の請負業者は、短期的な受注残の増加を享受しています。[1]
制約要因影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| セメントおよび 鉄鋼コストの上昇 | -1.3% | 全国規模、 セランゴール州、ジョホール州、ペナン州などの高活動地域で深刻 | 短期 (2年以内) |
| 熟練労働者不足と 最低賃金の引き上げ | -1.1% | 全国規模、 クラン・バレーおよびジョホール・バル都市圏で最も深刻 | 中期 (2〜4年) |
| 土地取得・ 許認可の遅延 | -0.7% | ペナン州、 センゴール州(都市部の交通指向型開発用地)、サバ州・サラワク州(先住民権交渉) | 中期 (2〜4年) |
| ディーゼル補助金の 合理化による輸送コストの上昇 | -0.5% | 全国規模、 農村インフラプロジェクトへの影響が不均衡 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
熟練労働者不足と最低賃金の引き上げ
マレーシア建設産業開発局(CIDB)は、2028年までのプロジェクトパイプラインに対して熟練職人が180,000人不足していると指摘しています。2025年2月の最低賃金は月額337米ドルから382米ドルに引き上げられ、外国人労働者賦課金も15%上昇しました。これらの圧力が工業化建築システムの採用を加速させ、現場労働力を30%〜40%削減しています。Gamudaのセパン・プレキャスト工場は稼働率85%で操業しており、資本集約的なオフサイト製造が労働力不足を緩和する一方で、大手企業と地域プレイヤーの間の能力格差を拡大していることを示しています。
土地取得・許認可の遅延
ペナン・ライト・レール・トランジットの路線はいまだ42区画の交渉を続けており、最終移転が2026年末にずれ込み、2030年の開業日程がぶまれています。クワサ・ダマンサラMRT地区でも同様の問題が発生し、手頃な住宅の着工が14ヶ月遅延しました。サバ州のパン・ボルネオ・ハイウェイの路線変更では、先住民権の申し立てにより18ヶ月が追加されました。早期のステークホルダー関与によりサイクルを短縮できますが、スケジュールの確実性を保証する包括的な改革はまだ実現していません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:インフラの成長速度が住宅の供給量を上回る
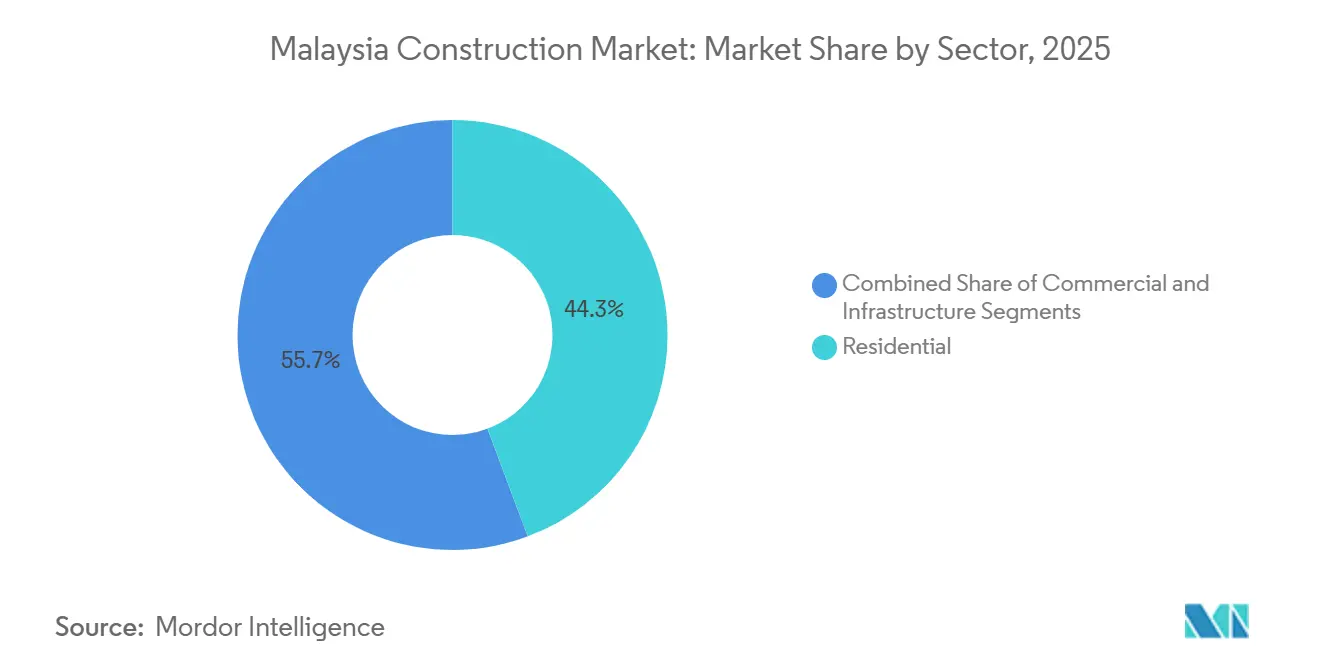
住宅建設は2025年のマレーシア建設市場シェアの44.3%を占め、計画中の手頃な価格のアパート150,000戸と民間コンドミニアムの発売による持続的な需要を反映しています。都市部の住宅取得可能性が拡大を制限するため、成長率は約7.5%のCAGRに緩和されます。インフラ部門は規模では小さいものの、東海岸鉄道リンク、ペナン・ライト・レール・トランジット、パン・ボルネオ・ハイウェイを背景にCAGR 9.88%で将来の勢いをリードしています。各大型プロジェクトは土木パッケージ、プレキャスト需要、専門的な機械・電気・配管工事の機会を大手請負業者に提供していす。産業・物流サブセグメントは736.00 ビリオン 米ドルの外国直接投資の波に乗り、2025年の商業活動の約40%を占めています。オフィス建設はクアラルンプールの空室率18%を背景に低調を維持し、小売は体験型改装へとシフトしています。
これらのダイナミクスを総合すると、マレーシア建設市場が二極化した速度で推移していることが示されています。大量供給の住宅部門が労働者を確保する一方、インフラおよび産業プロジェクトが高マージンかつ技術集約的な工事を牽引しています。この相互作用が資材調達を形成し——土木工事ではセメントと鉄鋼の比重が高い——請負業者がセクター間でリスクを分散するよう促しています。2026年以降、データセンターおよび電力網強化のスケジュールが加速するにつれ、インフラ収益は次の10年初頭までに住宅を上回る可能性が高いです。[2]

建設タイプ別:リノベーションが勢いを増す
新規建設が2025年のマレーシア建設産業支出の75.4%を占めましたが、クアラルンプールの商業ビルの平均築年数が28年に達するにつれ、リノベーションはCAGR 8.10%で拡大しています。Sunway Constructionによるムナラ・サンウェイの4,000万米ドルの改修に代表されるエネルギー効率改善工事は、エネルギー節約と賃料プレミアムを通じて迅速な投資回収をもたらします。郊外のショッピングモールも同様の戦略を採用し、アンカーテナントを飲食・エンターテインメント・フルフィルメントゾーンに転換してます。政府の政策がこのトレンドを増幅させており、マレーシア緑の技術公社(MGTC)は10,000平方メートルを超える連邦政府建物に対してグリーン・ビルディング・インデックス認証を義務付け、追加改修コストの半額をカバーする補助金を提供しています。
マレーシアの建設セクターは引き続き新規建設が主導しており、大型プロジェクト、手頃な住宅、工場建設がグリーンフィールドの土木工事を伴うためです。しかし、都市中心部の土地不足と許認可の遅延が、高仕様リノベーションへの増分価値をシフトさせています。Kerjaya ProspekやWCT Holdingsなど、機械・電気・配管工事およびファサード・エンジニアリングの専門知識を持つ請負業者は、マレーシア建設市場のこの成長分野を取り込むためにリトロフィット部門を積極的に展開しています。
建設工法別:プレファブリケーションが現場施工の優位性を崩す
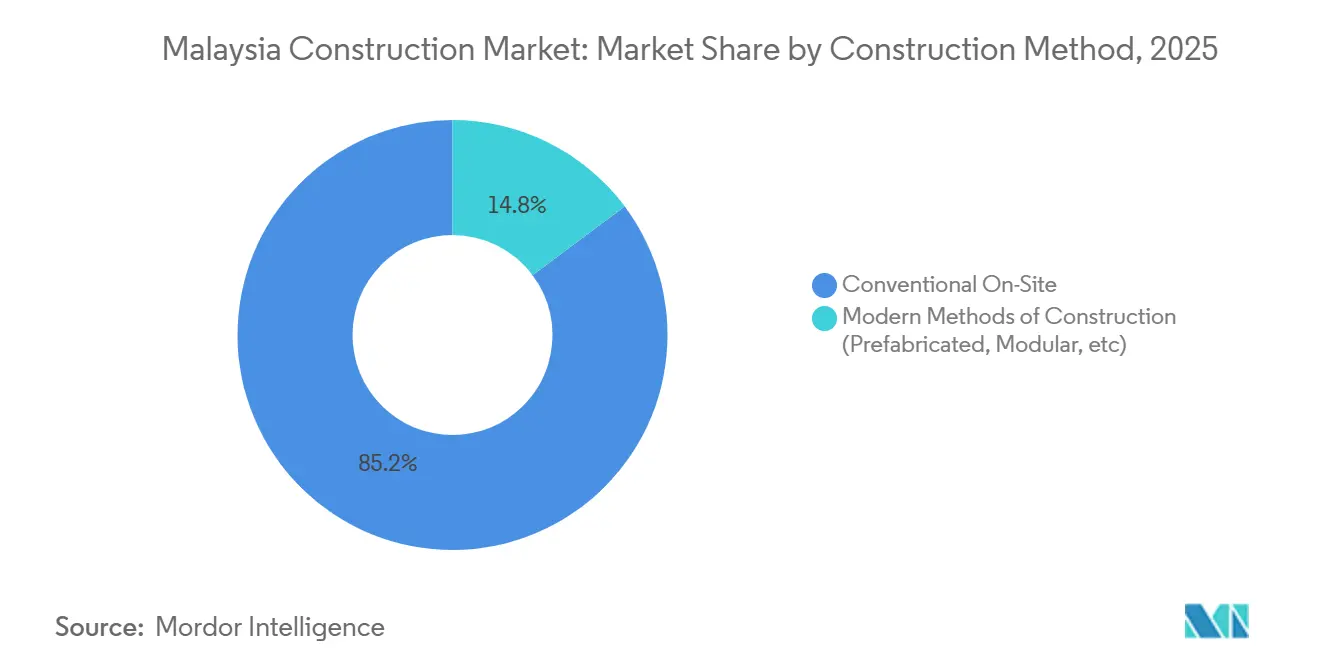
従来工法は2025年のマレーシア建設市場シェアの95.5%を占めているが、現代的建設工法は8.95%のCAGRで拡大し、従来型成長率のほぼ3倍に達する見込みである。建設産業開発局(CIDB)による公共プロジェクトへのIBSコンテンツ70%義務化は、工期を20%〜25%短縮し、労働力を30%〜40%削減する。セパンにあるGamudaの施設は月間12,000立方メートの能力でほぼフル稼働し、MRT3およびペナンLRT向けの梁・壁部材を供給している。最低賃金の引き上げと熟練労働者不足が採用経済性を強化し、プレキャスト部材に8%〜12%のプレミアムが生じるにもかかわらず、15%〜20%の労働コスト削減を実現している。
モジュール工法は労働者寮や低価格住宅において普及が進んでおり、Kimlunのジョホール・バル・プロジェクトでは在来工法と比較して6ヶ月早く1,200モジュールユニットを竣工した。インフラ分野では依然として現場打ちが主流であるが、プレキャスト橋梁セグメントおよびトンネルライナーがパン・ボルネオおよびECRLの工事範囲に浸透しつつある。2031年までにIBSおよびモジュール工法はマレーシア建設市場規模の25%〜30%を占めるようになり、サプライチェーンおよび請負業者の資格基準を再編する可能性がある。[3]
投資源別:民間資本が勢いを維持
民間プレイヤーが2025年の活動の62.2%を生み出し、CAGR 8.99%で成長し、公共支出を上回っています。Sime Darby Propertyの2.68 ビリオン 米ドルのエルミナ・バレー2と、YTL・エヌビディアの5.00 ビリオン 米ドルのエッジ・データセンター合弁事業は、事前販売と民間株式が財政上限に縛られることなくプロジェクトを加速させる方法を示しています。公共支出は98.00 ビリオン 米ドルの東海岸鉄道リンクや50.00 ビリオン 米ドルの洪水対策計画などの高資本投資案件に不可欠ですが、支出は断続的で予算サイクルの影響を受けます。
ハイブリッドPPP構造が境界線を曖昧にしています。12件の水対策契約は民間資金調達と連邦財務省からの15年間の年金収入を組み合わせ、効率性と政府信用を融合させています。その結果、マレーシア建設産業は迅速な住宅・産業案件における民間の機動性に依存し続ける一方、公共セクターの大型プロジェクトが持続的なベースロード需要を提供しています。
地域分析
セランゴールは2025年の建設価値の23.50%を生み出し、40.00 ビリオン 米ドルのハイパースケール・データセンター、セティア・アラム周辺の中間所得層向け住宅、4.91 ビリオン 米ドルの洪水対策盆地に支えられています。産業用地の逼迫とニライおよびバンギの安価な回廊への開発業者の移動により、成長率は約8.0%のCAGRに緩和されます。ジョホールの軌跡はJS-SEZのもとで加速しており、UEM Sunriseのゲルバンヌサジャヤはすでにフェーズ1の区画の60%を事前リースし、物流大手のDHLおよびキューネ・ナーゲルが2027年引き渡し予定の倉庫50万平方メートルを確保しています。ジョホール・バルの手頃な価格のアパートはシンガポール人バイヤー向けの高級ヴィラを補完し、同州を半島マレーシアで最も成長の速い市場にしています。
連邦直轄領の活動はクワサ・ダマンサラのような交通指向型開発やムナラ・サンウェイの改修のようなグリーン・レトロフィットを中心としていますが、オフィスの供給過剰が新規高層ビルの着工を制限し、成長率は約7.2%のCAGRに抑えられています。その他の地域——サバ州、サラワク州、ペナン州、パハン州——は、3.73 ビリオン 米ドルのパン・ボルネオ・ハイウェイ区間、38.00 ビリオン 米ドルのペナン・ライト・レール・トランジット、クアンタン港近郊の1.79 ビリオン 米ドルの倉庫クラスターに牽引され、CAGR 11.10%で拡大しています。東マレーシアでは先住民権交渉と険しい地形が実施リスクを高めていますが、包括的な開発優先事項の一環として予算配分は継続しています。
規制環境
マレーシアの建設セクターは主に法律第520号に基づき設立されたマレーア建設産業開発局(CIDB)によって規制されています。この枠組みは国内外の請負業者に登録を義務付け、入札能力に応じてG1からG7に企業を分類しています。CIDBはまた、マレーシア建設産業基準に準拠したQLASSICおよびSHASSICなどの品質・安全評価フレームワークを管理し、指定品目に対する建設製品・材料認証(CCPM)リストを通じて建設製品・材料のコンプライアンスを管理しています。
規制の重点は設計主導の安全管理と測定可能な品質成果へとシフトしています。2024年の労働安全衛生(建設工事)(設計・管理)規則は2024年6月1日に施行され、設計者および請負業者に対する建設前および建設段階の明示的な義務を定めています。2026年2月、公共事業省は国家建設政策(NCP)2030のもとで5ヶ年ロードマップとして建設行動計画2030(CAP30)を発表し、建設設計管理基準への100%準拠、QLASSIC/SHASSICのパフォーマンス基準の向上、大規模建築プロジェクトへのグリーン認証要件の拡大などの目標にセクターの実行を結び付けています。
バリューチェーン分析
マレーシアの建設バリューチェーンは、ロジェクト発案(連邦・州の省庁・機関、地方自治体、民間開発業者)から資金調達構造(公共予算、PPPコンセッション、民間資本)、設計・調達(建築家、エンジニア、積算士)、元請け業者、専門サブコントラクター(土木、機械・電気・配管工事、ファサード、基礎)、建設資材・機器サプライヤーへと続きます。監督と専門的なゲートキーピングは、公共事業省やCIDBなどの機関と、マレーシア技術者委員会(BEM)、マレーシア建築家委員会(LAM)、マレーシア積算士委員会(BQSM)などの専門委員会が共同で担っています。インフラ整備はマレーシア道路公社(LLM)などの機関と連携しています。
操業環境は、生産性と労働力の制約に適応しながらチェーンが拡大していることを示しています。建設工事の価値は2024年に1,588.00 ビリオン マレーシア・リンギットに上昇し、2025年には1,786.00 ビリオン マレーシア・リンギットに達し、セクターには2024年12月時点で約110万人の登録人員がいます。建設4.0戦略計画(2021〜2025年)およびNCP 2030を含む政策プログラムがデジタルワークフローと工業化を推進、工業化建築システム・プレキャストメーカー、BIM対応コンサルタント、機器レンタル・自動化プロバイダーの役割を高めています。同時に、品質、安全性、持続可能な建設実施に関するコンプライアンス要件が厳格化しています。
競争環境
マレーシア建設産業の競争は中程度に分散しており、上位5社——Gamuda、IJM、Sunway、MRCB、UEM Sunrise——がマレーシア建設市場シェアの3分の1未満を占め、地域専門業者に十分な余地を残しています。大手プレイヤーはプレキャスト工場、BIMプラットフォーム、機械・電気・配管工事子会社への投資により垂直統合を強化しており、GamudaのMRT 3でのBIM活用は設計上の衝突を40%削減し、調整期間を6週間短縮しました。Kerjaya ProspekやEconpileなどの中堅請負業者は、大型プロジェクト入札での正面衝突を避けるため、ファサードや基礎などの高マージンのニッチ分野に特化しています。
外資系企業が外部からの圧力を加えています。China Communications Constructionが東海岸鉄道リンクの土木工事を主導し、複数のシンガポール系グループがJS-SEZの産業用地に注目し、高度な品質基準を持ち込んでいます。規制上のレバーは軽微で——CIDBのグレード分類が資格要件を規定しますが、執行は州によって異なるため——技術が主要な差別化要因となっています。工業化建築システムの義務付けにより、社内プレキャスト設備が公共入札の前提条件となり、中小企業はマージンを圧縮しながらも能力を拡大するコンソーシアム・モデルへと誘導されています。
グリーン・レトロフィット、モジュール住宅、農村インフラがホワイトスペースとして浮上しています。クアラルンプールの既存高層ビルの15%未満しかMGTCの補助金があるにもかかわらず深度エネルギー改修を実施していません。このギャップを早期に活用する企業は複数年の収益を確保しながらESG実績を磨くことができます。工業化建築システムの能力を持つパートナーを求める資本軽量型の地域企業が増えるにつれ、統合が進む可能性があり、現代的建設工法の採用率が2031年頃に25%の閾値を超えると買収が加速し、競争の輪郭が再編される可能性があります。
マレーシア建設産業のリーダー企業
-
Gamuda Berhad
-
IJM Corporation Berhad
-
YTL Corporation Berhad
-
UEM Group Berhad
-
Malaysian Resources Corporation Berhad (MRCB)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来の見通し
政策に連動したコンプライアンスと工業化が、測定可能な品質・安全・持続可能性の成果を提できる請負業者、コンサルタント、サプライヤーに明確なホワイトスペースを生み出しています。2026年2月のNCP 2030のもとでの5ヶ年ロードマップとしてのCAP30の発表は、建設設計管理コンプライアンス、QLASSIC/SHASSICのパフォーマンス向上、大規模プロジェクトへのグリーン認証提供に関連する能力への需要を高め、堅固な品質管理システム、デジタル現場管理、ESG対応の設計・機械電気配管工事パッケージを持つ企業に有利に働いています。
PPP組成と産業主導の施設建設が、従来の公共工事を超えた対応可能な需要を拡大しています。CIDBが報告した元請け業者の契約受注額は2026年最初の5ヶ月間で854.00 ビリオン マレーシア・リンギットに達し、土木、鉄道、公益事業パッケージにわたる資格を持つプレイヤーへの活発な入札を示しています。ジョホール・シンガポール特別経済区の産業整備、連邦政府支援の洪水対策パッケージ、ハイパースケール・データセンター投資を含む対象パイプラインとプログラムは、迅速な産業・物流建設、高仕様の機械電気配管工事・電力配電工事、コンプライアンス要件と納期速度が主要な差別化要因となる標準化された労働者宿泊施設・モジュール・ソリューションの機会を支援しています。
最近の業界動向
- 2026年7月:Hartanah Kenyalang Berhad(Hartanah Construction Sdn Bhd経由)がJKRサラワクからクチンのウィスマJKRサラワクの建設契約を受注しました。この受注は東マレーシアにおける公共セクターの建物需要の可視性を強化し、政府施設に関連する地元請負業者とサプライネットワークの安定したパイプラインを支援しています。
- 2026年5月:Gamuda Berhad は合弁事業が台湾の高雄都市圏MRT小港・林園線を受注したと発表しました。この契約はGamudaの地域鉄道実績を強化し、複雑な都市交通工事における技術移転と調達規模を支援できる外部受注残の多様化を加えています。
- 2024年10月:Gamuda主導のコンソーシアムがペナン・ライト・レール・トランジット・ムティアラ線の契約を受注しました。これによりペナンでの複数年にわたる鉄道土木・システム工事が進展し、マレーシアの工業化建設工法への推進に沿ったプレキャスト、機械電気配管工事、専門サブコントラクティングへの需要が加速しています。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、マレーシア建設場は建物および土木インフラの整備に関連する建設活動の価値として定義される。これには、プロジェクトの計画・設計から施工までが含まれ、建設工事の一部を構成する修繕・維持管理、改良工事、および最終的な解体撤去も対象となる。
対象外事項:不動産取引および純粋な不動産保有収入は、建設サービスおよびプロジェクト実施に直接関連する場合を除き、計上されない。
セグメンテーション概要
- セクター別
- 住宅
- アパート・コンドミニアム
- ヴィラ・戸建て住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 交通インフラ
- 道路
- 鉄道
- 航空
- その他
- エネルギー・公益事業
- その他
- 交通インフラ
- 住宅
- 建設タイプ別
- 新規建設
- リノベーション
- 建設工法別
- 従来型現場施工
- 現代的建設工法
- 投資源別
- 公共
- 民間
- 地域別
- セランゴール
- ジョホール
- ウィラヤ・ペルセクトゥアン
- マレーシアのその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公共建設アウトプットおよびマクロ系列データから着手し、想定値が現実的な国内活動ベースラインに基づくようにしている。通常、セクター付加価値および活動シグナルについてはマレーシア統計局、信用・金利動向についてはマレーシア国立銀行、公共開発配分については財務省の予算文書などのソースを活用している。
需要パイプラインを把握するため、業界見通しについてはCIDBマレーシア、計画優先事項については経済計画ユニット、タイミングおよびプロジェクト準備状況を示す調達・入札公告なども参照している。注残高および実行ペースを把握するために企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いビジネス系報道媒体を活用し、収益エクスポージャーおよび資材動向のクロスチェックが必要な場合には、サブスクリプション型財務データセットおよび輸出入貨物レベルデータベースを選択的に使用している。これらの例は網羅的なものではなく、調査中のデータ収集、検証、および明確化のために他の多くの公開ソースも活用している。
一次インタビューおよびサーベイ
一次調査は、実際に建設が進んでいるもの、遅延しているもの、および住宅・商業・工業・インフラプロジェクト全体でコストがどのように推移しているかを確認するために活用される。モデルを入札転換率、実行上の制約、およびコスト転嫁について調整できるよう、マレーシア全土の請負業者、プロジェクトコンサルタント、資材・機器関係者、および機関投資家など多様な関係者と対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 大手企業:37% | 最高経営幹部CXO):17% |
| 中堅企業:45% | 部門・ユニット責任者:36% |
| 中小企業:18% | マネージャー:47% |
市場規模算定と予測
規模算定は主にトップダウンアプローチで構築されており、マレーシアの建設活動を国内指標を用いて再構成し、主要な工事タイプに配分している。ここで重要なインプットには、公共開発支出の方向性、入札公告および落札の勢い、大型プロジェクトパイプラインの可視性、建設資材価格の動向(コストインフレの代理指標として)、および民間着工に影響を与える資金調達環境が含まれる。
これらの合計値は、マレーシア工事への請負業者収益エクスポージャーのサンプリング、一般的なプロジェクト規模のチャネルチェック、および一般的な建設カテゴリーの平方メートル当たりまたはキロメートル当たりの価値ベンチマークなど、選択的なボトムアップ推計によってクロスチェックされる。ボトムアップの視点が不完全な場合、ギャップはインタビューで議論された実行率および一般的な下請け分担を用いて処理され、その後トップダウンのコントロール合計値に合わせて調される。
予測については、主にシナリオ分析を活用し、プロジェクト着工および落札転換を予算サイクル、民間投資の動向、および建設コストインフレに連動させた簡易多変量回帰チェックで補完している。政策や大型プロジェクトのタイミングが変化する年には、想定値を更新し、予測確定前に現地専門家と再検証を行う。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、一つのデータ系列が変化しただけで最終数値が動かないようにしている。モデル化された市場価値を、建設付加価値のトレンド方向、入札落札ペース、および観測されたコストインフレなどの独立したシグナルと比較し、大きな乖離についてはそれが実際の変化なのかデータのタイミング効果なのかを確認するためにレビューを行う。
異常が発見された場合、想定値を再検討し、プロジェクトの遅延、スコープ縮小、または実行加速など現場で何が変化したかを確認するために回答者に再連絡することがある。各レポートは承認前に段階的なアナリストレビューを経て、年次で更新され、重要なイントが発生した場合には中間更新も行われる。納品前に最新のパスが完了し、クライアントはその時点で入手可能な最新の見解を受け取ることができる。
Mordor Intelligenceのマレーシア建設市場規模と他の公表推計値との比較
マレーシア建設市場の規模が出版社によって異なるのは通常のことであり、その理由は出版社によって対象とする工事範囲、年度のタイミング、または改修工事と新規工事の取り扱いが必ずしも同一ではないためである。また、現地通貨の活動をUSDに換算する方法や、予測が安定した実行を前提とするか大型プロジェクトの急速な立ち上がりを前提とするかによっても差異が生じる。
Mordor Intelligenceは、一次調査を通じて落札の勢い、資材コストインフレ、および実行ペースを追跡することで、2025年の価値を実際に完成した建設活動に基づいて算定しており、隣接する不動産収入まで範囲を広げたり、初期パイプラインを全額で計上したりすることはしていない。推計値が高い場合、広範な不動産関連サービスなどより多くのカテゴリーが含まれているか、大型インフラプログラムに積極的なタイミングが適用されていることが多い。推計値が低い場合、特定のサブセクターに焦点を当てた狭い対象範囲、または公表パイプラインから実現工事への保守的な換算が一般的な要因となっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 379.0ビリオン米ドル(2025年) | |
| 業界団体A | 418.5ビリオン米ドル(2025年) | この推計は、2025年の建設市場価値についてより広い視点を用いているようであり、初期段階のパイプラインから完成済み工事を明確に分離しておらず、維持管理や解体撤去などの対象範囲に関する注記が公表サマリーに明示されていない。 |
| 業界専門誌B | 834.0ビリオン米ドル(2025年) | この数値はマレーシアリンギット建設アウトプットをUSDに換算したものとして提示されており、異なる測定基準(実質ベースのアウトプットまたは総支出)を反映している可能性があり、完成建設活動に紐付けられた市場価値の定義と比較した場合にUSD価値が膨らむことがある。 |
この差異は主に境界の選択とタイミング、特にパイプラインの取り扱い方法および通貨換算の適用方法によって説明される。当社のアプローチは、各ステップが観測可能な指標に紐付けられ、インタビューによって検証されるため、再現性が維持され、最終合計値がその年にマレーシアで実行された内容と整合している。
レポートで回答される主要な質問
2026年のマレーシア建設市場の規模はどのくらいですか?
マレーシア建設市場規模は2026年に412.00 ビリオン 米ドルで、2031年かけてCAGR 8.66%の見通しです。
最も成長が速いセクターはどこですか?
インフラ部門が最も高い成長速度を示しており、鉄道、道路、電力網プロジェクトを背景にCAGR 9.88%で拡大する見込みです。
なぜ現代的建設工法がシェアを拡大しているのですか?
賃金の引き上げ、熟練労働者不足、CIDBの工業化建築システム含有率70%の義務付けにより、プレファブリケーションは労働コストで15%〜20%安く、工期で20%速くなっています。
ジョホール・シンガポール特別経済区はどのような役割を果たしていますか?
特別経済区は通関と基準を合理化し、初期コミットメントで55.00 ビリオン 米ドルを解放し、ジョホールでの急速な産業整備を推進しています。
資材価格の変動は請負業者にどのような影響を与えていますか?
セメントと鉄鋼の価格変動により、固定価格契約の企業のマージンが最大280ベーシスポイント削減され、エスカレーション条項とヘッジへの需要が高まっています。
どの企業が最も高い市場シェアを持っていますか?
Gamuda、IJM、Sunway、MRCB、UEM Sunriseが合計で契約価値の約30%を占め、地域プレイヤーに相当なシェアを残しています。