
デジタルトランザクション管理(DTM)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
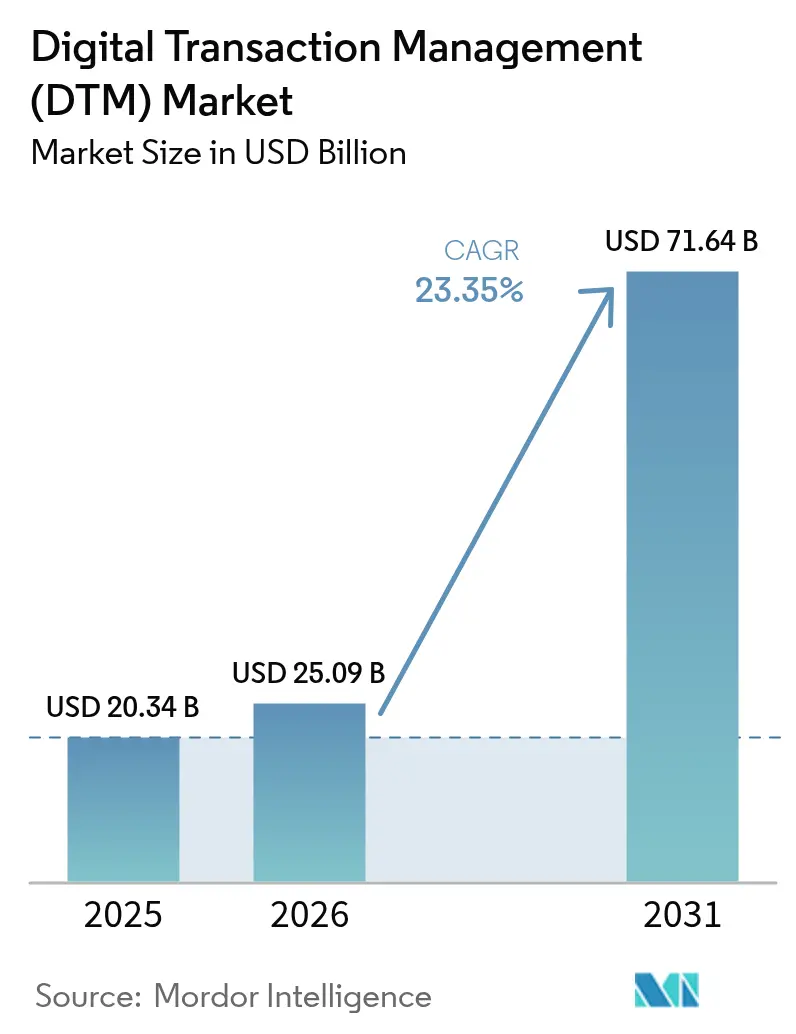
| 市場規模 (2026) | 25.09 十億米ドル |
| 市場規模 (2031) | 71.64 十億米ドル |
| 成長率 (2026 - 2031) | 23.35 % |
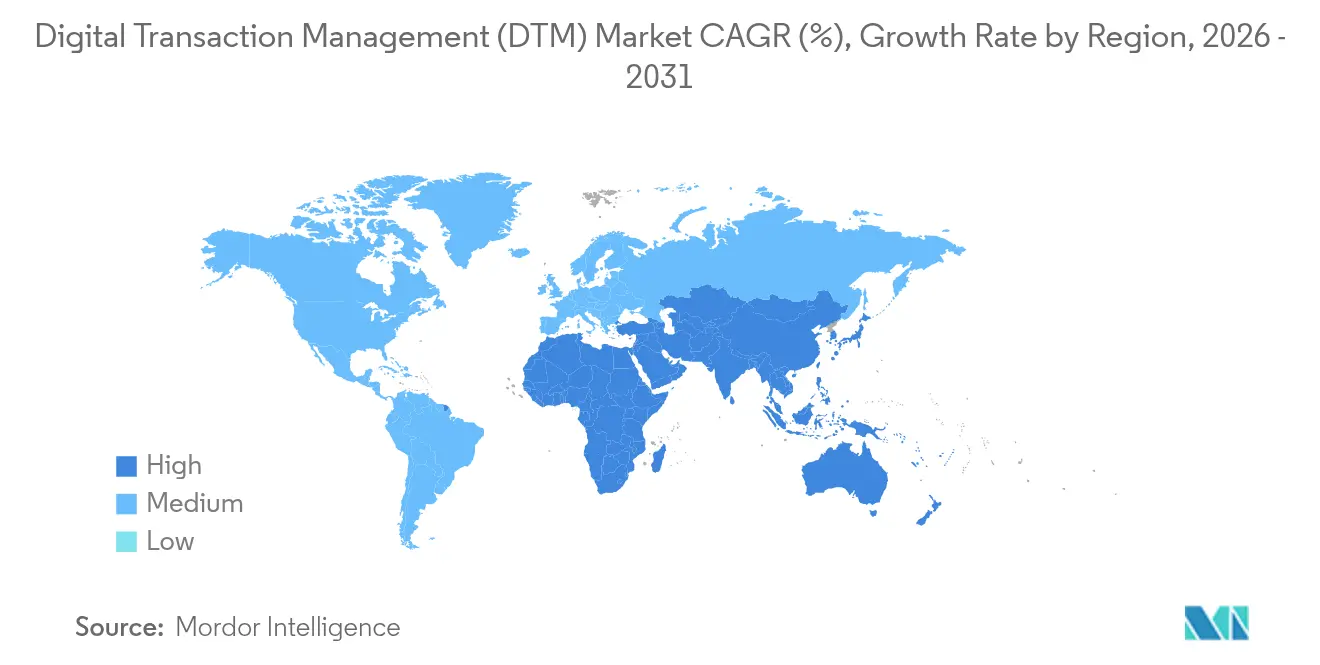
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
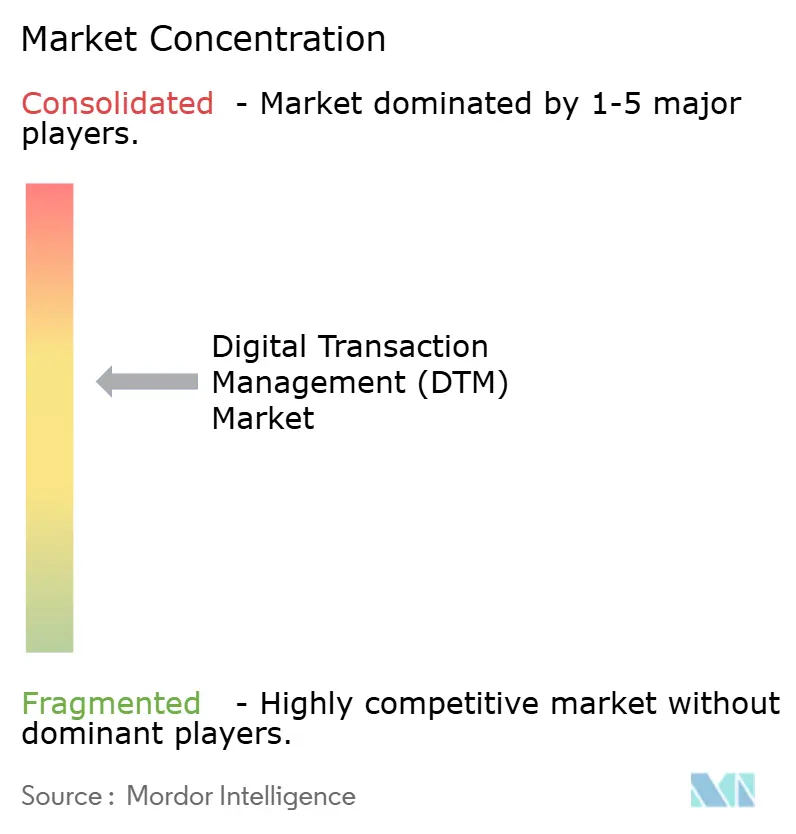
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルトランザクション管理(DTM)市場分析
デジタルトランザクション管理市場規模は2025年に203億4,000万米ドルと評価され、2026年の250億9,000万米ドルから2031年には716億4,000万米ドルへと、予測期間(2026年~2031年)中に年平均成長率23.35%で成長すると推定されています。投資家はこの軌跡を、組織がデジタルワークフローをバックオフィスの最適化ではなく中核戦略の一部として位置づけるようになった証拠と見なしています。改ざん防止の監査証跡を実現するブロックチェーンの急速な導入、クラウド配信を優先するリモートワークポリシーの急速な普及、および生成AIドキュメントツールの着実な台頭が、需要を総合的に強化しています。特にHIPAA、GDPR、eIDASに代表されるサイバー規制への対応が、データの完全性、本人確認、およびグローバルな法的執行力を保証するソリューションをさらに正当化しています。
レポートの主要ポイント
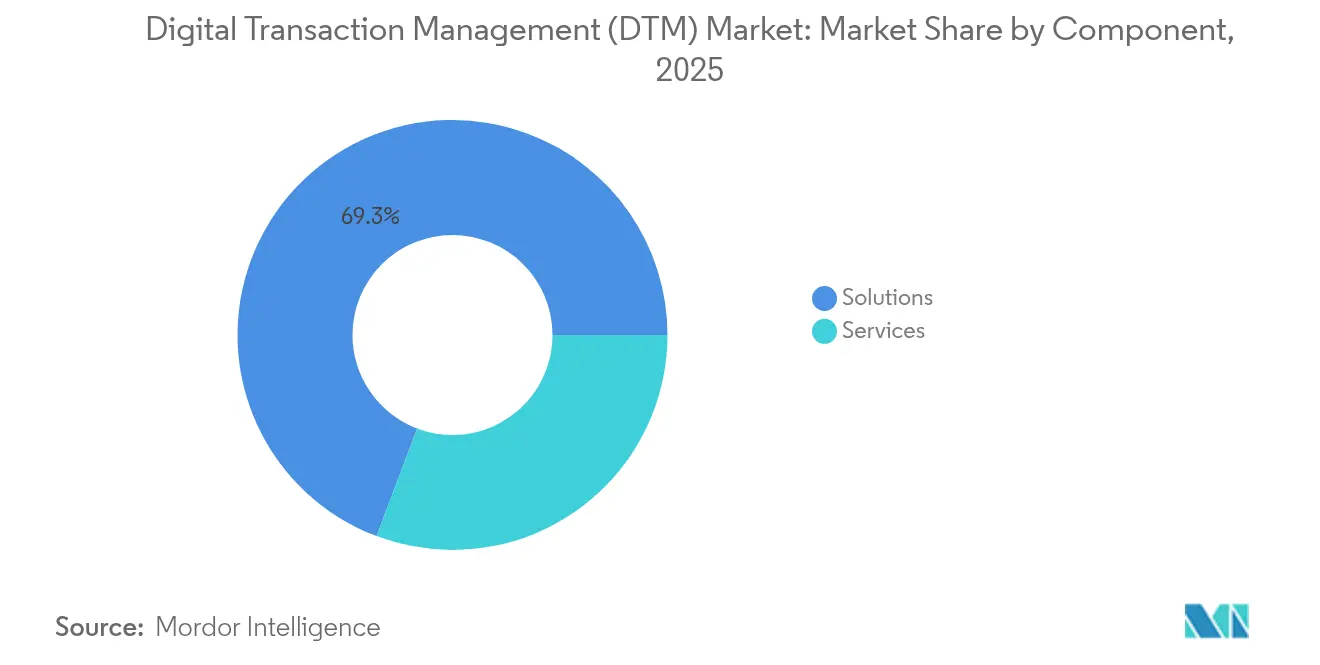
- コンポーネント別では、ソリューションが2025年に69.25%の収益シェアをリードし、サービスは2031年まで年平均成長率27.62%で拡大する見込みです。
- 展開モード別では、クラウドが2025年にデジタルトランザクション管理市場シェアの75.40%を占め、2031年まで年平均成長率25.6%で拡大しています。
- 組織規模別では、大企業が2025年にデジタルトランザクション管理市場規模の59.30%を占め、中小企業は2026年~2031年の間に年平均成長率26.8%で成長すると予測されています。
- エンドユーザー産業別では、BFSIが2025年にデジタルトランザクション管理市場の25.60%を占め、ヘルスケア・ライフサイエンスが2031年まで年平均成長率27.4%で最も急速に成長しています。
- 地域別では、北米が2025年に29.85%のシェアでリーダーシップを維持し、アジア太平洋地域が同期間に最高の年平均成長率27.8%を達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 規制産業全体における電子署名導入の加速 | +5.2% | グローバル、特に北米とヨーロッパに大きな影響 | 中期(2~4年) |
| BFSIおよび政府機関におけるエンドツーエンドの契約ライフサイクル自動化へのシフト | +4.8% | 北米、ヨーロッパ、先進アジア太平洋地域 | 中期(2~4年) |
| リモートワークコンプライアンスの義務化によるクラウドベースのDTM普及の促進 | +3.7% | グローバル | 短期(2年以内) |
| 生成AIアシスタントによるドキュメント処理時間の短縮 | +4.3% | 北米、ヨーロッパ、先進アジア太平洋地域 | 中期(2~4年) |
| クリックラップ承認によるアジアにおける電子商取引コンバージョンの促進 | +2.9% | アジア太平洋地域、中東への波及効果あり | 中期(2~4年) |
| デジタルアイデンティティフレームワーク(eIDAS 2.0、アーダール、NID)による導入の触媒化 | +3.1% | ヨーロッパ、インド、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制産業全体における電子署名導入の加速
米国の選挙規則では現在43州で電子署名が認められており、運輸省は薬物検査記録に対して電子証明を法的に有効とする改正を最終化しています。[1]全米州務長官協会、「州が安全で便利な選挙プロセスを支援するために電子署名を採用」、nass.org これらの先例は、法的な開放性が残存する懐疑論を払拭し、企業がコンプライアンスを維持しながらドキュメントサイクルを75%短縮できることを示しています。例えば、大規模な医療提供者は適格電子署名を活用して、郵送の遅延なしに州をまたいだ同意書を同期させ、患者満足度を高めるとともに管理コストを削減しています。
BFSIおよび政府機関におけるエンドツーエンドの契約ライフサイクル自動化へのシフト
銀行は同時に2万件以上の有効な契約を処理しており、監視が不十分な場合には最大9%の収益漏洩リスクにさらされています。ブロックチェーンを活用したシティ・トークン・サービスの展開は、リアルタイム決済が運用リスクを縮小し、財務担当者に運転資本上のメリットをもたらす方法を示しています。[2]Citi、「CitiがBesuを活用してトランザクションバンキングサービスを変革」、lfdecentralizedtrust.org 政府機関も調達文書を検索可能なリポジトリに集約することで追随し、ほぼ即時のポリシー監査を可能にし、不正を軽減しています。これらの動きは総じて、単純な電子署名を超えた包括的な自動化が、最高情報責任者にとって必須の予算項目になりつつある理由を裏付けています。
生成AIアシスタントによるドキュメント処理時間の短縮
AdobeとMicrosoftが共同開発したプラグインは、要約、条項抽出、リキッドモード再フォーマットをOfficeワークフロー内に組み込んでいます。OpenKMのAI分類は、バックファイル変換プロジェクトに同様の速度をもたらし、コストのかかる手動インデックス作成を削減しています(openkm.us)。オメガ・ヘルスケアはUiPathで6,000万件のトランザクションを処理し、大規模でも精度を維持するAIの能力を証明しました。これは厳格な監査が求められる産業にとって重要な特性です(omegahms.com)。これらの機能が安定するにつれ、調達チームは承認速度が33%向上し、例外発生率が著しく低下したと報告しています。
導入を触媒化するデジタルアイデンティティフレームワーク
欧州の近日公開予定のEUデジタルアイデンティティウォレットとインドのアーダールシステムはいずれも、国境を越えた資格情報の検証を標準化し、企業が数日ではなく数分でKYCを完了できるようにします。[3]世界銀行、「開発のための識別(ID4D)ワークショップ」、id4d.worldbank.org 送金回廊においては、ポータブルIDが手数料の透明性と顧客信頼を促進し、フィンテック企業がデジタルトランザクション管理市場を消費者向けアプリに組み込む動機となっています。長期的な効果として、シームレスなアイデンティティが電子署名やクロスプラットフォームのドキュメントワークフローにおける摩擦を取り除き、グローバルな導入軌跡を押し上げます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国境を越えた暗号署名規制の複雑さ | -2.7% | グローバル、特にEU・英国・米国間の回廊に大きな影響 | 中期(2~4年) |
| 新興市場における適格リモートID保証の高コスト | -2.1% | 新興アジア、アフリカ、ラテンアメリカ | 中期(2~4年) |
| 完全自動化を妨げる断片化したレガシーコアバンキングワークフロー | -1.9% | グローバル、特に成熟した銀行市場に大きな影響 | 長期(4年以上) |
| 農村部における5G・エッジインフラの不足によるモバイルDTM利用の遅延 | -1.6% | 全大陸の農村地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国境を越えた暗号署名規制の複雑さ
eIDASは適格電子署名に最高の証拠的重みを付与していますが、EU域外での相互承認は依然として不均一です(helpx.adobe.com)。さらに、GDPRなどのデータ主権義務は、米国クラウド法に基づく域外要求と衝突します(isaca.org)。この断片的な状況は法律顧問コストを引き上げ、多国籍ワークフローをサポートしようとするプロバイダーの市場投入計画を長期化させ、デジタルトランザクション管理市場の近期加速を抑制しています。
農村部における5G・エッジインフラの不足によるモバイルDTM利用の遅延
高速5Gリンクで動作するフィンテックアプリケーションは、より強力なエンドポイント暗号化で毎秒10ギガビットの速度で取引を決済できます。しかし、多くの農村地区では依然として3Gまたは初期世代のLTEに依存しており、モバイル公証やフィールドサービス署名の導入が遅れています。そのため、プロバイダーはオフラインキャッシングとハイブリッドネットワークへの投資を余儀なくされ、インフラが普及するまで全体的な成長をわずかに抑制する複雑さとコストが加わります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスがソリューションの成長を上回るソリューションは2025年の収益の69.25%を生み出しましたが、サービスは2031年まで年平均成長率27.62%で拡大すると予測されており、デジタルトランザクション管理市場内で最高の成長率となっています。レガシーシステムをアップグレードする金融機関は社内に規制の専門知識を持たないことが多く、統合、コンプライアンス、マネージドサポートへの需要を高めています。2024年の事例では、コンサルタントチームが電子署名ワークフローをコアバンキング台帳と統合することで、処理エラーと運営費用が削減されました。
ソリューションカテゴリーも停滞しているわけではなく、ブロックチェーンモジュールが不変の監査証跡を組み込み、AI分類がデータキャプチャを自動化しています。ベンダーはHIPAAおよびSOC 2に初期状態から準拠した業種別テンプレートをリリースし、ヘルスケアおよび金融クライアントの価値実現までの時間を短縮しています。それでも、ミッションクリティカルなワークフローの複雑な性質は外部専門家への継続的な依存を意味し、サービスの収益曲線を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


展開モード別:
クラウドの優位性が加速クラウドプラットフォームは2025年に75.40%のシェアを占め、年平均成長率25.6%により、クラウド展開のデジタルトランザクション管理市場規模は2031年をはるかに前に倍増する可能性があります。企業はサブスクリプション価格設定、迅速なプロビジョニング、ISO 27001およびFedRAMP監査に合格した認定データセンターを評価しています。マルチクラウドアーキテクチャは現在、機密データをローカルのソブリンクラウドにルーティングしながら、パブリックインフラのバースト容量を確保し、俊敏性とコンプライアンスのバランスを取っています。
オンプレミスのインストールは防衛、重要インフラ、および一部の金融機関に依然として存在しますが、これらの購入者でさえファイアウォールの背後でクラウド機能を反映するハイブリッドコントロールプレーンを採用しています。暗号化キー管理、コンフィデンシャルコンピューティング、ゼロトラストフレームワークが成熟するにつれ、完全なクラウド移行への抵抗は薄れ、クラウド普及の上昇傾向が維持されるでしょう。
組織規模別:
中小企業が導入格差を縮小大企業は2025年に59.30%の収益を占めましたが、中小企業は大企業を上回る年平均成長率26.8%を追っています。研究によると、請求書をデジタル化した中小企業は売掛金回収が29%加速し、延滞支払いが45%減少したことが示されています(jetir.org)。ローコードコンフィギュレーターとフリーミアム価格帯が参入障壁を下げる一方、決済ブランドはアジア太平洋地域の中小企業の70%がデジタル手法の導入後に売上高を増加させたと報告しています(visa.com)。その結果、デジタルトランザクション管理市場は2030年までに企業規模を超えてより平坦な導入曲線を示すでしょう。
課題は依然として存在します。予算の制約、スタッフのスキルギャップ、文化的な保守主義などです。ターゲットを絞ったインキュベータープログラムは現在、トレーニング、コンプライアンスガイド、小口融資をバンドルして最初のプロジェクトのリスクを軽減しています。持続可能なレジリエンス戦略と起業家志向フレームワークに沿ったベンダーは、中小企業が自信を構築するのを助け、チャーンを減らしてライフタイムバリューを高めています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
ヘルスケアがBFSIの優位性を崩すBFSIは2025年に25.60%の収益シェアを維持し、途切れのない監査証跡と安全なアーカイブに関する規制上の要求に支えられています。銀行はリスクを検出し署名後の義務を確保するためにAI駆動の条項分析の組み込みを開始しています。しかし、ヘルスケアにおけるデジタルトランザクション管理市場規模は最も急速に成長すると予測されており、2031年まで年平均成長率27.4%で跳躍します。ネイチャー誌に掲載された研究は、ブロックチェーンベースの健康記録システムが患者の所有権を維持しながらデータの完全性を向上させることを確認しています。プロバイダーはまた、給付認証にロボティックプロセスオートメーションを活用し、具体的なコスト削減を実証しています。
小売、電子商取引、公共部門、ITテレコム、教育が業種固有の量で続いています。教育管理者は助成金、寄付金、ベンダー契約に契約ライフサイクルツールを採用し、スタッフを増やすことなく支出の監視を明確化しています。このような垂直方向への普及は、成熟したDTMフレームワークの産業横断的な関連性を確認しています。
地域分析
北米デジタルトランザクション管理(DTM)市場
北米は2025年のデジタルトランザクション管理市場収益の29.85%を創出した。電記録に関する法的明確性が成熟していることで、民間部門および連邦政府による採用が促進されている。米国運輸省が審議中の電子薬物検査フォームに関する規則は、デジタル信頼に対する規制上の強化が継続していることを示している(federalregister.gov)。米国における医療コンプライアンスのロードマップも同様に利用を加速させており、医療提供者はHIPAA対応の電子署名スタックを活用して請求処理を効率化している(iclg.com)。当該地域に本社を置くテクノロジーベンダーは、サービス品質を差別化しプレミアムライセンスを正当化するAI機能の展開を継続している。
アジア太平洋デジタルトランザクション管理(DTM)市場
アジア太平洋地域は27.8%のCAGRを誇る最も成長の速い市場である。同地域は世界のデジタル決済の半数以上を処理しており、B2C電子商取引は2027年までに4 トリリオン ユーロ(4.3 トリリオン 米ドル)を超えると予測されている(tmcnet.com)。インドの統合決済インターフェースは年間2,000億件以上のトランザクションを目標とし、スケーラブルな署名エンジンへの需要を高めている。ホスピタリティ、物流、および行政部門もまた、モバイルファーストの消費者基盤に対応するためデジタル契約を採用している。規制の多様性は依然として残るものの、インドネシアなどの国々は基本的な同意原則が満たされることを条件にデジタル契約を認めており(mondaq.com)、段階的な収斂を示している。
EMEAおよびLATAMデジタルトランザクション管理(DTM)市場
欧州は調和されたeIDAS制度の恩恵を受けており、適格電子署名は手書き署名と同等の効力を持つ(helpx.adobe.com)。今後施行されるeIDAS 2.0の規定およびEUデジタルアイデンティティウォレットは、シームレスな国境を越えた署名を約束し、市場の信頼を強化する。ラテンアメリカおよび中東・アフリカは基準値は小さいものの高い成長率を記録している。ブラジルおよび湾岸諸国における政府のデジタル化プログラムは、拡大するブロードバンドアクセスと相まって、これらの地域におけるデジタルトランザクション管理産業にとって有利な条件を生み出している。

規制環境
規制は依然としてDTMを紙に代わるコンプライアンス対応の選択肢として裏付け続けているが、本人確認、署名フォーマットの標準化、および国境を越えた信頼性に関する義務は厳格化している。欧州連合では、eIDAS 2.0の実施が実施法を通じて運用化されており、公共部門機関が使用する高度電子署名およびシールの標準フォーマットに関する実施規則(EU)2026/248、および欧州デジタルID(EUDI)ウォレットへの遠隔オンボーディングに関する技術要件を規定し、ETSI TS 119 461に整合した実施規則(EU)2026/798が含まれる。eIDAS 2.0にはまた具体的な期限も設定されており、すべての加盟国が2026年12月までに少なくとも1つの認証済みEUDIウォレットを提供することを求めており、これによりウォレット対応の署名、検証、およびID保証コンポーネントへの需要が増加している。
欧州以外では、ID・決済に関するガバナンスがDTMのワークフロー設計に影響を与える、より明確な枠組みへと移行している。英国では、科学・イノベーション・技術省がデジタル検証サービス(DVS)トラストフレームワークをバージョン1.0に移行させ(2026年)、デジタルID関連サービスに対する体系的な保証モデルを強化しており、DTMベンダーおよび依拠当事者はこれをオンボーディングおよび署名プロセスに組み込むことができる。インドでは、インド準備銀行がデジタル決済電子委任枠組み2026年版(2026年4月21日発効)を発行し、定期取引ルールを統合することで、BFSIおよびサブスクリプション商取引のフローにおける委任ベースの合意に対する標準化された同意取得と監査可能性を支えている。
バリューチェーン分析
DTMのバリューチェーンは、信頼インフラの入力(PKI、認証機関、本人確認、暗号モジュールおよび標準)、プラットフォームおよびアプリケーション層(電子署名、CLM、ワークフロー自動化、監査証跡、アーカイブ)、そして下流の提供(直接企業向け販売、クラウドマーケットプレイス、CRM/ERP/HCMおよび業界プラットフォームにDTMを組み込むシステムインテグレーター)にわたる。主要な上流依存要素は規制対象の信頼サービスであり、適格信頼サービス提供者および適合性評価を受けたコンポーネントが、特に欧州のeIDAS準拠スキームの下で、より高い保証レベルの署名、シール、タイムスタンプ、および検証を可能にしている。ベンダーは、モノリシックなスイートではなく、APIファーストのマイクロサービスを用いてソリューションを構築する傾向を強めており、署名、ID、および文書インテリジェンスを組み合わせて構成可能なワークフローバンドルとしている。
ボトルネックはコンプライアンスエンジニアリングとデータレジデンシーに集中している。遠隔適格署名・シール作成デバイスに関するEUの実施要件(委員会実施規則(EU)2025/1567、2025年7月発効)や、オープンバンキング向け証明書プロファイルに関するETSI TS 119 495 V1.8.1(2026年4月)などの標準化作業により、ベンダーは証明書、検証、および認証コンポーネント全体で迅速な更新サイクルを維持することが求められている。インフラ面では、米国およびEUのデータセンターへのクラウドおよび信頼インフラの集中に加え、主権上の制約(例えば地域データローカライゼーションの要求)がグローバル展開のコストを高め、ローカルホスティング、規制対応の本人確認、およびコンプライアンス証明を提供できるパートナーの役割を増大させている。
競合環境
デジタルトランザクション管理市場のトップ企業
グローバルな競争は中程度の集中度を示しています。DocuSign、Adobe、OneSpanがトップ層を形成し、地域の専門企業やクラウドネイティブの新規参入者がこれを補完しています。DocuSignのノータリー・オン・デマンドは、高リスクの不動産および自動車取引に対応し、リモート公証を合理化することで追加手数料収入の獲得を目指しています。AdobeがすべてのEU加盟国で適格署名をサポートする取り組みは、そのロードマップを差し迫った規制ニーズに合わせ、欧州の既存企業に対するシェアを守っています。
中規模の挑戦者はセクターフォーカスによって差別化しています。eOriginalは二次住宅ローン市場向けのデジタルオリジナルドキュメントを重視しており、数十億ドルの電子ノートを保護するために選定されたことがその証拠です。EntrustとNamirialはKYC義務に苦しむ銀行クライアントに訴求するため、本人確認と署名管理をパッケージ化しています。ベンチャー支援の破壊的企業は、ドキュメントの意図を解読してメタデータを自動入力するAIファーストのユーザーエクスペリエンスを追加し、マーケティング部門が定量化できる時間節約を生み出しています。
M&Aは能力構築の重要なメカニズムであり続けています。企業開発チームは自然言語処理を組み込むためにAIスタートアップを買収し、ハイパースケールクラウドプロバイダーとの戦略的提携で流通を確保しています。プロバイダーのロードマップは3つのレバーを中心に展開しています:予測インサイトのためのAI、完全性のためのブロックチェーン、対応可能市場を拡大するためのローコード設定です。この3つの次元すべてで優れたベンダーが2030年までにリーダーシップを統合する可能性が高いでしょう。
デジタルトランザクション管理(DTM)産業リーダー
DocuSign Inc.
Adobe Inc.
eOriginal, Inc.
OneSpan Inc.
Dropbox, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルトランザクション管理(DTM)市場
- Adobe Inc.
- DocuSign, Inc.
- Dropbox, Inc.
- Nintex Global Ltd.
- Namirial S.p.A.
- OneSpan Inc.
- Wolters Kluwer N.V.
- Entrust Corporation
- SignEasy Inc.
- Mitratech Holdings Inc.
- Sertifi, Inc.
- Thales Group (Gemalto N.V.)
- Nitro Software Ltd.
- airSlate Inc.
- PandaDoc Inc.
- Conga (Apttus Corporation)
- Zoho Corporation Pvt. Ltd.
- ZorroSign, Inc.
- Topaz Systems Inc.
- InfoCert S.p.A.
- AssureSign LLC
- eOriginal, Inc.

市場機会と将来展望
主要なホワイトスペースは、単発の電子署名から、本人確認、暗号的保証、および長期的な文書の完全性を組み合わせた統合デジタル信頼プラットフォームへの移行であり、特に規制対象および国境を越えた取引において顕著である。欧州は具体的な触媒となっており、eIDAS 2.0の下でのEUDIウォレット・プログラムに加え、遠隔オンボーディングおよび署名/シールフォーマットに関する2026年の実施仕様が、ウォレット対応の署名、検証、および監査証拠を提供できるベンダーにとって明確な統合の道筋を生み出している。これにより、適格信頼サービス、検証サービス、およびオンボーディング/ID確認機能をエンドツーエンドの合意ワークフローに組み込んだ、信頼チェーン全体のプロバイダーおよびパートナーにとっての機会が広がっている。
2つ目の機会は、単独の署名インターフェースへの依存を減らし、合意インテリジェンスと自動化を業務システムに直接組み込むことである。2026年、主要ベンダーのロードマップおよびアナリストの報道は、DTMにおけるAIアシスタントおよびエージェントベースのワークフローへの移行を強調し、条項抽出、リスクレビュー、およびポリシー管理と監査証跡に紐づいた自動ルーティングなどの機能への需要を強化した。これは、統合中心のオファリング(コネクタ、ローコードオーケストレーション、およびAPI)に加え、コンプライアンスマッピング、データ保持、および本人確認が制約要因となる、レガシーのBFSIおよび政府プロセスにDTMを後付けするサービス主導型の取り組みを支えている。
Recent Industry Developments in デジタルトランザクション管理(DTM)市場
- 2026年6月:DocuSignは、ChatGPTおよびCodex内でDocuSignアプリを利用できるようにし、自然言語のプロンプトを用いてドラフト作成からワークフローの各ステップまで合意を管理できると発表した。この動きは、広く採用されているAIインターフェース内でユーザーに接することにより、合意処理の迅速化を目指すものであり、署名および監査ワークフローはDocuSignが管理する信頼・証拠レイヤーに固定されたままである。
- 2025年7月:NamirialとSignaturitは、Bain CapitalおよびPSG Equityの支援を伴い、より大規模な欧州のデジタルトランザクション管理ソフトウェアプラットフォームを形成するために統合する計画を発表した。この統合は、eIDAS 2.0および国境を越えたID要件によって形作られた地域における規模を強化し、汎欧州的な信頼サービスの深みを欠くプロバイダーへの競争圧力を高める。
- 2024年4月:DocuSignはLexionの買収を完了し、署名を超えて契約ライフサイクル管理まで、インテリジェントな合意管理機能を拡大した。AIを活用した契約データ抽出およびリポジトリ機能の追加により、DocuSignはエンドツーエンドの合意ワークフローを支援する能力を強化し、単独の電子署名ではなくライフサイクル自動化で競争する競合他社に対する基準を高めている。


デジタルトランザクション管理(DTM)市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、デジタルトランザクション管理(DTM)市場は、組織がビジネス文書および契約を電子的に作成、署名、認証、ルーティング、および保管できるようにするソフトウェアおよび関連サービスを対象とし、最初から最後まで監査可能な証跡を伴う。
対象範囲の除外事項:本規模算定には、純粋な決済処理、単独のファイルストレージ、または汎用的なコラボレーションツールは、デジタルビジネス取引の完了および管理のために特に販売・使用されない限り含まれない。
セグメンテーション概要
- コンポーネント別
- ソリューション
- サービス
- 展開モード別
- クラウド
- オンプレミス
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー産業別
- 銀行・金融サービス・保険
- ヘルスケア・ライフサイエンス
- 小売・電子商取引
- 政府・公共部門
- ITおよびテレコミュニケーション
- 教育
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- 英国
- ドイツ
- フランス
- イタリア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、デジタル合意を形作る需要背景と規制環境の明確な把握から始まる。米国連邦取引委員会(FTC)およびNISTのガイダンス、欧州委員会のデジタル政策ページ、ISOやNISTなどの団体による標準および信頼フレームワーク、さらに電子署名および本人確認に関する査読済み論文などの公開情報源を参照した。
商業的な実態を裏付けるため、企業の開示資料や決算説明会のコメント、投資家向け資料、製品文書、および契約ワークフローの導入状況やバイヤーが求めるセキュリティ要件を説明する信頼性の高い報道も確認した。可能な場合には、企業財務およびニュースインテリジェンスの有料サブスクリプション、さらに製品の方向性やタイミングを確認するための特許データベースを利用した。これらのデスクリサーチ資料は例示であり、相互確認、明確化、および検証のために他の多数の公開および有料の資料も使用した。
一次インタビューおよび調査
一次調査は、実際の導入において何が併せて購入されるか、そしてシート単位、エンベロープ単位、使用量単位のモデル間で価格がどのように変化するかを確認することに重点を置いた。米州、EMEA、およびAPAC全域のソリューションプロバイダー、チャネルおよび実装パートナー、および企業ユーザーの組み合わせにインタビューを行い、導入・更新の傾向およびサービス付帯率を、現場チームが実際に報告している内容と照合できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:25% | 経営幹部(CXO):17% | APAC:46% |
| 中堅層:58% | 機能/事業部門リーダー:27% | EMEA:35% |
| 小規模プレーヤー:17% | マネージャー:56% | 米州:19% |
市場規模算定と予測
市場規模算定は、電子合意、デジタルID確認、および契約ワークフロー自動化の導入指標を用いて企業ソフトウェアおよびIT支出プールを絞り込むトップダウン手法により構築され、その後、現実的な付帯率および利用率の前提を用いてDTM収益に変換される。数値を確実な根拠に基づかせるため、サンプル抽出したベンダー収益の分解、実装量に関するチャネル確認、および典型的なサブスクリプションおよびトランザクション価格から構築された価格対量の視点などの選択的なボトムアップ手法を用いて総計を裏付けている。
モデルで使用される主要な入力には、業界別の電子署名およびワークフロー導入率、アカウントあたりの平均トランザクション量(エンベロープまたは文書ベースの課金の場合)、実装およびコンプライアンス業務に対するサービス付帯率、クラウド対オンプレミスの構成比の変化、およびeIDAS型の電子信頼規則および監査要件に関連する規制推進要因が含まれる。小規模プレーヤーについてボトムアップの信号が不十分な場合、ギャップは保守的な浸透率の代理指標を用いて処理され、パートナーが自社の事業実績として報告する内容に対して検証される。予測には、インタビューの合意事項に基づく中心的なシナリオを用いたシナリオ分析が用いられ、ドライバーはデジタル化のペース、遠隔オンボーディングの傾向、およびセキュリティ要件の変化に基づき地域ごとに調整される。
データ検証および更新サイクル
検証は複数の確認を通じて行われ、異常値が最終的な見解に反映されないようにしている。企業ソフトウェア支出の方向性、クラウド移行のペース、およびシートやトランザクションバンドルに関する観測された価格変動といった独立した信号と結果を比較し、その後、異常な急変については前提を再検討し、選定した回答者に再確認を行う。
最終決定の前に、モデルおよびロジックは複数段階のアナリストレビューを経て、その後、定義、通貨換算、および年ラベルが表全体で一貫していることを確認する最終的な整合性チェックが行われる。レポートは毎年更新され、大幅な規制変更、大規模な価格改定、または導入パターンの段階的変化などの重要な出来事が発生した場合には中間更新が行われる。提供の直前には最新のレビューが完了し、クライアントは利用可能な最新の見解を受け取ることができる。
Mordor Intelligenceのデジタルトランザクション管理(DTM)市場規模算定と他の公開推計との比較
DTMの公開市場規模はしばしば一致しない。これは、通貨換算のタイミング、サブスクリプション価格の正規化方法、および有償トランザクションとして数えられる対象が調査ごとに異なる可能性があるためである。差異は、一方の推計が新しい価格表を使用し、もう一方が以前の価格を一定として保持している場合にも生じ、両者が同じ大まかなトピックを説明していても差が出る。
この市場における主要なギャップの要因は、通常、プロフェッショナルサービス収益が含まれているかどうか、プランがトランザクションをバンドルしている場合にエンベロープベースの使用量がどのように収益に変換されるか、そしてより広範なワークフロー自動化などの隣接カテゴリーが組み込まれているかどうかに関連している。モデルが最新年の外国為替、シートおよび利用ティアの更新された価格ポイントで更新され、その後、最近のチャネルおよびバイヤーの確認を通じて再検証されると、差は縮小する。これが、Mordor Intelligenceが公開した2026年の数値が、より古い2024年のスナップショットから離れる、更新主導の理由である。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 25.09 B (2026) | |
| グローバルコンサルティング企業A | USD 15.26 B (2024) | より早い基準年とより短い更新期間を使用しており、価格は過去のサブスクリプション水準に固定されているように見え、シートおよび利用ティアが上方に再価格設定された場合、収益を過小評価する可能性がある。 |
| 業界アナリティクス企業B | USD 21.61 B (2024) | 2024年のDTM収益をより広範なパッケージ視点で捉えているが、バンドルされたトランザクション許容量が実現収益に変換される方法がプランタイプ全体で明確に正規化されておらず、利用調整済みASPアプローチと比較して総計が変動する可能性がある。 |
この表は、差異の大部分が年の選択、価格が比較可能なASPに変換される方法、およびバンドルされた利用量が完全に収益化されたものとして扱われるかどうかによって説明されることを示している。範囲をDTMトランザクションの完了および管理に紐づけ、外国為替のタイミングおよび価格ロジックに関する繰り返し可能な確認を適用することで、当社の推計は市場状況が変化した際に再検証可能な入力に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
デジタルトランザクション管理市場の急速な成長を牽引しているものは何ですか?
堅調な需要は、クラウドのスケーラビリティ、より厳格なコンプライアンス義務、およびデータの完全性を維持しながら処理時間を最大75%削減するAI駆動のドキュメント自動化の登場から生まれています。
2031年までにデジタルトランザクション管理市場規模はどのくらいになりますか?
市場は年平均成長率23.35%の軌跡で2031年までに716億4,000万米ドルに達すると予測されています。
ベンダーにとって最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋地域は、スマートフォンの普及、政府の決済イニシアチブ、および急増する電子商取引量に支えられ、2031年まで年平均成長率27.8%を達成すると予想されています。
なぜサービスはソリューションよりも速く成長しているのですか?
企業はDTMツールをレガシーシステムと接続するために専門的な統合、コンプライアンス、マネージドサポートを必要としており、サービス収益の年平均成長率27.62%を牽引しています。
ブロックチェーンはデジタルトランザクション管理においてどのような役割を果たしていますか?
ブロックチェーンは監査可能性を強化し決済サイクルを短縮します。シティ・トークン・サービスなどのプロジェクトは、厳格な銀行管理を満たすリアルタイムの米ドル現金移動を実証しています。
中小企業はDTMプラットフォームの導入からどのような恩恵を受けていますか?
中小企業はデジタル請求書と電子署名に移行した後、現金回収が29%加速し、延滞支払いが45%減少したと報告しており、大企業との導入格差を縮小しています。
最終更新日:



