
シンガポール電子商取引市場規模とシェア
Mordor Intelligenceによるシンガポール電子商取引市場分析
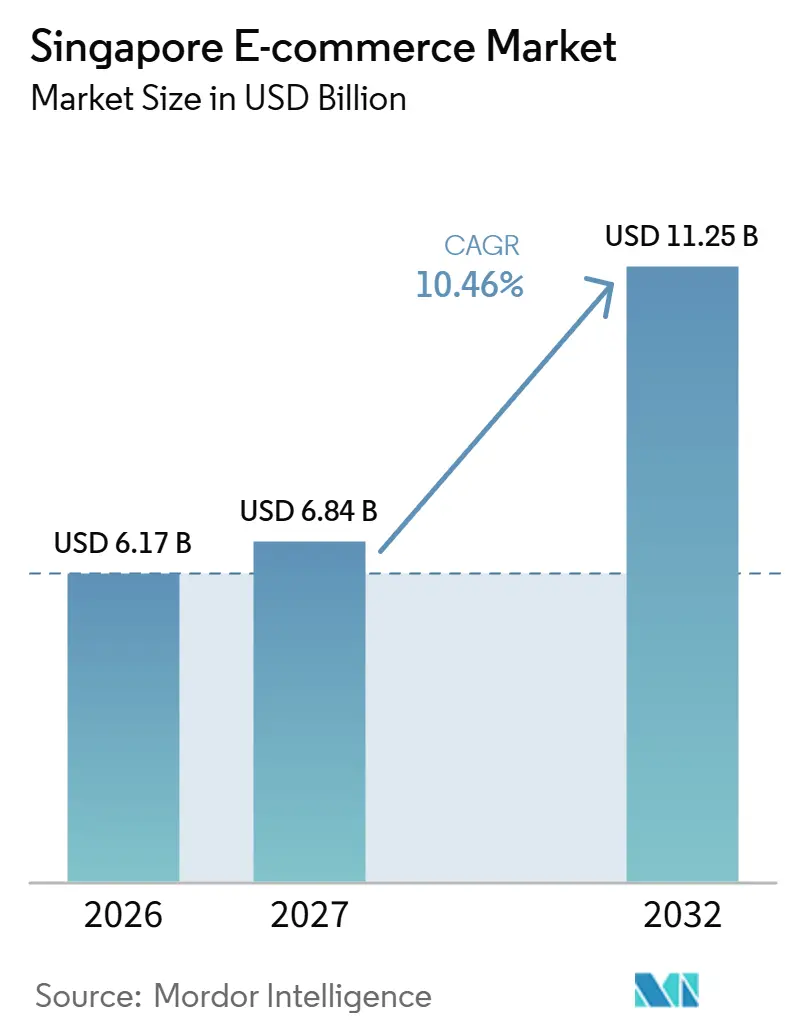
シンガポール電子商取引市場規模は2026年に61.7億米ドルと評価され、2027年には68.4億米ドルから成長し、2032年には112.5億米ドルに達すると推定されており、予測期間(2027年〜2032年)のCAGRは10.46%です。
シンガポールでは、確立されたウォレット利用と食料品の繰り返し注文が、小売業者がオンライン上での継続的な顧客関係を構築するための基盤を提供しています。当日配送とAIを活用したライブストリーム販売は、小売業者が対応できる購買機会とプレゼンテーション形式を拡大することができます。ビジネス向け販売者は、電子契約と段階的な請求書連携を活用して、オンライン注文をより広範な商業取引と結びつけることができます。詐欺リスクと配送受け渡しの制約が業務上の摩擦を生み出しており、信頼性が商業上の必須要件となっています。食料品小売業者にとっては、追加の注文機会をリピートビジネスに転換するためには、ウォレット対応のチェックアウトと確実な受け渡しが連携して機能しなければなりません。
主要レポートのポイント
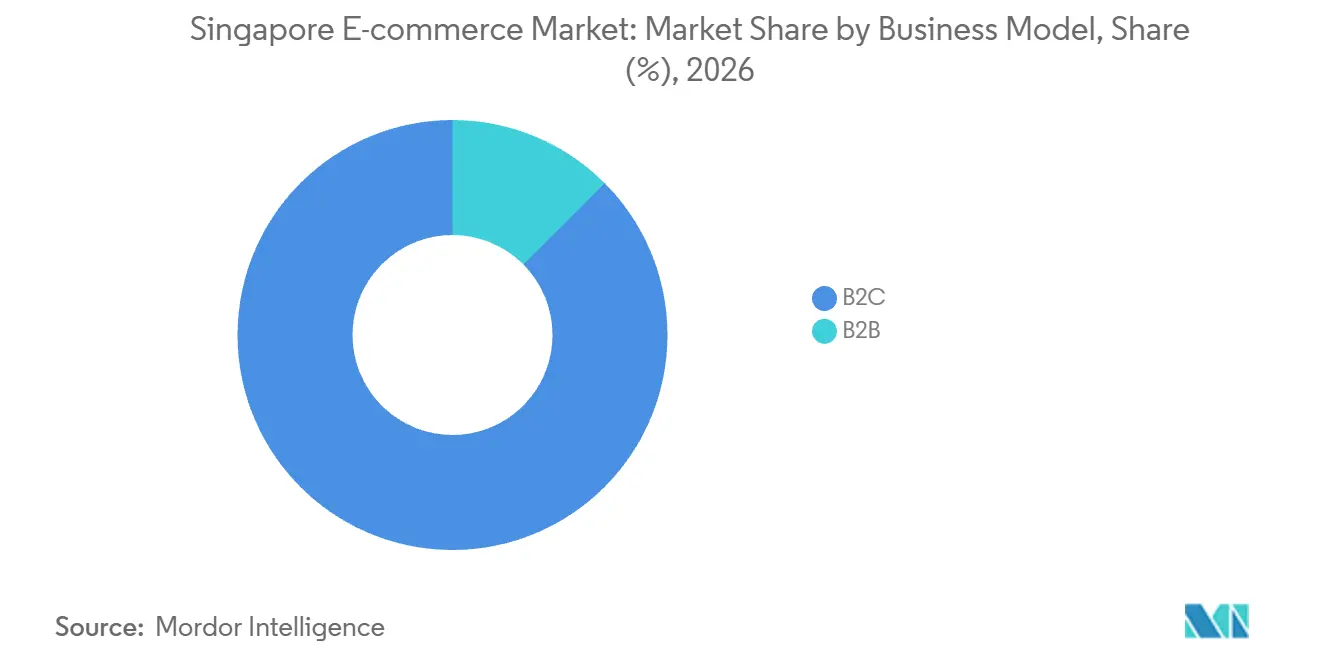
- ビジネスモデル別では、B2Cが2026年のシンガポール電子商取引市場シェアの87.48%を占め、B2Bは2027年〜2032年のCAGR 11.95%で最も成長の速いセグメントと予測されています。
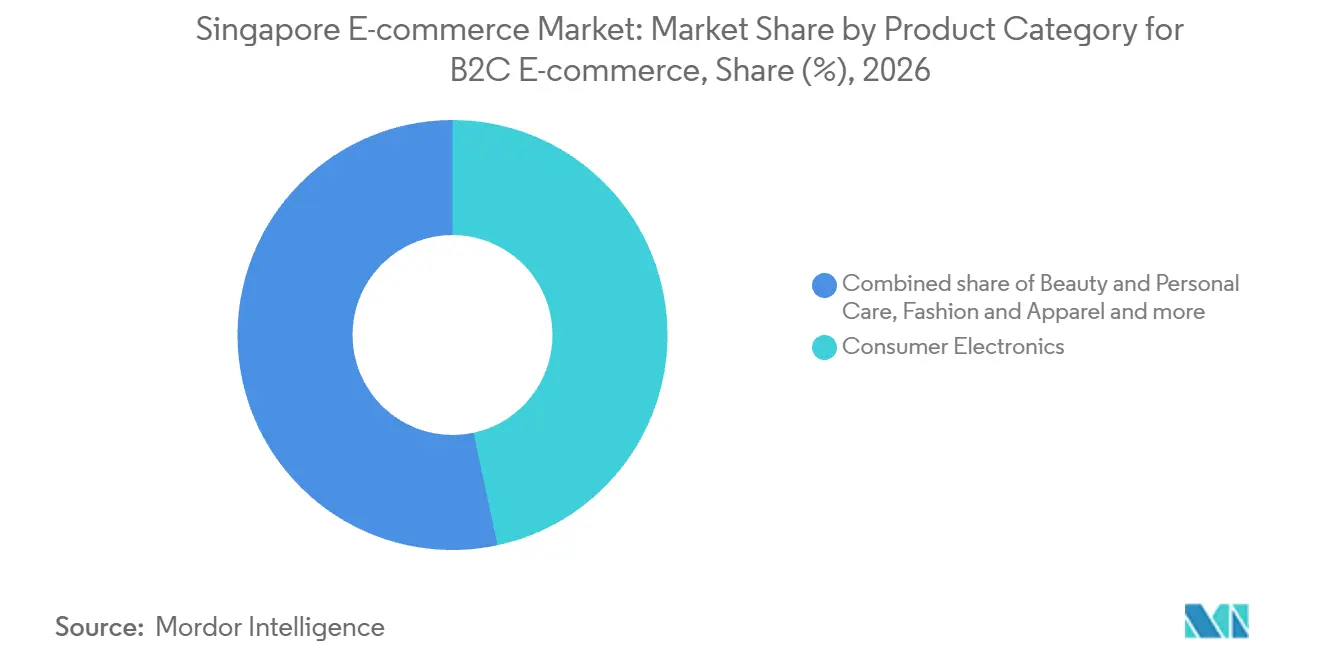
- B2C製品カテゴリの中では、消費者向け電子機器が2026年のB2C電子商取引売上の46.63%のシェアでトップとなり、食品・飲料は2027年〜2032年のCAGR 12%で最も速く成長すると予測されています。
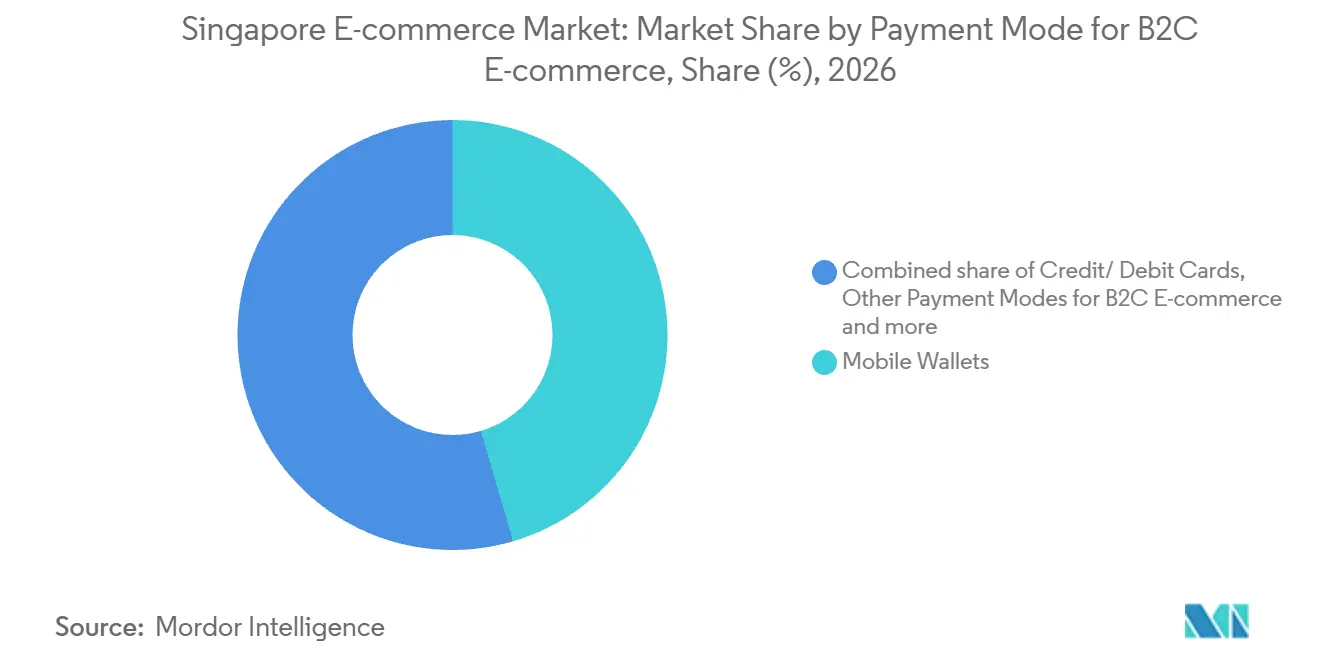
- B2C決済手段全体では、モバイルウォレットが2026年のB2C電子商取引決済金額の45.45%でトップとなり、その他の決済手段は2027年〜2032年のCAGR 12%で最も成長の速いセグメント予測されています。
- デバイス構成では、スマートフォンが2026年のB2C電子商取引購買金額の78.3%のシェアを占め、2027年〜2032年のCAGR 11.45%で最も成長の速いセグメントと予測されています。
- 地理的には、セントラル地域が2024年の電子商取引の総商品取扱高(GMV)において最大の割合を生み出しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタルウォレット普及率の上昇 | +4.4% | 全国 | 短期(2年以内) |
| GST登録済みB2B企業を対象とした段階的な全国電子インボイス義務化 | +1.5% | 全国 | 長期(4年以上) |
| 島内全域での当日配送競争 | +3.4% | セントラル地域、北部、北東部および東部 | 短期(2年以内) |
| AIを活用したライブストリームコマースの急成長 | +2.1% | 全国 | 中期(2〜4年) |
| 政府による炭素削減物流助成金 | +0.6% | 全国 | 中期(2〜4年) |
| 中国・シンガポール間の越境自由貿易回廊 | +0.9% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタルウォレット普及率の上昇
ウォレット対応は、加盟店が対応できる既存の決済フローを決定するため、チェックアウト機能であると同時に流通上の選択でもあります。Global Paymentsのデータによると、2025年のシンガポール電子商取引支出においてデジタルウォレットが40%を占めました。ウォレットで支払いを行おうとする購入者にとって、対応していないチェックアウトは、決済手段を変更するか注文を放棄するかという選択を迫ることになります。したがって、ウォレット対応を追加することで、別途購買意欲を高めることなく、決済時点での利用可能な需要を拡大できます。短期的な商業上の機会は、すでにオンラインで発生しているウォレット決済による購買へのアクセスであり、さらなる顧客獲得の前にチェックアウトのカバレッジが重要となります。
GST登録済みB2B企業を対象とした段階的な全国電子インボイス義務化
段階的な電子インボイス義務化により、ビジネス向け販売者は取引記録を税務申告と結びつけるための明確なスケジュールを得ることができます。2026年4月1日以降、任意のGST登録を申請する企業は、設立日や事業形態にかかわらず、InvoiceNowを通じてIRAS(内国歳入庁)に直接インボイスデータを提出することが義務付けられています。海外法人およびリバースチャージ制度のみに基づいて登録義務を負う企業は適用除外となります。シンガポールはまた、残りのGST登録済み企業についても、2028年4月から2031年4月にかけて段階的にInvoiceNowを通じてIRASに直接インボイスデータを提出することを義務付けると発表しました。[1] 2028年4月からは新たな強制登録事業者が義務化の対象に加わり、既存企業は2025年の会計期間終了時の年間供給額の低い帯から高い帯へと順次移行します。この段階的な拡大は、デジタルでインボイスを交換できる取引相手を増やすことで、B2Bオンライン販売のワークフローを支援し、最高帯は2031年4月に参入します。
島内全域での当日配送競争
迅速な食料品配送は、購入者が当日中に商品を必要とする場合に、オンラインで対応できる購買の幅を広げます。Lazada傘下のRedMartは、RedMart Nowの食料品配送注文が2026年2月の開始から2026年10月にかけて6倍に増加したと発表しました。[2] 同社はまた、2026年にサービスの当日食料品配送能力を200%増加させたと報告しています。これらの動向は、サービス利用の拡大と大規模な業務上のコミットメントを組み合わせており、配送を実質的な競争上の投資としています。食料品事業者にとっては、追加の能力によって、より遅い配送では対応が難しい時間的制約のある注文に対応できるようになります。
AIを活用したライブストリームコマースの急成長
AIアバターは、定期的なライブストリーム販売チャネルを維持しようとするブランドに追加のプレゼンテーション形式を提供します。2026年8月までに、シンガポールのスナックブランドIrvinsは少なくとも週1回のペースでライブストリーム販売にAIアバターを活用しました。IrvinsはAIの実験を始める前に約2年間ライブストリームを通じた販売を行っており、この活動は確立された販売チャネルに基盤を持っています。同様の販売者にとっての機会は、製品情報と購買ステップの一貫性を保ちながら、定期的なセッションを通じて製品のプレゼンテーション方法を拡張することです。繰り返し可能なAI支援セッションは販売の可用性を高めることができ、商業的価値は視聴者がプレゼンテーションを実行可能なオンライン注文に転換できるかどうかにかかっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 宅配ロッカーの混雑悪化 | -0.6% | 全国 | 短期(2年以内) |
| 電子商取引詐欺の急増とコンプライアンスコスト | -1.1% | 全国 | 短期(2年以内) |
| ラストマイル配送における人材不足 | -0.5% | 全国 | 中期(2〜4年) |
| クラウドスケーリングを制限するデータ主権規制 | -0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
宅配ロッカーの混雑悪化
宅配ロッカーの容量は、事業者がマンション居住者に約束できる配送形式を制約します。ShopeeのParcel Santaのガイダンスによると、SingPostはまずマンションのロッカーへの配送を試みます。そのロッカーが満杯の場合、ガイダンスでは、入るサイズの荷物はポストへ、大きな荷物は玄関先へ配送するとされています。その荷物については、代替手段によりロッカーでの受け渡しが配送オファーから除外されます。
電子商取引詐欺の急増とコンプライアンスコスト
オンライン購入の失敗は、購入者が支払いを失うリスクにさらされる一方、正規の販売者にとっては信頼の問題をより困難にします。シンガポールでは2026年上半期に3,865件の電子商取引詐欺が報告され、2025年同期比で19.3%増加しました。[3] 被害者は受け取れなかった商品やサービスの代金を支払っており、支払い前の配送保証が商業的に重要なっています。マーケットプレイスにとって、このリスクは、完了したログインをすべて安全な取引の証明として扱うことなく、責任ある販売者を識別する必要性を生み出しています。2026年2月までに、Carousellはより強力な認証、アカウント停止、および関与したSingpassの認証情報の再利用制限を実施しました。未履行の有料注文は、ログイン管理が強化された場合でも、支払い保護を業務上の負担とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
消費者規模と電子的ビジネス契約B2Cは2026年のシンガポール電子商取引市場規模の87.48%のシェアを占め、最大のセグメントとなりました。小売業全体において、オンライン小売売上高は2026年8月のシンガポール小売業売上高の推定15.7%を占めました。8月の推定値は2026年7月に記録された15.2%を上回りました。その月の小売業売上高の大部分が他のチャネルを通じて行われていることから、オンライン注文は既存の小売ビジネスの延長として機能しています。
B2Bは2027年〜2032年のCAGR 11.95%で最も成長の速いセグメントと予測されています。シンガポールの電子取引法は、当事者の選択と法定除外事項に従い、ビジネス販売および調達契約における電子署名を支援しています。適格な電子契約を選択する購入者と供給者にとって、このフレームワークはオンライン注文の形成を電子プロセスによる契約締結と結びつけることができます。オンライン注文フローを設計するB2B販売者にとって、実際の最初のステップは、どの契約タイプが電子署名の対象となるかを特定することです。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
B2C電子商取引の製品カテゴリ別:
電子機器購入者と食料品の頻度消費者向け電子機器は最大のセグメントであり、2026年のB2C電子商取引売上の46.63%を占めました。AirwallexとStatistiaの2025年1月の調査は、過去12ヶ月間に国際的なオンライン購入を行ったシンガポール在住の1,000人の購買者を対象としました。回答者の56%が海外販売者から電子機器を購入したと回答しました。オンライン販売者にとって、この結果はシンガポールの需要と海外の供給を結びつける購買を行う電子機器購入者グループを特定するものです。これらの購買者をターゲットとするシンガポールの電子機器小売業者は、彼らがすでに利用している海外販売者と競争できる提案が必要です。
食品・飲料セグメントは2027年〜2032年のCAGR 12%で最も成長の速いセグメントと予測されています。2026年2月、foodpandaはシンガポールの購買者における月間食料品注文頻度が2023年以降7%増加したと報告しました。また、2025年のシンガポールの食料品注文1件あたりの商品数が2024年比で8%増加したとも報告しています。これらの指標は異なる業務上の要求を示しており、繰り返し注文はサービスの可用性を重要にする一方、商品数の増加は各バスケットに付随する作業を変化させます。両方のパターンに直面する食料品事業者にとって、配送の高速化だけでは、より大きなバスケットに必要な追加のピッキングおよびパッキング作業には対応できません。
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
B2C電子商取引の決済手段別:
ウォレットのリーチと代替決済の利用モバイルウォレットは最大のセグメントであり、2026年のB2C電子商取引決済金額の45.45%を占めました。DBSは2025年度にシンガポールで300万人以上のPayLah!ユーザーを報告しました。このウォレットはまた、2025年度にシンガポールのホーカーセンターにおけるQR取引の60%以上を処理しました。ホーカーセンターでの結果は、日常的な決済環境でのウォレット利用を示しており、オンラインのウォレットチェックアウトに馴染みのある決済形式を提供しています。オンライン加盟店にとっての潜在的なメリットは、チェックアウトがその決済手段に対応している場合に、確立されたウォレット利用者層へのアクセスです。
B2C電子商取引のその他の決済手段は2027年〜2032年のCAGR 12%で最も成長の速いセグメントと予測されています。Worldpayは2025年のシンガポール電子商取引取引金額における後払い(BNPL)決済を3%と報告しました。この利用により、後払いはオンライン購買において商業的な役割を持ち、後払いで対応できる提案を持つ販売者に選択肢を提供します。クレジットカードは、過去12ヶ月間に国際的なオンライン購入を行ったシンガポール在住の1,000人の購買者を対象としたAirwallexとStatistiaの2025年1月の調査でトップの選択肢でした。カード対応は調査対象の越境購買者の主要な好みに応える一方、BNPLは別の決済タイミングの選択に対応します。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
デバイス別:
モバイルの意向と小売業者アプリチャネルスマートフォンセグメントは2026年のB2C電子商取引購買金額の78.3%を占め最大のセグメントとなり、2027年〜2032年のCAGR 11.45%で最も成長の速いセグメントと予測されています。Integral Ad Scienceの2026年9月のシンガポール消費者509人を対象とした調査では、71.1%が2026年のホリデーシーズンのオンラインショッピングにモバイルデバイスを最も多く使用する予定と回答しました。モバイルデバイスで完了できないホリデーオファーは、調査対象消費者の71.1%にとって優先される購買経路を利用不可能にします。
2025年10月までに、DFI Retail Groupは2025年7月の開始以来、Guardian Singaporeのショッピングアプリが80,000件以上ダウンロードされたと報告しました。これにより、健康・美容小売業者はマーケットプレイスのストアフロントとは別に開発できる専用のモバイル入口を持つことになります。自社ショッピングアプリは、専用の小売体験の中で専門店の品揃えを整理することができます。そのチャネルからの商業的リターンは、ダウンロード獲得から完了した注文への転換にかかっています。
地理的分析
セントラル地域電子商取引市場
セントラル地域は2024年のシンガポール電子商取引市場の総商品取扱高(GMV)において最大の割合を生み出しました。RedMart Nowの2026年2月の開始には、初期の食料品配送エリアとしてセントラル地域の一部が含まれていました。この食料品サービスは最短30分での配送を提供しています。地域全体ではなく住所レベルのカバレッジが、食料品サービスがセントラル地域のどの世帯に届けらるかを決定します。
北部および北東部地区は、2026年8月にLazada傘下のRedMartのRedMart Nowサービスがカバレッジを拡大した際に、追加の食料品配送エリアとなりました。RedMartは2026年10月1日に東部へのRedMart Now拡大を支援するフルフィルメントセンターを開設しました。RedMartはまた、北部および北東部への拡大を支援するフルフィルメントセンターを2026年8月に開設しました。両地域への拡大は、新たな配送先とフルフィルメントインフラを組み合わせており、能力の提供を食料品オファー全体の一部としています。
西部地域の商業的背景には、ジュロン・レイク・ディストリクト、ジュロン・イノベーション・ディストリクト、トゥアス港などの主要な経済拠点が含まれます。ジュロン・イーストでは、ジュロン・ゲートウェイがジュロン・レイク・ディストリクトの商業中核として、オフィスと小売用途を担っています。北東部では、プンゴル・デジタル・ディストリクトがビジネス、教育、コミュニティ機能をプンゴル・コースト・モールとザ・マーケット・ビレッジの小売・飲食と統合しています。Lazada傘下のRedMartは2026年2月6日にクレメンティでRedMart Nowを開始し、居住者に最短30分での食料品配送を提供しました。クレメンティの緊急購買を競う食料品販売者は、地域で開始されたオンライン配送の代替手段と競合することになります。
規制の枠組みと見通し
この比較は、オンライン犯罪被害法に基づいて発行された電子商取引コードと、指定サービスであるCarousell、Facebook Marketplace、Facebook Business Pagesへの適用を対象としてます。シンガポール警察がオンライン犯罪被害法(OCHA)オフィスを通じてコードを管理しています。指定プラットフォーム事業者の観点からは、政策の魅力はアカウントおよび広告管理の実施に必要な作業と取引保護のバランスにかかっています。
規制表
| 決定要因 | シンガポール国家フレームワーク | シンガポールの指定電子商取引サービス |
|---|---|---|
| 主要機関 | シンガポール警察のOCHAオフィス | シンガポール警察のOCHAオフィス |
| 主要な手段または方向性 | オンライン犯罪被害法に基づく電子商取引コード | 2027年1月31日までに実施予定の強化されたアカウントログインおよび詐欺対策広告措置 |
| 商業的効果 | 一定の免除が可能な、リスクに応じた販売者確認と支払い保護 | アカウント同意および広告管理の実施作業 |
| 現在の政策の魅力 | 中程度 | 中程度 |
| 政策の魅力の将来的な方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
定義されたプラットフォーム保護義務は、管理を実施できる事業者に対して「中程度」の魅力評価を支持します。「強化」の方向性は、2026年8月に発行され2027年1月31日までの実施が予定されている強化措置に続くものです。特定の要件に対する調整された全部または一部の免除は事業者の義務を変更する可能性がありますが、発表された移行によりアカウントおよび広告管理が実施上の優先事項となっています。
バリューチェーンの段階
このバリューチェーンは、オンライン注文が配送に向けて進む中で、加盟店、取引仲介業者、物流プロバイダーがどのように収益を獲得するかを比較しています。Shopeeはマーケットプレイスを提供しており、販売契約は購入者と販売者の間で直接締結されます。この分離により、加盟店は製品販売に責任を持ちながら、決済、注文準備、流通に関する独自のサービス収益機会が生まれます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 商品化とオンラインオファーの作成 | Ikano Pte Ltd(IKEA Singapore)などの直接オンライン小売業者 | 直接オンライン製品販売からの収益 | 一部のIKEA製品は入手不可またはストア限定の場合がある | チェックアウト前にチャネルの在庫状況を表示する |
| マーケットプレイスの注文マッチング | Shopee Singapore Private LimitedやLazada Group SAなどのマーケットプレイス事業者 | 成功した販売に対するShopeeの手数料と取引手数料(販売者負担のGST含む) | 販売者の義務とプラットフォームサービス間の調整 | 各注文ステップの責任を明確にする |
| 決済受け入れ | Stripeなどの決済処理業者 | 決済手段によって異なる取引ごとの手数料 | 手段依存の受け入れコストの管理 | 取引経済性に合わせた決済ミックスの調整 |
| 倉庫保管と注文準備 | Ninja VanやSingapore Post Limitedなどの倉庫保管・フルフィルメントプロバイダー | フルフィルメントサービス収益(Ninja Vanは合意した契約に基づいて請求) | マーケットプレイスから倉庫への注文記録の不一致リスク | ピッキング前に注文記録を照合する |
| 流通と配送 | Singapore Post Limitedなどの企業向け配送プロバイダー | 企業向け流通・配送からのサービス収益 | 複数の倉庫フローの統合の複雑さ | 出荷フローに合わせた専用集荷または統合流通を選択する |
| 情報源: Mordor Intelligence | ||||
Ninja Vanのパートナー倉庫とシンガポールのマーケットプレイス統合の活用は、倉庫所有とは別に調整を提供できる理由を示しています。複のサービスプロバイダーを利用する加盟店にとって、一貫した注文の受け渡しは販売、準備、配送間の継続性を保護できます。Ninja Vanは合意したオンボーディング契約に基づいてフルフィルメントの費用を請求し、サービス収益を注文準備と取り扱いに結びつけています。
競争環境
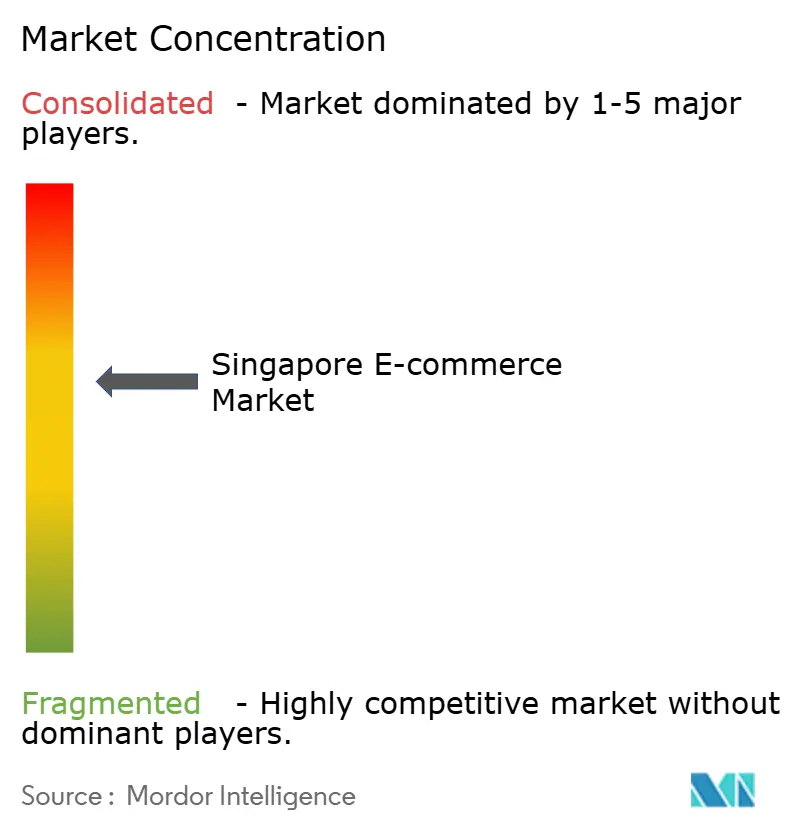
シンガポール高等裁判所は2024年11月11日にQoo10 Pte Ltdの清算を命じ、破産した同社を管理するために清算人を選任しました。この撤退により、5つの主要プラットフォーム事業者のうち4社が引き続き活動しています。Sea Ltd(Shopee)、Lazada Group SA、ByteDance Ltd(TikTok Shop)、Amazon Asia-Pacific Holdings Pte Ltdがオンライン購入者への競合する経路を提供しています。Lazadaの2025年9月のGmarketとのパートナーシップにより、韓国の販売者の製品が5カ国の地域オファーの一部としてシンガポールの購買者に提供されるようになりました。このパートナーシップは、海外品揃えへのアクセスをプラットフォームの競争上の資産とし、加盟店に確立された仲介業者を通じた地域の購買関係への参入経路を提供します。
2026年5月、Amazon Singaporeは国際ストアの品揃えの拡大と、Amazon Freshおよび食料品パートナーを含む地域フルフィルメントの段階的廃止を発表しました。この発表では、Amazon.sgが米国、日本、ドイツのストアからの品揃えに注力する開始日として2026年7月6日を設定しました。Amazonはまた、対象となる国際ストアの注文について最短2日での配送を提供すると述べました。この発表された転換により、越境品揃えと対象配送速度が地域フルフィルメントの食料品オファーとの比較基準となります。
TikTok Shopは、シンガポールのアクティブな地域販売者が2025年6月から2026年6月の間に1.3倍に増加したと述べました。この拡大は、プラットフォームの購入者向けオファーがそれを通じて取引する意欲のある加盟店に依存するため、販売者の参加を競争上の方向性において中心的な役割に置きます。内務省の2026年3月の取引安全性評価において、TikTok Shop、Amazon、Lazada、Shopeeは、リストされたすべての詐欺対策安全機能を実施したプラットフォームとして最上位層を共有しました。この共有評価により、これらの安全対策が競争上の基準となる一方、TikTok Shopの販売者成長はその加盟店供給の拡大を示しています。4つの主要プラットフォームが最上位の安全層を共有しているため、安全対策の一致だけでは、挑戦者はTikTok Shopの拡大する販売者基盤に対して加盟店供給で競争することになります。
シンガポール電子商取引産業リーダー
-
Sea Ltd (Shopee)
-
Lazada Group SA
-
Qoo10 Pte Ltd
-
ByteDance Ltd (TikTok Shop)
-
Amazon Asia-Pacific Holdings Pte Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
シンガポール電子商取引市場 このレポートでカバーされる企業
- Sea Ltd (Shopee)
- Lazada Group SA
- Amazon Asia-Pacific Holdings Pte Ltd
- Qoo10 Pte Ltd
- ByteDance Ltd (TikTok Shop)
- Adevinta ASA (Gumtree SG)
- Carousell Pte Ltd
- FairPrice Online Pte Ltd
- RedMart Pte Ltd
- Zalora South East Asia Pte Ltd
- Shein Singapore Pte Ltd
- Elementary Innovation Pte Ltd (Temu)
- Sephora Digital SEA Pte Ltd
- iHerb LLC
- Courts Asia Ltd
- Ikano Pte Ltd (IKEA Singapore)
- Decathlon Singapore Pte Ltd
- Love, Bonito Pte Ltd
- Charles & Keith
- Apple South Asia Pte Ltd
市場参加者にとっての主要な機会
これらの機会は、電子マーケットプレイスと電子小売業者が加盟店のアクセスとオンライン購買の条件を改善できる方法を比較しています。シンガポールの2025年9月のTR 76ガイダンスは、加盟店の条件、リストの透明性、加盟店の救済手段、自動化ツールを対象としています。これらの推奨事項はこれらの事業者に対する任意のガイダンスであり、ソーシャルコマースと食品電子商取引のサプライチェーンガイダンスはその範囲外です。
市場機会表
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 加盟店チャネルの多様化 | 2025年のガダンスは、クロスプラットフォーム販売を一般的に許可し、不当なサービス抱き合わせを避けることを推奨 | 複数のオンライン販売チャネルを求める加盟店 | 明確で分離可能なリストおよびサービス条件を提供する | チャネル間での商品リストの調整 | 加盟店販売者;ShopeeおよびLazada |
| 透明な価格と返品オファー | 2025年のガイダンスは、正確なリスト価格、返品ポリシー、追加の必須手数料の開示を推奨 | 商品を比較するB2Cオンライン購入者 | 支払い前に商品価格、追加手数料、返品条件を表示する | 販売者が提供する価格とポリシーの一貫性の維持 | 購入者;FairPriceなどのマーケットプレイス |
| 加盟店の苦情と異議申し立てサービス | 2025年のガイダンスは、加盟店の苦情と異議申し立てのメカニズムを推奨 | リストまたはアカウントの決定に異議を申し立てる販売者 | 文書化された異議申し立て経路と理由のある事例対応を提供する | 個別事例審査に必要な業務上の労力 | 加盟店販売者;ShopeeおよびLazada |
| 説明可能な自動化ショッピングツール | 2025年のガイダンスは、法的リスク管理を伴う説明可能で透明かつ公正なツールを推奨 | 自動化ショッピングツールを検討している電子マーケットプレイス | ツール主導のショッピング出力を説明可能にし、関連する法的リスクを審査する | 実際のツールの動作と説明の一貫性の維持 | プラットフォームの加盟店と購入者;ShopeeおよびLazada |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、加盟店の選択と明確な購入者向け条件を組み合わせたマーケットプレイスオファーです。クロスプラットフォームアクセスは、リストや異議申し立てが管理しにくくなると商業的価値が限られるため、提案された戦略はアクセスと説明責任のある取引慣行を組み合わせています。自動化は、そのショッピング出力が加盟店と購入者にとって理解可能である場合にこの機会に適合します。
最近の産業開発事情 シンガポール電子商取引市場
- 2026年10月:Lazada傘下のRedMartは、シンガポール東部へのRedMart Nowの食料品配送拡大を支援するフルフィルメントセンターを開設しました。
- 2026年8月:シンガポール警察は、Carousell、Facebook Marketplace、Facebook Business Pagesに対して強化された電子商取引コードを発行し、2027年1月31日までに新規または未認識デバイスのログインに対するより強力な同意と詐欺広告対策を義務付けました。特定の要件には調整された全部または一部の免除が認められます。
- 2026年5月:Amazon Singaporeは、Amazon Freshおよび食料品パートナーを含む地域フルフィルメントの段階的廃止を発表し、米国、日本、ドイツのストアからの品揃えに注力する開始日として2026年7月6日を設定しました。
シンガポール電子商取引市場 レポートの範囲と調査方法論
市場の定義と対象範囲
シンガポール電子商取引市場は、シンガポールの企業と消費者がオンラインで購入した商品とサービスへの年間支出を測定します。企業間取引(B2B)および企業・消費者間取引(B2C)の購買を含みます。B2C購買は製品カテゴリ、決済手段、使用デバイスによって分類されます。
スコープの除外事項:商品とサービスのオフライン販売、電子商取引プラットフォームおよびマーケットプレイスの収益、決済処理収益は除外されます。
セグメンテーションの概要
- ビジネスモデル別
- B2B
- B2C
- B2C電子商取引の製品カテゴリ別
- 美容・パーソナルケア
- コンシューマーエレクトロニクス
- ファッション・アパレル
- 食品・飲料
- 家具・ホーム
- 玩具・DIY・メディア
- B2C電子商取引のその他の製品カテゴリ
- B2C電子商取引の支払い方法別
- クレジット/デビットカード
- モバイルウォレット
- B2C電子商取引のその他の支払い方法
- デバイス別
- スマートフォン
- デスクトップ/ラップトップ
- B2C電子商取引のその他のデバイスタイプ
データソース、市場規模算定、および検証
デスクリサーチ
シンガポール統計局のオンライン小売シリーズ、シンガポール内国歳入庁のInvoiceNowスケジュール、米国国際貿易局のシンガポール電子商取引ガイド、IMDAのデジタル経済資料などの公開ソースは、オンライン販売トレンド、ビジネスのデジタル化、市場背景、消費者コマースに関する情報を提供できます。これらの公開ソースは、オンライン小売活動をより広範なサービス収益と区別し、シンガポール固有の前提に対する日付付きの指標を提供するのに役立ちます。
企業の申告書、年次報告書、投資家向け資料、信頼性の高いシンガポールのビジネス報道は、相互確認のための企業レベルのチャネル、フルフィルメント、取引の背景を提供できます。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューおよびサーベイ
構造化されたインタビューおよびサーベイプログラムには、取引の境界と業務トレンドを説明できる経営幹部および機能リーダーを含む、シンガポールのオンライン小売業者、マーケットプレイスおよび決済プロバイダー、物流会社、企業調達ユーザーが含まれます。回答者は二次ソースの前提を検証し、欠落または二重計上された売上を特定します。推定値は公開指標と企業開示に対して三角測量され、未解決のギャップは有界な前提と文書化されたアナリストの判断によって処理されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部(CXO):20% | |
| 中位層:42% | 機能・部門リーダー:35% | |
| 小規模プレイヤー:24% | マネージャー:45% |
市場規模算定と予測
トップウンモデルはB2BおよびB2Cにわたるシンガポールの年間オンライン購買支出を推定し、次に販売者の開示とサンプリングされた平均注文金額×注文量を選択的なボトムアップ確認として使用します。主要指標には、小売売上高に占めるオンライン小売のシェア、サービス会社が報告する電子商取引収益、家計のオンライン支出、InvoiceNow導入などのビジネスデジタル化のマイルストーン、プラットフォームまたは小売業者の開示が含まれます。それぞれが異なる需要または取引チャネルの検証に役立ちます。セグメントシェアは、報告されたカテゴリ、決済、デバイスの分割から構築され、サーベイと小売業者のエビデンスで補完され、関連するB2C合計に照合されます。指標が連動する場合は回帰分析で歴史的シリーズと年次予測期間をモデル化し、構造的変化にはシナリオ分析を適用します。専門家インタビューは、選択されたドライバーと結果として生じるセグメントパスが妥当かどうかを検証します。欠落した指標は有界な前提と観察された合計に対する相互確認で処理されます。選択的なサプライヤーおよびチャネルの推定は、プラットフォームまたは決済手数料を売上として計上することを避けるために照合されます。
データ検証と更新サイクル
アナリストは公式統計、企業開示、サーベイエビデンス、独立した市場シグナルを三角測量し、外れ値、前年比の断絶、前回推定値との重大な差異を調査します。第2回レビューでは、承認前に取引の境界、単位、通貨、セグメント合計、予測前提を確認します。定義が不明確または重大な矛盾が残る場合、アナリストは関連する回答者に再連絡します。モデルは年次で更新され、重大な規制または市場イベント後にサイクル間で更新され、納品前に新たなレビューが行われます。
Mordor Intelligenceのシンガポール電子商取引市場規模と他の公表推定値との比較
シンガポール電子商取引市場は、シンガポールの企業と消費者がオンラインで購入した商品とサービスへの年間支出を測定します。主要指標には、小売売上高に占めるオンライン小売のシェア、サービス会社が報告する電子商取引収益、家計のオンライン支出、InvoiceNow導入などのビジネスデジタル化のマイルストーン、プラットフォームまたは小売業者の開示が含まれます。
主要なギャップの要因は、一貫した取引境界、市場固有の需要インプット、および調査全体にわたる相互確認によって対処されています。アナリストは公式統計、企業開示、サーベイエビデンス、独立した市場シグナルを三角測量し、外れ値、前年比の断絶、前回推定値との重大な差異を調査します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 68.4億米ドル(2027年) | |
| コマース分析会社A | 77億米ドル(2025年) | 本調査が測定するオンライン小売全体ではなく、3つの指定マーケットプレイスの物理的商品GMV。 |
| コマースデータプロバイダーB | 97.04億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値68.4億米ドルを2年後の時点で41.9%上回っています。 |
Mordor Intelligenceは推定値を調査の定義された対象範囲と需要モデルに結びつけています。アナリストは公式統計、企業開示、サーベイエビデンス、独立した市場シグナルを三角測量し、外れ値、前年比の断絶、前回推定値との重大な差異を調査します。
レポートで回答される主要な質問
シンガポール電子商取引市場の規模と成長見通しはどのようなものですか?
規模は2026年に61.7億米ドルであり、2027年には68.4億米ドルと推定され、2027年〜2032年のCAGR 10.46%で2032年には112.5億米ドルと予測されています。
シンガポールでオンライン商品への需要を支える要因は何ですか?
ウォレット対応、当日配送、AIを活用したライブストリームが、オンライン商品の購買・販売方法を拡大しています。2026年、RedMartはRedMart Nowの当日食料品配送能力を200%増加させたと報告しました。
シンガポールのオンラインコマースをリードするビジネスモデルとB2C製品カテゴリはどれですか?
B2Cは2026年の業界価値の87.48%を占めました。消費者向け電子機器が2026年のB2Cオンライン販売で46.63%のシェアでトップとなりました。
シンガポールのオンライン購買者を競い合う企業はどこですか?
主要な競合他社には、Sea Ltd(Shopee)、Lazada Group SA、ByteDance Ltd(TikTok Shop)、Amazon Asia-Pacific Holdings Pte Ltdが含まれます。
シンガポールのオンラインコマースの見通しを形成する可能性のある課題は何ですか?
シンガポールでは2026年上半期に3,865件の電子商取引詐欺が報告され、2025年上半期比で19.3%増加しました。したがって、取引保護はセクターの商業的見通しに直接的な役割を果たします。
シンガポールで電子商取引の総商品取扱高をリードした地域はどこですか?
セントラル地域が2024年の総商品取扱高において最大の割合を生み出しました。RedMart Nowは2026年8月に北部および北東部へ拡大しました。