
データ統合市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
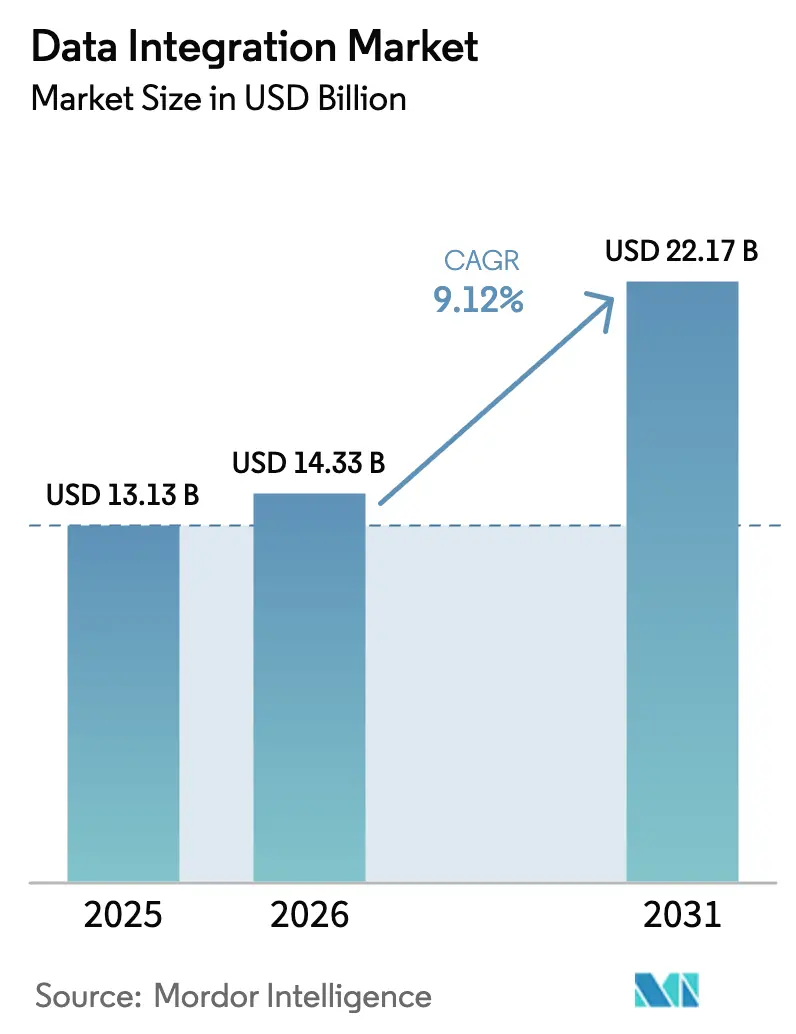
| 市場規模 (2026) | 14.33 十億米ドル |
| 市場規模 (2031) | 22.17 十億米ドル |
| Growth Rate (2026 - 2031) | 9.12 % |
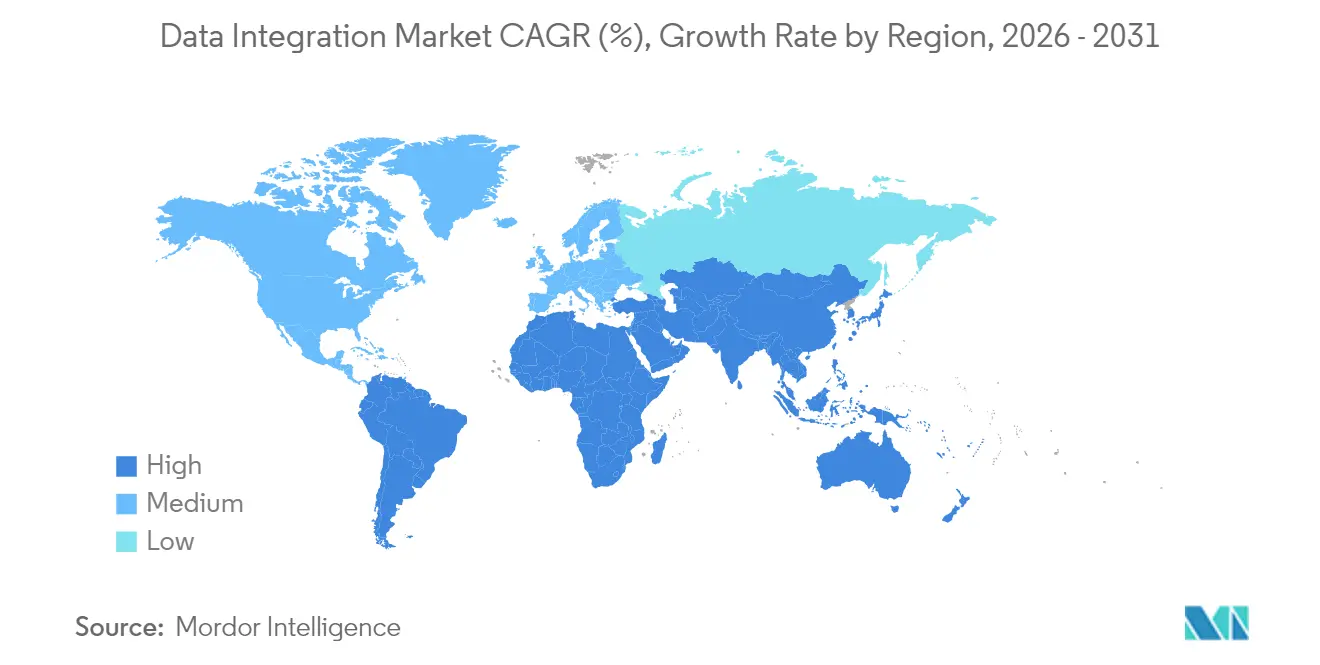
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
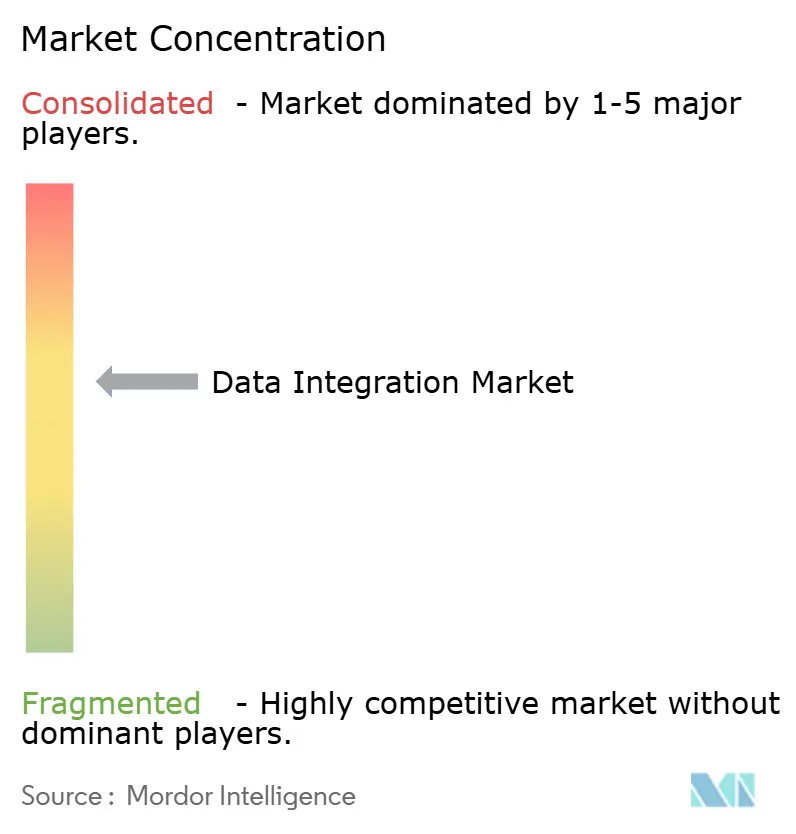
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータ統合市場分析
データ統合市場規模は2025年の131億3,000万米ドルから2026年には143億3,000万米ドルへと成長し、2026〜2031年の年平均成長率9.12%で2031年までに221億7,000万米ドルに達すると予測されています。企業が人工知能の運用化、透明性規制への対応、および分散したデータ資産の統合を目的として、バッチ処理型ワークフローをリアルタイムパイプラインに置き換えたことが成長の原動力となりました。クラウドファーストの近代化が引き続き主要な展開パターンとなりましたが、企業がデータ主権規制と弾力的なスケールのバランスを取る中で、ハイブリッドアーキテクチャの重要性も高まりました。生成AI関連の取り組みにより、モデルの幻覚発生率を低減するガバナンスされたセマンティックレイヤーへの需要が増加し、一方で継続的なM&Aにより、データ取り込み、変換、活性化、ガバナンスが単一プラットフォームに統合されました。同時に、スキル不足とデータ転送コストの上昇が導入速度を抑制し、多くの組織が統合業務のアウトソーシングを余儀なくされました。
主要レポートのポイント
- 展開別では、クラウドモデルが2025年に58.74%の収益シェアを占めてトップとなり、ハイブリッドクラウド展開は2031年までに年平均成長率16.62%で拡大する見込みです。
- 企業規模別では、大企業が2025年のデータ統合市場シェアの55.62%を占め、一方で小規模企業は2031年まで年平均成長率15.36%で成長する見込みです。
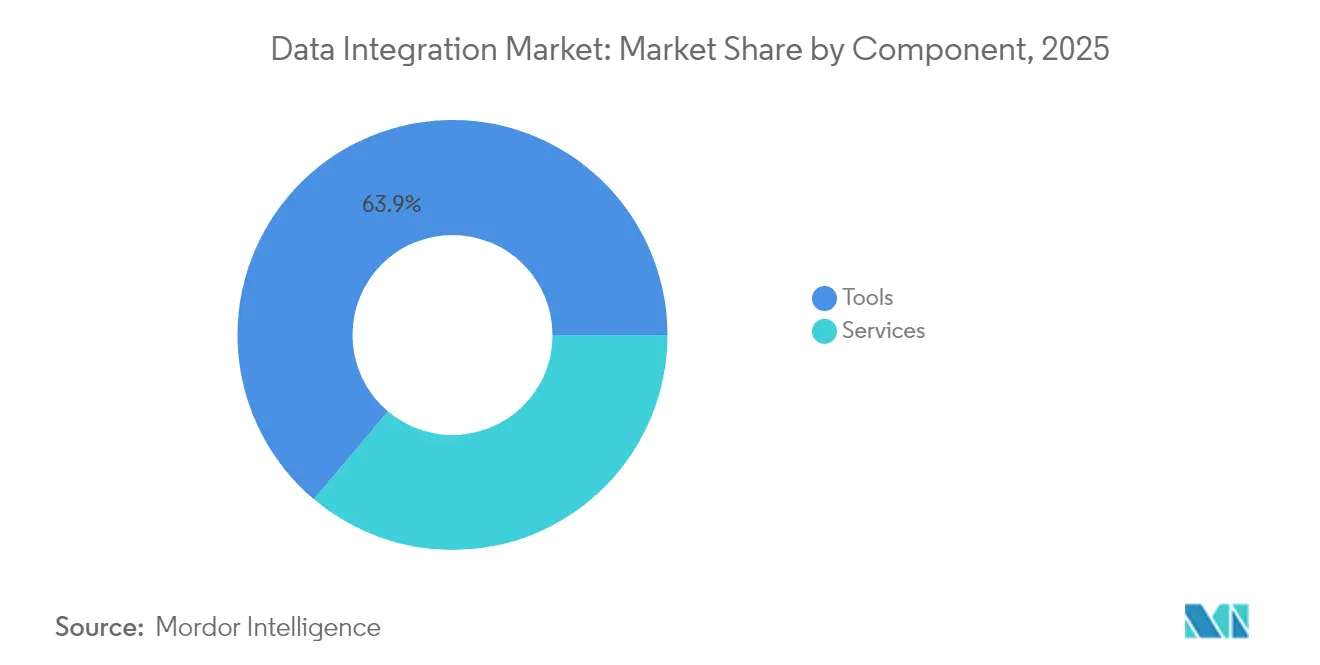
- コンポーネント別では、ツールが2025年のデータ統合市場規模の63.85%を占め、サービスは2026〜2031年の間に年平均成長率14.08%で成長する軌道にあります。
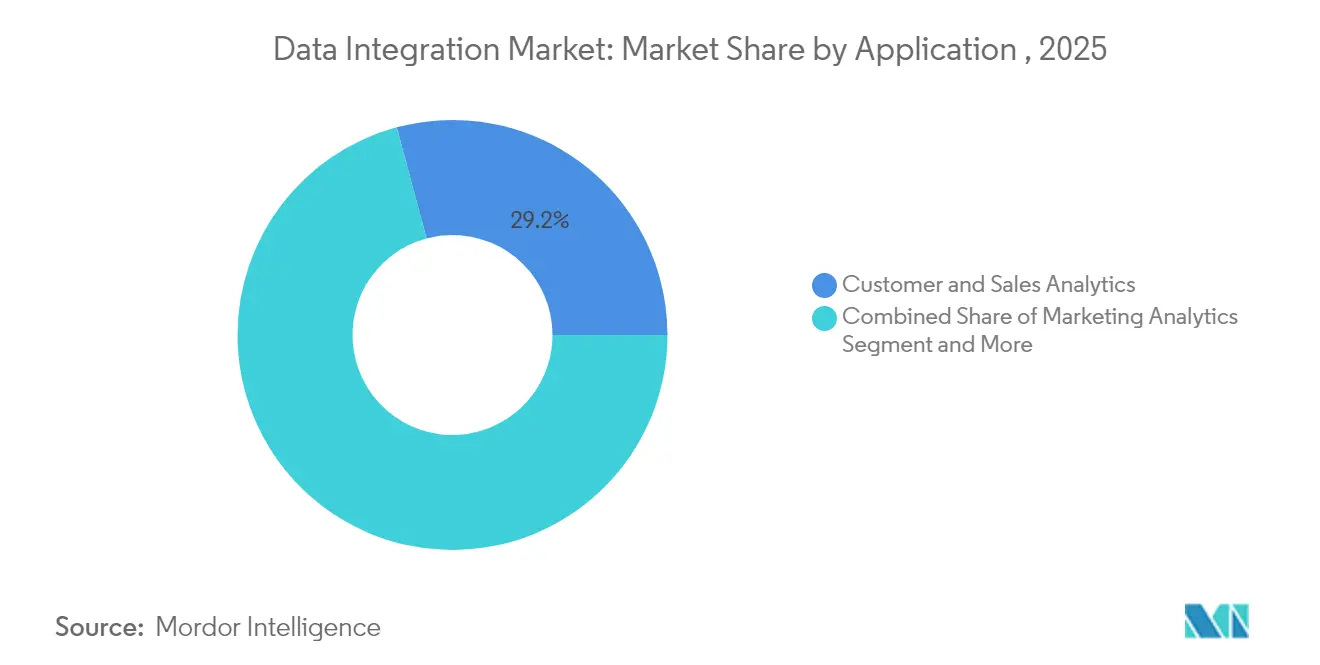
- アプリケーション別では、顧客・販売分析が2025年の収益の29.18%を占め、業務・サプライチェーン最適化が年平均成長率15.74%で最も急成長するセグメントとなっています。
- エンドユーザー業種別では、銀行・金融サービス・保険セクターが2025年の収益の24.12%を占め、ヘルスケアおよびライフサイエンスは2031年まで年平均成長率18.91%で成長すると予測されています。
- 地域別では、北米が2025年の収益の38.35%を占め、アジア太平洋地域が年平均成長率17.78%で最も急成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業スタックのクラウドファースト近代化 | +2.8% | グローバル(北米・欧州主導) | 中期(2〜4年) |
| バッチETLからリアルタイムストリーミングおよびCDCへの移行 | +2.1% | グローバル(アジア太平洋地域の製造拠点で最も顕著) | 短期(2年以内) |
| 市民開発者向けセルフサービス・ローコードデータパイプライン | +1.4% | 北米・欧州(アジア太平洋地域へ拡大中) | 中期(2〜4年) |
| データリネージおよび監査可能性に関する規制上の要請 | +1.9% | 欧州・北米(グローバルに拡大中) | 短期(2年以内) |
| 生成AI対応セマンティックレイヤーの台頭 | +1.8% | グローバルのテクノロジー先進企業 | 長期(4年以上) |
| エッジおよびセンサー内分析 | +1.2% | アジア太平洋地域の製造業、北米のIoT | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業スタックのクラウドファースト近代化
2025年までに、フォーチュン100企業の大半が統合ワークロードをサブスクリプション型クラウドサービスに移行し、インフラコストを削減してアップグレードを簡素化しました。[1]Informatica Corp.、「Informaticaの概要」、informatica.com 10億米ドルを超えるクラウド研究開発投資により、スキーマをオンデマンドで読み取るゼロETLパターンが生まれ、チームは硬直した事前定義の変換から解放されました。HCLTechとUnileverの協業事例では、クラウドネイティブ統合の採用後にインフラコストが30%削減されたことが示されました。ベンダーはウェアハウスとデータレイクを統合するレイクハウス設計に収束し、IcebergおよびDelta形式によりプラットフォームをまたいだオープンファイルストレージが可能となりました。マネージドレイクサービスは、500以上のソースに対してテーブルメンテナンスとフォーマット変換を自動化することで、導入をさらに加速させました。[2]Fivetran Inc.、「FivetranがSnowflakeパートナーシップを拡大」、fivetran.com
バッチETLからリアルタイムストリーミングおよびCDCへの移行
2024年に提供開始されたストリーミングリバースETLツールは、データウェアハウスのテーブルを数秒以内に運用システムと同期させ、ライブカスタマーエンゲージメントを支援しました。金融機関はCDCパイプラインを統合し、不正検知の時間を数時間から数秒に短縮しました。製造企業はIoTストリームを活用して機械の故障を予測し、計画外のダウンタイムを40%削減しました。[3]IBM、「IoTデータのリアルタイム分析」、ibm.comゼロETLの概念が登場し、クエリ時に変換を適用しながら生データをストア間で直接移動させることで、レイテンシと運用コストを大幅に削減しました。クラウドプラットフォームは、ダイナミックテーブルやデルタライブテーブルなどの宣言型ストリーミングサービスを通じてオーケストレーションを簡素化しました。
データリネージおよび監査可能性に関する規制上の要請
2025年1月に施行されたデジタル運用レジリエンス法(DORA)は、約22,000のEU金融機関に対してリアルタイムのリネージ管理とインシデント報告の維持を義務付け、違反した場合は売上高の最大2%のペナルティが科されます。米国では、21世紀治癒法が情報ブロッキングを禁止し、患者データアクセスのためのFast Healthcare Interoperability Resources(FHIR)APIを義務付けました。コンプライアンスに違反した病院はメディケアのインセンティブが削減されるため、ガバナンスされた統合レイヤーへの投資が加速しました。ベンダーはリネージをエンドツーエンドでマッピングし、パイプラインメタデータに監査証跡を組み込む自動データカタログで対応しました。重複する規制が増加する中、企業はセマンティックレイヤーを採用して定義を一元化し、コンプライアンス報告を効率化しました。
生成AI対応セマンティックデータレイヤーの台頭
セマンティックレイヤーはAI整合エンジンへと進化し、大規模言語モデルの出力をガバナンスされたテーブルに基づかせることで、幻覚発生率を3分の2削減しました。LookMLにおけるモデル駆動型の定義により、決定論的なKPI計算がダッシュボードとチャットインターフェース全体で再利用可能となりました。Progress Softwareは生成AIを組み込み、オントロジーを自動構築し、非構造化データに潜む関係性を表面化させました。コンテキストレイヤーの革新により、数兆行を処理しながらユーザーの意図に合わせてクエリを適応させ、会話型分析の範囲を拡大しました。これらの進歩により、セマンティックガバナンスはスケーラブルなエンタープライズAIの前提条件となりました。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な統合アーキテクチャにおける人材不足 | −1.8% | グローバル(北米・欧州で深刻) | 短期(2年以内) |
| クラウドデータ転送コストの上昇 | −1.2% | グローバル(マルチクラウド環境で最も高い) | 中期(2〜4年) |
| データ主権規制によるパイプラインの分断 | −1.5% | アジア太平洋地域・欧州(その他地域でも拡大中) | 長期(4年以上) |
| プロプライエタリiPaaSによるベンダーロックインリスク | −0.9% | グローバルの大企業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度な統合アーキテクチャにおける人材不足
2025年には、企業の76%がAIおよびデータエンジニアリング人材の深刻な不足を報告しており、展開の遅延とコンサルティング費用の増大を招いています。セキュリティ、ネットワーキング、データスキルのそれぞれで35%を超えるギャップが見られ、最高情報責任者(CIO)はスキルアップ研修プログラムやマネージドサービスパートナーシップへの資金投入を余儀なくされています。調査では、人材不足が2026年までにグローバルの生産高から5兆5,000億米ドルを失わせる可能性があると予測されています。欧州の製造業者は自動化とグリーンテクノロジーのスキルが特に不足していると指摘しており、中規模工場全体でプロジェクトの積み残しが生じています。これらの制約により、明確なROIポテンシャルがあるにもかかわらず、リアルタイムストリーミング、セマンティックレイヤー、エッジパイプラインの展開が遅れています。
データ主権規制による複数地域にまたがるパイプラインの分断
中国の個人情報保護法は重要インフラ事業者にデータのローカル保存と国境を越えたデータ転送のセキュリティ審査を義務付け、地域化された統合アーキテクチャの採用を促しました。アジア太平洋地域全体でプライバシー規制が25%増加し、タイ、インドネシア、スリランカが包括的な法律を制定しました。欧州のGDPRは引き続きグローバルの政策に影響を与え、プライバシーバイデザインの管理と転送のための厳格な法的根拠を要求しています。企業はローカライズされた処理ノードを設置し、データ主権と分析スケールのバランスを取るためにハイブリッドストレージモデルを採用することで対応しました。コンプライアンス対応ゾーン間でデータが転送されるにつれてマルチクラウドのデータ転送コストがコスト圧力を加え、インテリジェントなワークロード配置の必要性が高まりました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスがツールよりも速く拡大サービス収益は、組織がクラウド移行、ストリーミングアーキテクチャ、コンプライアンスフレームワークに関する専門的なガイダンスを求める中、2031年まで年平均成長率14.08%で拡大しました。ツールカテゴリは2025年のデータ統合市場の63.85%を依然として占めており、定着したETL、CDC、仮想化プラットフォームを反映しています。プロフェッショナルサービスは、カスタマイズされたガバナンスと倫理的設計が不可欠なセマンティックレイヤーの展開と生成AI統合を中心に急増しました。マネージドサービスは、マルチクラウドパイプラインの24時間365日監視と自動最適化において人気を集めました。
ツールの中では、ETL/ELTスイートがバッチワークロードの定番投資として残り、一方でCDCエンジンはインスタント分析に向けて勢いを増しました。ストリーミングプラットフォームはIoTシナリオで重要性を増し、データ仮想化はアクセスとストレージを分離するメッシュアーキテクチャとともに台頭しました。データ品質およびマスターデータ管理ツールは、AIモデルが信頼性の高い入力を要求する中で新たな重要性を見出しました。スキルギャップの拡大により、これらの多様な製品を統合されたソリューションにまとめることができるサービスプロバイダーへの需要がさらに高まりました。


展開別:
ハイブリッドクラウドの台頭ハイブリッド構成はデータ戦略の意思決定を支配するデータ主権と柔軟性のトレードオフを反映し、年平均成長率16.62%を記録しました。パブリッククラウドは、ハイパースケーラーが弾力的なスケールと豊富なネイティブサービスのエコシステムを提供したため、全体的に最大のシェアを維持しました。プライベートクラウドは、ハードウェアとネットワーク構成の管理が不可欠な金融や医療などの高度に規制された環境で存続しました。
オンプレミス環境は縮小しましたが消滅せず、レガシーメインフレームとレイテンシに敏感なワークロードを支え続けました。エッジノードはマイクロ統合ポイントとして登場し、センサーデータをローカルで処理してから要約を中央ストアに転送しました。ハイブリッドクラウド展開のデータ統合市場規模は、より多くの企業がドメインチームを連携させながら集中型ガバナンスを維持するメッシュパターンを採用するにつれて、着実に拡大すると予測されています。プラットフォームがウェアハウス、レイク、エッジクラスターにまたがる単一のコントロールプレーンを導入したことで、導入が加速しました。
企業規模別:
民主化の進展小規模企業は、ローコードインターフェースと従量課金制の価格設定が従来の参入障壁を取り除いたことで、年平均成長率15.36%を記録しました。市民開発者は深いスクリプトスキルなしにパイプラインを構築し、以前は大企業に限られていたリアルタイムインサイトを実現しました。中規模企業は同じツールを活用して分析プログラムを拡大し、顧客体験で競争力を高めました。
大企業は2025年に55.62%の収益を占めながらも、急速な拡大よりも複雑な資産の最適化に焦点を移しました。大企業はAI駆動の可観測性を採用してパイプラインのダウンタイムを削減し、数千のソースにわたって厳格なデータコントラクトを実施しました。データ統合業界では、マイクロ企業がSaaSアプリケーションにバンドルされたホスト型取り込みサービスを使用したトライアルを開始し始め、市場のロングテールにおける将来的な量的成長を示しています。
アプリケーション別:
サプライチェーン最適化の急成長業務・サプライチェーン最適化は、製造業者と小売業者がエンドツーエンドの可視性を必要とする中、年平均成長率15.74%で最高の成長率を達成しました。IoTセンサーが機械のメトリクスをストリーミングし、ほぼリアルタイムで予知保全と在庫バランスを可能にしました。顧客・販売分析は、パーソナライズされたエンゲージメントと収益加速が引き続き最優先事項であったため、29.18%のシェアで支配的な地位を維持しました。
マーケティング分析はクロスチャネルアトリビューションモデルを背景に進歩し、財務チームは厳格な報告期限を満たすためにリアルタイムフィードを統合しました。人事部門は離職率とDEI目標に対処するためにピープルアナリティクスを採用し、研究開発グループは製品サイクルを短縮するためにデータセットを統合しました。業務重視のワークロードのデータ統合市場規模は、自律型サプライチェーンが成熟し、工場、物流、店舗のデータを継続的なループで結びつけるにつれて拡大すると予想されています。
エンドユーザー業種別:
ヘルスケアの加速ヘルスケアおよびライフサイエンスは、リアルタイムの患者記録交換を義務付けたFast Healthcare Interoperability Resources(FHIR)の義務化に牽引され、年平均成長率18.91%で全セクターを上回りました。医療提供者は、分散した電子健康記録システム、検査機関、ウェアラブルフィードを統合し、協調的なケアを提供し情報ブロッキング規制を遵守しました。
銀行・金融サービス・保険は、不正対策、規制報告、顧客パーソナライゼーションが成熟したパイプラインを必要としたため、24.12%のシェアを維持しました。製造業はインダストリー4.0プログラムを通じて前進し、小売業はオンラインと販売時点情報管理データを融合するオムニチャネルプラットフォームに投資しました。政府、エネルギー、メディアはそれぞれサービスの近代化、重要インフラの監視、コンテンツのパーソナライゼーションを目的として導入を強化しました。
地域分析
北米データ統合市場
北米は、クラウドの早期導入、堅調なベンチャー資金調達、およびシステムインテグレーターの密なエコシステムにより、2025年のグローバル収益の38.35%を占めました。650億米ドルのグリッド近代化パッケージを含む連邦インフラプログラムが、リアルタイムエネルギーデータ統合への追加需要を牽引しました。カナダも同様のパターンを示し、国境を越えたコンプライアンスに対応しながら、医療および金融サービスの近代化に投資しました。
アジア太平洋データ統合市場
アジア太平洋地域は、ハイパースケールデータセンターの展開および大規模な公共部門のジタル化プロジェクトに牽引され、17.78%のCAGRで最も速い成長を達成しました。中国はストリーミングデータプラットフォームを必要とするスマートグリッドのアップグレードに4,420億米ドルを充当し、インドはアナリティクスをその中核に組み込むインフラに3.03兆インドルピー(0.012トリリオン米ドル)を配分しました。日本のデジタルインフラ予算1,550億米ドルは、データ統合市場のアドレス可能なベースをさらに拡大しました。ただし、現地のデータローカライゼーション法により、選択的な集約の前に国内でデータを処理するハイブリッドアーキテクチャが促進されました。
欧州データ統合市場
欧州はプライバシー規制にもかかわらず、堅調な勢いを示しました。欧州委員会は2030年までに5,840億ユーロ(6,698.7億米ドル)のスマートグリッド投資を計画しており、再生可能エネルギー発電データと消費者需要応答を組み合わせる統合プロジェクトを促進しています。銀行業界ではDORAコンプライアンス支出が増加し、GDPRに準拠したエッジソリューションにより企業はデータをローカルで分析でるようになりました。全体として、同地域のデータ統合市場規模は、ソブリンクラウドおよびオープンスタンダードが規制上の逆風を緩和するにつれて、着実に拡大すると予測されています。

規制環境
データ統合の購入者は、金融サービスおよびヘルスケア分野において、プラットフォーム選定を相互運用性と監査可能性の要件に結びつける傾向を強めている。EUでは、デジタル運用レジリエンス法(DORA)が2025年1月から施行されており、追跡可能なデータフローとインシデント報告への期待を強化し、規制対象機関におけるガバナンスされたリネージ、モニタリング、および耐障害性のあるパイプライン運用への需要を高めている。
米国では、規制当局および標準化団体が2026年に新たな相互運用性の圧力要因を追加した。米国証券取引委員会(SEC)は、2022年金融データ透明性法に基づく共同データ標準を制定し、2026年10月1日を発効日として、複数の金融規制当局間で規制データを調和させる。ヘルスケア分野では、ASTP/ONCが2026年版相互運用性標準アドバイザリー(ISA)参照版を公表し、2026年1月にドラフトUSCDIバージョン7を公開してパブリックコメントを募集した。これは、堅牢な統合、ガバナンス、メタデータ管理に依存する継続的なFHIRベースの交換およびデータ標準化の必要性を強化するものである。
バリューチェーン分析
バリューチェーンは、(1)データ生成元(エンタープライズアプリケーション、IoT、業務システム)、(2)取り込みと接続性(コネクタ、CDC/ストリーミング、API管理)、(3)変換とオーケストレーション(ETL/ELT、ワークフローエンジン、データ品質)、(4)ガバナンス層(カタログ、リネージ、ポリシー、MDM、セマンティックレイヤー)、(5)消費と活用(BI、AI/ML、リバースETL、業務アプリケーション)から構成される。ハイパースケーラーおよびデータプラットフォームプロバイダーは、統合機能をマーケットプレイスやプラットフォームネイティブの体験にバンドルすることで、複数の段階にわたる影響力を集中させつつあり、調達をサブスクリプションおよび利用量ベースのパターンへ移行させると同時に、ロックインを減らすための相互運用性の重要性を高めている。
最近のエコシステムの動きは、統合ソフトウェアが主要なクラウドおよびERPスタックへより密接に組み込まれていることを示している。Informaticaは、Microsoft Fabricを中心にMicrosoftとの協業を拡大し、Fabric Open Mirroringのサポートやスイスを含むAzureベースの配信拠点への対応を含め、主権要件に関連する現地処理とガバナンスのパターンを強化した。IBMもまた、OracleとのハイブリッドクラウドおよびAI環境の刷新に関する協業、およびIBM Power Virtual Server上でのSAP Cloud ERP Privateデプロイメントに関するSAPとの協業を含め、統合を中心としたエコシステムをパートナーシップによって拡大した。これらの動きは、コンサルティング企業とプラットフォームパートナーがツールと並んでエンドツーエンドの刷新プログラムを提供する、バリューチェーンの転換を反映している。
競合環境
市場は適度に分散した状態を維持しました。Informaticaはインテリジェントデータ管理クラウドを活用してフォーチュン100企業の80%以上にサービスを提供し、14.1%のシェアでトップに立ちました。統合が加速し、FivetranはCensusを買収してデータ取り込みと活性化を統合し、SnowflakeはPostgreSQLサポートのためにCrunchy Dataを追加し、エンドツーエンドのスタックを求めるベンダーの動きを示しました。
技術の収束により、ウェアハウス、レイク、メッシュソリューションの境界が曖昧になりました。クラウドデータストアはベクトル化エンジンとオープンテーブル形式を採用し、統合スペシャリストはマッピングとエラー解決を自動化するために生成AIを組み込みました。ニッチな新規参入者はリバースETL、エッジ分析、セマンティックガバナンスにポジションを確立し、特定の課題を抱えるバイヤーにアピールしました。
戦略的アライアンスの重要性が高まりました。TeradataはFivetranと700以上のソースからVantageCloudにデータを移動するネイティブコネクターについてパートナーシップを締結し、AIワークロードに対応しました。ベンダーはまた、調達を簡素化し中堅市場のバイヤーにリーチするためにハイパースケーラーのマーケットプレイスに参入しました。価格圧力、オープンソースツール、スキル不足がサプライヤーにサービス品質、セキュリティ認証、エコシステムの幅による差別化を迫る中、競争の激しさは高いままでした。
データ統合業界のリーダー企業
IBM Corporation
Microsoft Corporation
Informatica Inc.
SAP SE
Oracle Corporation
- *免責事項:主要選手の並び順不同
データ統合市場
- Informatica Inc.
- IBM Corporation
- Microsoft Corporation
- SAP SE
- Oracle Corporation
- SAS Institute Inc.
- Denodo Technologies
- TIBCO Software Inc.
- QlikTech International AB
- Precisely
- Talend S.A.
- Fivetran Inc.
- Boomi LP
- SnapLogic Inc.
- MuleSoft LLC (Salesforce)
- Matillion Ltd
- Amazon Web Services, Inc.
- Google LLC
- HVR Software BV
- Airbyte Inc.
- Celigo Inc.
- Tray.io Inc.
- Alteryx Inc.
- SyncMatters Ltd.
- Hitachi Vantara LLC

市場機会と将来展望
コンプライアンス主導の相互運用性とクロスドメインのデータ標準化は、規制当局や監査人向けにリネージ、監査証跡、共有セマンティクスを製品化できる統合ベンダーにとって、具体的なホワイトスペースとなっている。2022年金融データ透明性法に基づく共同データ標準のSEC発効日である2026年10月1日は、規制対象事業体とそのテクノロジーサプライヤーが報告パイプラインとメタデータ管理を刷新するための短期的な機会を生み出す。同時に、ASTP/ONCの更新(2026年ISAおよび2026年1月のドラフトUSCDIバージョン7)は、ヘルスケアの相互運用性とデータ正規化を積極的なロードマップに保持する。これらの政策および標準に関する動きは、複数システムにわたる資産全体でデータ契約、リネージ、および統制された共有を運用可能にできるプラットフォームに有利に働く。
エージェント型AIとガバナンスされたAI・データ接続性も、特に企業がAIエージェントにポリシー適用のもとで信頼できる企業データへアクセスさせたいと望む場合において、データ統合スタック内の独自の機会分野として注目されている。InformaticaとMicrosoftは、Informatica IDMCとMicrosoft Fabricの統合を拡大し(Fabric Open Mirroringのサポートを含む)、エージェント型AIワークフロー向けにMCPベースのアクセスパターンを位置付けており、この分野におけるベンダーの注力を示す現行市場の証拠を提供している。並行して、SAPによるReltio買収の合意は、MDMをSAP Business Data Cloudにより密接に結びつけるものであり、スイスにおけるInformaticaのAzureベースのデプロイメントを含む現地配信拠点の構築は、クラウドの弾力性と国内処理・ガバナンス管理を組み合わせた統合機能への需要を示している。
Recent Industry Developments in データ統合市場
- 2026年7月:SnapCodeおよびMCP Serverの発表により、コーディング環境からのAI主導のエンタープライズ統合が可能になる。この発表は直接的なデータおよび統合ツールを拡大し、企業全体でガバナンスされたAI支援型統合を加速させ、データファブリックスタック内のAIネイティブなデータワークフローを強化する。
- 2026年5月:InformaticaとMicrosoftは、IDMCとMicrosoft Foundryの統合を通じて、エージェント型AIおよび大規模分析向けに信頼できるデータを提供するため、協業を深化させた。このパートナーシップは、エンタープライズAI向けのデータガバナンスとアクセシビリティを強化し、マルチクラウド環境におけるInformaticaのデータレイヤーとしての位置づけを強化する。
- 2026年3月:SAPはReltioを買収することに合意し、エージェント型AI向けにMDM機能をSAP Business Data Cloudに統合する。この能力の追加により、SAPエコシステム全体でのAI主導の変革に向けて、統合MDMを備えたSAPのデータファブリックが強化される。


データ統合市場 レポートの範囲と調査方法論
市場の定義と範囲
この市場は、異なるシステム間でデータを接続、移動、変換、同期させ、レポート作成、分析、業務運用のために信頼性の高い形で利用できるようにするソフトウェアおよびサービスから生じる収益として定義される。
範囲の除外:統合ワークロードに結びつかない一般的なITアウトソーシング、および統合機能を伴わずに販売される純粋なデータベースストレージ、コンピューティング、ネットワーキングサービスは除外する。
セグメンテーション概要
- コンポーネント別
- ツール
- ETLおよびELTプラットフォーム
- データレプリケーションおよびCDC
- データ仮想化
- ストリーミング統合
- データ品質およびマスターデータ管理ツール
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ツール
- 展開別
- クラウド
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- オンプレミス
- クラウド
- 企業規模別
- マイクロ企業(1〜49名)
- 小規模企業(50〜249名)
- 中規模企業(250〜999名)
- 大企業(1,000名以上)
- アプリケーション別
- 顧客・販売分析
- 業務・サプライチェーン最適化
- マーケティング分析
- 財務・リスク管理
- 人事分析
- 製品・研究開発データ統合
- その他
- エンドユーザー業種別
- ITおよび通信
- BFSI
- ヘルスケアおよびライフサイエンス
- 製造
- 小売・電子商取引
- 政府・防衛
- エネルギーおよびユーティリティ
- メディアおよびエンターテインメント
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- GCC
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の範囲を設定し、需要要因を理解し、公開データを用いて検証可能な前提を固定するために用いられた。ITの労働動向については米国労働統計局、企業活動指標については米国センサス局およびユーロスタット、データ管理と相互運用性のガイダンスについてはNISTおよび類似の標準化団体、ガバナンスとデータ移動に影響を与える規制当局の公表資料など、信頼できる公開ソースに依拠している。
また、購入者が統合作業(クラウド移行、アプリケーション刷新、分析活用の実現)をどのように説明しているかを把握するため、企業の開示資料や投資家向け説明資料、製品ドキュメント、業界団体のウェブサイト、信頼性の高い報道を確認している。モデルの整合性を保つため、企業財務・インテリジェンス、ニュースおよび財務スクリーニング、特許データベース、開示済み部品構成にハードウェアアプライアンスが含まれる場合の出荷レベルの輸出入シグナルについては、有料データベースサブスクリプションを選択的に利用している。これらの例は網羅的なものではなく、データ収集、検証、および確認のために他の多くのソースが参照されている。
一次インタビューおよび調査
一次調査は、デスクリサーチによる見解を検証し、一般的な需要シグナルを測定可能な規模算定インプットに変換するために用いられる。主要地域のソリューション責任者、導入パートナー、企業ユーザーと対話し、導入ペース、典型的な契約規模、導入形態の構成に関する前提を、実際に購入されているものと一致させている。ギャップが確認された場合は、フォローアップの対話を通じて、それが範囲、価格、またはタイミングの問題であるかを確認し、その上でモデルを調整して最終承認を行う。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:35% | CXO:15% | アジア太平洋地域:47% |
| ミドルティア:46% | 機能・事業部門リーダー:27% | 欧州・中東・アフリカ:34% |
| 小規模プレーヤー:19% | マネージャー:58% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、IT支出とクラウド導入の指標を統合作業の対象可能プールに変換するトップダウンの構築から始まり、その後、業界別および企業規模別の導入率を用いて絞り込まれる。総額を現実的に保つため、サンプリングされたベンダー収益シグナル、典型的な取引規模帯に関するチャネルチェック、一般的なサブスクリプションパッケージに対する数量×平均販売価格(ASP)ロジックなど、選択的なボトムアップ近似を用いて結果を相互検証している。
モデルを形作る実践的なインプットには、クラウドおよびハイブリッド導入のペース、統合がツールとして提供されるかサービスとして提供されるかの割合、コネクタ需要を生み出す新規アプリケーション展開のペース、プロジェクト範囲を拡大させるガバナンス要件の強さなどが含まれる。予測にあたっては、クラウド移行のタイミング、データ資産の複雑性、バッチ処理からニアリアルタイムパイプラインへの移行といった変数に関する専門家の合意に支えられたシナリオ分析を用いている。ボトムアップのシグナルが不完全な場合には、保守的な範囲を用いてギャップに対処し、その後、地域別の企業数や報告されているソフトウェア収益動向と再照合している。
データ検証と更新サイクル
モデルの出力は独立したシグナルと三角検証され、その後、急激なミックスシフト、非現実的な地域シェア、購入者の報告と一致しない価格の急変などの異常について確認される。差異が見つかった場合は、根本的な要因を特定し、インタビューの記録と再照合し、その数値を保持する前に別のデスクソースで検証する。
公開前には、前提、単位、通貨換算が時系列全体で一貫性を保つよう、複数段階の社内レビューが完了する。レポートは毎年更新され、需要パターンや価格に影響を与える重大な出来事が発生した場合には中間更新が行われる。提供前に、アナリストは最新の見解を顧客が受け取れるよう、改めて見直しを行う。
Mordor Intelligenceのデータ統合市場規模算定と他の公表推計との比較
データ統合の公表市場規模は、各チーム間でツール、サービス、隣接カテゴリーの扱い方が異なり、また基準年や通貨のタイミングも異なるため、しばしば差異が生じる。ある推計がベンダー収益のラベリングに依拠し、別の推計が企業導入シグナルから需要を再構築している場合に、最も大きな差異が見られる。
一部の公表数値は、データ品質、ガバナンス、またはより広範なプラットフォーム収益にまで範囲を拡大しており、産業全体で均一なクラウド移行を仮定することで、より速い成長を示すこともある。Mordor Intelligenceの規模算定では、統合ツールおよび統合サービスに直接結びついている場合にのみ収益を計上し、統合ワークロードの一部として価格設定・販売されている場合を除き、隣接するデータ管理スイートは除外している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.33 B (2026) | |
| 業界出版社A | USD 14.32 B (2024) | より早い基準年と、プラットフォームに加え広範なサービス群を明示的に含むより広い定義を用いており、統合に特化していない支出を含めてしまう可能性がある。 |
| 業界出版社B | USD 14.29 B (2024) | 異なる時系列を報告し、複数のサービスラベル(プロフェッショナルサービスおよびマネージドサービスを含む)を混在させており、導入作業がどのように帰属されるかによって総額が変動しうる。 |
この表は、近い数値であっても、異なる年度や異なる収益項目から算出されている場合があることを示している。範囲を統合特有の支出に絞り、導入状況、構成、価格を繰り返し検証することで、最終的な数値は再検討および更新が可能な明確なインプットに追跡可能な形で保たれる。


レポートで回答される主要な質問
2026年のグローバルデータ統合市場規模はいくらですか?
市場は2026年に143億3,000万米ドルに達しました。
最も速く成長している展開モデルはどれですか?
ハイブリッドクラウド展開は2026〜2031年の間に年平均成長率16.62%で成長すると予測されています。
2031年まで最も強い成長が見込まれるアプリケーション分野はどれですか?
業務・サプライチェーン最適化が年平均成長率15.74%でトップになると予想されています。
ヘルスケアがデータ統合を急速に採用している理由は何ですか?
21世紀治癒法がリアルタイムの相互運用性を義務付けており、ヘルスケアおよびライフサイエンスを年平均成長率18.91%へと押し上げています。
DORAなどの規制が購買決定にどのような影響を与えていますか?
金融機関はDORAの下でリアルタイムのリネージ管理とインシデント報告の要件に直面しており、ガバナンスされた統合プラットフォームへの投資を加速させています。
統合ベンダー間の統合を促進しているものは何ですか?
プロバイダーはリバースETLやデータベースサポートなどの補完的な機能を買収し、エンドツーエンドのデータ移動エコシステムを提供して競争力を維持しようとしています。
最終更新日:



