
データベース市場規模とシェア
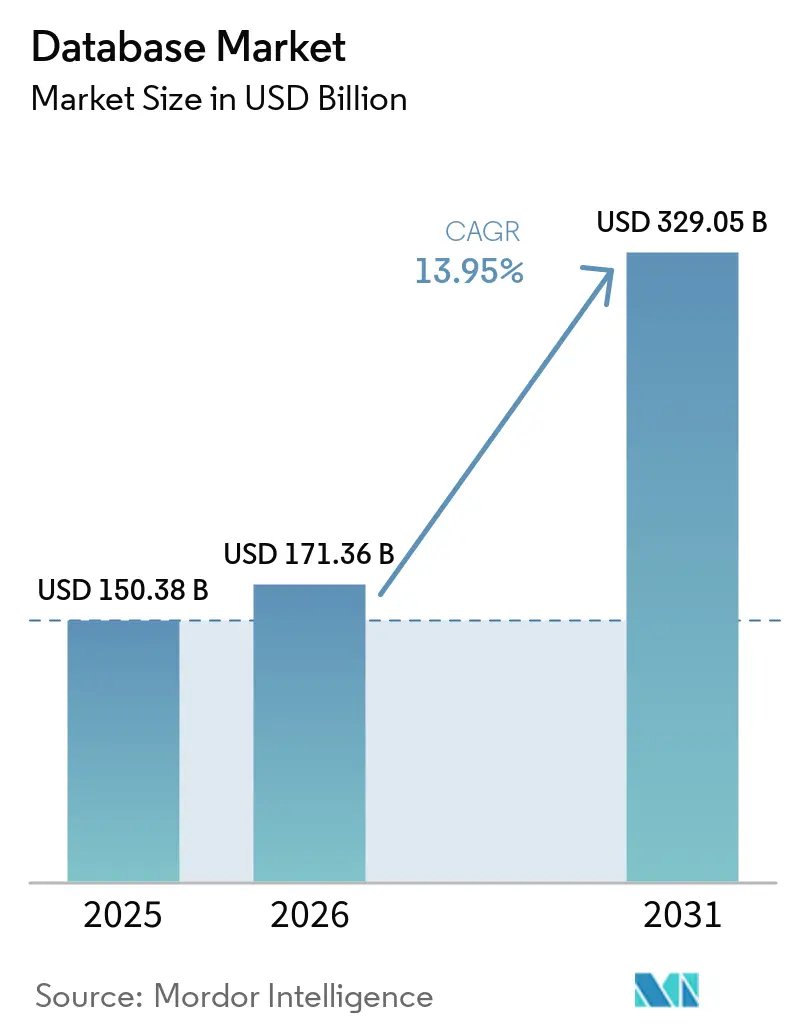
Mordor Intelligenceによるデータベース市場分析
データベース市場規模は2026年に1,714億米ドルと推定され、2027年には1,953億米ドル、2032年までに3,710億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 13.7%で成長します。
ジェネレーティブAIワークロードはベクター検索を既存のアプリケーションデータ需要に加え、産業用コネクティビティはローカルデータベース機能の設置環境を拡大しています。サウジアラビアの対象金融機関に対するロケーション条件は、クラウドサービスの適格性をその需要の一部としています。より広範なデータプラットフォームおよび地域別デプロイメントオプションは、データベース製品の選択をアプリケーションの運用方法と結びつけています。プラットフォームサプライヤーは、臨床記録プログラムが運用データベースに対する独自の参入機会を生み出す中で、既存のエンタープライズアカウントを深耕することができます。転料金とデータ管理スキルの不足はデプロイメントを遅らせる可能性があり、既存アカウントおよび適格ロケーションを通じて特定のワークロードに対応できるサプライヤーが有利となります。
主要レポートのポイント
- データベースタイプ別では、リレーショナルデータベースが2026年のデータベース市場シェアの56%をリードし、NoSQLは2027年から2032年にかけてCAGR 17.5%で最も急成長するセグメントです。
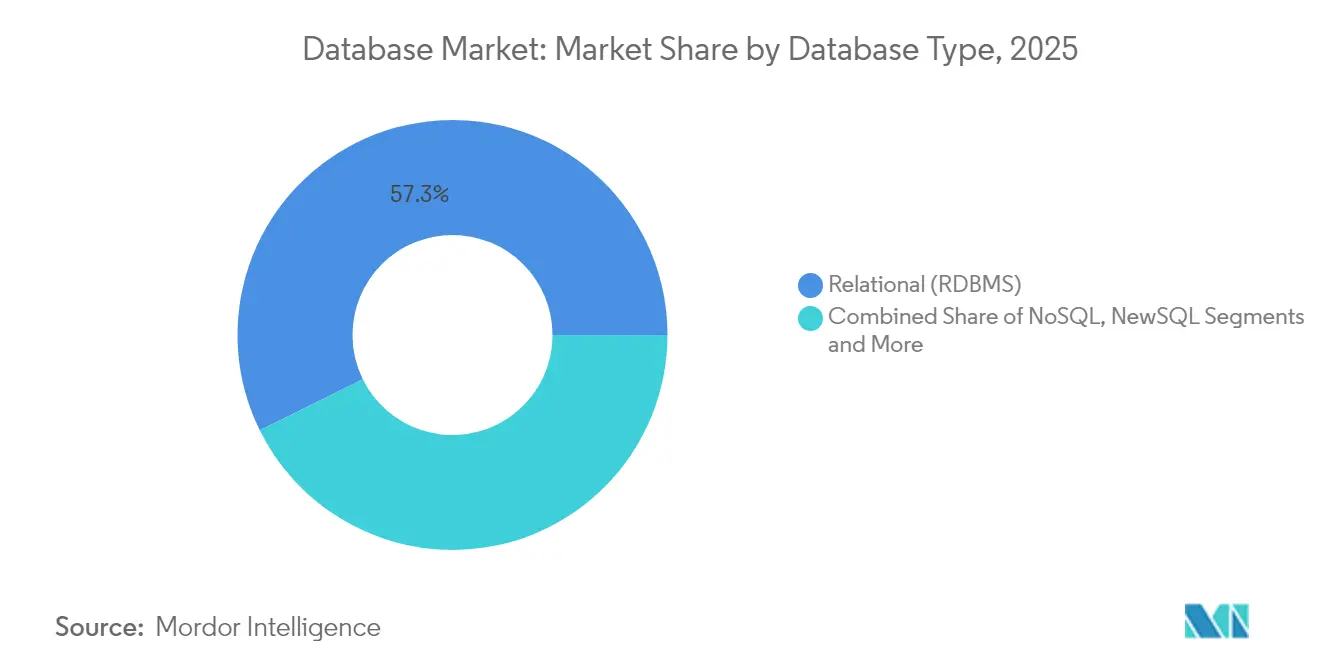
- クラウドはデプロイメントモデルをリードし、2026年のデータベース市場規模の58.65%のシェアを占め、2027年から2032年にかけてCAGR 18%で最も急成長するセグメントでもあります。
- サービスモデルの中では、データベース・アズ・ア・サービス(DBaaS)が2026年に65.56%のシェアを保有し、2027年から2032年にかけてCAGR 16%で最も急成長するセグメントです。
- 企業規模別では、大企業が2026年に66.3%のシェアを保有し、中小企業セグメントは2027年から2032年にかけてCAGR 16.4%で最も急成長しています。
- トランザクショナル(OLTP)ワークロードが2026年に50.87%のシェアを保有し、ハイブリッド(HTAP)は2027年か2032年にかけてCAGR 15.9%で最も急成長するセグメントです。
- BFSIがエンドユーザー業種をリードし、2026年に20.56%のシェアを占め、ヘルスケアおよびライフサイエンスセグメントは2027年から2032年にかけてCAGR 14.5%で最も急成長しています。
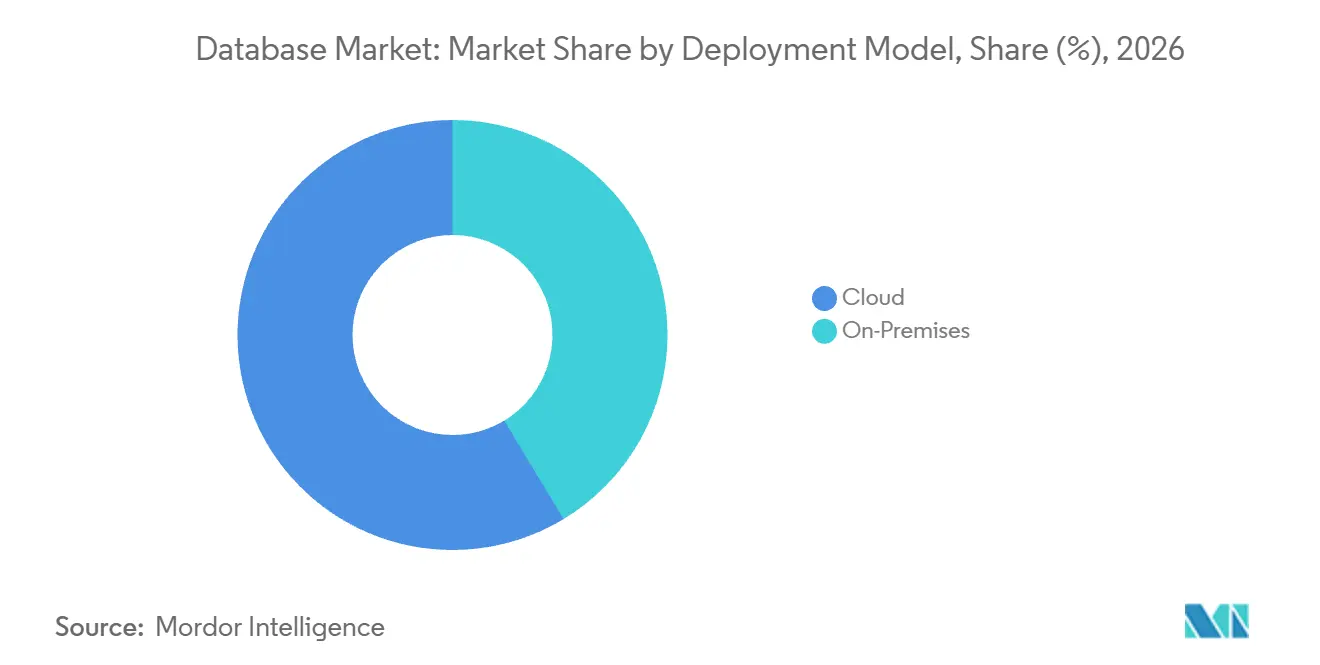
- 北米が地域をリードし、2026年に39.91%のシェアを占め、APACは2027年から2032年にかけてCAGR 17.2%で最も急成長する地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生成AIワークロードが世界規模でベクターデータベースの採用を加速 | +5.8% | 北米、欧州、APACおよび中東 | 短期(2年以内) |
| アジアにおける5Gおよび大規模IoT展開向け分散エッジネイティブデータベース | +3.9% | 中華人民共和国 | 中期(2〜4年) |
| EUのESGレポーティング規則が時系列データベース需要を牽引 | +2.2% | 欧州連合加盟国 | 中期(2〜4年) |
| データ主権義務がMEAにおける地域クラウドデータベース成長を推進 | +2.8% | サウジアラビア王国 | 長期(4年以上) |
| リアルタイムリスク分析が北米におけるインメモリ列指向データベース採用を促進 | +1.7% | 米国およびカナダ | 短期(2年以内) |
| Kubernetesネイティブのサーバーレスデータベースサービスのグローバル企業への普及 | +1.6% | 北米、欧州およびAPAC | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GenAIワークロードが世界的なベクターデータベース採用を加速
生成AI関連のデータベース需要は、プラットフォーム機能から本番アプリケーションで使用される検索インフラストラクチャにまで及んでいます。2026年9月、MongoDB Inc.はベクター検索の顧客数が2年間で4倍に増加したことを報告し、AI機能の採用も進んでいます。アブダビのMubadala Investment Companyでは、PULSARが本番検索システムにQdrantベクターインデックスを使用しました。2026年3月から8月にかけて、同システムは3,000件以上の案件にわたり78,000件の文書と約240万ページを処理しました。このデプロイメントは、投資文書のワークロードがデータベース機能の発表にとどまらず、ベクターインデックスに運用上の役割をもたらし得ることを示しています。このデータベース市場のトレンドは、サプライヤーがAIアプリケーションの検索レイヤーと基盤となるデータベースプラットフォームの両方で競争できることを示しています。
アジアにおける5Gおよび大規模IoT展開向け分散エッジネイティブデータベース
接続デバイスネットワークの拡大は、産業データソースに近い場所でのデータ処理需要を高め、データベース市場の成長を形成しています。中国の3大基幹通信事業者は2025年にモバイルIoT端末ユーザーを2億3,200万人追加し、香港・マカオ・台湾を除き年末時点で28.9億人に達しました。2026年3月までに、工業情報化部は2022年に開始されたアクションの下で累計2万3,000件以上の産業用5Gプライベートネットワークが構築されたと報告しました。[1] 産業ワークロードがローカルデータ処理から恩恵を受ける場合、分散型データベースはマルチアクセスエッジコンピューティングと並んで運用アーキテクチャの一部となり得ます。その構成を採用した工場は、データベースを産業アプリケーション統合に結びつけるため、ソフトウェアの使用権と並んで実装作業が重要な意味を持ちます。
EUのESGレポーティング規則が時系列データベース需要を牽引
欧州委員会委任規則(EU)2026/1563は2026年9月21に公布され、2026年11月10日に発効し、2027年以降に開始する事業年度から強制適用されます。2026年に開始する事業年度については、対象事業者は旧基準または改訂基準のいずれかを選択でき、その選択を開示する必要があります。改訂されたESRSは前期の定量的・金銭的比較を維持し、指標比較の修正が実行不可能な場合は開示を行います。気候開示要件が適用される場合、改訂ESRS E1は化石、原子力および再生可能エネルギー源別のMWh単位での自社事業エネルギー消費量の開示を求めます。指令(EU)2026/470は、純売上高の閾値と平均従業員数1,000人の両方を超える事業者に強制報告を絞り込み、加盟国は2027年3月19日までに国内法化する必要があります。時系列サプライヤーは、報告期間にわたって比較可能なエネルギー測定値を保持することで、この絞り込まれた報告対象集団にサービスを提供できます。
データ主権義務がMEAにおける地域クラウドデータベース成長を推進
ロケーション規制の対象となる金融機関は、承認された管轄区域内で運用できるクラウドデータベース容量への需要を生み出しています。SAMAの現行サイバーセキュリティフレームワークは、加盟組織が原則としてサウジアラビア国内に所在するハイブリッドまたはパブリッククラウドサービスを使用すべきと定めています。それらの組織はサウジアラビア国外のサービスについてSAMAの明示的な承認を取得する必要がある一方、内部クラウドとして定義されるプライベートクラウドサービスはこの規定の対象外です。対象となる購入者にとって、国内データベースサービスは海外承認条件を回避するルートを提供します。この規則は、対象金融ワークロードのサービスフットプリントをサウジアラビア国内に集中させる可能性があり、国内容量は規制適格性と技術的能力の両面で競争することになります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラウドエグレス料金がマルチクラウドの可搬性を阻害 | -1.6% | 英国 | 短期(2年以内) |
| ベクターデータベース人材不足が本番デプロイメントを遅延 | -1.4% | 英国 | 中期(2〜4年) |
| マルチテナントDBaaSのパフォーマンスオーバーヘッドが大手通信事業者に影響 | -0.8% | 北米、欧州およびAPAC | 中期(2〜4年) |
| 大西洋横断プライバシーフレームワークの不確実性が移行を停滞 | -0.5% | 欧州連合および米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラウドエグレス料金がマルチクラウドの可搬性を阻害
データベースワークロードをクラウド環境間で移動すると、第2のプロバイダーの魅力を低下させる転送料金が発生する可能性があります。2024年の顧客調査に基づく2025年の調査において、英国競争・市場庁(CMA)はエグレス料金が英国のパブリッククラウド顧客の大半にとって主要な懸念事項ではないものの、切り替えやマルチクラウドの意思決定に影響を与える可能性があることを明らかにしました。一部の英国クラウド顧客はCMAに対し、エグレス料金がマルチクラウドアプローチの検討を妨げていると述べましたが、Jigsaw調査では料金がほとんどの場合に主要な障壁となることはないと判明しました。クロスクラウド運用を検討するデータベース購入者にとって、転送条件はワークロード分散の実現可能な利益に影響します。2026年10月、CMAはAmazon Inc.およびMicrosoft Corporation がマルチクラウド利用に関する英国顧客のエグレス料金を削減するポリシーを導入したと告しました。料金が適用される場合、残存する転送コストは可搬性の商業的価値を依然として制限する可能性があります。
ベクターデータベース人材不足が本番デプロイメントを遅延
本番ベクターデータベースの作業は、それを運用することが期待されるチームが利用できるデータ管理スキルを超える場合があります。AIを開発または調達している英国の119組織を対象とした2025年の自己選択型オンライン調査では、38%がデータ管理を主要なスキルギャップとして挙げました。別途、28%が既存従業員の技術スキル不足によりビジネス目標の達成が妨げられたと報告しました。ベクター検索を追加する購入者にとって、データ管理能力の限界はデータベース実装を他のAI開発作業と競合させる可能性があります。チームが検索ワークロードを生産的に運用できる前に購入したサブスクリプションは、まだ使用できない容量に対して費用を支払うことになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データベースタイプ別:
エンタープライズ運用がリレーショナル需要を支えるリレーショナルデータベース(RDBMS)は2026年のデータベース市場規模において56%のシェアを占めました。2026年4月、Oracle Corporation はリレーショナルデータベースが世界最大規模の企業の90%以上および数万の中小企業のミッションクリティカルなワークロードを支えていると述べました。[2] この顧客基盤は、可用性とスループットが直接的な運用上の意義を持つ既存のアプリケーション環境における最大セグメントの役割を示しています。これらの要件に応えることで、リレーショナルサプライヤーはエンジンに依存するアプリケーションに結びついた商業的価値とともに、企業運営の中でデータベース機能を継続的に担います。
NoSQLは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 17.5%で拡大します。2026年1月31日に終了した2026会計年度において、MongoDB Inc.のサブスクリプション収益は4億4,210万米ドル増加しました。これは主に既存の大口顧客によるAtlasの消費増加によるものです。同社はまた、2026年1月31日時点で121%の純年間経常収益拡大率を報告しました。MongoDB Inc.の結果は、既に獲得したアカウントがアプリケーション消費を通じて追加のサブスクリプション収益をもたらし得ることを示しており、初回販売後も継続的なワークロードの利用が重要であることを示しています。

デプロイメトモデル別:
クラウドホスティングが有償エンタープライズ利用を基盤に構築クラウドは2026年に58.65%のシェアで最大セグメントであり、2027年から2032年にかけてCAGR 18%で最も急成長するセグメントです。2025年には、対象事業活動に従事する従業員10人以上のEU企業のうち、有償クラウドユーザーの45.52%がクラウドデータベースホスティングを使用しました。これは有償クラウドの関係の中に独立したアプリケーション上の意思決定を生み出します。なぜなら、クラウドサービスの選択はエンタープライズデータベースの移行を必ずしも含まないからです。データベースホスティングはその既存アカウントを通じて参入でき、クラウドの関係が追加のデータベースワークロードの潜在的な流通チャネルとなります。
2025年7月、Amazon Web Services Inc.はサーバーレスデータベースの顧客基盤が過去3年間で2倍以上に増加したと報告しました。Amazon Web Services Inc.は顧客が予測不可能なワークロードへの対応とAIエージェントの基盤を求めていると説明しました。ワークロードレベルが不確実な購入者にとって、商業的なケースにはアプリケーション需要に合わせた容量決定の維持が含まれる場合があります。成長メカニズムは、需要変化に応じたデータベースの運用方法を中心としており、デプロイメントの意思決定をその場所を超えてサービスのアプリケーションアクティビティへの対応能力へと拡張します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスモデル別:
運用ワークロードがマネージドサービスの事例を強化サービスとしてのデータベース(DBaaS)は2026年に65.56%のシェアを持つ最大のセグメントであり、2027年から2032にかけて16%のCAGRで最も急成長しているセグメントでもある。2026年6月、MongoDB Inc.はAtlasが1日あたり3トリリオン件以上のクエリを処理しており、これは2023年の約3倍の量であると報告した。これにより、クエリ処理能力がサービス提供の中核に位置づけられ、MongoDB Inc.はそのワークロードを担うマネージドデータベースプラットフォームを運営している。データベース市場の機会は、データベースのプロビジョニングにとどまらず、繰り返されるアプリケーション利用のスケールを支援することにまで及んでいる。
ライセンスおよびメンテナンスソフトウェアは、柔軟なデプロイメント形態とともにソフトウェア使用権を求める購入者に対応している。Oracle Corporationの2026会計年度の申告書には、顧客がクラウド、オンプレミス、またはハイブリッドIT環境にデプロイできるデータベースおよびその他のソフトウェアの永続ライセンスが記載されていた。このライセンスモデルにより、購入者はデータベースのライセンスソフトウェア契約を維持しながらクラウドデプロイメントを検討することが可能となる。プションのサポートにより、アップグレード、パッチ、および技術支援が別途購入となるため、Oracle Corporationのライセンス保有者は、必要なベンダーサポートを選択しながらソフトウェア権利を保持する手段を得ることができる。
企業規模別:
有償ホスティングが異なる採用起点を明らかに大企業は2026年のデータベース市場シェアの66.3%を占めました。2025年には、250人以上を雇用するEU企業の49.77%がデータベースのホスティングに有料クラウドサービスを使用しました。2025年、ベトナムのTechcombankは126の本番データベースをアーカイブし、ライブシステムのデータ量を削減して処理効率を向上させました。この効率向上は、データベースのライフサイクル上の意思決定をライブ処理に残るデータ量と結びつけています。Techcombankのプログラムは、大規模なオペレーターがデプロイ後に本番データベース資産を最適化すべき資産として扱っていることを示しており、大企業のデータベース活動を初回購入だけでなく継続的な資産管理にも結びつけています。
中小企業(SME)は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 16.4%で拡大します。2025年には、対象事業活動において10人から49人を雇用するEU企業の21.63%が有料クラウドデータベースホスティングを利用しました。50人から249人を雇用する企業の対応する数値は32.95%でした。両規模区分の調査対象企業の大多数は2025年にこの形式のホスティングを利用しておらず、特に中小規模の企業を中心に有料クラウドデータベースホスティングの普及拡大によるデータベース市場成長の余地が残っています。
ワークロードタイプ別:
コアトランザクションがデータベースの役割を固定トランザクショナル(OLTP)は2026年に50.87%のシェアで最大セグメントでした。注文と支払いは完了したデータベーストランザクションに依存しており、可用性と回復動作が運用上の選択の中心となっています。エンジンの置き換えは、通常運用だけでなく障害時のトランザクション動作の検証を意味し、ソフトウェアの置き換えをアプリケーション移行に変えます。これらのワークロードを競い合うサプライヤーは、エンジンのスループットと並んでアプリケーション移行リスクに対処する必要があります。
ハイブリッド(HTAP)は最も急成長するセグメントであり、2027年から2032年にかけてCAGR 15.9%を記録します。HTAPアーキテクチャは、明示的な抽出・変換・ロード(ETL)プロセスへの依存を減らしながら、最新のトランザクションデータをリアルタイム分析に利用できるようにすることを目指しています。最近のトランザクションを評価してプロモーション販売に活用する小売業者は、トランザクションに近い分析に対する購入者のニーズを示しています。プロモーションなどの意思決定がトランザクションデータがまだ最新の間に行われなければならない場合、個別の分析ハンドオフを排除することが重要です。
エンドユーザー業種別:
銀行規模と臨床記録が異なるニーズを生み出すBFSIは2026年に20.56%のシェアで最大セグメントでした。2026年1月、BBVAはADAバンキングデータおよびAIプラットフォームが8.4ペタバイトの情報にわたって1日あたり10万件以上のタスクを処理したと報告しました。同プラットフォームはまた、2大陸にわたる7,500人以上のデータ専門家と40,000人のビジネスユーザーにサービスを提供しました。BBVAは2025年5月にADAをメキシコとコロンビアに展開し、その後アルゼンチンとペルーに拡大しました。BBVAの技術ユーザーとビジネスユーザーの組み合わせにより、プラットフォームの変更はユーザーグループ間の調整上の意思決定となり、単一チームのデータベース置き換えを超えた影響を持ちます。
ヘルスケアおよびライフサイエンスは最も急成長するセグメントであり、2027年から2032年にかけてCAGR 14.5%を記録します。2025年8月25日、ノスカロライナ州保健福祉省は13の州立医療施設向けにEpicを活用した電子健康記録システムを立ち上げました。複数の施設にまたがるプログラムは、単一機関のローカルアプリケーション環境を超えたデータ管理要件を生み出す可能性があります。したがって、成長は共有臨床記録プログラムを維持するために必要なデータインフラストラクチャを通じてもたらされる可能性があり、医療事業者が支援データベースが対応しなければならないアプリケーション要件を定義します。
地域分析
北米データベース市場
北米は2026年のデータベース市場規模の39.91%のシェアを保有し、最大の地域となっています。Oracle CorporationとAmazon Web Services Inc.は、2025年7月8日にバージニア州北部とオレゴン州でOracle Database@AWSを一般提供しました。Oracle Database@AWSは北米の5つのリージョン(カナダ中部、バージニア州北部、オハイオ州、カリフォルニア州北部、オレゴン州)で利用可能です。この共同提供はOracle Corporationのデータベースサービスとアマゾン ウェブ サービスのリージョンを組み合わせ、デプロイメントにおける各サプライヤーの独自の役割を維持しています。Oracleワークロードの購入者にとって、利用可能なAWSのロケーションはデータベースデプロイメントの選択の一部となり、ソフトウェア需要を地域クラウドサービスのフットプリントと結びつけます。
アジア太平洋データベース市場
APACは最も急成長する地域であり、2027年から2032年にかけてCAGR 17.2%を記録します。2026年5月5日、Oracle CorporationはOracle AI Database@Google Cloudを通じてデリーとムンバイでExadata Database Service on Exascale InfrastructureおよびBase Database Serviceを有効化しました。現在のAPACフットプリントはデリー、メルボルン、ムンバイ、大阪、シドニーおよび東京にまたがり、プロビジョニングにはペアリングされたOracle Cloud Infrastructure(OCI)リージョンにサブスクライブしたOCIテナンシーが必要です。これらのデプロイメントオプションにより、アプリケーションオペレーターはリージョン内で商用データベースサービスへのルートを得られる一方、ペアリングされたテナンシー条件により実装においてクラウドアカウント間の調整が必要となります。
南米では、ブラジル連邦上院が2026年にデータベースサービスを含むプライベートクラウドサブスクリプションの費用を支払い、Microsoft Corporationは2025年7月にチリ中部でAzure Database for PostgreSQLフレキシブルサーバーを利用可能にしました。欧州では、Amazon Web Services Inc.の2026年1月のドイツ・ブランデンブルクにおける欧州ソブリンクラウドの立ち上げにAurora、DynamoDBおよびRDSが含まれました。中東では、Amazon Web Services Inc.が2026年1月にアラブ首長国連邦でRDS for SQL Server Enterprise Editionのクロスリージョンレプリカを追加しましたが、サポートされる2016〜2022バージョンおよびバージョン固有の最小要件に限定されています。アフリカでは、Amazon Web Services Inc.が2025年7月にケープタウンでRDS Custom for SQL Serverを利用可能にし、顧客提供のライセンスSQL Serverメディアおよびオペレーティングシステムとデータベース環境のカスタマイズを可能にしました。地域展開によりホスティングの選択肢が広がりますが、購入者はUAEのレプリカサービスを適格エディションに合わせ、ケープタウンのカスタマイズオプションが自社の運用モデルに適しているかどうかを判断する必要があります。
規制の枠組みと見通し
この比較は、規制対象のエンタープラズおよび公共サービス顧客の個人情報ワークロードにサービスを提供するマネージドデータベースプロバイダーの観点から、選択された管轄区域を対象としています。米国では、対象金融機関はセーフガードを契約し、適格サービスプロバイダーをリスクベースで定期的に評価する必要があり、リスクベースの監督が商業関係の一部となっています。米国連邦取引委員会(FTC)の2026年8月の提案は情報収集の承認延長に対応しており、ここで検討されるプロバイダーのセーフガードの継続性を支援しています。2025年11月13日の公布から18ヶ月後に予定されているインドのセキュリティセーフガードフェーズは、データ受託者にサービスを提供するプロバイダーに準備作業を生み出します。
規制テーブル
| 意思決定要因 | 米国 | インド | 英国 | アルゼンチン | サウジアラビア | ケニア |
|---|---|---|---|---|---|---|
| 主要機関 | 連邦取引委員会 | インドデータ保護委員会 | 情報コミッション | 公共情報アクセス庁 | サウジアラビア中央銀行 | データ保護コミッショナー事務所 |
| 主要法令または方向性 | FTCセーフガード規則、16 CFR第314条;2026年情報収集提案 | デジタル個人データ保護法(2023年)および規則(2025年);段階的施行 | 英国GDPR第28条 | 法律第25,326号および政令第1558/2001号第25条 | サイバーセキュリティフレームワーク、管理策3.4.3 | データ保護(一般)規則(2021年)第26条 |
| 商業的効果 | 対象金融機関はセーフガードを契約し、リスクに応じて適格プロバイダーを定期的に評価する | 将来のデータ受託者の義務は、代理処理を含む合理的なセキュリティセーフガードを要求する | 管理者に代わって処理するプロバイダーは拘束力のある契約またはその他の法的行為が必要 | 個人データサービス契約は法定のセキュリティレベルと守秘義務を要求する | 対象加盟組織はハイブリッド/パブリッククラウドの使用または契約締結前にSAMAの承認を取得する必要がある;内部プライベートクラウドは適用除外 | 指定された国家利益に関わる個人データ処理にはケニア国内のサーバーおよびデータセンター、またはケニアのデータセンターに少なくとも1つのサービングコピーが必要 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 | 低 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
英国のプロセッサー契約ルートは、2026年9月30日に情報コミッショナー事務所の後継として設立された情報コミッションの下での中程度の評価を支持しています。アルゼンチンの政令第1558/2001号は個人データ処理サービス契約にセキュリティおよび守秘義務条項を要求しており、公共情報アクセス庁の2022〜2026年近代化コミットメントの下で制定された代替法または予定された移行なしに、中程度の評価と継続的な見通しを支持しています。SAMAの継続的な承認フレームワークは、対象となるハイブリッドおよびパブリッククラウド構成に対する低い評価と安定した見通しを支持しています。ケニアの低い評価と継続的な見通しは、指定された国家利益に関わる個人データに対する第26条のローカル処理またはローカルコピー義務、およびデータ保護コミッショナー事務所の2025年9月の提案規則、影響評価、アフリカ連合のマラボ条約(アフリカ連合)への計画的加盟に向けたデータ共有コードに関するコンサルテーション(提出期限:2025年10月6日)に基づいており、採択された改正ではありません。
バリューチェーンの段階
この比較は、データベースサプライヤーがソフトウェア提供、ホスト運用および継続的な技術サポートを通じてどのように価値を獲得するかを追跡しています。Oracle Corporationのソフトウェアビジネスはデータベースライセンスとオプションのサポートを組み合わせており、より広範なクラウドカテゴリーはホスト型アプリケーションおよびインフラストラクチャ技術のサブスクリプションから収益を得ています。これにより、ソフトウェア使用権からの収益とサービスの運用・サポートに結びついた収益が分離されます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| データベースソフトウェア開発およびライセンス | Oracle CorporationおよびIBM Corporationなどのデータベース生産者 | ソフトウェアライセンス料 | エンジニアリング支出は使用可能なリリースに先行する | サポートされるリリースコミットメントに合わせて開発をシーケンス化する |
| ホスト型データベースのデプロイメントおよび運用 | Amazon Web Services Inc.およびOracle Corporationなどのマネージドデータベースオペレーター | 使用料、リザーブドインスタンス支払いおよびサブスクリプション | サービス容量は課金対象の使用を生み出すワークロードをサポートする必要がある | 契約ベースおよび使用量ベースの需要に合わせて容量コミットメントを調整する |
| 継続的な技術サポートおよび更新 | Oracle Corporationなどのソフトウェアサポートプロバイダー | オプションのサポート契約および更新 | 更新は技術サポートおよびアップデートの継続的な価値に依存する | リリースメンテナンスおよびテクニカルアシスタンスに更新提供を結びつける |
| 情報源: Mordor Intelligence | ||||
Amazon RDSの使用量ベースおよびリザーブドインスタンス条件は、サービスオペレーターにデータベース容量を利用可能にするコストを回収するための異なる方法を提供します。Oracle Corporationの通常年次のオプションソフトウェアサポート契約は、ライセンス購入後に独立した更新の意思決定を生み出します。したがって、サプライヤーの商業的エクスポージャーはチェーンに沿って変化し、開発支出の回収から運用支払いの獲得およびサポート収益の維持へと移行します。
競合環境
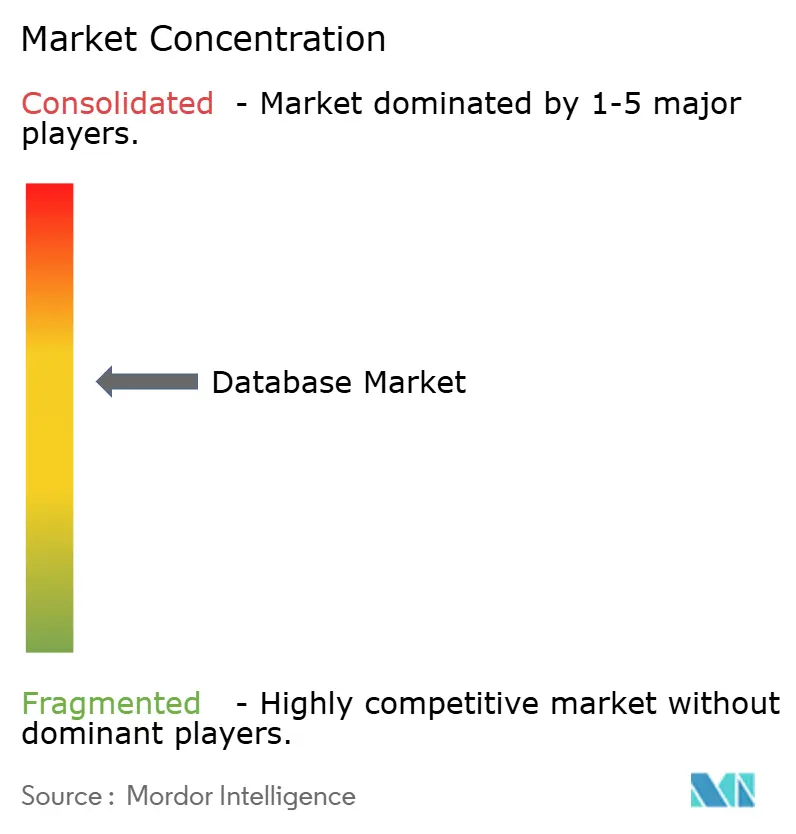
専門データベースプロバイダーであるMongoDB Inc.は、2026年1月31日に終了した2026会計年度において、前年比23%増の24.6億米ドルの収益を報告しました。Redis Inc.はインメモリデータベース技術および関連ソフトウェアとクラウドサービスを提供し、Altibase Corporationはインメモリエンジンとディスク常駐エンジンを組み合わせたハイブリッドリレーショナルデータベースを提供しています。IBM CorporationのDataStax Inc.事業およびDatabricks Inc.のLakebaseは、NoSQL、ベクター、オペレーショナルデータベースをより広範なプラットフォームに組み込んでいます。Oracle CorporationおよびAmazon Web Services Inc.は、データベースサービスとクラウドインフラストラクチャを通じてこれらのサプライヤーと並んで事業を展開しています。この多様化した分野では単一のサプライヤーがすべてのアーキテクチャを支配しておらず、購入者は特化したインメモリまたはハイブリッドエンジンとより広範なプラットフォームとの関係を比較検討できます。
IBM Corporationは2025年第2四半期にDataStax Inc.の買収を完了し、AI駆動型アプリケーション向けのリアルタイムでスケーラブルなデータ機能を追加しました。[3] DataStax Inc.のAstraDBおよびDataStax EnterpriseはApache Cassandraを基盤としたNoSQLおよびベクターデータベース機能を提供し、買収事業に特定のデータベース技術上の役割をもたらしました。Databricks Inc.はデータおよびAIプラットフォームとともに、オペレーショナルデータベースであるLakebaseを提供しています。この買収の完了により、データベース製品の方向性がより広範な企業サプライヤーの内部に置かれる一方、Databricks Inc.のオペレーショナル製品はデータプラットフォーム企業がデータベースサービスを必要とするアプリケーションを獲得するための別の経路を生み出しています。
2026年6月、Databricks Inc.はLakebaseが数千の顧客にサービスを提供し、1日あたり1,200万件のデータベース起動を処理していると述べました。このプロビジョニング規模は、データベースの技術的機能と並んでサービス運営を競争提案の重要な部分としています。2025年5月21日、Google LLCはデータ境界ロケーション制御と外部鍵管理によりソブリンクラウドポートフォリオを更新し、顧客が鍵アクセスの正当性確認を有効化し、いかなる理由でもアクセスを拒否できるようにしました。設定可能なロケーションおよび鍵制御により、管轄権とアクセス要件がプラットフォーム提供の一部となっています。したがって、挑戦者はデータベースの繰り返し可能なプロビジョニングと顧客制御アクセスの両方で競争しなければならず、エンジンの提供を超えたサービス開発の負担が高まっています。
データベース産業リーダー
-
MongoDB Inc.
-
Redis Inc.
-
Altibase Corporation
-
DataStax Inc.
-
Databricks Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データベース市場 このレポートでカバーされる企業
- MongoDB Inc.
- Redis Inc.
- Databricks Inc.
- Snowflake Inc.
- DataStax Inc.
- Altibase Corporation
- Google LLC
- Oracle Corporation
- Microsoft Corporation
- Amazon Web Services Inc.
- IBM Corporation
- Couchbase Inc.
- SAP SE
- Teradata Corporation
- MariaDB plc
- Huawei Technologies Co. Ltd. (GaussDB)
- InterSystems Corporation
- MarkLogic Corporation
- Neo4j Inc.
- Aerospike Inc.
- Cloudera Inc.
市場参加者にとっての主要機会
この機会は、新しい移行互換性とクラウドデプロイメントの選択肢によって生み出されたデータベースサービスの開口部を比較しています。Google LLCは2026年8月17日にDatabase Migration Serviceへの同種MySQL 9.7移行のサポートを追加しました。この変更により、プロバイダーが同じエンジンを維持する組織からの移行先データベースワークロードを追求するための特定のルートが生まれます。
市場機会テーブル
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨アプローチ | 主要障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| MySQL 9.7移行によるマネージドデータベース採用 | 2026年8月のMySQL 9.7同種移行サポート | MySQL 9.7ワークロードを移行する組織 | 移行先データベースサービスと定義された同一エンジン移行を組み合わせる | データ転送と本番カットオーバー作業 | 移行先データベースプロバイダーおよび移行スペシャリスト |
| 運用アプリケーション向けマネージドPostgres | 2026年2月のAWS上でのLakebase一般提供(発表時にAzureはベータ版) | 運用アプリケーションおよびAIエージェント開発者 | マネージドPostgresサービスでAWSの運用ワークロードをターゲットにする | トランザクションアプリケーションロジックとデータベースの統合 | Databricks Inc.および運用アプリケーションインテグレーター |
| AWS内でのOracle Corporationデータベースの使用量ベース容量 | 2026年8月のOracle AI Database@AWSでのExascaleサービス一般提供 | Oracle AI Databaseワークロードを実行すエンタープライズ | 個別のアプリケーションワークロードに合わせた従量課金データベースサービスのサイジング | 使用量が変動する場合のコスト予測可能性 | Oracle CorporationおよびAmazon Web Services Inc. |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、アプリケーション要件がすでに定義されたデータベースエンジンを指している購入者向けのマネージドサービスルートです。共通の商業目標は、これらのアプリケーションニーズを定期的なデータベースサービス利用に転換することです。エンジン保持型移行は、同一エンジンルートが移行されるデータベース技術をすでに特定しているため、限定的な参入ポイントを提供し、サプライヤーは結果として生じるサービス関係で競争することになります。
最近の産業開発事情 データベース市場
- 2026年8月:Google LLCはDatabase Migration Serviceに同種MySQL移行向けMySQL 9.7サポートを追加しました。
- 2026年8月:Oracle CorporationはOracle AI Database@AWSでExadata Database Service on Exascale Infrastructureを一般提供し、Oracle AI Databaseワークロードの従量課金デプロイメントを追加しました。
- 2026年5月:Oracle CorporationはOracle AI Database@Google Cloudを通じてデリーとムンバイでExadata Database Service on Exascale InfrastructureおよびBase Database Serviceを有効化しました。
データベース市場 レポートの範囲と調査方法論
市場の定義と対象範囲
データベース市場は、世界のデータベースソフトウェアおよびマネージドデータベースサービスへの年間支出を測定します。組織顧客が支払うソフトウェアライセンス、メンテナンス、およびサービスとしてのデータベース料金を対象としています。
対象外の範囲:個別に販売されるデータベースハードウェア、クラウドインフラストラクチャおよびデータ転送費用、プロフェッショナルサービス、ならびにビジネスアプリケーションおよびアナリティクスソフトウェアは除外されます。
セグメンテーション概要
- データベースタイプ別
- リレーショナル(RDBMS)
- NoSQL
- NewSQL
- マルチモデル
- グラフ
- デプロイメントモデル別
- クラウド
- オンプレミス
- サービスモデル別
- サービスとしてのデータベース(DBaaS)
- ライセンスおよびメンテナンスソフトウェア
- 企業規模別
- 中小企業(SMEs)
- 大企業
- ワークロードタイプ別
- トランザクション(OLTP)
- 分析(OLAP)
- ハイブリッド(HTAP)
- エンドユーザー業種別
- BFSI
- 小売・電子商取引
- ヘルスケア・ライフサイエンス
- ITおよび通信
- 物流・輸送
- メディア・エンターテインメント
- 政府・公共部門
- 製造業
- その他のエンドユーザー業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 欧州
- 英国
- ドイツ
- フランス
- その他の欧州
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
EurostatのエンタープライズICT調査は有料クラウドデータベースホスティングを測定し、国際電気通信連合のグロバル接続指標および国連貿易開発会議のデジタル経済レポートは、データベース需要を形成するインフラストラクチャおよび地域条件を説明しています。MongoDB Inc.の2026会計年度フォーム10-Kなどの企業年次報告書は、データベースサブスクリプション、ライセンス、メンテナンス、サービスを広範な企業収益から区別するための製品および収益の開示を提供します。
開示書類、投資家向け資料、公的統計、および信頼性の高いテクノロジーまたは金融メディアを比較することで、製品収益、顧客利用状況、デプロイメント、および報告された市場状況を確認できます。ここで挙げたソースは例示であり、網羅的なものではなく、さらに多くのソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、データベースソフトウェアベンダー、マネージドデータベースサービスプロバイダー、クラウドチャネル、および企業データベース購入者が含まれ、経営幹部および機能専門家が支出、デプロイメント、ワークロード構成について回答します。質問は、顧客価格、請求されたソフトウェアおよびサービスライン、地域需要、ならびにデータベースタイプ、企業規模、業種別の採用状況に関する二次推計を検証します。回答者がバンドル料金または過去の利用状況を分離できない場合、アナリストはその限界を記録し、公開開示書類およびサーベイ指標と証拠を比較し、推計を修正する前に三角測量を行います。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
このモデルは、ソフトウェアライセンスおよびメンテナンス収益とマネージドデータベースサービス料金のトップダウンビューから世界の年間支出を推計し、選択した合計値をサプライヤーの収益開示およびサンプリングされた顧客またはチャネルの証拠と照合します。インプットには、有料データベースホスティングの採用状況、クラウド対オンプレミスのデプロイメント、データベースタイプとワークロード構成、企業および業種別需要、ならびにベンダーが報告したサブスクリプションまたはライセンストレンドが含まれます。これらの指標は支出水準の設定とレポートの分類全体での収益シェアの配分に役立ちます。アナリストは、過去の指標が収益と一貫して連動する場合には多変量回帰を、クラウド移行、AI関連データベース利用、または地域採用が成長経路を変える場合にはシナリオ分析を使用できます。選択的なボトムアップ検証では、サンプリングされた平均契約価格に顧客またはワークロード量とサプライヤーの集計値を乗じ、ギャップをトップダウン合計と照合してソースまたは回答者の確認のためにフラグを立てます。地域およびセグメントシェアは、報告された採用状況、サプライヤーの収益開示、および購入者のデプロイメントパターンから構築され、一次回答者が予測ドライバーと方向性が変数レベルで信頼できるかどうかを確認します。
データ検証と更新サイクル
アナリストはサプライヤーの開示、公式採用指標、公表された市場推計、および一次証拠を三角測量し、各ソースがデータベースソフトウェアまたはマネージドサービス支出を同一の年次ベースで測定していることを確認します。前年比の異常な動き、一貫性のないシェア、トップダウン合計と選択的なサプライヤーまたはチャネル検証との間の重大な差異を調査し、解決策を文書化し、承認前に順次アナリストレビューを完了します。アナリストは定義、バンドル料金、または報告された需要が矛盾する場合に回答者に再連絡し、モデルを毎年更新し、重大な市場イベント後に中間推計を更新し、納品前に新たなレビューを完了します。
Mordor Intelligenceのデータベース市場規模と他の公表推計との比較
公表された推計は、計上する取引や製品、および需要モデル化に使用するインプットが異なる場合があります。データベース市場は、世界のデータベースソフトウェアおよびマネージドデータベースサービスへの年間支出を測定します。
主なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング上の選択が含まれます。インプットには、有料データベースホスティングの採用状況、クラウド対オンプレミスのデプロイメント、データベースタイプとワークロード構成、企業および業種別需要、ならびにベンダーが報告したサブスクリプションまたはライセンストレンドが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,953億米ドル(2027年) | |
| 地域コンサルタントA | 400億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値1,953億米ドルを2年後として79.5%下回っています。公表された推計は2025年の世界合計であり、2032年までの予測が含まれています。 |
| グローバルコンサルタントB | 1,326.6億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値1,953億米ドルを2年後として32.1%下回っています。公表された推計はリレーショナルおよび非リレーショナルデータベースタイプ別、ならびにDBaaSおよびオンプレミスデプロイメント別にセグメント化されています。 |
Mordor Intelligenceのアナリストはサプライヤーの開示、公式採用指標、公表された市場推計、および一次証拠を三角測量し、各ソースがデータベースソフトウェアまたはマネージドサービス支出を同一の年次ベースで測定していることを確認します。
レポートで回答される主要な質問
データベース市場の規模と予想成長率は?
規模は2027年に1,953億米ドル、2032年までに3,710億米ドルと予測されており、2027年から2032年にかけてCAGR 13.7%で成長します。
データベースシステムの需要を牽引しているものは何ですか?
AI検索と産業用コネクティビティが需要を支えています。2026年9月、MongoDB Inc.はベクター検索の顧客数が2年間で4倍に増加したと報告しました。
どのデータベースタイプが商業需要をリードしていますか?
リレーショナルデータベースは2026年に56%のシェアを保有し、NoSQLは2027年から2032年にかけてCAGR 17.5%で最も急成長するタイプです。
データベースソフトウェアおよびサービスで競合している企業はどこですか?
MongoDB Inc.、Redis Inc.、Altibase Corporation、IBM CorporationおよびDatabricks Inc.が競合するデータベース製品を提供しています。IBM Corporationは2025年第2四半期にDataStax Inc.の買収を完了しました。
データベースデプロイメントの成長を制約するものは何ですか?
スキルギャップと転送料金が実装を制約する可能性があります。AIを開発または調達している英国の119組織を対象とした2025年の自己選択型オンライン調査では、38%がデータ管理を主要なスキルギャップとして挙げました。
どの地域がデータベース需要と予測成長をリードしていますか?
北米は2026年に39.91%のシェアを保有し、APACは2027年から2032年にかけてCAGR 17.2%で最も急成長する地域です。