
脱塩およびバッファー交換市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
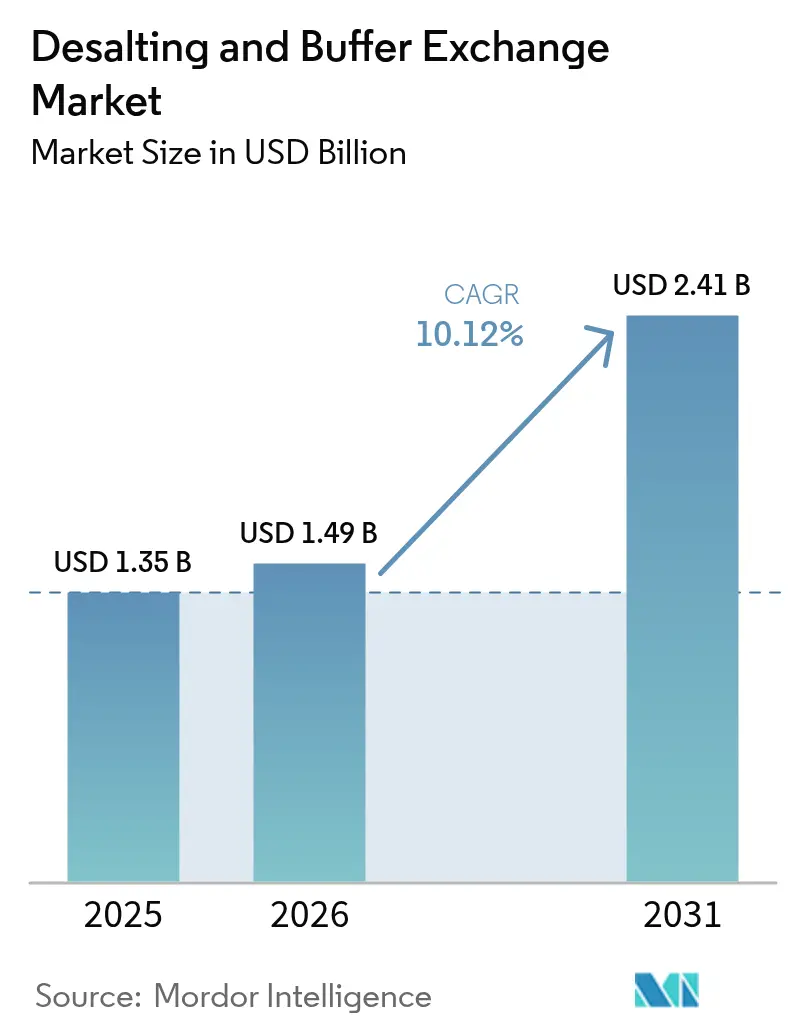
| 市場規模 (2026) | 1.49 十億米ドル |
| 市場規模 (2031) | 2.41 十億米ドル |
| Growth Rate (2026 - 2031) | 10.12 % |
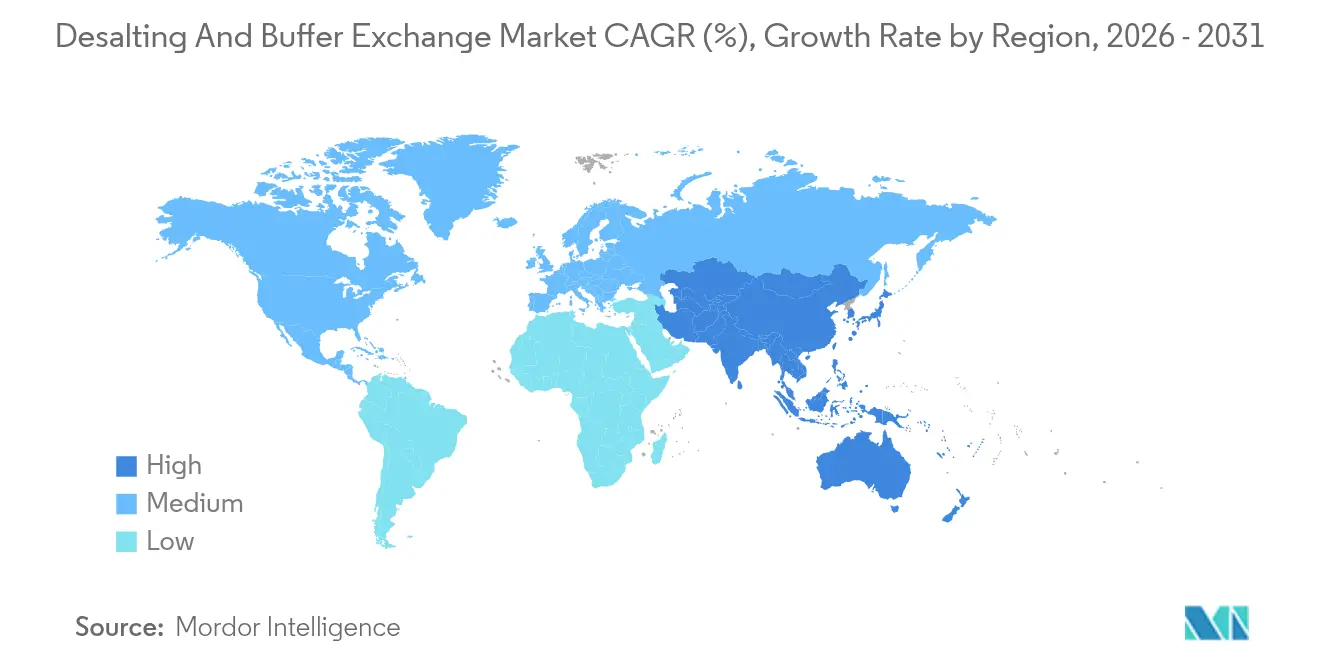
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
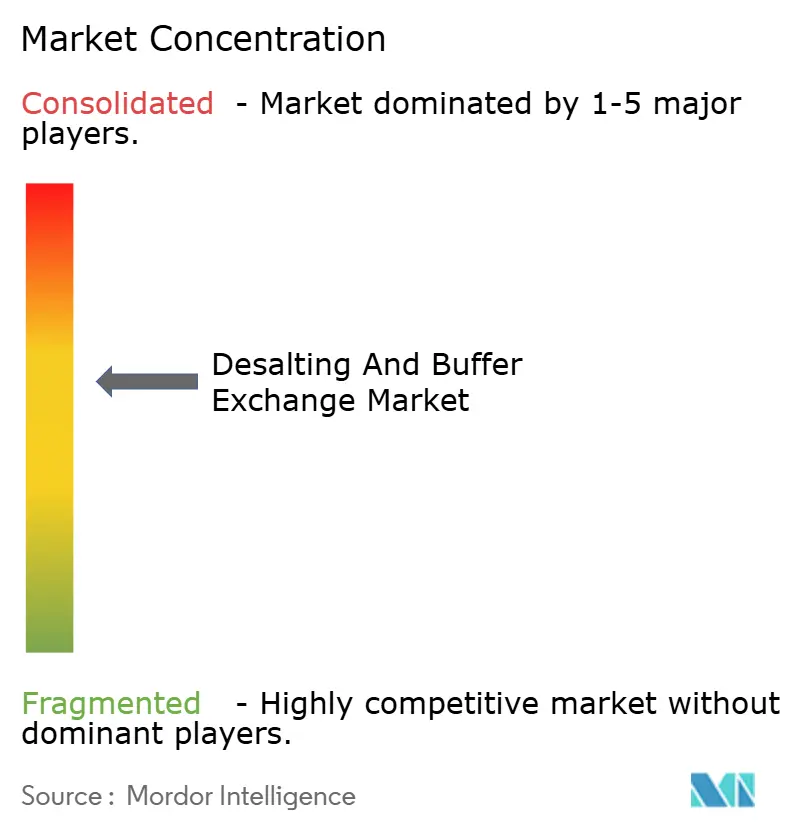
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脱塩およびバッファー交換市場分析
脱塩およびバッファー交換市場規模は2025年にUSD 13億5,000万と評価され、2026年のUSD 14億9,000万から2031年にはUSD 24億1,000万へと、予測期間(2026年〜2031年)中にCAGR 10.12%で成長する見込みです。需要の勢いは、世界的なバイオロジクス生産の急速な拡大、ワクチン製造能力の強化、および下流工程における純度に関する規制要件の厳格化によって形成されています。医薬品受託開発・製造機関(CDMO)は大規模施設に多大な資本を投じており、精製装置の導入基盤を拡大するとともに、消耗品の継続的な売上を押し上げています。スピンカラムは研究室における主力製品であり続けていますが、施設が高いスループットとバリデーション負担の軽減を求めるにつれ、遠心フィルターデバイスおよびシングルユース膜の採用が加速しています。地域別では、北米が技術リーダーシップの地位を維持していますが、アジア太平洋地域では持続的なグリーンフィールド展開と政策支援により、最も急峻な成長余地が生まれています。競争力学は、ハードウェア、消耗品、分析機能を統合プラットフォームにバンドルし、技術移転のタイムラインを短縮し、規制遵守を向上させることができるサプライヤーに有利に働いています。
主要レポートポイント
- 製品別では、スピンカラムが2025年の脱塩およびバッファー交換市場シェアの37.62%を占め、遠心フィルターデバイスは2031年にかけてCAGR 12.18%で拡大すると予測されています。
- 技術別では、クロマトグラフィーが2025年に43.75%の収益シェアを獲得し、ろ過法は2031年にかけてCAGR 12.41%で拡大しています。
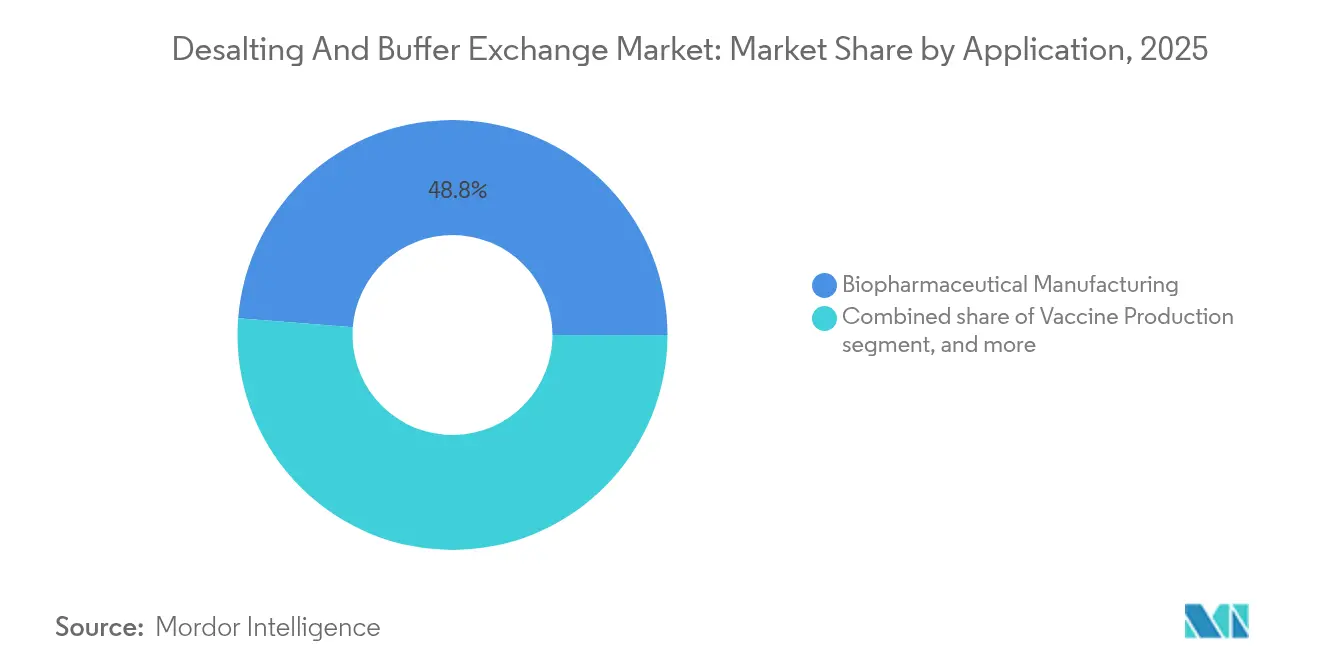
- 用途別では、バイオ医薬品製造が2025年の脱塩およびバッファー交換市場規模の48.76%を占め、ワクチン製造は2031年にかけてCAGR 13.47%で成長すると予測されています。
- スケール別では、研究室レベルの事業が2025年に57.84%のシェアを占めましたが、商業製造スケールは見通し期間中にCAGR 13.29%で上昇しています。
- 地域別では、北米が2025年に41.88%のシェアでリードしており、アジア太平洋地域は2031年にかけてCAGR 11.22%と最高の地域成長率を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | CAGR予測への影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 世界的なバイオロジクス製造能力の拡大 | +2.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| ゲノミクスおよびプロテオミクス研究への投資増加 | +2.1% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 下流精製プラットフォームにおける技術的進歩 | +1.9% | グローバル | 中期(2〜4年) |
| 医薬品受託開発・製造機関(CDMO)の成長 | +2.3% | アジア太平洋急増を伴うグローバル | 短期(2年以内) |
| 連続バイオプロセシングおよびオートメーションへのシフト | +1.7% | 北米および欧州 | 長期(4年以上) |
| 高スループット診断サンプル調製に対する需要の高まり | +1.4% | アジア太平洋重視のグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的なバイオロジクス製造能力の拡大
大規模な能力増設の発表が、脱塩およびバッファー交換市場全体の調達パターンを継続的に再構築しています。Samsung Biologicsは2024年に総額USD 33億相当の契約を獲得し、LonzaはRocheのバカビル工場を買収し、グローバルネットワークに33万リットルのバイオリアクター容量を追加しました[1]スタッフライター、「Samsung Biologicsが記録的な契約を獲得」、Fierce Pharma、fiercepharma.com。バイオリアクターの増設ごとに、脱塩カラム、フィルターカートリッジ、バッファー調製モジュールを含む比例した下流インフラが必要となります。Fujifilm Diosynth などのCDMOは、2025年半ばに稼働する拠点拡張に80億USD超を充当しており、消耗品需要の複数年にわたる押し上げを示しています。精製収率が製造原価に直接影響するため、経済的な賭けは重大です。その結果、バイオ医薬品製造業者は、ホールド時間を最小化し、バッファー消費量を削減し、バッチの一貫性を高める高スループットデバイスへと傾倒しています。
ゲノミクスおよびプロテオミクス研究への投資増加
次世代シーケンシングの成長は、超高純度の核酸およびタンパク質サンプルに対する厳格な要件を生み出しています。学術コンソーシアムおよび製薬企業の創薬ユニットは、交差汚染なしに数百のマイクロスケールサンプルを並行処理できる脱塩キットに投資しています[2]編集チーム、「連続クロマトグラフィーが普及」、BioProcess International、bioprocessintl.com。中国とインドはGMP(医薬品製造管理基準)遵守に向けて推進しており、高度な分析試験所のグローバルフットプリントを拡大しています。AI(人工知能)を活用したアッセイ開発はバッファー仕様をさらに厳格化し、オペレーターが長期間の運転にわたって再現性を確保する自動化バッファー交換システムの導入を促しています。その結果生じるスループット要件の上昇は、プロトコルの変更を最小限に抑えながら探索から試験生産へと移行できるスケーラブルなプラットフォームへの需要を強化しています。
下流精製プラットフォームにおける技術的進歩
連続クロマトグラフィー、シングルパス接線流ろ過、3Dプリントシングルユースチャンバーは、下流工程で進行中の技術的飛躍を例示しています。最新のマルチモード樹脂は塩耐性が高く、バッファー交換ステップの数を削減し、サイクルタイムを短縮します。リアルタイムセンサーが導電率と製品濃度を追跡し、フィードバック制御を可能にすることで収率を向上させています。シングルユースアセンブリはクリーニングバリデーションを削減し、マルチプロダクトの柔軟性をサポートしますが、廃棄物管理上の課題を悪化させます。サプライヤーは、ファウリングに耐性のある樹脂化学と、連続条件下で高いフラックスを維持する膜によって差別化を図り、大量バイオロジクスのグラム当たりコスト指標を改善しています。
医薬品受託開発・製造機関(CDMO)の成長
CPHIアニュアルレポートは、CMOおよびハイブリッド企業が2028年までに世界のバイオロジクス能力の54%を支配するようになると予測しており、大規模アウトソーシングパートナーのゲートキーパー的役割を拡大しています。CDMOはネットワーク全体で機器を標準化し、グローバルバリデーションパッケージを活用するとともに、消耗品のバルク価格を交渉しています。柔軟なスキッドマウント型システムにより、抗体、細胞療法、核酸ワクチン間での迅速なライン再構成が可能です。資本的制約を抱える小規模バイオテク企業は、開発タイムラインを短縮するためにCDMOのターンキー下流スイートに依存しており、バリデート済み精製キットおよびすぐに使用できるカラムへの需要を強化しています。
制約インパクト分析*
| 制約インパクト分析 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 熟練した下流処理人材の不足 | -1.8% | 北米および欧州 | 短期(2年以内) |
| 高度ろ過システムの高い設備投資コストおよび運営コスト | -2.1% | 新興市場が最も影響を受ける | 中期(2〜4年) |
| シングルユース消耗品の持続可能性および廃棄物処理に関する懸念 | -1.3% | 欧州および北米 | 長期(4年以上) |
| 特殊膜および樹脂のサプライチェーン脆弱性 | -1.6% | アジア太平洋の調達ハブ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熟練した下流処理人材の不足
業界調査は、膜科学、プロセス分析、およびオートメーションにおける人材ギャップの拡大を強調しています。ボストンやバーゼルなどの主要クラスターが限られた経験豊富なエンジニアのプールを引きつけ、新興ハブは人材不足に陥っています。プロジェクトの遅延と上昇する人件費が、脱塩およびバッファー交換市場における技術採用に摩擦を加えています。研修プログラムは急速な機器アップグレードに合わせてカリキュラムを維持することに苦労しています。リスクを軽減するために、施設はオペレーター依存度を低減する高度に自動化されたプラットフォームに投資していますが、そのようなシステムはより高い初期資本を必要とします。
特殊膜および樹脂のサプライチェーン脆弱性
フルオロポリマーフィルムおよび高容量イオン交換樹脂は、アジアに集中した限られた特殊化学品サプライヤーから調達されています。パンデミック時代の物流混乱はリードタイムリスクを浮き彫りにし、西側の買い手が在庫の積み増しを行うよう促しました[3]政策ブリーフ、「バイオセキュア法後のサプライチェーン再編」、カーネギー国際平和財団、carnegieendowment.org。米国バイオセキュア法は特定の中国企業からの調達を抑制し、注文を韓国およびインドの代替サプライヤーへと転換しています。多様化により回復力は向上しますが、移行期間中の不足がコストを上昇させ、認定タイムラインを延長しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
スピンカラムが従来型用途をリード2025年、スピンカラムは脱塩およびバッファー交換市場シェアの37.62%を占め、日常的な実験プロトコルにおけるその定着した価値を裏付けています。研究者はプラグアンドプレイ方式、迅速な処理時間、および幅広い生体分子サイズとの互換性を高く評価しています。このセグメントは、高容量樹脂および低結合プラスチックにより回収率を向上させることで革新を続けています。一方、遠心フィルターデバイスは、大規模なハイスループットスクリーニングおよびマイクロバイオリアクター使用から恩恵を受け、2031年にかけてCAGR 12.18%で成長の主役となっています。Sartoriusなどのサプライヤーは、より低い遠心力でフラックスを維持するために膜ジオメトリーを改良し、繊細なバイオロジクスを保護しています。
脱塩およびバッファー交換市場規模においてスピンカラムに割り当てられる配分は、実験室がより高スループットなカートリッジおよびプレート形式に移行するにつれ、相対的に若干縮小すると予想されます。透析カセットは、複雑なタンパク質の立体構造の完全性を保護するための超穏和な条件が必要なニッチ用途で魅力を維持しています。フィルタープレートは、並行処理を必要とするコンビナトリアルケミストリーおよび抗体エンジニアリングのワークフローに浸透しています。バンドルキットは調達とバリデーションを簡素化し、調達担当者がバラバラの調達よりもシングルベンダーソリューションを好む傾向を後押ししています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能


技術別:
クロマトグラフィーの優位性がろ過の挑戦に直面クロマトグラフィーは2025年の脱塩およびバッファー交換市場で43.75%のシェアを維持しており、治療用タンパク質に対して高い選択性を提供するサイズ排除カラムおよびイオン交換カラムによって支えられています。より広い操作pH域と塩濃度範囲を持つ樹脂の革新により、コンディショニングステップの数が削減され、製造原価効率が推進されています。しかし、ろ過法は連続バイオプロセシングが最小ホールドボリュームでのインラインバッファー交換を求めるため、2031年にかけてCAGR 12.41%を記録しています。低いタンパク質結合性と高いフラックス速度を持つ限外ろ過膜が、研究室スケールと製造スケールの間のギャップを埋めています。
沈殿技術は、ポリエチレングリコール(PEG)および硫酸アンモニウムがクロマトグラフィー消耗品の費用のごく一部で許容可能な純度を達成するコスト重視のワクチン施設で再び注目を集めています。透析は、時間的なペナルティが許容される小バッチ生産において引き続き有効です。シングルパスTFFステップとポリッシングクロマトグラフィーを組み合わせたハイブリッドワークフローは、大規模な設備投資なしに選択性とスループットを最適化する方法を示しています。
用途別:
ワクチン製造が従来のバイオロジクスを超えて加速バイオ医薬品製造は2025年の脱塩およびバッファー交換市場規模の48.76%を占め、モノクローナル抗体、融合タンパク質、および組換え酵素にまたがっています。抗体薬物複合体および二重特異性抗体へのパイプラインシフトは分子的複雑性を高め、精製の厳格性を強化しています。パンデミック備えアジェンダに牽引されたワクチン製造は、2031年にかけてCAGR 13.47%ですべてのセグメントを上回るペースで成長しています。mRNAワクチンは鋳型DNA、酵素、および残留溶媒の除去を必要とし、マルチモードクロマトグラフィーおよびインラインダイアフィルトレーションへの依存を強めています。
診断サンプル調製は、分散型検査および個別化医療の拡大に伴い勢いを増しています。自動液体処理システムは分析スループットを維持するためにプラグアンドプレイ式脱塩プレートを統合しています。食品安全および環境モニタリングを含む新興用途が収益源を多様化し、脱塩およびバッファー交換産業がモノクローナル抗体サイクルへの依存度を低下させています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
スケール別:
商業製造が勢いを増す研究室レベルの事業は2025年に57.84%のシェアを維持しており、初期段階の創薬における学術機関の広範な役割を反映しています。しかし、後期段階のバイオロジクスが規制承認を確保するにつれ、商業製造スケールは2031年にかけてCAGR 13.29%で成長しています。グラムレベルの実行からキログラムレベルのキャンペーンへの移行は、バッファー供給、廃棄物処理、およびプロセス分析に新たな制約をもたらします。脱塩およびバッファー交換市場規模においてパイロットスケールに割り当てられる配分は、多シフト製造が始まる前に膜の寿命と樹脂容量のストレステストをエンジニアが行える重要な橋渡し役として機能しています。
連続培養供給が直接下流スキッドに送り込まれることを特徴とするプロセス集約化は、プラントが完全に閉じたバッファー交換ループを採用することを強いています。柔軟なシングルユースフローパスは製品間の迅速な切り替えを促進し、施設稼働率を最大化しています。ベンダーは、性能低下なしに多サイクル使用に対応したフィルターカセットを提供することで対応し、バッチ当たりの消耗品コストを削減しています。
地域分析
北米の脱塩およびバッファー交換市場
北米は2025年において41.88%の収益リーダーシップを維持しており、これは成熟したGMPフレームワーク、CDMOの高密度クラスター、およびテクノロジーの更新サイクルを加速するベンチャー資金への容易なアクセスによるものです。地域需要はまた、重要なバイオプロセシングコンポーネントの国内回帰を目的とした連邦インセンティブからも恩恵を受けており、これはメンブレンおよびクロマトグラフィー樹脂の国内サプライヤーに有利に働いています。北米における脱塩およびバッファー交換市場規模は、受託製造業者がグローバルクライアントへのサービス提供のために生産能力を拡大するにつれ、引き続き中一桁台の成長率で拡大する見込みです。
欧州の脱塩およびバッファー交換市場
欧州は、厳格な環境・品質規制に根ざした安定した普及を続けています。EUのグリーンディールは、工場に対してバッファー消費量の削減およびリサイクルプログラムへの移行を促しており、長寿命の高収率樹脂およびメンブレンへの関心を高めています。ブレグジットに伴うサプライチェーンの調整により、英国拠点のディストリビューターから大陸のハブへの調達の一部が移行していますが、全体的な技術導入の軌跡は維持されています。EUホライズンプログラムの下での共同プロジェクトは、リサイクル可能なシングルユースプラスチックの開発支援しており、長期的には消耗品の選好に変化をもたらす可能性があります。
アジア太平洋の脱塩およびバッファー交換市場
アジア太平洋地域は、2031年までに11.22%のCAGRという最もダイナミックな見通しを示しています。中国の東南アジアサテライト施設へのシフトと、米国バイオセキュア法によって移転した生産を取り込もうとするインドの取り組みが、精製スキッドの輸入需要を押し上げています。シンガポールおよび韓国の政府は、上流・下流資産を統合したパイロットスケールパークに補助金を提供しており、国内スタートアップの参入障壁を低下させています。したがって、アジア太平洋地域が保有する脱塩およびバッファー交換市場シェアは、新たなグリーンフィールド工場の稼働および地域試薬サプライヤーの生産拡大に伴い、着実に上昇することが見込まれています。

規制環境
規制対象のバイオプロセシングおよび分析ワークフローで使用される脱塩・バッファー交換製品は、品質システムおよび使用目的に関する要件の対象となり、これらの要件は法域によって異なる。世界的な供給業者にとっては品質管理の整合性がより重要になってきている。米国では、FDAが2026年2月に品質管理システム規則(QMSR)を施行し、ISO 13485:2016を参照する形で21 CFR Part 820を改正し、改訂された医療機器製造業者コンプライアンスプログラム(7382.850)を通じて査察の期待事項を更新した。この更新により、これらのツールを医療機器または規制対象の機器ワークフローの一部として扱う製造業者の監査対応力が高まる。
欧州では、EU医療機器規則(規則(EU)2017/745)が、附属書VIIIの規定を通じて機器の分類および適合性評価の期待事項を規定しており、体液の交換または改変を目的とする機器に関する特定の考慮事項も含まれる。この枠組みは、用途表示や使用目的によっては、一部のバッファー交換システムの技術文書やラベリングに影響を与える。研究およびQC環境では、実験室の能力に関する期待事項もベンダー適格性評価に影響を与え、多くの分析施設がISO/IEC 17025:2017に準拠して運用されており、放出試験や安定性試験に使用される脱塩・バッファー交換工程に関する方法バリデーション、トレーサビリティ、文書化に関する要件が厳格化している。
バリューチェーン分析
バリューチェーンは、ポリマーハウジング、膜、樹脂などの特殊原材料および部品から始まり、これらがスピンカラム、フィルターデバイス・プレート、透析フォーマット、クロマトグラフィー媒体の機器・消耗品製造に供給される。下流工程には、包装、必要に応じた滅菌、直接販売およびライフサイエンス流通業者を通じたバイオ医薬品製造業者、CDMO、研究機関への流通が含まれる。生産規模では、容量処理とクローズド下流スキッドへの統合の観点から、限外濾過/透析濾過(UF/DF)が主要なバッファー交換手法であり、一方でゲル濾過またはサイズ排除クロマトグラフィーは分析用途や小規模な脱塩の中心的手法である。連続生物製造アプローチでは、保持タンクとフットプリントを削減するために、インライン希釈、段階的なカラムサイクル、モジュール式スキッドアーキテクチャの組み合わせが増加している。
主要なサービス拠点には、実験室からパイロット・商業生産への技術移転を支援するアプリケーションサポート、方法開発、バリデーション文書化、および自動化プラットフォームのアフターセールスサポートが含まれる。ボトルネックは、小規模ワークフローにおける手作業による損失、従来の透析に伴う時間的なペナルティ、および一部のクロマトグラフィー構成における希釈やスループットの制約に集中している。これらの制約が、ロボットやチップベースのシステムを含む自動化、および統合された濾過・クロマトグラフィーワークフローを提供する供給業者によるシングルユース・モジュール式機器の採用を促進している。膜と樹脂のサプライチェーンの耐久性は、特にCDMOネットワーク全体で使用される高スループット消耗品において、リードタイムと適格性評価サイクルの実質的な決定要因となっている。
競争環境
Thermo Fisher ScientificによるSolventumの精製&ろ過ユニットのUSD 41億買収は、下流ツールキットをより多く所有し、既存のバイオ生産ハードウェアと消耗品をクロスセルするための戦略的な推進を示しています。DanaherによるCytivaとPallの合併は、細胞培養から最終充填・仕上げに至るまでの業界最広ポートフォリオを誇るUSD 75億規模の事業体を形成し、単一契約によるカバレッジを可能にしました。このような垂直統合は、膜コーティング、特殊樹脂、またはオートメーションソフトウェアにおいて防御可能なニッチを見つけることを中堅プレーヤーに強いています。
RepiligenによるクロマトグラフィーイノベーターTanttiの買収は、フローパス性能を向上させたり溶媒使用量を削減できる差別化された知的財産をめぐる争奪戦を示しています。一方、Sartoriusはモジュラーシングルユースシステムに注力し、選択性を損なうことなく30%高いフラックスを約束するTFFカセットを発売しています。競争優位性は、CDMOクライアントの技術移転タイムラインを短縮する調和されたハードウェア・ソフトウェアエコシステムを提供する能力にますます依存しています。
環境面の精査により、サプライヤーはリサイクル可能なポリマーに投資し、製品のゆりかごから墓場までのカーボンフットプリントを定量化することを促されています。早期採用企業はこれらの指標をGMP監査時の価値提案として位置付けています。拡大する市場パイは、3Dプリントフローセルまたは AI(人工知能)駆動プロセス制御を専門とする新規参入者も引きつけ、既存のポートフォリオに段階的な競争を加えています。全体的に、競争はプラットフォームの幅広さ、実証された規制実績、およびサプライチェーンの回復力へと向かっています。
脱塩およびバッファー交換産業リーダー
Sartorius AG
Merck KGaA
Agilent Technologies, Inc.
Thermo Fisher Scientific Inc.
Danaher Corp. (Pall & Cytiva)
- *免責事項:主要選手の並び順不同
脱塩およびバッファー交換市場
- Thermo Fisher Scientific
- Sartorius
- Merck
- Danaher Corp. (Pall & Cytiva)
- GE HealthCare Technologies
- Agilent Technologies
- Repligen
- Bio-Rad Laboratories
- 3M Purification
- Avantor
- Waters Corporation
- Lonza Group
- Genscript Biotech
- Tosoh
- Promega
- Creative Proteomics
- Norgen Biotek
- Bio-Works Technologies
- Asahi Kasei Bioprocess
- Spectrum Laboratories (Repligen)

市場機会と将来展望
プロセス強化への圧力により、バッファー操作に関連する施設のフットプリントを削減し、複数製品を扱う施設全体でのバリデーションを簡素化する、自動化されたシングルユースバッファー交換システムの余地が生まれている。明確な触媒となっているのは、インラインバッファー希釈への移行とそれに伴うバッファー管理の再設計であり、業界の報告によれば、商業規模のバイオ製造においてバッファー調製と保管が総フロア面積の最大30%を占めることがある。これにより、大型でユーティリティ負荷の高いタンクを追加せずに稼働率を高める手段として、コンパクトなバッファー交換・濾過プラットフォームが注目されている。
機会は、連続または半連続的な下流operationにおいてバッファーと水の使用量を削減しながら制御性を向上させる技術経路にも及んでいる。2026年に発表された学術研究では、バッチ法に比べてバッファー消費量を最大75%削減する非対称透析、およびクローズド構成で同時にTFF透析濾過と限外濾過を可能にする新しい膜カセット設計が報告された。商業化の面では、Cytivaの Akta readyflux TFF system 500(2025年7月導入)のような自動化された小規模製造ツールが、プロセス開発と臨床規模から小規模商業生産の間を橋渡しする、ターンキー型で制御されたUF/DFバッファー交換への需要を示しており、特にCDMOが拠点間でプラットフォームを標準化する中でその傾向が強まっている。
Recent Industry Developments in 脱塩およびバッファー交換市場
- 2026年7月:Agilentは、バイオ治療薬分析用の新しい不活性サイズ排除(SEC)カラムおよびPLRP-Sカラムを追加し、Alturaのポートフォリオを拡大した。この追加により、凝集体や不純物のプロファイリングを含む脱塩・バッファー交換結果の特性評価に使用される分析クロマトグラフィーワークフローが強化され、開発およびQC実験室全体での方法の一貫性が支援される。
- 2026年4月:Thermo Fisher Scientificは、マサチューセッツ州プレインビルに米国の旗艦バイオプロセスデザインセンターを開設した。同センターは、統合バイオプロセスワークフローの設計・スケールアップに関する実践的な能力を顧客に提供し、技術移転時の下流精製および関連するバッファー交換工程に関するベンダーサポートを強化するものである。
- 2024年7月:Repligenは、クロマトグラフィー技術をポートフォリオに追加するため、Tanttiの買収に合意した。この買収により、エンドツーエンドのバイオプロセスワークフローにおいて脱塩・バッファー交換と組み合わされることが多い、差別化された下流精製能力へのアクセスが拡大した。


脱塩およびバッファー交換市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、生体分子サンプルから不要な塩や低分子を除去し、ライフサイエンス分野の研究、開発、製造ワークフローにおいて一つのバッファーを別のバッファーに交換するために使用される製品および技術を対象としている。
対象範囲の除外事項:脱塩やバッファー交換を行わない無関係の下流工程(例えば、完全な捕捉・精製スキッド、広範な分析機器、一般的な実験室消耗品)は除外する。
セグメンテーション概要
- 製品別
- スピンカラム
- 透析カセット&カートリッジ
- 遠心フィルターデバイス
- キット
- フィルタープレート
- その他の製品
- 技術別
- ろ過
- 限外ろ過/ダイアフィルトレーション
- 透析
- クロマトグラフィー
- サイズ排除(脱塩)
- イオン交換
- 沈殿
- PEG沈殿
- 硫酸アンモニウム沈殿
- ろ過
- 用途別
- バイオ医薬品製造
- ワクチン製造
- 診断サンプル調製
- その他の用途
- スケール別
- 研究室スケール
- パイロットスケール
- 商業製造スケール
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東&アフリカ
- GCC
- 南アフリカ
- 中東&アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、脱塩・バッファー交換の需要がどこから生じ、通常どのように購買されるかを説明する公的な科学・製造分野の情報から始めた。米国FDAのバイオ医薬品承認・ガイダンスページ、NIHの資金提供データベース、CDCおよびWHOのワクチン・バイオ医薬品に関する最新情報、OECDの保健・研究開発指標などの情報源を参照し、下流処理ニーズに通常結びつく活動レベルを把握した。
これらの需要指標を実用的な規模算定の枠組みに変換するため、開発・製造におけるバッファー調製および不純物管理の取り扱いを規定するUSPおよびICHの品質要件も確認し、その後タンパク質精製ワークフローに関する査読済み論文を確認した。供給側の文脈については、バイオプロセシングおよびクロマトグラフィーに関連する業界団体の刊行物を使用した。
企業の開示資料、投資家向け資料、プレスリリースを用いて、製品ポートフォリオ、製造拠点の拡張、カテゴリー構成の変化を把握した。相互確認のため、企業財務・インテリジェンスに特化した有料サブスクリプション、ニュースおよび財務情報、特許データベースを使用して、製品発売や技術シフトを確認した。これらのデスクリサーチの情報源は例示であり網羅的ではなく、データ収集、検証、明確化のために他の多くの参考資料が使用された。
一次インタビューおよび調査
一次調査は、公的な情報源から得た知見、特に平均販売価格帯、消耗品の交換サイクル、R&D研究室、CDMO、商業製造拠点間で需要がどのように異なるかについて検証するために使用された。キットおよび消耗品供給業者、機器・ワークフロー専門家、バイオプロセスユーザー、および主要地域の流通側関係者と幅広く意見交換を行い、モデルを最終確定する前に前提条件を修正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:25% | CXO:14% | アジア太平洋地域:52% |
| 中堅層:59% | 機能部門・事業部門リーダー:33% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:16% | マネージャー:53% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、トップダウンおよびボトムアップの手法を組み合わせて構築されており、トップダウンの視点はバイオプロセシング活動と下流ワークフローの強度から需要を再構築し、その後、選択的なサプライヤー側の計算と照合される。実際には、需要プールを、バイオ医薬品・ワクチン生産の拡大、CDMOの生産能力追加、精製ワークフローの設置ベースの成長、典型的なバッチ量、および主要な下流operationの前にバッファー交換工程を必要とするプロジェクトの割合などの指標と関連付けた。
検証のため、スピンカラム、透析カセット・カートリッジ、キット、フィルタープレートなどの製品タイプにわたるサンプル価格ポイントおよび量的代替指標を用いたボトムアップの近似値を追加し、その後チャネル構成と使用頻度に応じた調整を行った。例えば小規模な実験室購入に関する公的な可視性が限られているなど、ギャップが存在する場合は、過大計上を避けるためにインタビューに基づく利用率および消耗品交換の範囲を使用した。
予測は、生産能力とパイプラインの方向性に基づくシナリオ分析を用いて行われ、シングルユースの採用、クロマトグラフィーと濾過アプローチ間のシフト、繰り返し実行を促す品質要件など、需要に最も大きな影響を与える変数について専門家の意見を取り入れて調整した。前提条件は透明性を保ち、新たな承認、生産能力の発表、価格変動が発生した際にモデルを再現できるようにした。
データ検証と更新サイクル
モデルの出力は、地域レベルのバイオ医薬品の勢いを示す指標、施設あたりの推定消費量の一貫性、インタビューから得られた価格帯との整合性など、複数の確認を通じて三角測量された。総計が既知の生産拡大や調達パターンと整合しない場合は、入力データを見直し、追加の聞き取りを通じて前提条件を再検討した。
承認前に、データセットと計算はステップごとにアナリストによるレビューを受け、単位の論理、通貨の取り扱い、成長要因が各セクションで一貫していることを確認する。本レポートは年次で更新され、主要な生産能力の稼働開始、下流品質要件に影響する規制変更、注目すべき価格変動リセットなど、重要な事象が発生した場合には中間更新が実施される。納品直前には最終確認が行われ、購入者がその時点で入手可能な最新の見解を確実に受け取れるようにしている。
Mordor Intelligenceの脱塩・バッファー交換市場規模と他の公開推定値との比較
脱塩・バッファー交換の公開市場価値は、対象範囲の線引きが異なることや、価格設定や生産能力立ち上げのタイミングなどの成長入力が常に同じ方法で扱われるわけではないことから、しばしば異なる。以下の表は、皆が同様の最終用途需要を追跡している場合でも、これらの選択が報告された総計をどのように変動させ得るかをまとめたものである。
最大の差異要因は、通常、推定が消耗品のみを対象とするか関連するハードウェアも含むか、技術範囲の取り扱い方(例えば沈殿法を含むか、クロマトグラフィーのみに範囲を狭めるか)、および安定的な平均販売価格の上昇を想定するかシングルユース形式に関連する段階的な変化を想定するかによって生じる。ベンチマーク表は2025年前後で狭い範囲を示しており、Mordor Intelligenceのモデルでは、この値は脱塩・バッファー交換ワークフローに特化して使用される製品および技術の明確な組み合わせを反映しており、2025年を評価年、2026~2031年を予測期間としている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法における差異 |
|---|---|---|
| Mordor Intelligence | USD 1.35 B (2025) | |
| 業界調査会社A | USD 1.25 B (2025) | より狭い製品バスケットを使用し、消耗品に重点を置いており、製造現場における機器関連購買の推定寄与を低く見積もる可能性がある。 |
| 業界調査会社B | USD 1.31 B (2025) | より長期の予測枠組みを適用し、異なる価格変動の前提を用いており、最終用途の対象範囲が似ていても、逆算された基準年の値が変動する可能性がある。 |
全体として、この比較は、差異のほとんどが中核ワークフローの周辺で何が計上されるか、および価格設定とタイミングの前提がどのように将来に反映されるかに起因することを示している。当社のアプローチは、再現可能な需要指標とインタビューで検証された使用パターンに基づいており、これにより推定値の実用性を維持し、状況が変化した際に更新しやすくしている。


レポートで回答される主要な質問
2031年における脱塩およびバッファー交換市場の予測値はいくらですか?
市場は2031年までにUSD 24億1,000万に達し、CAGR 10.12%を反映すると予測されています。
現在販売を主導している製品タイプはどれですか?
スピンカラムは、研究室ワークフローにおける使いやすさから2025年に37.62%の収益シェアでリードしています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、中国とインドがバイオ医薬品能力を拡大するにつれ、CAGR 11.22%と最高の成長率を記録しています。
遠心フィルターデバイスが急速に成長しているのはなぜですか?
高スループットスクリーニングをサポートし、より高い回収率を提供することで、2031年にかけてCAGR 12.18%を牽引しています。
高度ろ過システムの採用を最も制約している要因は何ですか?
高い設備投資コストおよび運営コストが、特に新興市場の製造業者にとっての手頃さを低下させています。
業界の統合はサプライヤーのダイナミクスをどのように変化させましたか?
Thermo Fisher-Solventum買収やDanaherによるCytiva-Pall合併などの大型買収により、ハードウェア、消耗品、分析機能をバンドルする統合プラットフォームが生まれています。
最終更新日:



