
商業用冷凍冷蔵機器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
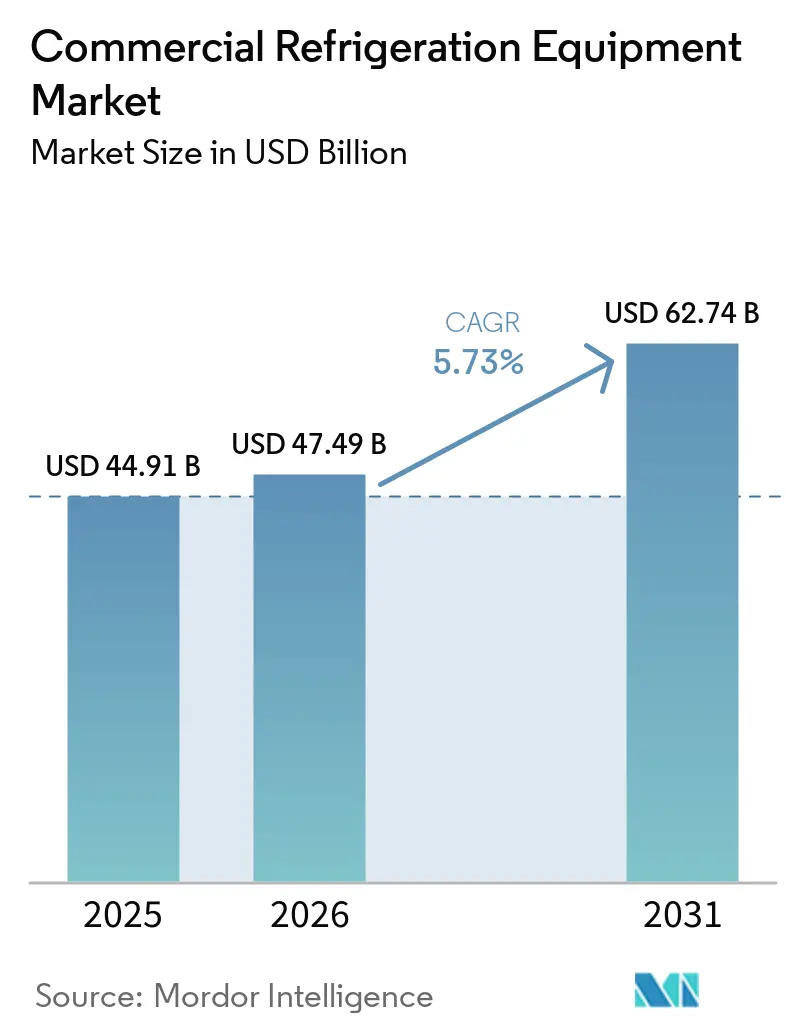
| 市場規模 (2026) | 47.49 十億米ドル |
| 市場規模 (2031) | 62.74 十億米ドル |
| 成長率 (2026 - 2031) | 5.73 % |
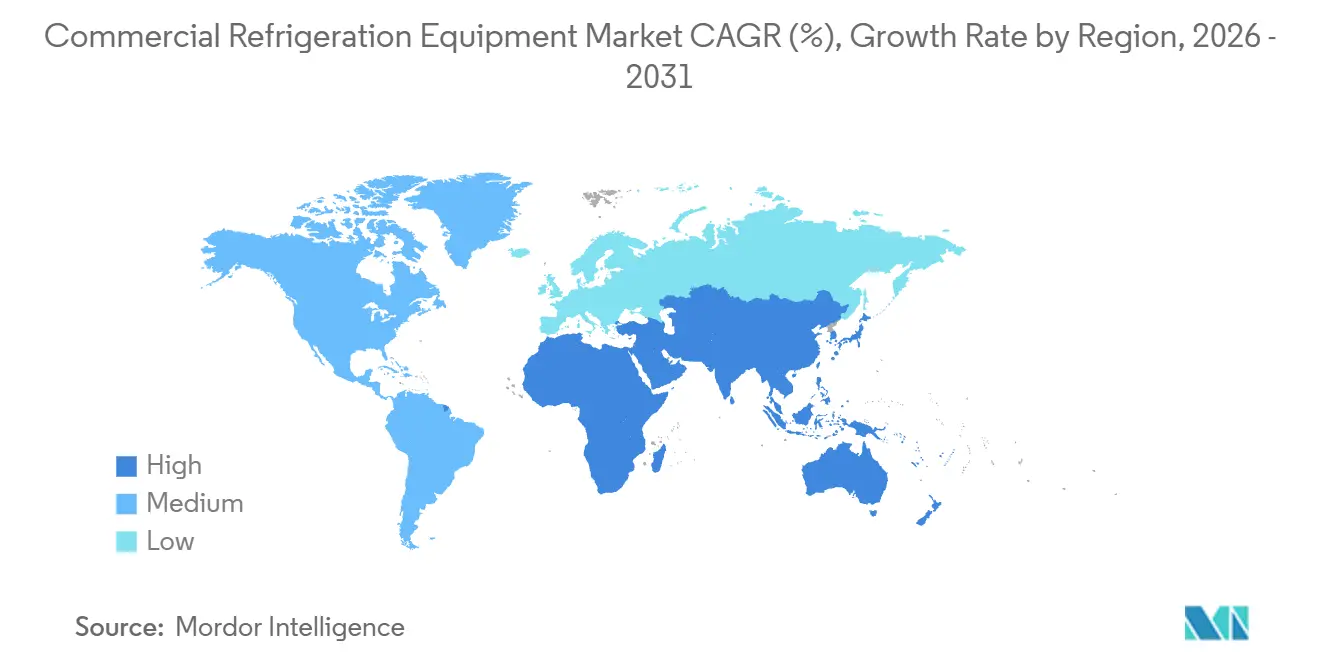
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
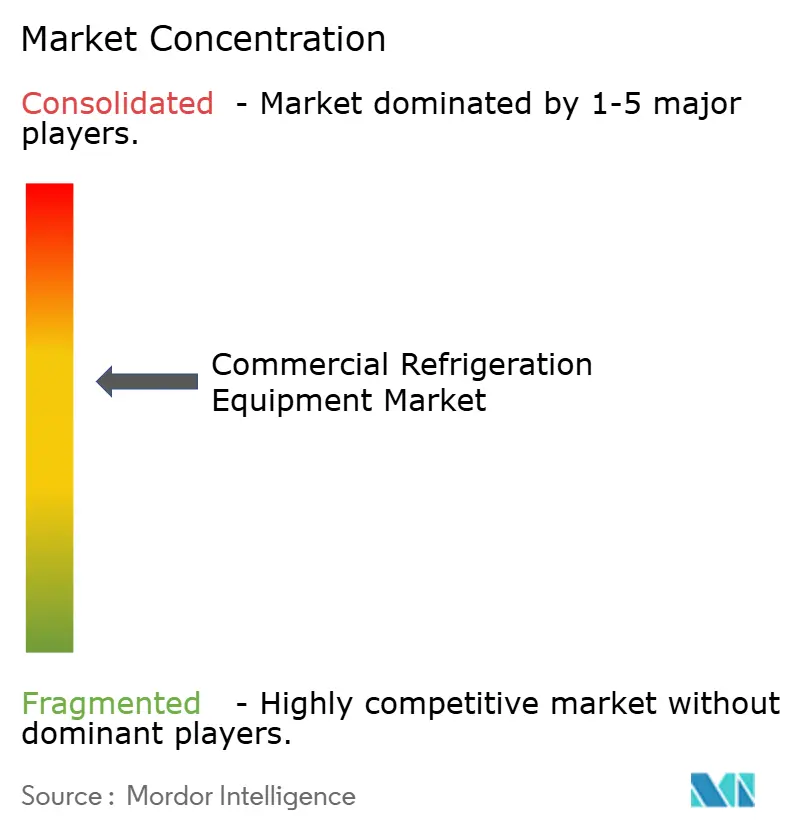
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業用冷凍冷蔵機器市場分析
商業用冷凍冷蔵機器市場規模は、2025年の449億1,000万米ドルから2026年には474億9,000万米ドルへと成長し、2026年〜2031年の年平均成長率(CAGR)5.73%で2031年までに627億4,000万米ドルに達すると予測されています。この成長軌道は、ハイドロフルオロカーボン(HFC)の段階的削減スケジュールの厳格化、新興経済圏におけるスーパーマーケット普及の急速な進展、およびダウンタイムコストを抑制するIoT診断技術の展開によって推進されています。欧州の改訂版Fガス規制2024/573は二酸化炭素および炭化水素システムへの移行を加速させており、米国の技術移行規則は2024年から2025年にかけてHFC割当量を40%削減し、冷媒価格を押し上げ、低地球温暖化係数(GWP)代替品への移行を促しています。中国、インド、東南アジアの組織化された食品小売チェーンは、コールドチェーン基準を満たすウォークイン冷蔵庫、マルチデッキ展示ケース、および集中型ラックを導入しています。同時に、カリフォルニア州のTitle 24によるオープンケースへの扉設置義務化が、北米全域での大規模改修工事を促しています。そのため、メーカーは気候・エネルギー規制への準拠と、予知保全のメリットをもたらすサービス契約の獲得を目的として、自然冷媒、モジュラーアーキテクチャ、および組み込みテレメトリーを中心に製品ラインを再設計しています。
主要レポートのポイント
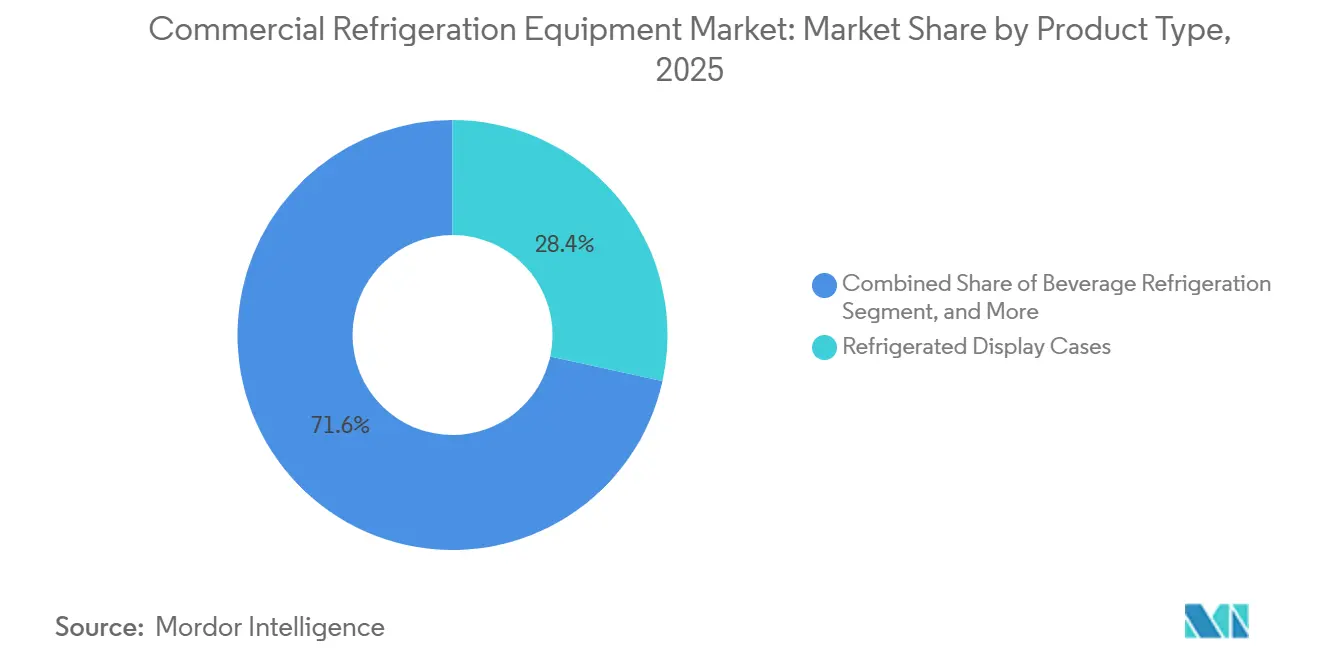
- 製品タイプ別では、冷蔵展示ケースが2025年の収益シェアで28.43%をリードし、冷蔵自動販売機が2031年にかけて最速の6.43%のCAGRを記録しました。
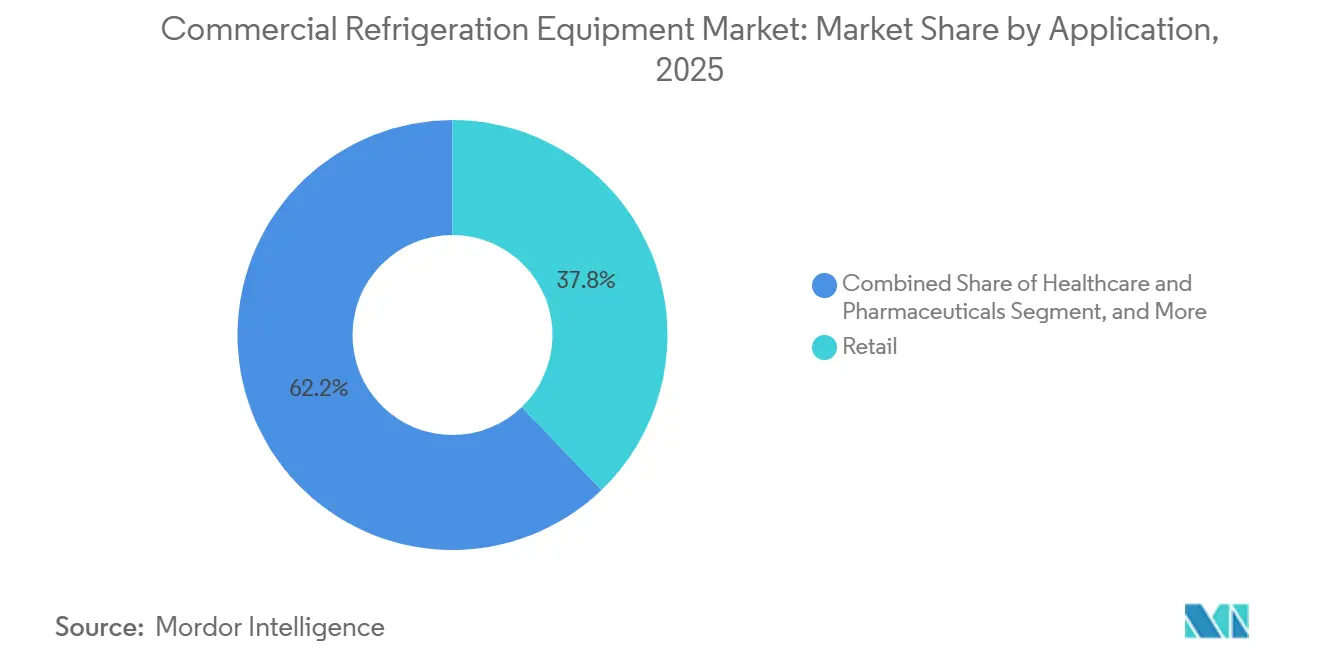
- 用途別では、小売が2025年の商業用冷凍冷蔵機器市場シェアの37.82%を占め、医療・製薬分野が2031年にかけて8.32%のCAGRで成長しました。
- 冷媒タイプ別では、フルオロカーボンが2025年に46.28%のシェアを維持しましたが、無機物が予測期間中に最も高い7.86%のCAGRを記録しました。
- システム構成別では、プラグイン式ユニットが2025年に41.53%のシェアを占めましたが、マルチプレックスラックシステムが2031年にかけて7.18%のCAGRで成長しました。
- 地域別では、アジア太平洋が2025年の世界収益の34.81%を占め、中東が2031年にかけて8.07%の最高地域CAGRを記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 組織化された食品小売の拡大 | +1.2% | アジア太平洋が中核、中東・アフリカへの波及 | 中期(2〜4年) |
| エネルギー効率規制とインセンティブ | +1.0% | 世界全体、北米とEUで早期施行 | 短期(2年以内) |
| 自然冷媒(炭化水素・CO₂)へのシフト | +0.9% | EUと北米が先行、アジア太平洋での採用が加速 | 中期(2〜4年) |
| IoT対応予知保全の採用 | +0.7% | 北米とEU、アジア太平洋でパイロット展開 | 長期(4年以上) |
| オープン展示ケースへの扉設置義務化改修 | +0.6% | 北米、一部EUの義務化 | 短期(2年以内) |
| マイクロフルフィルメントダークストアの台頭 | +0.5% | 北米とEUの都市部、アジア太平洋の新興都市圏 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
組織化された食品小売の拡大
モダントレードの浸透が新興経済圏における冷蔵流通を再編しつつある。インドの組織化された食料品市場シェアは2024年に12%まで上昇し、2030年までに18〜20%に達すると予測されており、この変化により小売業者はウォークイン冷凍冷蔵クーラー、マルチデッケースおよびセントラルラックを導入し、食品ロスを抑制するとともに食品安全基準への適合を図ることが求められている。アラブ首長国連邦の食料品セクターは、食料安全保障政策を背景に2020年から2024年にかけて6.5%のCAGRで拡大し、冷蔵保管需要を押し上げた。[1] Blue Starは、冷凍庫生産能力に4億インドルピー(4,800万米ドル)を投資した後、2028年までに国内シェアを33〜35%に引き上げることを目指しており、持続的な小売拡大に対するサプライヤーの自信を示している。東南アジア全域では、コンビニエンスストアチェーンが店舗にプラグイン型マーチャンダイザーを後付けして冷蔵飲料や調理済み食品を陳列する一方、ウェットマーケットから空調完備のスーパーマーケットへの移行がブラストチラーおよびアイスクリームフリーザー需要を高めている。新規売り場面積の増加は機器設置台数に直結し、機器ベンダーにとって安定した販売量の増加をもたらしている。
エネルギー効率規制とインセンティブ
効率規制がハードウェアのアップグレードを加速させています。カリフォルニア州のTitle 24は2025年1月から新規展示ケースへの扉またはナイトカバーの設置を義務付け、エネルギー消費量を30〜40%削減し、食料品店の運営コストを低減します。欧州のエコデザイン規制2019/2024は最低性能基準を設け、メーカーに電子膨張弁、LED照明、および熱回収ループの採用を促しています。2024年に公表された米国エネルギー省の改訂規則は、2027年以降のウォークイン冷蔵庫および冷凍庫の基準を15%引き上げます。北米全域の電力会社のリベートは初期費用を相殺し、ENERGY STAR認定ユニット1台あたり最大500米ドルのインセンティブが提供されています。電力費はスーパーマーケットの諸経費の20〜30%を占める可能性があるため、これらの政策は購買スケジュールに実質的な影響を与え、高効率・低GWPプラットフォームへの選好を促しています。
自然冷媒(炭化水素・CO₂)へのシフト
HFC割当量の締め付けに伴い、自然冷媒がシェアを拡大しています。欧州のFガス規制2024/573は2015年比で2030年までにHFC許容量を95%削減し、二酸化炭素トランスクリティカルラックおよび炭化水素プラグイン式機器の広範な採用を促進しています。北米では、米国イノベーション・製造法(AIM法)に基づく割当量の厳格化により2025年中にHFC価格が25〜35%上昇し、自然冷媒オプションの回収期間の差が縮小しました。AHT Cooling Systemsは2025年4月に遠隔CO₂ラインを拡充し、Panasonicは2024年9月に導入したREシリーズでプロパンを使用し、従来モデルと比較してエネルギー消費量を20%削減しました。安全基準により炭化水素の充填量は回路あたり150グラムに制限されていますが、新しいマイクロチャンネル熱交換器と低充填設計によりシステム容量が拡大しています。小売業者がライフサイクルコンプライアンスと企業の脱炭素化目標を優先するにつれ、自然冷媒機器はニッチから主流の仕様へと移行しています。
IoT対応予知保全の採用
デジタル診断技術が計画外のダウンタイムを抑制し、サービス訪問回数を削減しています。Hussmannが2024年8月に開始したRefrigeration Parts Plusマーケットプレイスは、車載センサーを部品調達と連携させ、技術者が故障発生前に部品を事前注文できるようにしています。同社がPhoenix Energy Technologiesと共同で2025年3月にリリースしたRefrigeration IQスイートは、吸入圧力とデフロストサイクルを分析し、パイロット期間中にトラック出動回数を25%削減し、エネルギー使用量を10〜15%低減しました。Johnson ControlsのOpenBlueプラットフォームは2024年に大手コンビニエンスストアチェーンで同様の成果を報告しています。米国労働統計局が2034年まで技術者不足率6%を予測する中、遠隔監視は技術格差を補いながら資産稼働率を向上させています。サブスクリプション型アナリティクスと組み合わせることで、OEMは一回限りの販売を継続的な収益ストリームに転換しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用とメンテナンスコスト | -0.8% | 世界全体、価格に敏感な新興市場で深刻 | 短期(2年以内) |
| 中古・レンタルユニット市場の拡大 | -0.5% | 北米と欧州、アジア太平洋で新興 | 中期(2〜4年) |
| CO₂・炭化水素システムに関する技術的スキル格差 | -0.4% | 世界全体、アジア太平洋とアフリカで最も深刻 | 長期(4年以上) |
| 冷媒割当量上限によるボトルネック | -0.6% | 北米とEU、輸入依存地域への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期費用とメンテナンスコスト
自然冷媒技術は従来のHFCシステムと比較して30〜50%の価格プレミアムを伴い、中規模スーパーマーケット向けのCO₂ラックは15万〜25万米ドルの範囲となっています。[2] メンテナンスには専門工具と技術者訓練のために年間サイト当たり5,000〜10,000米ドルが追加されます。独立系食料品店はアップグレードを先送りするか、40〜60%の割引で中古ユニットを購入することが多く、非効率な資産の使用期間を延ばし、新規機器の販売量を抑制しています。季節的なピーク需要やポップアップキッチンに対応するレンタルフリートも拡大しており、特にフードサービス分野での直接購入を減少させ、成長を抑制しています。
CO₂・炭化水素システムに関する技術的スキル格差
CO₂システムは1,000psi以上で動作し、専用ゲージとろう付け技術を必要とし、炭化水素の可燃性は防爆工具と厳格な漏洩検知を要求します。米国の人員不足は認定技術者3万〜4万人と推定されており、インドの10万人の冷凍作業員のうち自然冷媒の資格を持つ者は10%未満です。欧州の義務的認定フレームワークは2024年に施行されましたが、東部および南部地域では依然として能力が不足しており、設置の遅延とサービス料金の上昇を招いています。OEM主導のアカデミーが拡充されつつありますが、中期的な需要を満たすパイプラインは不十分であり、特定の地域での採用を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
自動販売機が従来の形式を上回る成長冷蔵ディスプレイケースは2025年の売上高の28.43%を占め、スーパーマーケット、コンビニエンスストア、クイックサービスレストランにおいて乳製品、農産物、調理済み食品などの主要商品を陳列している。一方、キャッシュレス決済モジュール、コンピュータービジョンによる在庫追跡、セルラーテレメトリーを搭載したスマート自動販売機は、2031年にかけて6.43%のCAGRで拡大しており、全製品カテゴリーの中で最も高い成長率を示している。この急成長は、病院、大学、交通ハブにおける非接触型小売ニーズを反映しており、24時間アクセスと人件費削減のメリットが初期投資コストを上回っている。2024年にCarrier Transicoldが発売したVector eCool電動輸送ユニットは、ゼロエミッション配送フリートに向けた製品進化の好例である。
商業冷凍冷蔵機器市場は、陳列機器にとどまらず幅広い機器を対象としている。リーチイン冷蔵庫、アンダーカウンタープレップテーブル、ブラストチラーは、ミールキットやクリック&コレクト注文を調理するフードサービスおよびダークストアキッチンを支えている。輸送用冷凍冷蔵機器は、トラック用冷凍冷蔵ユニットおよびインターモーダルコンテナを通じてトラック内の食品および医薬品カーゴを保護し、アイスクリームフリーザーは衝動買いを促すデザートコーナーに不可欠な存在であり続けている。規制上の制約も複雑さを増している。タイトル24のドア要件はガラスドア陳列機器への需要を押し上げており、欧州のエコデザイン上限規制は新規ユニットへの可変速コンプレッサーおよびLEDレトロフィットの採用を義務付けている。[3]接続性と冷媒コンプライアンスが融合するにつれ、ファームウェアアップデートおよびマルチ冷媒運用に対応したモジュラー設計が標準仕様となりつつある。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
冷媒タイプ別:
無機物がフルオロカーボンの優位性に挑戦フルオロカーボンは2025年に46.28%のシェアを維持し、広大な既設設備とR-448AやR-449Aなどのドロップイン混合冷媒に支えられています。しかし、主にCO₂とアンモニアからなる無機物は7.86%のCAGRで拡大しており、冷媒カテゴリーの中で最も高い成長率を示しています。CO₂ラックに関連する商業用冷凍冷蔵機器市場規模は、EU小売業者が2030年までのHFC割当量95%削減に備えて新規建設を将来対応型にするにつれて拡大しています。米国では、AIM法に基づく割当量の締め付けによりHFC価格が上昇し、一部の州では自然冷媒代替品の回収期間が5年を下回っています。
CO₂は寒冷気候と大規模マルチプレックス設備に優れていますが、高圧力が部品コストを増加させます。アンモニアは、漏洩検知がIIAR 2規則に準拠している場合、効率が毒性への懸念を上回る倉庫規模の冷凍庫では依然として比類なき性能を発揮します。炭化水素は飲料冷蔵庫と小型プラグイン式機器で主流ですが、ISO 60335-2-89が点火防止のために充填量を制限しています。OEMは低充填炭化水素回路とエジェクター補助CO₂ループにより安全上のハードルを軽減し、熱帯地域での効率を向上させています。その結果、政策の変化に応じて冷媒を切り替えられるマルチ冷媒プラットフォームが仕様書に一般的に記載されるようになっています。
用途別:
医療・製薬が小売の成長を上回る小売形態は2025年収益の37.82%を占め、新鮮・冷凍食品を展示するマルチデッキケース、ウォークイン冷蔵庫、集中型ラックを導入するスーパーマーケット、ハイパーマーケット、コンビニエンスストアが中心となっています。機器のライフサイクルが10〜15年であることと新型高効率システムのエネルギー節約効果を考慮すると、代替需要は引き続き堅調です。しかし、医療・製薬施設はワクチンコールドチェーン要件と生物製剤流通に支えられ、2031年にかけて8.32%のCAGRで最も急速に成長しています。WHO規則は継続的な記録を伴う2〜8℃の保管を義務付けており、病院や診療所はバッテリーバックアップとアラート機能を備えた医療グレードの冷蔵庫を設置しています。血液バンクは全血用に1〜6℃のキャビネット、血漿用に−30℃の冷凍庫を必要とし、専門的な受注パイプラインを確保しています。
フードサービス、ホスピタリティ、およびダークストアマイクロフルフィルメントセンターも重要な購買者であり、HACCP準拠のためのIoTモニターを統合したアンダーカウンタープレップテーブルとコンパクトなウォークイン冷蔵庫を求めています。一方、化学品・産業用ラボはプロセスチラーを使用していますが、より小さなシェアを占めています。2024年に発売されたPanasonicのREシリーズは、GWP上限を満たしながらエネルギー消費量を削減する自然冷媒キャビネットへの転換を強調しています。生物学的製剤が普及し、新興市場が予防接種プログラムを拡大するにつれ、医療グレードのコールドチェーンはOEMの研究開発予算において特別な注目を集めるでしょう。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
システム構成別:
マルチプレックスラックがシェアを拡大プラグイン式自己完結型キャビネットは2025年販売の41.53%を占め、小規模小売業者やレストランがそのプラグアンドプレイの簡便さを好んでいます。遠隔凝縮ユニットはコンプレッサーを分離して騒音と売り場の熱を低減し、モジュラーウォークイン冷蔵庫はバックヤード保管に対応しています。しかし、マルチプレックスラックシステムは2031年にかけて7.18%のCAGRで成長しており、構成の中で最も速い成長を示しています。大型食料品店が冷媒充填量の削減、熱回収の実現、メンテナンス作業の簡素化のために負荷を集約しているためです。カリフォルニア州のTitle 24は集中型アーキテクチャにコンプライアンスクレジットを提供し、米国チェーンのラック採用を促しています。欧州のエコデザイン基準はさらに、kWh上限をより容易に達成できる集中型アプローチを優遇しています。
マルチプレックスラックに関連する商業用冷凍冷蔵機器市場規模は、複数の蒸発器が共通のコンプレッサーバンクを共有する場合に性能が向上するCO₂トランスクリティカルの普及によっても押し上げられています。中規模店舗では初期費用が30万米ドルを超える場合がありますが、エネルギーとサービスのライフサイクル節約により、特に電力料金が高い地域では回収期間を5〜7年に短縮できます。独立系食料品店は依然として初期投資を避けるためにプラグイン式を好むため、構成の状況は小売業者の規模によって二極化したままとなるでしょう。
地域分析
アジア太平洋地域の商業用冷凍冷蔵機器市場
アジア太平洋地域は、中国、インド、および東南アジア諸国がコールドチェーン物流の近代化を進めた結果、2025年の収益の34.81%を占めました。中国の国家発展改革委員会は、2030年までに冷蔵倉庫の容量を30%増加させることを目標に掲げており、自動化倉庫およびエネルギー効率の高いラックの普及を支えています。[4] インドの組織化された食料品小売の普及率は2030年までに18〜20%に達する見込みであり、ハイパーマーケットおよびコンビニエンスストア向けの機器受注を牽引しています。一方、Blue Starによる4,000 ミリオン インドルピーの投資は、国内成長に対するサプライヤーのコミットメントを示しています。インドネシアおよびベトナムにおけるコンビニエンスストアの急増は、プラグイン型マーチャンダイザーの需要をさらに押し上げており、同地域の堅調な基盤を形成しています。
中東の商業用冷凍冷蔵機器市場
中東は最も成長が速い地域であり、8.07%のCAGRで拡大しています。サウジアラビアの公共投資ファンドは、ビジョン2030の小売拡大を支援するコールドロジスティクスハブに向けて、2024年に1.5 ビリオン 米ドルを配分しました。アラブ首長国連邦は再輸出能力を強化し、カタールのイベント主導型ホスピタリティパイプラインは冷凍庫および製氷機の購入を前倒しさせました。高温気候における効率性プレミアムは、パラレル圧縮またはエジェクターアシストを備えたCO₂システムを有利にしており、欧州のOEMがガルフ地域の請負業者と提携してターンキー式ラックシステムを提供する動きを促しています。
南北アメリカ、欧州およびアフリカの商業用冷凍冷蔵機器市場
北米と欧州は合わせて2025年の支出の約45%を占めており、更新サイクル、タイトル24改修、およびAIM法への準拠によって牽引されています。オンライン食料品向けのマイクロフルフィルメントセンターでは、倉庫管理プラットフォームと統合されたコンパクトなウォークイン型冷蔵庫およびハイブリッドプラグイン型フリートが導入されています。南米とアフリカはシェアでは後れを取っていますが、ブラジル、アルゼンチン、南アフリカ、およびナイジェリアにおけるモダントレード形態の拡大が、長距離フレート回廊における食品ロス軽減のための信頼性の高いコールドチェーンを求めており、追い上げを見せています。
競合状況
商業用冷凍冷蔵機器市場は中程度の分散を特徴としています。Carrier Global、Daikin Industries、Johnson Controls、Panasonicなどのグローバル大手が、Blue Star、Voltas、Hoshizaki、True Manufacturingなどの地域競合他社と競い合っています。Haierが2024年10月にCarrierの商業用冷凍冷蔵部門を7億7,500万米ドルで買収を完了し、欧州とアジアの工場を移管して4年以内に20億米ドルの売上目標を設定したことで、統合が加速しました。Panasonicは2024年7月にポーランドのArea Cooling Solutionsを買収し、2ヶ月後にプロパン充填のREシリーズキャビネットをリリースすることで欧州での存在感を深めました。
戦略的優先事項は現在、3つのテーマに集約されています。第一に、マルチ冷媒製品ラインが地域ごとに異なる規制に対してポートフォリオを将来対応型にします。第二に、HussmannのRefrigeration IQなどの組み込みIoTモジュールがハードウェアをサービスプラットフォームに転換し、継続的なアナリティクス料金を獲得します。第三に、インド、東南アジア、湾岸諸国などの高成長地域への地理的多様化が、米国と西欧の低成長な代替需要のみの市場のバランスをとります。コンプレッサーを排除した固体熱電クーラーを販売するPhononicなどの破壊的参入者は、静音・低メンテナンスの代替品を求める継続的な探求を浮き彫りにしています。
ISO 9001およびISO 14001認証と自然冷媒の専門知識を組み合わせたOEMは、排出目標にコミットした大型小売業者からの入札をますます獲得しています。競争の激しさは、稼働率SLAとエネルギー保証がサプライヤーを差別化する成熟市場で最も高く、一方新興地域では現地組立、アフターサービス、および資金調達条件が契約獲得を左右します。
商業用冷凍冷蔵機器業界リーダー
-
Carrier Transicold (Carrier Global Corporation)
-
Blue Star Limited
-
Voltas Limited
-
ITW Food Equipment Group LLC (Illinois Tool Works Inc.)
-
Danfoss A/S
- 注:主要企業の掲載順は順位を示すものではありません。
商業用冷凍冷蔵機器市場 このレポートでカバーされる企業
- Carrier Transicold (Carrier Global Corporation)
- Blue Star Limited
- Voltas Limited
- ITW Food Equipment Group LLC (Illinois Tool Works Inc.)
- Danfoss A/S
- Panasonic Corporation
- Dover Corporation
- Procool
- AB Electrolux
- Liebherr Group
- Hoshizaki Corporation
- Haier Group Corporation
- Fujimak Corporation
- Imbera S.A. de C.V.
- Hussmann Corporation
- Johnson Controls International PLC
- Daikin Industries Ltd.
- True Manufacturing Co. Inc.
- AHT Cooling Systems GmbH
- Hillphoenix (Dover Corporation)
最近の産業開発事情 商業用冷凍冷蔵機器市場
- 2026年1月:Hussmannがテキサス州の倉庫型会員制店舗チェーンでRefrigeration IQアナリティクスを組み込んだアンモニア・CO₂カスケードラックのフィールドトライアルを開始しました。
- 2025年11月:Johnson Controlsがエッジセンサーと携帯電話ゲートウェイを統合し、設置時間を2時間に短縮するOpenBlueプラグイン改修キットを発表しました。
- 2025年10月:DaikinのAHTユニットがオーストリアにCO₂ラック製造ラインを設置し、欧州の食料品チェーンを対象に年間生産量を3倍にしました。
- 2025年3月:HaierがCarrier冷凍冷蔵事業の買収完了後、インド生産拡大に1,000億インドルピー(1億2,000万米ドル)を投資することを表明しました。
商業用冷凍冷蔵機器市場 レポートの範囲と調査方法論
市場定義と主要対象範囲
本調査では、商業用冷凍冷蔵機器市場を、食品小売、フードサービス、ヘルスケア、化学品、物流分野で使用される新品の冷蔵庫、冷凍庫、冷蔵ディスプレイケース、飲料クーラー、ブラストチラー、輸送用冷凍ユニット、製氷機、自動販売機、ウォークイン冷蔵室のメーカー出荷時売上高(グローバル)と定義している。メーカーが販売するオリジナル機器のみを対象とし、設置費用はユニット価格に含まれる場合に限り計上することで、Mordorの2025年ベースライン444.90億米ドルとの整合性を確保している。
対象外事項:中古品またはレンタルユニット、スペアパーツ単体の販売、および家庭用グレードの機器は対象外とする。
セグメンテーション概要
- 製品タイプ別
- ブラストチラー
- 冷蔵庫および冷凍庫
- 輸送用冷凍機器
- 冷蔵展示ケース
- 飲料冷蔵
- アイスクリーム冷凍庫
- 冷蔵自動販売機
- その他の製品タイプ
- 冷媒タイプ別
- フルオロカーボン
- 炭化水素
- 無機物(NH₃、CO₂)
- 用途別
- 食品・飲料
- フードサービスおよび流通
- ホテルおよびレストラン
- ベーカリー
- その他の食品・飲料用途
- 小売
- スーパーマーケットおよびハイパーマーケット
- コンビニエンスストア
- その他の小売店
- 化学品
- 医療・製薬
- その他の用途
- 食品・飲料
- システム構成別
- プラグイン式または自己完結型ユニット
- 遠隔凝縮ユニット
- マルチプレックスラックシステム
- ウォークイン冷蔵庫および冷凍庫
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東
- 湾岸協力会議(GCC)
- トルコ
- イスラエル
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- ケニア
- その他のアフリカ
- 北米
詳細な調査方法論とデータ検証
一次調査
北米、欧州、アジア太平洋、中東の製造業者、コンプレッサーサプライヤー、食品小売施設マネージャー、および地域コールドチェーンインテグレーターを対象とした電話およびオンラインインタビューにより、二次調査の結果を検証し、平均販売価格を把握するとともに、自然冷媒の普及状況をベンチマークしている。回答結果は、ダークストアの展開やクイックサービスレストランの拡大といった成長ドライバーの精緻化にも活用されている。
デスクリサーチ
Mordorのアナリストは、国連コムトレードの出荷データ、米国エネルギー情報局の機器効データベース、ユーロスタットのPRODCOM生産統計、および日本冷凍空調工業会の出荷速報といった第一級のオープンソースを体系的に検索することから調査を開始する。企業の10-K、投資家向け資料、業界団体のファクトシート(例:北米食品機器製造業者協会)により製品別内訳を精緻化し、D&Bフーバーズおよびダウ・ジョーンズ・ファクティバといった有料データベースから過去の売上推移および戦略的動向を取得する。米国環境保護庁およびEUフッ素ガス規制が公表する冷媒転換に関する各国規制は、技術普及の前提条件の設定に活用される。本リストはあくまで例示であり、数値の検証およびデータの補完のために他にも多数のソースを定期的にスクリーニングしている。
市場規模推計と予測
トップダウンモデルでは、各国の生産・輸入・輸出データをスケーリングして見かけ消費量を再構築し、主要サプライヤーの売上高のサンプリングによるボトムアップ集計およびチャネルチェックと照合する。キャビネットタイプ別平均販売価格、新規小売売り場面積の増加、フードサービス店舗数、冷媒フェーズアウトのタイムライン、GDPに連動した可処分所得の変化といった主要変数が多変量回帰予測の基盤となる。国レベルの税関コードが商業用と家庭用ユニットをまとめて分類している場合は、一次インタビューから得た比率分割を用いて合計値を調整した上で、5年間のARIMA予測を実施する。
データ検証と更新サイクル
アウトプットはアナリストおよびリサーチマネージャーによる二段階レビューを経る。過去のトレンドとの乖離が3パーセントポイントを超えた場合は分散トリガーフラグが立てられ、クライアントには年次で更新されたデータセットが提供されるほか、高地球温暖化係数ガスに関する政策変更などの重要事象が発生した場合には中間更新も実施される。
商業用冷凍冷蔵機器ベースラインの信頼性について
公表数値にばらつきが生じるのは、各社が採用する製品バスケット、価格基準、および更新頻度が異なるためである。
主な乖離要因としては、アフターマーケットサービスおよびレンタル収益を機器売上に含める事業者がある一方、輸送用冷凍機器を除外する業者も存在し、さらに多くの事業者が単月のスポットレートで通貨換算を行っているのに対し、Mordorは会計年度の平均レートと一貫した除外ポリシーを適用している点が挙げられる。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主な乖離要因 |
|---|---|---|
| 444.90億米ドル(2025年) | Mordor Intelligence | |
| 574.10億米ドル(2025年) | グローバルコンサルタンシーA | 保守・メンテナンス契約およびレンタルフリートを含めており、ベースラインが過大計上されている |
| 516.60億米ドル(2025年) | 業界専門誌B | ディストリビューター価格を使用し、冷蔵室パネルを含めている |
総じて、厳格な対象範囲の定義、検証済みの変数、および年次更新により、意思決定者は根拠を追跡・再現可能な、バランスのとれた透明性の高いベースラインを活用することができる。
レポートで回答される主要な質問
2031年の商業用冷凍冷蔵機器市場の予測値はいくらですか?
市場は5.73%のCAGRで2031年までに627億4,000万米ドルに達すると予測されています。
2031年にかけて最も急速に拡大している製品カテゴリーはどれですか?
冷蔵自動販売機が6.43%のCAGRで成長しており、従来の形式を上回っています。
新規スーパーマーケット建設において自然冷媒が普及している理由は何ですか?
欧州と米国における厳格なHFC段階的削減規則とエネルギー効率インセンティブにより、CO₂と炭化水素が5年間の回収期間内で経済的に魅力的となっています。
最も高い成長率が期待される地域はどこですか?
中東がサウジビジョン2030とアラブ首長国連邦の冷蔵保管拡大に支えられ、8.07%のCAGRでリードしています。
IoTプラットフォームはメンテナンス戦略にどのような影響を与えていますか?
Refrigeration IQなどの組み込みセンサーとクラウドアナリティクスが計画外のサービス呼び出しを最大25%削減し、エネルギー使用量を10〜15%低減し、総所有コストの削減につながっています。
CO₂および炭化水素システムの採用を制限する主な課題は何ですか?
高圧CO₂と可燃性炭化水素を取り扱う認定技術者の世界的な不足が設置を遅らせ、サービスコストを引き上げています。