
北米HVACエクイップメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
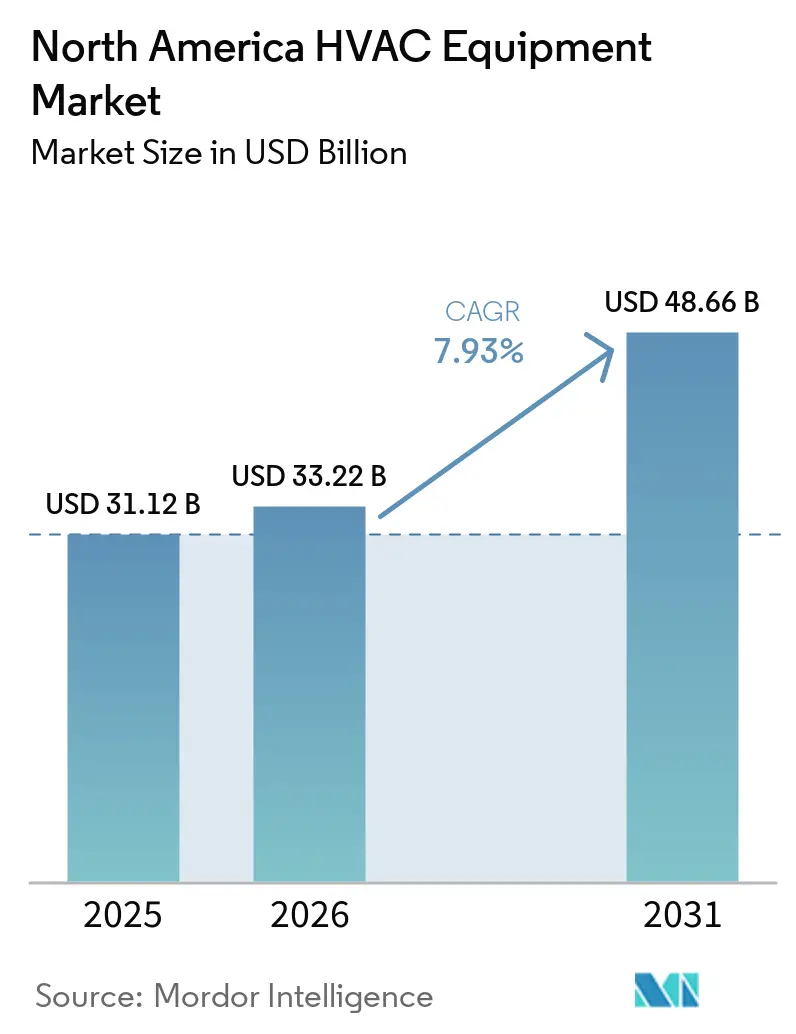
| 基準年の市場規模 (2025) | 31.12 十億米ドル |
| 市場規模 (2026) | 33.22 十億米ドル |
| 市場規模 (2031) | 48.66 十億米ドル |
| 成長率 (2026 - 2031) | 7.93 % |
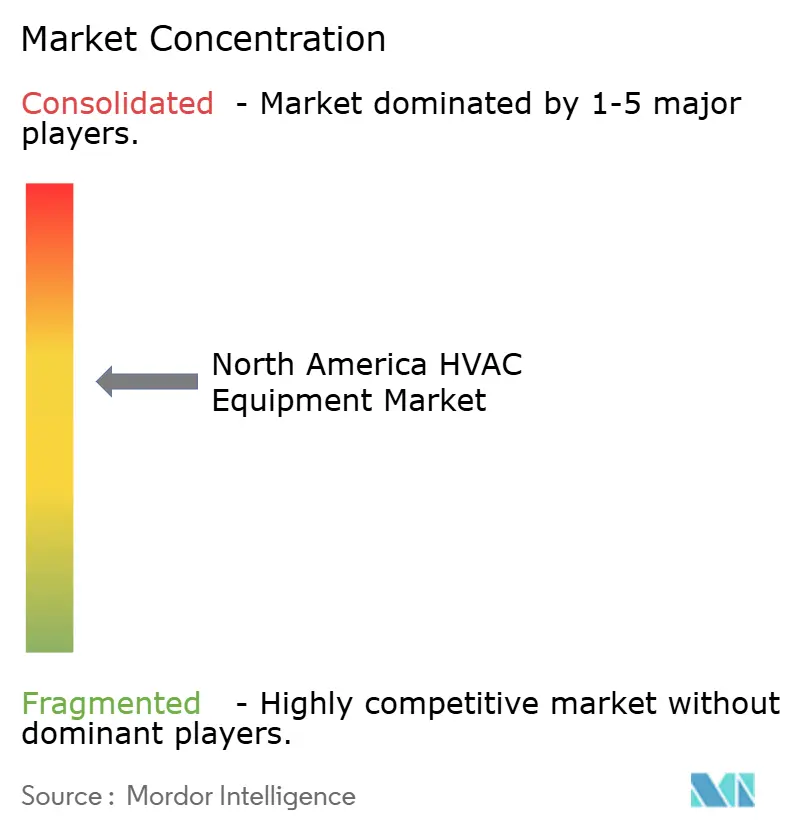
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米HVACエクイップメント市場分析
北米HVACエクイップメント市場規模は、2025年の311億2,000万米ドルから2026年には332億2,000万米ドルに成長し、2026年〜2031年の7.93% CAGRで2031年までに486億6,000万米ドルに達すると予測されています。新しいA2L冷媒規制に連動した交換サイクル、ヒートポンプ導入の加速、および需要応答対応型コネクテッドシステムへのシフトが、サプライチェーンの不安定さにもかかわらず市場の勢いを維持しています。連邦税額控除が段階的に廃止される前に確保しようとするビルオーナーの動きにより、改修工事が支出の大部分を占めており、商業系購買者はより厳格な室内空気質基準を満たすために換気設備と制御システムのアップグレードを進めています。競争の激しさは依然として高く、既存メーカーは予知保全契約を通じて設置済みベースのサービス収益を守る一方、アジア系ブランドが急成長するダクトレスセグメントで価格競争力を高めています。米国の半導体国内回帰とメキシコのニアショアリングによる短期的な追い風が、設置業者の労働力不足とA2Lシステムに対する保険料上昇という逆風を相殺しています。
レポートの主要ポイント
- エクイップメントタイプ別では、空調システムが2025年に46.43%の収益シェアを占めてトップとなり、このサブセグメントは2031年まで8.64% CAGRで拡大しています。
- 設置タイプ別では、改修・交換が2025年の需要の60.84%を占め、新築は2031年まで8.29% CAGRで成長すると予測されています。
- エンドユーザー別では、商業セグメントが2025年の支出の59.75%を占め、2031年まで8.81% CAGRで成長しています。
- 建物タイプ別では、オフィスビルが2025年の商業用HVAC需要の32.62%のシェアを占め、データセンターは2031年まで最速の9.12% CAGRを記録すると予測されています。
- 国別では、米国が2025年に79.82%の圧倒的なシェアを維持し、メキシコは2031年まで最速の8.78% CAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヒートポンプの急速な普及と暖房の電化 | +1.80% | 米国およびカナダ(太平洋岸北西部、北東部) | 中期(2〜4年) |
| 低地球温暖化係数A2L冷媒の導入加速による交換需要の波 | +1.50% | 米国、カナダ、メキシコ | 短期(2年以内) |
| スマートおよびコネクテッドHVACシステムへの需要拡大 | +1.20% | 米国の商業施設および高級住宅、カナダの都市部 | 中期(2〜4年) |
| 厳格なエネルギー効率規制とインセンティブ | +1.10% | 米国、カナダ、メキシコ | 長期(4年以上) |
| 住宅および非住宅建設活動の増加 | +0.90% | メキシコのニアショアリング回廊、米国サンベルト地帯、カナダのインフィル開発 | 中期(2〜4年) |
| 迅速な改修向けプレハブモジュール型HVACユニットの台頭 | +0.60% | 米国の商業施設改修、カナダの医療施設パイロット事業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヒートポンプの急速な普及と暖房の電化
1ユニットあたり最大2,000米ドルの連邦税額控除と、新規天然ガス接続を禁止する州法が相まって、米国史上初めてヒートポンプの出荷台数がガス炉を上回りました。[1] 零下15°F(約零下26°C)でもフル能力を発揮できる寒冷地向けユニットが、光熱費補助金5,000カナダドル(3,950米ドル)の後押しを受けてカナダで普及しています。可変速コンプレッサーは現在、季節COPが3.5を日常的に達成しており、北東部の多くの市場で回収期間が6年未満に短縮されています。地域のガス公益事業者が電化インセンティブへと方針を転換するにつれ、ヒートポンプとバックアップ電気抵抗ヒーターを組み合わせたデュアル燃料システムが改修プロジェクトで支持を集めています。この構造的な変化により、予測期間を通じて北米HVACエクイップメント市場は電気駆動暖房へと比重が移ることが見込まれています。
低地球温暖化係数A2L冷媒の導入加速による交換需要の波
米国イノベーション・製造法(AIM法)により2024年までにハイドロフルオロカーボンの割当量が40%削減され、R-410Aの価格が60%上昇し、OEMはR-454BおよびR-32の製剤へと移行を余儀なくされました。[2] 改訂されたASHRAE 15およびNFPA 1規格は、統合型漏洩検知と強化換気を義務付けており、現場での冷媒取り扱いを最小化する工場充填済みエクイップメントの採用を促進しています。ビルオーナーは、さらなる割当削減に先立ち、使用年数10〜12年のシステムを前倒しで廃棄しており、深い流通ネットワークを持つブランドに恩恵をもたらす交換需要の波を加速させています。製品ライフサイクルの短縮はアフターマーケット部品収益を増加させ、設計プラットフォームを迅速に転換できるメーカーに有利に働きます。
スマートおよびコネクテッドHVACシステムへの需要拡大
FERC命令2222により分散型エネルギーリソースが卸売市場に参入可能となり、ネットワーク化された屋上ユニットがピーク負荷削減1kWあたり50〜150米ドルを獲得できるようになりました。Wi-Fiサーモスタットは2025年に米国の新築住宅の40%超に普及し、音声アシスタント連携と電力会社の需要応答リベートが普及を後押ししています。OEMは生の機器データをサブスクリプション型予知保全サービスに転換し、ハードウェアマージンへの依存からキャッシュフローを多様化しています。BACnetおよびModbusとの統合により、照明、遮光、換気が連携し、ASHRAE 62.1の室内空気質基準を維持しながら総エネルギー使用量を削減しています。[3]
厳格なエネルギー効率規制とインセンティブ
北部における新SEER2基準値14.3および南部おける15.0の導入により、2023年に最低コスト帯が廃止され、可変速コンプレッサーおよび電子整流モーターへの需要が誘導された。最低エネルギー効率基準の変更はHVACモーター市場に影響を与えており、住宅用および軽商業用途全体においてより省エネルギーなモーターの採用を促進している。インフレ抑制法第179D条は、エネルギー使用量を50%削減した場合に1平方フィートあたり最大5米ドルの優遇措置を提供しており、大規模な屋上設備およびチラーの改修を加速させている。カナダの一時停止中のグリーナーホームズ・グラントは、以前は最大5,600カナダドル(4,100米ドル)の還付を提供しており、パイプラインの不確実性をもたらしているものの、長期的な政策支援を示唆している。これらの施策が相まって、北米HVACエクイップメント市場全体においてより高い効率性の基準が定着しつつある。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 | |
|---|---|---|---|---|
| A2L冷媒への移行による賠償責任保険コストの増加 | -0.70% | 米国の請負業者ネットワーク(カリフォルニア州、北東部) | 短期(2年以内) | |
| 重要な電子部品およびセンサー不足によるサプライチェーンの脆弱性 | -0.60% | 米国およびカナダ | 短期(2年以内) | |
| 高効率システムの高い初期資本コスト | -0.50% | 米国の住宅改修、補助金が限定的なカナダの州 | 中期(2〜4年) | |
| 設置・保守における熟練労働者不足 | -0.40% | 米国およびカナダの地方市場 | 長期(4年以上) | |
| 情報源: Mordor Intelligence | ||||
A2L冷媒への移行による賠償責任保険コストの増加
2025年に請負業者の保険料が15〜25%上昇しました。これは保険会社が漏洩関連の火災リスクを価格に反映させたためであり、コンプライアンス対応のアップグレードにより機械室1室あたり500〜1,500米ドルのコストが追加されています。訓練と検知機器への投資ができない小規模設置業者が市場から撤退し、流通チャネルが集約されて労働コストが上昇しています。集合住宅の管理者は保険会社の審査に直面しており、既存の炉を置き換えるヒートポンプ改修の承認が遅れています。短期的には、高い賠償責任コストが価格に敏感な住宅購買者へのA2Lシステムの普及を抑制しています。
重要な電子部品およびセンサー不足によるサプライチェーンの脆弱性
2025年初頭にマイクロコントローラーのリードタイムが26週間に達し、可変速製品の発売が遅延し、コストのかかる設計変更を余儀なくされました。圧力センサーおよび湿度センサーのスポット価格が40〜60%上昇し、固定価格の流通業者契約のマージンが圧迫されました。米国の新しい半導体製造能力は2026年末までに稼働予定ですが、そのタイミングのギャップにより、OEMは引き続き半導体不足のリスクにさらされており、北米HVACエクイップメント市場全体のコネクテッドエクイップメントの出荷予測を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エクイップメントタイプ別:
ヒートポンプの急増により空調がリード空調エクイップメントは2025年の北米HVACエクイップメント市場全体のシェアの46.43%を占め、冷房度日数の増加とR-410Aシステムの廃棄に支えられて8.64% CAGRで拡大しています。このサブセグメントの北米HVACエクイップメント市場収益は、住宅および軽商業ビルの両方における確固たる役割を反映しています。ダクトレスミニスプリットは、ダクト設置が現実的でない場所での改修需要を取り込むことで際立っており、可変冷媒流量プラットフォームは大規模な商業施設全体での同時冷暖房を可能にしています。
暖房エクイップメントに分類されるヒートポンプは急速に差を縮めています。電化義務とリベートの積み重ねにより、ガス炉との設置コスト差が縮小し、北米HVACエクイップメント市場内のシェアが電気駆動ソリューションへと移行しています。エネルギー回収換気装置や加湿器などの換気エクイップメントは室内空気質コンプライアンスの波に乗り、パッケージターミナルユニットは請求の簡素化とスペース節約により集合住宅の設計仕様に復帰しています。
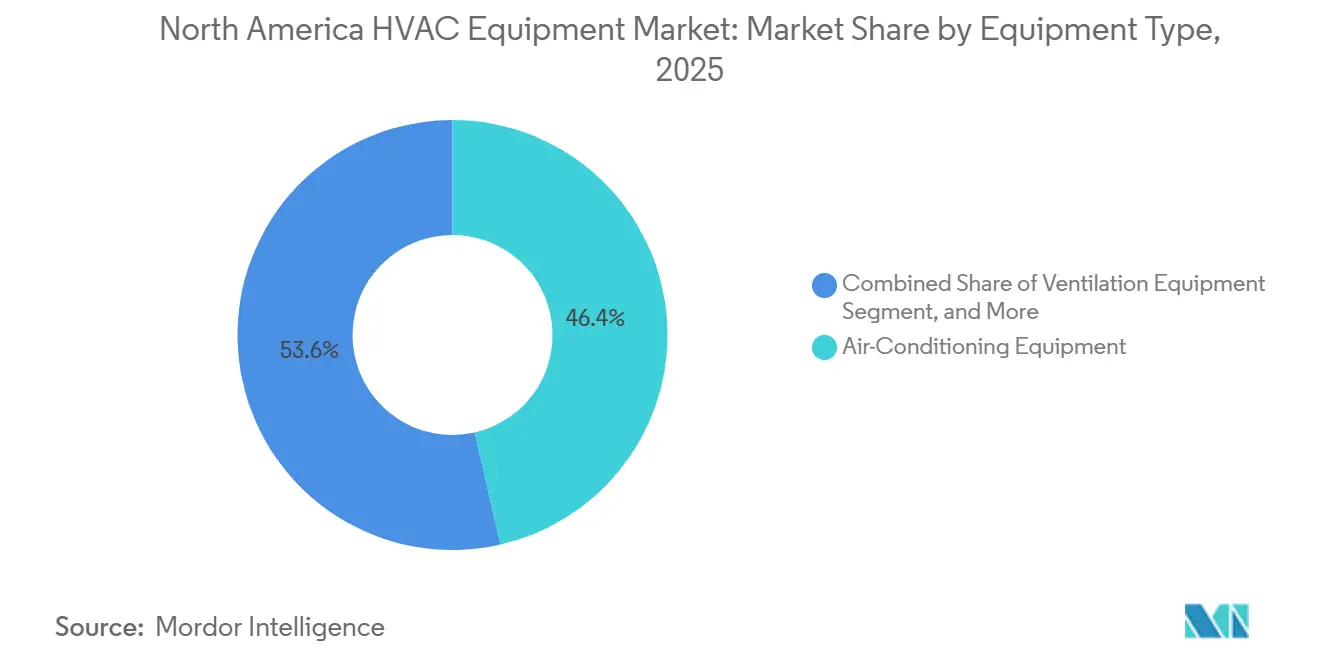
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
設置タイプ別:
ビルダーがファクトリーパッケージを採用する中、改修が主導改修・交換設置は2025年の北米HVACエクイップメント市場シェアの60.84%を占め、オーナーが冷媒規制の強化に先立ってシステム廃棄を加速させる中、短期的な売上を牽引し続けています。融資プロモーションと季節的な交換キャンペーンが、住宅所有者に夏季の高コストな故障が発生する前に行動を促しています。一方、新築に関連する北米HVACエクイップメント市場規模はメキシコの工業プラントと米国サンベルト地帯の集合住宅プロジェクトに牽引されて8.29% CAGRで成長しています。
ビルダーはますます、完全に配線・充填された状態で納品されるプレパッケージ型機械室を指定するようになっており、現場での労働を最大50%削減しています。電化によりガス配管が不要になり間取りが簡素化されますが、1住戸あたり2,000〜4,000米ドルの電気パネルアップグレードが必要になります。改修と新築のバランスは2031年まで緩やかにしか縮まらず、交換支出が全体的な成長ストーリーの主要な柱であり続けます。
エンドユーザー別:
商業アップグレードが住宅メンテナンスを上回る商業部門は2025年の北米HVACエクイップメント市場収益の59.75%を占め、IAQレトロフィット、エネルギーコスト削減義務、およびデマンドレスポンスの収益化を背景に8.81%のCAGRで拡大しており、商業用HVACシステムへの継続的な需要を支えています。オフィスポートフォリオはASHRAE 62.1への準拠に向けてエネルギー回収換気装置を導入しており、商業施設では固定速度屋上ユニットをリアルタイムの在室状況に応じて負荷を調整する可変速モデルへと交換しています。
住宅向け支出は40.25%を占めていますが、ヒートポンプのプレミアム価格やA2L保険コストが予算制約のある住宅所有者の導入を妨げる可能性があるため、普及の障壁が依然として存在します。屋上太陽光発電および家庭用蓄電池との統合が販売上の訴求点として台頭しており、北米HVACエクイップメント市場が分散型エネルギー投資といかに連携していくかを示しています。産業用ユーザーはニッチな存在にとどまり、稼働率がミッションクリティカルなプロセスチラーおよび大容量ハンドラーに注力しています。
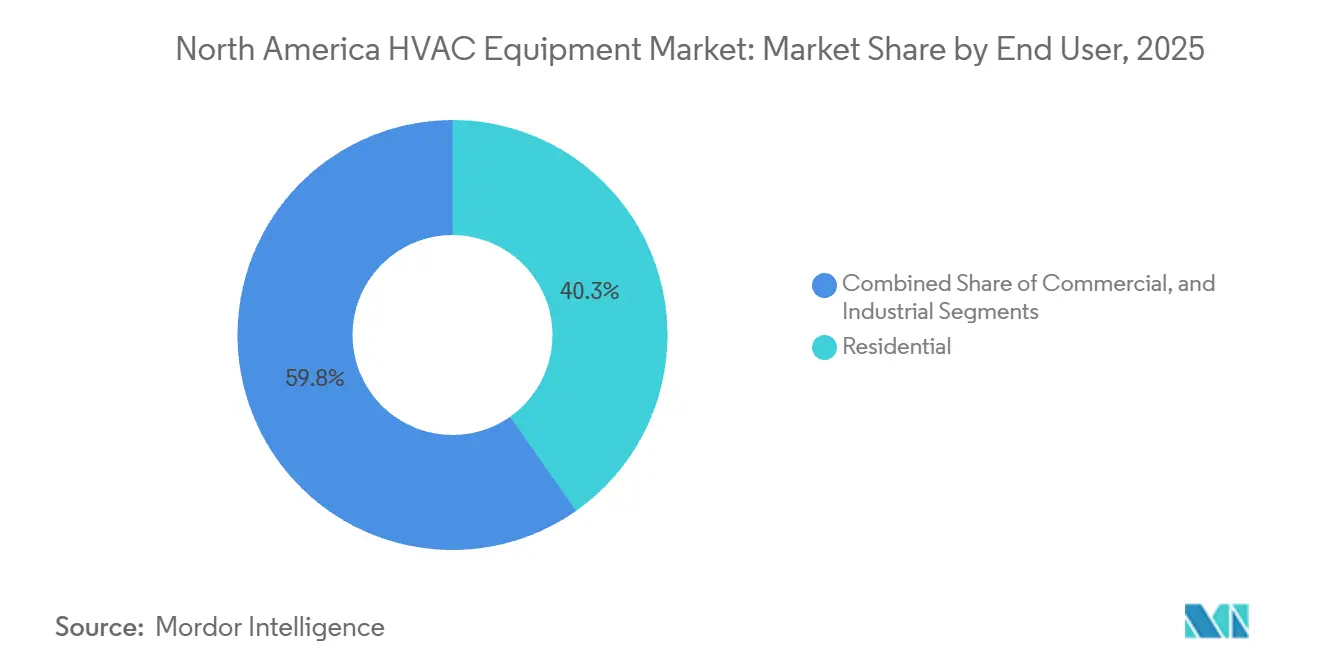
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
建物タイプ別(商業):
データセンターが成長パイプラインを主導商業エンドユーザーの中では、データセンターが最速の9.12% CAGRを記録しました。これはハイパースケーラーが100kWを超える密度のAIアクセラレーターラックを冷却するために競い合っているためです。このニッチは北米HVACエクイップメント市場の急速に拡大するスライスを代表しており、オペレーターはプロジェクトのタイムラインを18ヶ月から6ヶ月に短縮する液体冷却とモジュール型展開へと移行しています。
オフィスビルは依然として2025年の支出の32.62%を占めていますが、ハイブリッドワークによる稼働率低下と戦っています。医療施設はHEPAフィルタレーションと紫外線殺菌アドオンに投資しており、1平方フィートあたりのHVAC支出を押し上げています。ホスピタリティ施設のダクトレスミニスプリットへの転換は細かい客室制御を促進し、小売業はセンサー駆動型空調へとシフトして、エネルギー使用量を来客数に合わせています。
地理的分析
米国HVACエクイップメント市場
米国は2025年の収益の79.82%を占め、北米HVACエクイップメント市場において最大のシェアを有している。人口流入および冷房度日数の増加がサンベルト地域の需要を押し上げる一方、北部諸州は州の電化クレジットを背景に寒冷地向けヒートポンプへの転換進めている。州ごとに分断された建築基準は全国規模の製品展開を複雑にするが、機動力のある地域プレーヤーには有利に働く。連邦セクション25CおよびセクションI79Dのインセンティブは依然として重要な役割を果たしているが、段階的廃止のスケジュールにより一部の需要が2026年から2028年の期間に前倒しされている。
メキシコHVACエクイップメント市場
メキシコは2031年までのCAGR 8.78%を記録する最も成長の速い地域であり、ニアショアリングが産業用建設を活性化させている。ヌエボ・レオン州およびグアナファト州の自動車・電子機器工場では大容量エアハンドリングユニットおよびプロセスチラーが採用されており、同国に帰属する北米HVACエクイップメント市場規模を押し上げている。住宅需要はメキシコシティおよびモンテレイに集中しており、価格感応度の高さと居住空間の狭さからダクトレスユニットへの傾斜が見られる。CONUEEの効率ラベル規制は段階的に強化されており、最低仕様水準を引き上げているが、その適用は依然として不均一である。
カナダHVACエクイップメント市場
カナダは最も貢献度の低い地域ではあるものの、ブリティッシュコロンビア州、ケベック州、ノバスコシア州における炭素価格制度を背景に暖房の電化が急速に進んでいる。寒冷地向けヒートポンプはCAD 5,600(USD 4,100)の補助金対象となっているが、プログラムの一時停止が施工業者のパイプラインに不安定性をもたらしている。トロントおよびバンクーバーの都市部における高密度化は地域熱供給の普及を促し、個別空調機器の販売を抑制する一方で、中央プラント最適化に関するサービス機会を創出している。
規制環境
米国では効率規制と冷媒規制の両方が厳格化されており、OEMの再設計と更新タイミングに影響を与えている。米国エネルギー省(DOE)の連邦エネルギー保存基準は、幅広いHVAC機器を対象としており、2025年1月1日施行の一部商業用パッケージ空調・加熱機器に関する更新済みの効率要件も含まれる。一方、米国環境保護庁(EPA)は米国イノベーション・製造法(AIM法)に基づく技術転換規制を実施しており、HVAC製品サブセクターにおける高GWPのHFCを制限し、製造・輸入に関する広範な規制が2025年1月1日から概ね施行されている。
カナダも、天然資源省(NRCan)のエネルギー効率規制を通じて最低性能要件を引き上げている。これには、大型エアコンおよび大型ヒートポンプ(19 kWから223 kW未満)を対象とし2026年1月1日に施行される新基準も含まれる。地域全体で、低GWP冷媒(改訂版ASHRAE 15およびNFPA 1の採用に反映されたA2L転換を含む)に関連した最新の安全・設置慣行が、製品仕様、現場作業手順、契約業者研修要件を再構築しており、機器設計(検知・制御機能の統合)および適合した改修・交換に向けた流通チャネルの対応力に影響を及ぼしている。
バリューチェーン分析
バリューチェーンは、部品供給業者(コンプレッサー、熱交換器、電子機器・センサー、冷媒)、OEMの設計・組立、卸売流通業者、施工業者、そしてアフターマーケットのサービス・部品供給に及ぶ。最近の制約は電子機器・センシング(可変速駆動装置および制御機器)と冷媒転換のロジスティクスに集中しており、2025年にはバルク冷媒は入手可能であったにもかかわらずR-454Bシリンダーの供給が限定的であったことに起因する混乱が発生し、流通業者の受注対応と契約業者の転換作業に影響を与えた。
流通体制と現地生産は、特に改修・交換需要が出荷台数の大部分を占める北米において、リードタイム管理の重要な手段であり続けている。チャネルの統合と拠点拡大が見られ、Watscoは2026年6月にJackson Supply Companyの買収を完了し、米国サンベルト地域での流通網を拡大した。また、OEM各社は専門的な商業用冷却機器や迅速出荷プログラム向けに生産能力を追加または再配置している。施工業者の労働力確保は新規建設・改修施工の両方において構造的な制約要因であり続けており、プレファブ化されたパッケージ、工場出荷時に冷媒充填済みの機器、そしてOEM主導の研修・サービス網の重要性が高まっている。これらは適合したA2L設置と確実な試運転を支援する。
競合環境
北米HVACエクイップメント市場の競争は中程度に分散した状態が続いています。Carrier、Trane Technologies、Daikinは、故障を予測してパーツを事前にスケジュールするIoT駆動型サービス契約を通じて大規模な設置済みベースを収益化し、不規則なハードウェア収益を安定したキャッシュフローに転換しています。Johnson ControlsとLennoxもこれに追随し、クラウドアナリティクスをレガシー制御システムに重ね合わせてサービス提供を差別化しています。
Gree、Midea、LGなどのアジア系ブランドはダクトレスミニスプリットカテゴリーで価格競争力を発揮し、可変冷媒流量の専門知識を活かして軽商業案件を獲得しています。既存メーカーの対応は、保証期間の延長、迅速出荷プログラム、およびビルオートメーションプロトコルとのより緊密な統合に集中しています。新たなホワイトスペースとしては、迅速な改修向けプレハブモジュール型HVACユニットがあり、AAONのカスタマイズ可能な屋上ラインは8〜12週間の納期を提供し、大手競合他社の16週間以上のタイムラインを上回っています。
A2L移行は、迅速に対応できるOEM、レガシーR-410A在庫を処分しなければならない流通業者、および冷媒転換作業を取り込んで継続的な収益を確保するサービス組織に恩恵をもたらします。データセンター冷却が液体ループへとシフトすることで、産業冷却の専門業者が足がかりを得る機会が生まれ、従来のHVAC既存メーカーに対して補完技術の追加またはパートナーシップ形成を迫っています。
北米HVAC産業のリーダー企業
-
Johnson Controls International PLC
-
Daikin Industries Ltd
-
Lennox International Inc.
-
Electrolux AB
-
Emerson Electric Co.
- 注:主要企業の掲載順は順位を示すものではありません。
北米HVACエクイップメント市場 このレポートでカバーされる企業
- Carrier Global Corporation
- Daikin Industries Ltd.
- Johnson Controls International PLC
- Trane Technologies PLC
- Lennox International Inc.
- Rheem Manufacturing Company, Inc.
- Goodman Manufacturing Company, L.P.
- Nortek Global HVAC LLC
- Emerson Electric Co.
- Honeywell International Inc.
- LG Electronics Inc.
- Mitsubishi Electric Corporation
- Panasonic Corporation
- Bosch Thermotechnology Corp.
- Danfoss A/S
- Electrolux AB
- Uponor Corporation
- Gree Electric Appliances Inc.
- AAON Inc.
- Fujitsu General Ltd.
市場機会と将来展望
ミッションクリティカル用途および高密度冷却は、従来のユニタリー機器の交換需要を超えた製品・サービスの新たな空白領域を開いており、特にデータセンター事業者や大規模商業施設所有者がパッケージ化されたスケーラブルな熱管理ソリューションを求める分野で顕著である。Modine Manufacturing Companyの傘下事業であるAiredaleは、2026年5月に発表された、戦略的データセンター顧客との2027年から2029年までの長期供給契約(40億米ドル規模)を開示した。また、STULZ USAは2026年5月、テキサス州デントンに空冷式および液冷式のミッションクリティカルシステム向けの新たな28万平方メートル規模(30万平方フィート)の製造・イノベーション施設を発表した。これらの動きは、モジュール式、高効率、そして液冷に近接した冷却プラットフォームにおける短期的な機会を示しており、稼働率とエネルギー最適化を支える制御機器、モニタリング、サービス契約にも関連している。
規制主導の再設計サイクルは、ルームエアコン、大型ユニタリー機器、商業用機器の各クラスにおいて、更新需要と差別化された製品提供を生み出し続けている。米国DOEの規制遵守期限(2026年5月26日施行のルームエアコン基準を含む)、および2026年1月1日施行の大型エアコン・大型ヒートポンプに関するNRCanの効率要件は、最低仕様を引き上げ、より高効率なモーター、可変速駆動装置、先進的な制御機器を主流へと押し上げている。AIM法に基づくEPAの技術転換措置とA2L対応機器の実用的な導入が並行して進んでおり、適合システム、冷媒管理、漏洩検知、試運転能力を大規模に提供できる流通業者・契約業者にとっての機会が拡大している。一方で、米国、カナダ、メキシコ全体で機器を標準化する複数拠点の所有者にとっての障壁は減少している。
最近の産業開発事情 北米HVACエクイップメント市場
- 2026年6月:Johnson ControlsはMetasys 16.0を発売し、そのビルディングオートメーションプラットフォームを強化されたサイバーセキュリティおよびレジリエンス機能で更新した。この発売により、HVAC機器を企業のビル運用に結び付ける制御層が強化され、コネクテッドサービスモデルとデマンドレスポンス対応のシステム管理を商業ポートフォリオ全体で支援する。
- 2026年6月:LennoxはHeat Controllerの買収に関する最終契約を締結し、Comfort-AireおよびCenturyブランドをポートフォリオに加えて拡大した。この取引は北米における広範なチャネルカバレッジと製品幅を支援し、改修・軽商業用交換需要に対する流通面での優位性を強化する。
- 2026年5月:Daikinは低GWP冷媒R-32を使用する商業用ヒートポンプ・熱回収システム「Daikin VRV EMERION」を発表した。この発売により、VRFプロジェクトにおけるA2L対応の商業用オプションが拡大し、契約業者やビル所有者が多ゾーン用途での性能を維持しつつ高GWP冷媒からの転換を進めることを支援する。
北米HVACエクイップメント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、調査期間および予測期間において北米全域の暖房・冷房・換気・室内空気調和を目的として使用されるHVACエクイップメントの工場出荷価格およびチャネル販売をUSD建てで報告するものです。
対象外項目:HVACの設置労務費、修理・保守サービス、ダクト工事および現場加工、ならびにビルオートメーション専用ソフトウェアは本市場規模の算定から除外されています。
セグメンテーション概要
- エクイップメントタイプ別
- 暖房エクイップメント
- ボイラーおよび炉
- ヒートポンプ
- ユニタリーヒーター
- 換気エクイップメント
- エアハンドリングユニット(AHU)
- エアフィルター
- ファンコイルユニット
- 加湿器および除湿器
- 空調エクイップメント
- ユニタリーエアコン
- ダクテッドスプリット
- ダクトレスミニスプリット
- パッケージ型屋上ユニット
- 可変冷媒流量(VRF)システム
- ルームエアコン
- パッケージターミナルエアコン
- チラー
- ユニタリーエアコン
- 暖房エクイップメント
- 設置タイプ別
- 新築
- 改修・交換
- エンドユーザー別
- 住宅
- 商業
- 産業
- 建物タイプ別(商業)
- オフィスビル
- 医療施設
- ホスピタリティ・レジャー
- 小売店・ショッピングモール
- 教育機関
- データセンター
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、実際の建設動向およびエクイップメント需要シグナルにモデルを紐付けるために活用され、その後、国別分割および価格動向のクロスチェックのために再検討されます。参照した公開情報源には、米国国勢調査局(建設支出および住宅着工件数)、カナダ統計局(建設・投資シリーズ)、米エネルギー情報局(暖房燃料使用量および省エネ動向)、ASHRAE刊行物および規格改訂、ならびに交換時期に影響を与える米国EPA冷媒移行ガイダンスが含まれます。
これらの指標を市場数値に変換するため、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い業界プレスも参照し、製品ミックスの変化、チャネル構造、および典型的な価格動向を把握しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、ならびに輸出入の船積みレベルの記録に関する有料サブスクリプションを活用し、数量および国別フローのサニティチェックを実施しました。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他の多くの公開情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、二次指標では十分に説明できない事項、特に交換需要の強度、請負業者の在庫パターン、およびエクイップメントクラス別の価格実現状況を検証するために活用されました。最終的な市場規模算定前に主要な前提条件を修正できるよう、米国、カナダ、およびメキシコ全域のOEMサイドのステークホルダー、ディストリビューター、請負業者、大規模施設オペレーター、およびエンジニアリングコンサルタントと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | CXO:21% |
| 中位層:40% | 部門・ユニットリーダー:19% |
| 中小規模プレイヤー:21% | マネージャー:60% |
市場規模算定と予測
コアモデルは、建設活動および交換サイクルから需要を再構築し、観察された価格およびミックスを用いてエクイップメント価値に変換するトップダウン方式を採用しています。実際には、国別の建設活動指標を起点とし、建物タイプ別のHVAC普及率を重ね合わせ、エクイップメントの耐用年数および冷媒関連のアップグレード波を反映した交換タイミングの前提条件を適用します。
数値を実用的なものに保つため、モデルは住宅着工件数・許可件数、商業用床面積の増加およびレトロフィット強度、ヒートポンプ普及率、新築設置に対する交換シェア、ならびに主要エクイップメントグループ別の平均販売価格動向といった市場フィンガープリントによって駆動されます。これらのインプットは国によって異なる動きをする可能性があるため、米国、カナダ、およびメキシコは個別にモデル化された後、集計されます。
予測は、建設、レトロフィット支出、および価格の見通しに関するインタビューベースのコンサンサスに支えられたシナリオ分析を用いて導出されます。ボトムアップによる概算は、選択的なサプライヤー収益の積み上げ、エクイップメントカテゴリー別のサンプリングされた平均販売価格×数量チェック、およびディストリビューターチャネルチェックを含むクロスチェックとして活用されます。ギャップは、合計値が確定される前に最も近い観察可能な指標に紐付けた保守的なプロキシで対処されます。
データ検証と更新サイクル
外れ値が予測に持ち込まれないよう、検証は複数のパスで実施されます。マクロ建設シリーズ、主要エクイップメントカテゴリーの国別貿易パターン、および公開されている価格・ミックス動向といっ独立したシグナルとアウトプットを比較し、特定の年において過大に見える乖離を再確認します。
承認前に、モデルおよび前提条件は別のアナリストによってレビューされ、インタビューのフィードバックがデータの軌跡と矛盾する場合はフォローアップコールが実施されます。レポートは年次で更新され、需要・価格・規制のタイムラインに影響を与える重要なイベントが発生した場合は中間更新が追加されます。納品直前に最新のレビューパスが完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの北米HVACエクイップメント市場規模と他の公表推計との比較
北米HVACエクイップメントの公表市場規模は、対象範囲、チャネル内の価格ポイント、および対象国が一致していないため、常に整合するわけではありません。一方の推計が貿易フローに重点を置き、他方が建設指標および交換タイミングに重点を置く場合にも差異が生じます。
設置サービスはMordor Intelligenceの対象範囲外であり、これだけでも、エクイップメント収益とサービス比重の高HVAC支出を混在させた推計との乖離が拡大する可能性があります。特にレトロフィットが多い年においてはその傾向が顕著です。その他の一般的な乖離要因としては、メキシコが米国およびカナダと合算されているかどうか、交換と新築の分割方法、省エネ規制および冷媒移行によってミックスが変化した際の平均販売価格の更新方法、ならびに通貨換算に年間平均レートとスポットレートのいずれを使用しているかが挙げられます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 31.12 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 29.05 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、エクイップメント収益と隣接するチャネル活動を混在させている可能性があり、期間間のブリッジが交換需要の強度および国別ミックスの変化に明確に紐付けられていません。 |
| 業界専門誌B | 19.70 ビリオン 米ドル(2024年) | より狭い地域の生産者および輸入業者の収益に整合する傾向があり、流通層の下流マージンおよび一部を除外している可能性があり、エンドバイヤーが目にする市場総額を過小評価することがあります。 |
総合すると、この比較はギャップの繰り返し発生する2つの理由、すなわちチャネルの価格ポイントとエクイップメントとサービスの計上範囲を示しています。モデルを明確な建設・交換指標に紐付け、選択的な積み上げおよび貿易シグナルで結果を検証することにより、最終数値は読者が再構築・検証できる十分な透明性を保っています。
レポートで回答される主要な質問
2031年までに北米のHVACエクイップメント支出はどの程度になりますか?
総支出は2026年の332億2,000万米ドルから486億6,000万米ドルに達し、7.93% CAGRに相当すると予測されています。
最も急速に拡大している製品グループはどれですか?
空調システム、特にダクトレスミニスプリットと可変冷媒流量プラットフォームが、2031年まで8.64% CAGRで成長しています。
商業購買者セグメントが住宅需要を上回っているのはなぜですか?
商業オーナーは室内空気質コンプライアンスと電力会社の需要応答収益を求めており、セグメントを住宅の緩やかな成長に対して8.81% CAGRへと押し上げています。
メキシコは地域成長においてどのような役割を果たしていますか?
製造業のニアショアリングがメキシコを3カ国中最速の8.78% CAGRへと押し上げており、産業用チラーおよびハンドラーへの強い需要があります。
A2L冷媒は交換サイクルをどのように変えていますか?
R-410A価格の上昇と新しい安全規格により、機器のライフサイクルが15年から約12年に短縮され、交換販売が加速しています。
最大のシェアを持つ企業はどこですか?
Carrier、Trane Technologies、Daikin、Johnson Controls、Lennoxが合わせて地域収益の約55〜60%を占めており、中程度に集中した市場環境を示しています。